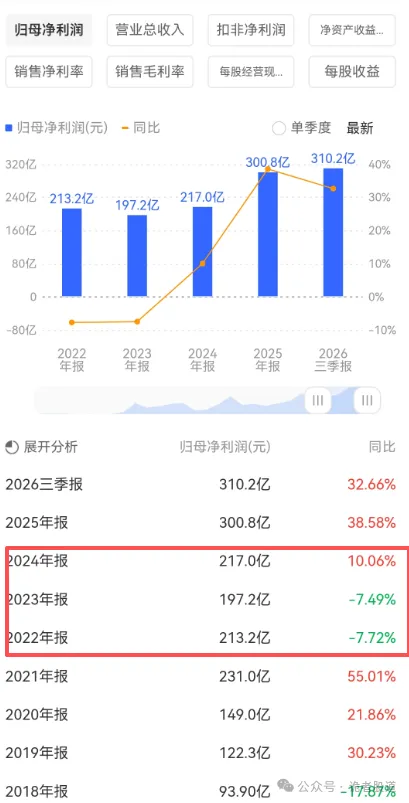
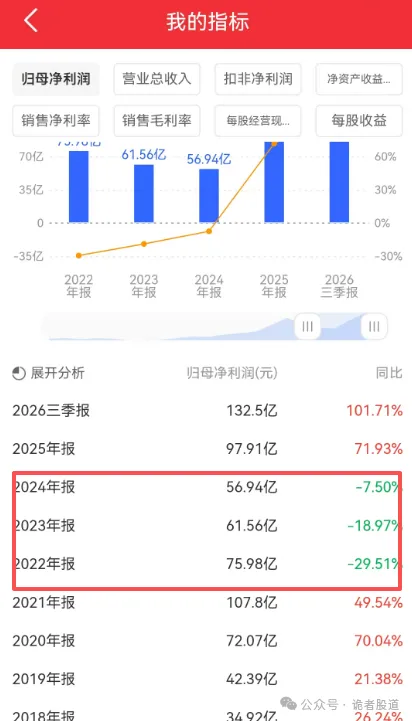
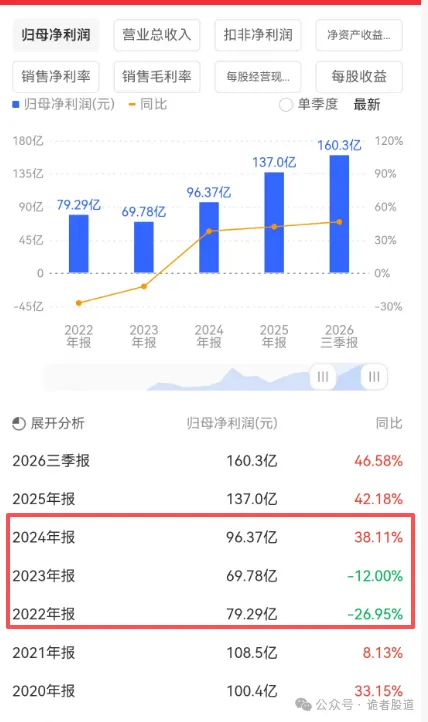
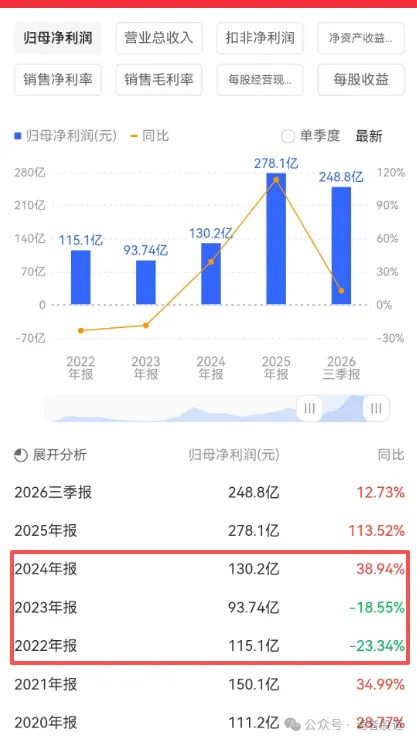
再聊券商!顺便截几个报表给大家做下对比 今年二季度后的行情,真不是一般的差,创业板,科创板双创指数,竟然斩腰。科技多数腰斩后,再打个两三折,死伤一大遍,那个真是叫惨。 这种行情,连我这种号称防守之王,在上个月末,所拿的券商,也两吃大面。这种耻辱,旁人真无法体会。真是愧对大家。反思了许久。还是自己自信过头了。其实当时,在二季度开始时,自己有两个很确定性的观点的。也反复去给自己做了论证。1、就是科技的这波涨幅,那绝对是撑不住的。这跟信仰没有关系。我比任何人都希望祖国的经济强大,科技强大。但是,从理性的角度上来看。我们和别人的差距,那必然是有。又站在投资的角度上看。好的企业,不应该只停留在最初的PPT和融资阶段。而是真正拿出实际性产品面世,开拓市场,然后实现打破垄断。。等等。但是,二季度那波,很明显是过度了。主要还是因为英伟达和美光这些科技企业,都被我们国内很多炒家去对标。跟着美韩炒作,这压根没得对标,人家是在用产品来创造收益,占领市场额度,而我们呢,还在融资和研发阶段。压根不是一个级别,基本面不在一个档次,所以,没得对标。那时候不看好高位的科技。这是很肯定的。而结果,科技真的很惨。还有一个很大的原因就是,几个大的科技股,市值太大了。最记得有一天,最高光的一天,科技板块的成交量,比银行板块+保险板块+券商的大。一只股票的一天的总成交量,比银行板块一天的成交量还大。但让我天真的是什么呢。就是自信过度。就觉得,就算科技下去,那其他的也会上来,特别是券商,会穿越牛熊,带领指数再创新高等等,现在看来,是有点天真了。虽然,相比之下,没有科技惨,但这点回撤,也有点疼。实话实说。但是,我放弃了吗,没放弃,观点变了吗,没有变。依然看好券商。但我这种看好,真不是别人眼里的那种靠一股劲看好,而是从内而外,从骨子里到心里的看好。那么问题来了。如何看好,怎么看好。这是所有人最关心的。因为,这是渣男。但为什么还看好呢。我说几点吧。1、别人眼里的券商,就是牛市旗手,国家队的护盘工具。涨跌由他们控制着。3、靠手续费吃饭,靠两融利率吃饭。随着手续费和两融的降低,业绩不行。以上三点都是别人眼里,大多数人的眼里的券商。但我全部否认。因为,这种思维,只是原来的券商。理由呢。我一个一个解答。1、牛市骑手,国家的控盘工具,真是十年前的思维,他怎么控呢。大家可以去看下指数数据。整个券商板块的市值才多少。而占指数比重的比例才多少。怎么控,用嘴控啊。只是一种情绪的发泄而已。所以,别用这种思维看券商了。2、靠天吃饭,有成交量就有牛市了。会涨了,这更是开玩笑,什么年代了。试问下,2025年到今年一季度,指数涨了,成交量上去了,但券商涨了吗。没有。那所谓的有成交量就有牛市,券商会涨的逻辑成立不,明显不成立。3、靠手续费吃饭,靠经济业务和两融业务赚钱。。经纪业务不用说了,十年前,手续费都是万八,千分之三等等,现在万分之一都不到,两融利率从开始的8点几,到现在的4点不到,按这个说法,券商这两年的业绩,那是到地狱了。但是,事实是,从今年开始,券商的业绩,出现了史诗级别的增长,那靠两融合经济业务吃饭的逻辑,明显不对。以下就分别就是:中信,中金,广发,国泰海通的年报。从这几年的年报来看,很明显的一点就是。从22-24年,都是保持着一个水平线的角度。两融合传统业务到了天花板的瓶颈期。但是,在2025年之后。经过那三年的瓶颈期,券商全部转型成功。从传统的平台服务商转型到了投资服务商。这就是一个瓶颈突破。而这个突破。绝对是一个新的开始。而且这个开始,至少是五年到十年开始为起点的。既然在2025年的营收和利润开始突破瓶颈期,那么我们在2026年就开始重仓布局。这个时机,我认为,绝对不会错。自信点说。用不了三五年,起码这一两年内,没有人会摁的住它。因为,现在的券商,你不能用以前的逻辑去考虑它,而目前能让券商锦上添花的不是经济业务。而是投行,财富管理,全球资产的服务商。而不是很多人眼里的中介,人家早已经从中介转型为财富管理的主导者。但是,任何股票的上涨,背后,绝对不是靠故事去推动,而是靠实打实的营收,利润说话。那么再乐观一点来说。如果按照这个增长。像中信这些,净利润上千亿的时间,最迟不会超过三年。快的话,一年就搞定。而三年后,当中信证券的净利润接近千亿的时候,你觉得他还是当前这个市值?那既然中信都能增长,那其他的就不会增长?但目前的关键是什么。关键是他的股价,还没有体现到股价上。这才是时机。等他们的增长,体现在股价的时候,就是我们兑现的时候了。。你别觉得这无所谓。现在去复盘看看结果就知道了。为什么六月份的时候,几十只1000元以上的股票。而此刻,就剩茅台呢。那几十只为什么一下子跌没了呢。因为基本面的扎实。也正因为这个。在这波1000元股大跌的时候,他成了唯一的活口,这不是市场瞎了。是真实的业绩和预期。
就随便聊了下。仅供参考,不造成任何投资建议。
祝好

 研报速递