研报速递
(点击查找星球报告 · 20000+报告👆)
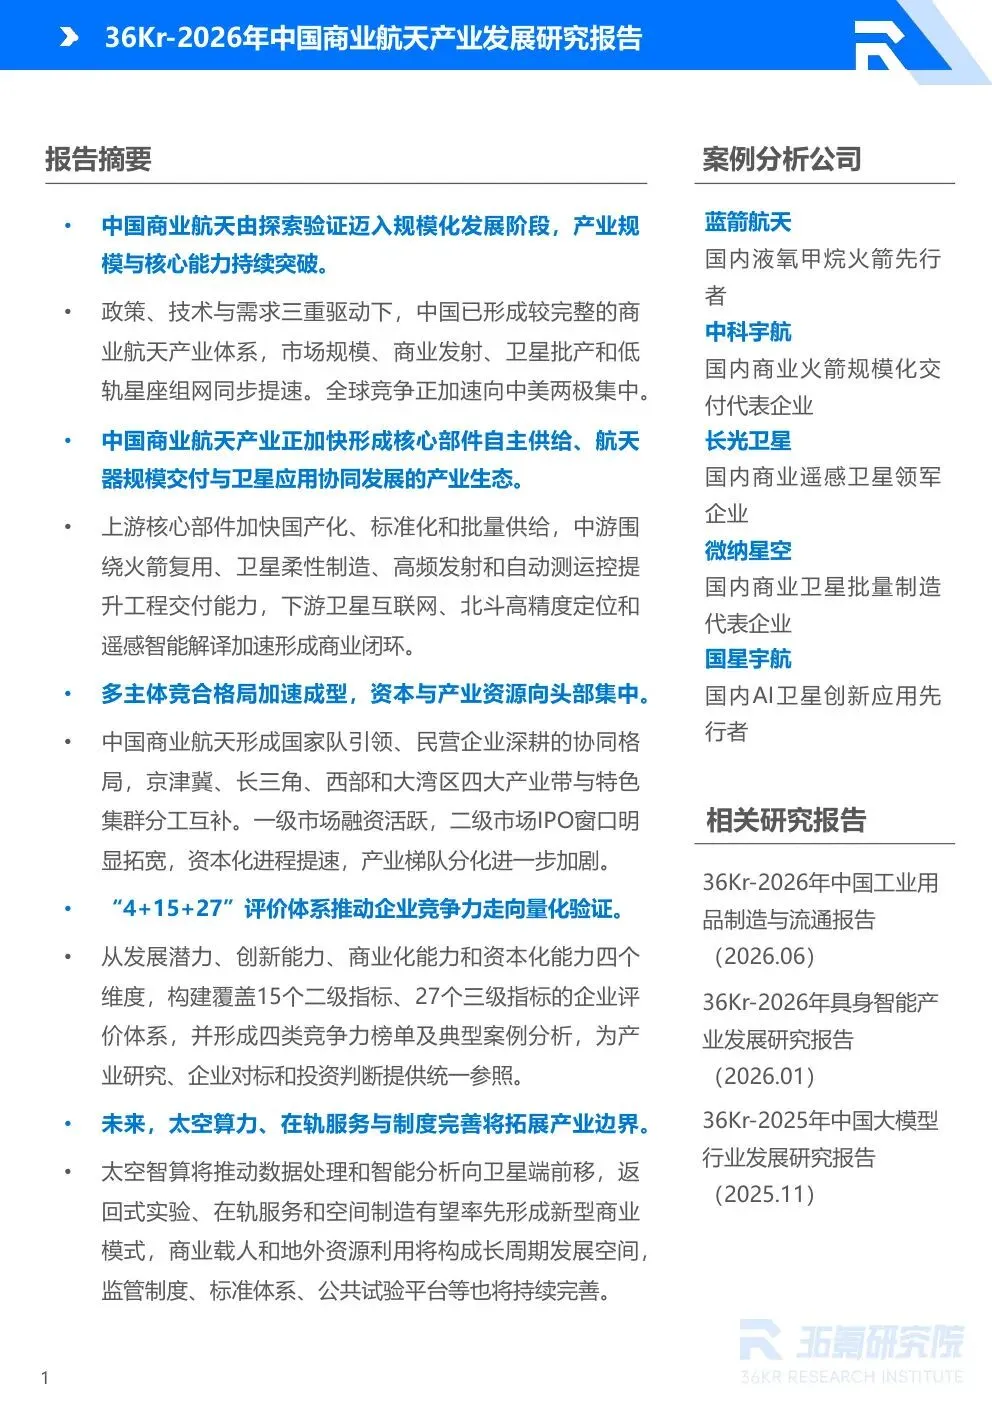
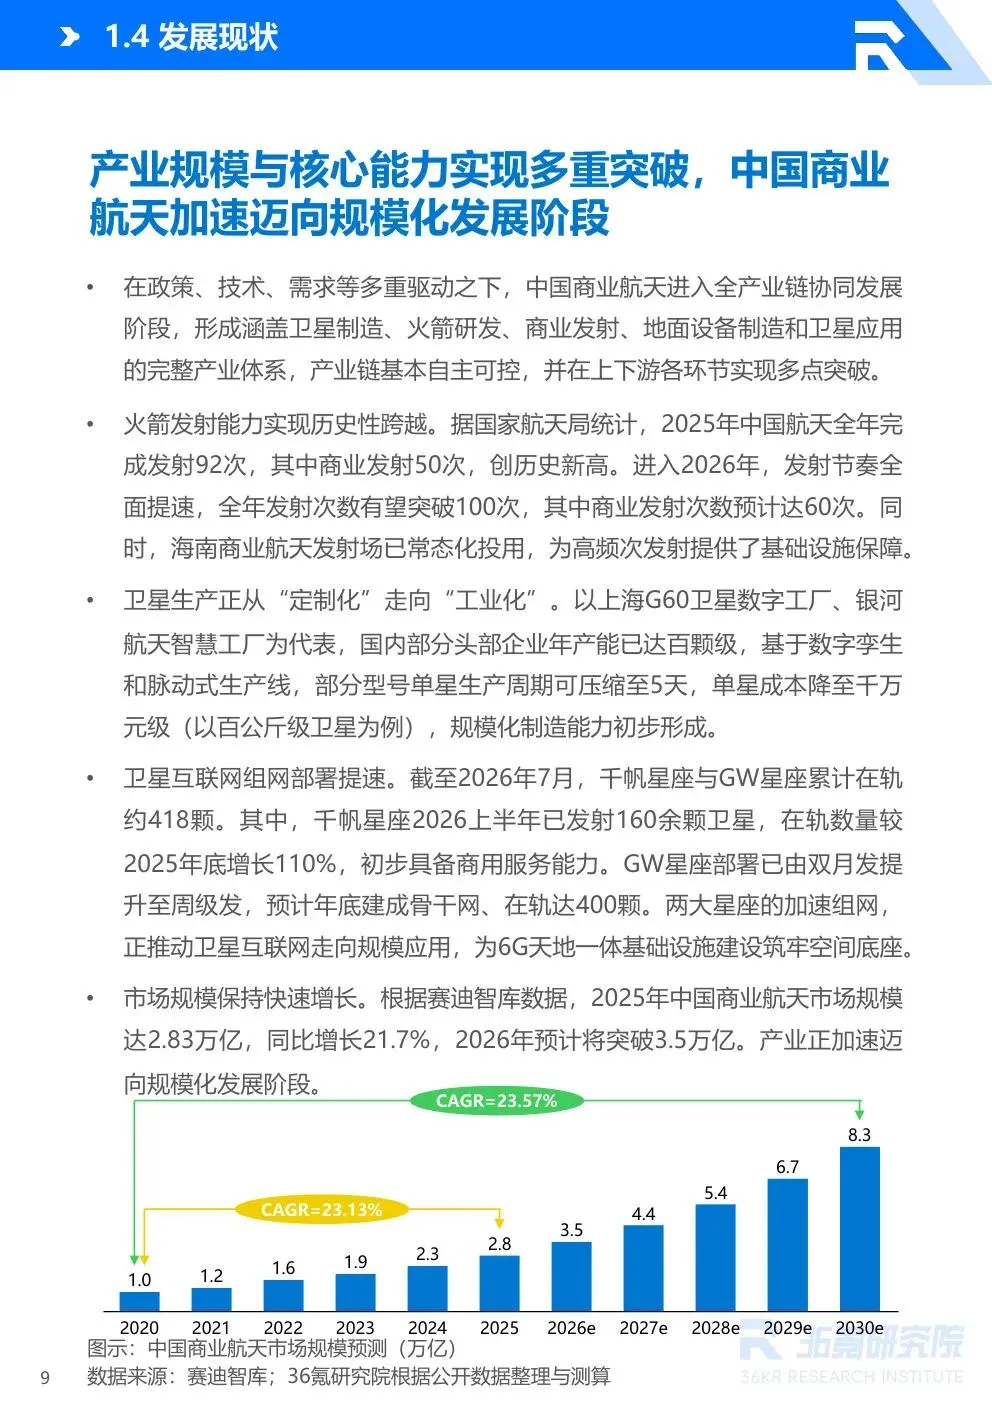
2025 年中国商业航天市场规模达 2.83 万亿元、同比增长 21.7%,2026 年预计突破 3.5 万亿元。按赛迪智库口径,2020—2030 年复合增速约 23%,2030 年将达 8.3 万亿元。规模扩张的同时,产业链已基本实现自主可控。
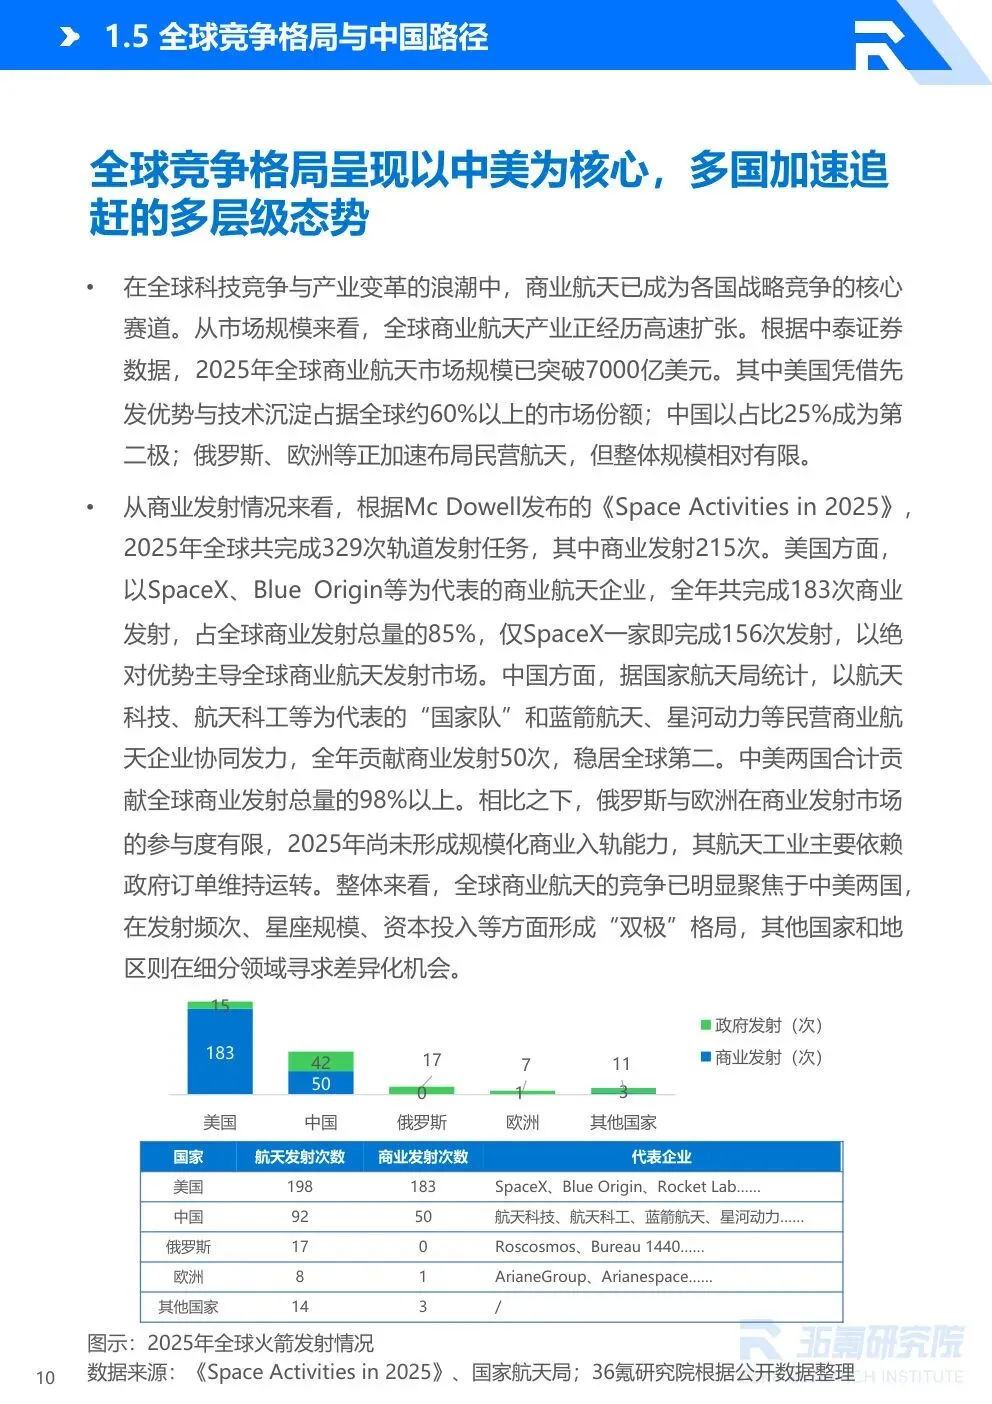
2025 年中国航天完成发射 92 次,其中商业发射 50 次、创历史新高;2026 年全年发射有望突破 100 次,商业发射预计 60 次。同期美国商业发射 183 次,SpaceX 一家完成 156 次;中美合计贡献全球商业发射的绝大多数。
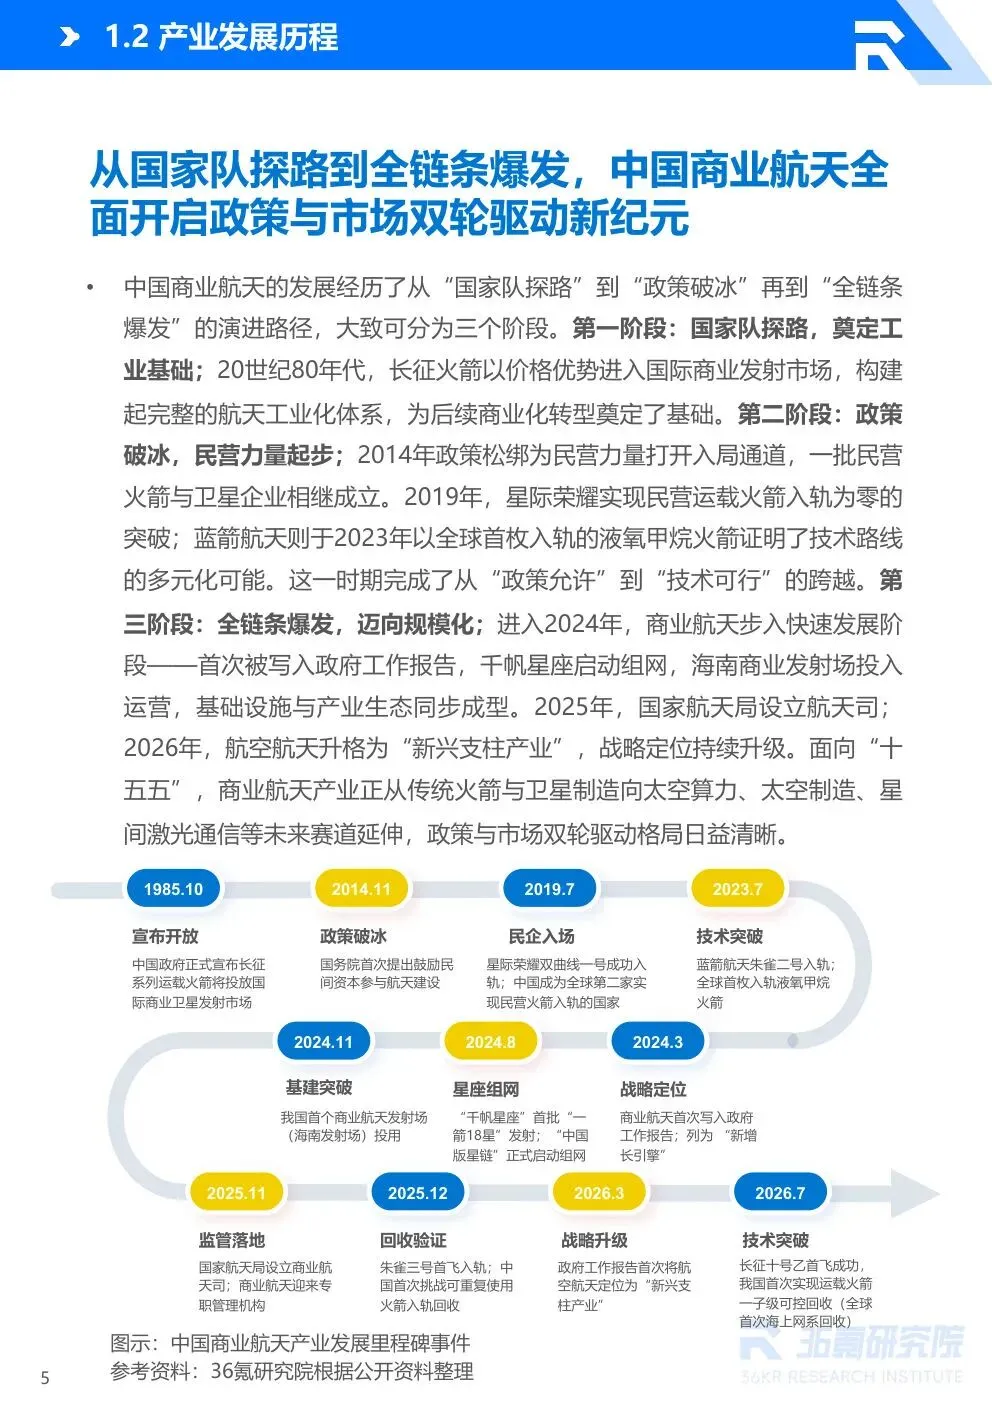
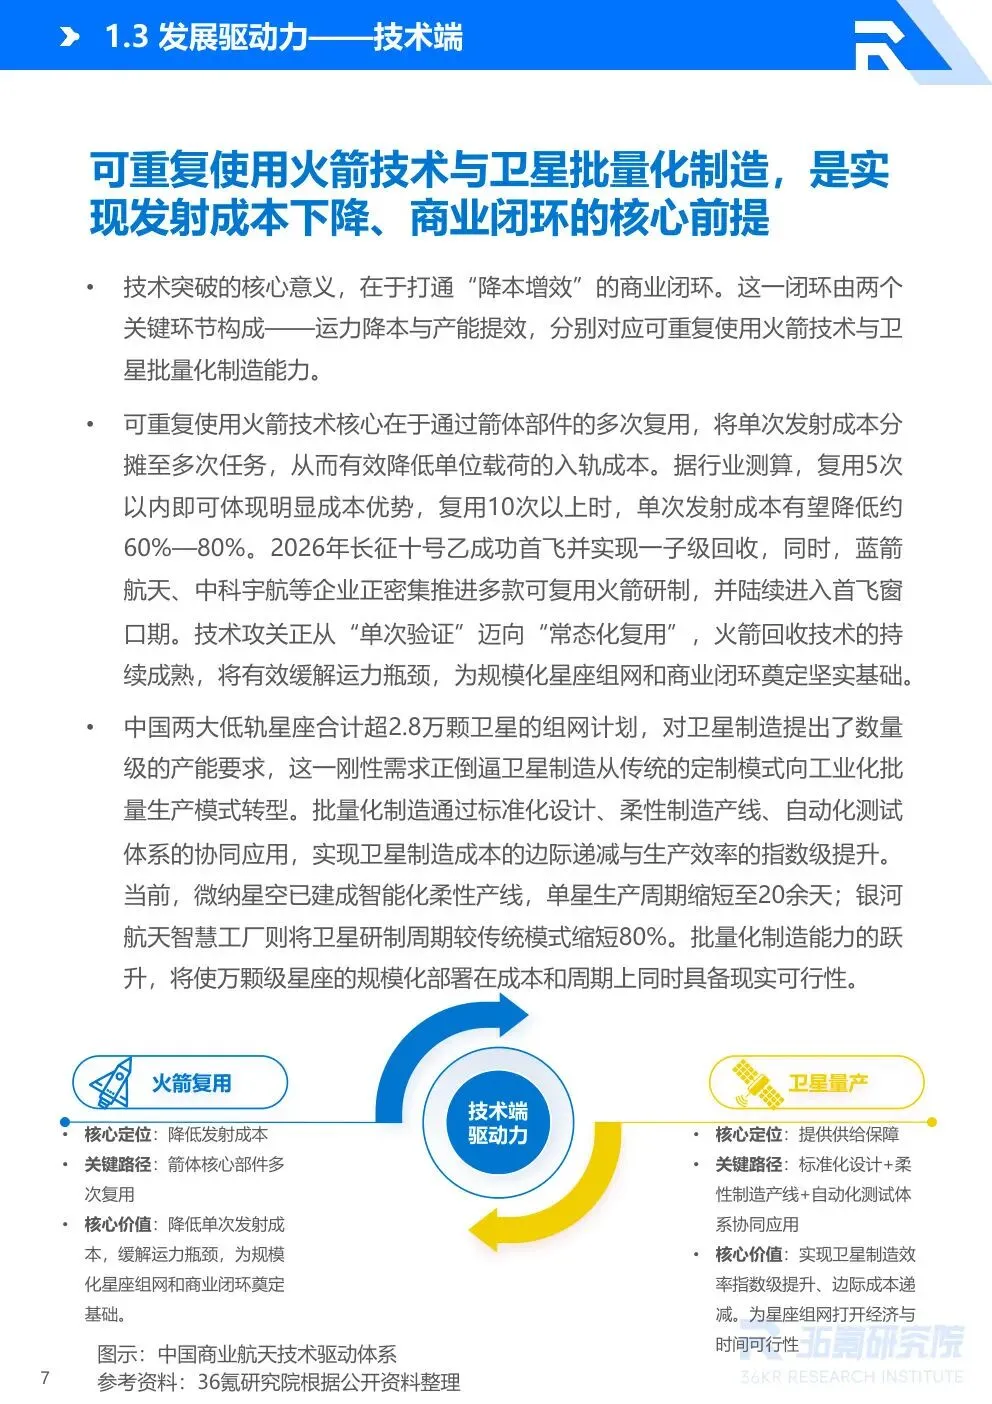
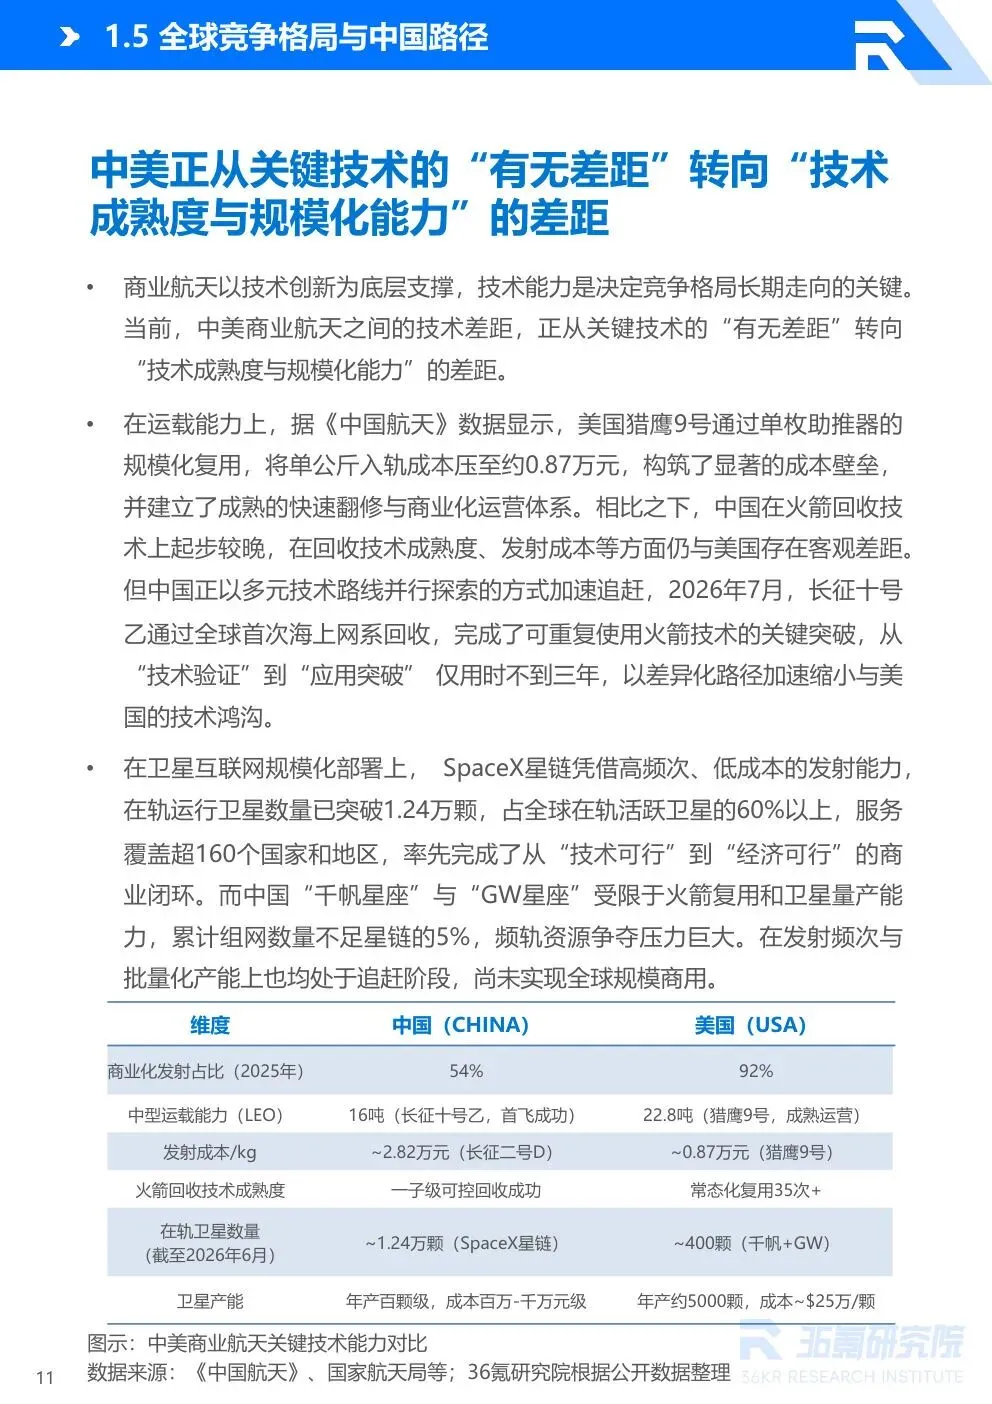
2026 年 7 月长征十号乙首飞并实现一子级海上网系回收;8 月朱雀三号遥二实现陆地回收,成为国内首款成功入轨并陆地回收的运载火箭。行业测算,复用 10 次以上单次发射成本可降 60%—80%。降本效果仍待子级复飞检验。
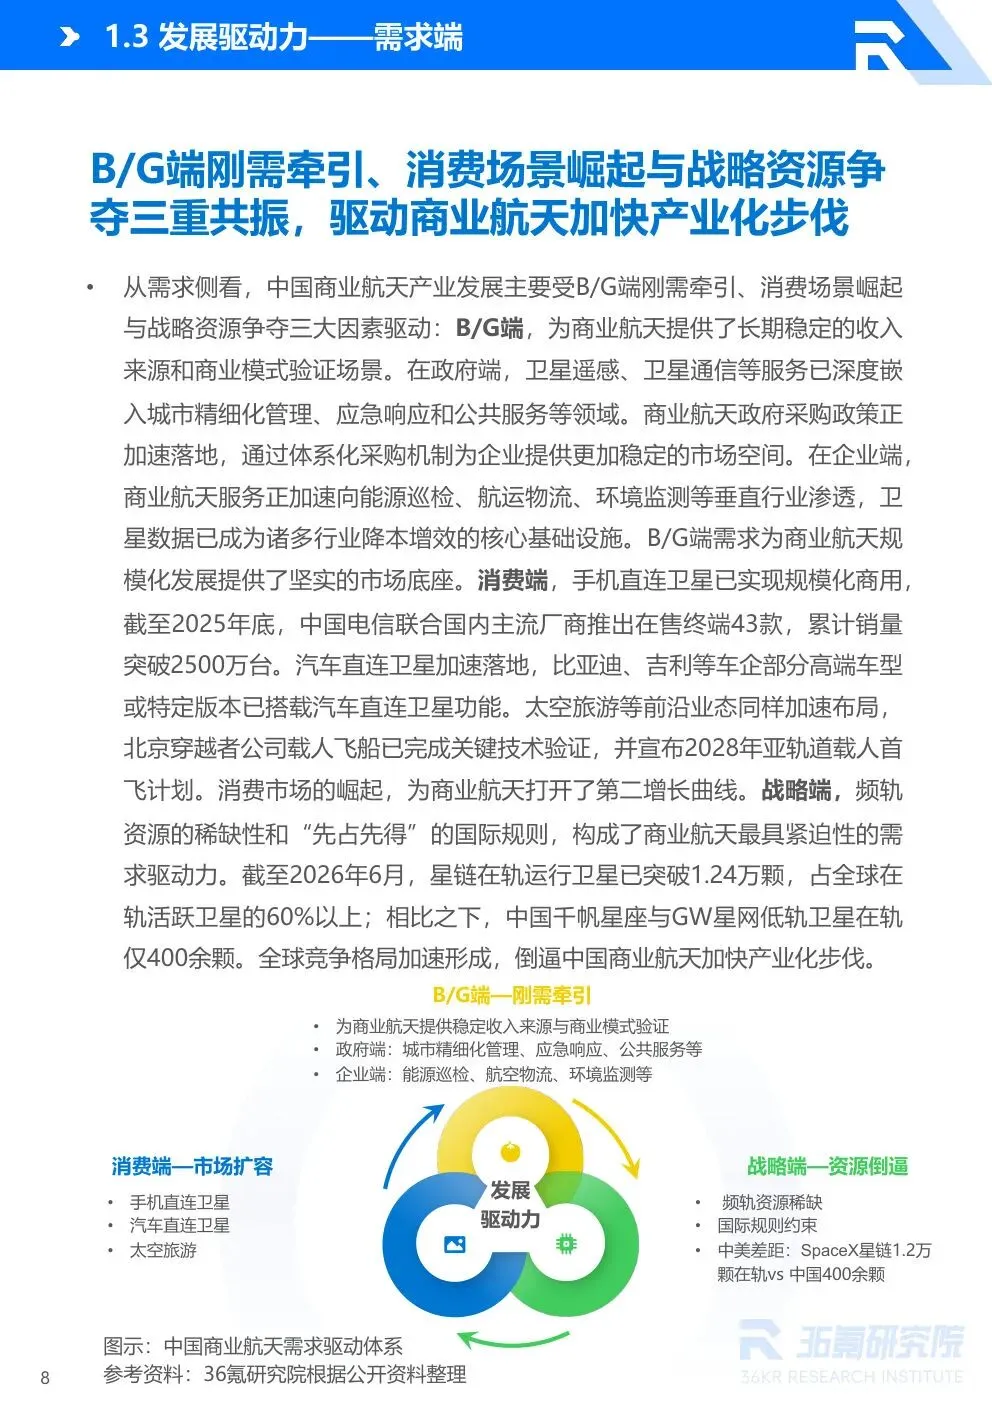
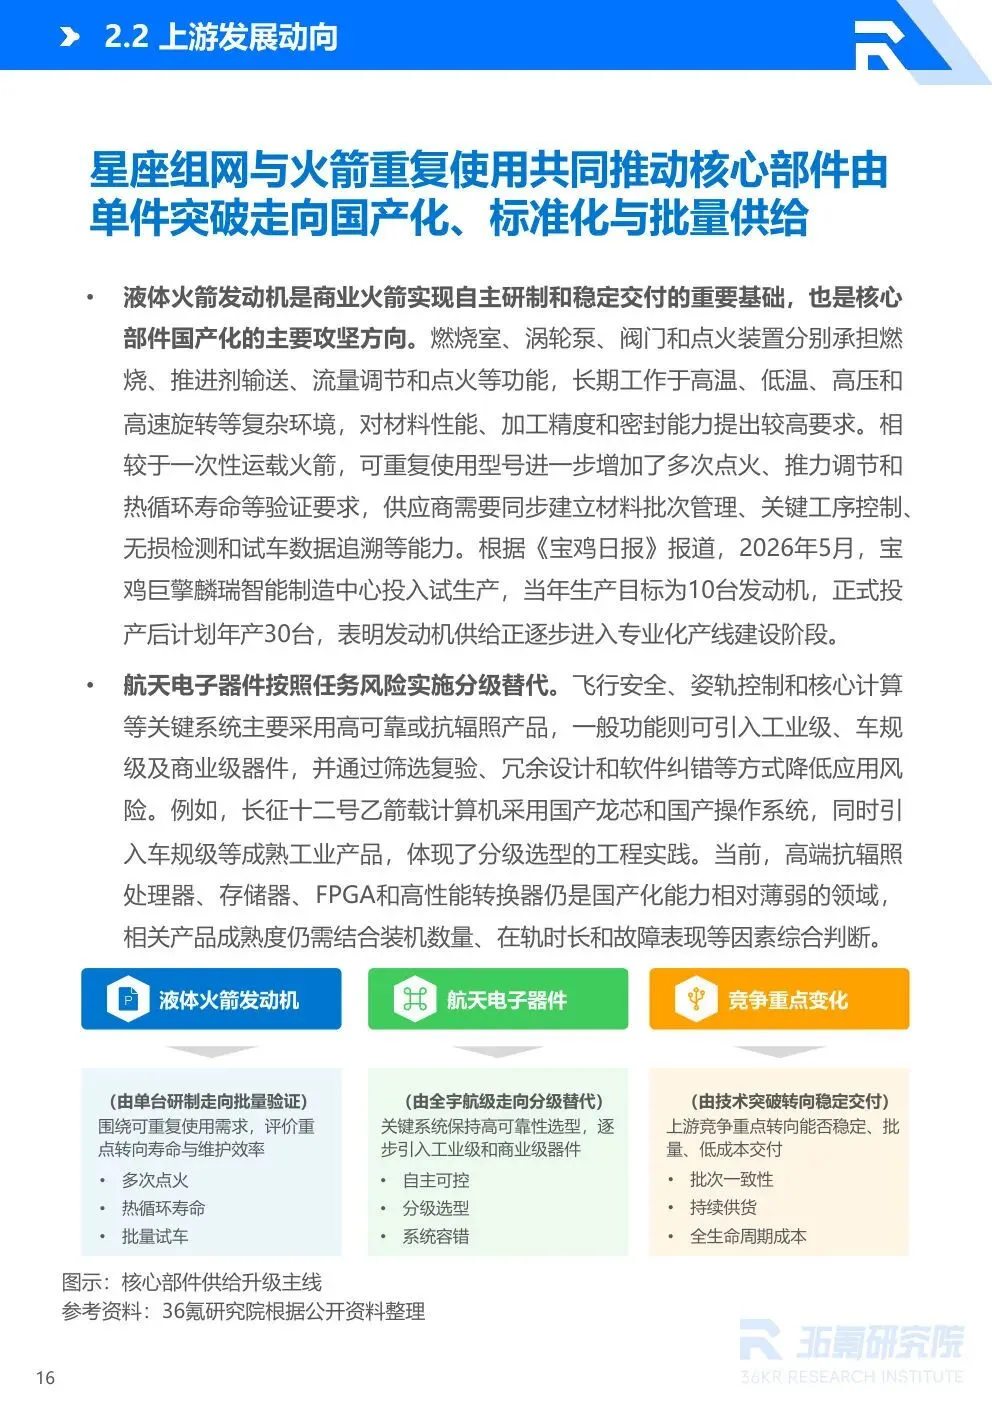
两大低轨星座合计规划超 2.8 万颗卫星,倒逼制造模式转型。头部企业年产能达百颗级,部分型号单星生产周期压缩至 5 天、单星成本降至千万元级(百公斤级)。截至 2026 年 7 月,千帆与 GW 星座累计在轨约 418 颗。
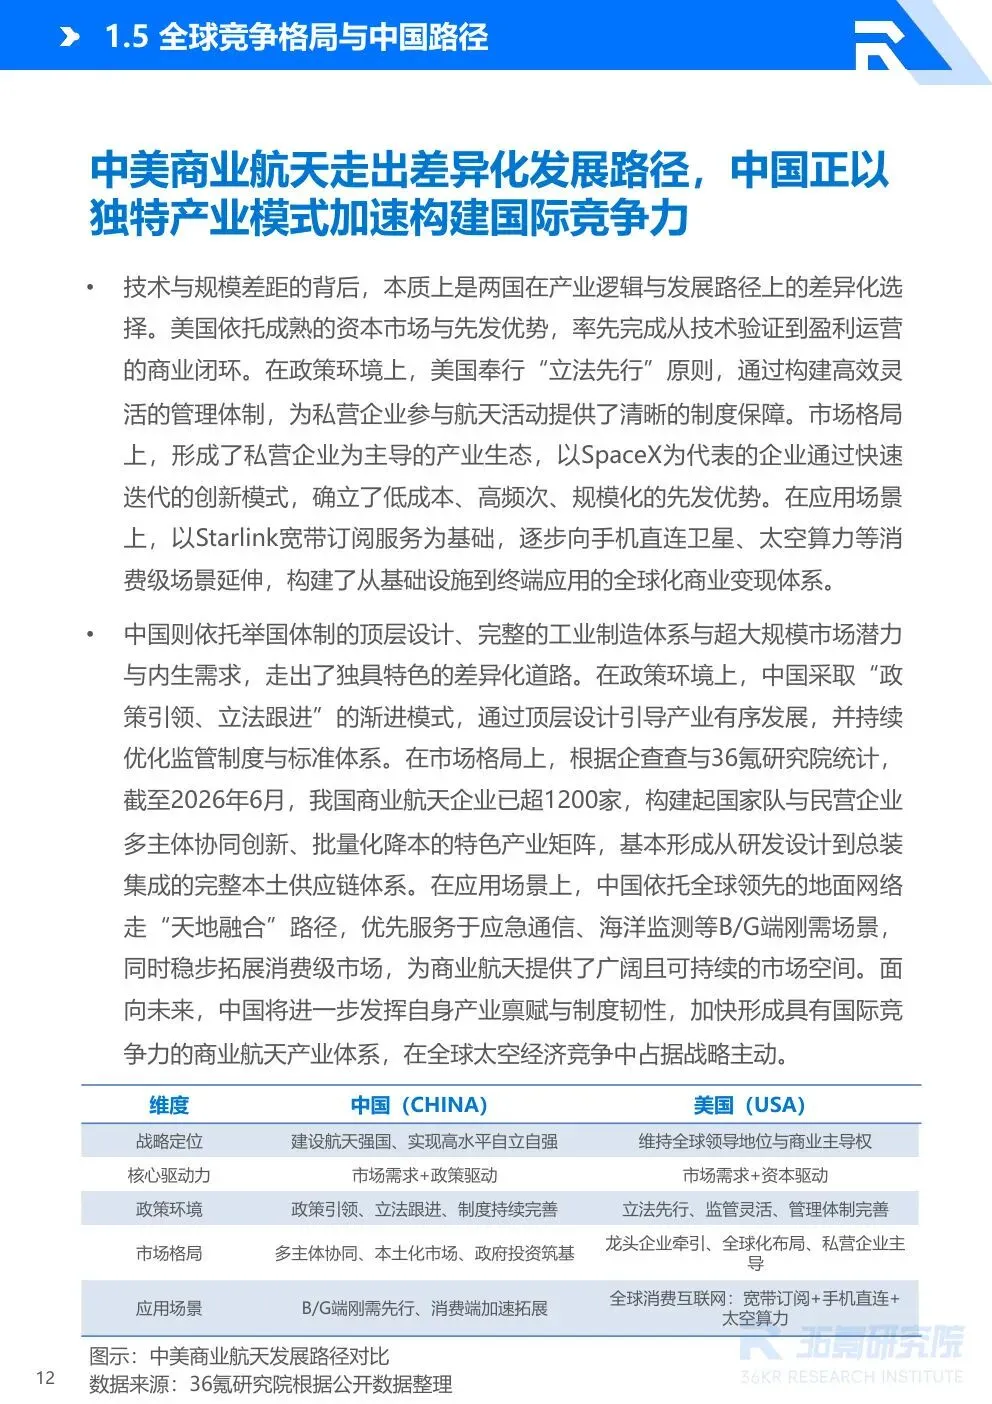
2025 年国家队执行 34 次商业发射、占全年商业发射的 68%,民营火箭企业合计 16 次。卫星制造端,中国卫星承担 GW 星座约 50%—60% 的总装任务。截至 2026 年 6 月,国内商业航天企业突破 1,200 家,资本与资源向头部集中。
三张图分别是市场、发射和主体数量——规模在长,但真正决定位置的是发射次数。
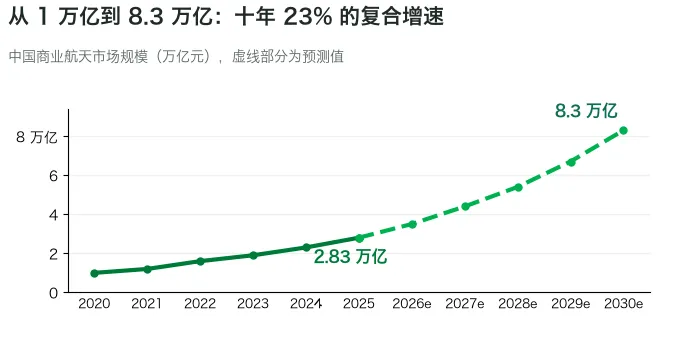
亿元以上为预测值;数据来源:赛迪智库
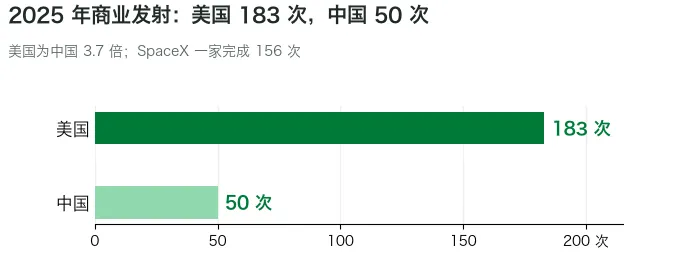
SpaceX 一家完成 156 次
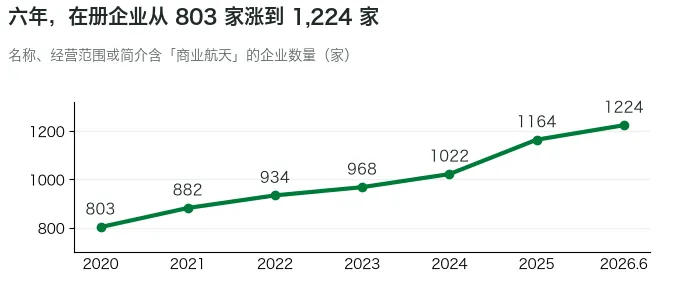
名称、经营范围或简介含「商业航天」的企业
要点讲的是报告写了什么,这一节往前推一步:这三个数字之间是什么关系。
一、规模是万亿的,能力是按次算的
2.83 万亿的市场规模听起来很吓人,但这个数字里包含卫星应用、地面设备等全部环节。真正能衡量产业能力的,是一年能打多少次、每次多少钱。2025 年中国商业发射 50 次,美国 183 次——差了 3.7 倍,这才是「规模化阶段」要补的那一课。
规模是分母,发射是分子。
二、复用火箭的降本,还没走完最后一公里
行业测算复用 10 次以上单次成本可降 60%—80%,2026 年长征十号乙与朱雀三号遥二先后完成一子级回收。但回收只是第一步,降本要等子级复飞、检测维修和周转周期跑通之后才算数。在此之前,「可复用」还是能力标签,不是成本账。
回收是技术,复飞才是生意。
三、分层已经成型,剩下的是集中度
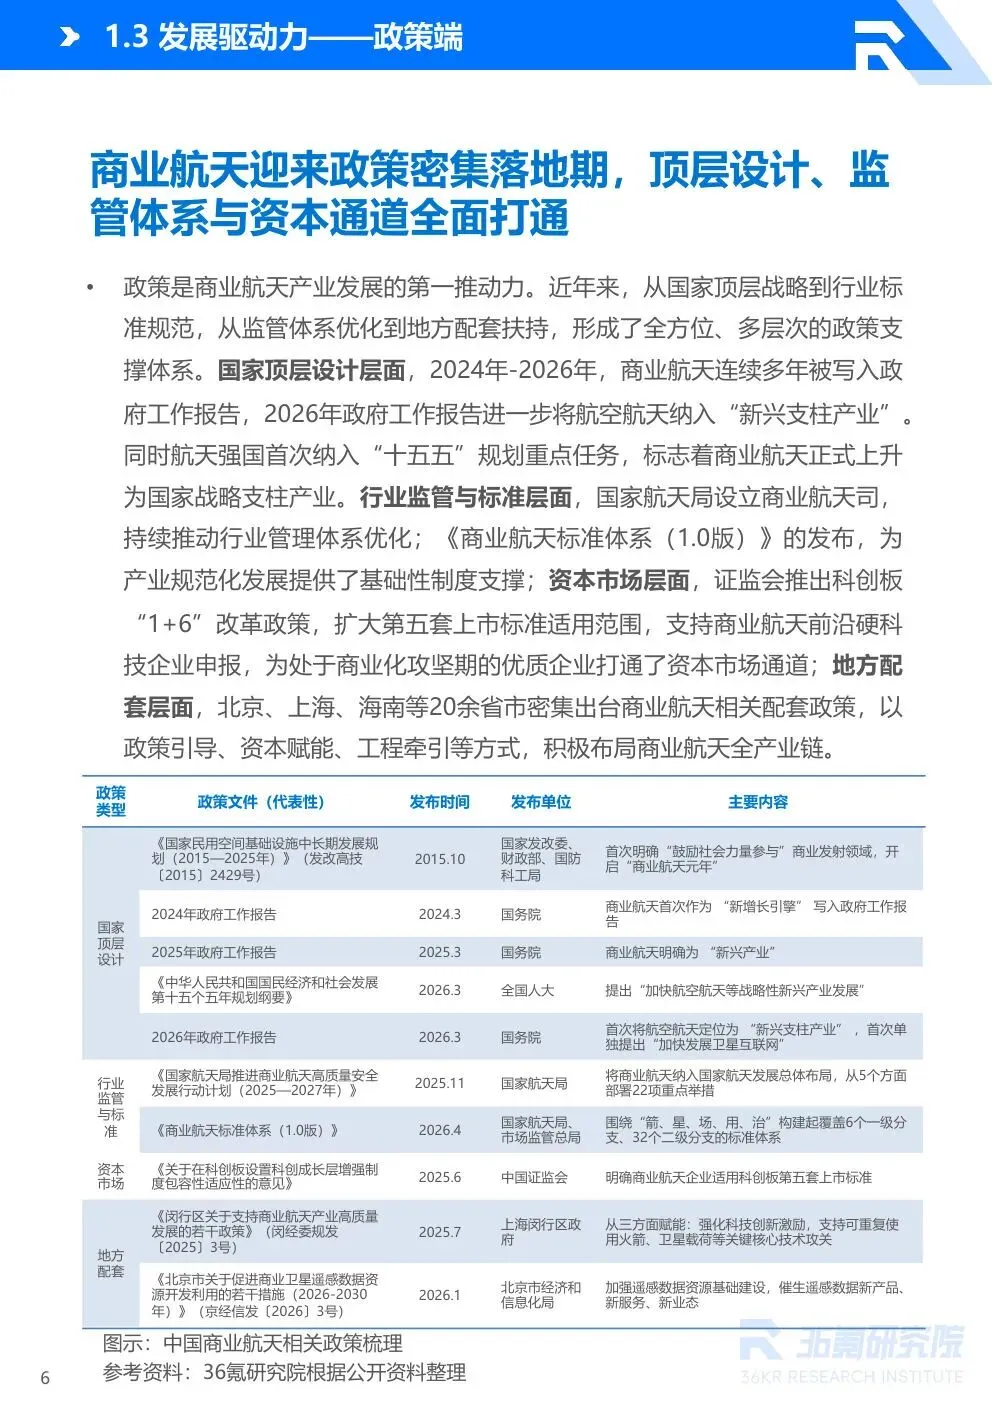
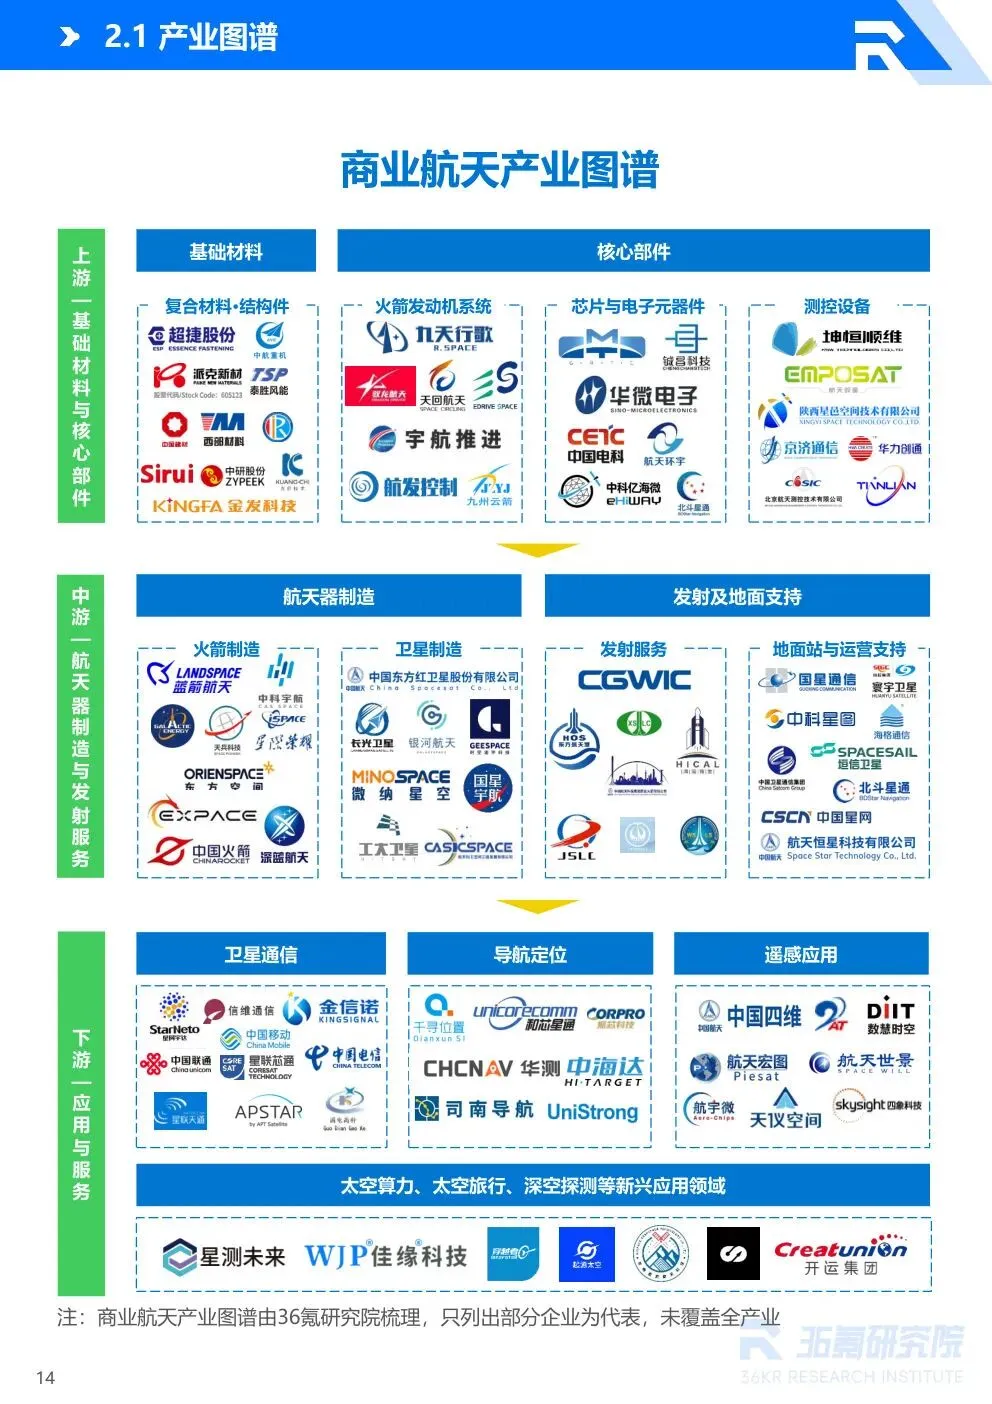
国家队占 68% 的商业发射、承担 GW 星座过半总装;民营在批量化与细分应用上补位。1,224 家在册企业里,资本和订单正向头部集中。「4+15+27」评价体系把竞争力做成可量化榜单,本质上也是加速这个过程——能上榜的拿到资源,上不去的自然出清。
从「有没有」到「排第几」。
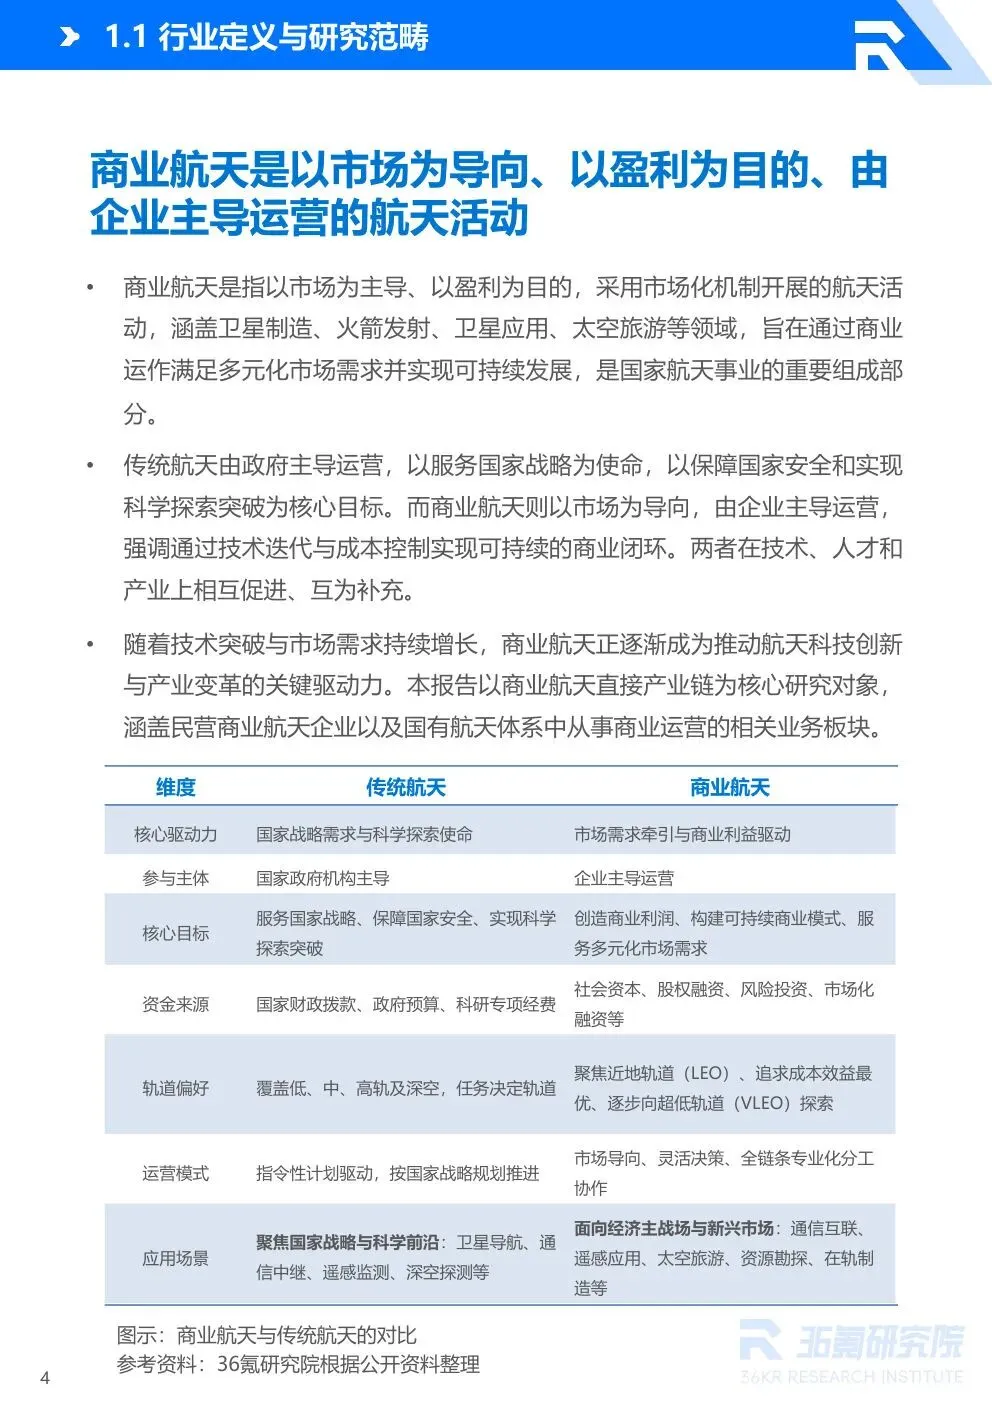
66 页完整版,含产业链图谱、中美逐项对比、四大产业带分工与 4+15+27 企业评价体系全量榜单。
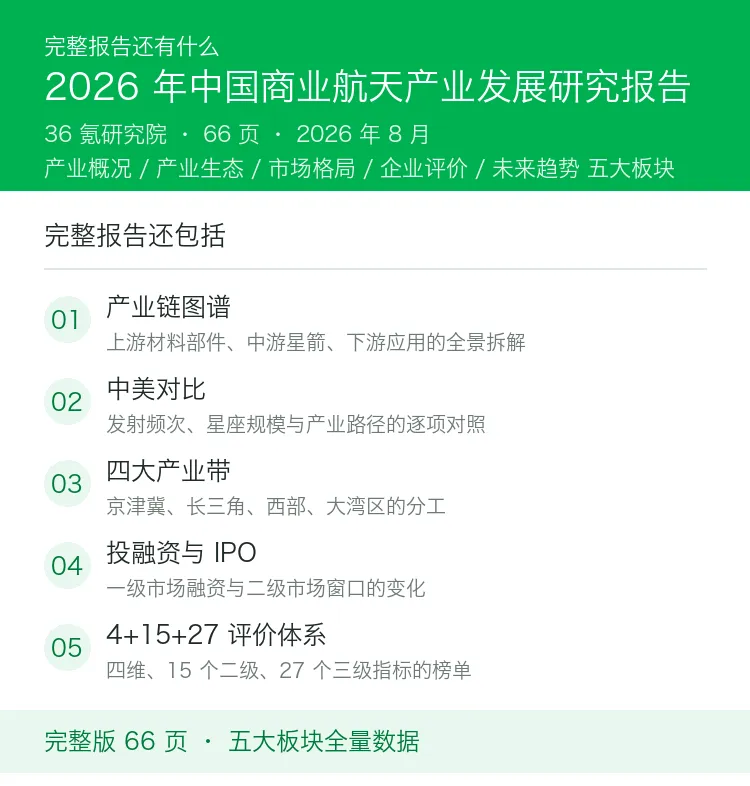
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告