研报速递
INDUSTRIAL RESEARCH | 先进制造业研究
河南先进制造业发展趋势研究报告
产业转移与中部崛起双重机遇下的格局重塑与高质量发展路径
| 报告类型 | 研究范围 |
| 数据窗口 | 发布日期 |
| 数据来源:47条公开权威来源 |
执行摘要EXECUTIVE SUMMARY
核心判断:河南先进制造业已进入“总量领先、结构滞后”的转型关键期。规模位次与增长动能处于全国前列,但创新投入强度连续四年居全国第17位,构成从制造大省迈向制造强省的决定性约束。未来五年全部目标的兑现,取决于 R&D 投入强度能否从 2.01% 实现向安徽 2.76%、湖北 2.56% 水平的收敛。
● 规模端已上高位:2025年全省规上工业增加值增长 8.4%,居经济大省首位;2026年前三季度装备制造业增长 16.8%,对全省规上工业增长贡献率达 61.4%;“7+28+N”产业链群覆盖 85.8% 的规上工业企业,新型材料、先进装备、现代食品三大集群已达万亿级。
● 三大产业各有硬资产与硬短板:装备制造握有盾构机产销连续8年世界第一、全球煤机行业首家灯塔工厂,短板是最大龙头营收仅 370亿元、链主对配套企业赋能有限;食品加工占全国 1/2 火腿肠、4/5 酸辣粉份额,短板是精深加工率不足、高端基料依赖进口;新材料拥有全国唯一以超硬材料为主题的国家级集群,短板是功能化应用占比不足 10%。
● 双重机遇重塑格局:2026年政府工作报告首次提出“实施国家产业转移发展提升工程”,新增政府引导力与投入力;河南承接定位从“能接、快接、多接”升级为“接高、接新、接链”,格局沿单极引领→多极支撑、生产基地→内需市场、梯度承接→链式跃升三条轴线重构。
● 竞争位次相对承压:2026年一季度河南 GDP 增长 5.2%,跑赢全国均线但低于安徽 5.8%、湖北 5.4%;A股上市公司 113家、总市值约 2.2万亿元,均落后于安徽与湖北。
● 创新短板呈系统性:基础研究经费占比 3.28% 居中部末位,全国重点实验室 16家约占全国 3%,无 985高校与中科院机构、无 A类学科,技术合同成交额 2550.9亿元仅为湖北 6121亿元的 41.7%。
● 目标校准提示三处落差:战新产业比重需从 24% 提升至 30%以上;装备制造“十五五”年均增长 8% 的目标低于当期 13.6%—16.8% 的实际增速;3000亿元技术合同成交额目标仍属追赶型设定。
01Key Indicators
核心数据看板
| 8.4% | 61.4% |
| 22382个 | 3个 |
| 2.01% | 3.28% |
| 90%+ | 9000亿元+ |
02Market Size
市场规模与产业底盘
2.1 增长动能:装备制造单独贡献超六成工业增长
图表 01
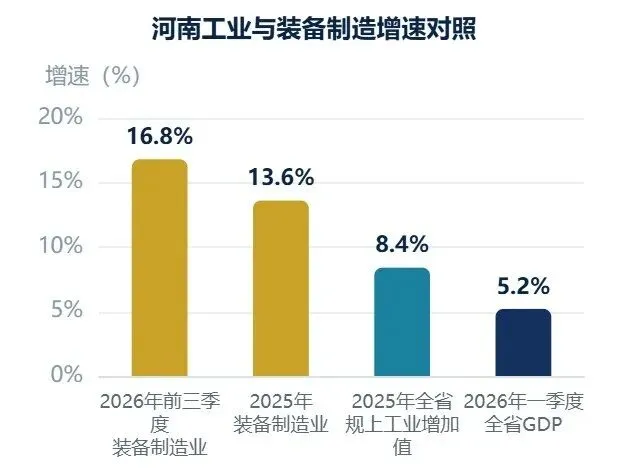
装备制造业对全省规上工业增长贡献率 61.4%,拉动 4.6 个百分点
分析判断
结论先行
河南工业每 10 个百分点的增长中,超过 6 个百分点由装备制造业单独提供——2026年前三季度装备制造业增加值增长 16.8%,拉动全省规上工业增加值增长 4.6 个百分点,贡献率达 61.4%。产业增长的结构性依赖已经形成。
回溯 2025 年全年,装备制造业增加值增长 13.6%,高于全国平均水平 4.4 个百分点。连续两个统计周期保持两位数增长且跑赢全国,说明扩张并非短期投资脉冲,而具备一定持续性。
但需清醒看到:当前增长较多依赖投资拉动,若干细分领域存在同质化竞争。“十五五”时期装备工业增加值年均增长 8%以上 的目标,明显低于当期实际增速,这一“留有余地”的目标结构,反映决策层对投资拉动可持续性的审慎判断。
宏观层面,2026年一季度全省 GDP 达 15914.52 亿元、增长 5.2%,跑赢全国均线。“十五五”制造业目标为比重稳定在 28%—30% 左右、战略性新兴产业比重达 30%,传递出不再追求比重持续攀升、转向比重稳定前提下内部结构升级的明确取向。
2.2 份额底盘:多个品类占据全国乃至全球主导地位
图表 02
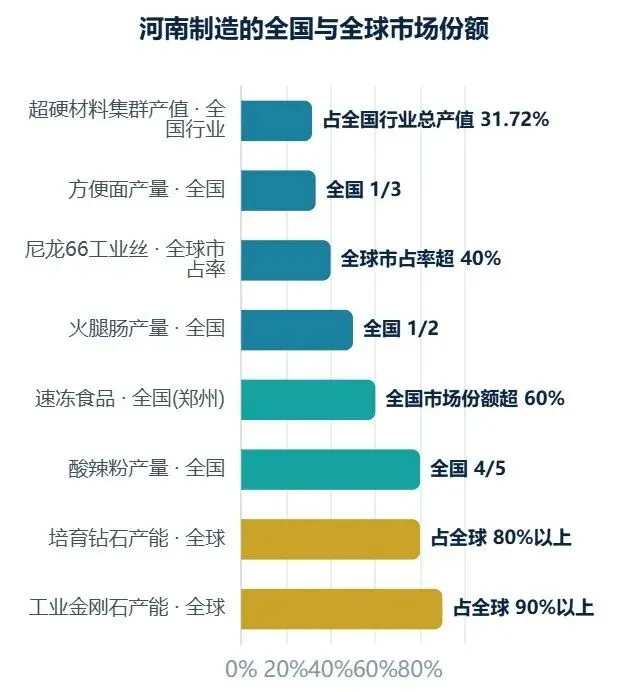
条形按占比边界值绘制,右侧标注为原始表述
表1 河南制造业规模指标与创新指标对照(2024—2026年)
表2 三大优势产业规模与全球份额指标
03Sector Landscape
三大优势产业格局变化
3.1 装备制造:“六机两器”八个单项冠军式产业地标
表3 “六机两器”重点领域竞争力对照
共同特征:以单项冠军式市场地位参与全球分工,而非依赖全产业链规模
结构性短板——有地标、缺链主;有冠军、缺生态。2024年河南装备制造业规模最大的中创智领营收 370亿元,与潍柴动力、徐工机械等国内龙头存在明显差距,不足以形成链主级的标准输出能力。更值得关注的是大中小企业协同机制尚不健全,链主企业对配套中小企业的技术标准开放、工艺赋能力度有限,使“六机两器”的单项冠军优势难以通过本地配套网络转化为集群优势。
3.2 食品加工:出口价值链位置上移,精深加工仍是短板
图表 03
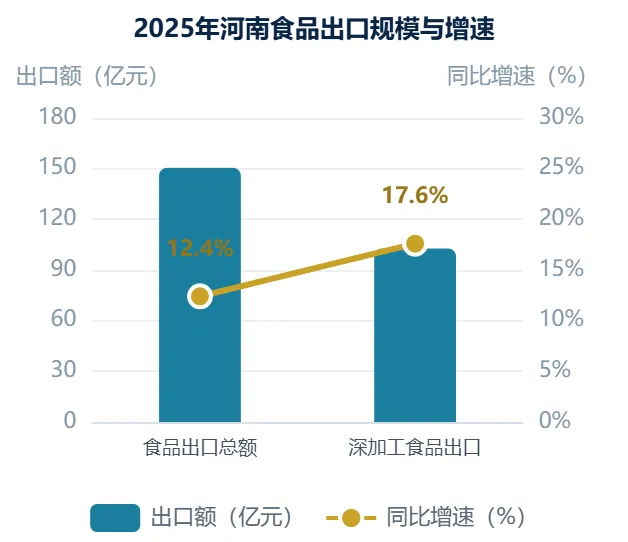
深加工食品占出口总额 68.2%,增速高出整体 5.2 个百分点
分析判断
从“国人厨房”到“世界餐桌”
2025年食品出口 150.5亿元、增长 12.4%,出口种类增至 383个,产品已出口至 160多个国家和地区。其中深加工食品出口 102.7亿元、增长 17.6%,占食品出口总额的 68.2%,增速高出整体 5.2 个百分点——出口价值链位置正在从原料型输出向制成品输出上移。
政策端,2025年9月印发的《河南省食品产业提质升级行动计划》设定量化目标:到 2027年规上食品工业企业达 3000家、农产品加工转化率达 82%,打造全球食品产业基地;抓手为冷链食品、休闲食品、特色功能食品、预制菜、数字赋能、品牌设计“六大升级行动”,并向植物基食品、微生物蛋白在内的未来食品与特医食品、药食同源产品在内的健康功能食品延伸。
空间组织已分化出四种地方模式:信阳模式(三产带二产促一产)、原阳模式(链动模式,入选“全国十大预制菜产业基地”第四位、中西部唯一,企业 100余家、营收突破 100亿元)、通许模式(单品冠军模式,酸辣粉产值近百亿元)、郑州模式(贸易驱动模式)。
痛点同样清晰:总体“大而不强”,中小食品企业规模不足、同质化严重、产业链条短;精深加工率不足,高端基料依赖进口。生物制造赛道虽有大恒源 D-阿洛酮糖获生产许可、指标世界领先的突破,仍面临中试转化薄弱、能源成本偏高瓶颈,形成“前有标兵、后有追兵”的双向挤压。
3.3 新材料:全国唯一国家级集群与功能化跃迁窗口
图表 04
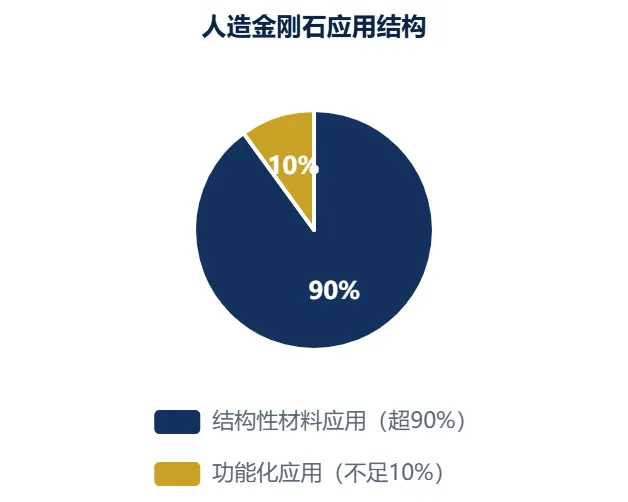
按边界值绘制:结构性材料超90%、功能化不足10%
金刚石功能材料进展节点(2026年)
2026年被业界称为“金刚石散热战略元年”
超硬材料集群的稀缺性在于:郑南商许集群 2023年产值 317亿元、占全国超硬材料行业总产值 31.72%;工业金刚石产能占全球 90%以上、培育钻石占全球 80%以上;2024年12月入选国家先进制造业集群,系全国唯一以超硬材料为主题的国家级集群,在国家层面政策资源配置中不存在同类竞争者。
尼龙新材料方面,平顶山“中国尼龙城”入驻企业超 200个、产能突破 400万吨、产值超千亿元,尼龙66工业丝全球市占率超 40%;2026年关键原材料己二腈项目投产实现国产化,打通了长期进口依赖的断点。碳基新材料仍处早期:2026年加快建设“中原碳谷”,中原石墨烯实验室 2024年11月揭牌、布局“1+5+N”科研攻关模式,计划 3—5年内孵化 15—20家科技企业。
深层矛盾是“低端锁定”与“高端缺位”并存。传统煤化工路径依赖削弱了对前沿方向的投入动力;原始创新与产业转化之间存在断层——科研人员评价导向偏重论文,企业需求偏重工艺改进,两者缺乏有效对接载体。这不是投入总量问题,而是激励结构错位问题。
04Competitive Landscape
竞争格局:双重机遇下的重塑
4.1 中部竞合分化:增速目标集体下调,竞争维度转向质量效益
图表 05
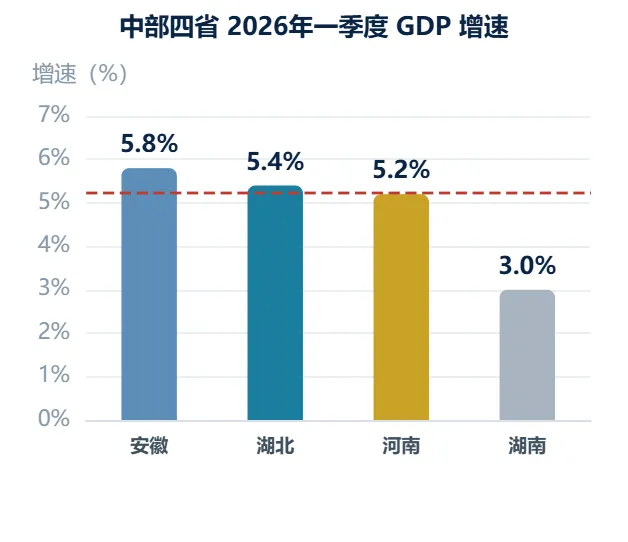
单位:% | 河南跑赢全国均线,低于安徽与湖北
图表 06
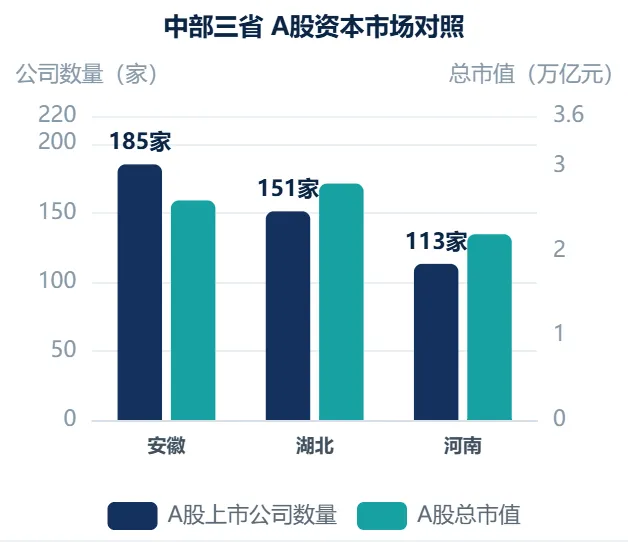
柱:上市公司数量(家,左轴) 右轴:总市值(万亿元)
中部四省产业赛道与竞争位次对照
中部六省“十五五”规划 GDP 增速目标普遍下调至 5%—5.5%,标志竞争从规模增速转向质量效益
资本市场维度的落差值得警惕:上市公司数量与市值的差距,直接限制了河南制造业企业通过股权融资支撑长周期研发的能力,与 R&D 投入强度落后形成互相强化的循环。2025年河南 A股公司研发投入合计 269.16亿元,安徽为 567.21亿元——安徽规模是河南的 2.1倍,而两省上市公司数量比约 1.6倍,说明河南上市公司单体研发强度也低于安徽。
4.2 多维能力对比:河南在四个维度上均处三省末位
图表 07
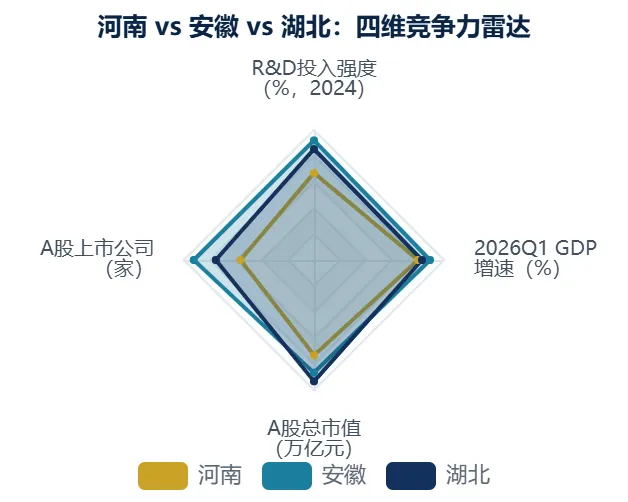
分析判断
产业转移逻辑的三个转变
政策内涵之变:2026年政府工作报告首次提出“实施国家产业转移发展提升工程”。与过去单纯依靠市场推力拉力不同,新增政府引导力+投入力,在中西部进行“补链、延链、强链”。产业转移由此不再只是要素成本驱动的市场自发过程,而是带有明确产业链目标的政策组织行为,中西部承接环节质量具备向上突破的可能。
承接定位之变:河南从“十四五”的“能接、快接、多接”转向“十五五”的“接高、接新、接链”,配套目标为引进省外资金年均增长 6%、培育 5个万亿级与 10个千亿级先进制造业集群、战略性新兴产业占比提高到 35%以上(承接产业转移专项口径,与制造业整体结构口径的 30% 不可直接互换比较)。
格局重构之三轴:① 从单极引领向多极支撑——洛阳工业基础雄厚,南阳地处豫鄂陕交界腹地广阔,信阳驻马店面向武汉都市圈,安阳濮阳融入晋冀鲁豫合作区,商丘周口融入苏鲁豫皖合作区;② 从生产基地向内需市场——近亿人口形成庞大消费市场,选址逻辑从看劳动力成本转向看消费市场纵深,比亚迪、富士康、华为先后加码投资河南;③ 从梯度承接到链式跃升——不再被动等企业上门,而是主动造环境、搭平台、建产业链。
4.3 政策与产能演进时间轴(2023—2027年)
| 2023.06 | ● 超硬材料集群产值 郑南商许超硬材料集群2023年产值317亿元,占全国超硬材料行业总产值31.72% |
| 2024.11 | ● 石墨烯实验室揭牌 中原石墨烯实验室2024年11月揭牌,布局“1+5+N”科研攻关模式,计划3—5年孵化15—20家科技企业 |
| 2024.12 | ● 入选国家级集群 2024年12月入选国家先进制造业集群,系全国唯一以超硬材料为主题的国家级集群 |
| 2025.09 | ● 食品提质升级计划 2025年9月印发《河南省食品产业提质升级行动计划》,实施“六大升级行动” |
| 2025.12 | ● 食品出口150.5亿 2025年食品出口150.5亿元、增长12.4%;全省外贸进出口额突破9000亿元,“新三样”出口增长120% |
| 2026.02 | ● 8英寸热沉片投产 2026年2月国内首条8英寸金刚石热沉片生产线在许昌长葛投产,实现国内大尺寸半导体金刚石零的突破 |
| 2026.03 | ● 产业转移提升工程 2026年政府工作报告首次提出“实施国家产业转移发展提升工程”,新增政府引导力+投入力 |
| 2026.06 | ● 金刚石散热元年 2026年上半年超硬材料领域7家上市公司及新三板企业中6家营收净利双增,力量钻石净利润增长247.61% |
| 2026.09 | ● 装备制造增16.8% 2026年前三季度装备制造业增加值增长16.8%,对全省规上工业增长贡献率达61.4% |
| 2027.12 | ● 食品企业达3000家 《行动计划》目标:到2027年规上食品工业企业达3000家,农产品加工转化率达82% |
05Innovation Gap
增长驱动与短板诊断
5.1 研发投入强度:与经济大省地位明确错配
图表 08
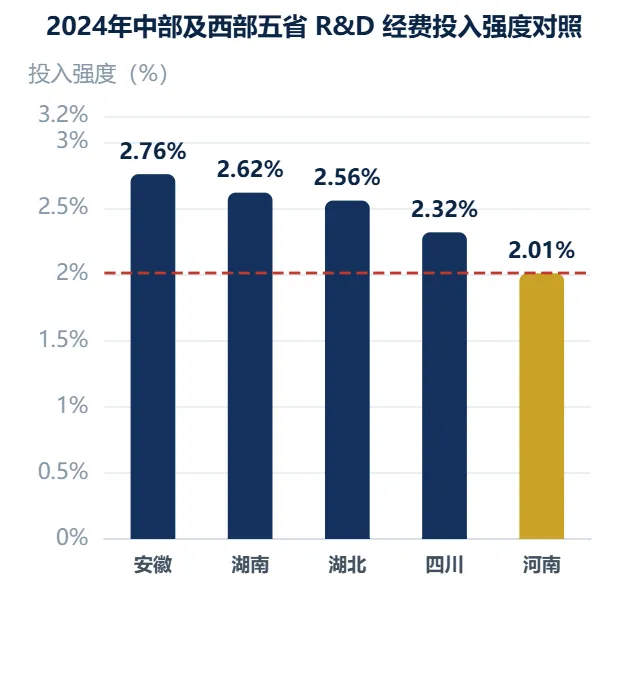
单位:% | 河南投入 1275.10亿元,连续四年居全国第17位
河南与安徽之间 0.75个百分点 的差距,在中部五省中幅度最大。更具冲击力的量级参照是:全省 R&D 经费投入规模不及华为一家企业(2021年华为研发投入 1427亿元),也低于 GDP 排名靠后的四川、湖北。一个近亿人口、GDP 总量位居全国前列的经济大省,其全省研发投入低于单一头部企业,揭示的是创新投入的绝对量级问题。
投入结构问题同样突出:基础研究经费占研发投入比重仅 3.28%,居中部六省末位,意味着投入更多流向应用与试验发展环节,对原创性技术来源支撑不足,与新材料产业“原始创新与产业转化存在断层”的判断形成呼应。
5.2 创新平台与企业主体:四个层面的同时缺失
图表 09
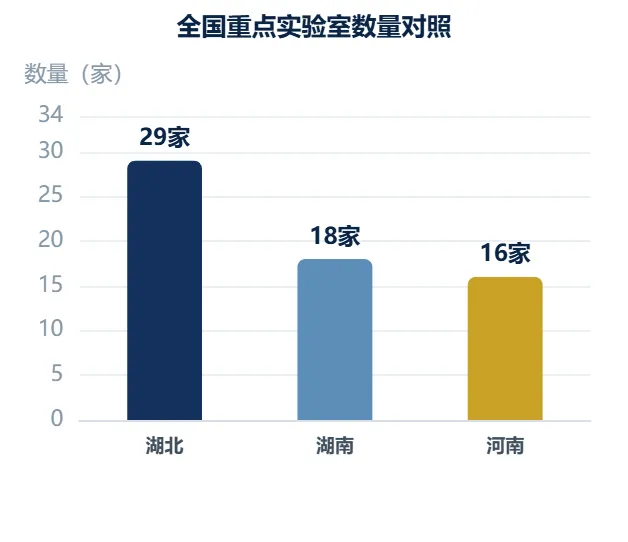
单位:家 | 河南 16家约占全国 3%
图表 10
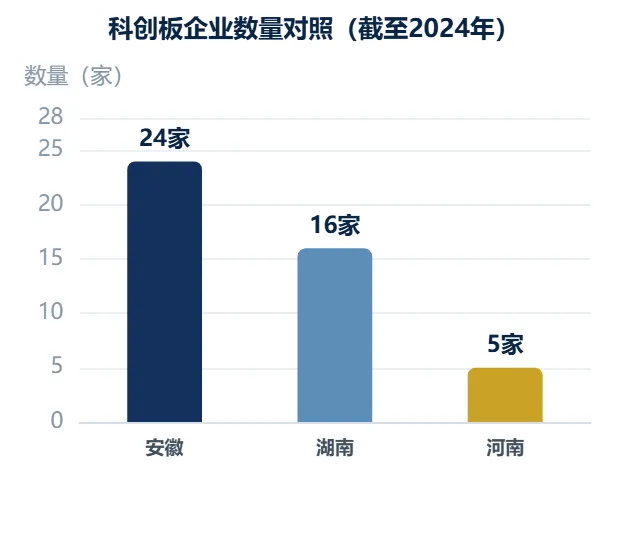
单位:家 | 湖南另有 17家口径记录,存在来源分歧
四项指标的同时缺失具有叠加效应:河南没有一所 985高校和中科院机构;全国重点实验室 16家,不及湖北 29家、湖南 18家;在教育部第五轮学科评估中无 A类学科;截至 2024年科创板企业仅 5家,远落后于安徽 24家、湖南 16家。缺少 985高校与 A类学科,制约基础研究人才供给与全国重点实验室申报基础;重点实验室数量不足,削弱承接国家重大科技任务的能力;科创板企业偏少,则限制创新投入的资本化退出通道。
5.3 成果转化效率与区域创新分化
图表 11
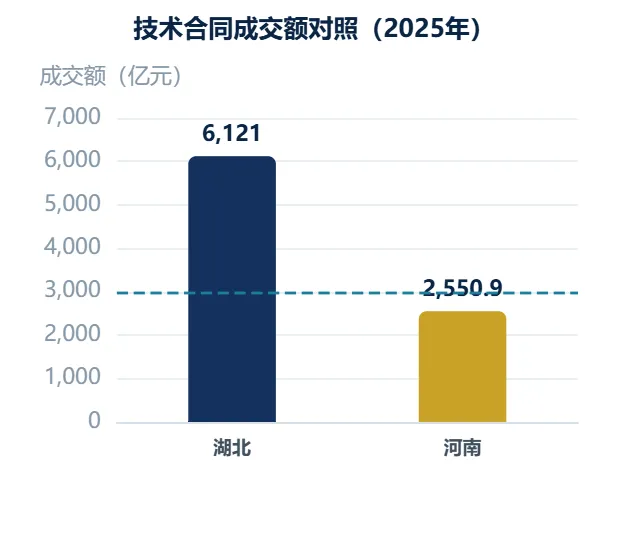
单位:亿元 | 河南规模相当于湖北的 41.7%
图表 12
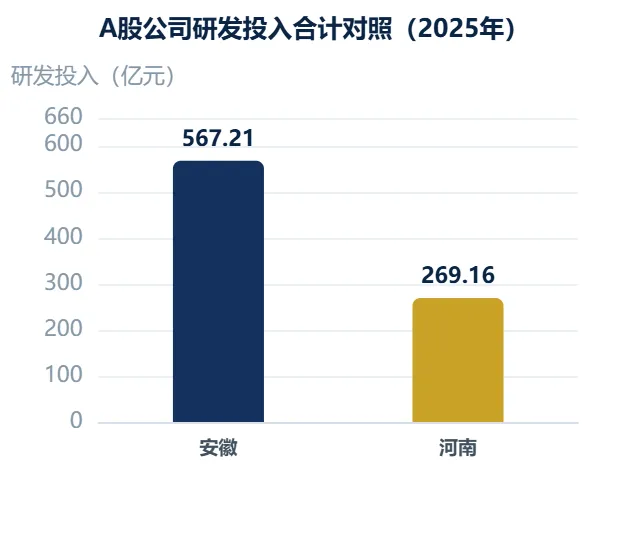
单位:亿元 | 安徽为河南的 2.1倍
图表 13
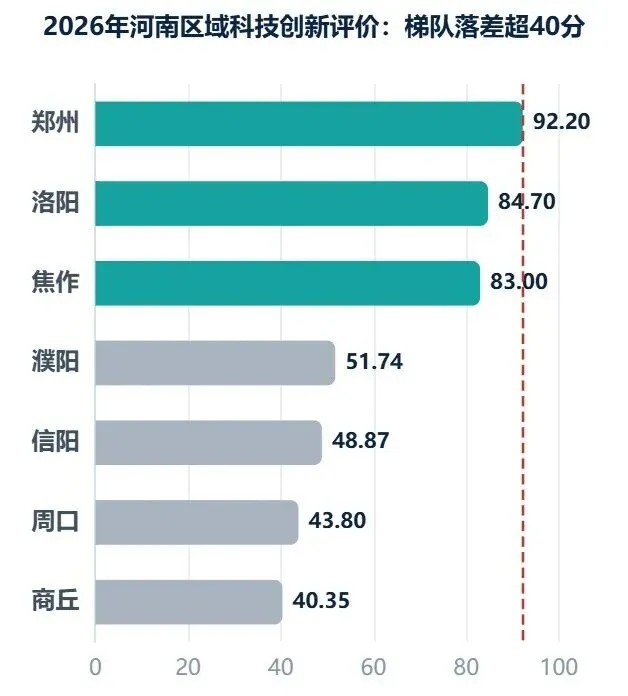
单位:分 | 青色=第一梯队,灰色=第三梯队;郑洛新自创区 R&D 占全省 53.7%,郑州占 32.5%
发明专利存量的变化更能说明转化效率:2010年河南有效发明专利全国占比 1.75%,2024年升至 1.95%,14年时间仅提升 0.2个百分点——持续加码的研发投入未能高效转化为硬核技术储备。产业端同样偏弱:高技术制造业研发经费投入强度 1.6%,仅相当于全国平均水平(2.91%)的 55%左右,说明高技术产业的研发活动密度偏低,产业升级的技术内生动力不足。
省内创新资源分布高度不均衡:第一梯队郑州 92.20分与第三梯队商丘 40.35分之间落差达 51.86分;单一城市郑州占据全省近三分之一研发投入,呈典型单极结构,这与“从单极引领向多极支撑跨越”的格局重构方向之间存在明确落差。
06Case Study
标杆案例:两种升级样本
样本一 · 链式跃升
郑州航空港比亚迪生态圈:从招商落地到本地配套率提升
| 1700亿元+ | 4段式 | 持续提升 |
该案例的价值不在于产值规模本身,而在于生态圈的四段式构成——“整车牵引、零部件支撑、物流协同、研发跟进”。传统承接模式下,地方政府引入整车企业后往往止步于“整车牵引”,零部件依赖外埠供应,本地获得的仍是组装环节的就业与税收。郑州航空港把零部件支撑、物流协同、研发跟进三个环节同步纳入本地组织范围,本地配套率持续提升直接反映产业链在地理空间上的加深。
“研发跟进”环节的加入是链式跃升的实质标志——若仅有整车与零部件而无研发本地化,承接的仍是制造环节。这也是比亚迪、富士康、华为先后加码投资河南的现实基础:它们看中的是产业底盘和市场纵深,而非单纯要素成本。新能源汽车与超硬材料、算力服务器共同构成河南在中部竞争中的差异化赛道组合;相较安徽的新能源汽车+光伏、湖北的光电子信息,河南组合更强调多点分布而非单极集中,抗风险能力具备优势,但对省内协同配套能力要求更高。
样本二 · 效率与资本双轮
中创智领灯塔工厂 + 超硬材料上市公司集群
| +200% | 全球首家 | 6 / 7 | +247.61% | 10.28亿元 |
效率路径:郑煤机(中创智领)智慧园区获批全球煤机行业首家“灯塔工厂”,生产效率提升 200%,构建“采支运”一体化智能系统。“全球首家”的行业唯一性与 200% 的效率提升幅度说明,传统重工业通过智能化改造仍能获得数量级效率改善——智能化改造的回报不局限于新兴产业,煤机这类成熟产业同样存在明确的效率跃迁空间。
需客观指出的落差:中创智领 2024年营收 370亿元,为河南装备制造业规模最大企业,与潍柴动力、徐工机械等国内龙头差距明显。效率领先与规模落后并存,反映河南龙头企业能力结构偏向制造端精益化,尚未形成标准输出与产业链主导能力。
资本路径:2026年上半年超硬材料领域 7家上市公司及新三板企业中 6家实现营收净利双增。资本行为的信号意义更强——力量钻石拟将 10.28亿元募投变更用于金刚石功能材料项目,募集资金用途转向功能材料,是产业内部对金刚石散热赛道价值判断的集体确认;叠加 2026年2月国内首条 8英寸金刚石热沉片生产线投产,产能落地与资本投向形成同向共振。灯塔工厂解决“大”的问题,超硬材料集群解决“强”的问题,两轮同时转动才能支撑从制造大省向制造强省跨越。
07Strategic Recommendations
高质量发展路径建议
7.1 目标校准:现状与“十五五”目标的三处落差
图表 14
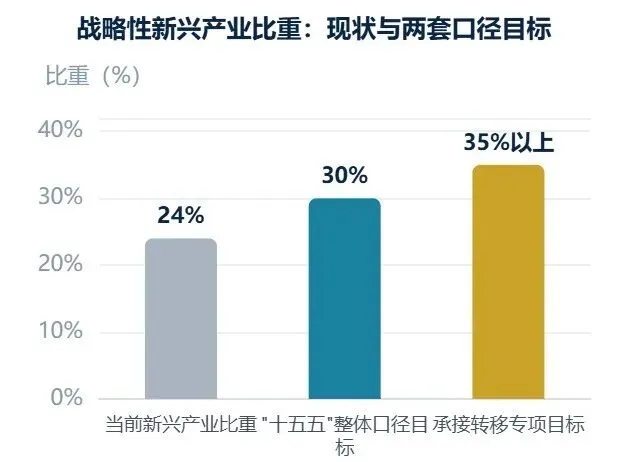
单位:% | 30%为制造业整体结构口径,35%为承接产业转移专项口径
图表 15
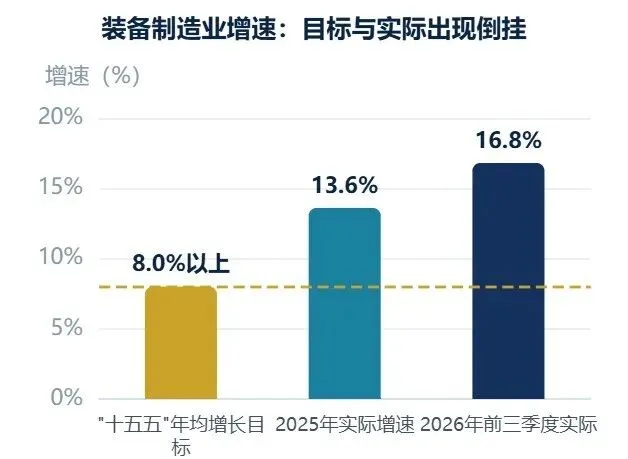
单位:% | 金色为“十五五”年均增长目标,倒挂 5.6—8.8 个百分点
落差点一:当前新兴产业比重 24%,“十五五”目标为战略性新兴产业比重达 30%、承接产业转移专项口径目标为 35%以上。在传统产业占比仍达 46% 的结构下,这一提升幅度需要新兴产业在五年内实现远超传统产业的增速,可行性直接取决于 R&D 投入年均增长 10%以上能否兑现。
落差点二:“十五五”装备工业增加值年均增长 8%以上的目标,低于 2025年实际 13.6%、2026年前三季度实际 16.8%,倒挂 5.6—8.8 个百分点。两种解释:一是对投资拉动可持续性的审慎判断;二是为结构升级留出空间,即在增速回落过程中完成从规模扩张向服务型制造转型。无论何种解释,都提示装备制造高增长阶段可能进入收敛期,万亿级集群目标实现更依赖附加值提升而非增速维持。
落差点三:技术合同成交额目标 3000亿元,2025年实际 2550.9亿元,需增长约 17.6%;而同期湖北已达 6121亿元——即便目标达成,河南规模仍不足湖北一半。成果转化效率差距非单靠成交额目标可弥合,需要 985高校与中科院机构缺失、全国重点实验室仅 16家、A类学科空白三项平台短板的系统性改善。
7.2 六维策略组合
STRATEGY 01
强化创新驱动,补齐科创体系短板
按营收分层培育企业研发主体:1亿元以上企业建研发机构、5亿元以上有标志性研发成果、10亿元以上组建创新联合体。支持嵩山实验室、神农实验室进入国家战略科技体系,围绕超硬材料、半导体、生物医药对接国家实验室体系。
推行“链长+链主”制,推广中原石墨烯实验室“一体两翼、一对一孵化”机制;改革科研人员评价机制,将成果转化效益纳入职称评审与绩效考核。迭代升级“1+20”人才政策,选派省级博士服务团、科技副总。
R&D 投入年均增长 10%以上 · 100项省级重大科技专项 · 突破 200项基础技术与 100项前沿技术 · 技术合同成交额 3000亿元
STRATEGY 02
深化集群融合,提升产业链群竞争力
新一轮重点产业链培育行动瞄准人工智能、新材料、新能源、电子信息、先进装备、食品健康、时尚消费七个领域,推动传统产业向更高质效攀升、新兴产业向更强实力迈进、未来产业向更新赛道布局;制定“一群一策”方案精准招商。
以“头雁”领航、“雄雁”展翅、“雏雁”丰翼三项行动组织大中小企业融通,构建创新协同、产能共享、供应链互通生态——直接回应链主对配套企业标准开放与工艺赋能有限的短板。产业基础再造工程针对“四基”薄弱环节建立风险识别预警机制。
到2026年新增约 50家专精特新“小巨人”企业 · 培育 5个万亿级与 10个千亿级集群
STRATEGY 03
推动数智绿色转型,赋能产业升级
编制数字化转型“一图四清单”推动全流程数智化改造;启动“AI+河南制造”专项行动,聚焦装备制造、食品工业、新材料三大优势产业建设“黑灯工厂”“智慧矿山”;打造工业大模型矩阵,围绕新材料、智联网、汽车制造定制垂类大模型或工业智能体。
绿色转型量化推进:节能降碳改造与用能设备更新项目、绿色工厂与绿色工业园区培育、航空港国家级零碳园区建设。可再生能源装机扩张同时是降低生物制造能源成本的现实路径。
新建 200个智能车间与智能工厂 · 10个省级数据产业园 · “十五五”新建智能工厂与绿色工厂各 1000家以上 · 数字经济规模 2.5万亿元 · 可再生能源装机突破 1亿千瓦
STRATEGY 04
优化空间布局,强化区域协同
核心引领:支持郑州国家中心城市建设,聚焦高端制造与创新研发核心功能,提升航空港经济综合实验区能级;在郑州已占全省 R&D 经费 32.5% 的基础上,重点解决辐射带动周边城市不足的问题。
副中心支撑:洛阳重点做强先进装备、新材料集群;南阳培育绿色食品、装备制造、新材料 3个千亿级支柱产业。县域差异化:依托产业链群发展休闲食品、纺织服装、现代家居特色链条,形成“一县一业”“一镇一品”格局;高标准打造承接平台,规避低端同质化竞争。
郑州 2030年 GDP 力争突破 2万亿元 · 南阳打造“3+3+N”先进制造业集群
STRATEGY 05
分业施策,三大产业精准发力
装备制造补链主与配套率:依托中铁装备、宇通、一拖开放应用场景,带动省内专精特新配套企业攻关核心零部件、提升本地配套率;推动向服务型制造转型,拓展设备运维与数字化解决方案;支持新型电力装备进入国家先进制造业集群。
食品加工抢未来食品与标准出海:抢抓健康新生活、银发新消费、预制菜工业化在内的六大万亿级机遇;设立省级生物制造专业园区,构建“基础研究—中试孵化—规模制造—应用市场”闭环生态;以“标准先行”推动品牌出海。新材料建耐心资本:设立碳基新材料专项风险补偿基金,对石墨烯、碳纤维给予 5—10年长期支持。
2027年规上食品工业企业达 3000家 · 农产品加工转化率 82% · 支持现代食品产业进入国家先进制造业集群
STRATEGY 06
扩大开放合作,融入双循环
深化拓展郑州—卢森堡“空中丝绸之路”双枢纽模式,提升中欧班列郑州集结中心能级,推动中欧(亚)班列拓线扩量,巩固亚欧陆空物流网络节点地位——这是承接外向型产业转移的基础设施前提。
对接国际高标准经贸规则,提高利用外资质量,有序推动豫企“出海”。2025年版《鼓励外商投资产业目录》河南省部分条目增至 46条、新增 11条集中在先进制造业领域,与“接高、接新、接链”定位方向一致。深入实施自贸试验区提升战略,拓展综保区“保税+”功能,壮大货物贸易、服务贸易、数字贸易。
2025年外贸进出口额突破 9000亿元 · “新三样”出口增长 120% · 引进省外资金年均增长 6%
表7 三大优势产业短板、政策抓手与量化目标对照
08Risk Assessment
风险提示
创新投入不足风险影响最大
三项指标同时偏弱,意味着即便“十五五”实现年均增长 10%以上的投入扩张,投入结构调整仍需更长时间,短期内难以支撑“接高、接新、接链”的承接定位。
R&D 强度 2.01%、全国第17位 · 基础研究占比 3.28%、中部末位 · 高技术制造业研发强度 1.6%,为全国平均 2.91% 的 55%左右
路径依赖风险长期性
三类产业共同特征是当前现金流业务对前沿投入形成挤出,且该挤出由企业理性决策驱动,仅靠政策引导难以在短期内扭转。
金刚石结构性材料应用占比超 90% · 食品高端基料依赖进口 · 传统煤化工路径依赖削弱前沿投入动力
龙头带动不足风险结构性
龙头规模偏小直接限制标准输出能力,使“六机两器”的单项冠军优势难以转化为集群级产业链主导权。
最大龙头中创智领 2024年营收 370亿元 · 链主对配套企业技术标准开放、工艺赋能力度有限
同质化竞争风险中期性
叠加东部沿海在高附加值生物制造领域领跑、中西部省份凭综合成本优势抢先承接高端转移的双向挤压,河南份额优势在成本上升周期中存在被侵蚀可能。
装备制造依赖投资拉动、细分领域同质化 · 中小食品企业规模不足、同质化严重、产业链条短
要素成本与工程化能力风险赛道性
中试环节缺失使实验室成果难以跨越规模化门槛,能源成本偏高削弱相对东部沿海的成本竞争力,两者叠加限制生物制造产业化速度。
生物制造面临中试转化薄弱、能源成本偏高瓶颈(D-阿洛酮糖已获生产许可但集群化受阻)
区域创新分化风险空间性
创新资源高度单极化,使多极支撑格局的形成缺乏创新要素空间基础,县域承接高端产业转移能力受限。
郑州占全省 R&D 比重 32.5%、郑洛新自创区占 53.7% · 第一梯队 92.20分对第三梯队 40.35分,落差 51.86分
表8 六类结构性风险与量化证据
结论性判断:河南制造业“十五五”目标体系整体偏稳健,反映了对投资拉动可持续性与创新基础薄弱的清醒认识。目标能否兑现,决定性变量是 R&D 投入强度能否从 2.01% 实现向安徽 2.76%、湖北 2.56% 水平的收敛,以及基础研究占比能否从 3.28% 的末位状态实质性提升。在这两项约束未解除前,河南承接产业转移的现实上限仍是制造环节而非研发环节,从制造大省向制造强省的跨越需要以创新投入的阶跃为前提。
数据说明 本报告全部数据取自《河南先进制造业发展趋势研究报告》调研成果,源自 47 条公开权威来源(政府统计公报、行业主管机构、上市公司公告与主流财经媒体),可点击溯源链接见同名 Markdown 报告。口径提示 图表中“占比边界值绘制”指原始表述为“超 X%”或“不足 X%”的指标,按边界值绘图并在图注中标明;战略性新兴产业比重 30% 与 35%以上分属制造业整体结构口径与承接产业转移专项口径,不可直接比较;湖南科创板企业数量存在 16家与 17家两个来源口径,已在正文标注分歧。免责声明 本报告仅供研究参考,不构成任何投资建议或政策承诺。数据窗口 2023—2026年,部分指标为年内阶段性数据。
品牌|中寰创世
智造商业价值 · 中寰创世专项定制出品
CGC中寰创世2005年始创于郑州,集品牌全案策划、战略咨询陪跑、产业创新运营、企业营销总包、智力创投、乡村振兴与文旅融合策划、企业高端社群运营于一体。专注服务中原地区,已成为河南本土领先的品牌咨询、营销策划公司之一。
更多详情请点击:www.zhcssy.com