研报速递
【行业调查】
【摘要】服装是超高频RFID在中国商业化最成熟的应用赛道。2026年8月,新版国家标准GB/T 37026—2026发布并将于2027年3月1日实施,服装单品级RFID从头部品牌的自选动作,转为供应链准入的合规基础。本报告梳理市场规模、产业链、应用场景、落地痛点与政策标准,并对2027—2030年的发展前景作出研判。 |
— · —
01 | 调查概述 |
1.1 调查背景
服装行业是典型的多款式、小批量、多尺码、快周转行业。一家中型服装企业常年经营的SKU可达数千个,颜色、尺码、产地组合后形成的单品数量成倍放大。传统条码只能逐件对准扫描,门店盘点动辄数小时甚至闭店作业,账实不符成为常态,缺货与滞销在同一家门店里同时发生。
RFID以非接触、批量读取、可重复读写的特性,把服装的最小管理单元从款号下沉到每一件单品,使源头赋码、仓储收货、门店盘点、自助收银、防损防盗与全渠道履约串成一条数据链。这也是服装成为RFID落地最深、复购最稳行业的原因。
1.2 调查目的与方法
本报告围绕四个问题展开:市场规模究竟有多大、产业链价值如何分布、标杆企业的真实成效如何、还有哪些结构性障碍没有解决。研究方法以公开资料为主,包括国家标准发布信息、行业协会与产业研究机构报告、企业公开披露与主流行业媒体报道,并结合典型项目的落地口径进行交叉比对。
1.3 数据口径说明
服装RFID存在三类互不替代的统计口径:一是RFID全产业口径,包含芯片、标签、读写器与系统集成;二是零售RFID细分口径;三是服装RFID解决方案口径,仅统计系统集成与服务收入,不含标签耗材。三者数值差异极大,混用会得出完全错误的结论。本报告在引用数据时标注口径,涉及第三方预测的数值均注明为机构测算。
02 | 市场总体规模与增长态势 |
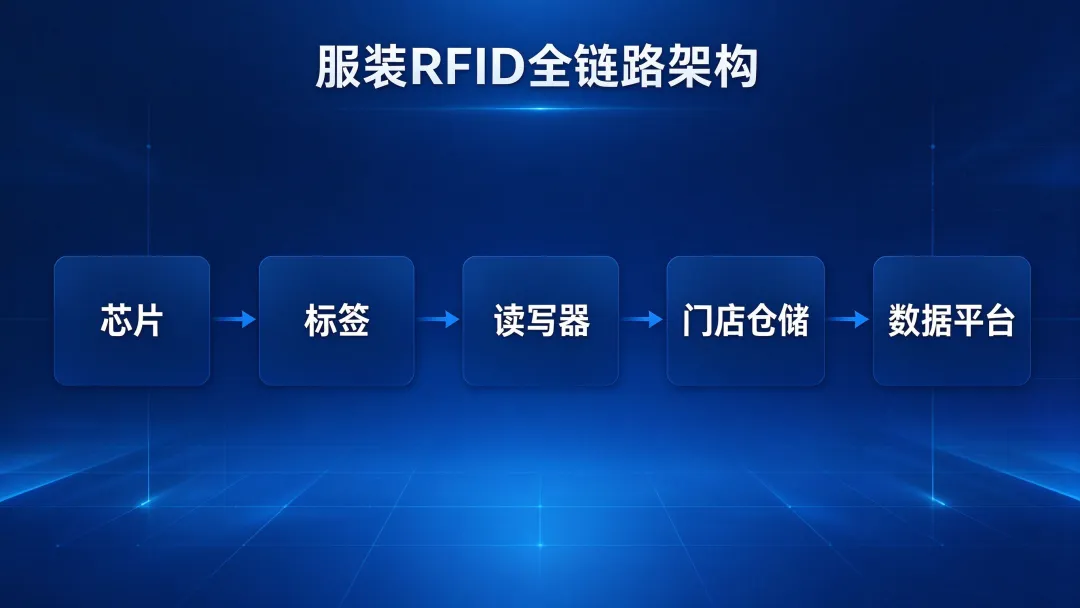
图1 服装RFID全链路架构:从芯片到数据平台
2.1 产业规模:中国是全球最大单一市场
据维科网产业研究中心《2026年中国RFID产业格局与趋势分析报告》,2025年全球RFID产业规模约285亿美元,同比增长17.3%;中国市场由350亿元跃升至620亿元,年均复合增长率15.4%,增速高于全球平均水平,全球市占率突破35%,连续多年保持第一大单一市场地位。该机构预测,2030年全球市场规模将突破580亿美元,中国占比有望进一步升至38%左右。
从标签供给看,RAIN Alliance数据显示,2025年全球UHF RFID标签芯片出货量约427亿颗,单品级部署的扩张趋势并未因零售去库存而改变。国内超高频芯片国产化率已跨越70%,蚀刻天线与标签封装产能占全球七成以上,单枚超高频标签成本降至0.03美元附近,约为五年前的三分之一。
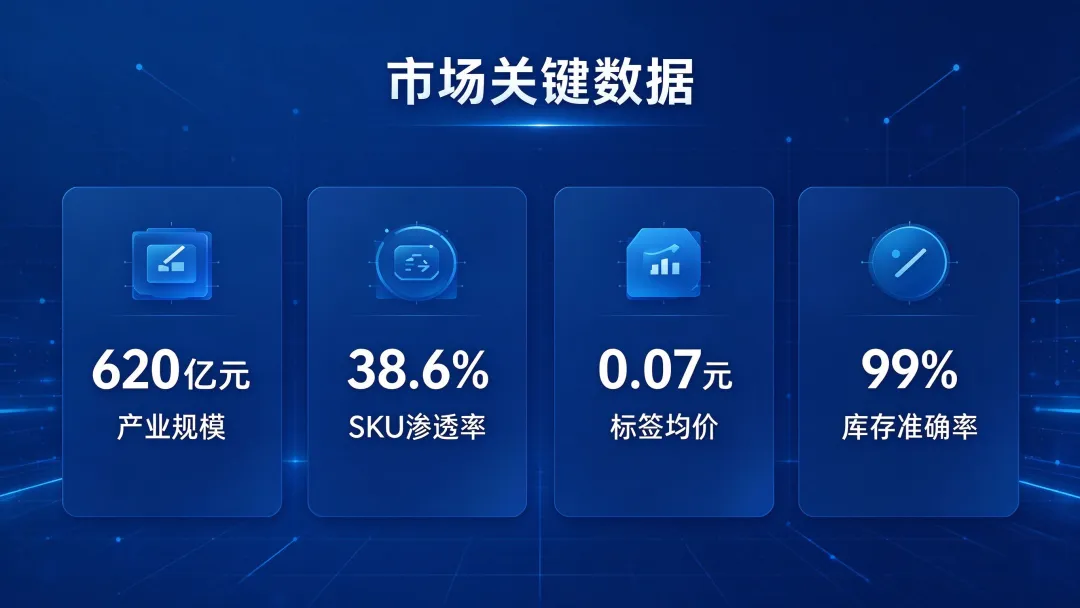
图2 市场关键数据:规模、渗透率、单价与准确率
2.2 服装细分:解决方案口径小而标签耗材量大
按解决方案口径统计,2025年中国服装零售RFID整体解决方案市场规模约2.2亿元,预计2030年突破5亿元,2025—2030年复合增长率约17.8%。这一口径只统计系统集成与服务,数值虽小,却对应着每年数十亿枚的标签耗材消耗,是典型的以一次性耗材为载体的规模化商业模型。
在零售RFID应用中,服装长期是占比最高的细分场景,约占六成以上。头部快时尚与运动品牌已把RFID写进采购规范,应用边界正由头部品牌向腰部客户梯队下沉。
2.3 成本拐点:标签进入一毛钱区间
成本是这轮规模化的直接推手。国产芯片良率提升后,单枚无源UHF标签出厂价已下探至0.07—0.15元区间,读写器均价同步下降。成本下移直接激活了中小零售商的需求,年营收5亿元以下的服装企业开始批量试点,行业需求结构由头部集中转向头部集中与长尾扩散并存。
2.4 关键指标一览
指标 | 2025年数值 | 口径说明 |
全球RFID产业规模 | 约285亿美元 | 全产业口径,同比增17.3% |
中国RFID产业规模 | 约620亿元 | 全产业口径,全球占比超35% |
全球UHF标签芯片出货量 | 约427亿颗 | RAIN Alliance统计 |
服装在零售RFID中占比 | 约63.4% | 零售细分结构口径 |
服装RFID解决方案规模 | 约2.2亿元 | 系统集成口径,不含耗材 |
UHF标签批量单价 | 0.07—0.15元/枚 | 批量采购区间 |
行业SKU渗透率 | 约38.6% | 调研口径,上市企业约62.4% |
表1 服装RFID关键指标一览(数据来源:维科网产业研究中心、RAIN Alliance、行业调研,部分为机构测算)
03 | 产业链结构与竞争格局 |
3.1 上游:芯片国产化率跨越七成
芯片是价值与门槛的最高点。国内超高频芯片国产化率已升至70%左右,复旦微电子等厂商的自研UHF芯片在读取灵敏度、功耗与协议兼容性上已对标国际主流产品,并通过EPCglobal Gen2v2认证。但高端芯片的晶圆代工仍集中于少数先进制程产线,车规级宽温、抗辐照等高可靠品类仍存在技术代差。
3.2 中游:标签封装高度成熟,价格持续下探
标签封装是国产化最彻底的环节。蚀刻天线、PET基膜、导电油墨等核心材料国产化率持续提升,国内封装产能以百亿枚计。产品形态上,吊牌类标签占比最高,热转印与不干胶两类工艺并存;耐水洗织物标签、抗金属标签仍属高附加值品类,工艺难度与单价明显高于普通吊牌。
3.3 下游:设备与集成走向全栈能力
下游由读写设备、中间件与行业集成服务构成。读写器国产化率已突破90%,固定式通道门、手持盘点机、桌面收银台与自助结算设备形成完整产品谱系。竞争焦点正从单一硬件供货,转向芯片、标签、中间件、算法与SaaS的全栈交付能力,具备跨层整合能力的企业份额持续扩大。
3.4 竞争格局:头部集中、梯队分明
服装RFID市场集中度较高,头部企业合计占据多数份额,第二梯队由区域型集成商与垂直品类服务商构成。上市RFID企业以全链路能力见长,覆盖生产制造、仓储物流到门店终端;专业集成商则在运动服饰、快时尚等细分赛道形成局部优势。行业已越过技术导入期,进入规模化商用深水区。
04 | 典型应用场景与标杆案例 |
4.1 六大核心场景
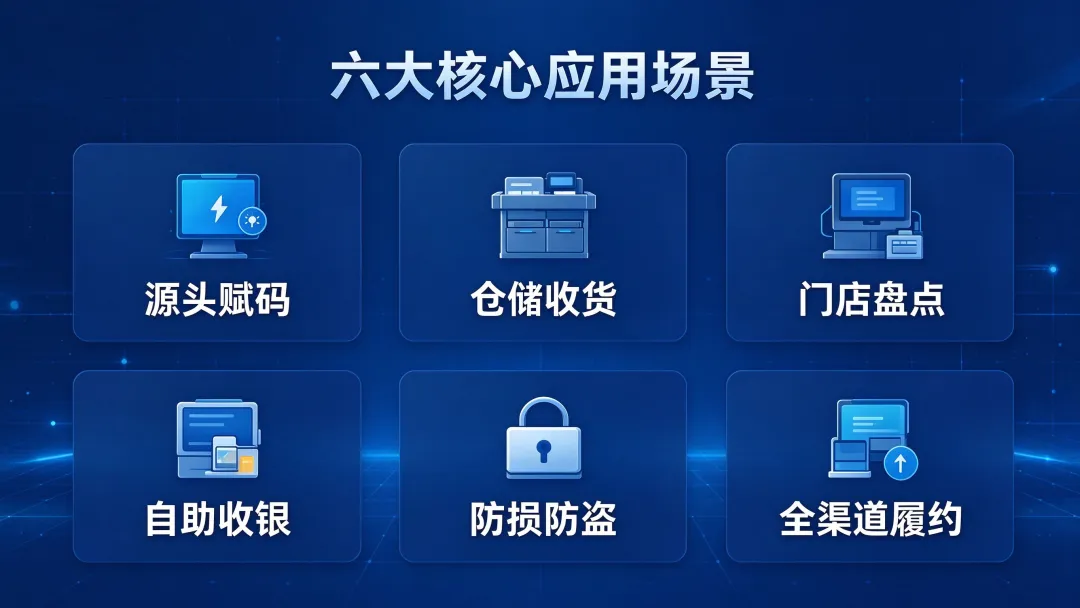
图3 六大核心应用场景
· 源头赋码:在工厂出厂环节为每件商品挂标或嵌入水洗标,标签与SKU、批次、颜色尺码绑定,避免门店二次贴标带来的人工与错贴;
· 仓储收货:整箱不开箱批量读取,收货核验由逐件点数变为整托扫描,出入库差异当场暴露;
· 门店盘点:手持设备沿货架行走即可完成成百上千件商品的读取,盘点可在营业中完成,无需闭店;
· 自助收银:整篮商品放入感应区一次读取,结算由逐件扫码变为批量识别,高峰期排队显著缩短;
· 防损防盗:未结算商品通过门禁通道即触发声光报警,并可定位具体商品,替代传统EAS硬标签;
· 全渠道履约:门店实时库存成为线上可售库存,支撑线上下单门店发货、到店自提与就近调拨。
4.2 标杆企业落地成效
国际品牌的路径更具参考价值。优衣库自2017年起在出厂环节为每件商品植入RAIN RFID标签,把RFID当作贯穿供应链的平台而非收银工具,公开数据显示其库存准确率提升至约97%,行业平均水平仅为65%—75%,自动化仓库作业人员由约百人压缩至十人。迪卡侬自2013年推进源端贴标,2019年实现自有品牌产品100%出厂带标,每年为超过6亿件商品贴标,部署读写器5万余台,覆盖1000多家门店与43个仓库,库存准确率由86%—90%提升至99.9%,盘点速度提升约5倍,缺货下降30%—40%,上海浦东旗舰店盘点人工成本下降约83%。
国内品牌已进入规模化复制阶段。海澜之家完成全渠道RFID覆盖,库存准确率提升至99%以上,单店每年节省大量盘点工时;太平鸟推进全品类单品级贴标,并将RFID延伸至智能试衣间与自助收银;森马在直营门店部署后盘亏率明显下降;李宁在仓配全流程落地RFID,盘点效率提升80%以上;安踏在千余家直营店引入RFID与AI盘点机器人协同作业,单店年均节省盘点工时以千小时计。
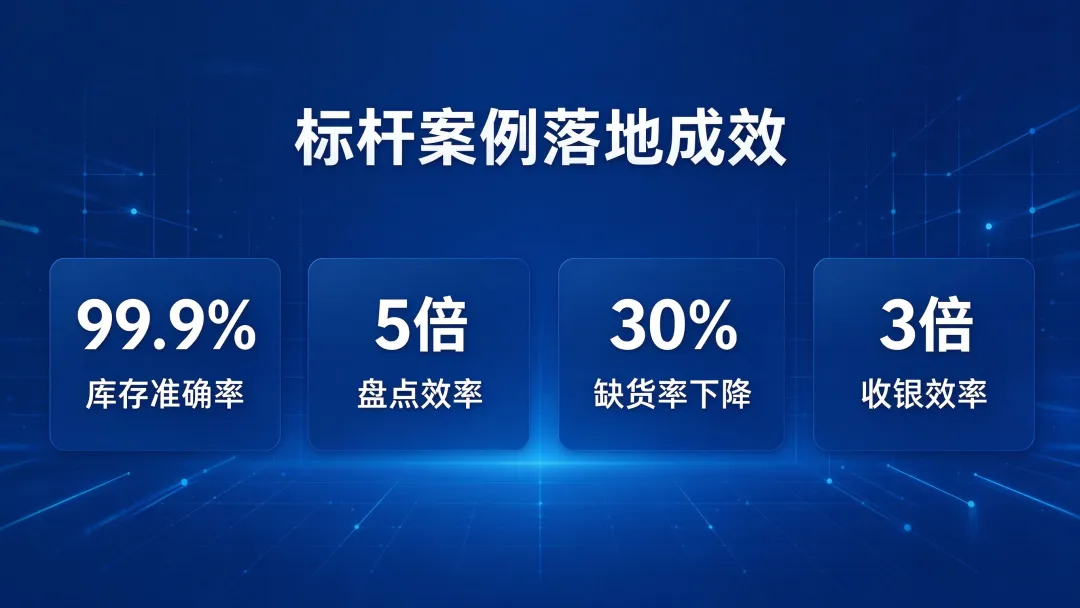
图4 标杆案例落地成效
企业 | 关键举措 | 公开成效 |
优衣库 | 出厂源端贴标,全门店自助收银 | 库存准确率约97%,仓储人力大幅压缩 |
迪卡侬 | 自有品牌100%源端贴标,千店43仓 | 准确率升至99.9%,盘点快5倍,缺货降30%—40% |
海澜之家 | 全渠道RFID覆盖 | 库存准确率99%以上,单店年省数百工时 |
太平鸟 | 全品类单品级贴标,智能试衣间 | 非标品动销提升,盘点周期大幅缩短 |
李宁 | 仓配全流程RFID管理 | 盘点效率提升80%以上,准确率接近100% |
安踏 | RFID与AI盘点机器人协同 | 单店年均节省盘点工时约1420小时 |
表2 标杆企业应用举措与公开成效(数据来源:企业公开披露与行业媒体报道整理,部分为项目方口径)
05 | 现存问题与落地风险 |
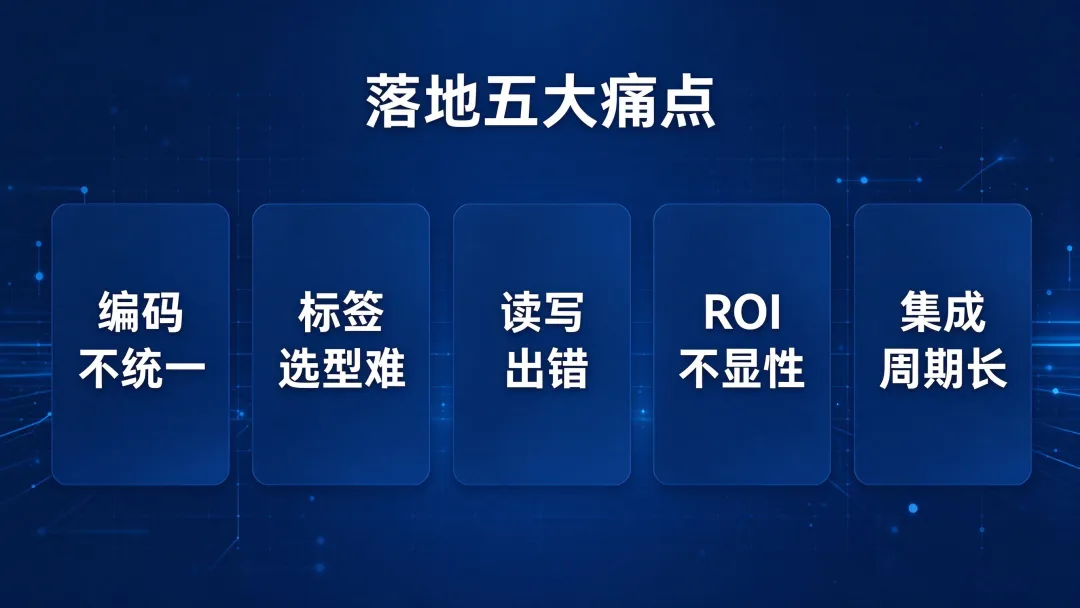
图5 落地五大痛点
5.1 编码不统一,跨系统对接成本高
编码是RFID的地基。以往企业各自定义EPC结构,同一件商品在工厂、仓库、门店三套系统里可能对应三种编码,跨企业、跨平台数据无法互通。这是服装RFID长期停留在单点试点、难以形成全链路闭环的根本原因,也是新版国家标准要解决的核心问题。
5.2 标签选型难,场景适配差异大
吊牌、水洗标、织唛的贴附位置不同,读取效果差异明显。耐水洗标签需经多次工业洗涤后仍保持识读率,抗金属标签要应对金属货架与防盗门框的反射干扰,柔性标签要适应弯折与挤压。选型不当,往往在实验室测试正常、到现场却频繁漏读。
5.3 现场读写出错,工程质量依赖经验
读写率不达标多数不是设备问题,而是部署问题:天线角度、功率设置、通道宽度、标签朝向、多设备同频干扰,任何一项偏差都会拉低识读率。缺乏统一的部署规范与验收方法,项目质量高度依赖集成商个人经验。
5.4 ROI不显性,中小品牌决策困难
RFID的收益分散在盘点工时、缺货损失、盘亏率、收银效率等多个科目,难以在财务口径上一次性呈现。头部品牌SKU多、断码缺货损失大,账算得清所以敢全面铺开;中小品牌SKU结构与门店规模不足以摊薄投入,投资回收周期拉长,决策层容易观望。
5.5 集成周期长,数据质量决定成败
RFID不是独立系统,需要与ERP、WMS、POS、电商中台打通。接口改造、主数据清洗、门店作业流程重设计,任何一环缺失都会让标签变成只能盘点、不能决策的数据孤岛。项目失败案例中,技术因素占比不高,流程与组织因素才是主因。
5.6 绿色与合规要求抬头
标签作为一次性耗材,基材可降解、银浆回收、碳足迹核算正被头部零售企业写入供应商白名单。出口环节的数字化追溯要求同步收紧,标签不合规将直接影响通关与上架。
06 | 政策与标准环境 |
6.1 新版国家标准:GB/T 37026—2026
2026年8月28日,市场监管总局(国家标准委)批准发布《服装商品编码与射频识别(RFID)标签规范》GB/T 37026—2026,代替GB/T 37026—2018,自2027年3月1日起实施。这是本轮服装RFID规模化的关键制度变量。
本次修订聚焦编码资源利用与识读性能评价两个核心环节,主要变化包括两方面:一是增加编码结构,新增消费品变体的系列化服装商品代码,将颜色、尺码、产地等属性纳入变体编码,在兼顾通用标识与单品精准标识需求的同时,缓解商品条码资源消耗过快的问题;二是明确标签识读性能要求,基于国际标准与国内应用实践,规定服装RFID标签在实际应用场景下的性能测试指标与测试方法,为品牌企业标签选型与系统搭建提供依据。
标准还完善了标签理化与电性能要求,新增写速率、系统应用性能指标,以及标签在单件、堆叠等实际工况下的静态性能分类测试方法,适用范围覆盖生产制造、物流、销售及产品数字护照等领域。
6.2 国际合规与出口牵引
欧盟数字产品护照(DPP)机制自2027年起对纺织制品等品类逐步强制推行,出口商品需具备可追溯的数字身份载体,这为标签需求释放了可观的合规改造空间。国内海关的智慧通关体系亦在部分出口品类试点RFID强制追溯,报关数据缺失将直接导致退单。合规正从引导走向门槛。
6.3 产业政策与地方配套
中央与地方层面,服装产业数字化转型被列为重点支持方向,标签与读写设备投入可申请专项资金补贴,多个省级行政区出台了配套细则,部分地区将RFID应用纳入智能工厂认定的评价项。政策与标准形成合力,把技术渗透从试点示范推入规模化复制。
07 | 发展前景展望 |
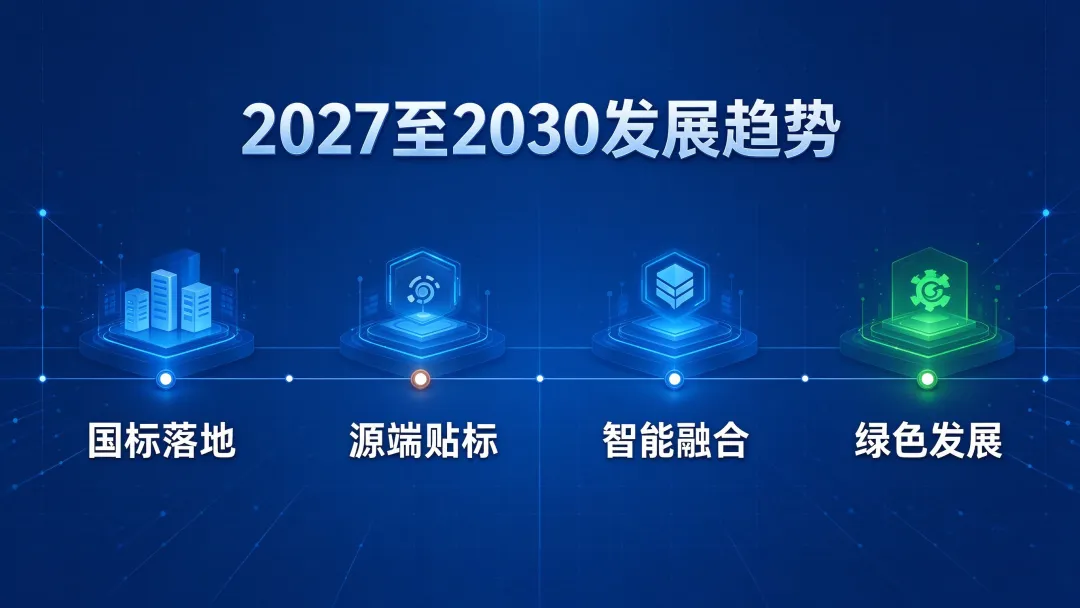
图6 2027—2030年发展趋势
7.1 趋势一:国标落地带来一轮换标与系统改造
2027年3月新标实施后,存量编码结构与标签性能要求将面临一次系统性对齐。头部品牌会优先完成编码迁移与标签重新选型,腰部企业则借标准落地契机启动首轮部署。换标不是简单替换耗材,而是编码规则、数据模型与测试验收方法的整体升级,这将成为2027—2028年最确定的增量来源。
7.2 趋势二:源端贴标成为主流,门店二次作业退出
越早贴标,数据链越完整。行业实践已经证明,工厂出厂环节贴标的综合成本低于门店贴标,且能消除错贴、漏贴。未来标签将更多与吊牌、水洗标、织唛一体化设计,贴标动作消失在生产节拍里,门店只负责读取与使用。
7.3 趋势三:从盘点工具走向智能决策
RFID的价值重心正从数据采集向决策迁移。标签数据与AI补货模型、动态调拨、试衣间互动、智能货架、电子价签联动后,可支撑缺货预测、滞销识别与区域调拨。边缘算力下沉到读写器,盘点响应由秒级压缩至毫秒级,门店运营从经验驱动转为数据驱动。
7.4 趋势四:技术融合与协议兼容
UHF远距群读、HF近场交互与UWB厘米级定位的融合部署成为方向,双频兼容标签占比将明显提升。无源传感标签开始集成温度、湿度、形变监测能力,为冷链运输、仓储环境监控提供新数据维度。标签不再只是身份标识,而是感知节点。
7.5 趋势五:绿色标签与国产化双线推进
绿色RFID将成为准入门槛,基材可降解、银浆回收、碳足迹可核验的标签需求上升。国产化则从芯片单点突破走向全链路自主,国产芯片、国产读写器射频前端、国产中间件的替代率继续提升,产业链利润向数据服务与SaaS集中。
7.6 趋势六:市场分层与格局固化
未来三到五年,服装RFID将形成清晰分层:头部品牌走向全链路单品级管理与智能决策;腰部企业以盘点、收银、防损为主,按需部署;小微品牌则通过SaaS与标签耗材订阅的方式轻量接入。具备全栈能力的企业占据主导,纯硬件代工模式加速出清。
08 | 结论与建议 |
服装RFID在中国已完成从技术验证到规模商用的跨越。产业规模持续扩张,标签成本进入一毛钱区间,头部品牌的全链路实践给出了可复用的成效样本,新版国家标准又为全行业提供了统一的编码规则与性能评价依据。制约行业进一步渗透的,已不是技术可行性,而是编码统一、标签选型、工程质量、ROI呈现与系统集成这些落地层面的问题。
随着2027年新标实施、源端贴标普及、AI与感知技术融合、绿色合规要求收紧,服装RFID将从盘点与收银的效率工具,升级为覆盖生产、物流、销售全生命周期的数据基础设施。
8.1 对服装品牌
把RFID纳入供应链基础设施而非单点项目:优先完成编码规划与新标对齐,从源头赋码切入,同步改造收货、盘点、收银与履约流程;选型阶段以实际工况测试替代实验室参数比对;立项时用盘点工时、缺货损失、盘亏率三项指标测算回收周期。
8.2 对标签与设备厂商
围绕新标的编码结构与性能测试方法提前完成产品适配,把耐水洗、抗金属、柔性贴合等高附加值品类作为技术攻关重点;在绿色基材与可回收工艺上建立先发优势;从卖标签转向提供标签选型、部署验收与数据服务的组合能力。
8.3 对系统集成商
工程能力是差异化核心。建立标准化的天线布局、功率配置、通道宽度与验收方法,把项目质量从个人经验转为可复制的作业规范;打通ERP、WMS、POS与电商中台的数据链路,让标签数据真正进入决策环节。
— · —
关键词:服装RFID、单品级管理、超高频电子标签、GB/T 37026、门店盘点、全渠道履约、供应链数字化