研报速递
一、国内宏观
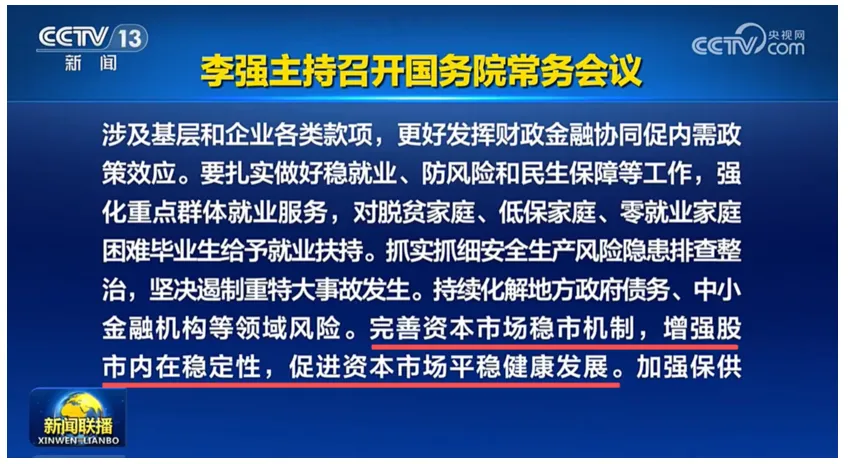
1、国常会:完善资本市场稳市机制,增强股市内在稳定性
国务院总理11月6日主持召开国务院常务会议,会议指出,要持续化解地方政府债务、中小金融机构等领域风险。完善资本市场稳市机制,增强股市内在稳定性,促进资本市场平稳健康发展。加强保供稳价和困难群众帮扶,加快受灾地区恢复重建,切实做好受灾群众安置和生活保障。要认真研究明年经济工作思路,加强跨年度政策衔接,推动经济持续向好。
2、发改委召开民营企业座谈会,围绕抓好年内经济工作落实、研究明年政策举措听取意见建议
11月6日,国家发展改革委主任郑栅洁主持召开民营企业座谈会,与来自石油化工、电子制造、生猪养殖、超硬材料等领域的恒逸集团、裕龙石化、TCL、双胞胎集团、力量钻石等企业负责人深入交流,围绕抓好年内经济工作落实、研究明年政策举措听取意见建议。
二、全球市场
1、纳指涨超1%,费城半导体指数涨超4%,AMD涨超11%
美股市场:美股三大指数11月6日收盘涨跌不一。截至收盘,道琼斯工业平均指数比前一交易日下跌237.33点,收于51285.73点,跌幅为0.46%;标准普尔500种股票指数上涨23.13点,收于7376.86点,涨幅为0.31%;纳斯达克综合指数上涨264.42点,收于24579.42点,涨幅为1.09%。本周,纳指累跌3.37%,标普500指数累跌2.68%,纳斯达克100指数累跌4.91%。
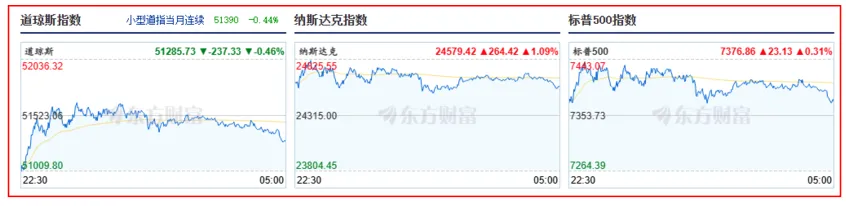
来源东方财富
2、美国10月非农就业人数远超市场预期,交易员加大对美联储12月加息押注
美国10月非农就业人数增加16.5万人,预估为增加6.5万人,前值为增加2.9万人。平均时薪环比上涨0.4%,同比上涨3.1%,市场预期分别为0.3%和2.9%。前值方面,8月非农新增就业人数由13.3万人上修至18.6万人,9月由2.9万人上修至6万人,两个月合计上修8.4万人。
三、国内市场
1、已买入股票!中信、国泰海通、中金、银河、招商正式官宣!
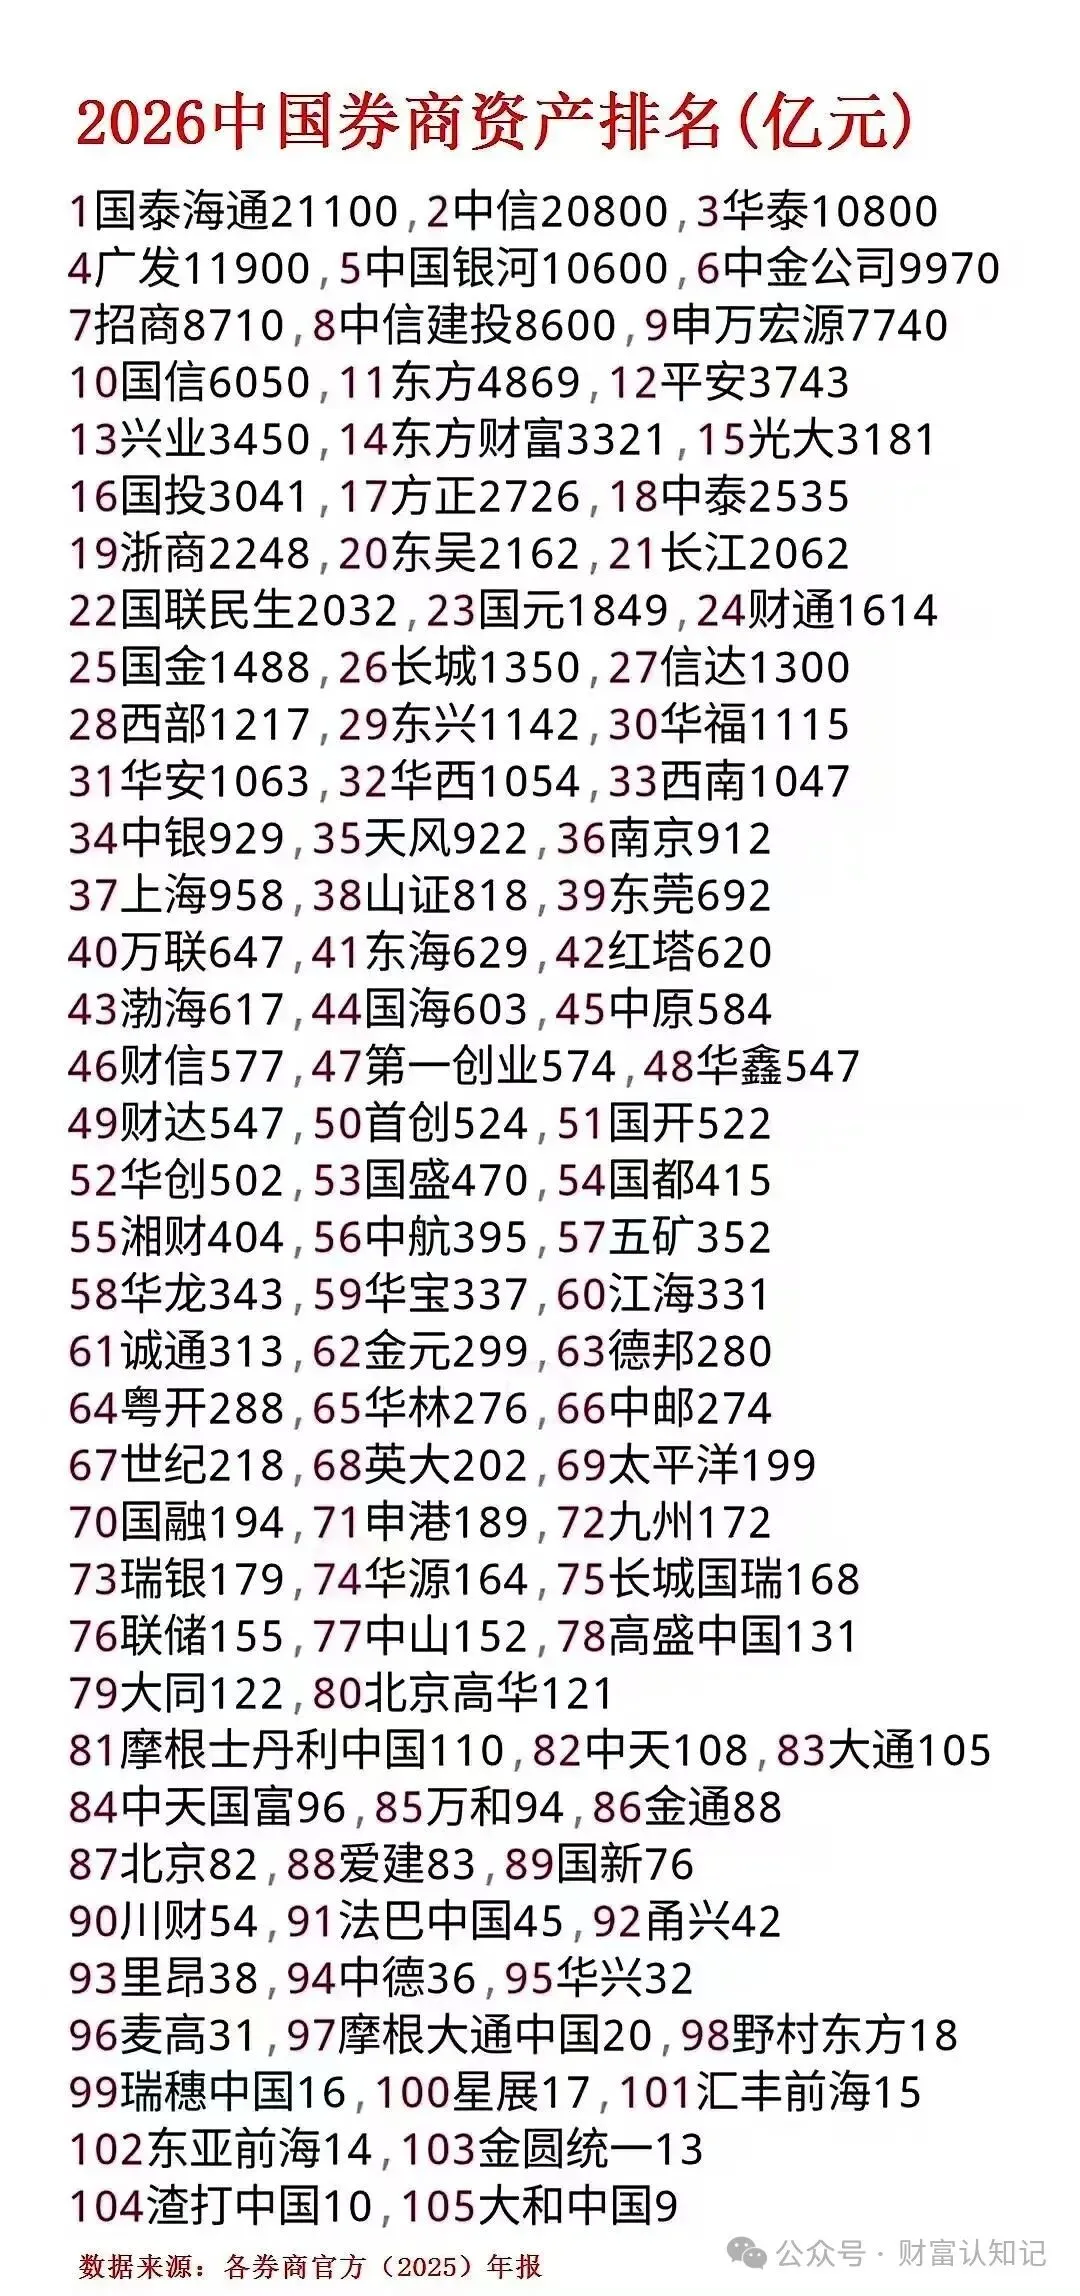
资金正式进场!多家券商披露“证券、基金、保险公司互换便利”操作新进展。11月6日,券商中国报道,中信证券、国泰海通、中金公司、中国银河证券、招商证券等券商均已开展回购融资交易,并在当日完成首批股票买入操作。
2、深交所修订创业板指数编制方案:将单只样本股权重上限逐步调整至15%
11月6日,深圳证券交易所、深圳证券信息有限公司公告称,为进一步完善指数编制方法,深圳证券交易所和深圳证券信息有限公司决定对创业板指数的编制方案进行修订,将单只样本股权重上限逐步调整至15%。调整方式为:在每次定期调整期间,如果临近定期调整时第一大样本股实际权重超过14.5%,则对其实际权重加0.5%后向上取整,作为调整后的单只样本股权重上限。调整期间权重上限、权重调整因子只下调,不上调,直至第一大样本股实际权重不超过14.5%,实现权重上限15%的目标。本次修订于2026年12月14日定期调整时生效。
四、产业消息
1、算力:国家发改委抓紧出台配套政策,支持“六网协同”新场景培育打造
2026年11月5日,国家发展改革委党组成员、副主任岳修虎同志主持召开会议,总体调度“六张网”各领域规划建设进展情况,研究部署下一阶段重点工作。会议听取“六张网”各牵头部门和资金、土地等要素保障部门工作情况介绍,研究会商当前面临的主要问题。
2、AI短剧:广电总局部署开展新一轮微短剧专项治理工作
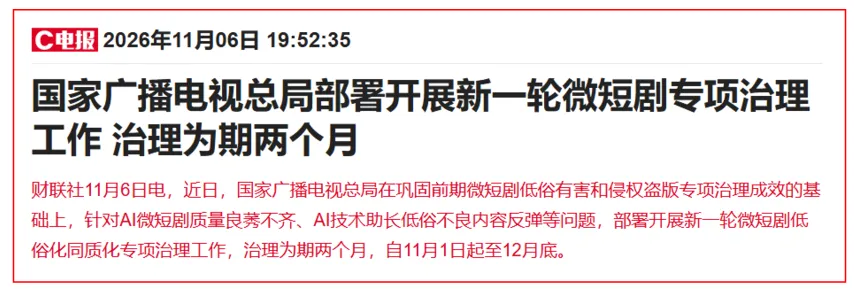
近日,国家广播电视总局在巩固前期微短剧低俗有害和侵权盗版专项治理成效的基础上,针对AI微短剧质量良莠不齐、AI技术助长低俗不良内容反弹等问题,部署开展新一轮微短剧低俗化同质化专项治理工作,治理为期两个月,自11月1日起至12月底。
五、券商观点
华安证券观点:11月市场仍有望继续第二阶段尾声加速上涨行情。
9月以来华安证券在多份报告中持续强调,11月初市场将进入持续1个月左右超跌反弹行情。
(1)成长产业景气周期投资节奏框架显示11月市场将迎来第二阶段尾声加速上涨行情。
根据历史复盘规律框架指引,第二阶段行情可细分为“期初快速上涨→中段震荡→尾端加速上涨”三段式,并具备清晰时间规律。今年4月初启动第二阶段并进入期初快速上涨期,7月初进入中段宽幅震荡期。
中段宽幅震荡期结束的历史规律上,一方面该期间通常持续3.5-4个月,二方面市场成交额将较前期高点下降2/3左右且会出现2-3次触底,三方面成长风格换手率触及本阶段低位且同样2-3次触底。截至当前这3方面条件均已具备,意味着中段宽幅震荡期结束,并进入尾声加速上涨期,该期间通常持续1个月左右,成长风格有望出现15%、主线行业20%涨幅且表现领先(按历史规律、不考虑量化的影响)。
(2)APEC峰会会晤、监管稳市举措以及中央经济工作会议预期都有望成为风险偏好重要引导事件。
①美国中期选举落地,尽管6日出现预期扰动但已快速反应,此外美伊形势预期扰动也结束,且前期市场对此已有悲观反馈,当下预期扰动结束也有助市场偏好修复;
②11月中旬APEC峰会有望实现中俄美三方元首会晤,中美关系进一步缓和、推动缓解国际地区热点问题、油价下行的预期升温;
③央行、金融总局、证监会召开会议研究推动支持资本市场工具的使用,包括 股票回购增持再贷款等,有望缓解市场微观流动性负反馈;
④进入11月,市场关注点将回归国内明年经济形势与政策,并对年末中央经济工作会议产生期待。此外,10月FOMC会议及三季报业绩扰动结束,11月并无FOMC会议,同时机构年末排名冲刺和春节躁动预期提前有助于凝聚市场交易共识。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上内容由投顾服务部整理,投资顾问:常建武(执业编号:A1050619080001)。