研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/e076f1f82f88
存储行业这半年,发生了一件过去二十年没见过的事:价格涨,不是因为周期到点了,而是因为AI把存储的"角色"给改了。
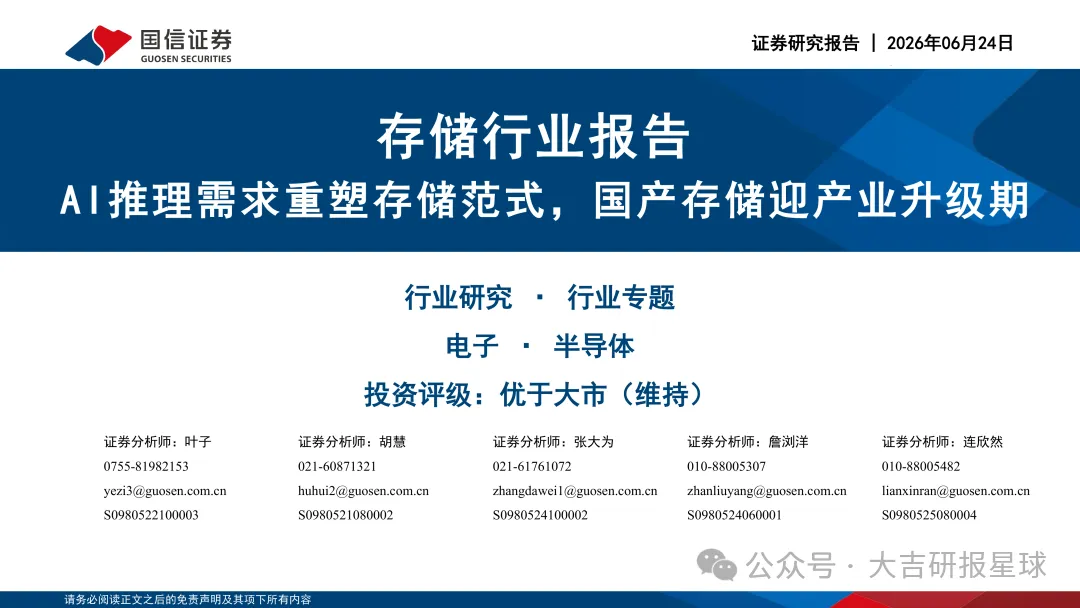
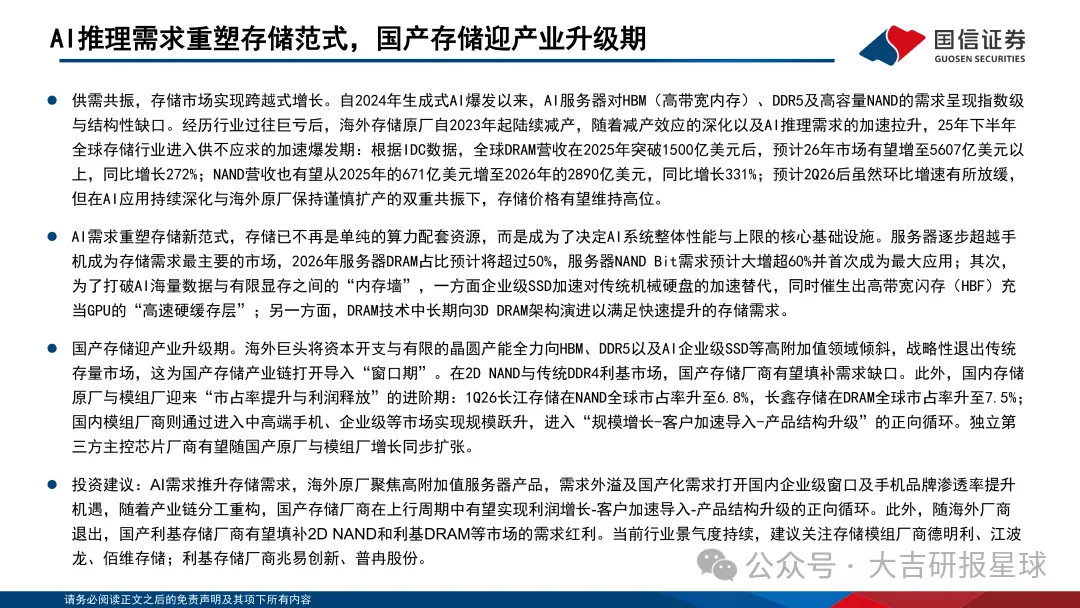
这不是一次普通的补库存行情。国信证券这份报告想说的核心判断是——AI推理需求正在把存储从"算力的配套件"变成"决定AI系统性能上限的核心基础设施"。这个身份转变,直接导致两件事同时发生:海外原厂集体转向做高附加值产品,把传统市场让了出来;国产存储厂商,第一次有机会不靠"补贴价格战"、而是靠"填补空缺+市占率提升"实现真正的产业升级。
这篇文章想把两条线捋清楚:一是这轮涨价到底有多猛、能撑多久;二是国产厂商这次能不能真的接住这个窗口期。
为什么是现在:供给和需求同时踩了油门
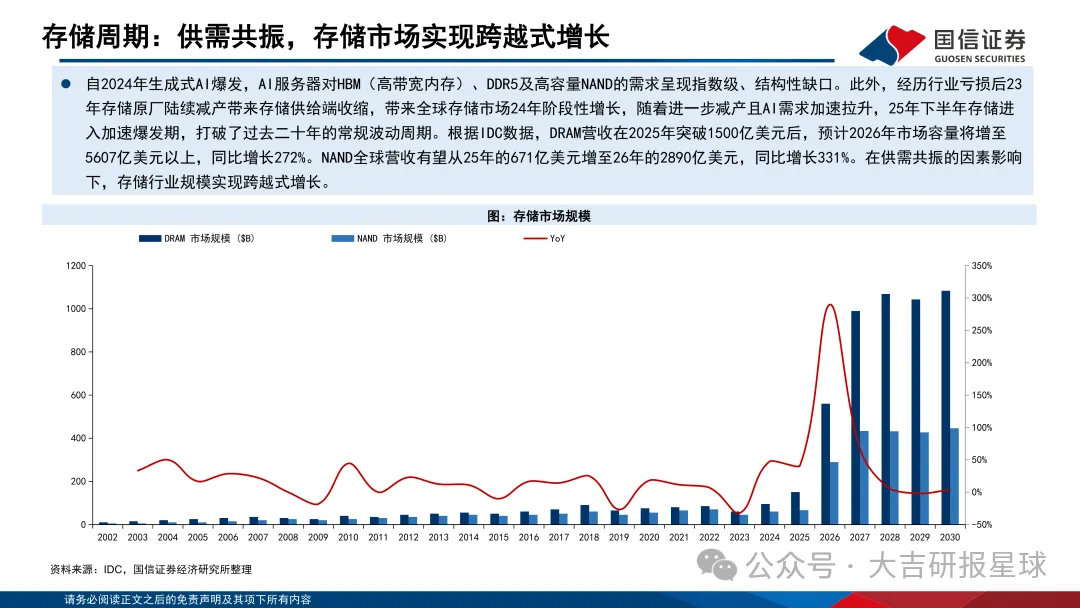
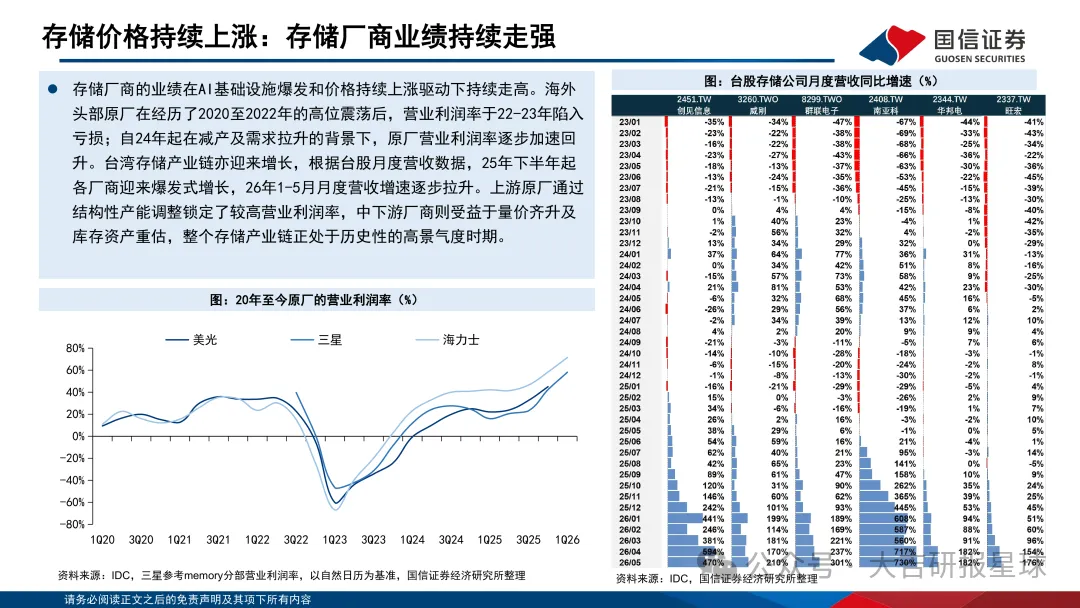
先看数字。IDC的数据显示,DRAM全球营收2025年刚突破1500亿美元,报告预测2026年就要冲到5607亿美元以上,同比增长272%。NAND更猛,从2025年671亿美元预计涨到2026年2890亿美元,同比增长331%。
这种涨法不是常规周期该有的样子。
背后是两股力量叠加。供给端,海外存储原厂2023年之前经历过一轮巨亏,之后陆续减产,产能收缩是既成事实。需求端,2024年生成式AI爆发之后,AI服务器对HBM、DDR5、高容量NAND的胃口是指数级往上走的,而且是结构性的——不是"多买一点",是"需要完全不同规格的存储"。
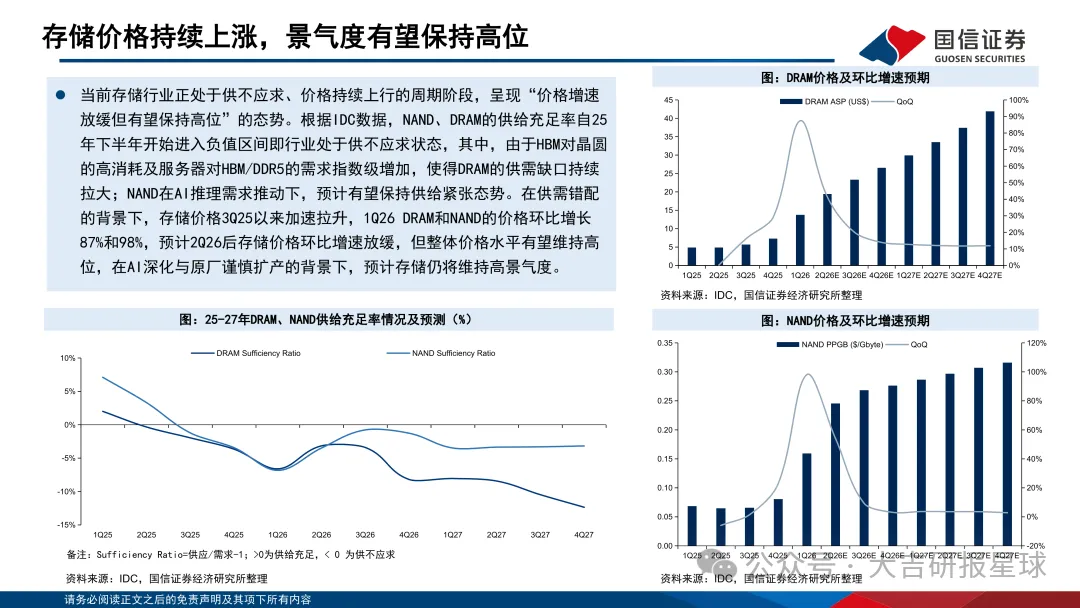
两股力量撞在一起,25年下半年行业直接进入供不应求的加速爆发期。报告的判断是,2026年二季度之后环比增速可能会放缓,但只要AI应用继续深化、海外原厂继续保持谨慎扩产,价格大概率维持高位。也就是说,涨价的斜率可能变缓,但涨价这件事本身,短期内很难被证伪。
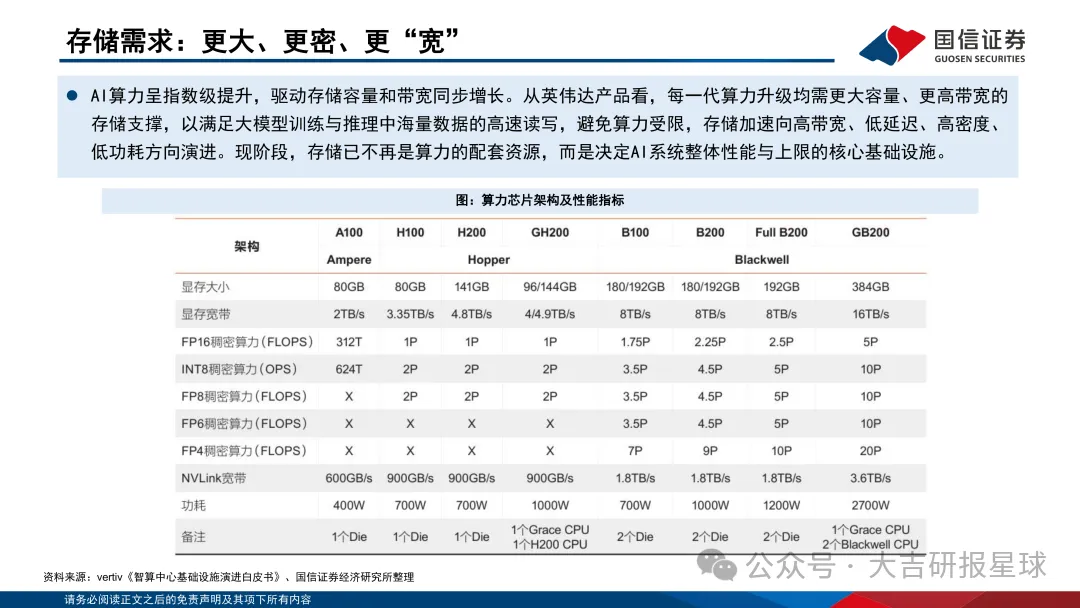
AI推理在存储里到底要什么:更大、更密、更"宽"
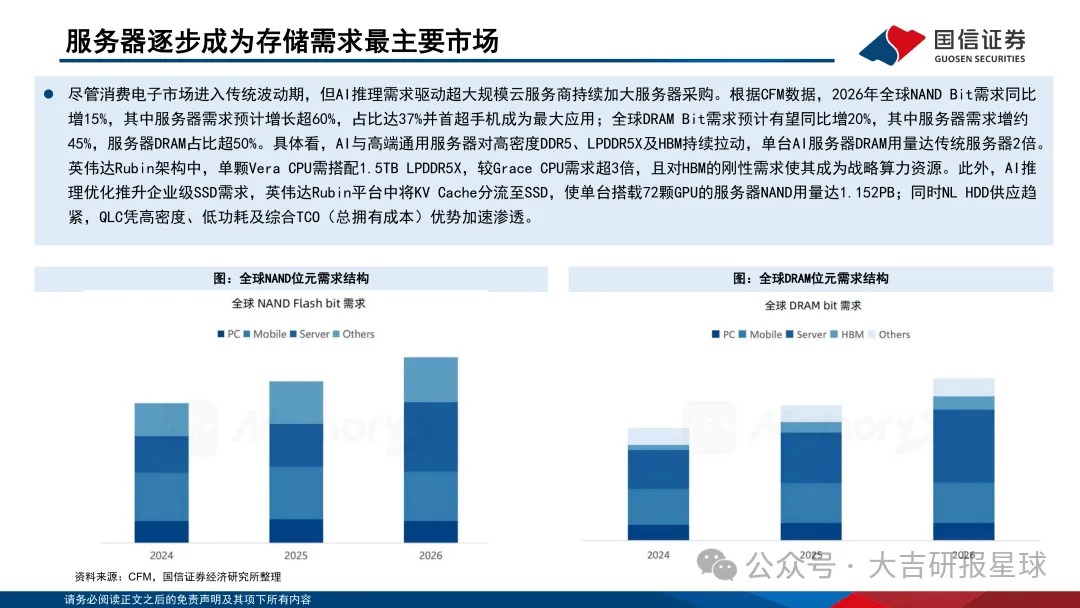
这轮需求爆发,主战场已经从手机转移到服务器。报告给了一个很直接的信号:2026年服务器DRAM占比预计超过50%,服务器NAND的Bit需求预计大增60%以上,并首次成为最大应用场景。这意味着,存储行业的需求锚点,已经从消费电子切换到了数据中心。
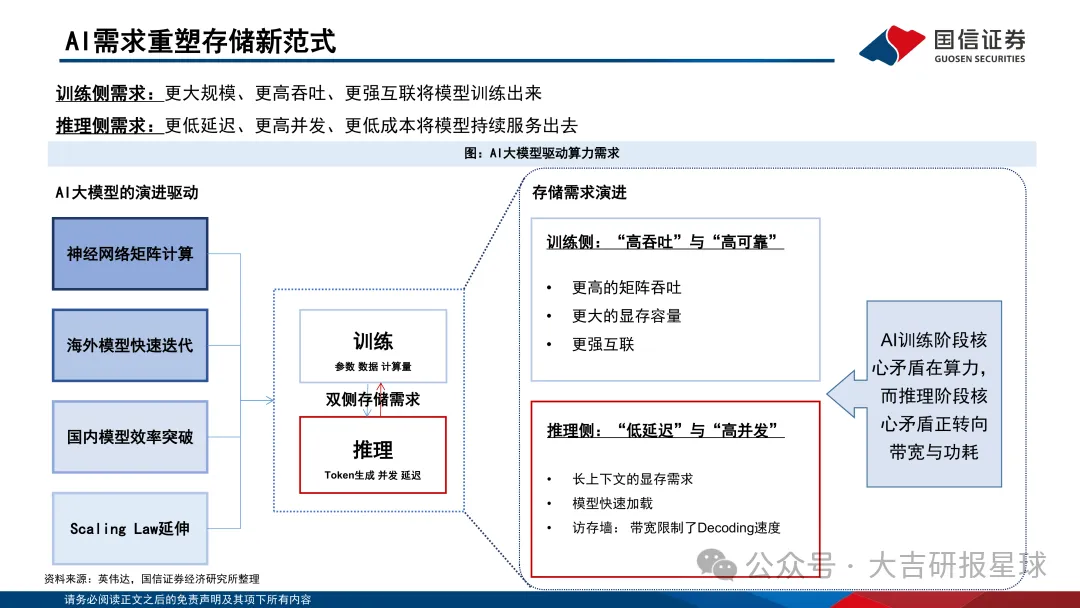
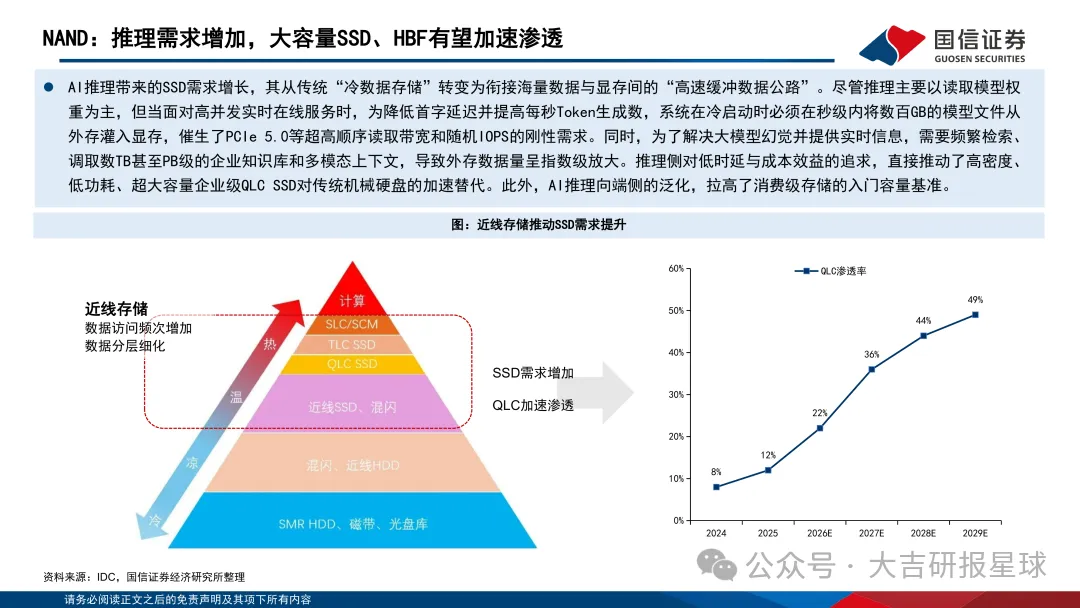
为什么AI推理对存储这么"饥渴"?核心是要打破"内存墙"——AI模型的海量数据和GPU有限的显存之间,存在一个结构性瓶颈。报告提到,推理场景下,系统在冷启动时要在秒级内把数百GB的模型权重从外存灌进显存,同时还要频繁检索数TB甚至PB级的知识库和多模态上下文数据。这对存储的读取带宽、随机IOPS都是刚性需求,不是可有可无的优化项。
这直接催生了三个技术方向:
- 企业级SSD加速替代传统机械硬盘,因为传统硬盘的读写速度跟不上推理场景的实时性要求。
- 高带宽闪存(HBF)开始出现,定位是给GPU充当"高速硬缓存层",介于显存和外存之间。
- DRAM技术往3D DRAM架构演进,这是中长期路线,目的是在同样面积里塞进更多容量。
这三件事合在一起说明一件事:存储厂商现在拼的不再是"谁产能大",而是"谁能做出高带宽、低延迟、高密度、低功耗"的产品。这个门槛变化,恰恰是国产厂商切入的机会点——不是简单跟随,而是要在细分赛道上做技术升级。
谁在受益:国产存储的"窗口期"是怎么打开的
这里是整篇报告最值得关注的部分,也是投资逻辑的落脚点。
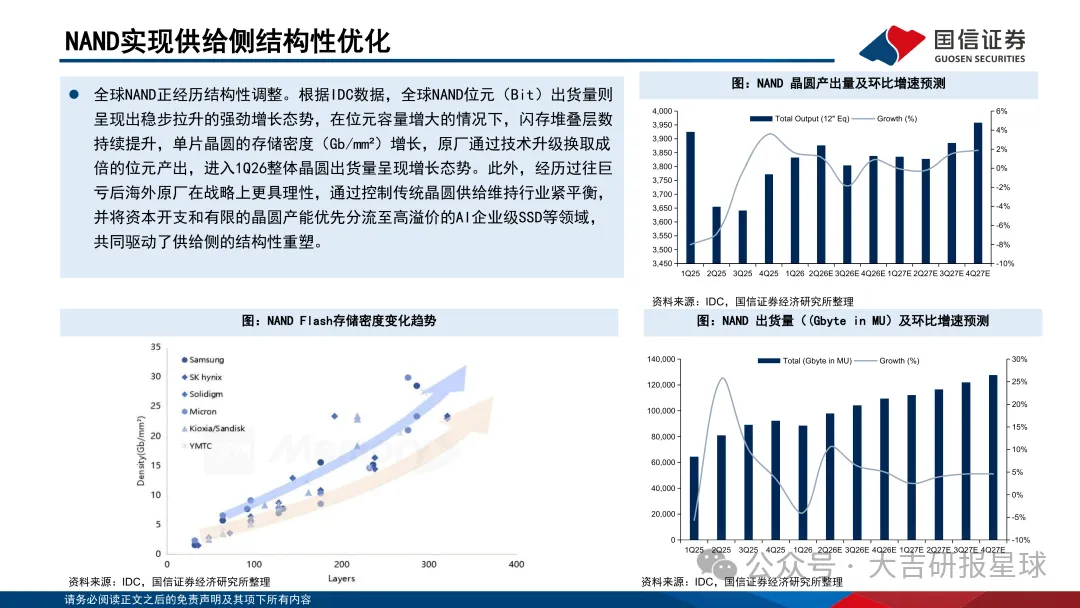
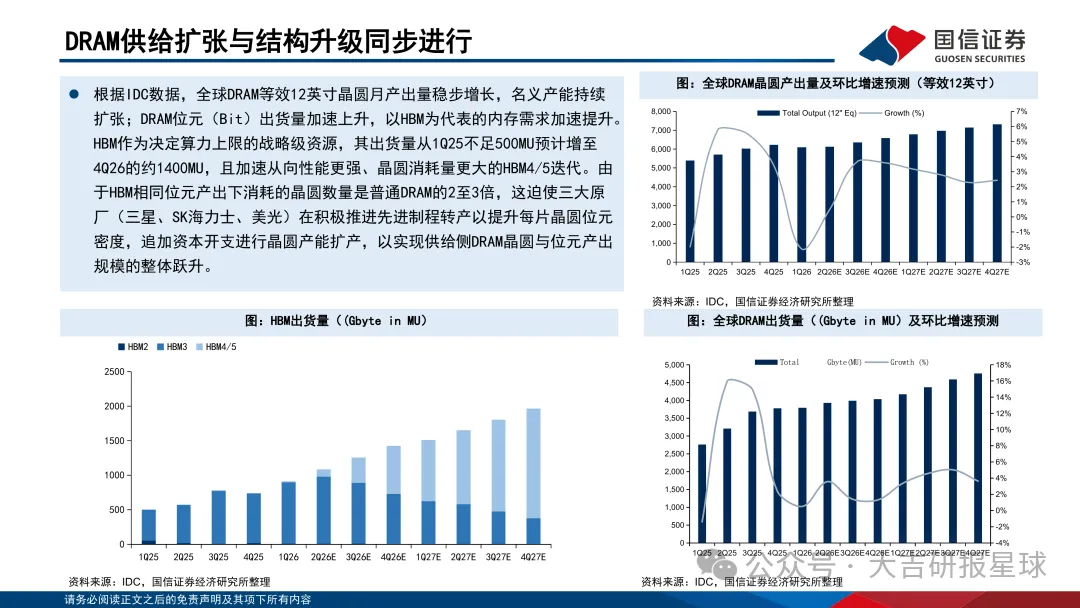
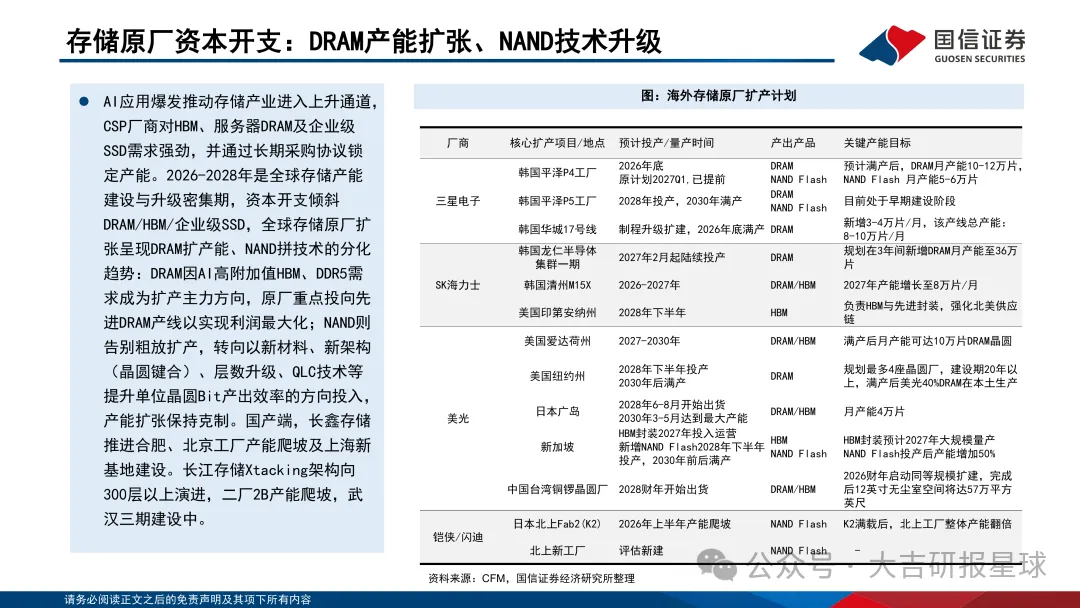
海外巨头现在把资本开支和有限的晶圆产能,全部押注在HBM、DDR5、AI企业级SSD这些高附加值领域,这是他们的理性选择——毛利更高。但代价是,他们正在战略性地退出2D NAND、传统DDR4这些利基市场。
对国产厂商来说,这不是"抢市场",而是"填空"。报告给出的数字很直接:1Q26长江存储在NAND全球市占率升至6.8%,长鑫存储在DRAM全球市占率升至7.5%。这两个数字背后,是国内原厂第一次不靠低价竞争、而是靠海外主动让位实现的份额提升。
更值得盯的是模组厂这一层。国内模组厂商正在进入中高端手机、企业级市场,报告用了一个词叫"正向循环"——规模增长带来客户加速导入,客户导入带来产品结构升级,产品结构升级又反过来支撑规模增长。这个循环一旦转起来,利润释放的速度会比单纯靠周期涨价快得多。
独立第三方主控芯片厂商,理论上会跟着原厂和模组厂的增长同步扩张,算是这条产业链上比较间接、但也比较确定的受益环节。
报告提到的关注方向包括存储模组厂商(德明利、江波龙、佰维存储)和利基存储厂商(兆易创新、普冉股份),逻辑分别对应"规模跃升"和"填补利基市场缺口"两条不同的受益路径,而不是同一个故事的两种讲法。
接下来该盯什么
这轮行情的持续性,取决于几个变量能不能持续验证:
- 价格斜率会不会在2Q26之后真的放缓——这决定了这轮景气度是"高位震荡"还是"加速见顶"。
- 海外原厂的资本开支是否持续偏向HBM/DDR5/企业级SSD,是否真的在传统市场收缩——这是国产窗口期能否延续的前提。
- 长江存储、长鑫存储的市占率数字是否延续上升趋势,而不是1Q26的短期脉冲。
- 国内模组厂在中高端手机和企业级客户的导入进度,能不能真正转化成产品结构升级,而不是停留在规模扩张。
- 3D DRAM、HBF这类新技术路线的产业化进度,决定了国产厂商能不能从"跟随利基市场"进阶到"参与高附加值赛道"。
从材料看,这轮存储行情的驱动逻辑已经比较清晰,但具体到每家公司能吃到多少红利,还是要看各自在"填空"和"升级"这两条路径上跑得有多快。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告