研报速递
摘要
亮点: 本期外资投行研报的主线依旧是 AI 算力:一边是资本开支预测翻倍上修,一边是科技股因为自由现金流转负被砸,多空双方拿的其实是同一批数据。野村直接反驳「数据中心不赚钱」,而电力账单正在成为新的硬约束。
证据: 云业务的积压订单仍在快速累积:Google Cloud 积压订单 5,608 亿美元(9 月底),AWS 约 4,960 亿美元(6 月底),微软商业 RPO 6,770 亿美元(9 月底,同比增长 73%)。
瓶颈: 欧洲客户为 AI 数据中心容量支付的能源费用几乎可使总账单翻倍——每 kW/月 175 欧元的容量费,对应约 150 欧元的能源成本。
以下按 AI 算力、半导体、中国与亚洲市场、行业个股四组观点梳理,全部数据沿用原报告口径,未做调整。
一、AI 算力与数据中心
资本开支上修: 超大规模资本开支继续上修。五大超大规模企业 CY28 资本开支预测在 10 月再上调 18%,CY26 的 Visible Alpha 资本开支预测升至 8,020 亿美元,同比增长 100%,其中 SpaceX 将第四季度资本开支预期约翻倍至 350–400 亿美元被列为主要推手。
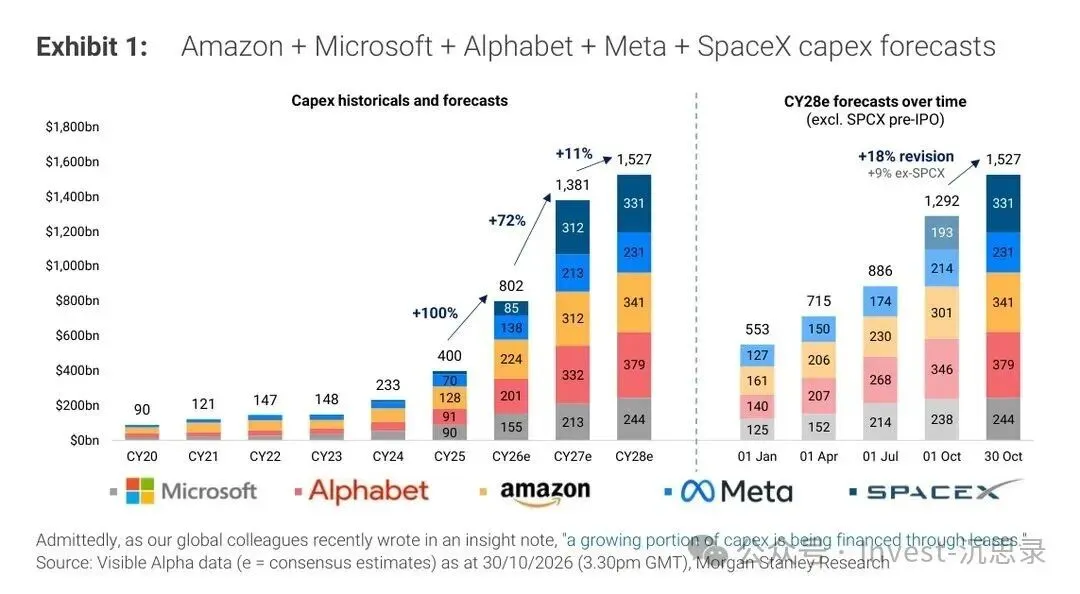
图表 1|五大超大规模企业资本开支预测:CY26 一致预期 8,020 亿美元、CY28 超 1.5 万亿美元|资料来源:摩根士丹利 261101
汇丰引述 BNEF 数据从另一角度给出量化:五大科技公司 2025 年资本开支已超过 4,000 亿美元,2026 年预计再增 75%。
电力约束: 与资本开支同步浮出水面的是电力约束。报告指出,欧洲客户为 AI 数据中心容量支付的能源费用几乎可使总账单翻倍——每 kW/月 175 欧元的容量费,对应约 150 欧元的能源成本。汇丰补充 IEA 数据:2025 年数据中心用电量增长 17%,到 2030 年可能翻倍以上,AI 数据中心的用电量更有望增长两倍。
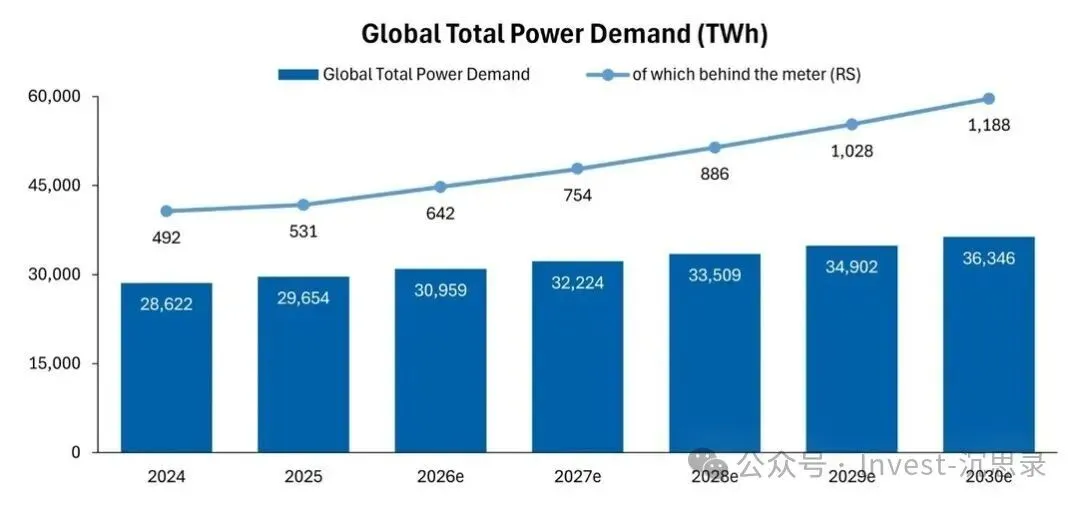
图表 2|全球电力需求(TWh):2024 年 28,622 至 2030 年 36,346,表后用电同步上行|资料来源:摩根士丹利 261102
OpenAI 算力承诺: 伯恩斯坦把 OpenAI 获取算力的方式拆成五类:超大规模厂商(微软、Oracle、谷歌、亚马逊)、新云(CoreWeave、Crusoe、Nscale、Cerebras)、托管(Crusoe、Vantage 及 Ports、Milam 园区)、服务器采购(英伟达、博通、AMD)与自建数据中心。测算显示,若所有合同均按期执行且不被取消,OpenAI 到 2030 年的基础设施支出约 6,140 亿美元,年度承诺支出的峰值出现在 2031 年,约 1,840 亿美元;但报告同时注明,这一前提极不可能成立。自建的 Project Camellia 为 200 亿美元、440 万平方英尺、3.2GW 供电(Georgia Power),计划 2028 至 2032 年分阶段交付。与 AMD、Cerebras 协议中的认股权证会显著折让实际成本,视 AMD 股价表现,甚至可能使这些芯片对 OpenAI 几乎免费。
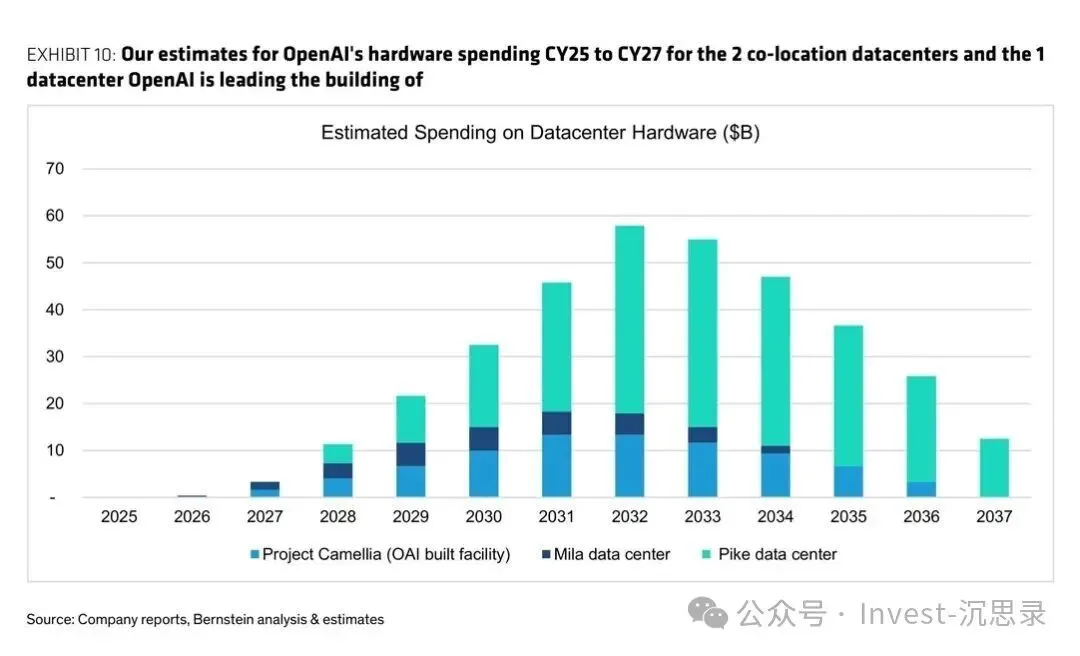
图表 3|OpenAI 数据中心硬件支出测算(CY25–CY37),含自建 Project Camellia 与两处托管园区|资料来源:伯恩斯坦 261103
野村的反驳: 「数据中心不赚钱」的说法被野村明确反驳。野村认为,大型科技股近期因 AI 侵蚀传统业务、自由现金流转负而大跌,但数据中心实际非常赚钱,云业务营运利润与收入正快速攀升,负现金流只是资本开支前置、回报滞后的 J 曲线效应。其支撑证据包括:Google Cloud 积压订单 5,608 亿美元(9 月底),AWS 约 4,960 亿美元(6 月底),微软商业 RPO 6,770 亿美元(9 月底,同比增长 73%);微软称第三季度资本开支低于 500 亿美元计划,原因是第三方产能延迟。融资方面,四大科技公司加 Oracle 在 2026 年已发债 3,260 亿美元,约为 2025 年的三倍。
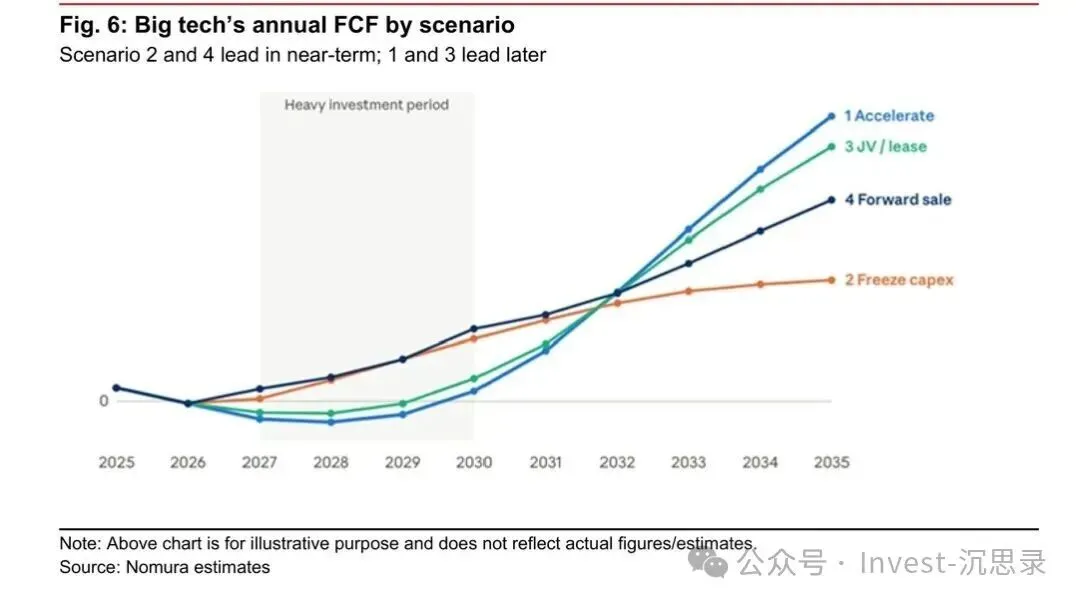
图表 4|大型科技公司年度自由现金流情景:投资前置、回报滞后,形成 J 曲线|资料来源:野村 261102
个股分化: 产业链个股层面持续分化。AMD 第三季度超预期、第四季度指引强劲,营收约 170 亿美元、EPS 约 2.92 美元,高于市场预期的 163 亿与 2.67 美元,数据中心环比增超 50%;管理层预计 2027 年整体销售增长超 80%、数据中心营收约 800 亿美元。安森美第三季度符合预期、第四季度指引积极,AI 数据中心收入环比增长 39% 至 1.8 亿美元,工业环比增长 10% 至 4.67 亿美元,汽车业务约占收入 45%、环比同比均降 1%,并以 6 亿美元收购 Ferric 补强 AI 电源。伯恩斯坦对英伟达给出 400 美元、AMD 650 美元、博通 575 美元目标价,均给跑赢;摩根大通则认为 Coherent 与 Fabrinet 的估值优于 Lumentum,目标价分别为 385 与 465 美元。
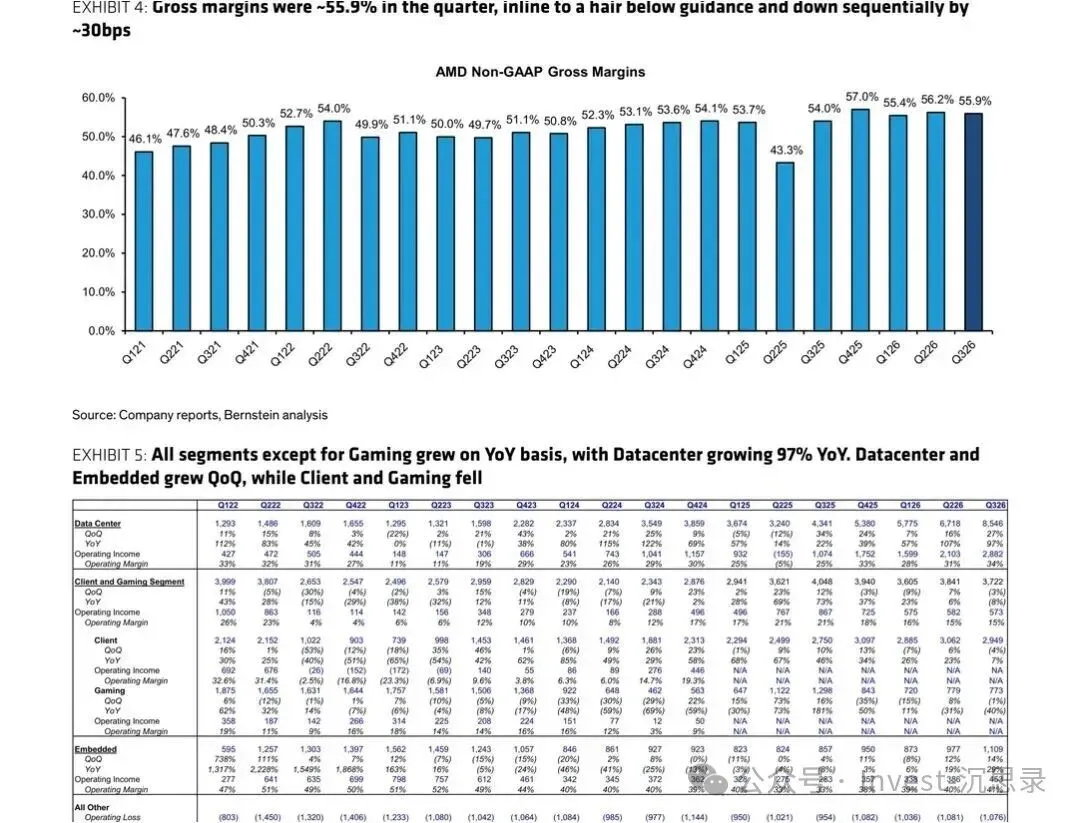
图表 5|AMD 第三季度毛利率与分部表现:数据中心同比增长 97%|资料来源:伯恩斯坦 261104
电气化下一波: 电力与电气化被视为下一波。摩根士丹利认为全球电力紧张将超预期,工业与家庭消费加入 AI 引领的电气化超级周期,电力全覆盖有望释放 5,000 亿美元价值创造,并将 2028 年 EPS 预期提升 14%。
二、半导体与硬件
WSTS 九月: 9 月 WSTS 销售额环比增长 10.8%,优于典型的 9.0% 环比水平。
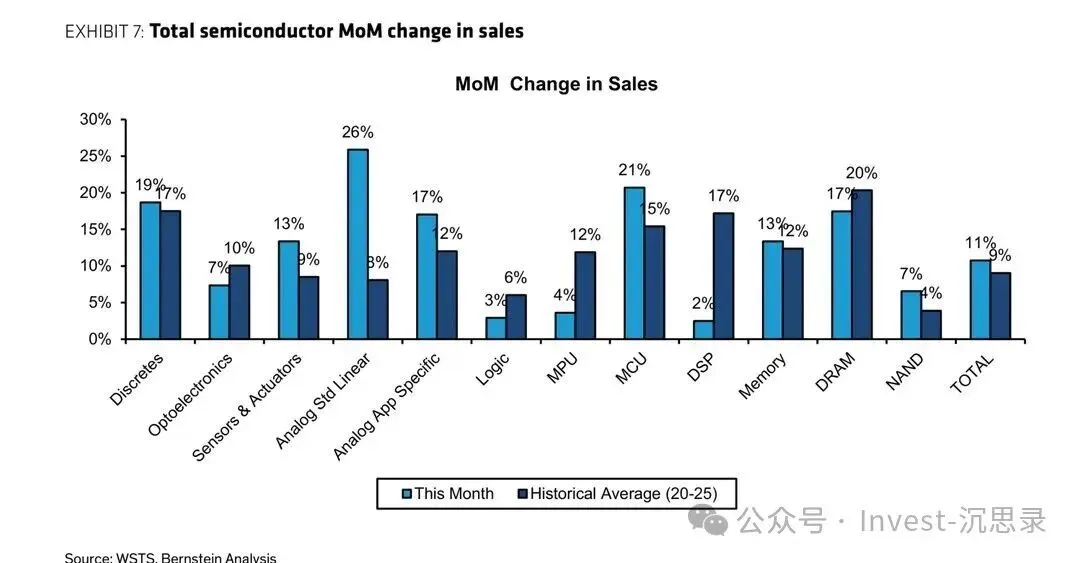
图表 6|9 月 WSTS 全球半导体销售额环比增长 10.8%,优于典型的 9.0%|资料来源:伯恩斯坦 261103
财报季周报: 摩根士丹利第三周财报季周报覆盖 AMD、纳微、Astera Labs、思佳讯、格芯、SiTime、高通等十余家,目标价调整包括 AMD 升至 510 美元、格芯降至 56 美元、思佳讯升至 95 美元。
磷化铟: 野村指出,磷化铟(InP)受长周期 AI 网络需求拉动,并列出先导微电子等产能规划。
三、中国与亚洲市场
K 型消费: 中国消费呈明显 K 型分化。伯恩斯坦中国消费脉搏显示,高端白酒、奢侈品及部分美妆龙头韧性强,而大众汽车、服饰与餐饮偏弱;乘用车销量同比下降 24%,茅台等高端品牌份额提升。
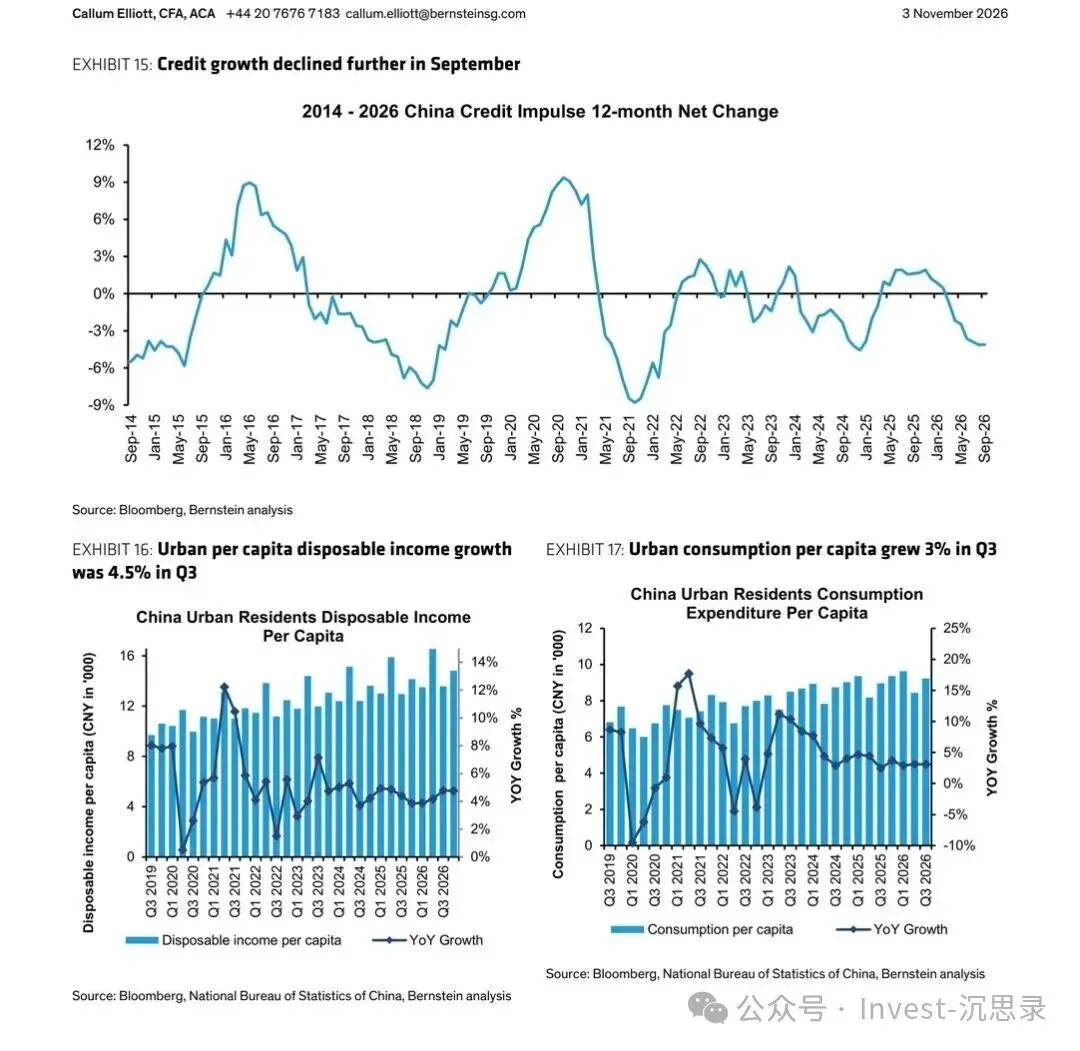
图表 7|中国城镇居民人均可支配收入与消费支出:高端消费韧性支撑 K 型分化|资料来源:伯恩斯坦 261103
汽车: 汽车方面,报告预计行业批发量约 2,900 万辆(同比下降 2% 至 4%),国内零售 1,900 至 2,000 万辆(同比下降 15% 至 17%),出口 950 至 1,000 万辆(同比增长 50% 至 60%)。
银行与保险: 银行业与保险业的观察同样偏结构性。美银指出,中国 H 股银行前三季度净利与拨备前利润受投资收益带动改善,但贷款增长依赖票据、净息差承压、不良拨备覆盖减弱,建议配置农行 H、建行 H 与工行,规避交行 H 与中行 A。摩根大通对中国保险第三季度的观察是:行业普遍录得季度净亏损,但偿付能力仍具韧性,寿险核心偿付率微升至 140%、非寿险降至 188%,当前 5% 至 8% 的股息率具吸引力,关注中国平安 H 与中国人寿 H。
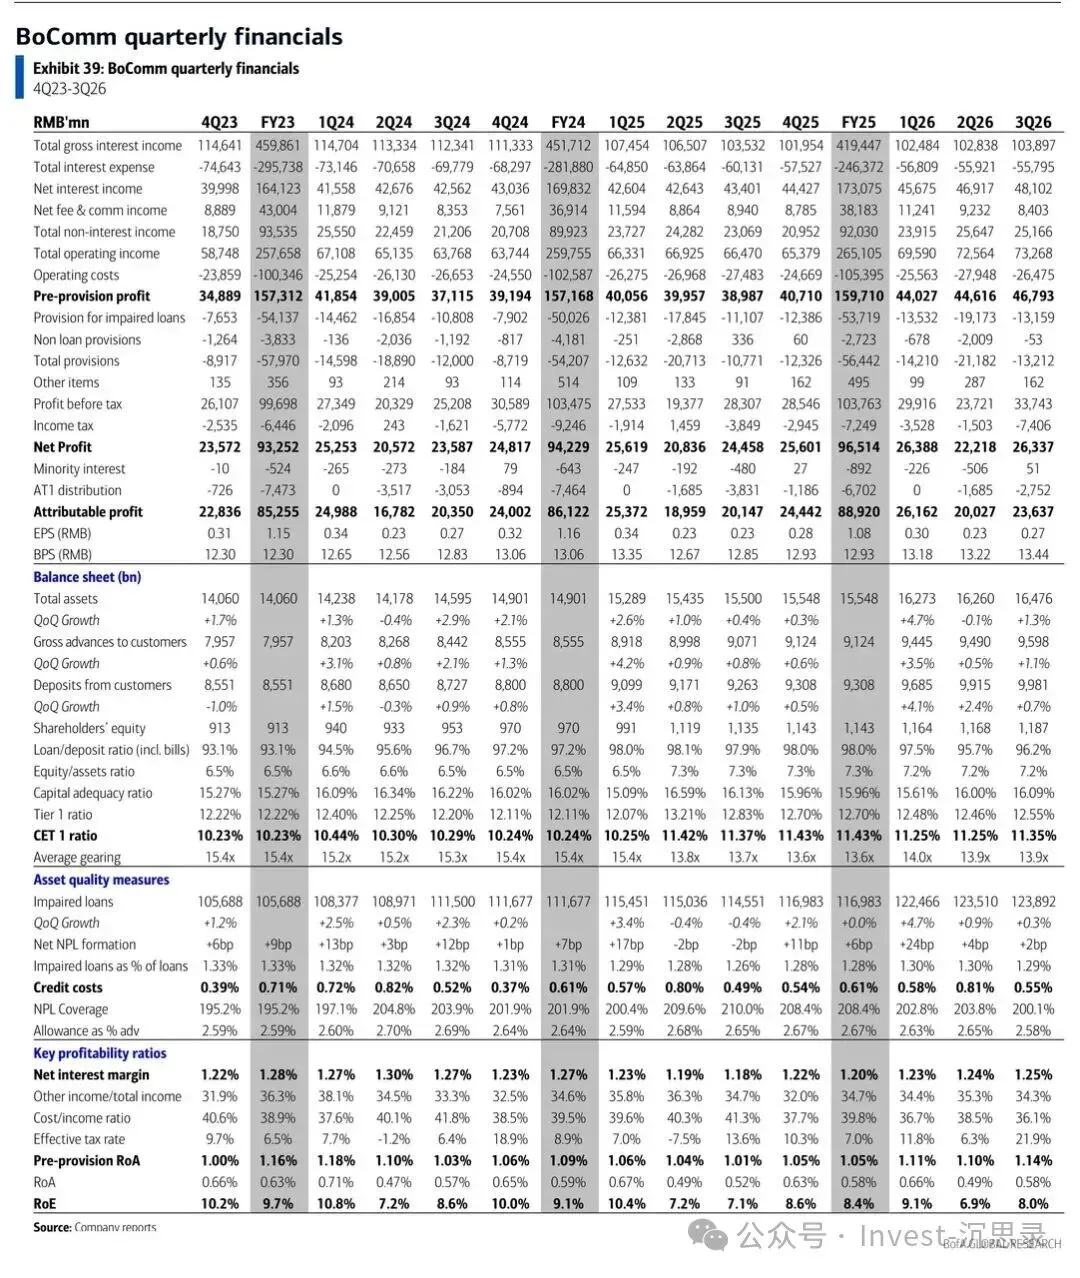
图表 8|交通银行季度财务摘要:净息差与拨备覆盖仍是观察重点|资料来源:美银 261102
港股: 港股方面,摩根大通中国 / 香港市场先锋指出生产超内需、通缩持续,老铺黄金被降至中性而周大福为首推,国有大行超预期但邮储落后。
亚洲其他: 亚洲其他市场,摩根大通亚洲洞察月度产品 10 月评级变动显著:SHEIN 获首次覆盖增持,CATL 与比亚迪遭降评,潍柴动力与台塑集团被看多。野村亚洲早间综述连续两日覆盖腾讯 WorkBuddy 推进 AI 整合、中国央行推 SFISF 稳市机制、上调外汇风险准备金率至 6%,以及印度 2QFY27 盈利显著超预期等。
四、行业与个股
沙特工业: 沙特工业 9M'26 项目授标同比下降 45% 至 235 亿美元,电力水务萎缩,短期 800 亿、长期超 4,200 亿美元储备仍在,对 Engie 超配。
全球化工: 全球化工 10 月平均价差环比上涨约 4%,主要由欧洲带动,欧洲首选 BASF、AKE、EVK,美国为 EMN、CE;摩根大通对 LYB 给增持、2027 年 12 月目标价 80 美元。
医疗健康: 医疗健康方面,CVS 拟分拆为零售药房与保险 / 健康服务两家公司,伯恩斯坦维持跑赢、目标价 112 美元;辉瑞第三季度营收 166 亿美元、调整后 EPS 0.87 美元均超共识并上调指引,维持市场表现、29 美元;雅诗兰黛 FQ1 EPS 0.72 美元大幅超预期,目标价提至 118 美元;摩根士丹利发布生物医药第四季度催化剂展望,强调 CGON 的 PIVOT-006 与 BIIB 的 Lifitimab SLE 数据可能引发显著波动。
消费与零售: 消费与零售方面,美国消费支出仍有韧性但 K 型差距扩大,看好 TJX、TPR、BURL、MDLZ、SJM、DRI、KDP 等;万豪第三季度 EBITDA 超预期 3%、全球 RevPAR 增长 6.5%,目标价 445 美元;Shopify 第三季度 GMV 约 1,190 亿美元(增长 29%)、营收 37.4 亿美元(增长 32%),目标价升至 165 美元。
工业与建筑: 工业与建筑的数据构成本期最鲜明的一组反差。美国 9 月建筑总支出环比下降 1.9% 至 2.186 万亿美元,远低于预期的增长 0.3%,但数据中心支出同比大增约 90%、占私人非住宅 12.2%;美国机械先行指标显示重卡加速、建筑 backlog 转正而农机走弱。
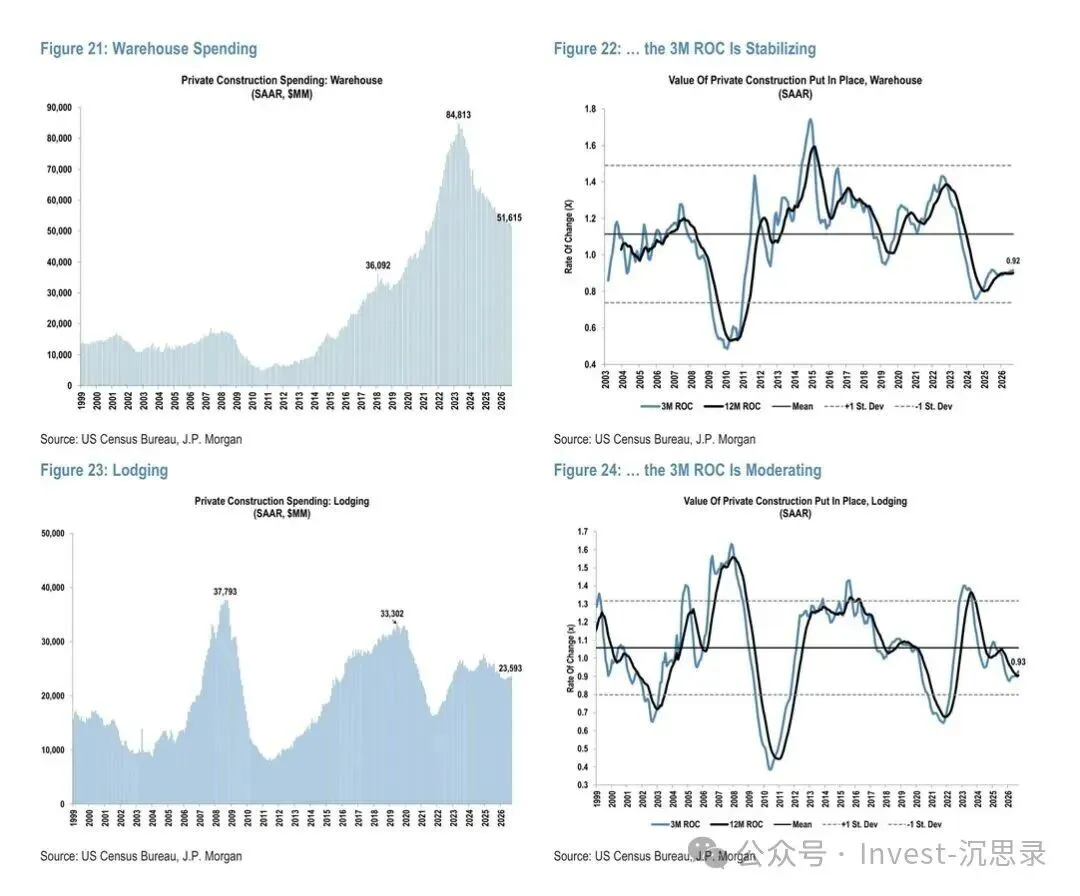
图表 9|美国私人非住宅建筑支出分项:总量走弱,数据中心支出逆势同比增长约 90%|资料来源:摩根大通 261102
地产与博彩: 地产与博彩方面,新加坡华业集团 Thomson Reserve 以 90.1% 去化率售罄,丰树产业推进潜在 IPO;澳门博彩 2027 年预计总博彩收入同比持平于 2019 年约 85% 水平,SJM 降级压力居前。
总体来看
钱还在加码,但瓶颈正从芯片转向电力,8,020 亿美元资本开支与几乎翻倍的能源账单是同一件事的两面;市场在怀疑回报,报表却在给出证据,J 曲线、三大云厂商积压订单与发债规模构成野村反驳「不赚钱」的核心依据;而无论光器件、中国消费还是港股,报告都在做结构性取舍,分化已经代替普涨。
免责声明——
本公众号所载的资料、意见及推测仅反映发布当日的判断。本公众号中的内容和意见仅供参考。本公众号所载信息均为作者本人观点,不代表任何投资意见或建议。本公众号对所载原创内容保留一切权利,未经许可,任何机构和个人不得以任何形式翻版、复制、发表或引用本公众号所载的任何原创内容。如征得本公众号同意进行引用、刊发的,需在允许的范围内使用,并注明出处为《Invest-沉思录》,且不得对相关内容进行任何有悖原意的引用、删节和修改。
注:本公众号数据来源数据包括但不限于Wind、主流券商研报、官方新闻媒体等,如若涉及侵权,请联系本人予以删除。
免费分享国内券商研报、近期分享内容研报原文,请后台私信加群。