
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/dc3968931c72
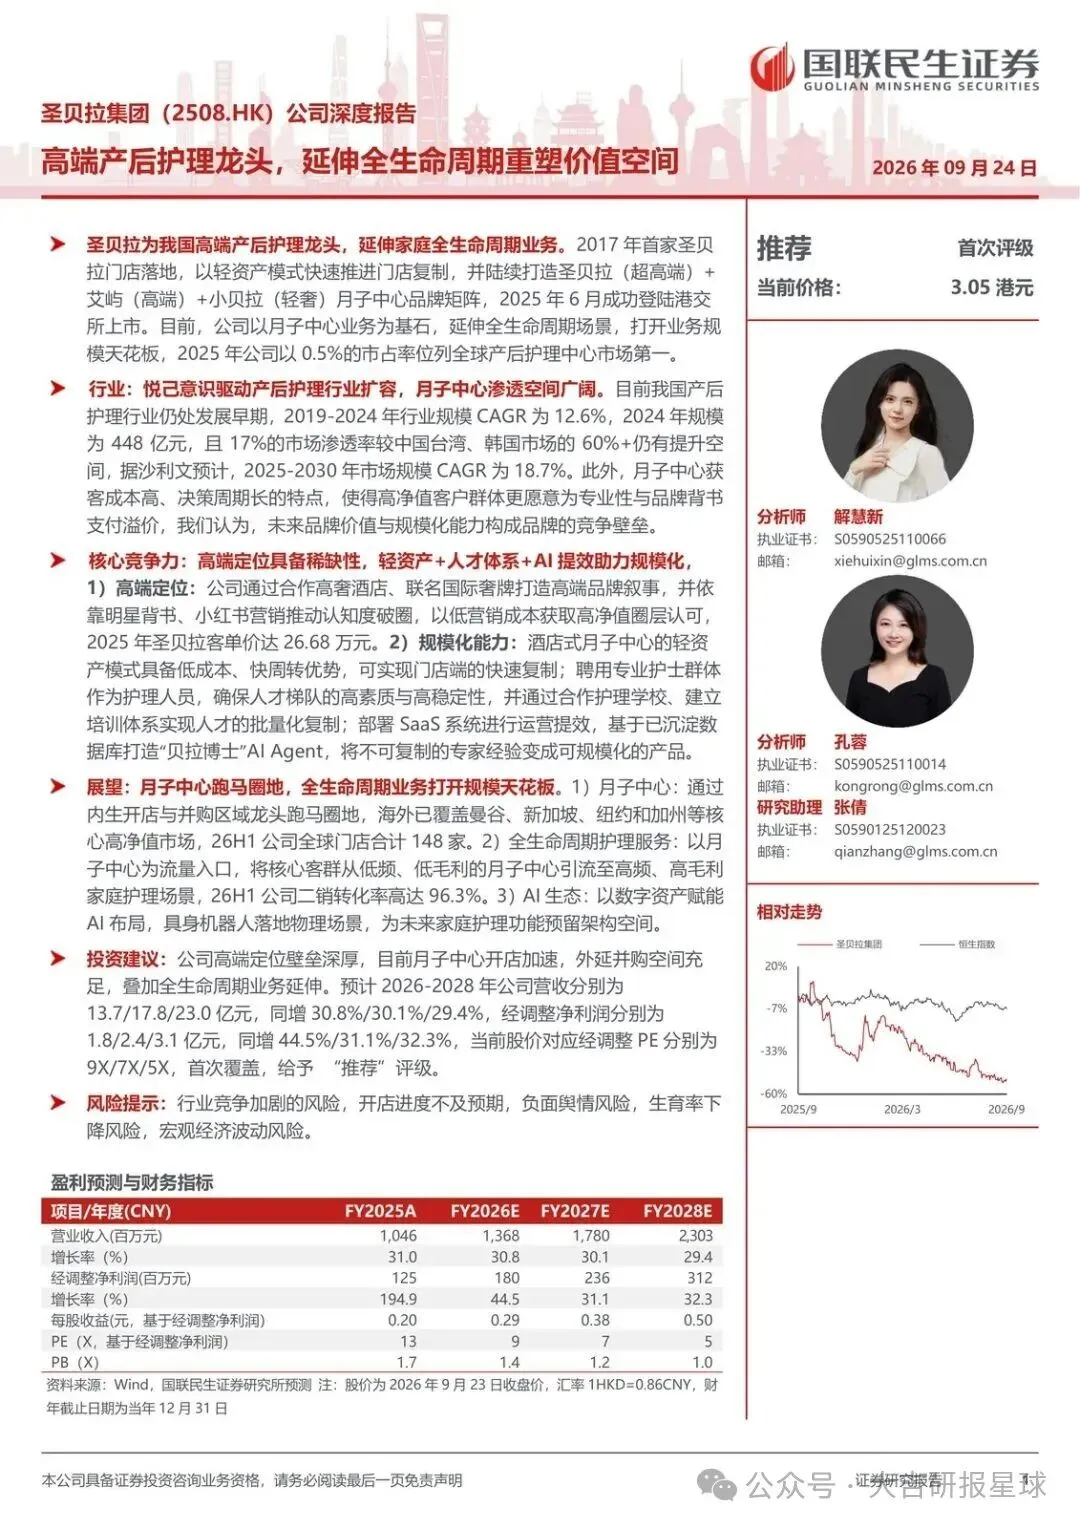
圣贝拉被当成“月子店生意”,定价就错了。真正拉开空间的,是把低频月子中心当成高净值入口,再把同一批客户卖进更高频、更高毛利的家庭护理。
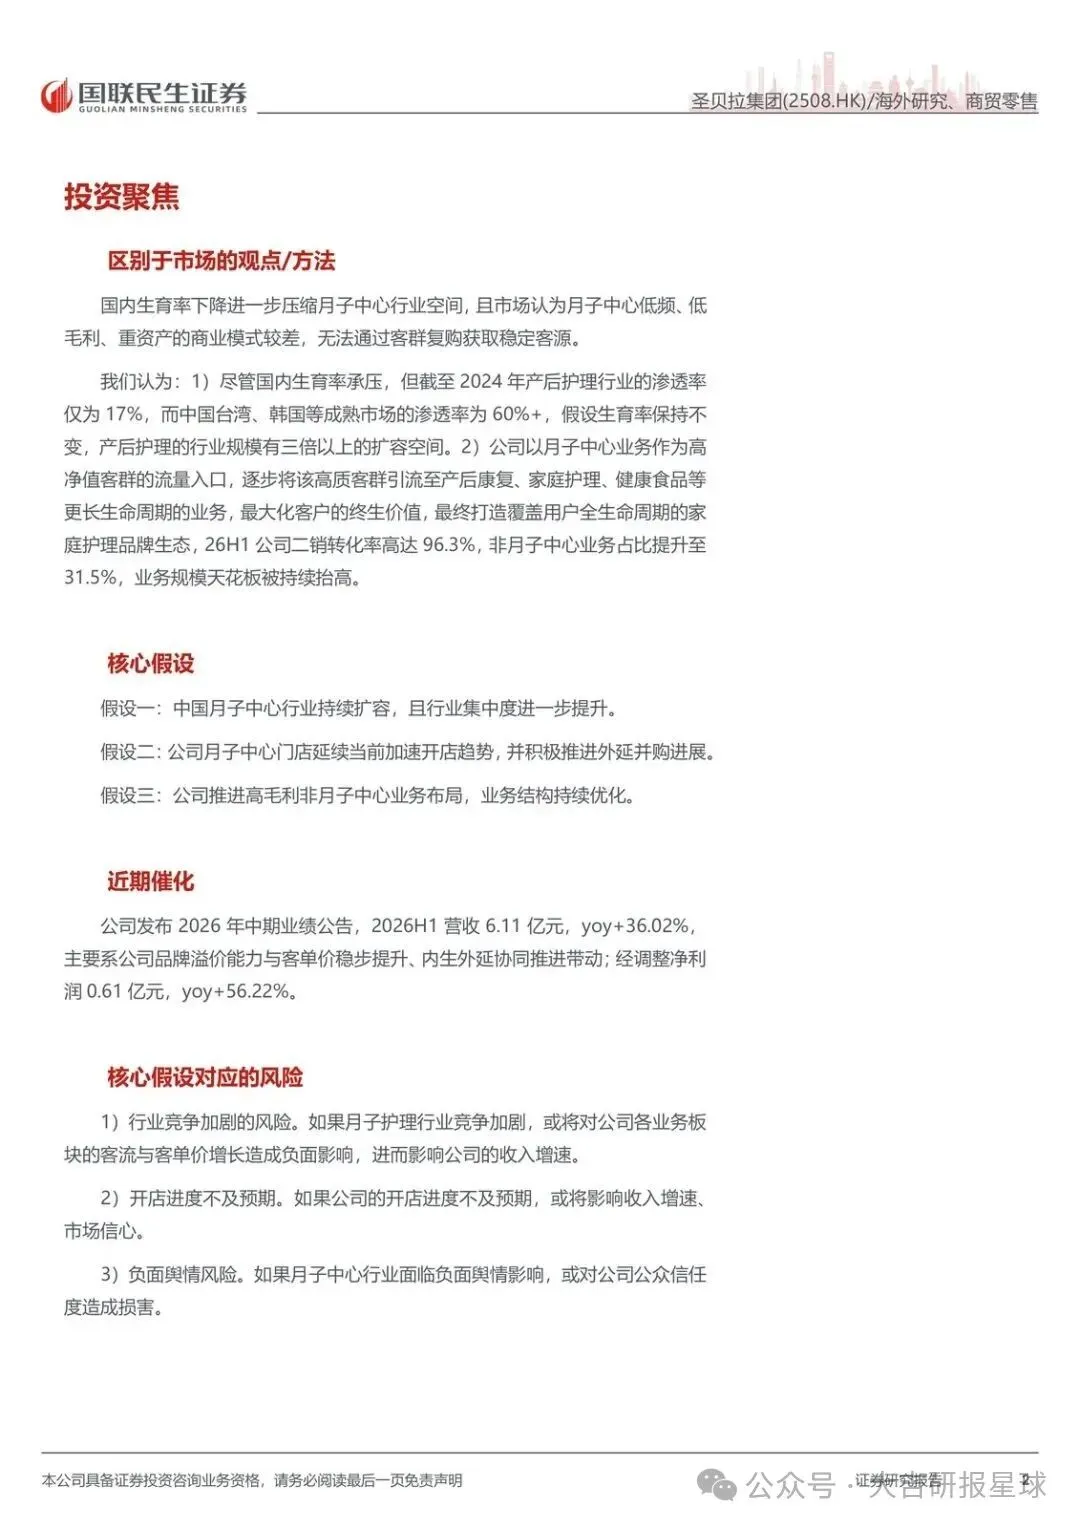
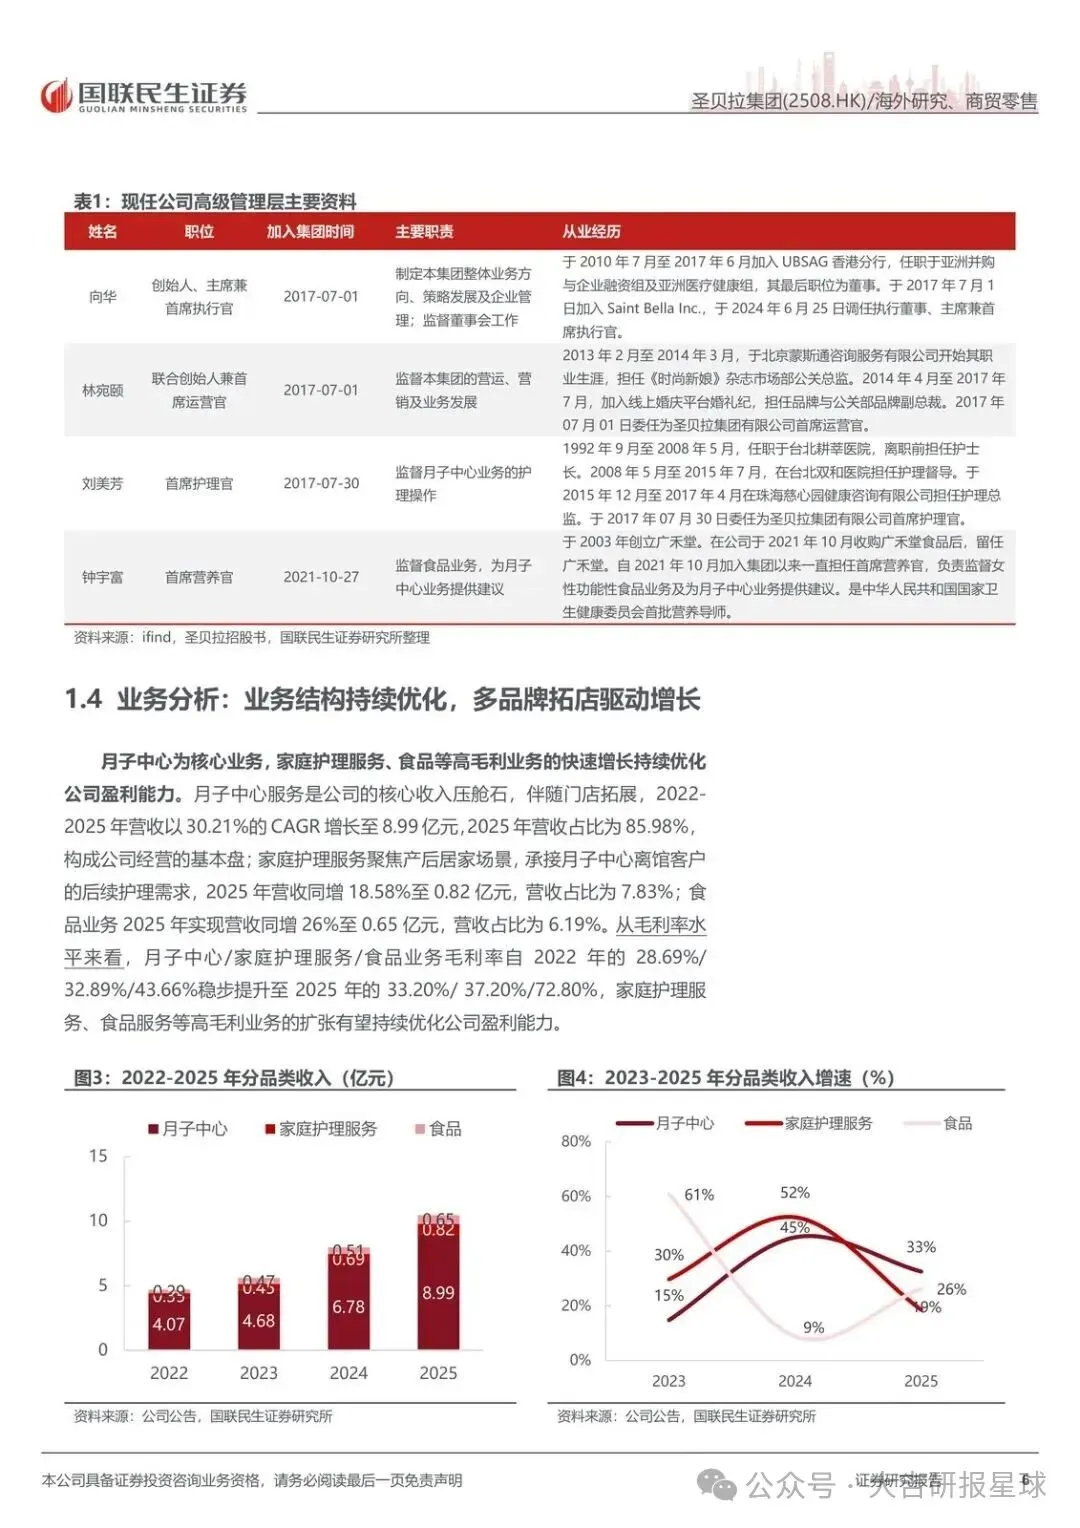
2026H1 已经把这条路径写得很清楚:营收 6.11 亿元、同比 +36.02%;经调整净利润 0.61 亿元、同比 +56.22%;二销转化率 96.3%;非月子中心业务占比 31.5%。国联民生首次覆盖给“推荐”,对应 2026–2028 年经调整 PE 约 9X/7X/5X。市场担心生育率,公司在卖渗透率和客户终身价值。
为什么现在看:渗透率比出生率更关键
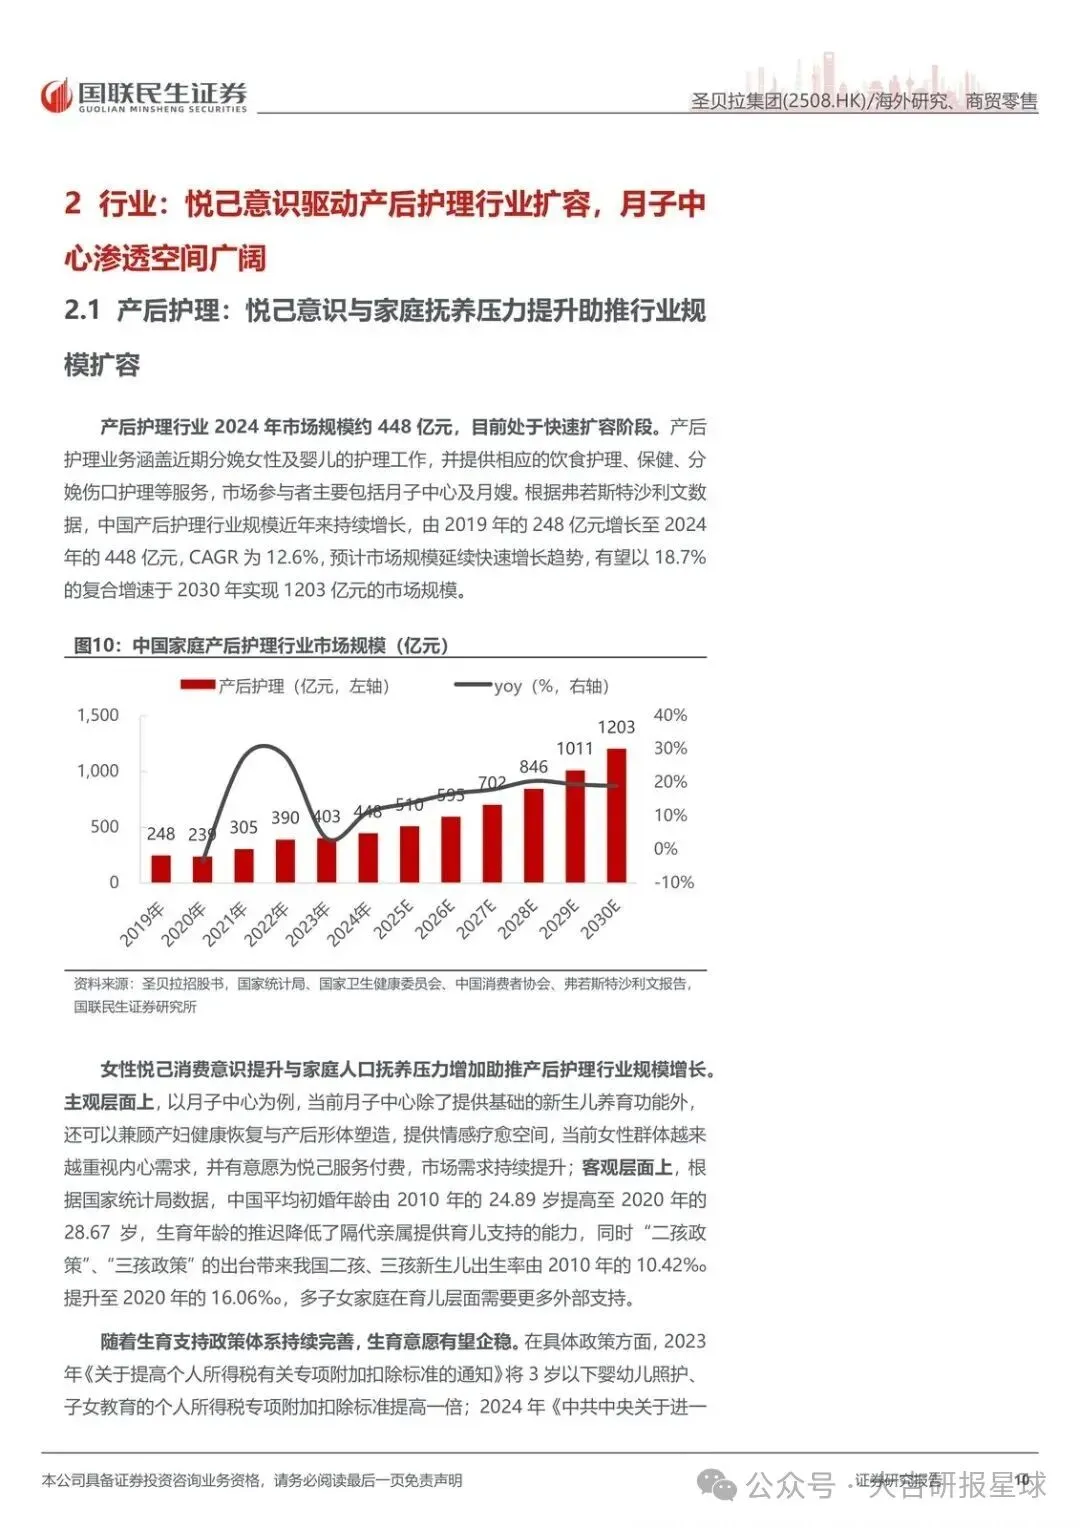
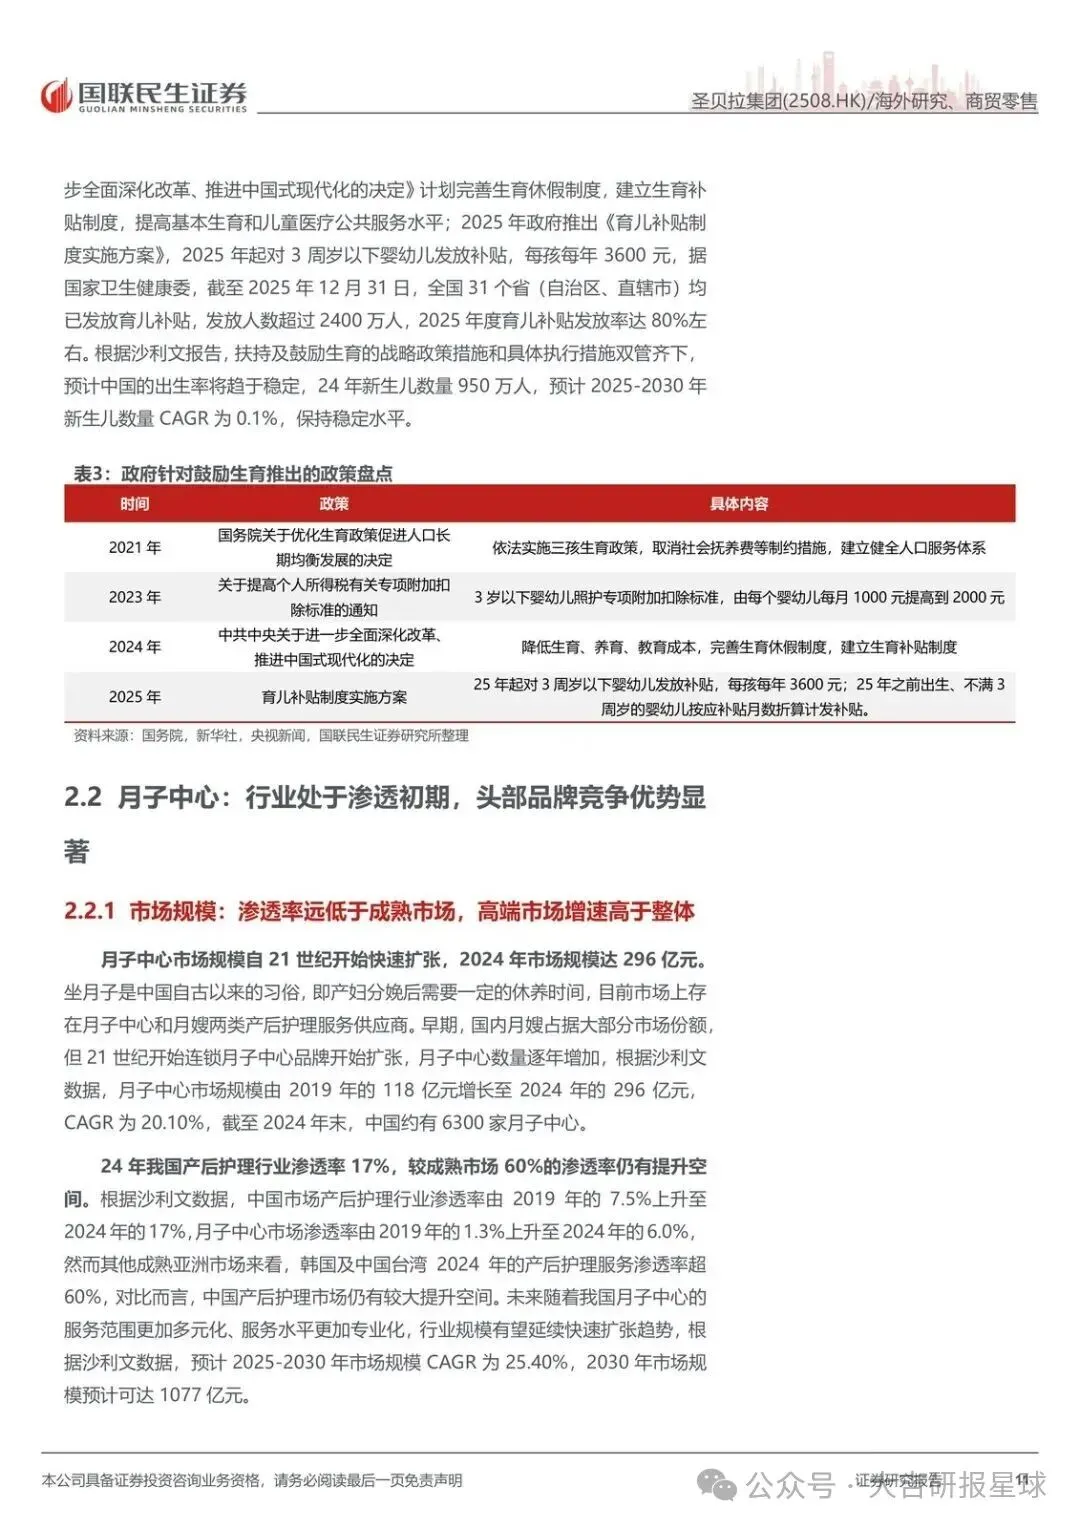
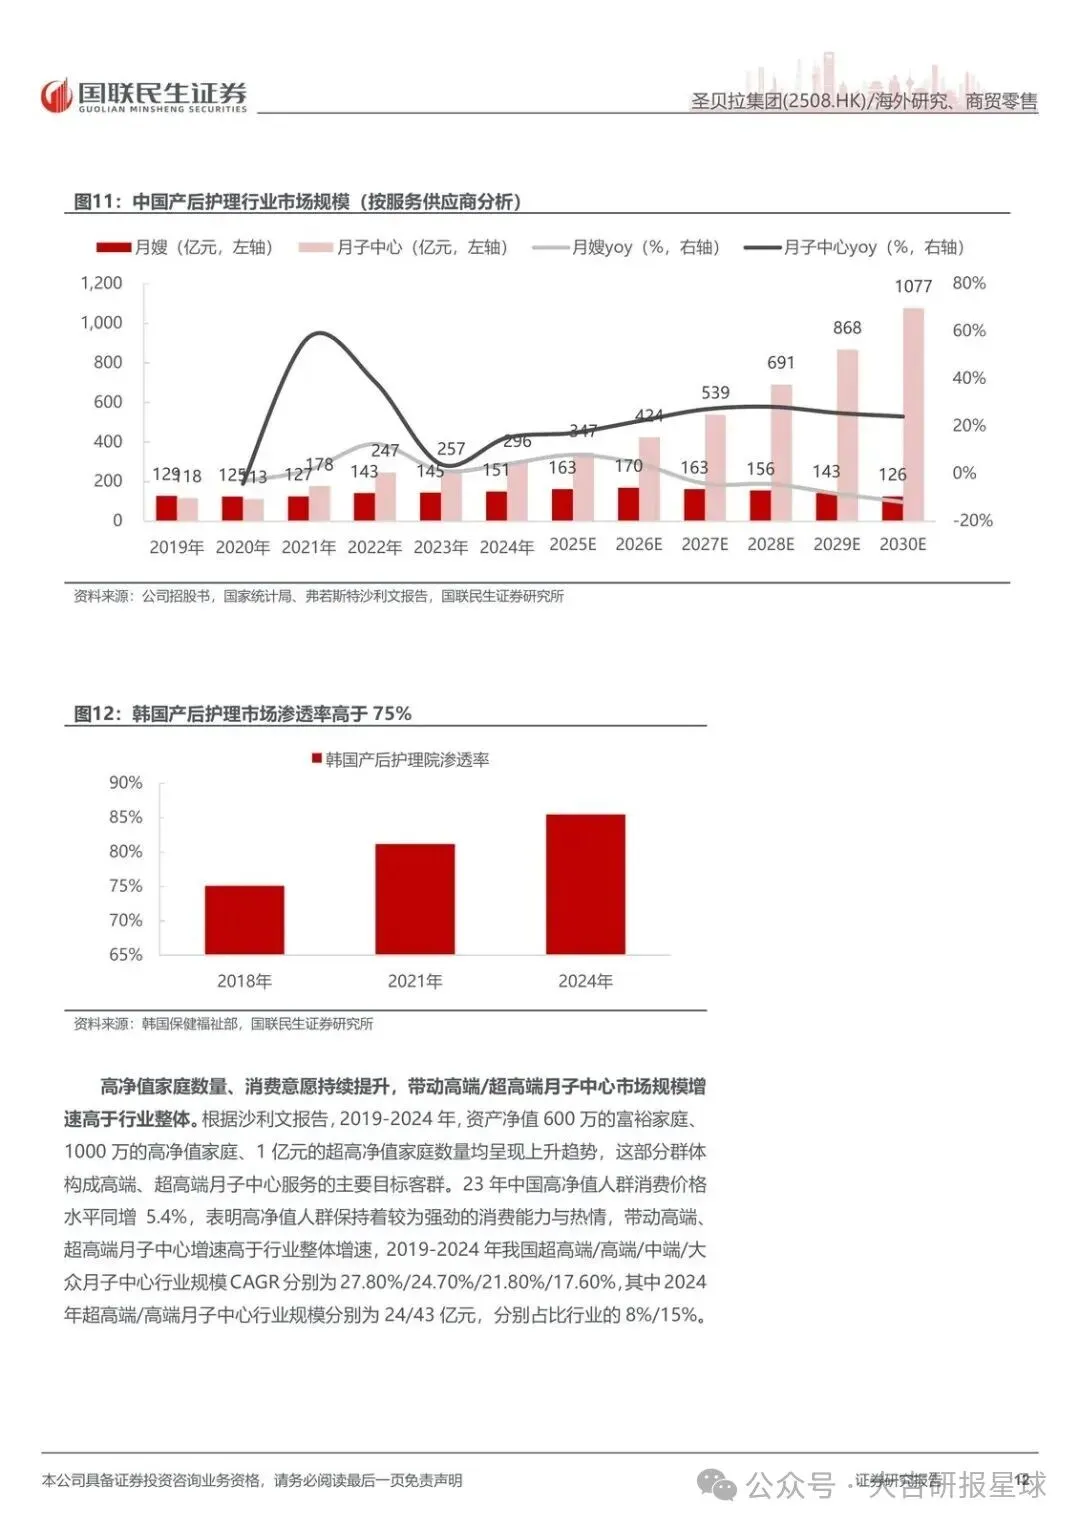
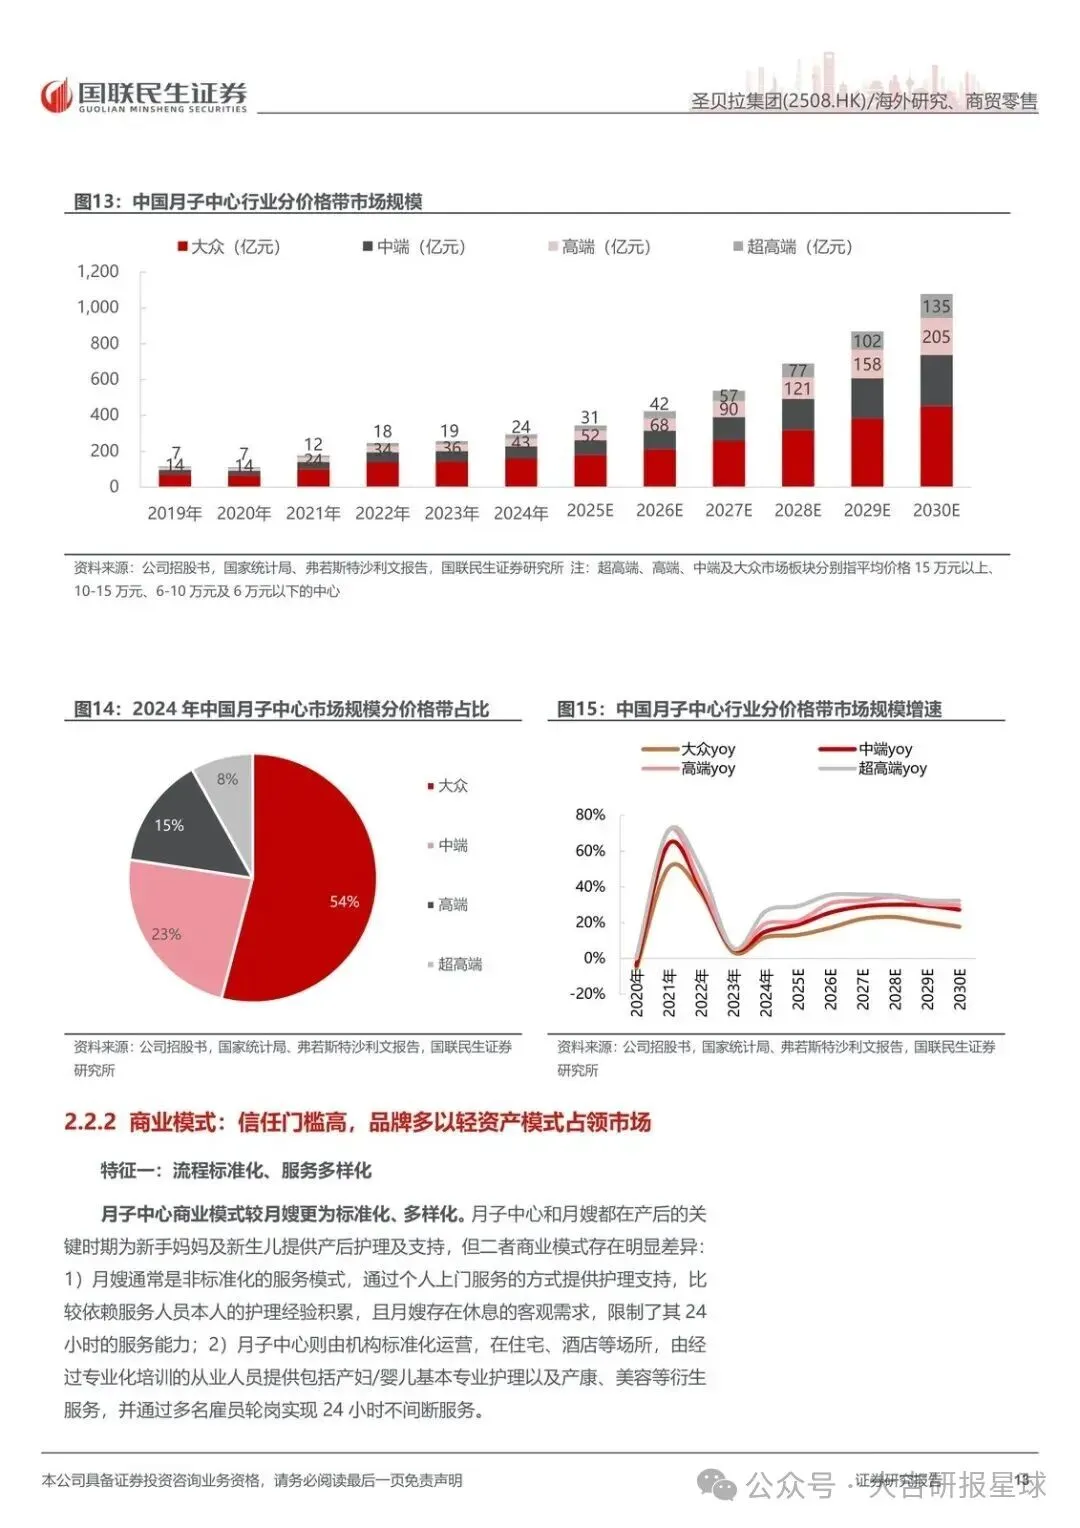
国内产后护理仍处早期。2019–2024 年行业规模 CAGR 12.6%,2024 年 448 亿元,渗透率只有 17%。中国台湾、韩国成熟市场在 60%+。沙利文预计 2025–2030 年行业 CAGR 18.7%。假设生育率不变,渗透率向成熟市场靠拢,行业还有三倍以上扩容空间。
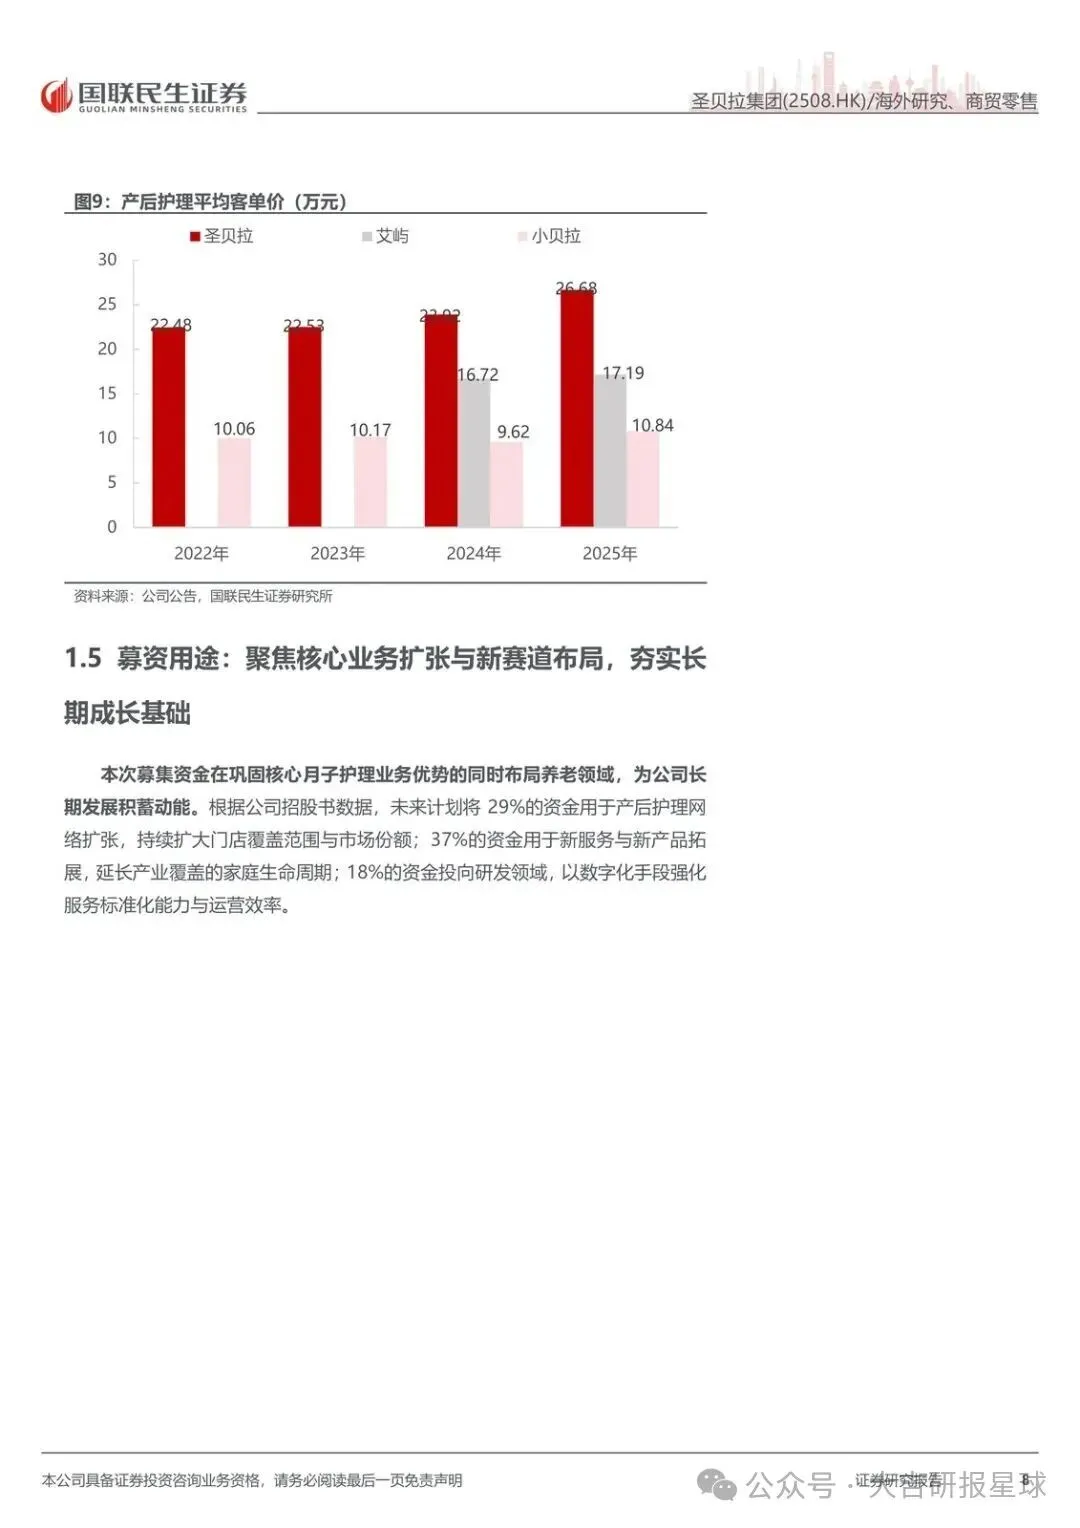
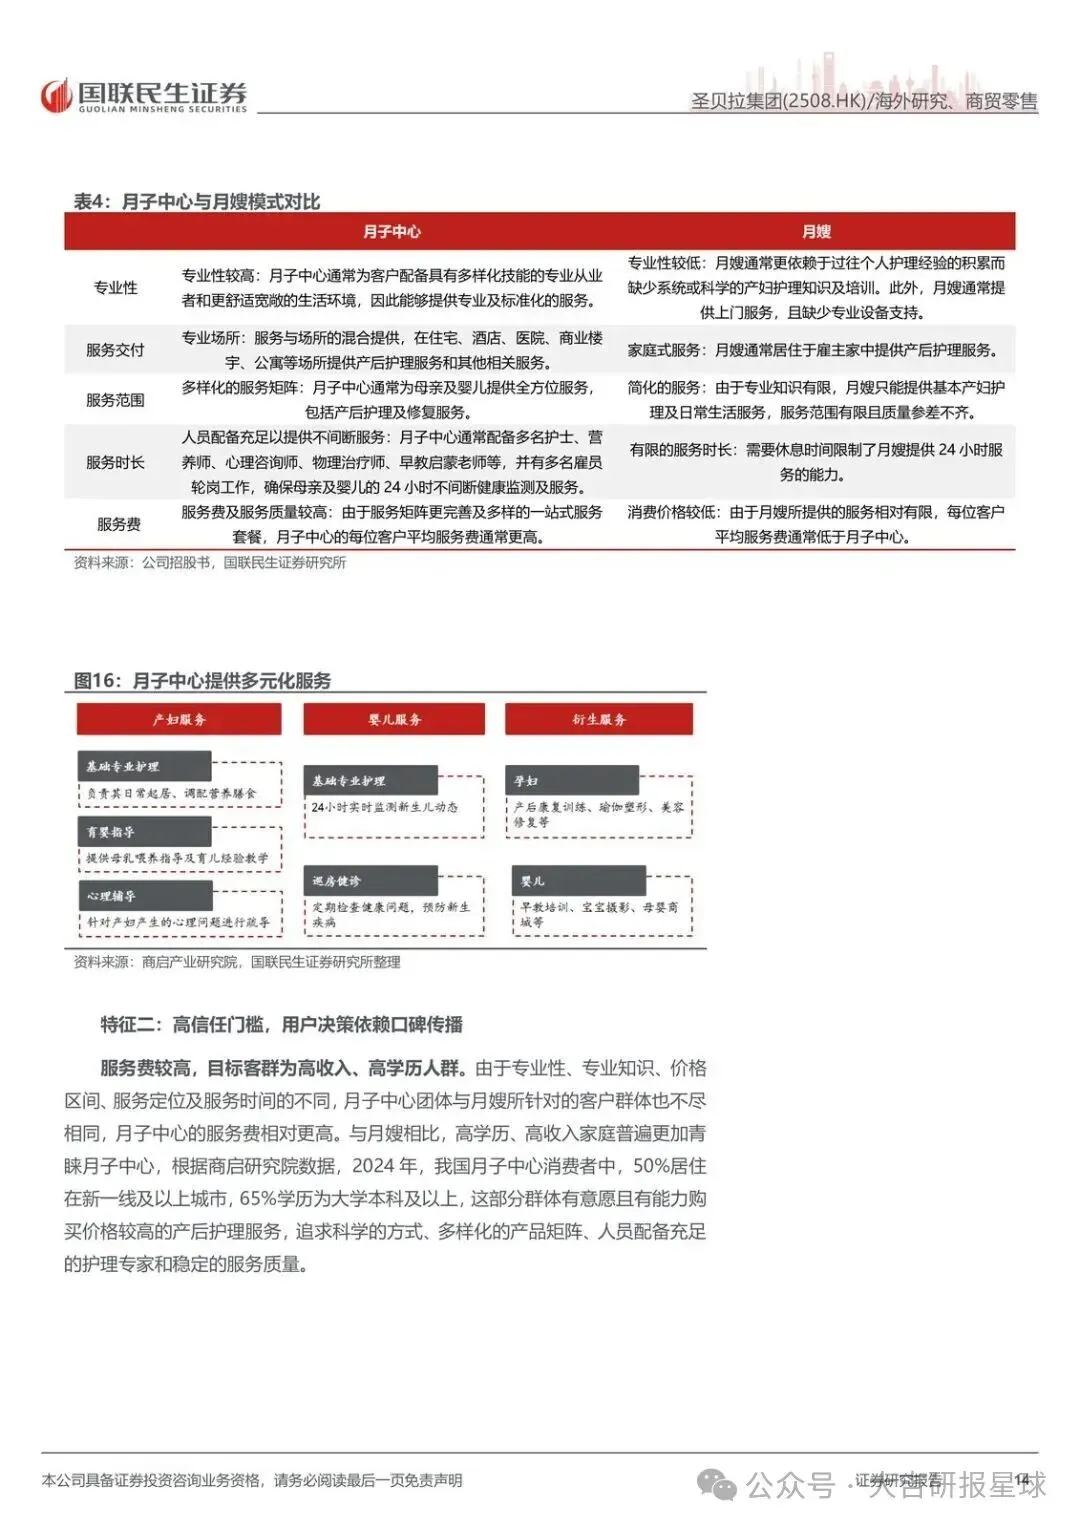
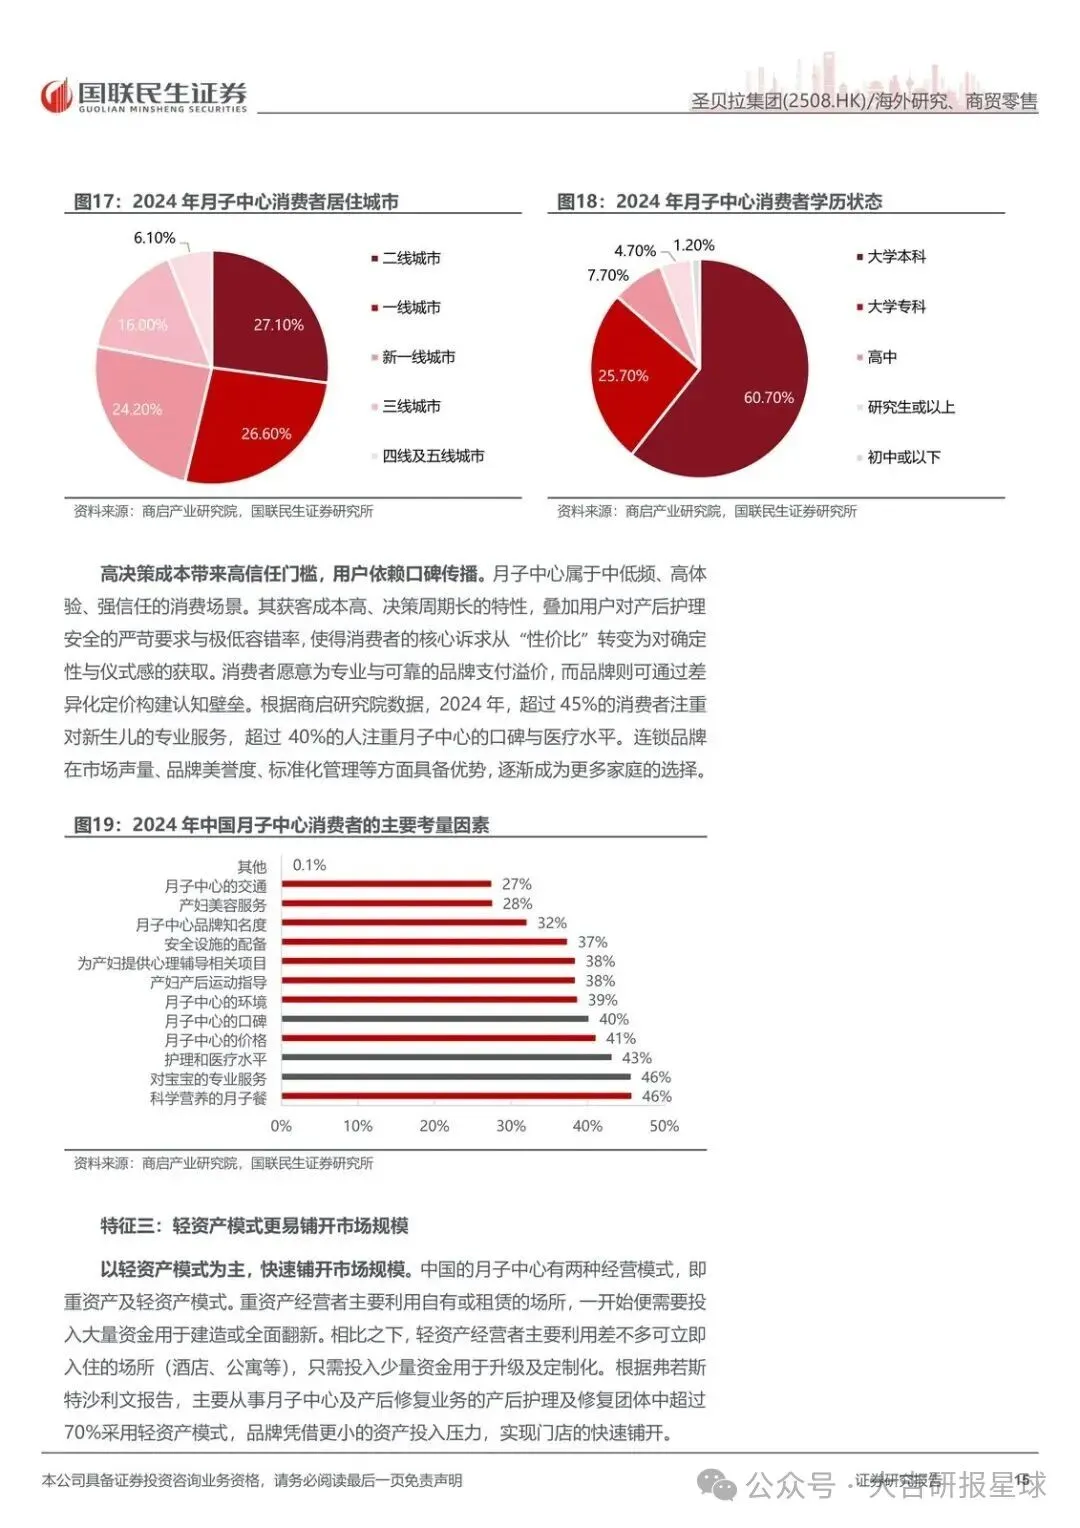
月子中心获客贵、决策周期长。高净值客户更愿意为专业性和品牌背书付溢价。壁垒不在“再开一家店”,而在品牌价值和规模化能力。2025 年公司以 0.5% 市占率位列全球产后护理中心市场第一,客单价已经打到这个圈层:圣贝拉 2025 年客单价 26.68 万元。
谁受益:轻资产开店 + 二销抬天花板
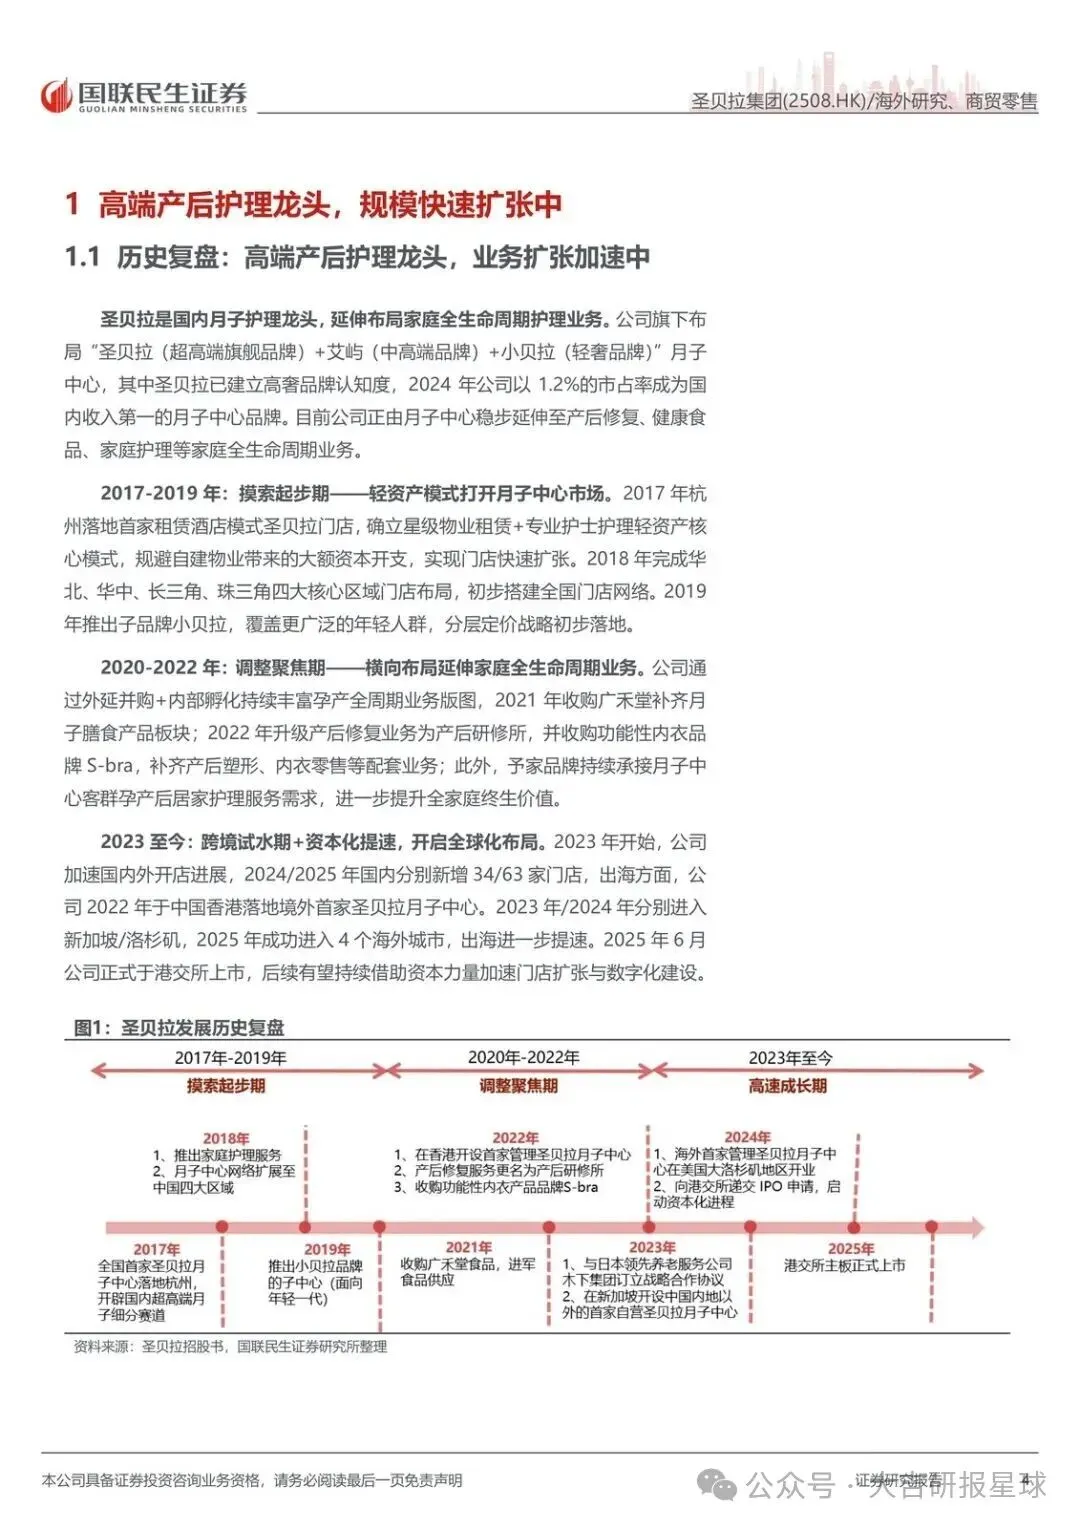
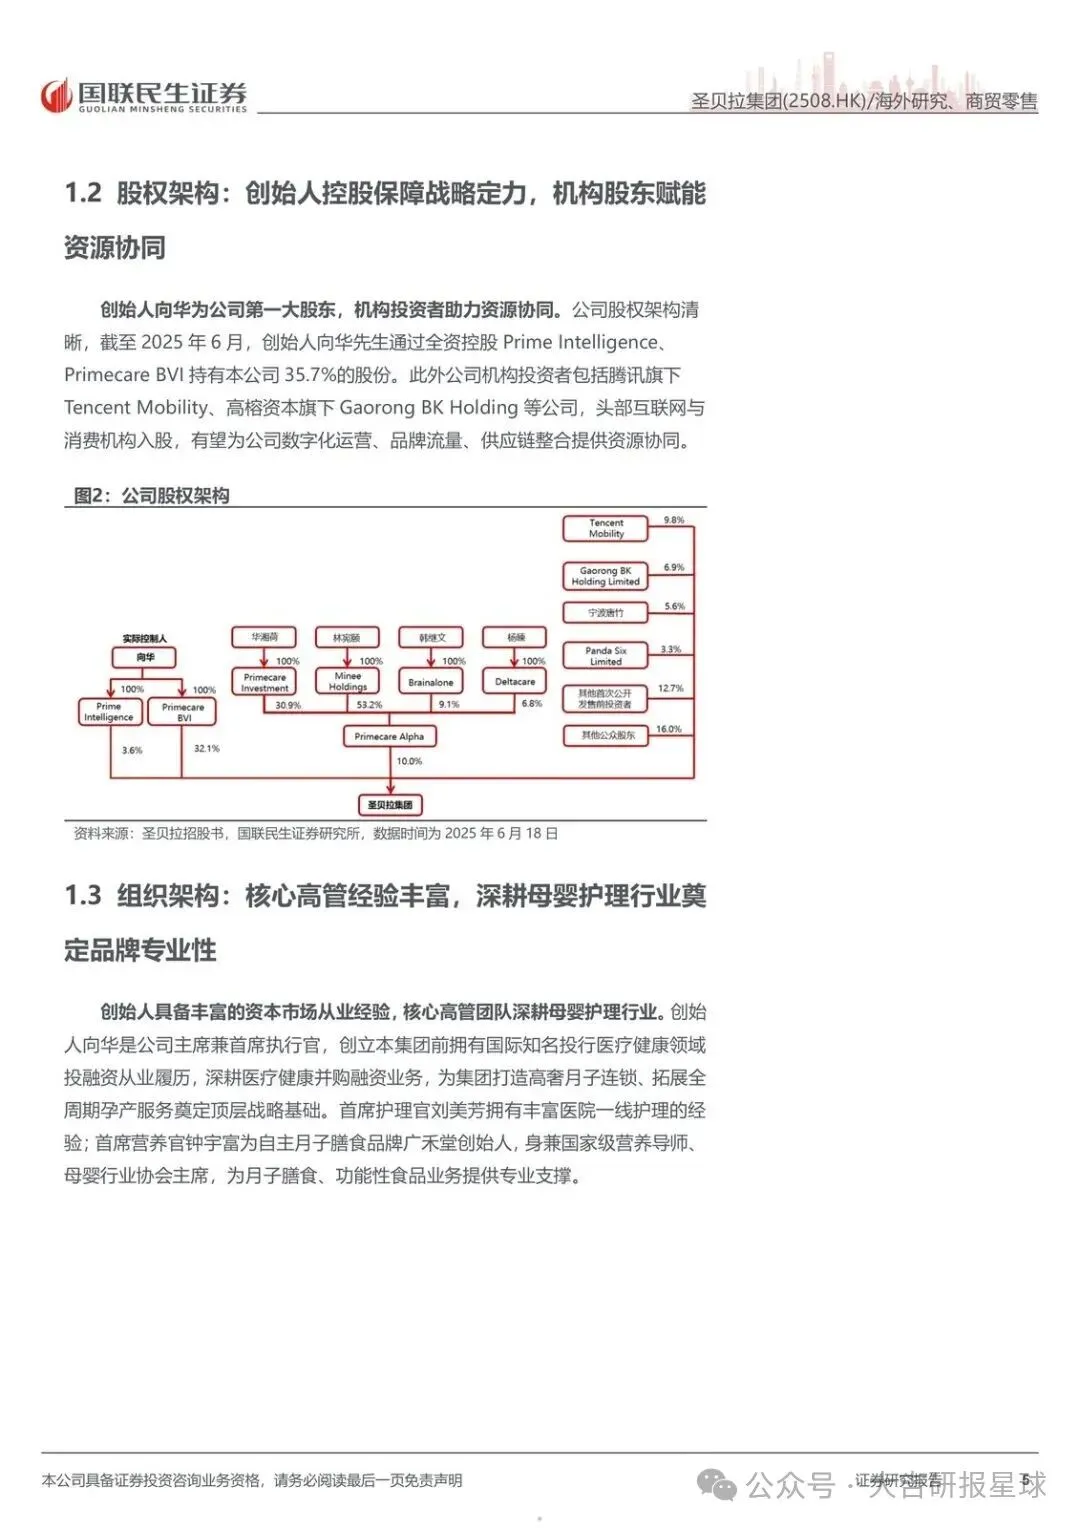
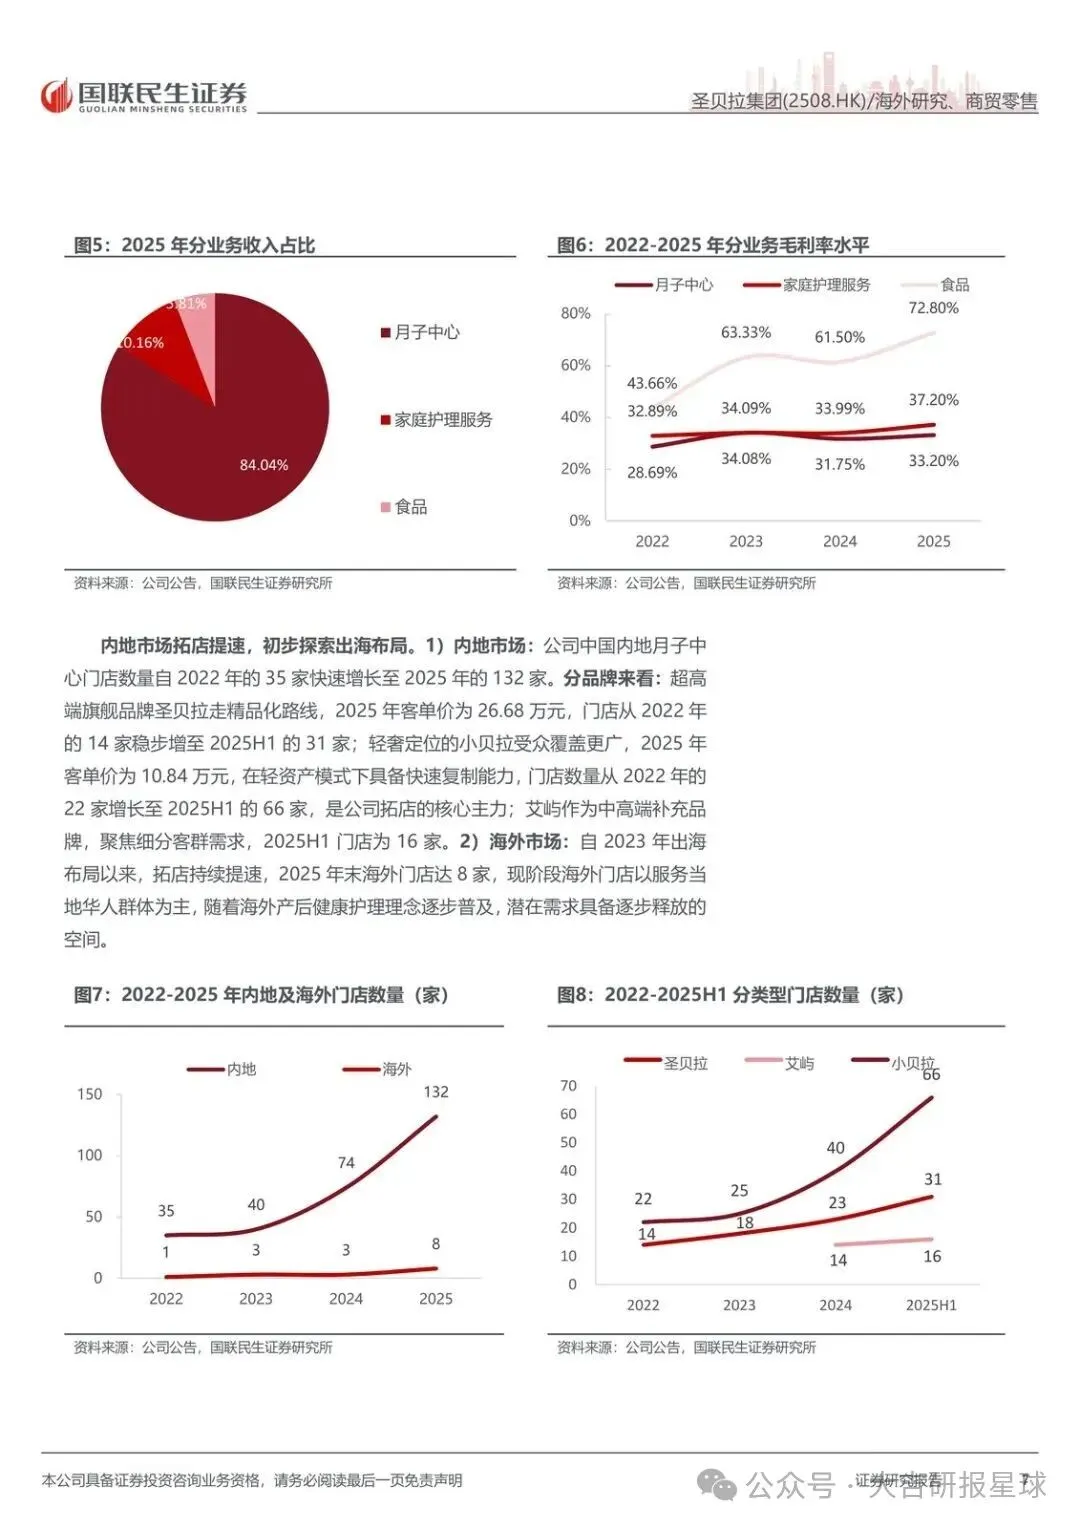
公司 2017 年开出首店,2025 年 6 月港股上市,品牌矩阵是圣贝拉(超高端)+ 艾屿(高端)+ 小贝拉(轻奢)。酒店式轻资产:低成本、快周转。护理端用专业护士,再通过护理学校和培训体系批量复制。运营上部署 SaaS,用沉淀数据做“贝拉博士”AI Agent,把专家经验产品化。
门店在跑马圈地。内生开店加并购区域龙头,海外已到曼谷、新加坡、纽约和加州。26H1 全球门店合计 148 家。更重要的是客群去向:月子中心低频、低毛利,家庭护理、产后康复、健康食品更高频、更高毛利。96.3% 的二销转化率,说明入口在转流量,不是一次性成交。
盈利预测按这条逻辑往后推:2026–2028 年营收 13.7/17.8/23.0 亿元,同比 +30.8%/+30.1%/+29.4%;经调整净利润 1.8/2.4/3.1 亿元,同比 +44.5%/+31.1%/+32.3%。股价按 2026 年 9 月 23 日收盘 3.05 港元计。
受损的是只会打价格、没有品牌溢价、也接不住二销的区域月子店。行业集中度往上走时,它们最先被挤。
接下来盯什么:开店兑现,还是只讲故事
核心假设三条:行业继续扩容且集中度提升;门店加速、并购推进;高毛利非月子中心占比继续抬。风险也写死了:竞争加剧打客流和客单价、开店不及预期、负面舆情伤信任、生育率和宏观波动。
AI 和具身机器人是预留架构,不是当下利润来源。眼前能验证的,还是门店数、客单价、二销转化和非月子中心占比。
观察清单
- 2026 全年营收能否贴近 13.7 亿元、同比约 30.8%,以及经调整净利润能否贴近 1.8 亿元、同比约 44.5%
- 全球门店是否在 26H1 的 148 家基础上继续内生+并购扩张,海外核心高净值市场(曼谷、新加坡、纽约、加州)有无新增落地
- 二销转化率能否维持接近 96.3%,非月子中心业务占比能否在 31.5% 之上继续抬升
- 圣贝拉客单价能否守住 2025 年 26.68 万元附近的高端定价,而不是靠降价换量
- 行业层面盯产后护理渗透率是否从 2024 年的 17% 往上走,以及是否出现足以冲击品牌信任的负面舆情
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告



