
 研报速递
摘要:十一条核心判断
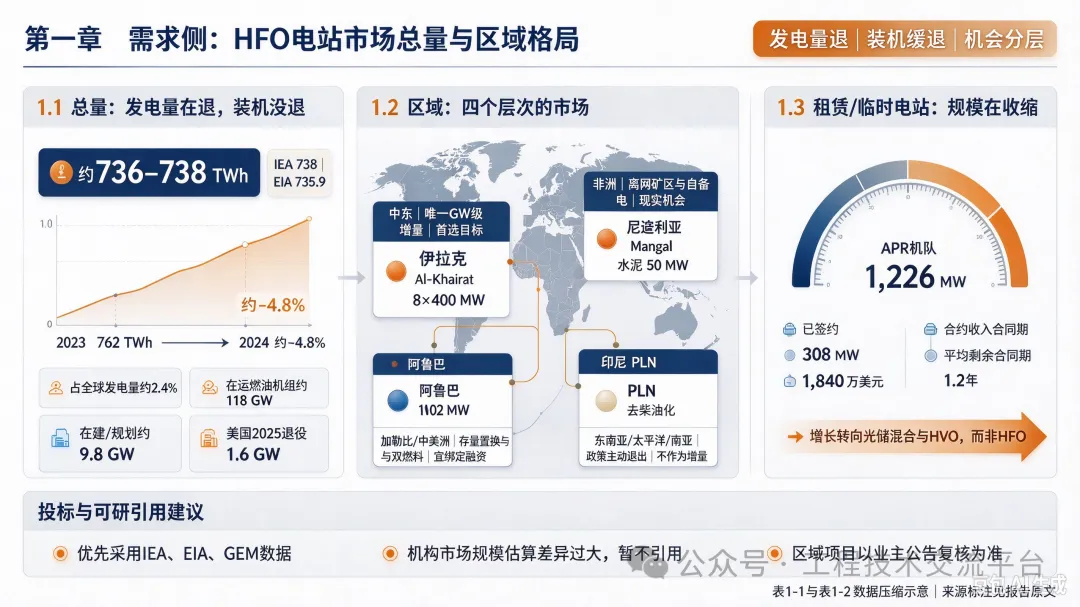
1. 市场是“萎缩但不出清”,不是“消失”。2024 年全球燃油发电量约 736–738 TWh(2023 年 762 TWh、2022 年 801 TWh,连续两年下滑),占全球发电量约 2.4%(2000 年约 8%)。但在运燃油机组容量仍有约 118 GW,在建/规划约 9.8 GW,其中纯燃油仅约 7.5 GW。发电量在退、容量没退——形成“存量老化 + 增量极少 + 局部刚需”的格局,HFO 机组的商业重心已从“基荷发电”转向“备用、调峰、离网与矿冶自备”。
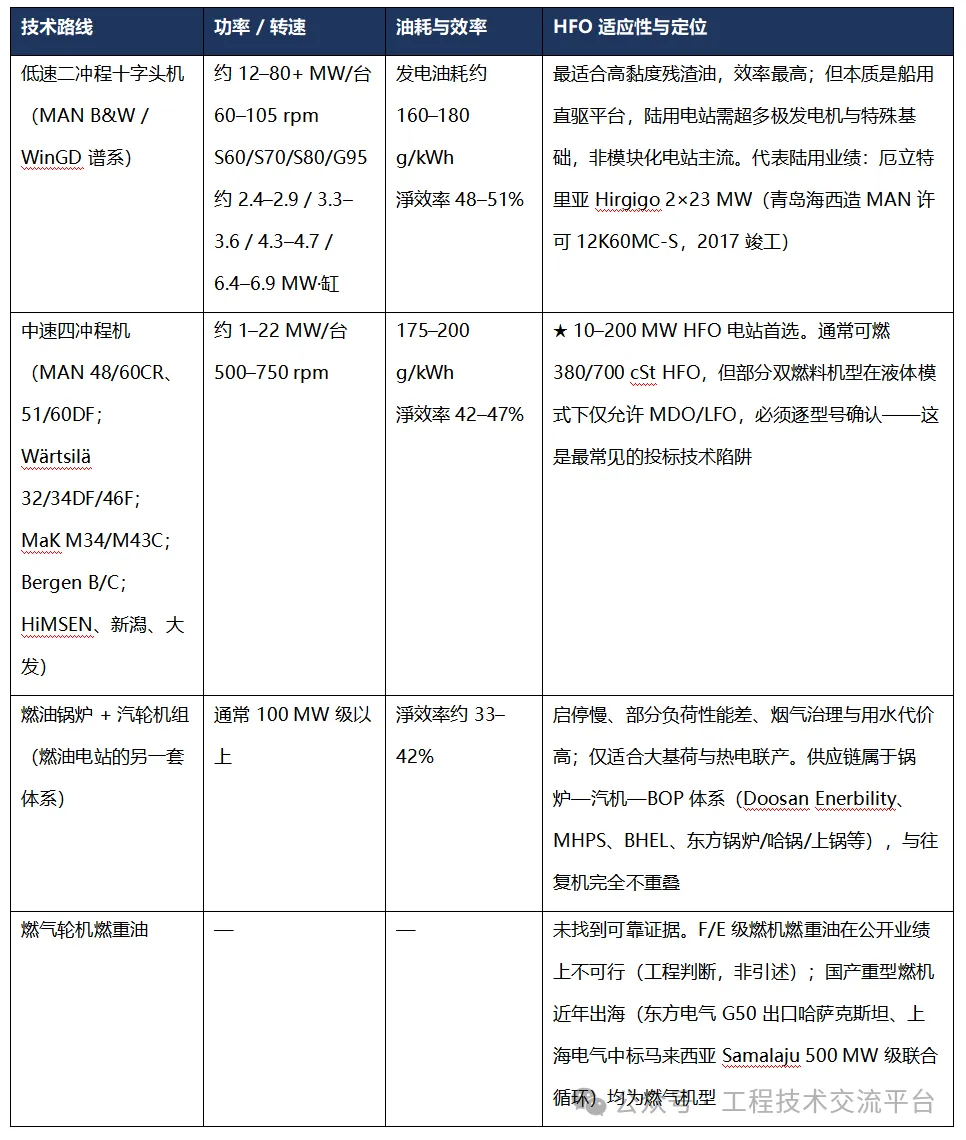
2. 技术路线三分,各自的适用边界很清晰。低速二冲程十字头机单机 12–80+ MW、淨效率 48–51%、最耐高黏度残渣油,但本质是船用直驱平台,陆电需超多极发电机与特殊基础;中速四冲程机单机 1–22 MW(500–750 rpm)、淨效率 42–47%,是 10–200 MW 级 HFO 电站的主流选择;燃油锅炉+汽轮机通常在 100 MW 以上、淨效率仅 33–42%,启停慢、烟气治理与用水代价高,适合大基荷/热电联产。
3. 整机是“设计 IP 寡头 + 制造分散”的双层结构。低速二冲程的设计/IP 由 Everllence B&W(哥本哈根)与 WinGD(温特图尔)两家掌握,实际铸造与总装集中在中国(CSSC 体系)、韩国(HD 现代、Hanwha Engine)与日本;中速四冲程则由 OEM 自制为主,Everllence 与 Wärtsilä 合计约占 75% 份额。
4. 2024–2026 最关键的股权变动:Everllence 正在换东家。MAN Energy Solutions 于 2025 年 6 月更名为 Everllence SE(仍属大众集团);大众于 2026-06-24 公告将 51% 股权作价约 74 亿欧元售予贝恩资本;2026-08-13 欧盟依简易程序批准(案号 M.12527),预计 2026 年底完成交割,并承诺保留德国奥格斯堡等 5 个厂区至 2030 年底。对中国 EPC 的现实含义:短期产品线与履约主体不变,但必须在主机采购与许可协议中写入“控制权变更不缩减许可范围、不降低长期备件与技术支援”的锁定条款。
5. Wärtsilä 并未退出电站发动机业务——这是当前最容易被误判的一条。2025-04-01 瓦锡兰只是把 Energy(电站及生命周期)与储能拆为两个分部;真正出售的是 ANCS、船舶电气、Gas Solutions 等非核心资产。若按“瓦锡兰退出”来设计供应商短名单,会犯方向性错误。
6. WinGD 已 100% 中资,是中国供应链最硬的自主资产。CSSC 于 2015 年收购 WinGD 70%,2016 年瓦锡兰将剩余 30% 转让给 CSSC,实现全资。这意味着走 WinGD 路线的低速机,其设计源头不在欧美出口管制辖区,而对 MAN/Everllence 路线的依赖则属于许可证依赖。两条路线的合规敞口完全不同,投标时应分开算。
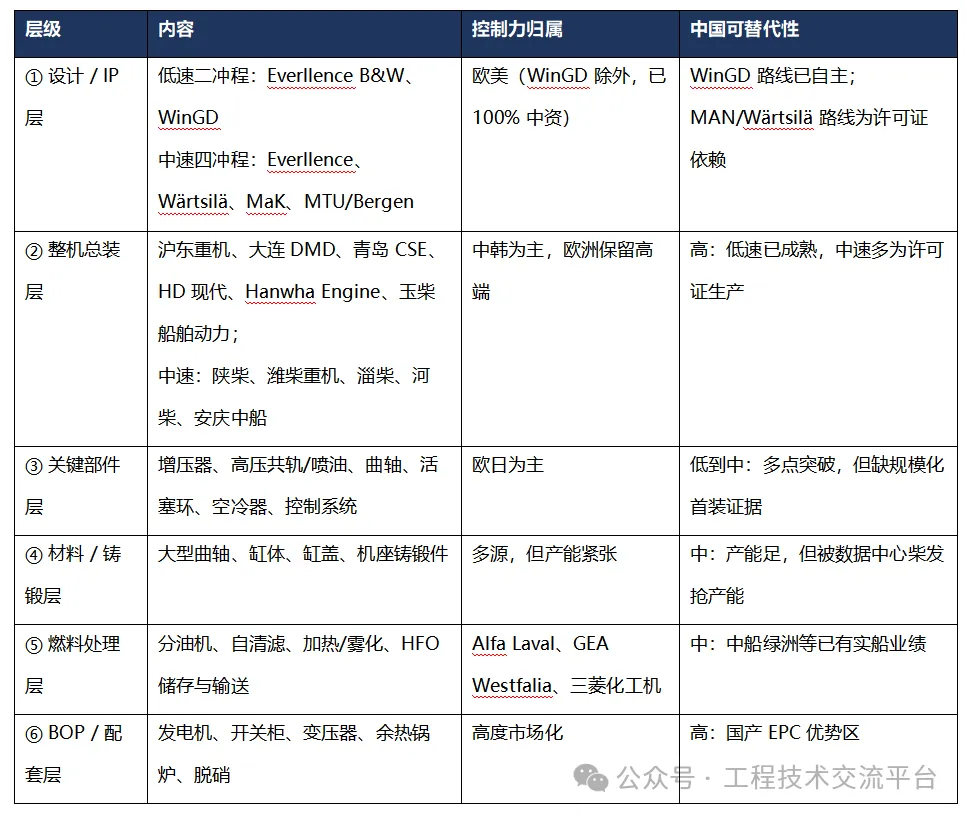
7. 卡脖子不在“整机”,而在六个二级环节。低速机增压器(Accelleron 一家独大,且份额仍在提升)、高压共轨与喷油器(Woodward L'Orange 长期主导,国产量产尚需验证)、缸径 260–980 mm 活塞环(DAROS / GOETZE 体系)、分油机与中央冷却器(Alfa Laval、GEA Westfalia、三菱化工机)、大缸径曲轴(铸锻件产能已被数据中心柴发需求挤占)、以及机型的许可证源头本身。
8. 当下一号约束是交付周期,不是价格。中国主流低速机厂订单已排至 2028 年,部分至 2029/2030;锁定 2029 年机位需提前至少 18 个月。采购侧实测:4.3 MW 机组交期约 13 个月,8–13 MW 机组 15–19 个月;>3 MW 机组区间 90–110 周,中压开关柜 52–80 周、主变压器 75–110 周。开关柜与变压器已取代主机成为工期关键路径。
9. 价格在涨,且铜是新的主推手。主流船用主机价格自 2024 年以来涨幅逾 30%;中速大功率机组 2025 年设备价格上涨约 15–20%,机构预计 2027–2028 年仍每年上行 10–15%(属预测,非既成事实)。20–25 MW 级机组约 800–1,000 美元/kW,HFO 电站整体造价约 1,000–1,600 美元/kW。2026-09-10 LME 铜价创历史新高约 14,875 美元/吨,直接抬高发电机、变压器与电缆成本,而镍(约 15,977 美元/吨)相对疲弱,影响有限。
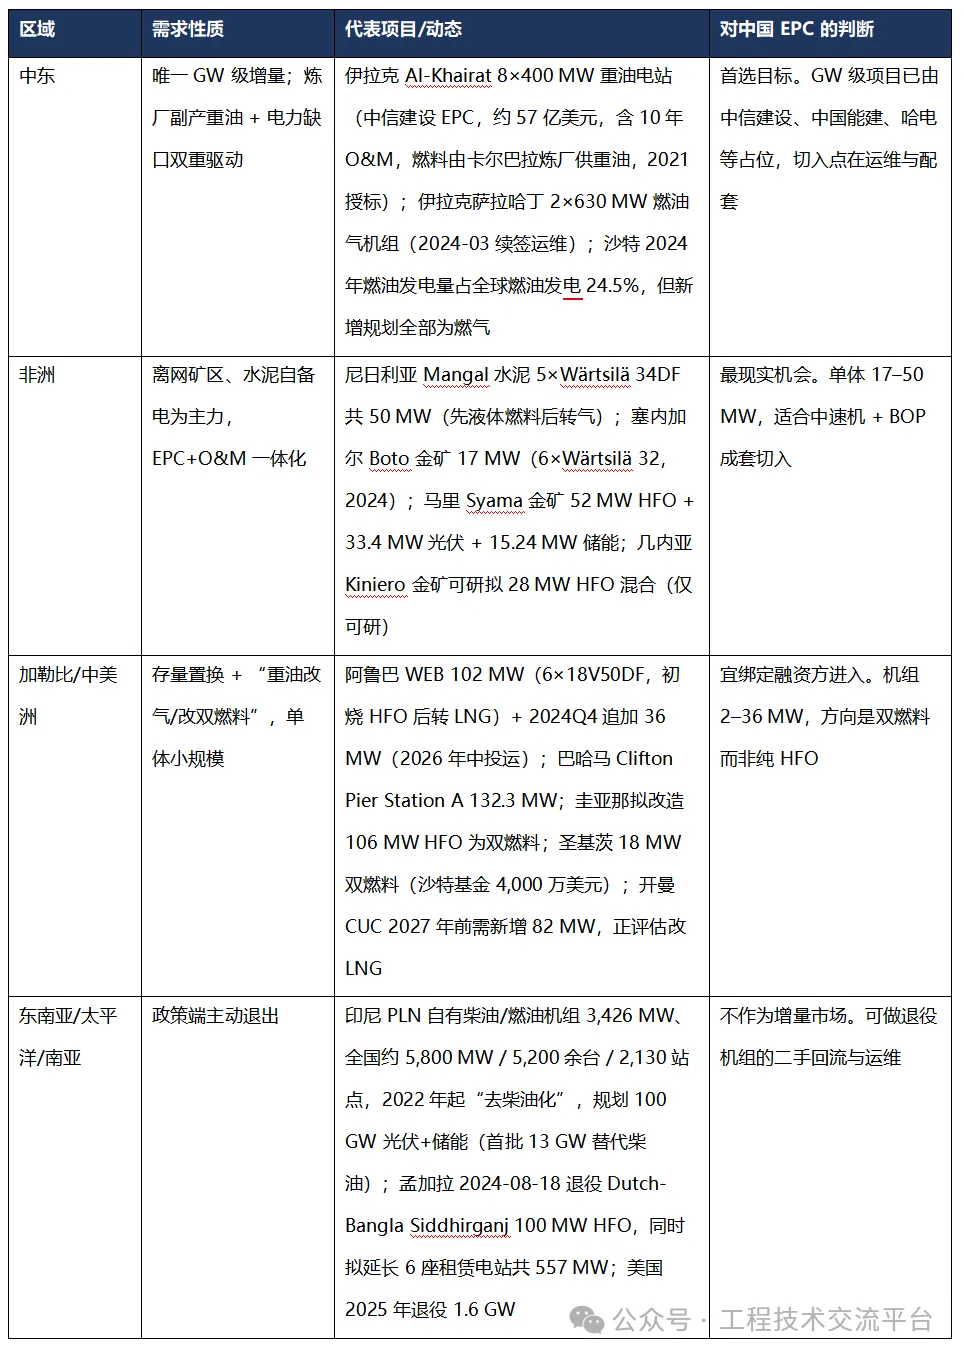
10. 区域机会要分层看,中东是唯一 GW 级增量。中东(伊拉克 Al-Khairat 8×400 MW 重油电站,中信建设 EPC,合同约 57 亿美元,2021 年授标,实际开工状态需复核)是当前唯一 GW 级增量市场;非洲机会在矿区与水泥自备电(EPC+O&M);加勒比与太平洋以 2–36 MW 双燃料中小机组和“重油改气”改造为主;印尼、孟加拉已被“去柴油化 / 退役”政策明确压制,不宜作为增量市场。
第一章 需求侧:HFO 电站市场总量与区域格局
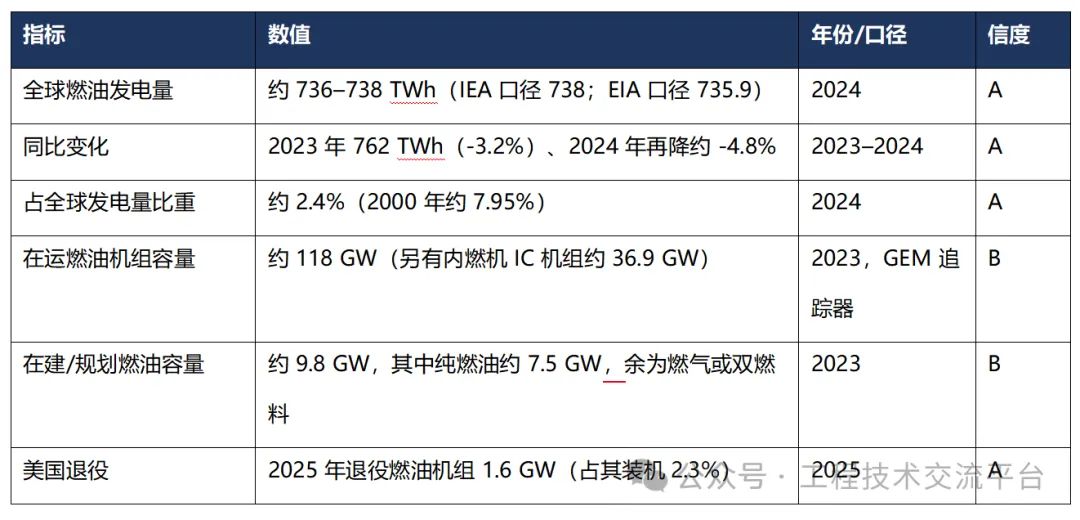
【数据陷阱】关于市场规模数据:多家咨询机构的“HFO 发电机组市场规模”报价互相矛盾(同一口径下出现 12.8 亿美元与 87 亿美元两种结果),差异达数倍,属营销型估算,本报告不予采用。请勿在投标文件或可研中引用此类数字。
表 1-2 区域市场分层。注:Al-Khairat 的实际开工与商运状态各源不一,须以业主公告复核。
1.3 租赁/临时电站市场:规模在收缩
APR Energy(Atlas Corp. 旗下)截至 2024-06-30 机队达 1,226 MW(30 台航改燃机 + 274 台柴油机组),但已签约仅 308 MW、合约收入 1,840 万美元、平均剩余合同期 1.2 年,显示临时电力在运规模大幅收缩。全球电力租赁市场虽从 2024 年 261 亿美元增至预计 2026 年 302 亿美元,增长点却是光储混合与 HVO 燃料,而非 HFO。【A/B】
第二章 技术路线与主机选型
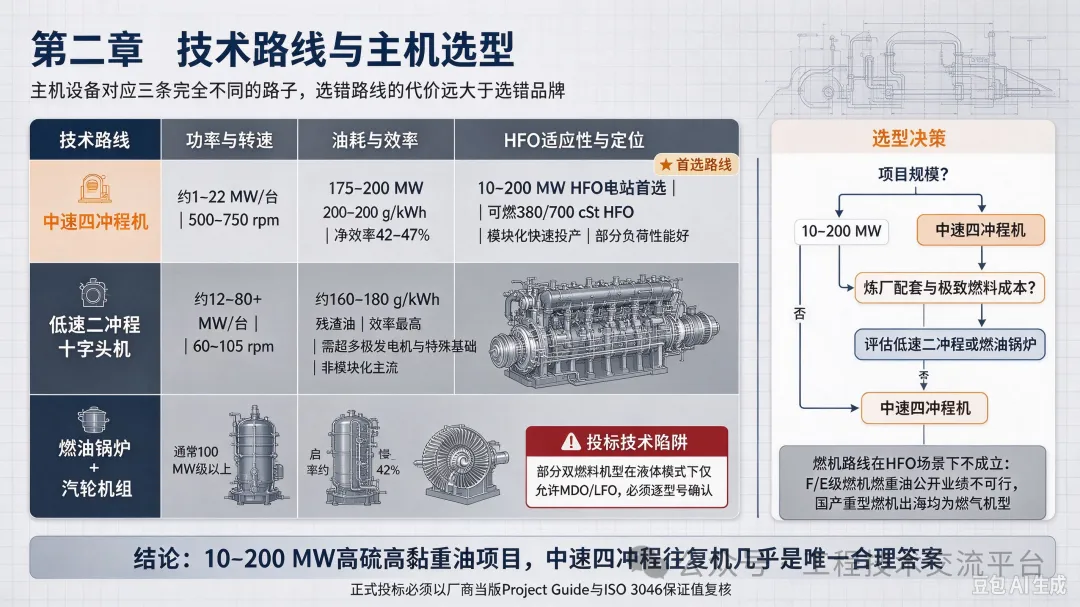
HFO 电站的“主机设备”在产业链上对应三条完全不同的路子,选错路线的代价远大于选错品牌。下表参数为选型量级(≈),正式投标必须以厂商当版 Project Guide 与 ISO 3046 保证值复核。
表 2-1 HFO 电站主机三条技术路线对比。
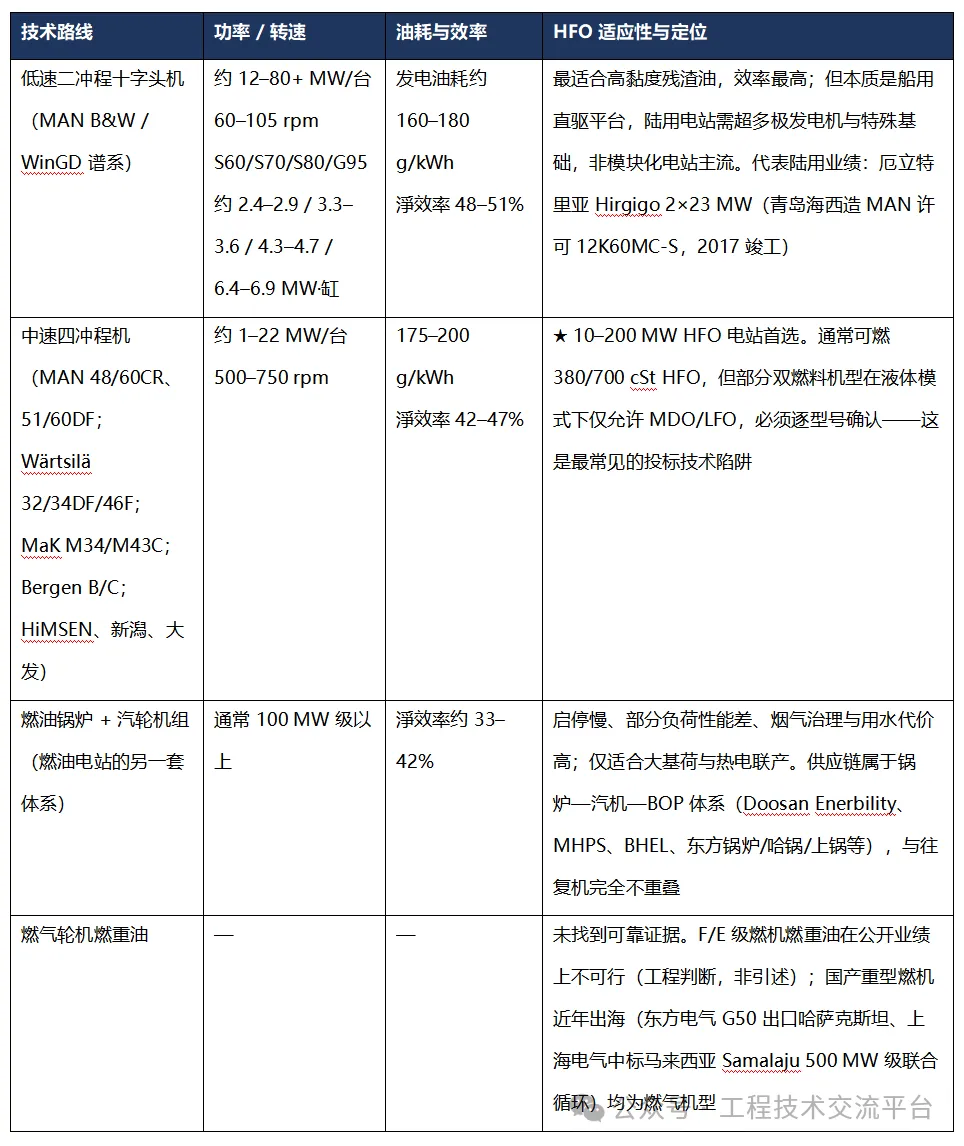
选型结论:若项目规模在 10–200 MW、燃料为高硫高黏重油、且要求模块化快速投产与良好部分负荷性能,中速四冲程往复机几乎是唯一合理答案;若项目为炼厂配套、追求极致燃料成本且规模超过 200 MW,才值得评估低速二冲程或燃油锅炉方案;燃机路线在 HFO 场景下不成立。
第三章 整机 OEM 格局与 2024–2026 重大变动
3.2 中速四冲程:OEM 自制为主,两大厂约占 75%
Everllence 与 Wärtsilä 合计约占中速机市场 75%(汇丰研报口径,【B】)。重要事实纠偏如下:
·Wärtsilä 没有退出电站发动机业务:2025-04-01 将 Energy(电站及生命周期)与储能拆为两个分部;出售的是 ANCS(→Solix)、船舶电气(→Vinci)、Gas Solutions(→Mutares)等非核心资产。【A】
·Bergen 并非 2025 年售予 Quantum Capital。事实是:Rolls-Royce 于 2021-12-31 将 Bergen Engines 售予 Langley Holdings,2022-01-04 公告完成交割,企业价值 6,300 万欧元。【A】
·Woodward L'Orange 仍属 Woodward:2025-11 版销售条款与 2026 年第三方综述仍表述为其子公司,仅于 2025-10 更换总经理。“L'Orange 转售 Everllence”的传闻未获证实。【A】
·瓦锡兰自 1970 年即推出以重油为燃料的四冲程机,在 HFO 领域积累最深;近五年公开新增订单多为双燃料/改燃料(如约旦 IPP4 为 16×50DF、241 MW 三燃料),纯 HFO 新建项目披露极少。【A】
【重要】“非洲、加勒比、太平洋岛国近五年纯 HFO 新建项目的机型/台数/投运年份”本轮未找到足够可靠的官方资料。切勿用经销商库存表或船机交付记录冒充陆用电站业绩——这是供应商资格审查中最致命的硬伤。
3.3 近五年采购侧的“纯 HFO”业绩:能证实的很少
这一结论本身很重要:全球公开可见的新建纯 HFO 电站订单在收缩,厂商对外披露越来越倾向于双燃料项目。中国厂商方面可证实的重油陆电业绩主要集中在厄立特里亚与毛里塔尼亚(见第五章)。
第四章 供应链分层地图:从设计 IP 到 BOP
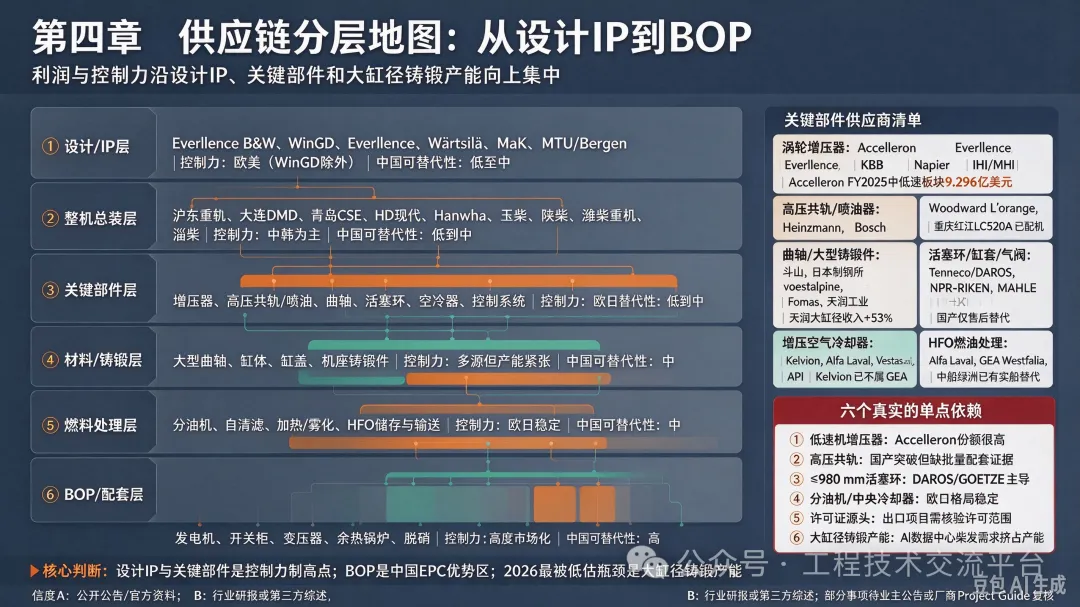
把 HFO 电站主机供应链拆成六层,可以更清楚地看到利润与控制力分布在哪一环:
表 4-1 HFO 电站主机供应链六层结构。
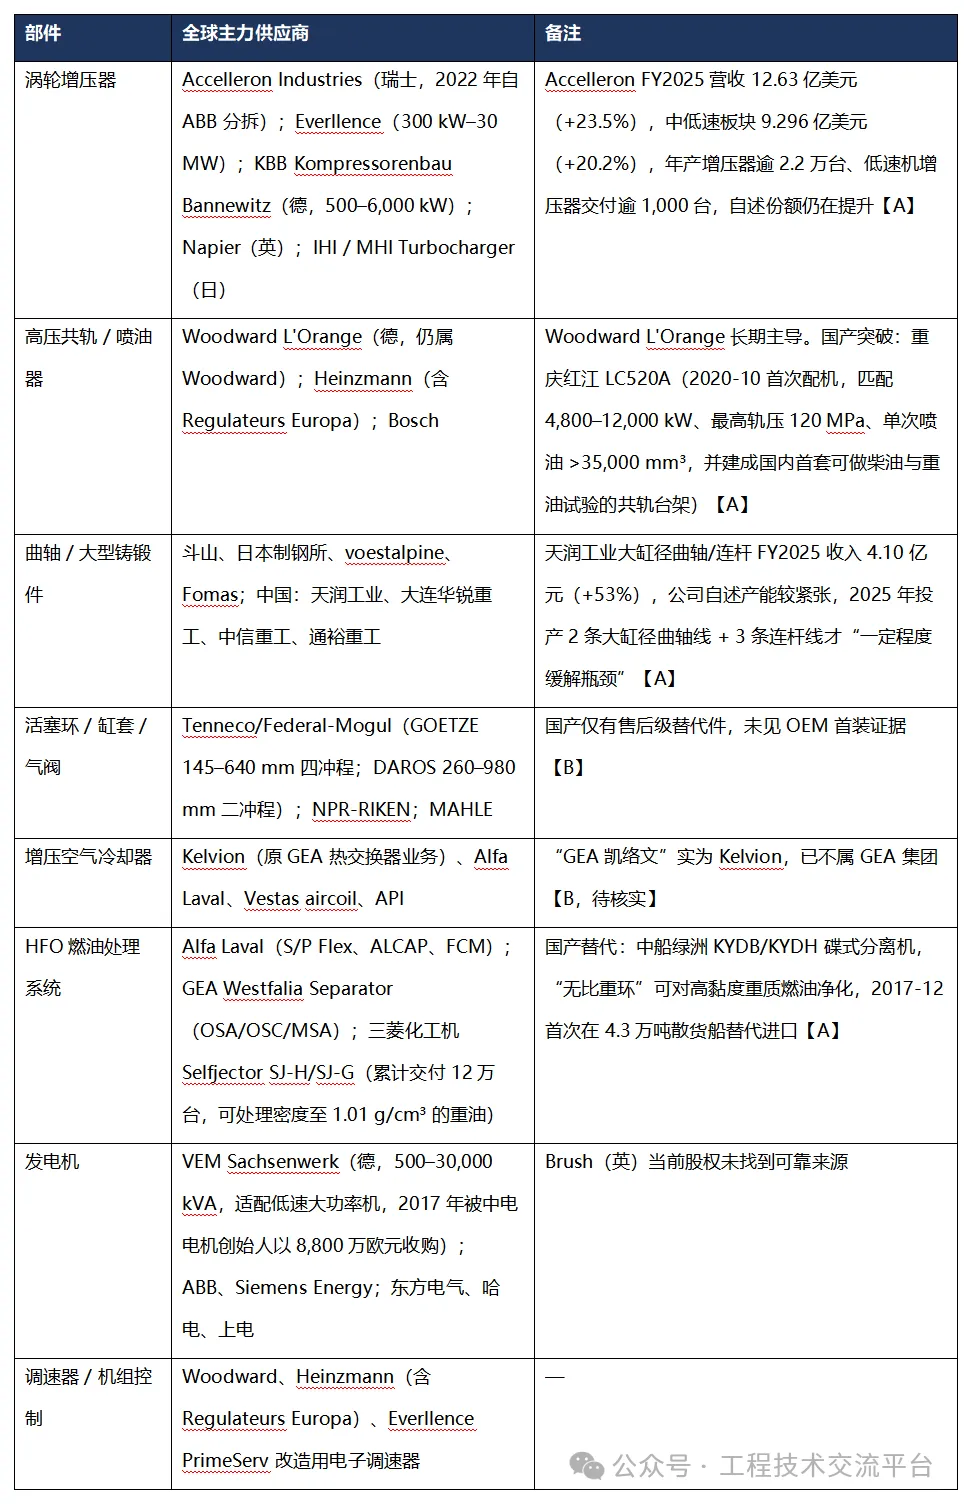
4.2 六个真实的单点依赖
·① 低速机增压器:Accelleron 处于“很高且仍在提升”的份额,替代通道窄;国产重庆江增 JTH 系列主要覆盖 30 MW 以下中速机级别。
·② 高压共轨与喷油器:国产已实现技术突破,但 OEM 批量配套的成熟度缺可靠公开来源,短期内不可作为主方案。
·③ ≤980 mm 活塞环:DAROS / GOETZE 体系主导,国产仅售后替代件。
·④ 分油机与中央冷却器:欧日三家格局稳定,国产品牌未找到可靠的 OEM 首装证据。
·⑤ 许可证源头:陕柴产品直接标称“SXD-Everllence 9L32/40”,PC2-6B 属 SEMT Pielstick 谱系(现归 MAN 体系);中国 HFO 主机基本是欧系许可证生产,出口项目还需核验许可范围条款与专利费。
·⑥ 大缸径铸锻产能:AI 数据中心的柴发需求正在挤占同一批大缸径铸造/锻造产能,这是 2026 年最被低估的瓶颈。
第五章 中国供应链:国产化到底到了哪一步
5.1 低速机:国产化程度最高,且已有非洲重油陆电业绩
表 5-1 中国低速二冲程主机能力与业绩。
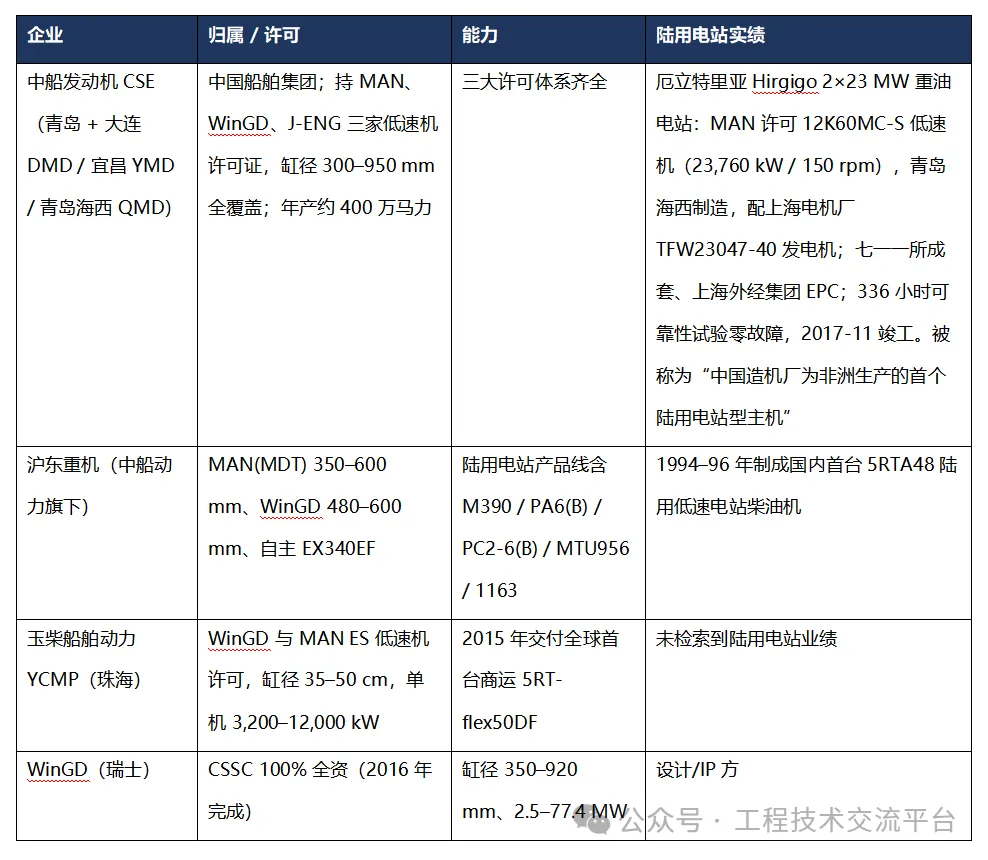
【缺口】“国产低速机在巴布亚新几内亚、印尼、加勒比等岛国做电站”的项目,本轮未找到可靠来源。目前可证实的陆用电站低速机业绩集中于厄立特里亚(2 例)与 1990 年代国内项目。
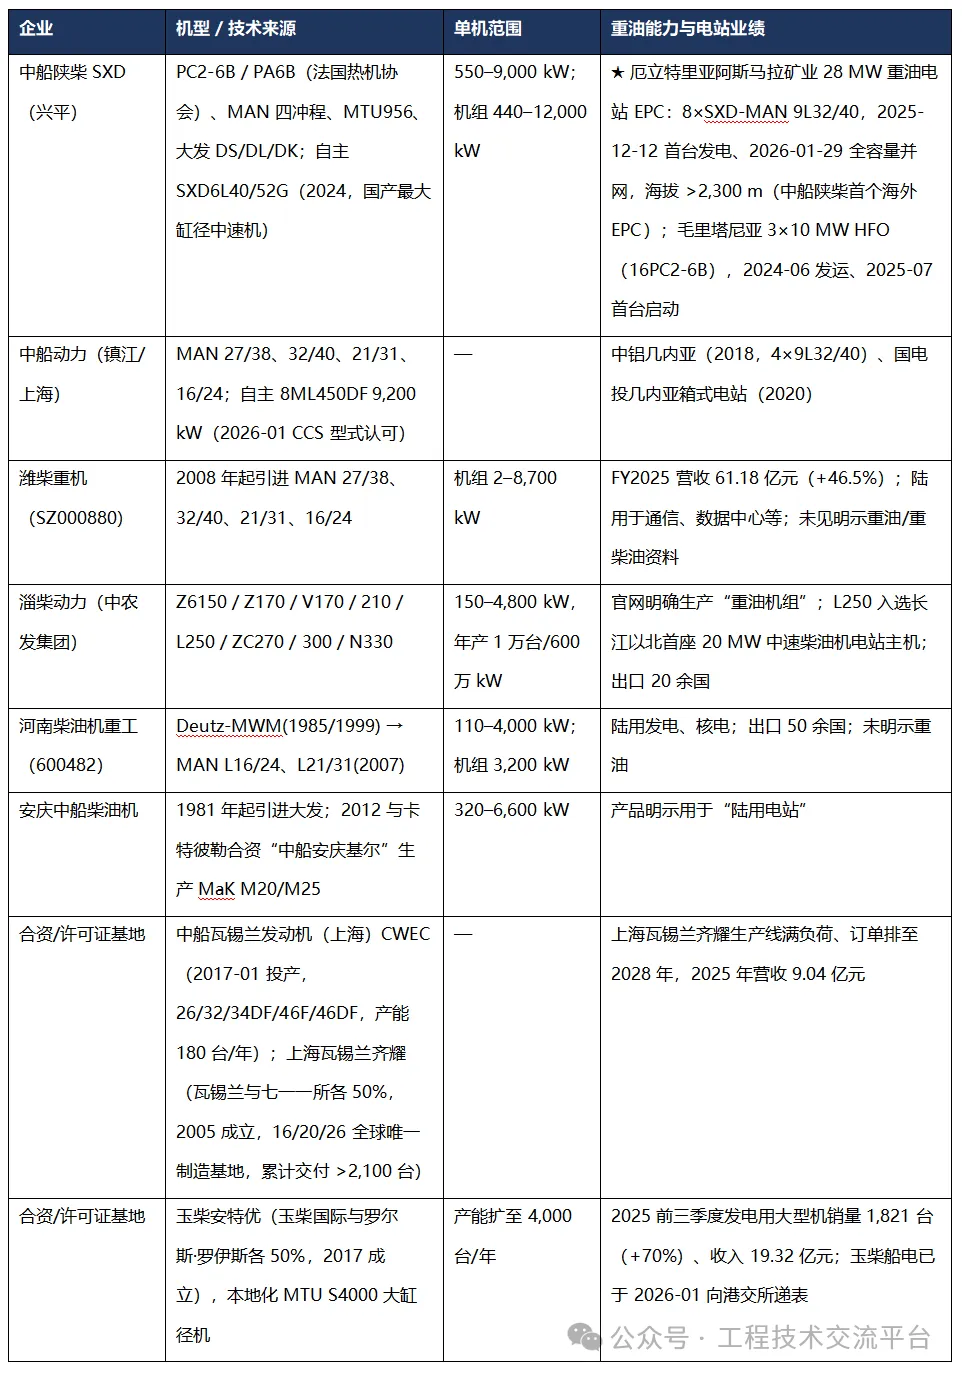
5.2 中速机:有完整 HFO 业绩,但多为许可证产品
5.3 锅炉+汽机路线:东方锅炉是唯一有硬业绩的对标
东方锅炉具备“燃油锅炉 + 汽轮机 + 发电机”成套能力并有实绩:巴基斯坦古都 21 万 kW 油/气锅炉、孟加拉吉大港 2×20 万 kW、伊朗阿拉克 4×32.5 万 kW、沙特拉比格 2×66 万 kW 燃油锅炉;其中委内瑞拉中央电厂 6 号机组 60 万 kW 亚临界燃油气锅炉于 2016 年通过 168 小时试运,是中国 60 万 kW 级发电设备首次进入南美。【B】
【提示】F/E 级燃机燃重油无公开业绩,工程上通常不可行。HFO 主力路线仍是“低速/中速柴油机”或“燃油锅炉 + 汽轮机”。
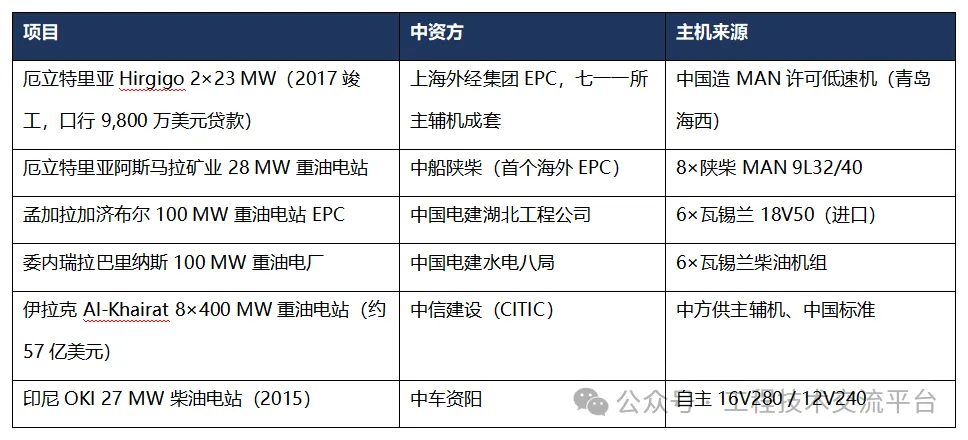
5.4 中资 EPC 承接海外重油/燃油电站的可证实清单
5.5 国产化小结
·低速二冲程“主机本体”国产化最高:WinGD 已全资、MAN/Everllence 全套许可在中国生产,且有非洲重油陆电站成功业绩。
·中速段主力机型(32/40、21/31、PC2-6B 等)均已在中国本土取证生产并有 HFO 电站整机业绩,但多为 MAN 许可证产品。
·增压器(江增 CTA170,匹配 5,400–12,000 kW 低速机,压比 4.8、效率 70%;两级相继增压压比 9.0、效率 75%)、共轨燃油喷射(红江 LC520A)、HFO 净化(中船绿洲)已有国产突破,但规模化装机数据不足。
·燃机路线不构成 HFO 替代。
第六章 产能、交付周期与价格趋势
这是当前对中国 EPC 最敏感的一章。结论很直白:2026 年的主要风险不是买不起,而是排不进队。
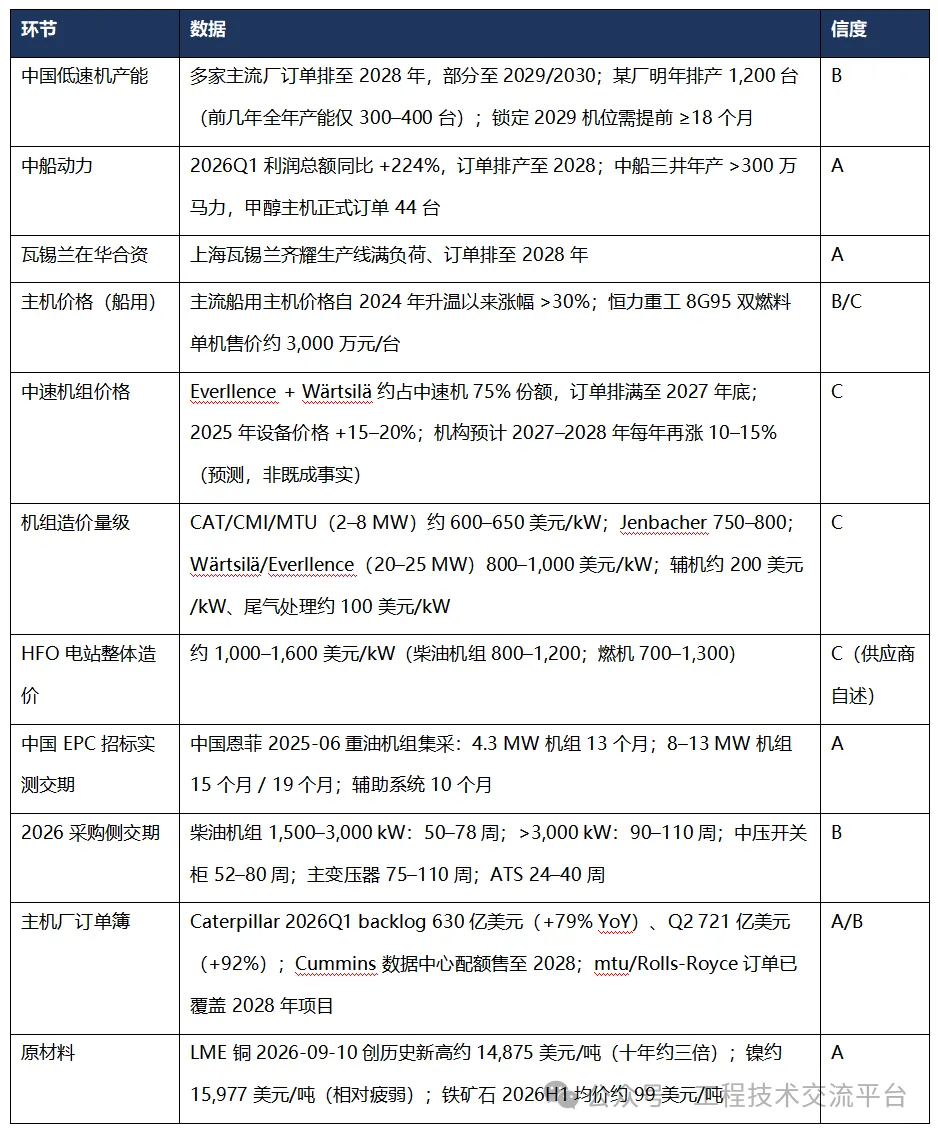
【数据陷阱】中速机组 15–20% 的涨幅数据来自汇丰研报的中文转述,属预测而非既成事实;\$800–1,000/kW 的量级主要反映燃气机组口径,用于 HFO 机型只可参考。招标报价请以厂商正式报价函为准。
工期判断:把 USP&E 口径与中国恩菲实测数据交叉后可得出一个工程上可用的结论——合同生效到首台并网通常 10–15 个月,但 2026 年的实际风险在于:主机尚可排产,而中压开关柜(52–80 周)与主变压器(75–110 周)已经取代主机成为关键路径。投标阶段的工期承诺必须把这两个环节单独建模,不能用“主机交期 + 3 个月安装”的旧经验估算。
第七章 贸易合规、融资与制裁风险
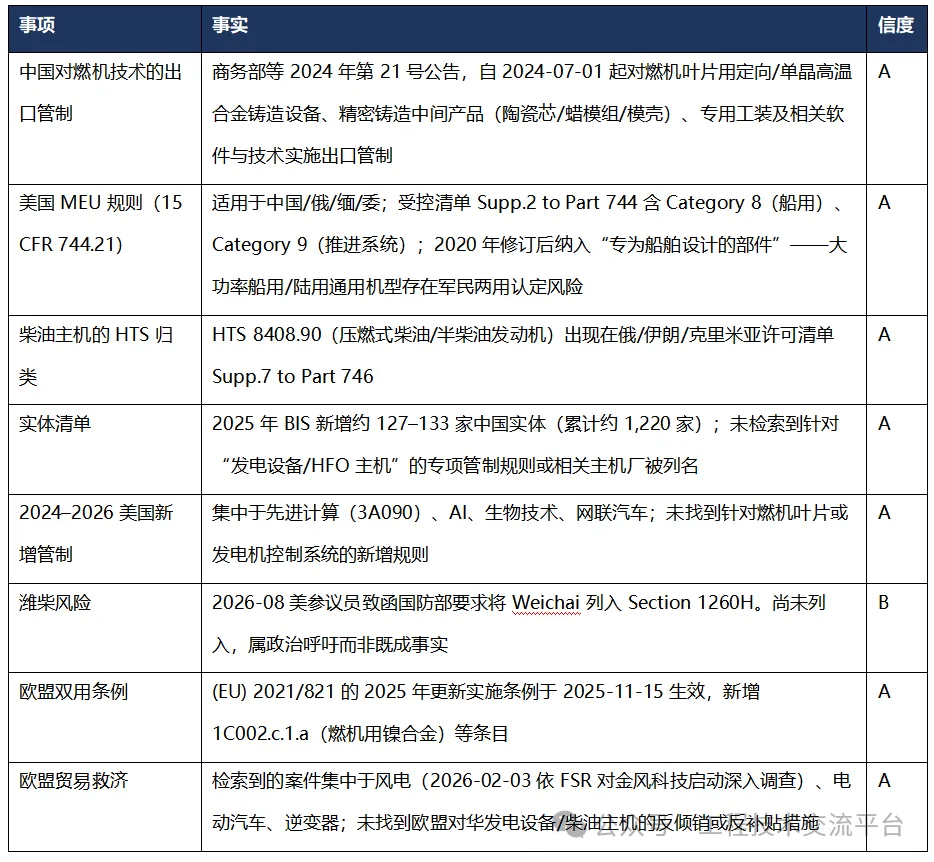
【提示】关于“德国 MAN 在美方压力下禁止对华出售船用燃机”的说法,仅见中文二手媒体转述,未找到德方官方或主流媒体确认,不应作为决策依据。
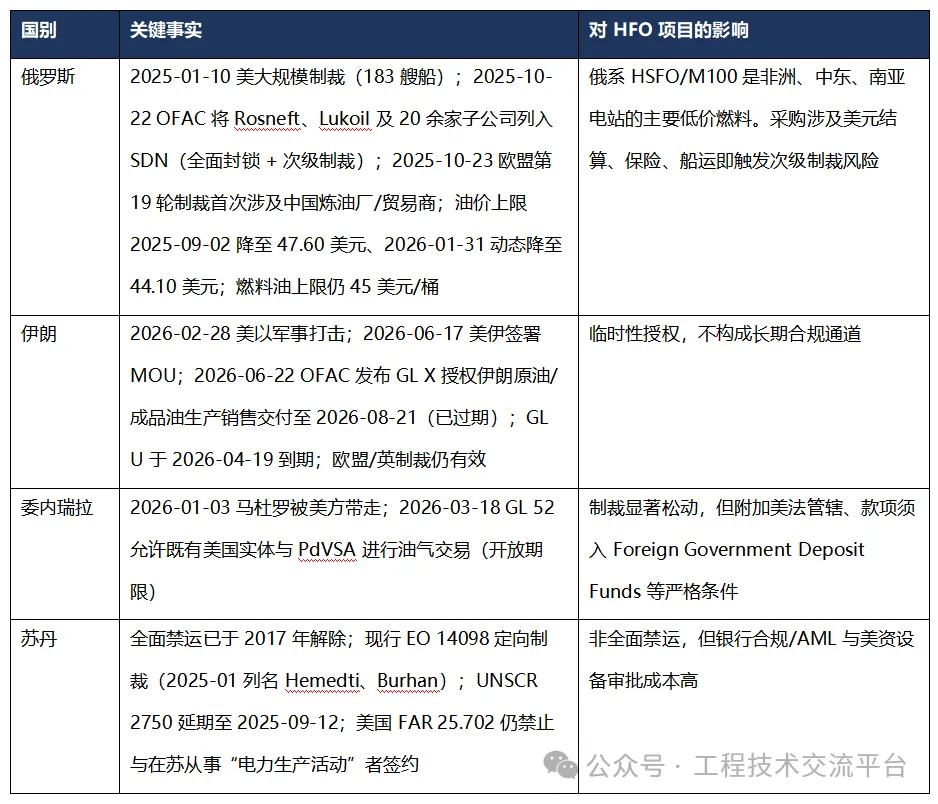
7.2 制裁:主要冲击燃料侧,不是设备侧
7.3 融资与环保:决定项目生死的硬约束
·多边融资基本关闭:世界银行 2018 年起停止上游油气融资;ADB 2021 年能源政策禁止上游/中游油气,下游石油仅限“可再生 + 化石备用的孤岛/脆弱地区混合方案”且须满足三项条件;ADB 2024 年未资助任何化石燃料电力项目。→ 新建纯燃油电站事实上无法获得世行/ADB 资金,只能走中国政策性银行、出口信贷或商业融资。【A】
·IFC《热电厂 EHS 指南》对往复式发动机(>50 MWth,15% O₂)的限值:PM 50(非达标区)/30(达标区);SO₂ 1,170 mg/Nm³ 或使用含硫 ≤2% 燃料(达标区 0.5%S);NOx:缸径 <400 mm 压燃机 1,460、缸径 ≥400 mm 压燃机 1,850、双燃料 2,000(达标区均为 400);≥300 MWth 时 SO₂ 585 或 ≤1%S(达标区 0.2%S)、NOx 740(达标区 400)。→ 这组数字直接决定燃料硫分选型与性能保证值,必须写进合同。【A】
·IMO 硫限 0.5% 永久有效;净零框架(NZF)在 2025-04 MEPC 83 原则通过后,2025-10 特别会议以 57:49 决定延期 12 个月,MEPC 84(2026-04-27~05-01)仍未达成共识,延至 MEPC 85(2026 年 11 月底/12 月)。有称 GFI 标准仍拟 2028-01-01 生效(二手来源,须向 IMO 官方核实)。【B】
·HSFO 经济性在恶化:新加坡 Hi-5 价差(VLSFO−HSFO)年均值从 2022 年 261.09 美元/吨降至 2023 年 147.48、2024 年 125.94、2025 年 74.77 美元/吨,脱硫塔投资回收期显著拉长;同时新加坡 HSFO 库存高、供给充裕。→ 对 HFO 电站燃料成本是利好,对SCR/洗涤塔的经济性是利空。【B】
第八章 二手与翻新设备市场
在主流厂商订单排至 2028 年的背景下,二手成套电站是唯一能把工期压缩一半的选项,但必须算清风险账。
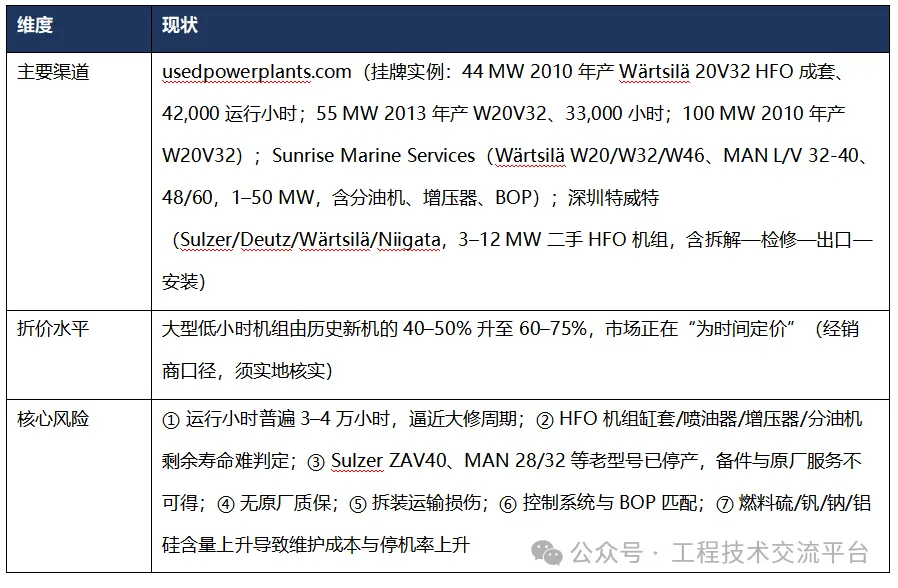
【建议】二手成套电站可作为“工期兜底方案”纳入投标冗余条款,但不建议作为主方案报给业主。若采用,必须取得第三方检验报告、备件可得性承诺,并用履约保函覆盖剩余寿命风险。
第九章 对中国 EPC 的行动建议
9.1 供应商短名单策略:按规模分档
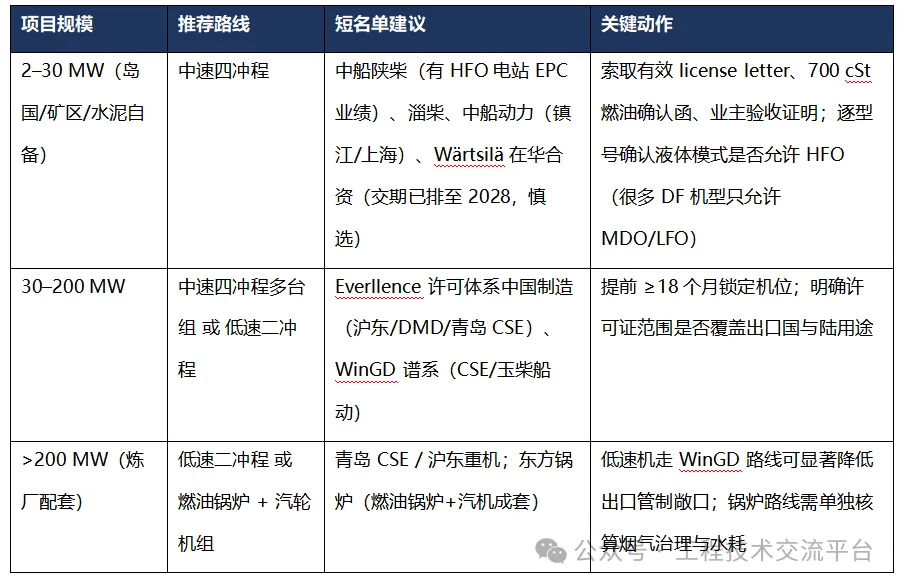
9.2 合同条款:七条必须写进去的锁定条款
·① 控制权变更条款:针对 Everllence 易手贝恩资本(预计 2026 年底交割)与 Bergen 已易主 Langley 的事实,约定“控制权变更不缩减许可范围、不降低长期备件与技术支援”,并约定 10–15 年备件供应承诺。
·② 燃料条款:绑定 IFC 硫分上限(一般 ≤2%S,大型 ≤1%S),约定业主供油的硫/钒/钠/铝硅指标与超标免责,并联动 IFC EHS 的 NOx 保证值写法(按缸径分档,而非统一值)。
·③ 制裁与出口管制条款:燃料来源尽调、次级制裁豁免、结算路径备选、以及制裁情形下的终止权与费用清算。特别针对可能采购俄系 HSFO/M100 的非洲、中东、南亚项目。
·④ 产能槽位锁定与价格封顶:在合同生效前以“意向 + 定金”锁定具体的主机台位编号,并对后续涨价设上限。
·⑤ 工期关键路径重构:把中压开关柜(52–80 周)与主变压器(75–110 周)从“辅机”提升为独立的关键里程碑,单独设定违约金条款,并考虑提前下单。
·⑥ 原材料调价公式:铜价已于 2026-09 创历史新高(约 14,875 美元/吨),需设置铜价联动条款,覆盖发电机、变压器、电缆。
·⑦ 二手设备附加条款:第三方检验报告 + 备件可得性承诺 + 履约保函覆盖剩余寿命风险。
9.3 风险登记表(供投标评审使用)
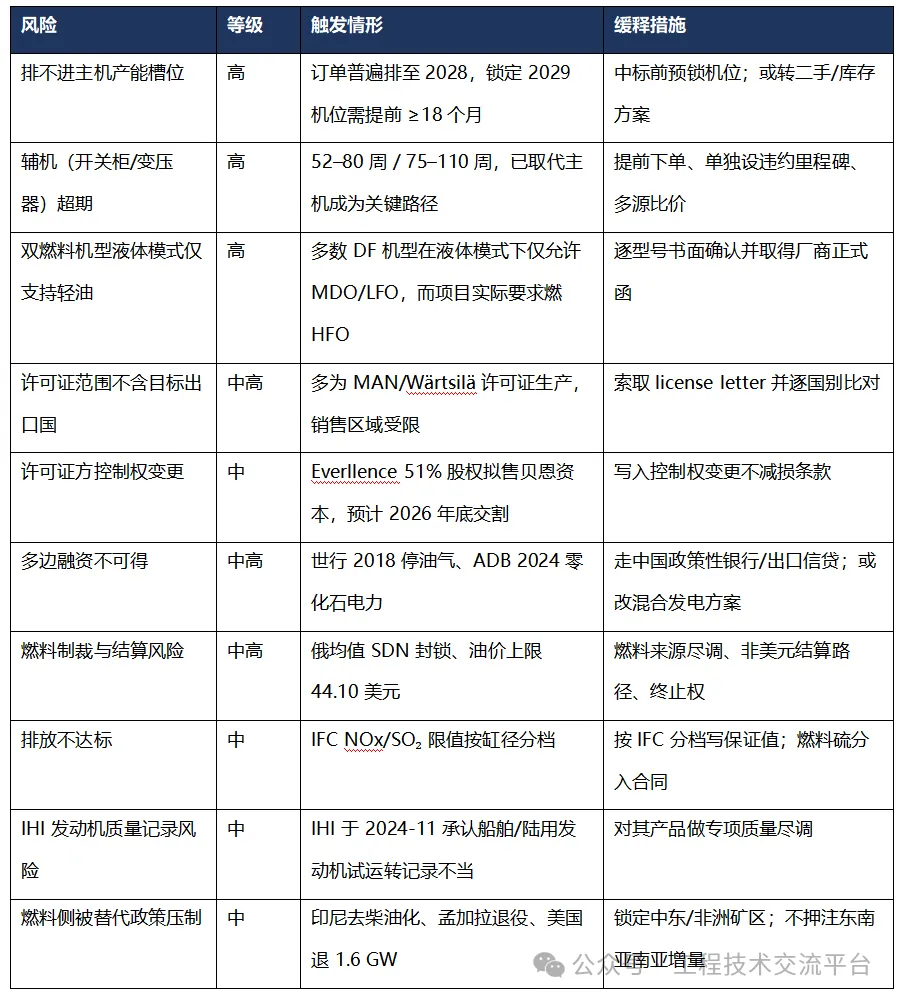
附录 A 供应商速查表



