研报速递
关于证券公司的新客理财
最近后台私信被问得最多的一个问题就是:最近股市惨遭毒打,但存款利率一降再降,闲钱到底该往哪儿搁?
说实话,这问题我也在琢磨。
于是我去扒了一圈券商的新客理财,越看越觉得,这东西确实有点意思,但坑也不少。
今天不吹不黑,把我知道的都摊开来讲给你听。
先说结论
这是持牌券商给新客户开的"见面礼",短期产品; 底层大多是收益凭证或报价回购,R1居多,但法律的规定是不能承诺保本保息这种宣传方式; 页面上写的收益率只是参考,不等于你拿到手的钱; 每家券商一生只有一次机会,销户重开也没用。
不承诺保本保收益,不承诺保本保收益,不承诺保本保收益。
三遍说完了,下面展开聊。
券商到底是干嘛的
很多人一听到"证券公司"就想到炒股,其实券商的业务远不止这个。
简单列一下:
经纪业务:帮你买卖股票、基金、债券,赚佣金; 投行业务:帮企业上市、发债、并购重组; 资管业务:发行理财产品,帮你管钱; 自营业务:拿自己的钱去投资; 研究咨询:出研报、给建议。
国内券商全部要拿证监会的牌照才能开业,每年还有评级(AA、A、BBB……),头部那几家——中信、华泰、国泰海通——基本占了大半壁江山。
所以正规性这块,倒是不用太担心。但正规≠没风险,这是两码事。
顺带说一句:我不劝人炒股。今天聊的是新客理财,跟炒股没关系。
新客理财到底是什么
说白了,就是券商拉新用的"诱饵"。
你开户,它给你一款短期产品,收益率标得比银行好看不少。期限一般7天、14天、28天,起投1万块,额度通常1万到30、50万封顶。
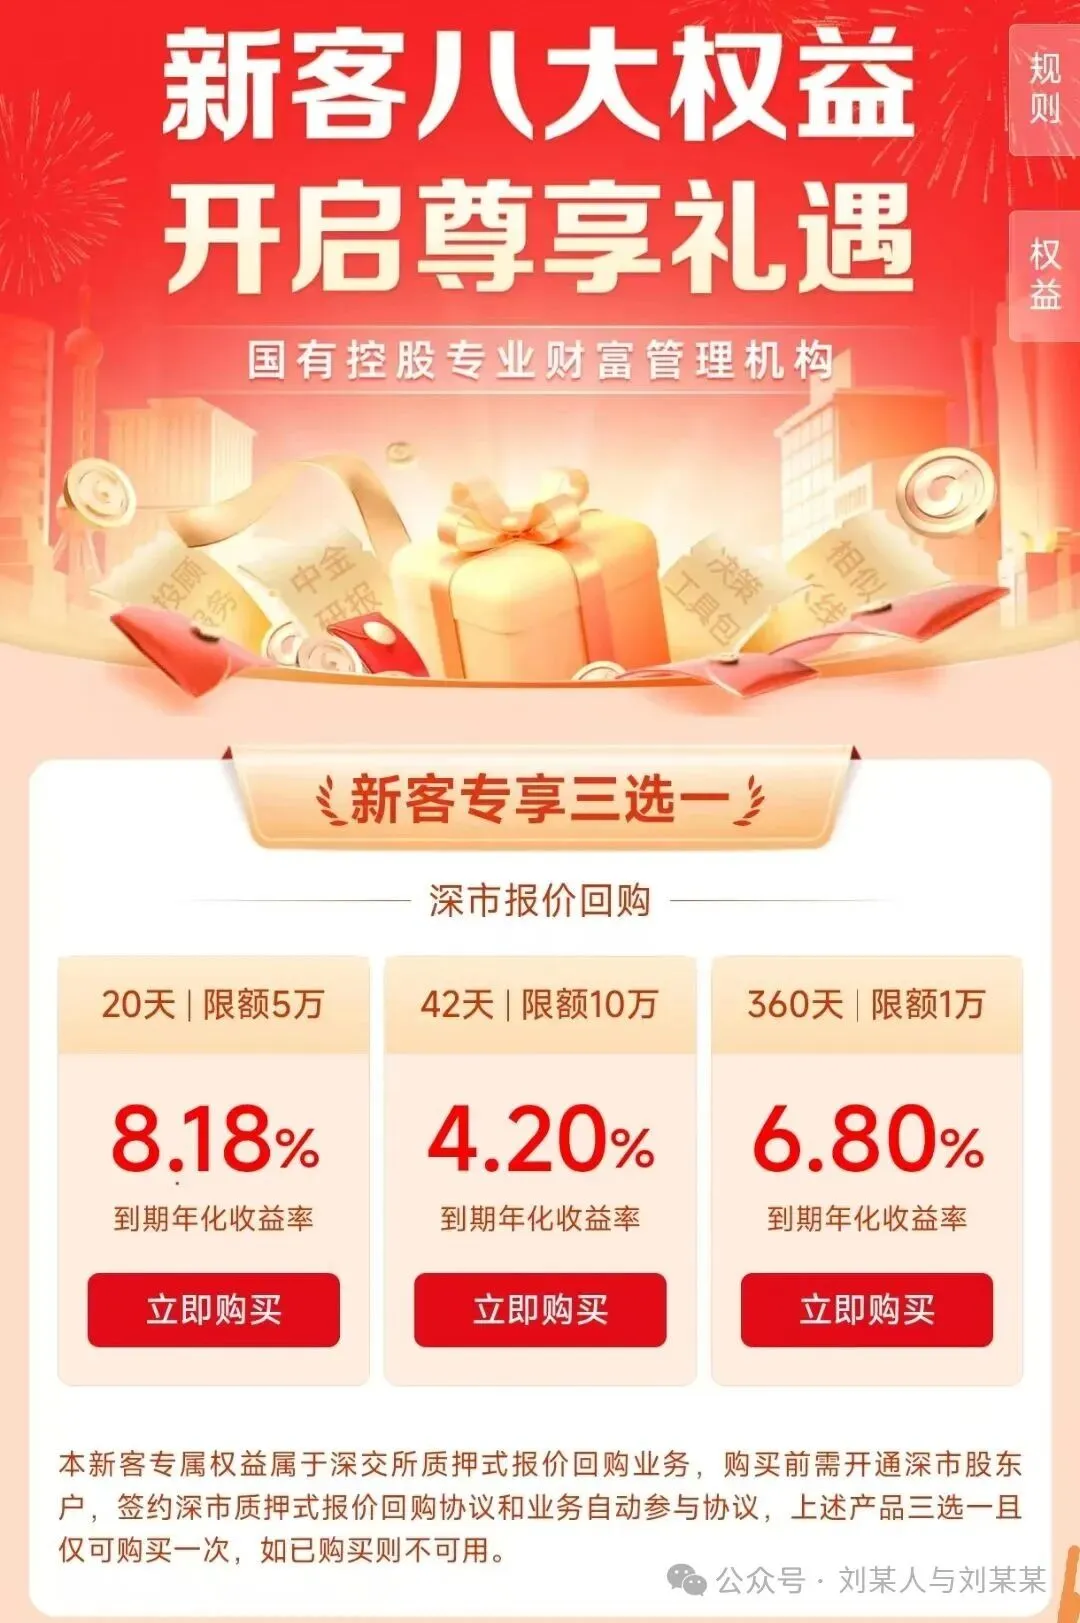
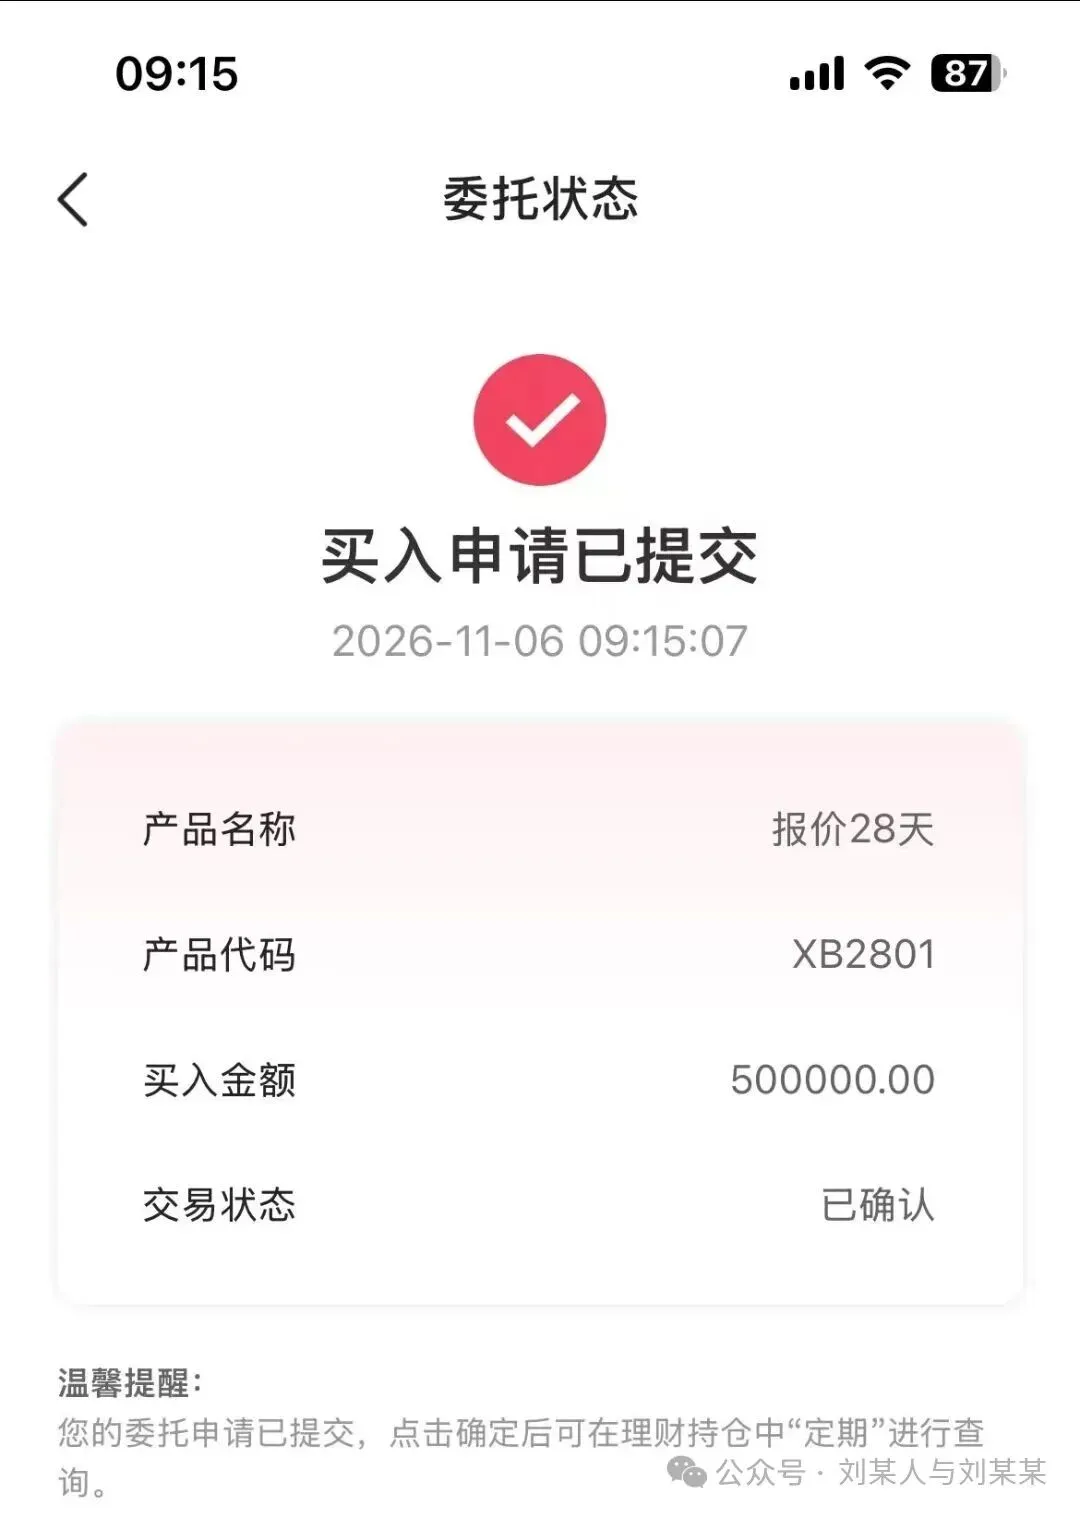
为什么能给这么高?因为获客成本摆在那儿。与其打广告,不如直接把钱让利给客户,建立第一笔信任关系。
但记住几个前提:
一生一次。每家券商只能享受一次,别想着销户重开薅羊毛,系统认身份证的。 额度有限。好产品额度抢完就没了,不是随时都有。 期限短。到期之后想续?不好意思,新客资格用掉了。 封闭期不能提前取。钱放进去,到期才能出来,流动性要提前算好。
市面上常见的三类
1. 收益凭证
券商自己发的,到期按合同兑付。底层是券商信用,不是银行存款。
2. 债券质押式报价回购
券商拿自己的债券押在交易所做担保,你借钱给它,它付你利息。
3. 体验金/模拟盘
给你虚拟资金玩,赚了能提现一部分。这个跟真金白银没关系,纯体验。
一句话:都是短期工具,R1居多,但不承诺保本保收益。
买之前必看这几点
查牌照。证监会官网能查到,别在野鸡平台开户。 读说明书。起息日、到期日、计息方式、到账时间,一个都别漏。 看懂收益率。"约定年化""业绩比较基准"都不是承诺,别当存款看。 算好时间。封闭期内取不出来,急用钱的话别碰。 别All in。分散放,别把鸡蛋全压一个篮子里。 想好下一步。到期之后钱往哪儿去,提前想清楚,别让资金站岗。
几个容易被忽略的点
降息周期里,这类产品的收益率也会跟着降,别指望长期维持高位; 有些产品只在特定营业部或特定时间段上架,错过就没了; 新客理财本质是营销工具,不是长期配置方案; 它适合做现金管理的补充,不适合当主力。
最后说两句
理财这事儿,急不得。
看到高收益先别急,搞清楚底层是什么、资金锁定多久、最坏情况能不能承受,再下手不迟。
市场永远有机会,但本金只有一次。看得懂就参与,看不懂就等着,这是我最朴素的看法。
风险提示:理财非存款,产品有风险,投资须谨慎。本文仅为知识科普,不构成任何投资建议。购买前请通过券商官方渠道核实产品信息,并签署相关协议与风险揭示书。
如有闲置资金需要安排的请后台留言……