研报速递
REPORT
机器视觉行研报告
2026年,上城资本深入贯彻落实区委打造中央创新区(CID)战略部署,以深化"看见"行动为抓手,汇聚产业投资和产业园运营等团队智慧,激发创新思维,加快人工智能、智能制造等战略性赛道研究和投资布局,探讨智能技术变革的发展趋势和产业机遇,为助力区域新质生产力发展提供思路与启示。
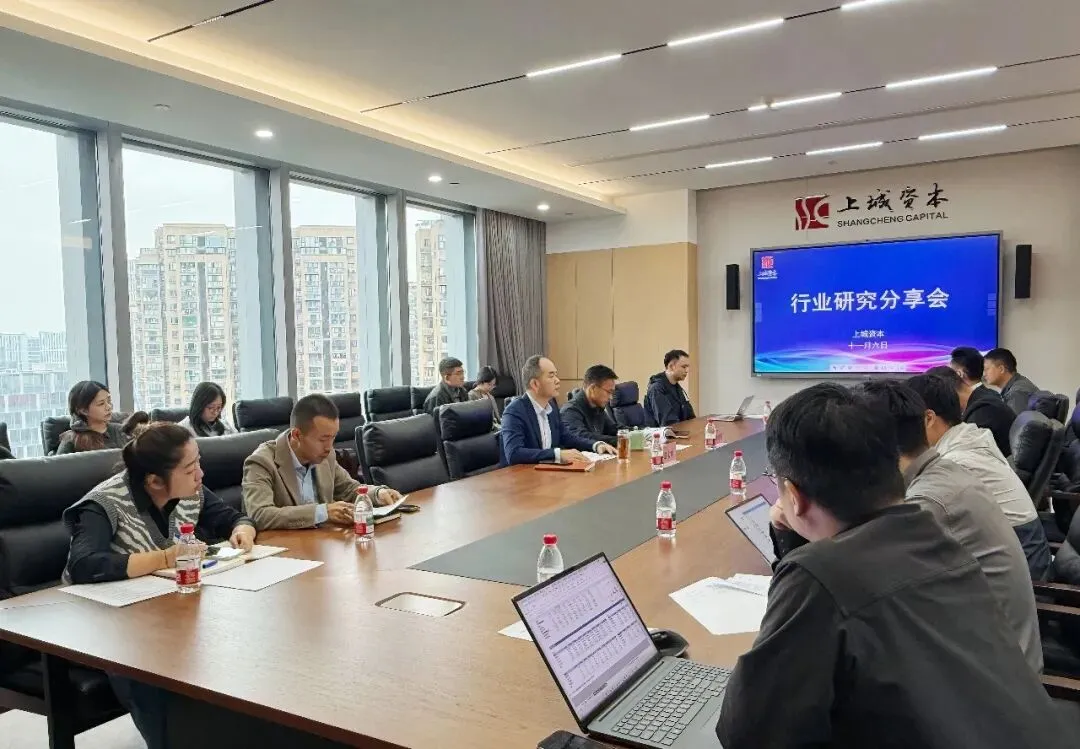
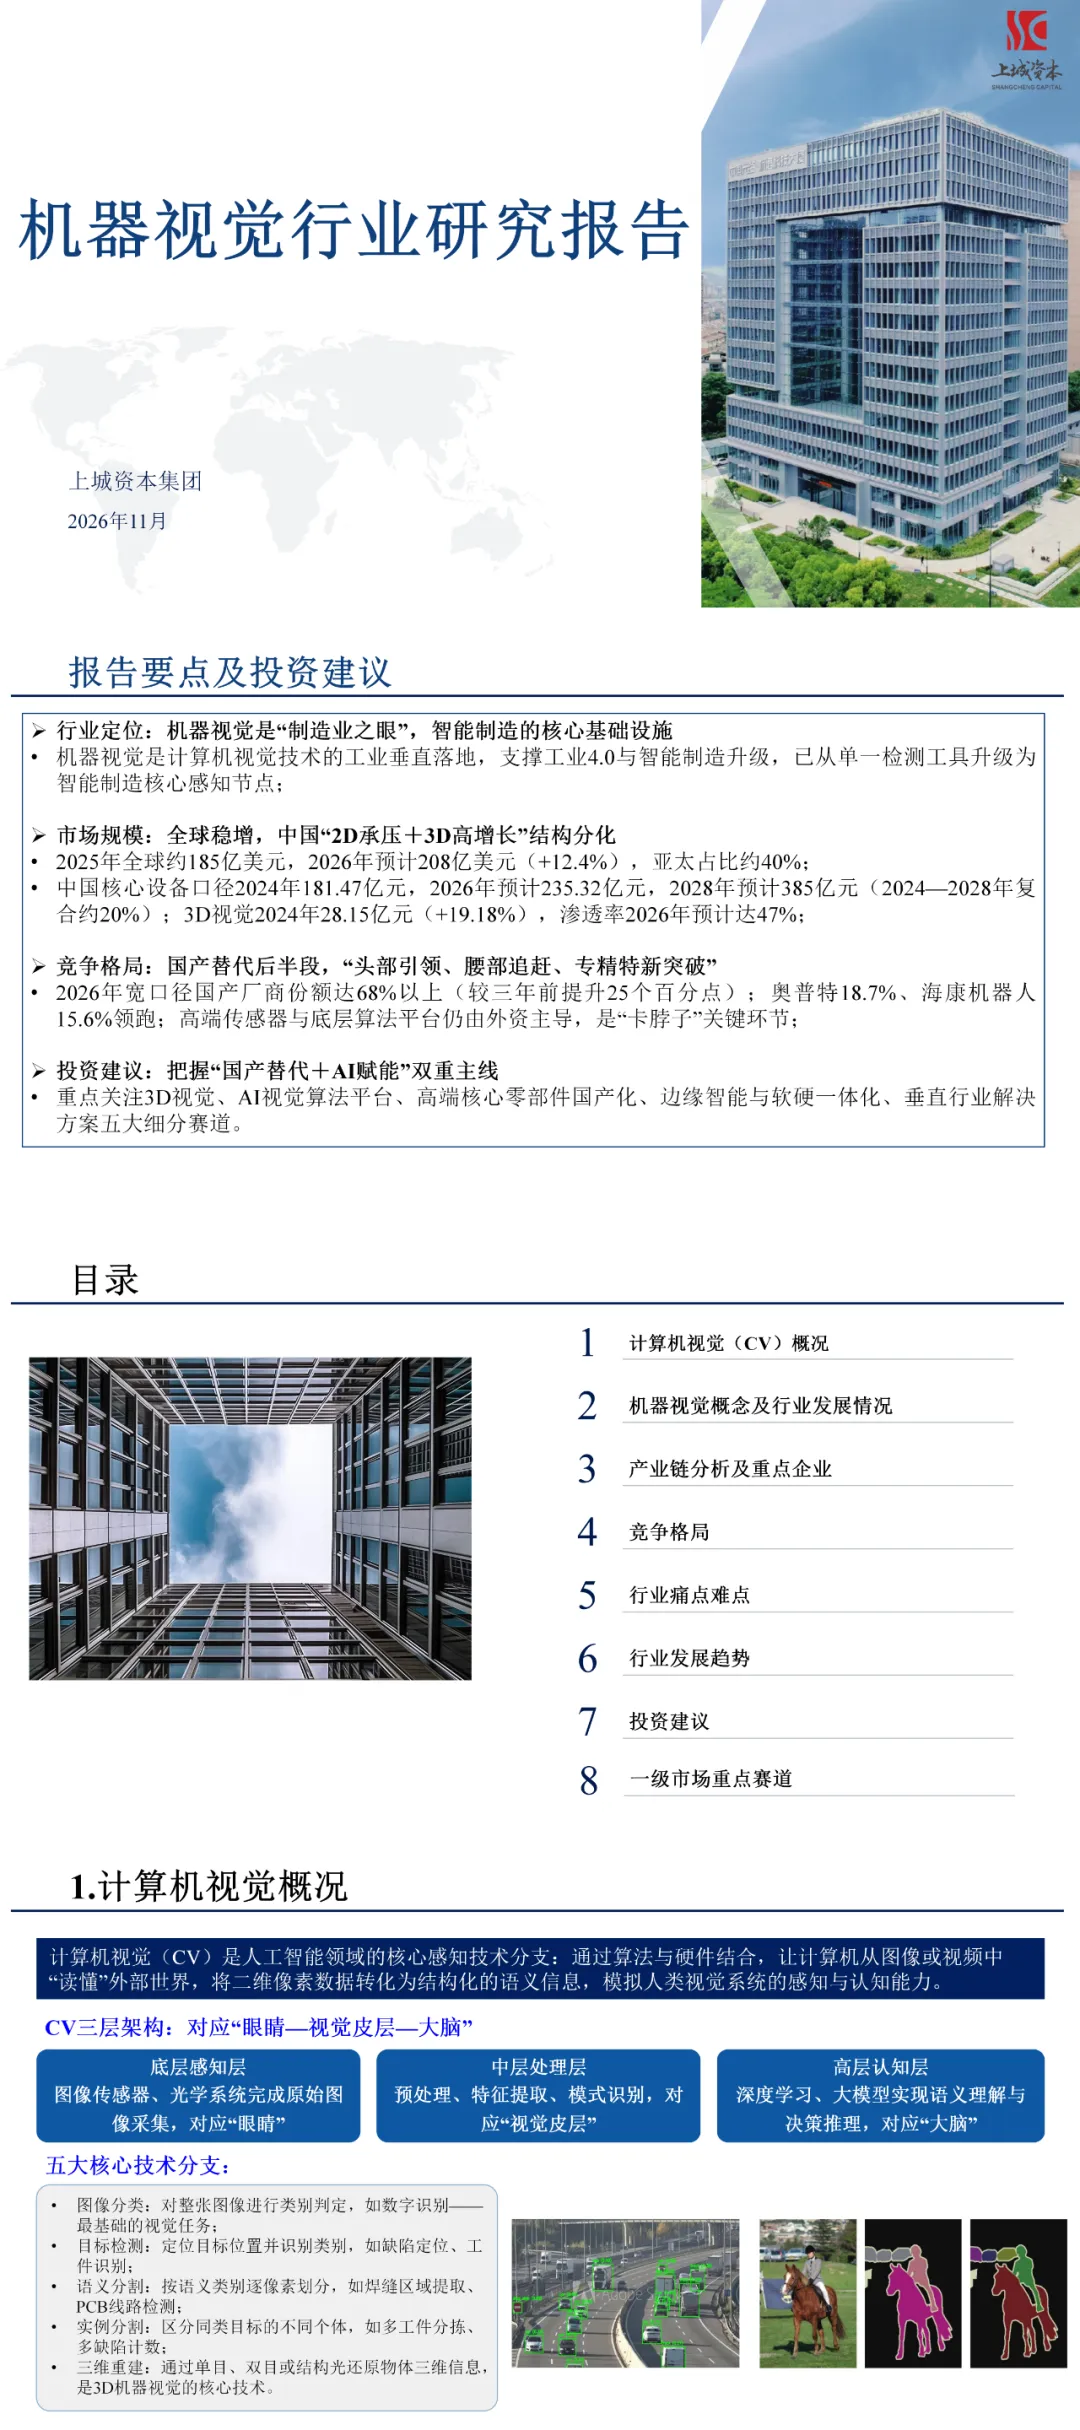
本期推出集团投资团队最新研究成果——《机器视觉行业研究报告》。
机器视觉概述
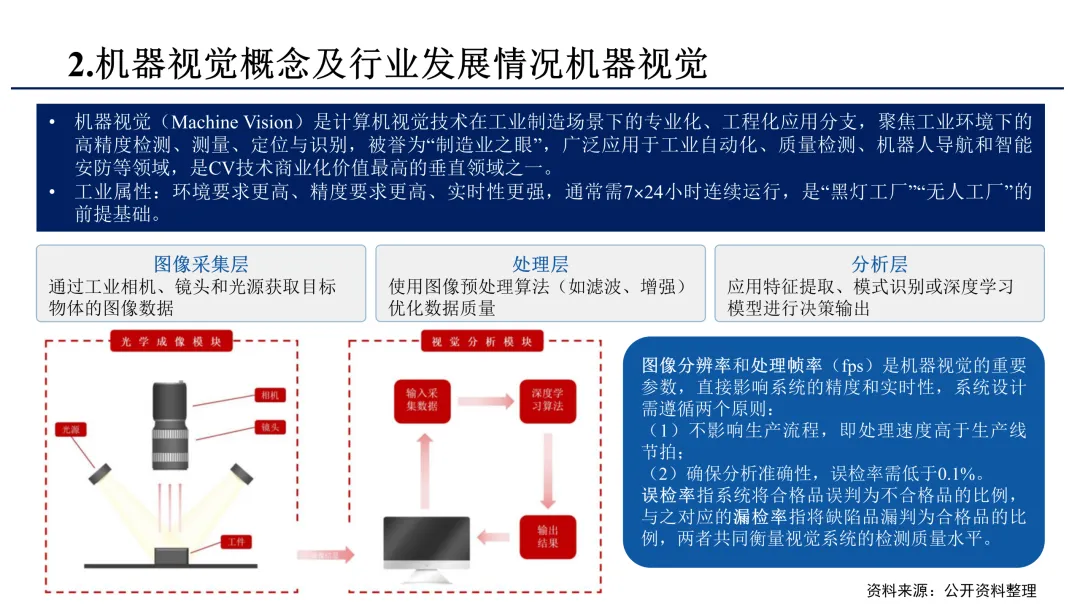
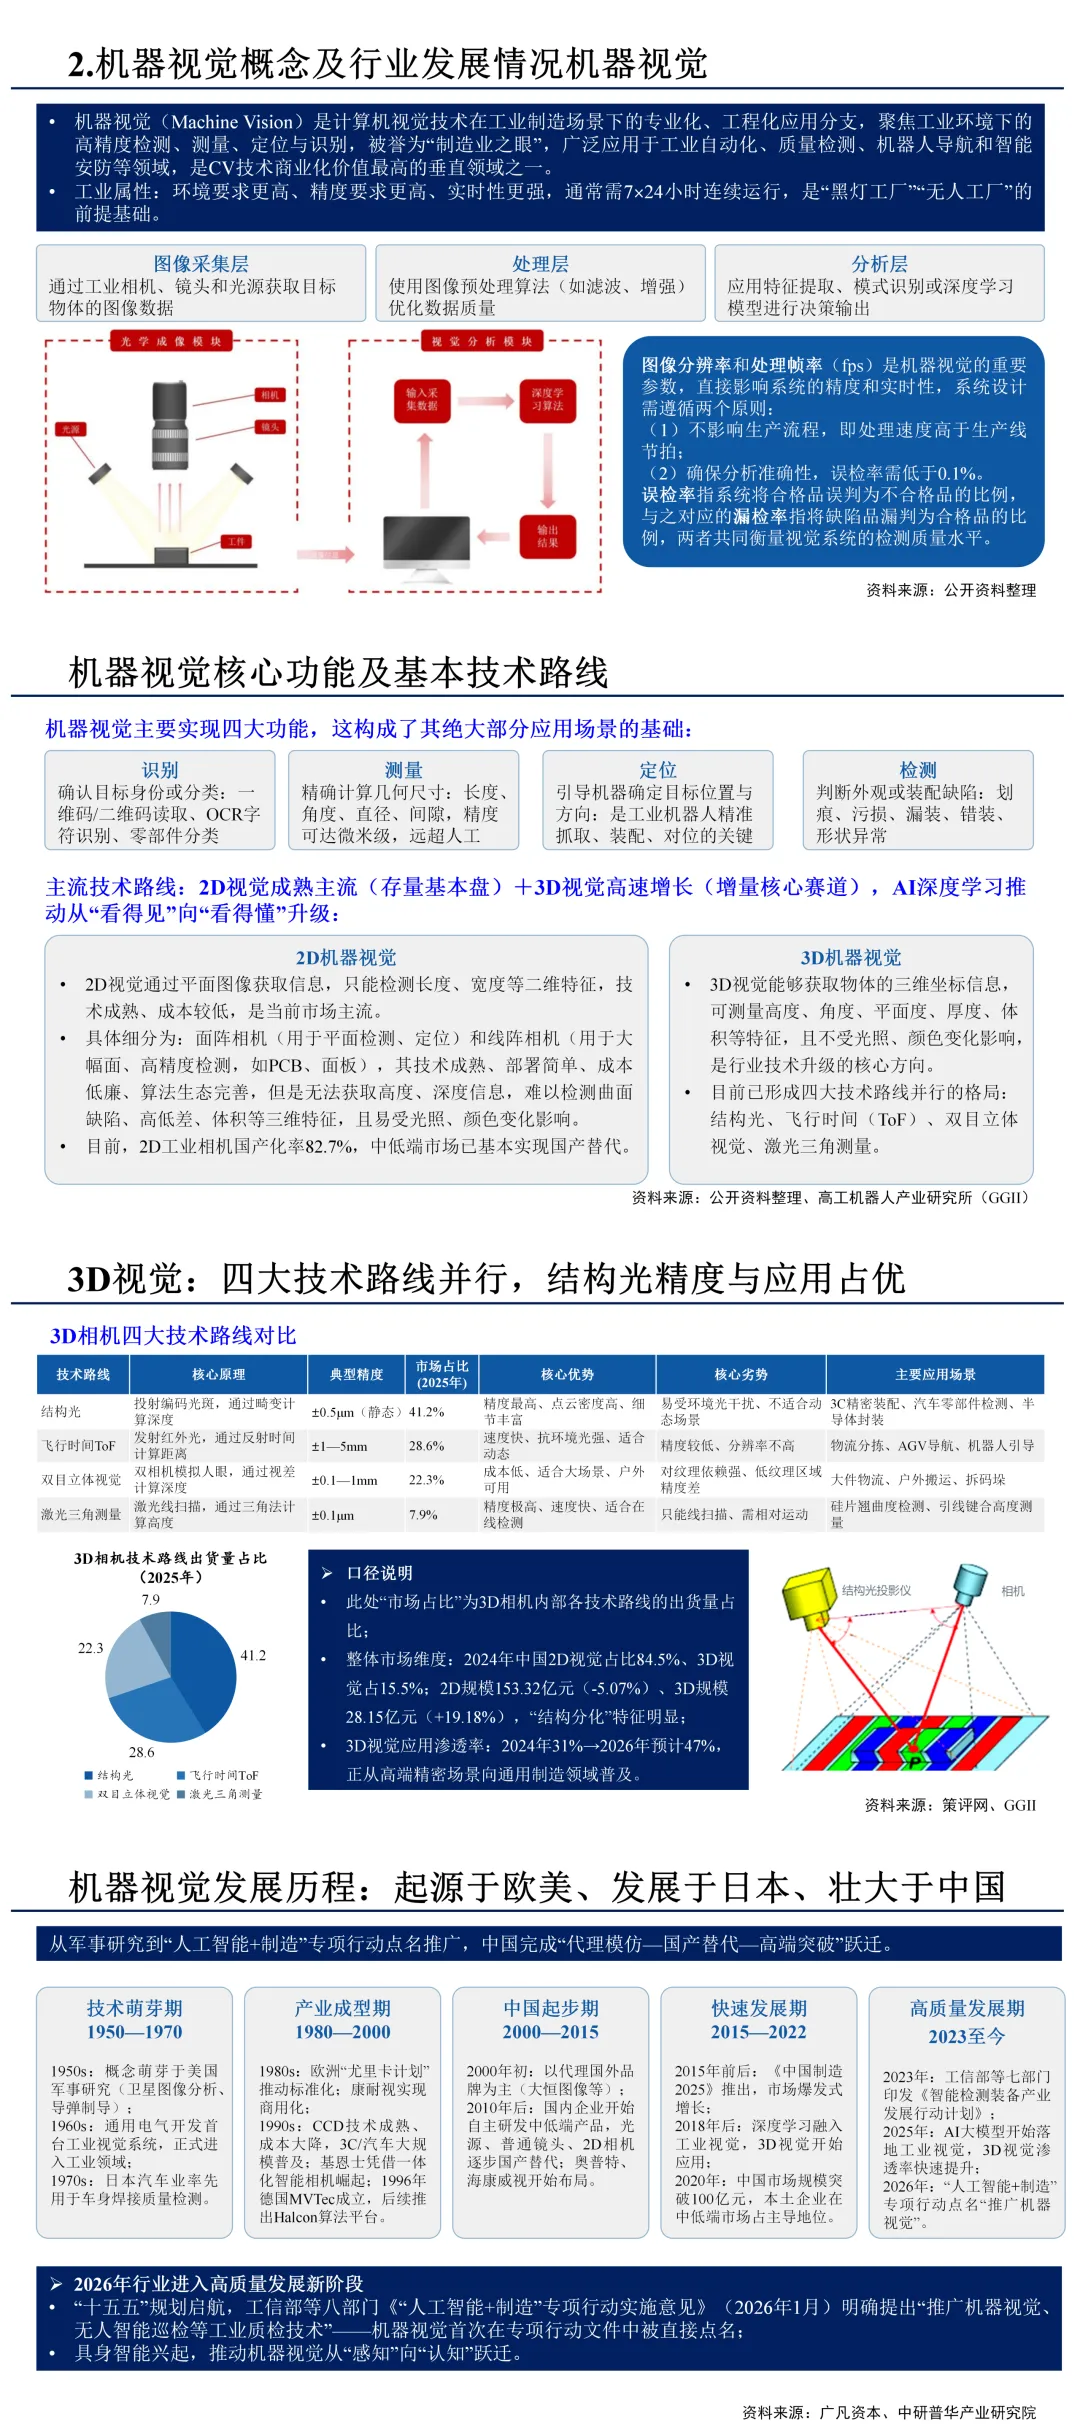
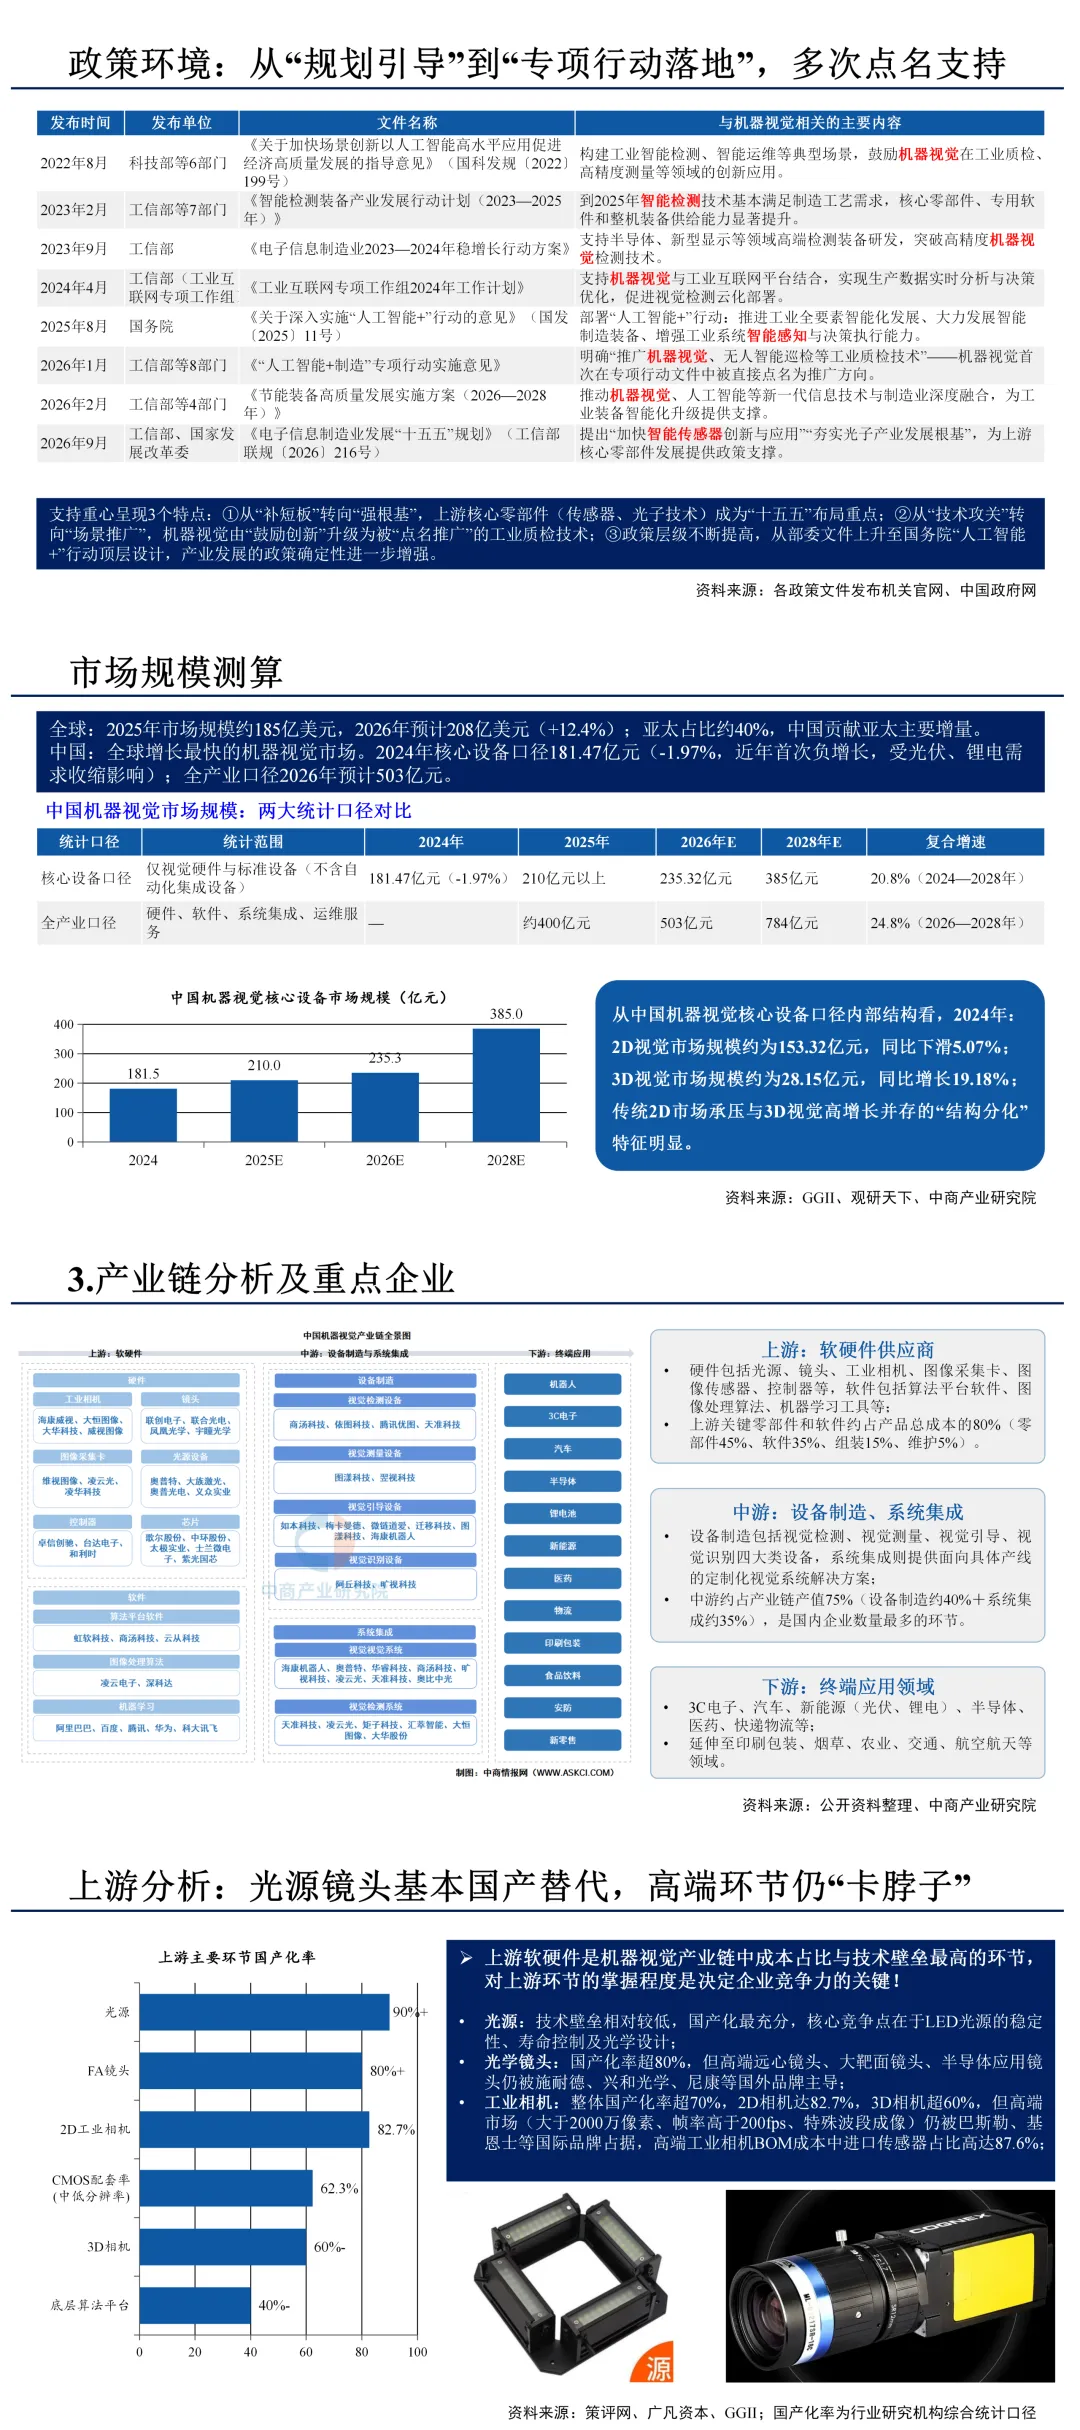
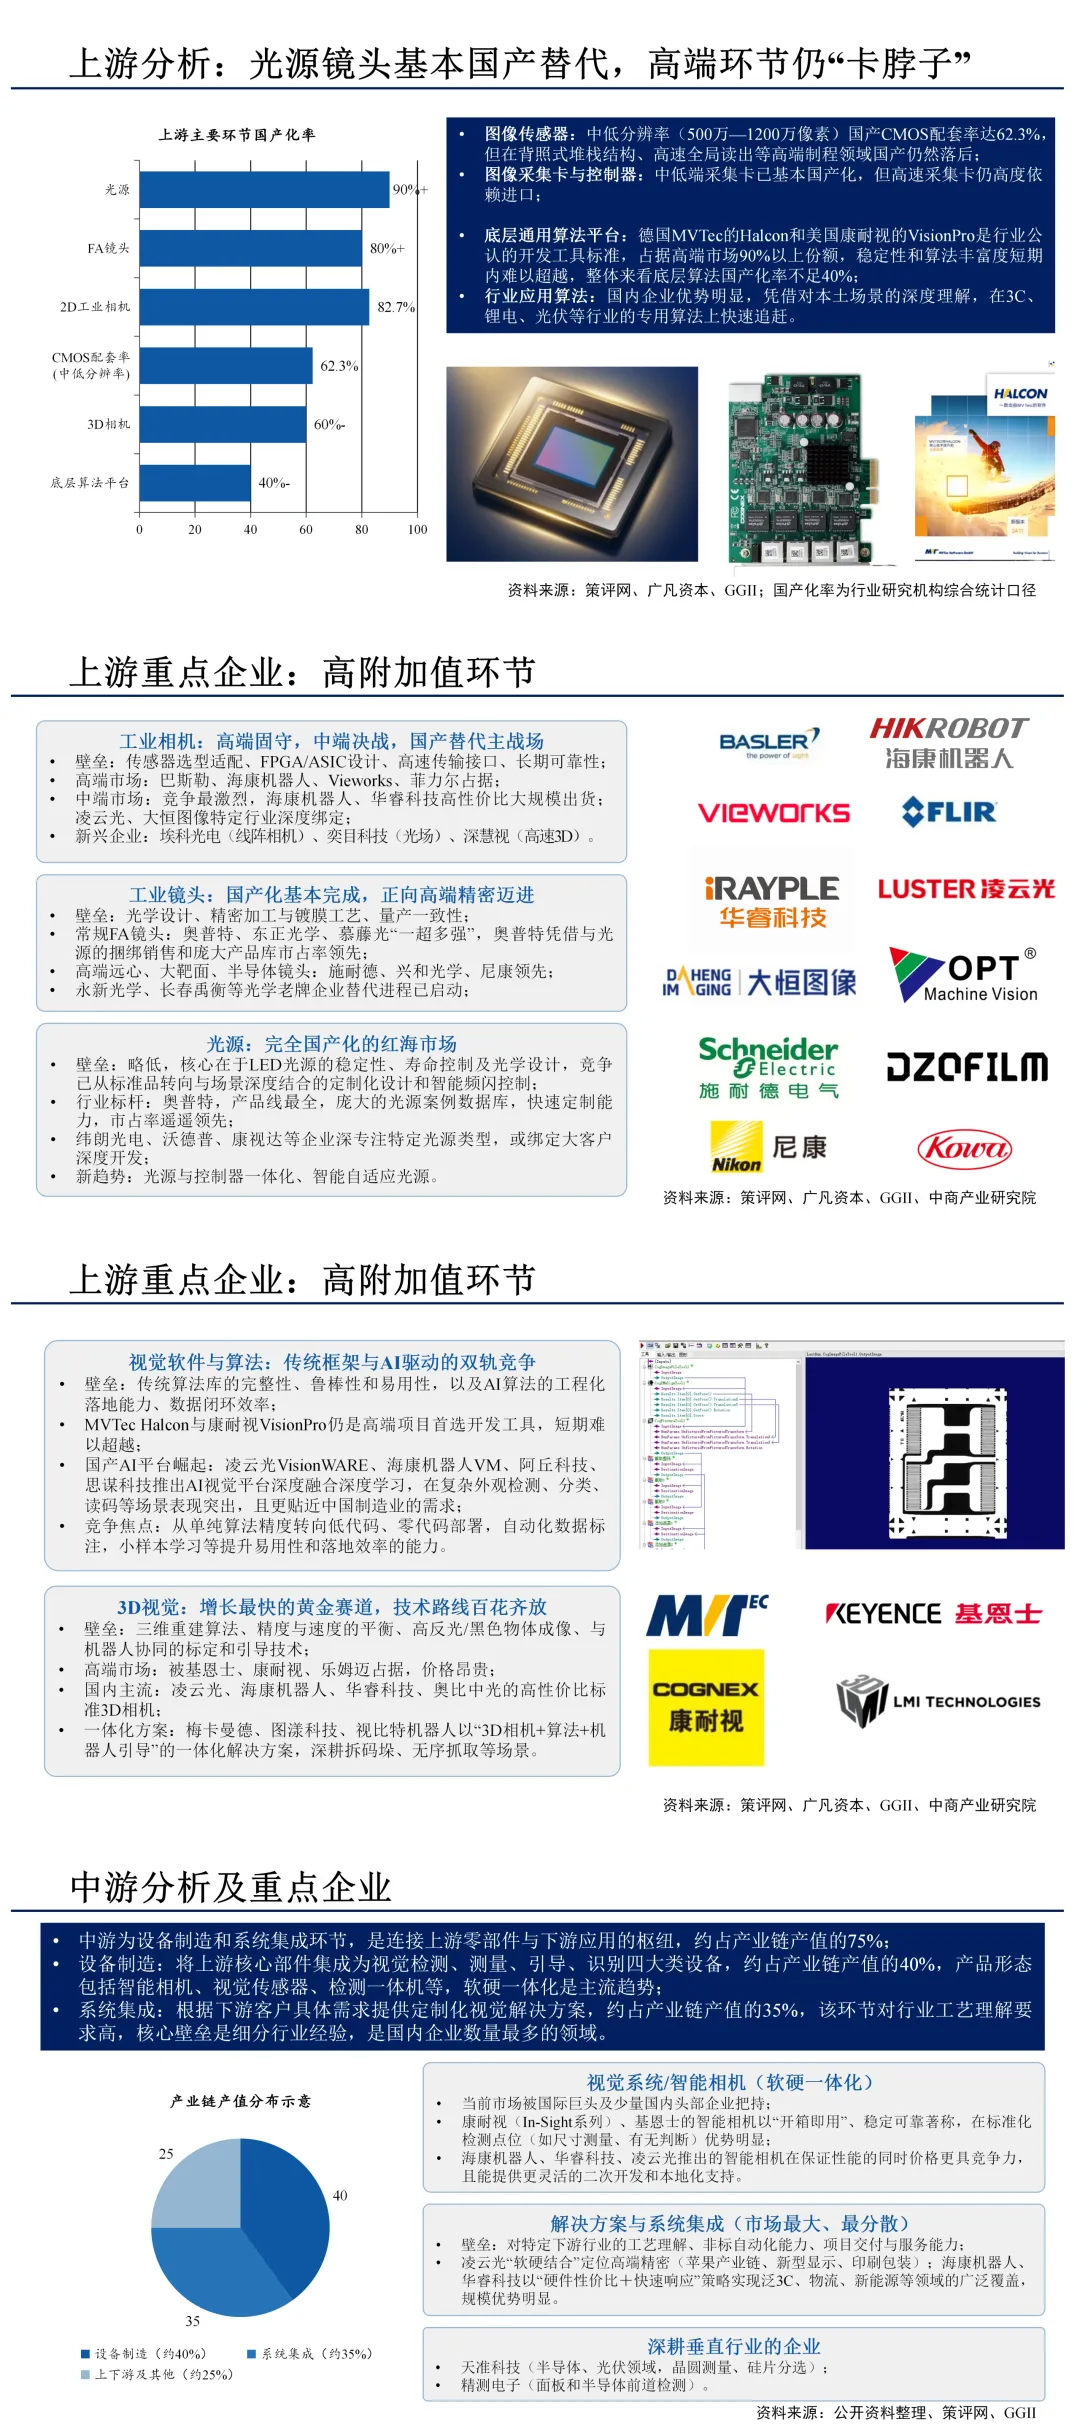
机器视觉主要实现识别、测量、定位、检测四大功能,构成其绝大部分应用场景的基础。主流技术路线为"2D视觉成熟主流+3D视觉高速增长":2D工业相机国产化率已达82.7%,中低端市场基本实现国产替代;3D视觉可获取物体三维坐标信息,不受光照、颜色变化影响,已形成结构光、飞行时间(ToF)、双目立体视觉、激光三角测量四大技术路线并行的格局,其中结构光在精度与应用上占优。
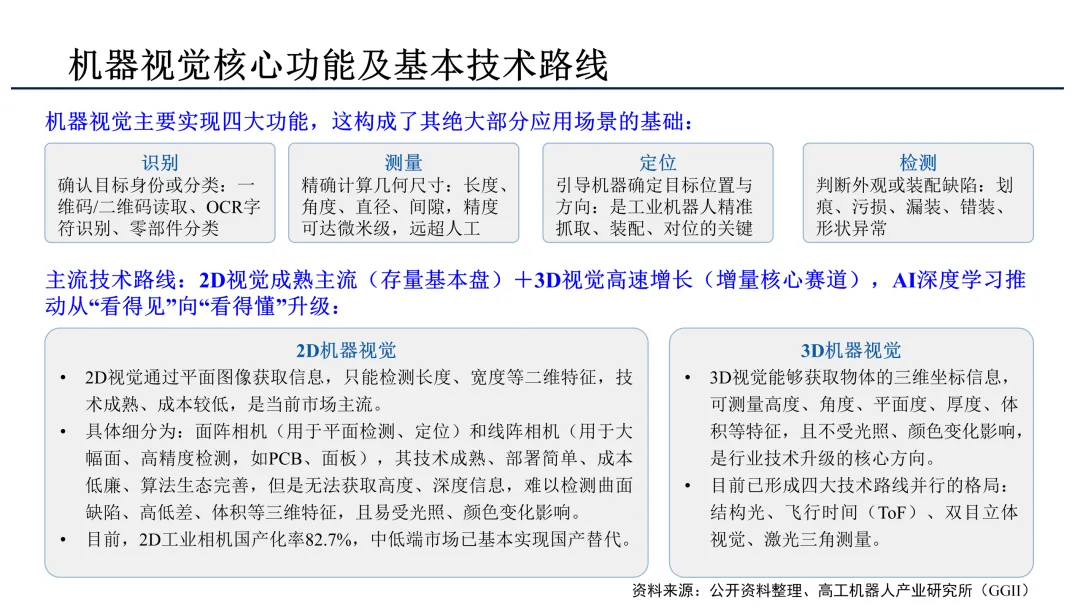
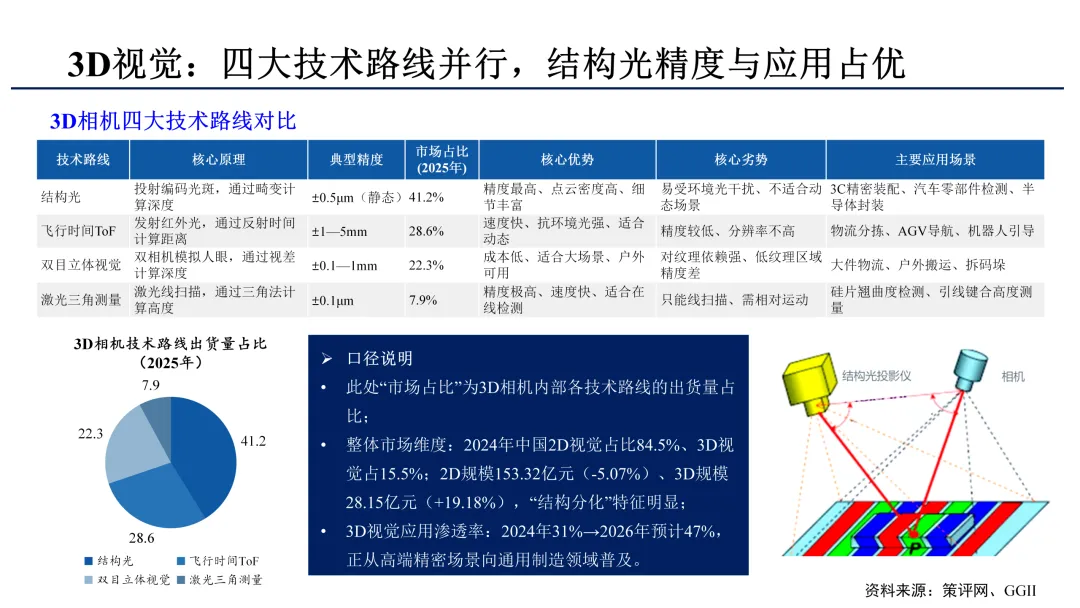
从渗透率看,3D视觉应用渗透率2024年约31%,2026年预计达47%,正从高端精密场景向通用制造领域普及。
行业发展状况
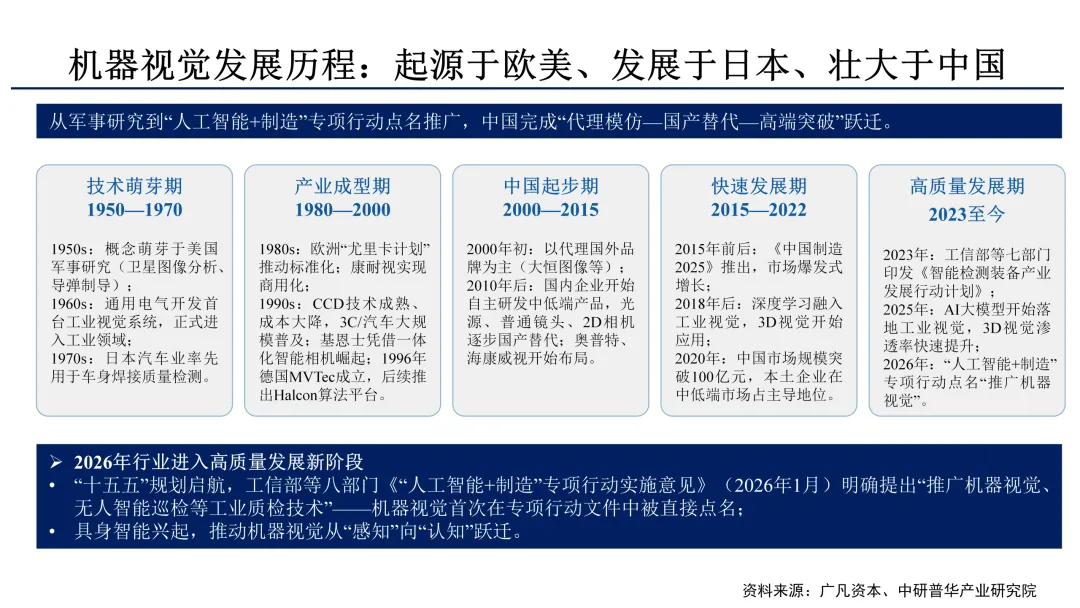
机器视觉的发展历程"起源于欧美、发展于日本、壮大于中国":1950年代概念萌芽于美国军事研究,1980年代康耐视实现商用化、基恩士凭借一体化智能相机崛起;2000年后中国从代理国外品牌起步,2015年前后《中国制造2025》推动市场爆发式增长,2020年中国市场规模突破100亿元。
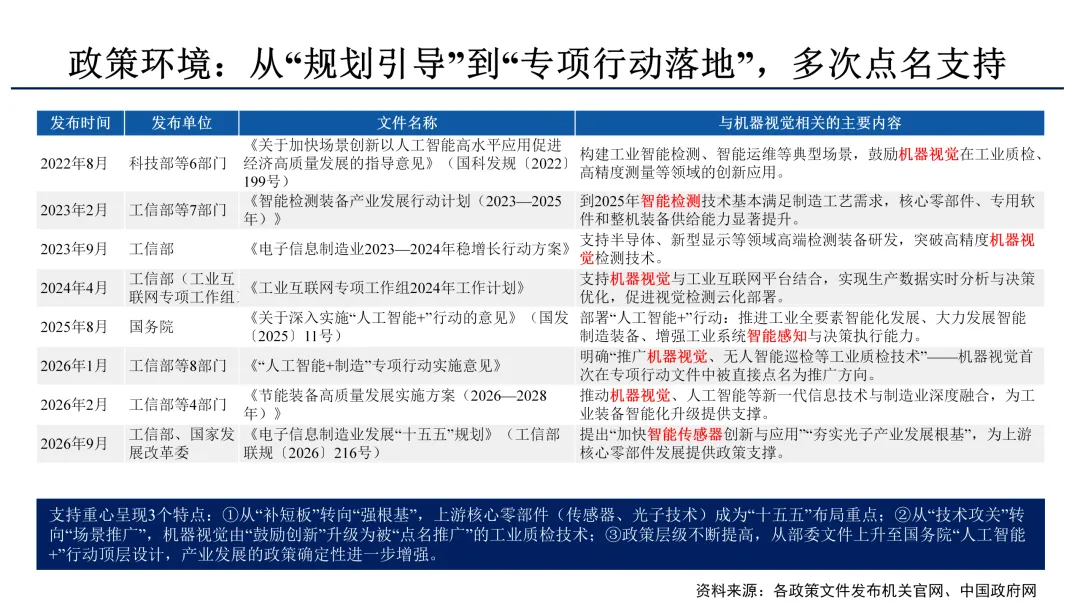
2026年行业进入高质量发展新阶段:工信部等八部门《"人工智能+制造"专项行动实施意见》(2026年1月)明确提出"推广机器视觉、无人智能巡检等工业质检技术",机器视觉首次在专项行动文件中被直接点名;政策支持重心从"补短板"转向"强根基"、从"技术攻关"转向"场景推广",产业发展的政策确定性进一步增强。
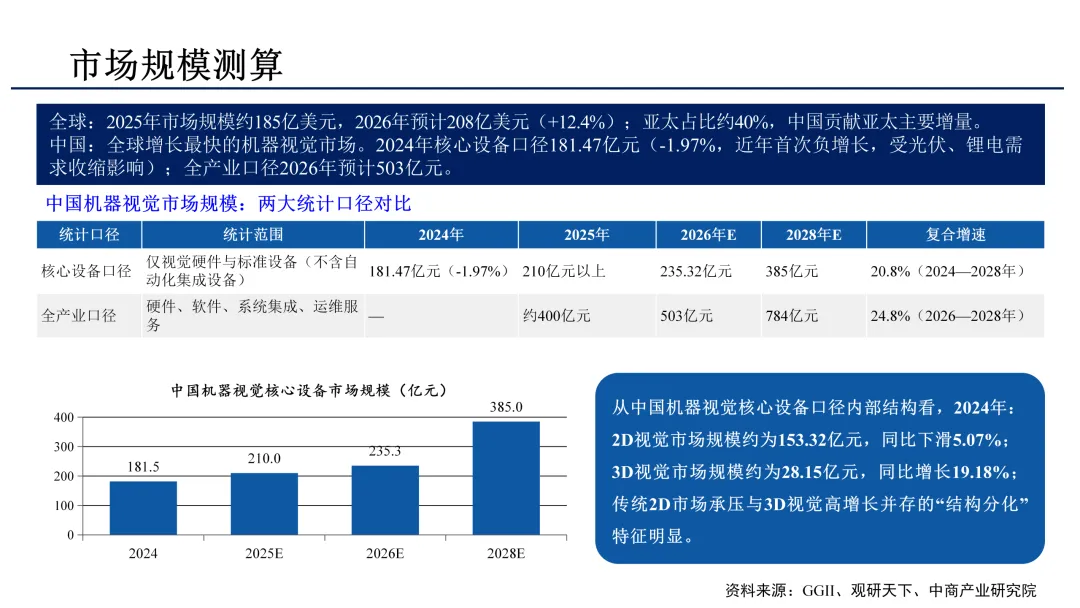
市场规模方面:2025年全球机器视觉市场规模约185亿美元,2026年预计达208亿美元(+12.4%),亚太占比约40%;中国是全球增长最快的机器视觉市场,核心设备口径2024年为181.47亿元,2026年预计235.32亿元,2028年预计达385亿元。行业呈"2D承压+3D高增长"的结构分化:2024年2D视觉市场规模153.32亿元(-5.07%),3D视觉28.15亿元(+19.18%)。
产业链分析及重点企业
机器视觉产业链上游为软硬件供应商(光源、镜头、工业相机、图像传感器、采集卡及算法平台软件等),关键零部件和软件约占产品总成本的80%;中游为设备制造与系统集成,约占产业链产值的75%,是国内企业数量最多的环节;下游覆盖3C电子、汽车、新能源、半导体、医药、物流等应用领域。
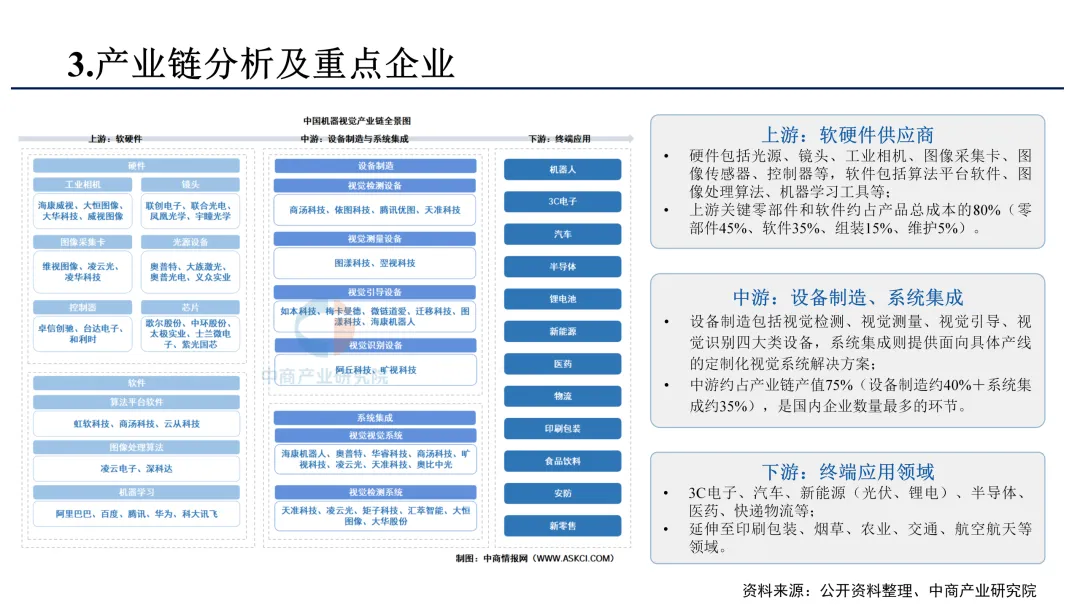
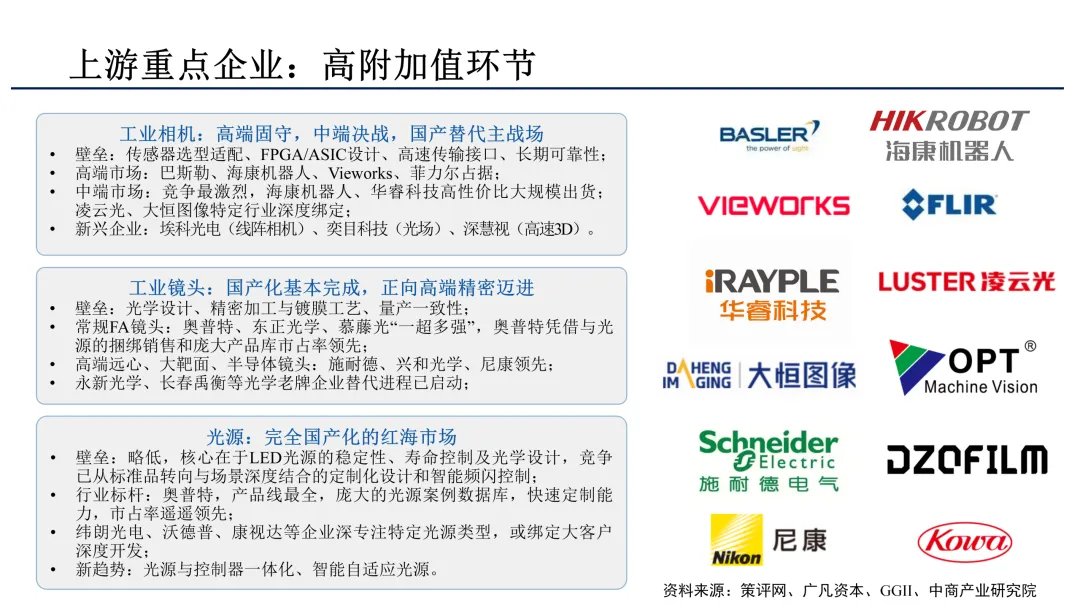
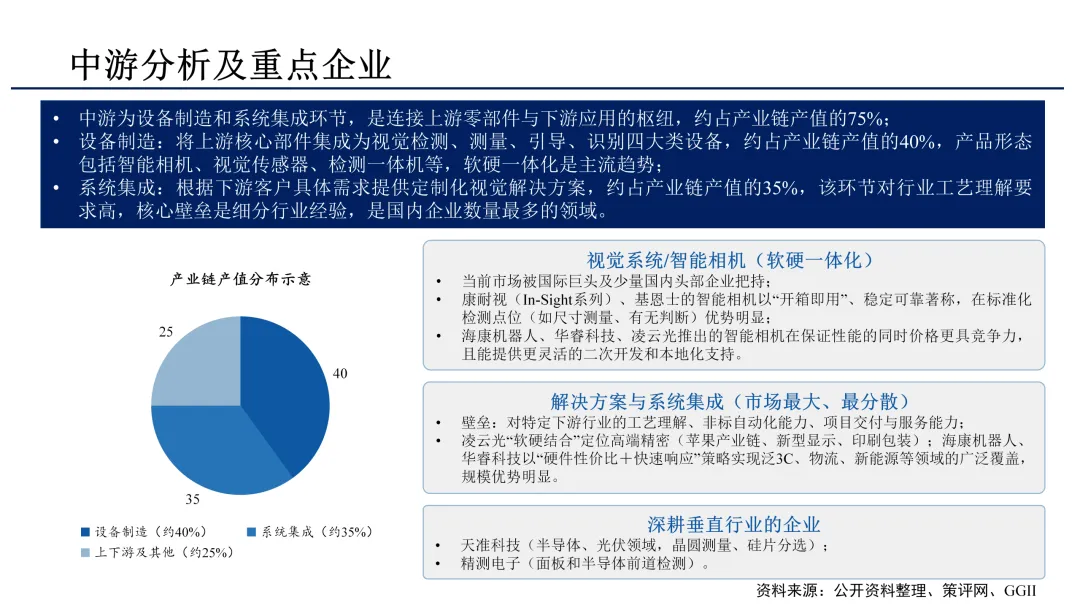
中游重点企业中,海康机器人、华睿科技、凌云光等在智能相机与系统集成领域与国际巨头正面竞争;天准科技深耕半导体与光伏检测,精测电子聚焦面板和半导体前道检测。
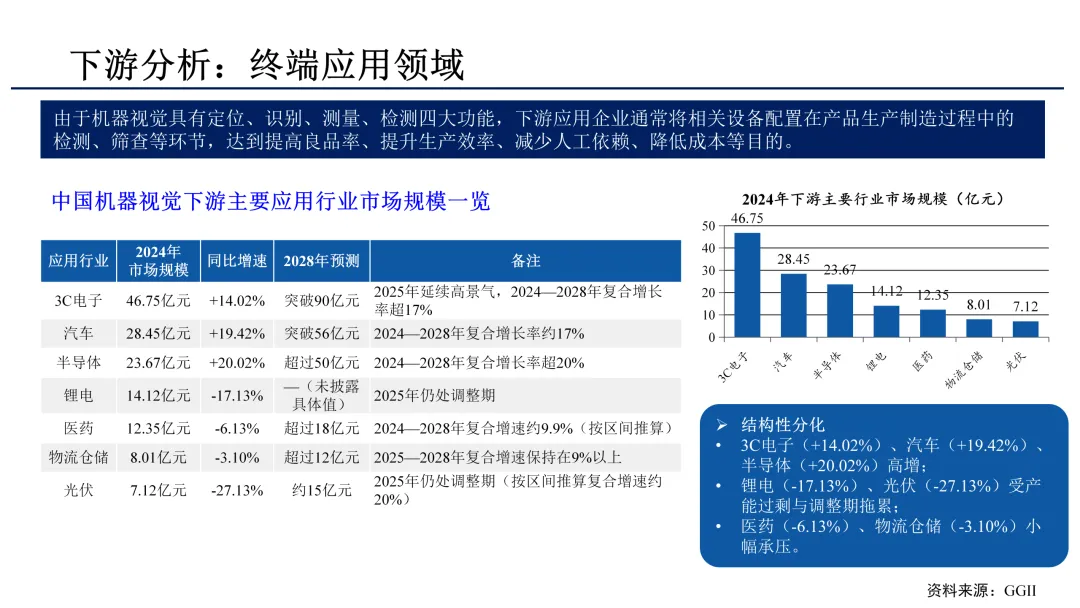
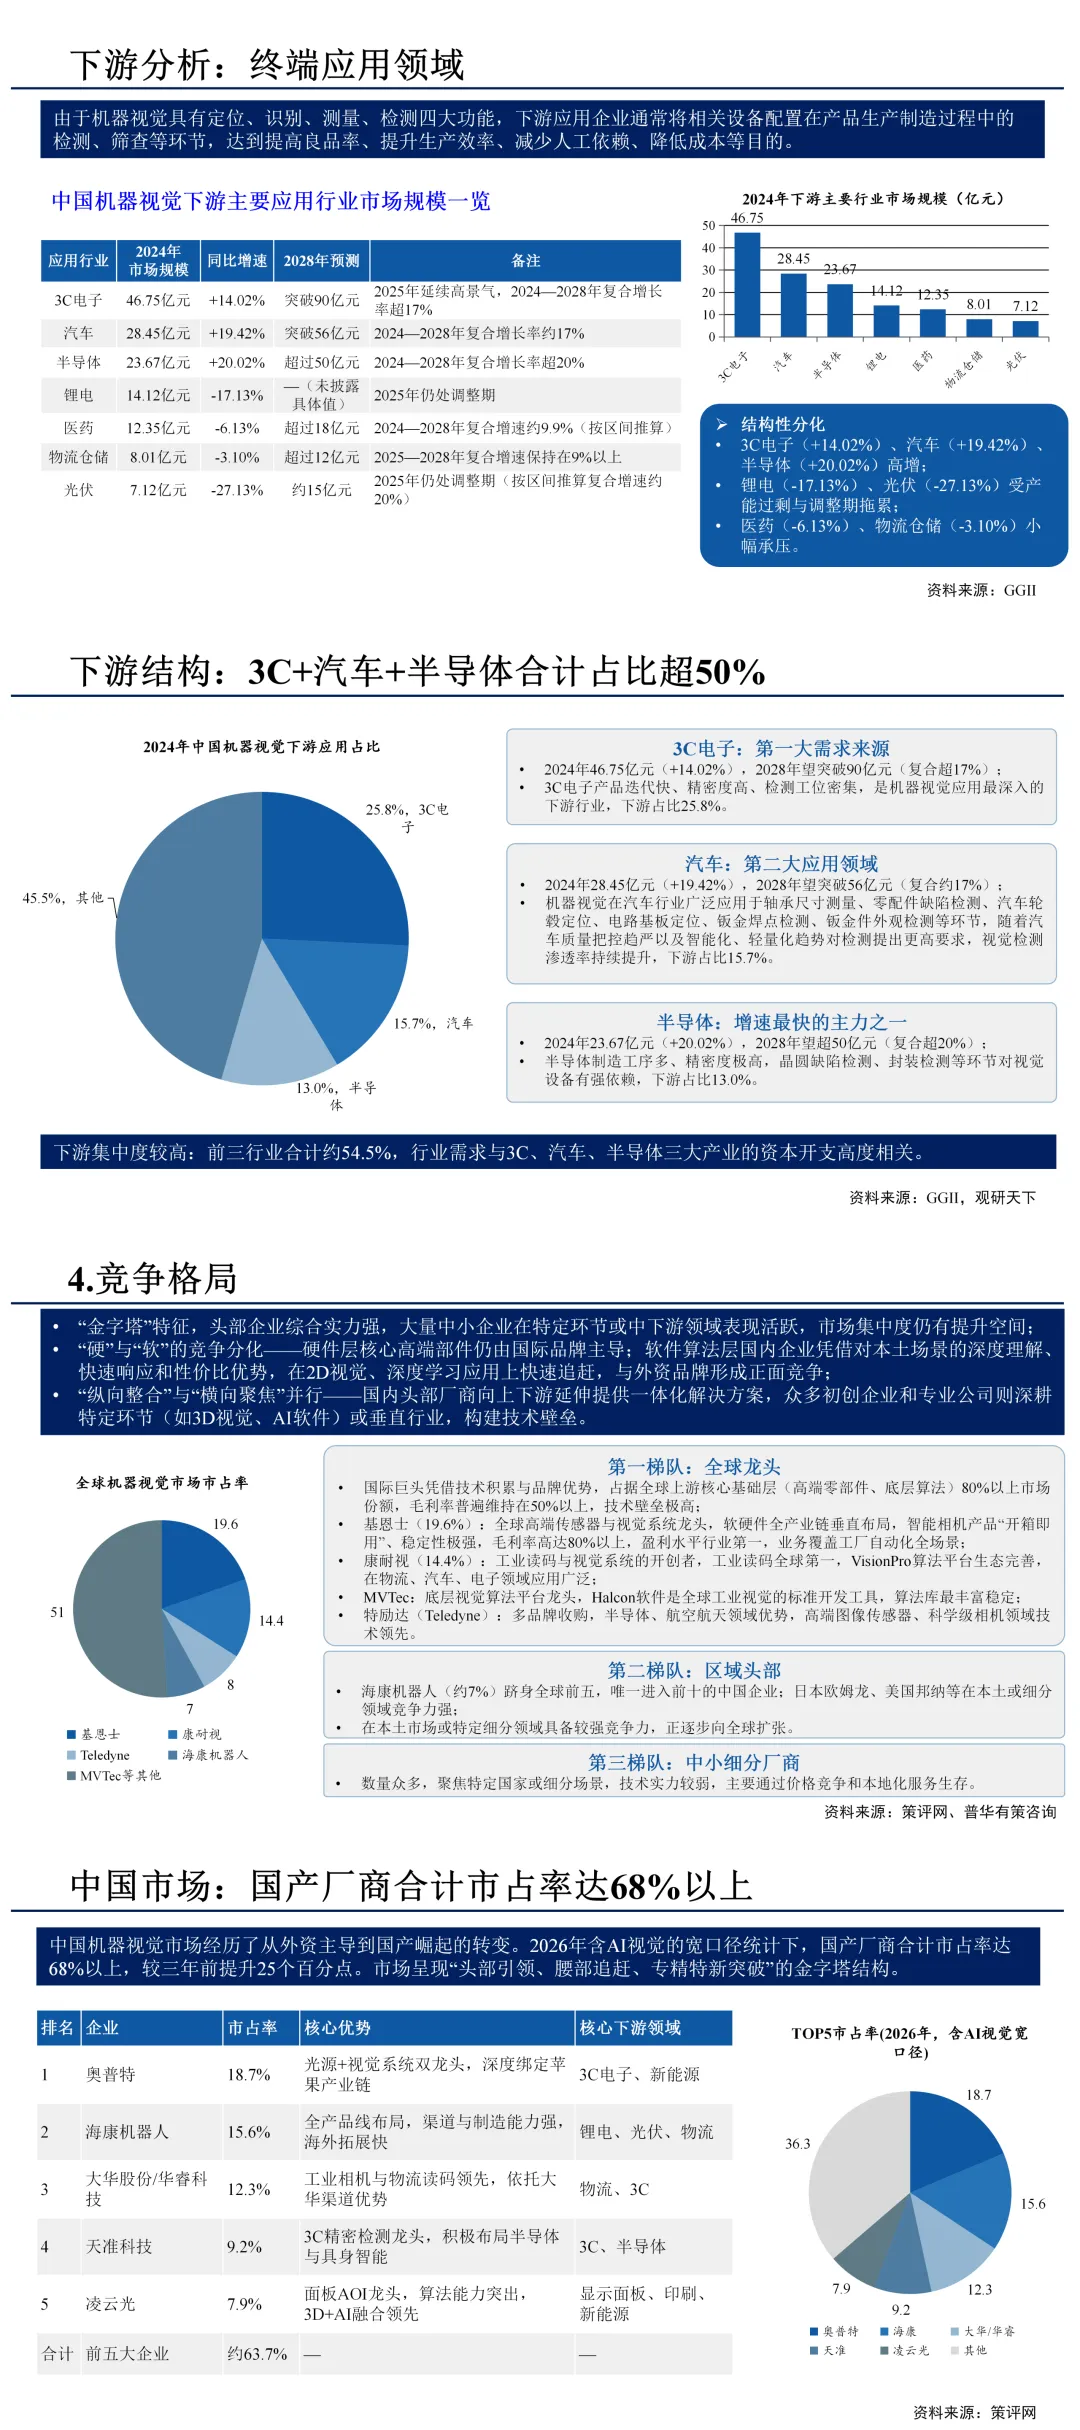
下游应用呈结构性分化:3C电子(+14.02%)、汽车(+19.42%)、半导体(+20.02%)保持高增长,锂电(-17.13%)、光伏(-27.13%)受产能过剩拖累;3C+汽车+半导体合计占比超50%,行业需求与三大产业的资本开支高度相关。
竞争格局
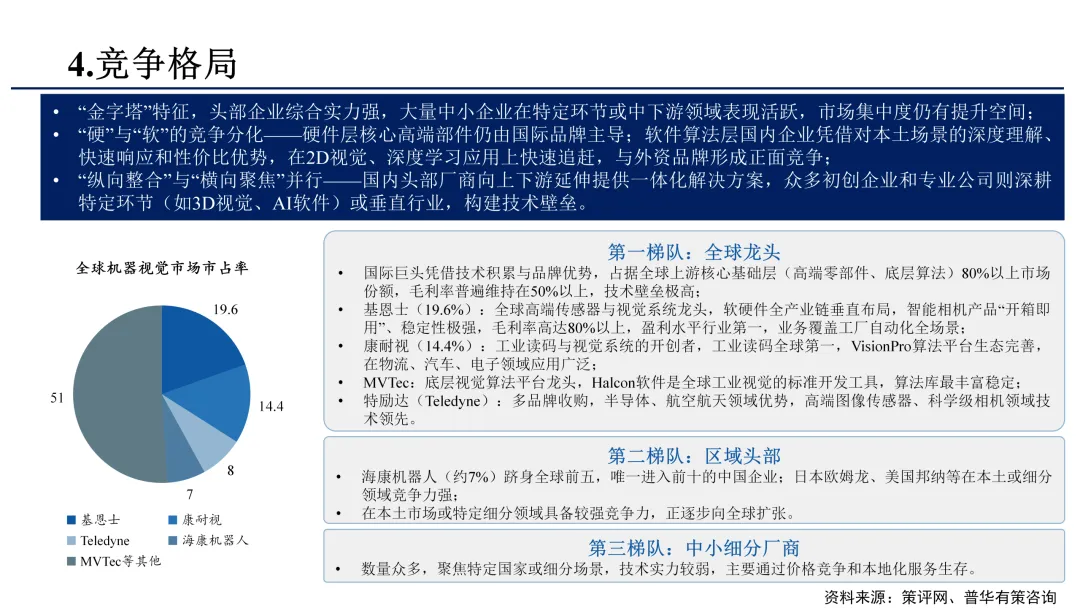
海外装全球机器视觉竞争格局呈"金字塔"特征:基恩士(19.6%)、康耐视(14.4%)等国际巨头占据全球上游核心基础层80%以上市场份额,毛利率普遍维持在50%以上;海康机器人(约7%)跻身全球前五,是唯一进入前十的中国企业。
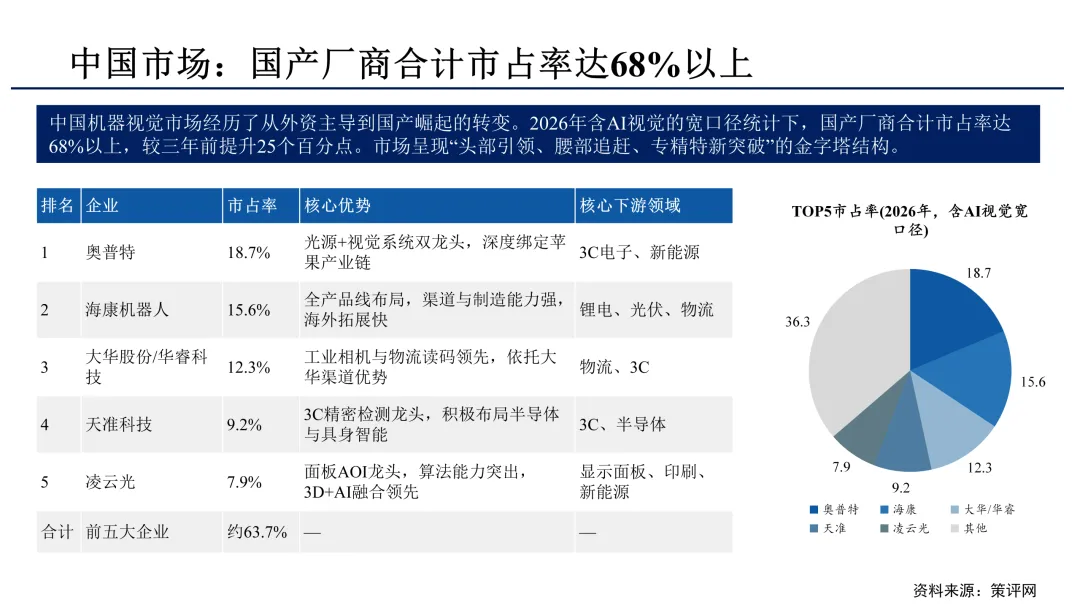
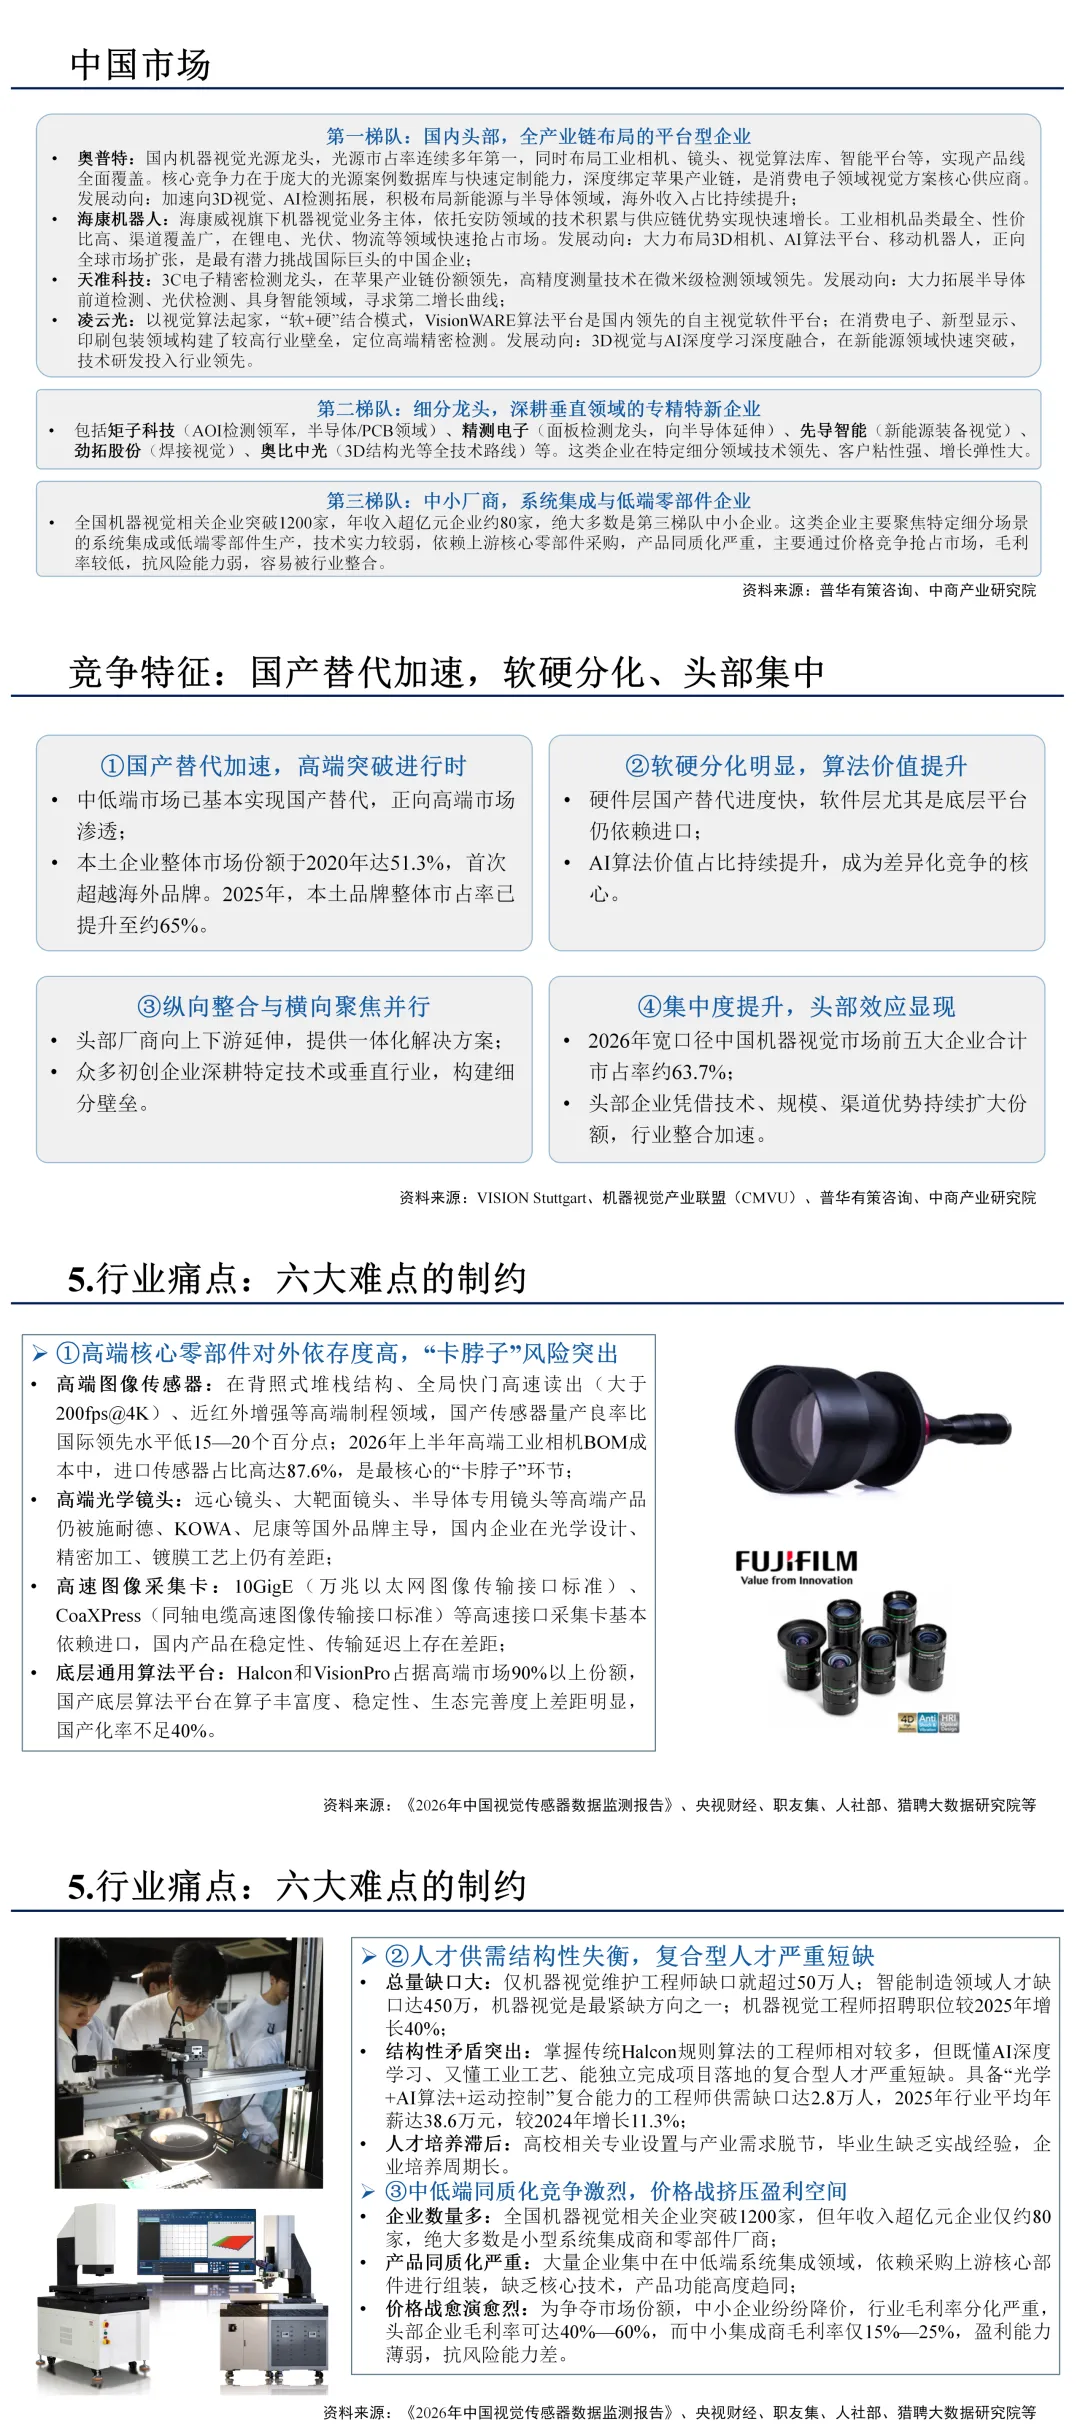
中国市场正经历从外资主导到国产崛起的转变:2026年含AI视觉的宽口径统计下,国产厂商合计市占率达68%以上,较三年前提升25个百分点,呈现"头部引领、腰部追赶、专精特新突破"的金字塔结构。
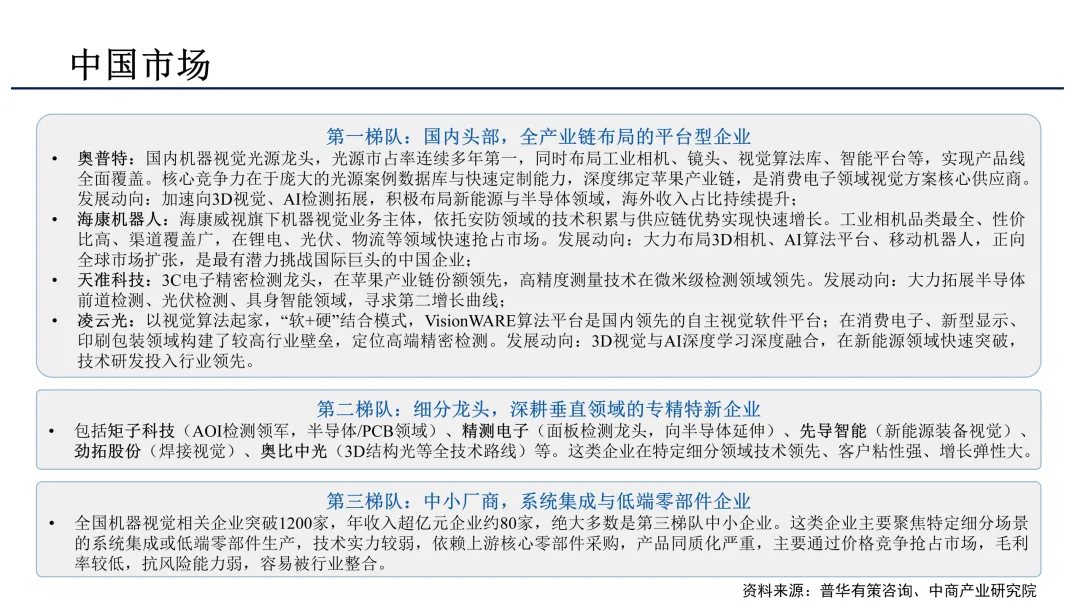
国内第一梯队为全产业链布局的平台型企业:奥普特(光源市占率连续多年第一,深度绑定苹果产业链)、海康机器人(工业相机品类最全,最有潜力挑战国际巨头)、天准科技(3C精密检测龙头)、凌云光("软+硬"结合,定位高端精密检测);第二梯队为矩子科技、精测电子、奥比中光等细分领域专精特新企业。
行业痛点难点
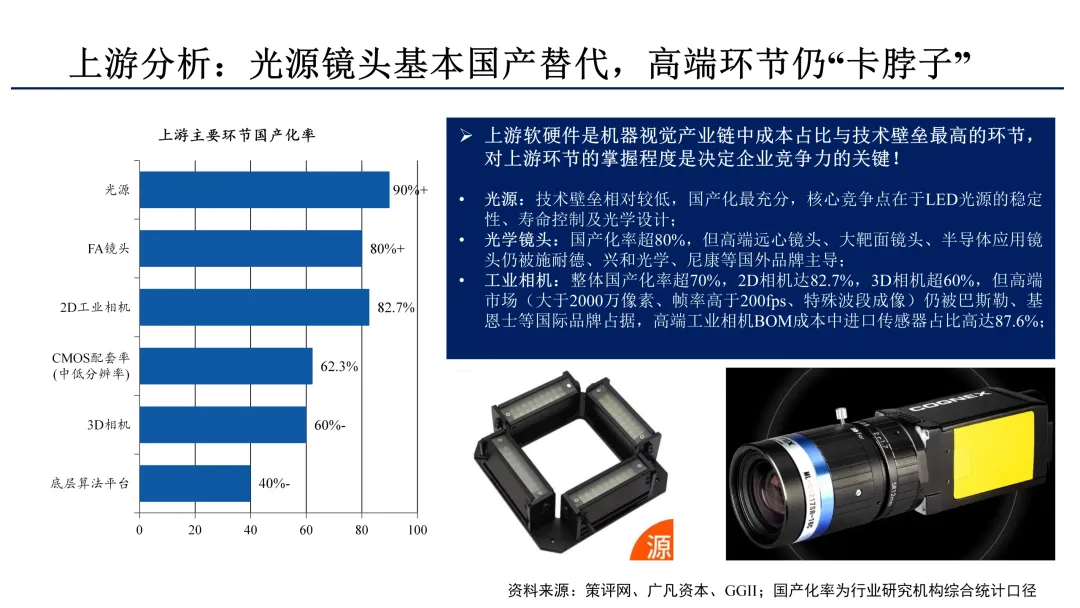
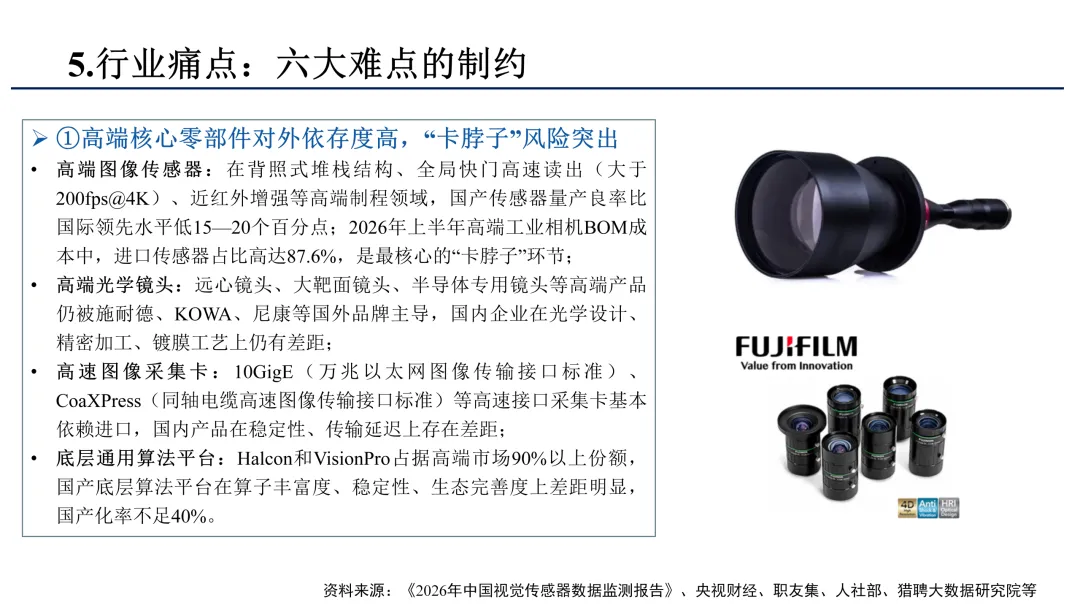
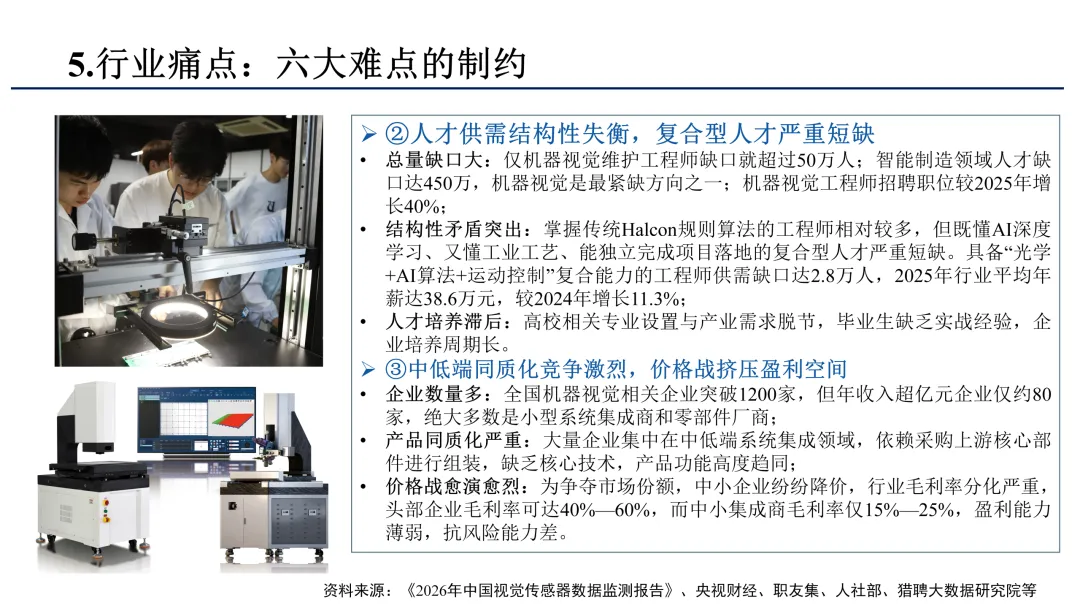
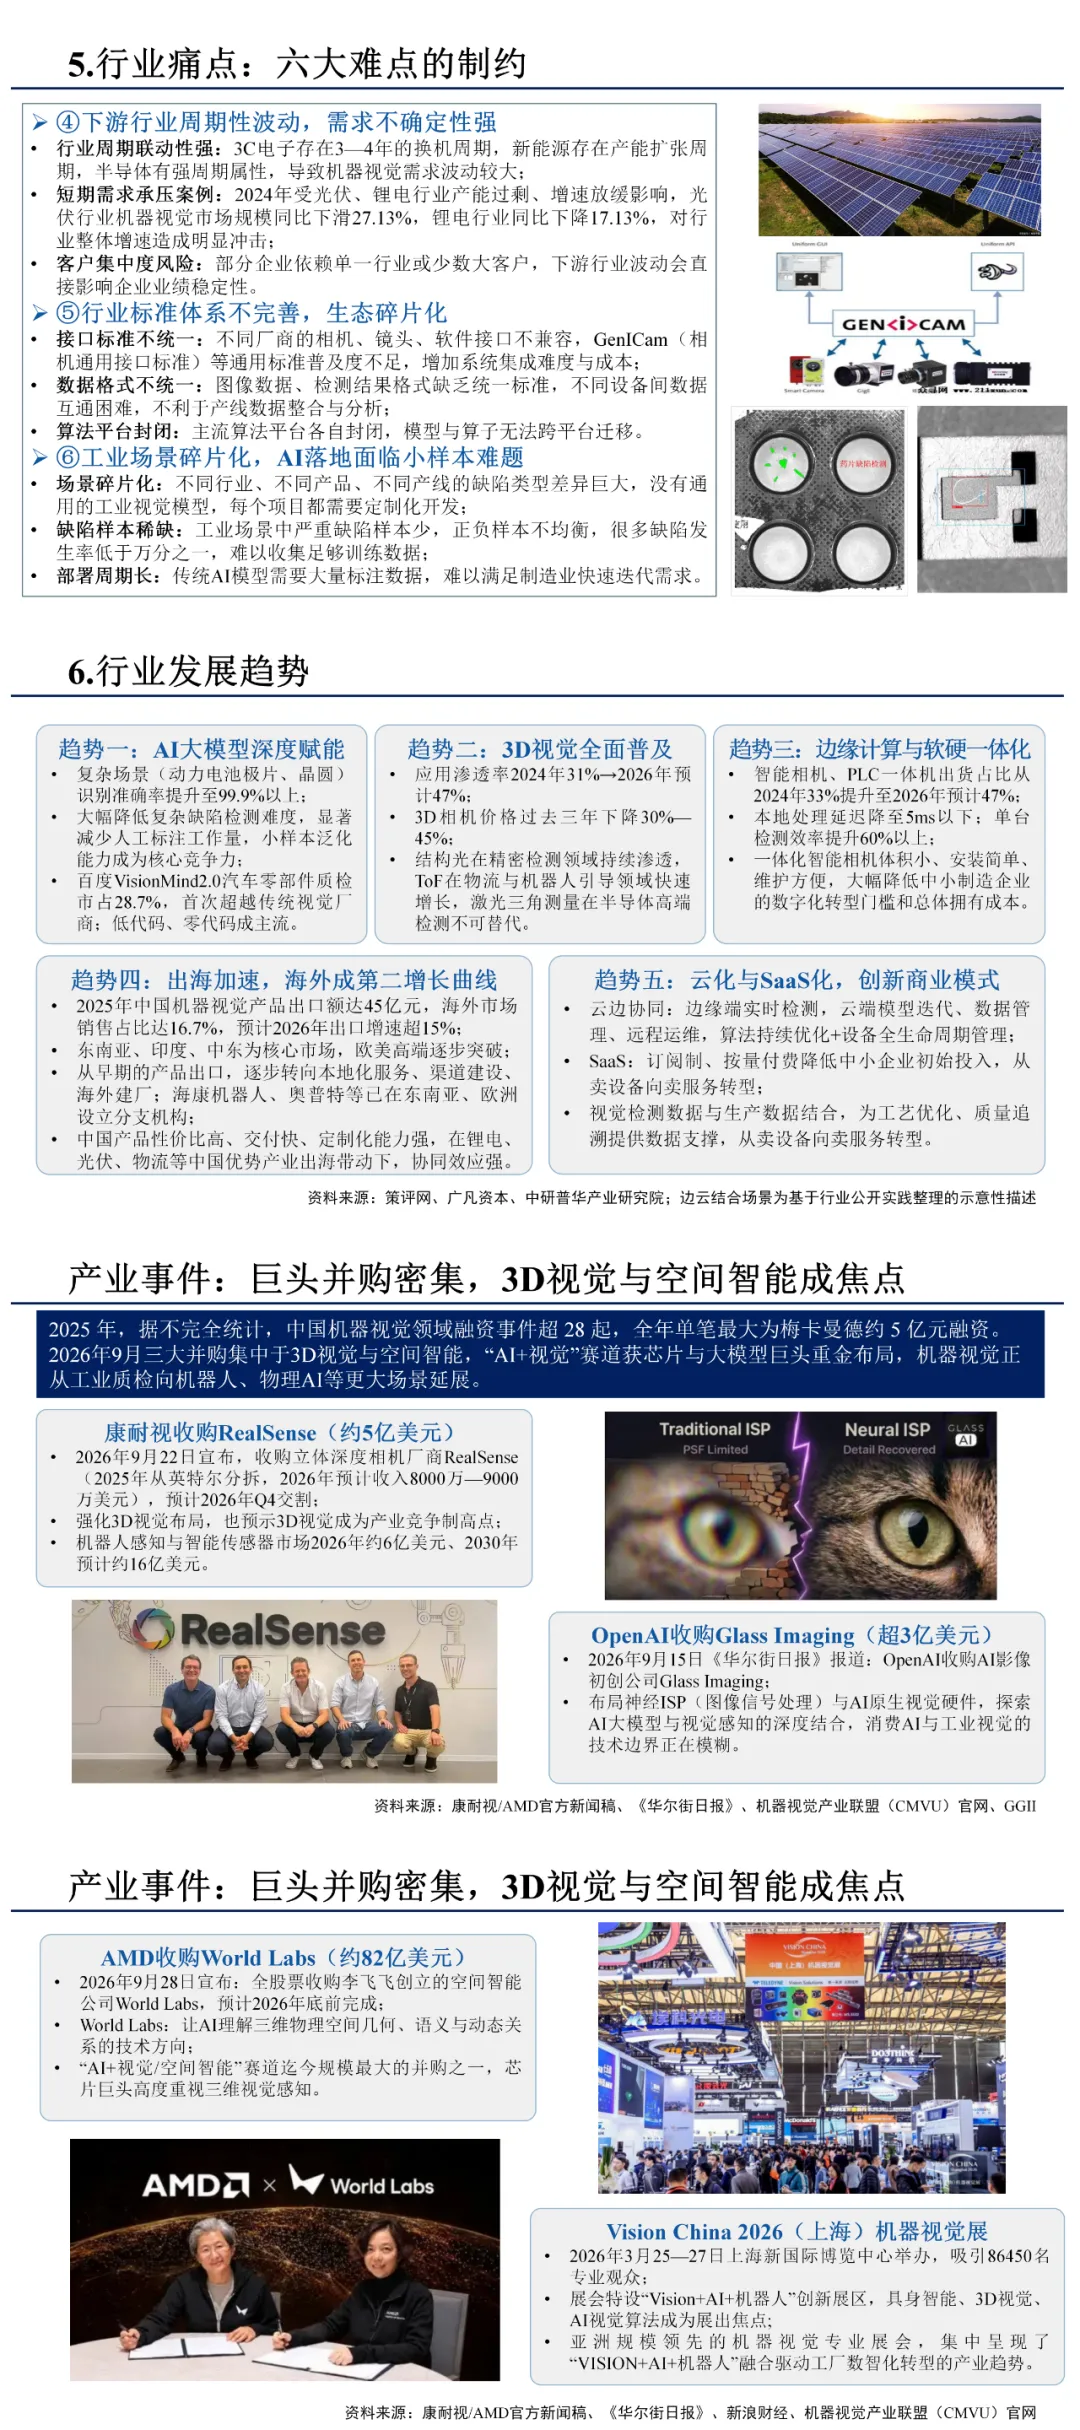
行业发展仍面临六大难点制约:①高端核心零部件对外依存度高,"卡脖子"风险突出——进口传感器占高端工业相机BOM成本的87.6%,底层算法国产化率不足40%;②人才供需结构性失衡——仅机器视觉维护工程师缺口就超50万人,复合型人才严重短缺;③中低端同质化竞争激烈——全国相关企业突破1200家,但年收入超亿元企业仅约80家,价格战挤压盈利空间;④下游行业周期性波动,需求不确定性强;⑤行业标准体系不完善,生态碎片化;⑥工业场景碎片化,AI落地面临小样本难题。
行业发展趋势与产业事件
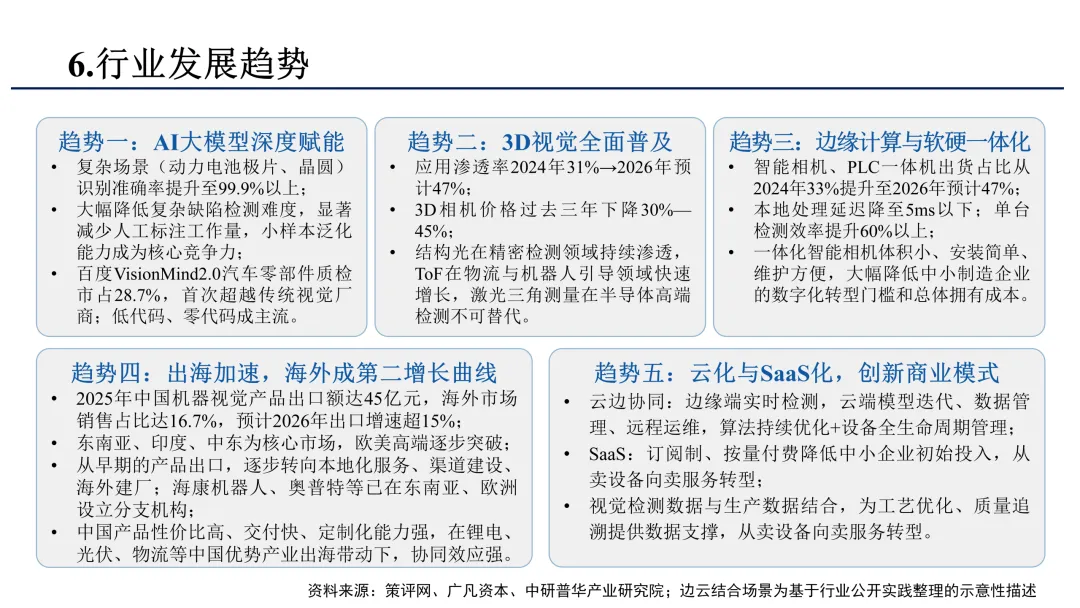
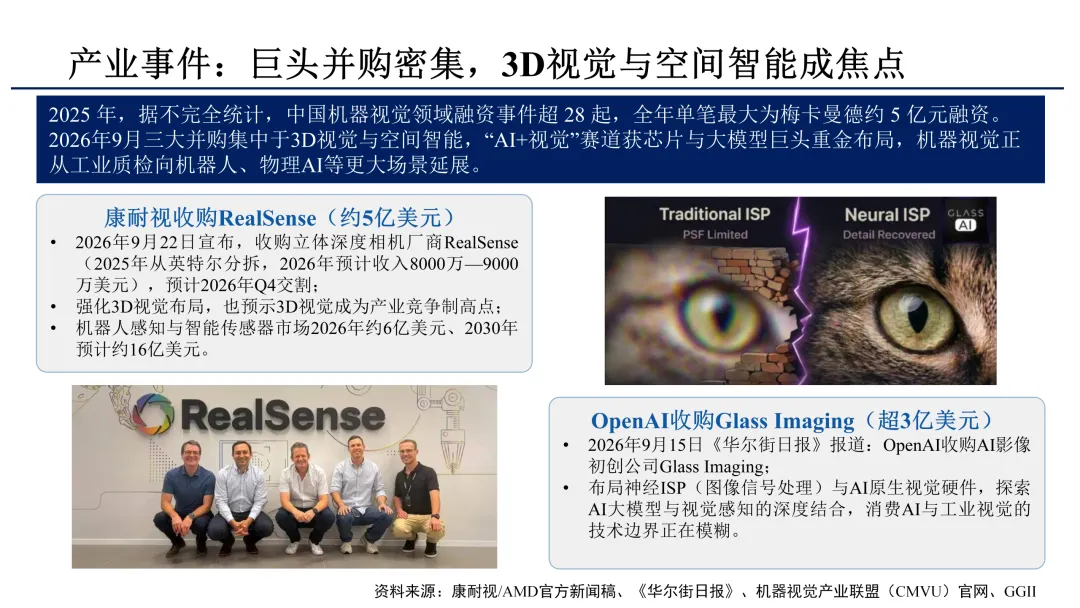
行业呈现五大发展趋势:AI大模型深度赋能(复杂场景识别准确率提升至99.9%以上)、3D视觉全面普及(应用渗透率2024年31%→2026年预计47%)、边缘计算与软硬一体化、出海加速(2025年中国机器视觉产品出口额达45亿元)、云化与SaaS化。
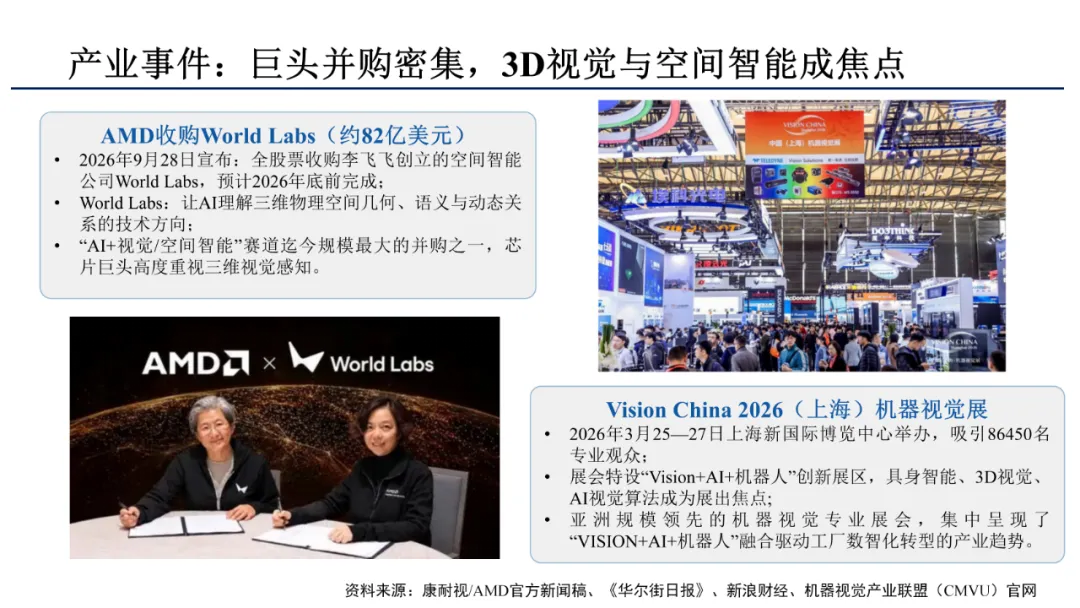
产业事件方面,2026年9月巨头并购密集发生于3D视觉与空间智能领域:康耐视约5亿美元收购立体深度相机厂商RealSense;OpenAI超3亿美元收购AI影像初创公司Glass Imaging;AMD约82亿美元全股票收购李飞飞创立的空间智能公司World Labs。2025年中国机器视觉领域融资事件超28起,"AI+视觉"赛道获芯片与大模型巨头重金布局。
投资建议与一级市场重点赛道
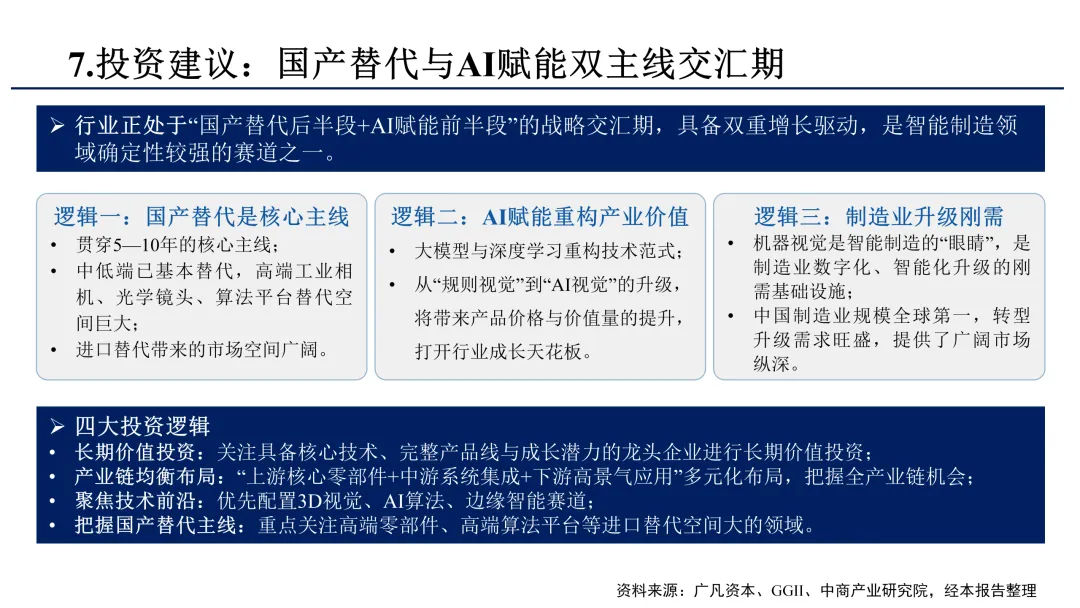
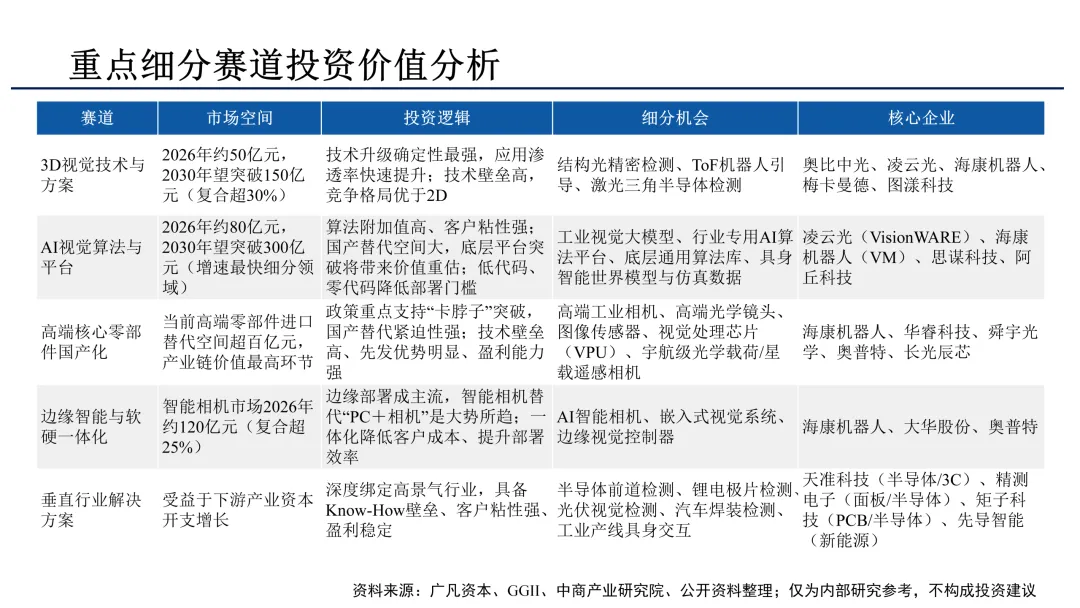
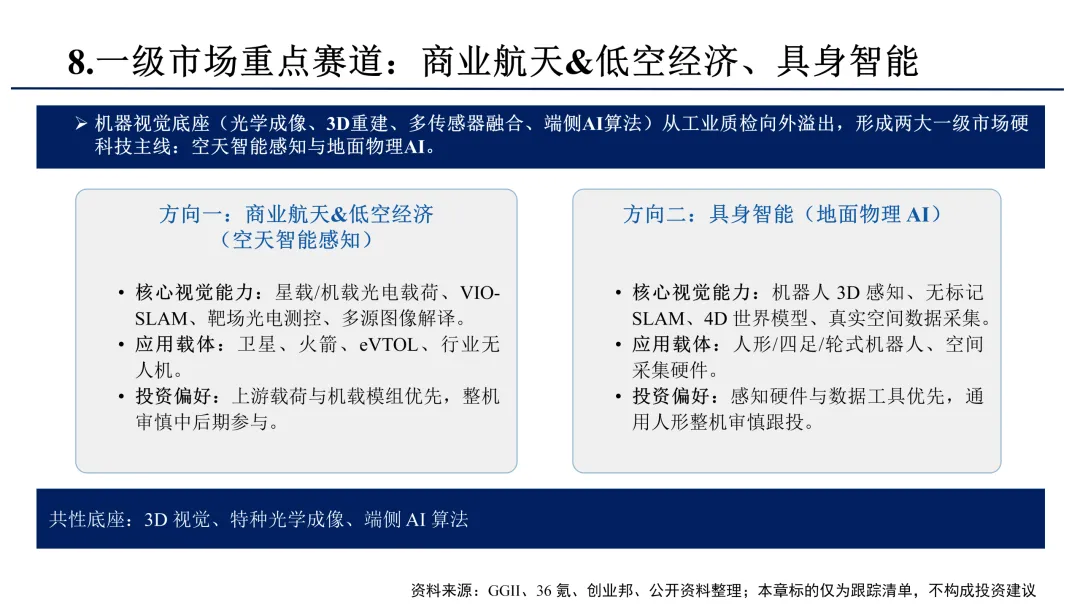
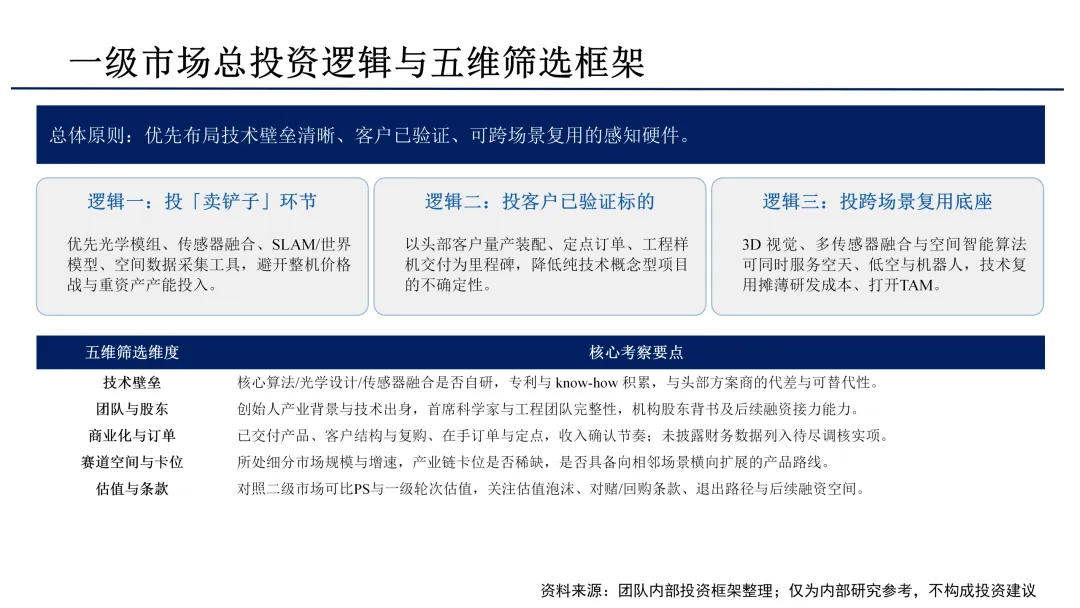
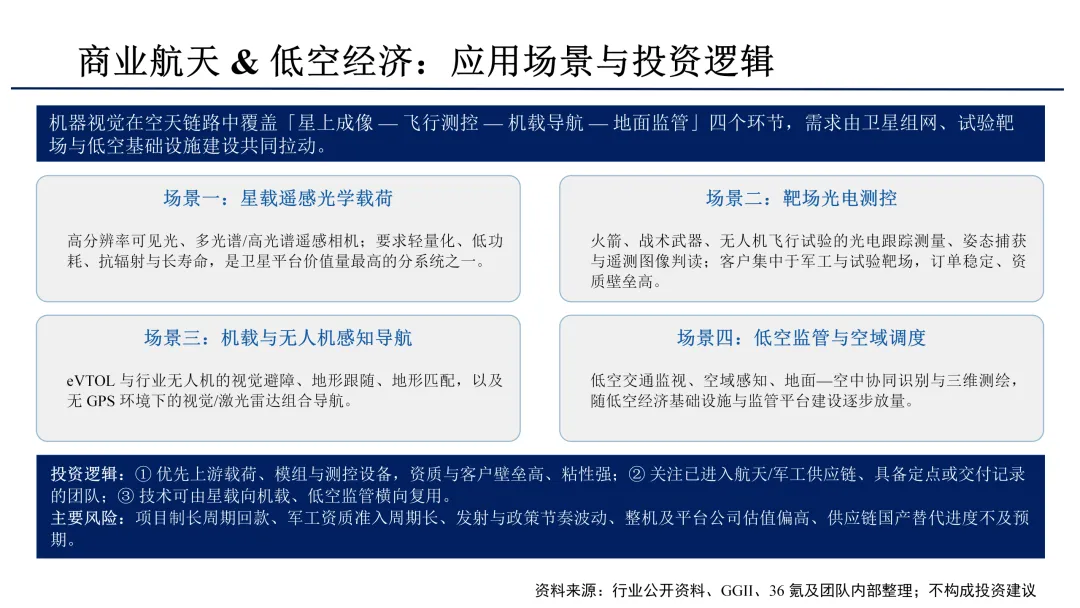
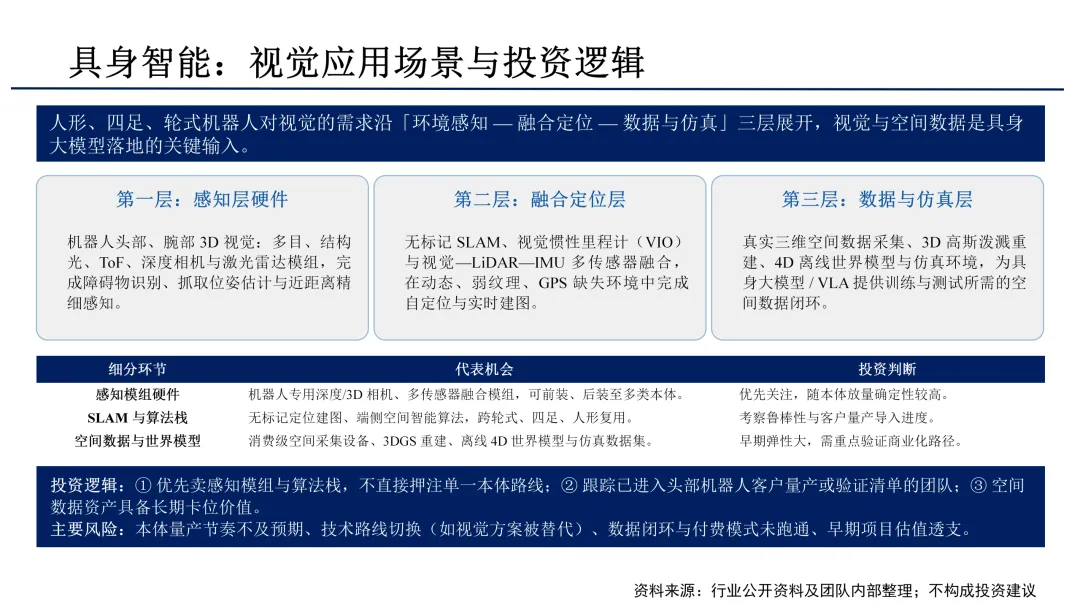
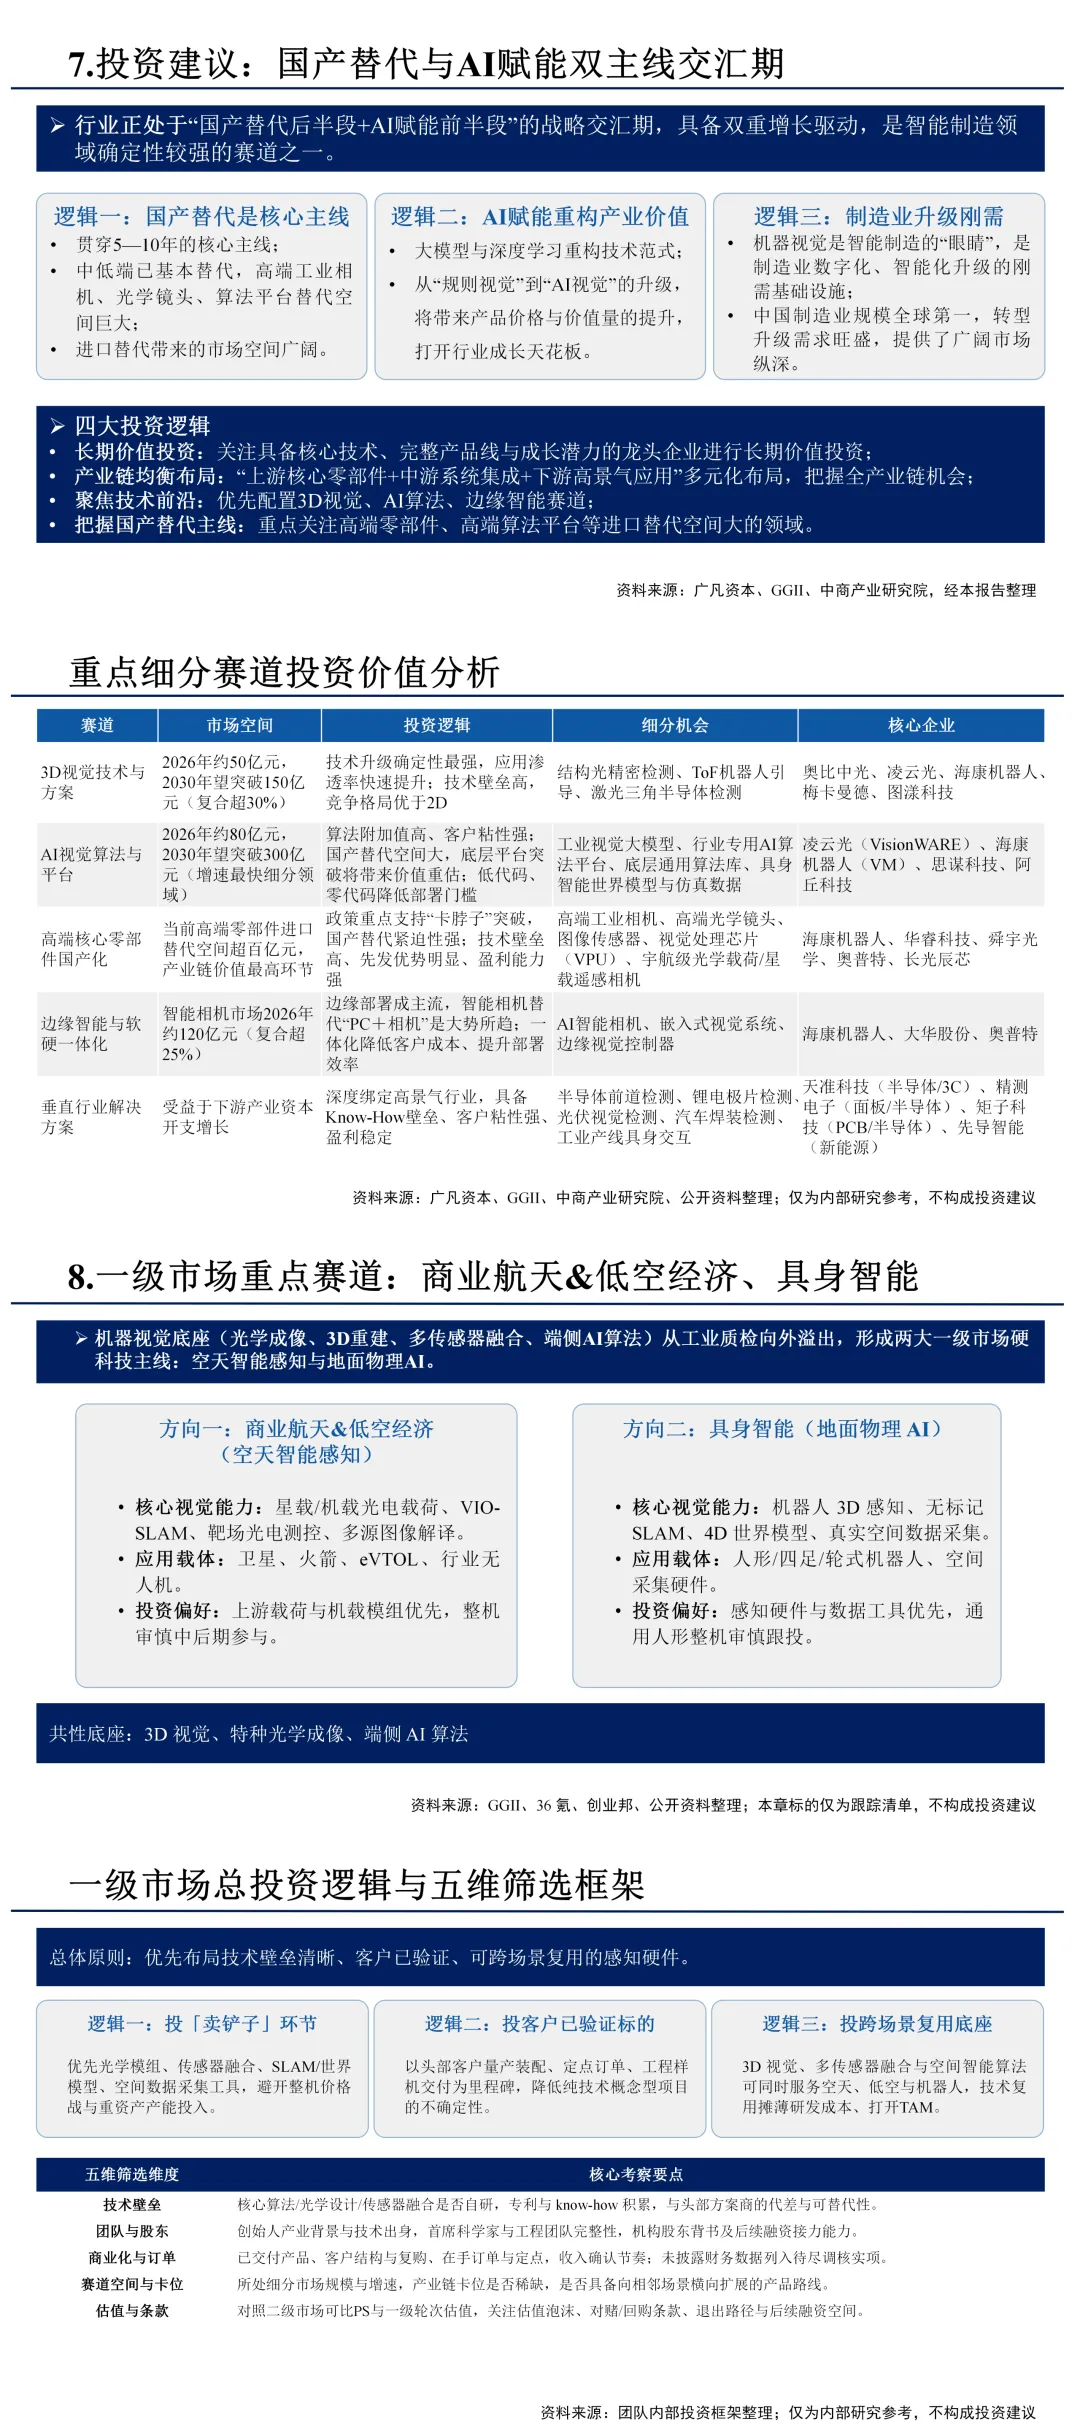
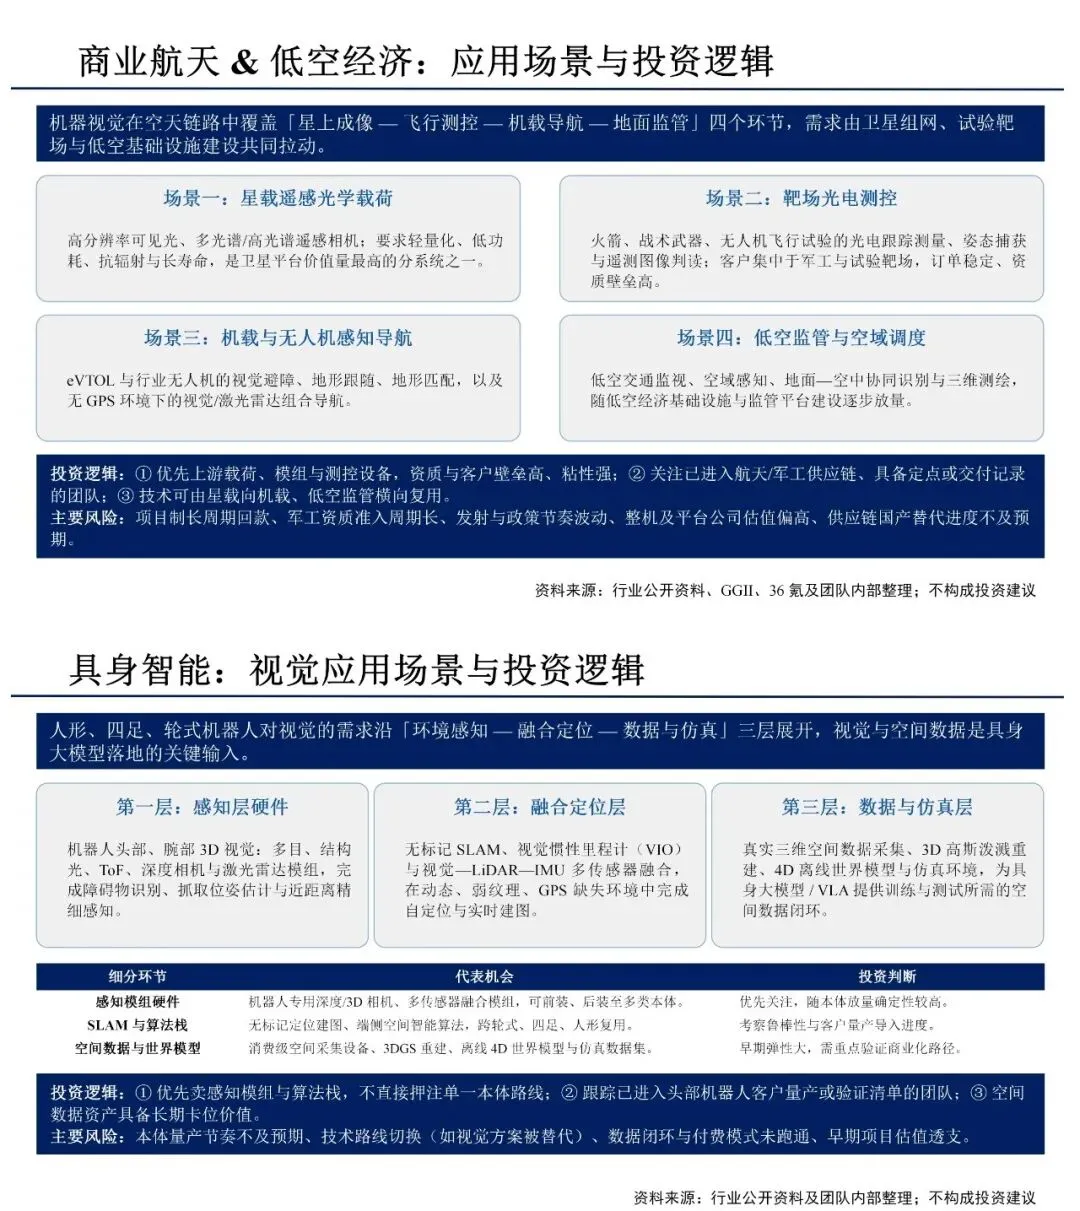
一级市场层面,机器视觉底座(光学成像、3D重建、多传感器融合、端侧AI算法)正从工业质检向外溢出,形成商业航天&低空经济(空天智能感知)与具身智能(地面物理AI)两大硬科技主线;投资上遵循"投卖铲子环节、投客户已验证标的、投跨场景复用底座"的筛选框架,优先布局技术壁垒清晰、客户已验证、可跨场景复用的感知硬件。
以下为完整行研报告:
供稿 | 张天琦 郑海燕
审稿 | 谢林挺