研报速递
- 1
跨省购电价由五段拼成:送端电能量、送出省输电、区域电网、专项工程、落地省输配。后四段是刚性运费,与市场行情无关 - 2
40 条通道的电量电价从0.81 分到8.36 分(每千瓦时),差 10.3 倍;线损率从 0.70% 到 7.65% - 3
新疆电经天中直流送河南,到户 38.18 分,其中跨省段纯运费11.86 分。送端电价要低于15.65 分,才比河南本地现货便宜 - 4
区域电网的容量电价,你不用跨省也在付——它早已通过省级输配电价回收。跨省只是额外再付一次电量电价 - 5
对屋顶光伏来说,「零过路费」是被严重低估的一项优势。跨省运费越高,就地消纳的价值越硬
咱们,先看一个算式。
假设新疆有一度电,送到电网卖0.15 元。它要经天中直流送到河南,落地,进河南的电网入口。
这一度电在新疆发出时,还要替路上的损耗买单——全程损耗9.21%。所以河南人用到 1 度电,新疆得发1.1014 度。
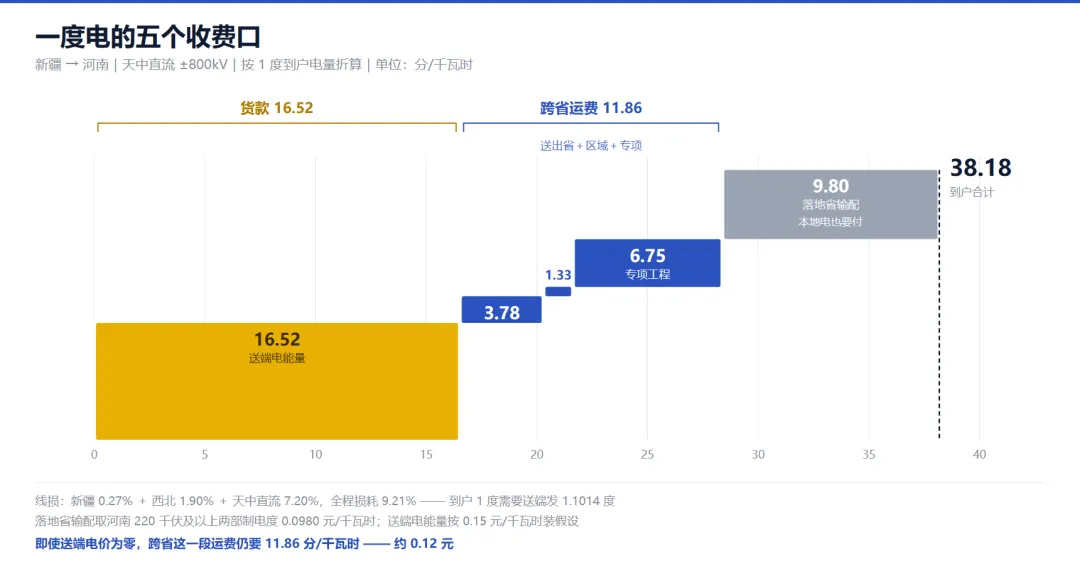
然后,这 1.1014 度电要过三道收费站:新疆送出省输电 3.43 分、西北区域电网 1.21 分、天中直流专项工程 6.13 分——单位都是分/千瓦时,都按送端电量计。
三段加起来,每千瓦时 10.77 分。
折到「到户 1 度」的口径上,是11.86 分。
这就是我想让你记住的第一个数字:就算新疆把电白送,一分钱不要,运到河南的电网入口,也要 11.86 分。
而河南 2025 年 9 月至 2026 年 9 月这 13 个月,现货实时市场出清均价是291 元/兆瓦时,也就是 29.1 分。
于是问题变成了:11.86 分的运费,放在 29.1 分的本地价格里,还剩多少价差空间?
这份文件不长,但结构很清楚,一共三张表。
表 1,跨省跨区专项工程输电价格——40 条具体的线路,每一条给出电量电价、容量电价、线损率。这是「点对点」的通道费。
表 2,区域电网输电价格——按华北、华东、华中(西南)、东北、西北五个大区,给出电量电价和容量电价。这是「路网」的使用费。
表 3,送出省输电价格——27 个省级单位,给出电从本省「出门」时的价格。这是「出省费」。
三张表加起来,构成了跨省购电价的骨架。文件第四部分把公式写得很直白:
逐段看,五段的性质完全不同:
第一段,市场交易价格——这是唯一会随行情波动的一段。送端电价便宜,这一段就便宜。
第二、三、四段,送出省 + 区域 + 专项——这是「因为跨省才发生」的运费,一分不差地按核价水平执行,不议价、不浮动、不随供需变化。
第五段,落地省输配电价——注意,这一段本地电同样要付。它不是跨省的成本,是「到户」的成本。
这个区分极其重要。很多人算跨省电的经济性,把五段全部算成「跨省带来的成本」,然后得出「跨省电贵得离谱」;也有人只看第一段,得出「新疆电好便宜」。
两种算法都错。正确的是:把「跨省才有」的三段摘出来,跟本地电的能量价格比。
跨省输电的真实门槛,是第二、三、四段这三笔固定费用。它们不随煤价、不随供需、不随新能源出力变化。在一个现货价格已经开始大幅波动的市场里,这三笔费用是唯一「不动」的部分。
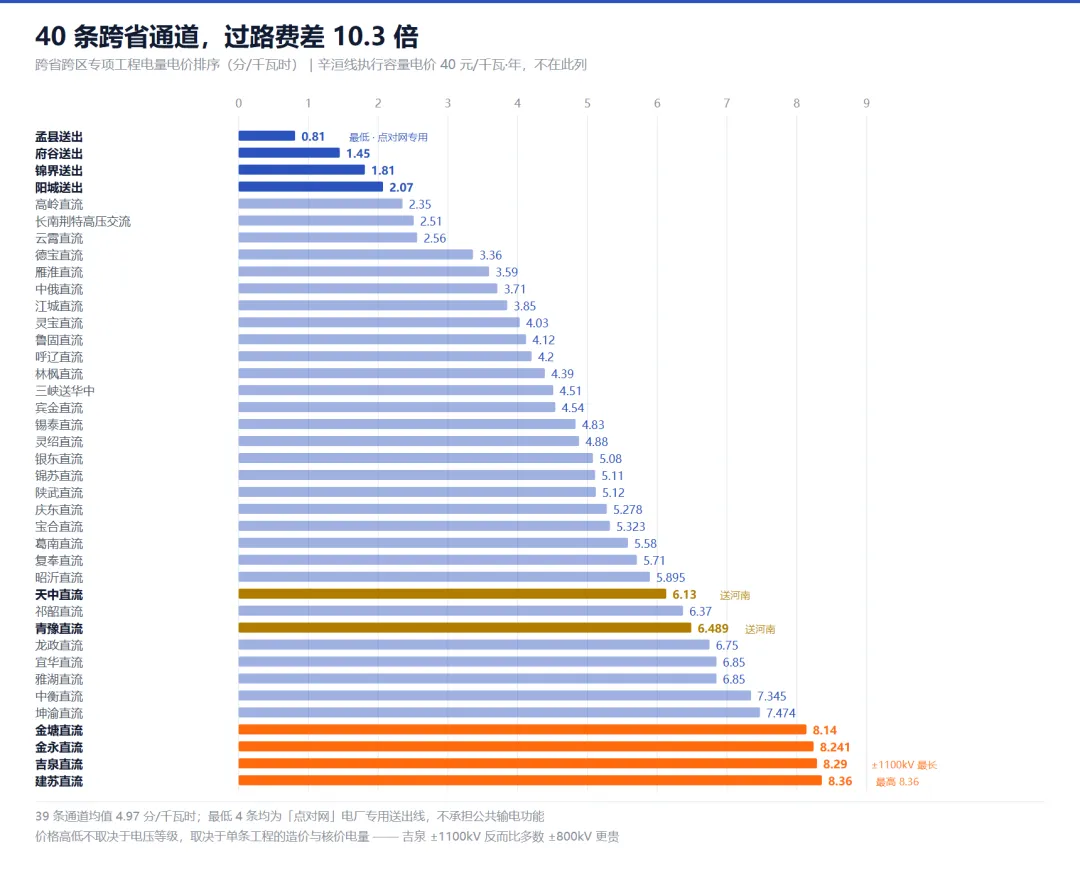
表 1 一共 40 行。39 行是电量电价制,1 行(辛洹线)执行容量电价 40 元/千瓦·年。
把这 39 条按电量电价排一下,最便宜的0.81 分,最贵的8.36 分。差 10.3 倍。
先看最便宜的四个:孟县送出 0.81、府谷送出 1.45、锦界送出 1.81、阳城送出 2.07。
四个全是「送出」,全是从某座电厂直接拉到某地电网的专用线,学名叫「点对网」。它们不承担公共输电功能,造价里没有「给全社会用」的部分,所以便宜。
再看最贵的四个:建苏直流 8.36、吉泉直流 8.29、金永直流 8.241、金塘直流 8.14。
这里有个反直觉的地方。吉泉直流是 ±1100 千伏,是目前世界上电压等级最高、输送距离最长的直流工程。按技术常识,电压等级越高、损耗越小、单位输送成本越低。
但它的过路费是 8.29 分——比绝大多数 ±800 千伏的线路都贵。
为什么?因为核价逻辑不是「技术效率」,是「成本回收」。一条线的价格,取决于它的造价有多大、核价时认定的输送电量有多少。3,000 多公里的线路,造价摆在那里;如果核价电量又不足,单价自然就高。
这是一个很重要的认知:跨省输电价格,是账本价格,不是技术价格。它衡量的是「这条线的钱要多久收回来」,不是「这条线有多先进」。
对投资人的含义很直接:判断一条通道划不划算,别看它的电压等级和线路长度,去看它的核价电量。
现在把账算完整。取新疆经天中直流(哈密—郑州,±800 千伏)送河南这条链路。
四段价格,全部取自文件原文:
线损不能简单相加,要按连乘算:(1−0.27%) × (1−1.90%) × (1−7.20%) = 90.79%。也就是说,新疆发 100 度,到河南剩 90.79 度,全程损耗 9.21%。
反过来说:河南要用 1 度电,新疆得发 1.1014 度。
于是运费也要按 1.1014 倍折算:10.77 × 1.1014 = 11.86 分/千瓦时。
这就是「送端电价为 0 时的落地成本」。加上河南本地输配 9.80 分,到户合计21.66 分。
再叠上送端电价。按 15 分算(这是情景假设,新疆是我国电价水平最低的省份之一):
15 × 1.1014 + 11.86 + 9.80 = 38.18 分/千瓦时,约 0.38 元。
其中跨省段运费 11.86 分,占 31%;若把落地输配也算进「非电能量成本」,合计 21.66 分,占56.7%。
现在做一件更有用的事——反算。
河南本地现货均价 29.1 分。要让跨省电「到河南电网入口」的价格不高于这个数,送端电价必须低于多少?
(P + 10.77) × 1.1014 = 29.1,解得 P = 15.65 分/千瓦时。
也就是说,只要新疆的送端电价高于 15.65 分,这条通道送来的电,就比河南本地的现货还贵。
把不同送端电价代进去看:
这张表说明一件事:跨省输电的经济性窗口,只有几分钱宽。
送端 15 分,便宜 0.72 分。0.72 分,还不够覆盖交易手续费、偏差考核和通道占用的隐性成本。
送端 12 分,便宜 4.02 分——这才是一个可以做生意的价差。但 12 分的电,只有在弃风弃光、深谷时段、或者极低价的机制电量里才拿得到。
抽象的分/千瓦时,不如一个具体的企业账本。假设一家河南的 220 千伏工业用户,年用电量 1 亿千瓦时,改由新疆经天中直流供电,送端电价 10 分:
谁付钱——这家工业用户,作为跨省购电的合同主体。
付多少——跨省段运费 11.86 分 × 1 亿度 =1,186 万元/年。这笔钱本地购电不用付。
换来多少——本地现货 29.1 分,跨省落地 22.88 分,每度省 6.22 分,一年省622 万元。
杠杆比——为省下 1 元,要先付 1.9 元运费。送端电价每压低 1 分,这 1.9 倍就变小一点;压到 15 分,净省归零。
付得久吗——运费按监管周期核定,周期内不动。这是它的确定性,也是它的刚性:送端电价涨了,运费不会跟着降。
跨省送电赚的不是「平均价差」,赚的是「时段价差」。年均价便宜 1 分钱,可能全年不赚钱;但在午间深谷买到 10 分的电,再在晚峰卖出去,才叫生意。用年均价判断跨省通道划不划算,是这类项目最常见的错。
表 1 里还有一列,很少被讨论,但它的分量不比电价小:线损率。
39 条通道,最低是三峡送华中0.70%,最高是江城直流7.65%。差 10.9 倍。
7% 以上的一共 10 条:江城 7.65、龙政 7.50、葛南 7.50、林枫 7.50、宜华 7.50、天中 7.20、锦苏 7.00、复奉 7.00、银东 7.00、吉泉 7.00。
7.5% 是什么概念?送端发 100 度电,到受端只剩 92.5 度。那 7.5 度不是消失了,是变成热散在几千公里的导线上。
更关键的是:损耗的那部分电,是按送端电价结算的。送端越贵,损耗的代价越大。
这引出一个容易忽略的成本结构:损耗是「乘数」,不是「加数」。运费 6 分是固定的,但损耗 7.5% 是按比例放大的——送端电价翻一倍,损耗成本也翻一倍。
对一条 9.21% 全程损耗的链路(新疆 → 河南),意思就是:送端每涨价 1 分钱,落地成本涨 1.1 分。
所以那些「远距离、高损耗」的通道,天生不适合运送高价电。它们只适合一种货:足够便宜、且不挑时间的电。
这一节是全文最容易被忽略、但也最有价值的部分。
表 2 的四个注里,第 2 条和第 3 条是这样写的:
翻译成大白话,是两句话:
第一,电量电价——你真跨省买电了,才付。按实际交易结算电量收,用一度付一度。
第二,容量电价——不管你跨不跨省,都在付。它按各省的销售电量收,然后作为「上级电网分摊费用」,装进你的省级输配电价里。
这意味着什么?
区域共用网络的固定成本,已经被「社会化」进了每一个人的电费单。即使你一度跨省电都没买过,你也在为这张网付钱——只是它不单独列项,藏在输配电价里。
而各省的容量电价水平,差得非常远:
天津 1.35,陕西 0.08——差 16.9 倍。
为什么?因为容量电价反映的是「各省在区域共用网络里的受益份额」。天津是典型受电端,受益大,分摊多;陕西是典型送电端,受益小,分摊少。
这构成一个制度上的洞察:受电端为「这张网存在」付费,送电端为「这张网输送」付费。两笔钱,收的对象完全不同。
文件还有一条彩蛋式的注(第 4 条):「京津冀电网范围内,位于北京、天津、河北境内的电厂参与京津冀地区交易电量不纳入华北电网电量电费计收范围。」
直白说:京津冀在电力上被当作「一个电网」,内部交易不收区域电网电量电价。这不是优惠,这是承认一体化。
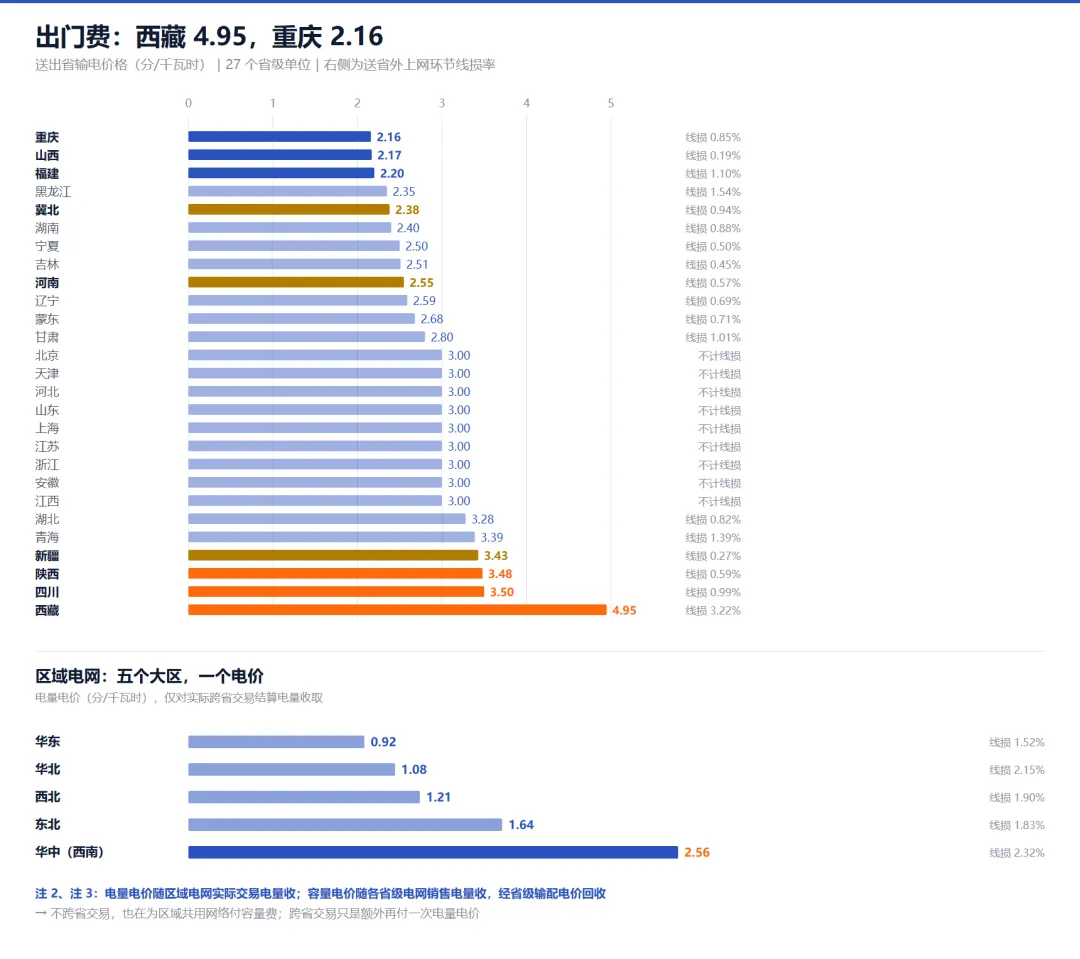
表 3 是 27 个省级单位的「出门费」。均值 2.90 分,最低重庆 2.16,最高西藏4.95,差 2.3 倍。
有一个分布特征值得注意:27 个单位里,有 9 个恰好是 3.00 分——北京、天津、河北、山东、上海、江苏、浙江、安徽、江西。而且备注一栏统一写着「不计线损」。
九个单位顶在同一个数上,说明 3.00 分是多数省级电网核定送电价时的落点。低于它的,是山西 2.17、福建 2.20、湖南 2.40、宁夏 2.50、河南 2.55、重庆 2.16;高于它的,是青海 3.39、新疆 3.43、陕西 3.48、四川 3.50、西藏 4.95。
其中有一条备注单独值得拎出来:
这句话的意思是:冀北的新能源外送,出门费是 2.38 分,比大多数省份的 3.00 分便宜 0.62 分。
0.62 分听起来不多。但按 100 兆瓦风电、年利用 2,000 小时算,一年外送 2 亿度电,就是124 万元的差额。
这 0.62 分不是补贴,是成本差。它不改变谁收钱——仍是送出省电网企业;但它改变这笔交易能不能成:在同一个受端报价下,冀北的新能源比送出费 3.00 分的省份,多出 0.62 分的价格空间。
这笔钱谁在付、谁在省,值得写清楚:
谁付钱——受端一家年用电 1 亿千瓦时以上的制造业企业用户,作为跨省购电的合同买方。
付多少——送出环节每千瓦时少付 0.62 分,按 1 亿度计,一年少付62 万元。
凭什么付——纯经济性。同一个项目、同样电量,只因所在省份不同,出省成本就差 0.62 分。
付得久吗——按通道核价文件执行,在核价有效期内不变。这既是它的确定性,也意味着下一轮核价才可能重估。
这就是「位置红利」:某家冀北风电企业,在跨省交易里比送出费 3.00 分省份的同行多出 0.62 分/千瓦时的议价空间,100 兆瓦、年利用 2,000 小时折合 124 万元/年。
而西藏 4.95 分 + 3.22% 线损,两项都是全国最高。一个远端的、输送条件最差的地方,出省成本也最贵。这是价格在说实话。
把前面所有数字放在一起,会看出一件事:跨省输电的运费,是 11.86 分/千瓦时。而屋顶光伏的运费,是 0。
分布式光伏在用户屋顶发电、用户自己用电,一度电没经过区域共用网络,没上过专项工程,没出过省。它省下的不只是 11.86 分的运费,还省掉了 9.21% 的损耗。
这解释了为什么在现货价格大幅下跌的省份,分布式光伏的自用替代价值依然硬:当电能量价格跌到 20 分、25 分时,跨省电的运费还是 11.86 分——运费不跌。
换句话说:电越便宜,运费占的比重越大,就近消纳的相对优势越明显。这是一个与直觉相反的结论——很多人以为电价下跌会削弱分布式光伏的价值,实际上它削弱的是「远距离送电」的价值。
前面那张盈亏平衡表已经说明了:年均价差只有几分钱。但通道费是按电量收的固定值,不随时段变。
所以跨省通道能不能赚钱,取决于时段,不取决于年均。把送端深谷时段的电买下来,送到受端高峰时段用——送端深谷可能是 5—10 分,受端高峰可能是 60—100 分,中间的 11.86 分运费才显得可以接受。
这条路径的四问要答清楚:谁付钱——一家年用电 1 亿千瓦时以上的受端工业用户,作为购电合同买方;付多少——每千瓦时 11.86 分固定运费,按 1 亿度计是 1,186 万元/年,另加送端深谷时段的电能量价格;凭什么付——送端深谷与受端高峰之间的时段价差,能覆盖这 11.86 分并留出利润;能持续多久——只要价差大于通道成本,套利就成立,而这个条件随现货波动、不随政策变动,因此比机制电价更不稳定。
反过来,如果按年均价买、按年均价卖,这 11.86 分会把价差吃干净。
验证节点:2027 年一季度,看送端省份(新疆、甘肃、青海)现货午间均价与受端省份(河南、山东、江苏)晚峰均价的差值,是否稳定大于 15 分。小于 15 分,跨省通道就没有套利空间。
很多用户在这两者之间犹豫。用这份文件可以做一次干净的比较:
跨省购电:付送出省 + 区域 + 专项 + 落地输配,四笔。前三笔是刚性运费,第四笔本地电也要付。
绿电直连:走「点对点」专线,原则上不经过区域共用网络和跨省专项工程,但按现行价格政策要付输配电费(多为单一容量制)。
两者的差别不在「贵不贵」,在成本结构:跨省购电是「按电量付费」,用多少付多少;绿电直连的输配电费多为「按容量付费」,用不用都要付。
所以判断标准很清晰:负荷率高、用电稳定,按容量付费更划算;负荷率低、用电波动大,按电量付费更安全。
验证节点:2027 年上半年,看本省电网公布的年度平均负荷率是否高于你的项目负荷率。高于,说明按容量制会更贵。
这份文件不是在告诉你「跨省电贵」或者「跨省电便宜」。它在告诉你:输电是一笔独立于发电和用电的生意,它有自己的成本、自己的定价逻辑、自己的回收周期。过去二十年,我们习惯了把电价当成一个数;现在它至少是两个数——电的数,和路的数。
十年前讨论电价,所有人都在争一件事:发电成本是多少。今天这份文件提醒我们,还有另一半账——把电送到你面前,要花多少钱。
新疆的煤便宜、光好、地多,发电成本可以是全国最低。但从准东到皖南 3,000 多公里,那 8.29 分的过路费和 7% 的损耗,是绕不过去的物理与财务事实。
这不是在否定西电东送。恰恰相反——正因为它把账算清楚了,才让「什么样的电适合往东送」这个判断变得可能。
便宜的电可以远行,贵的电不行。而便宜,从来不只是发电成本的事。
对每一个做新能源投资的人来说,这份文件最重要的价值不是任何单条线路的价格,而是它把「位置」这个变量,第一次变成了可以查的数字。
一手数据:《2027 年国家电网有限公司跨省跨区交易各环节输电价格》,国家电网有限公司 2026 年 10 月 23 日落款,北京电力交易中心 2026 年 10 月 30 日发布。含表 1(跨省跨区专项工程输电价格,40 条)、表 2(区域电网输电价格,5 个区域、27 个省级单位)、表 3(送出省输电价格,27 个省级单位)。
价格依据文件:发改价格〔2019〕842 号、〔2021〕103 号、〔2021〕958 号、〔2022〕558 号、〔2022〕1777 号、〔2023〕404 号、〔2023〕1604 号、发改体改〔2025〕915 号、发改价格〔2026〕1077 号(第四监管周期省级电网输配电价、区域电网输电价格)——以上文件均为现行有效,核验 2026-11-02。
落地省输配电价:河南 220 千伏及以上两部制电度输配电价 0.0980 元/千瓦时(豫发改价管〔2026〕506 号,第四监管周期,现行有效,核验 2026-10)。
本地现货对照:河南 2025 年 9 月—2026 年 9 月共 13 个月实时市场出清均价 291 元/兆瓦时(河南省发改委 2026-10-21 公布,312 个价格点)。
测算口径:送端电能量按 0.15 元/千瓦时装情景假设,另给出 10—25 分六档敏感性。线损按各段连乘计算(1−0.27%)×(1−1.90%)×(1−7.20%)=90.79%。运费折算到「到户 1 度」口径时乘以 1.1014。盈亏平衡价按(送端价+三段过路费)×1.1014=本地均价求解。
单位说明:表 1 电量电价为分/千瓦时,容量电价为元/千瓦·年(仅辛洹线 40.0、云霄直流 115.0 两例);表 2 容量电价为分/千瓦时,与表 1 不同口径,不可直接比较。