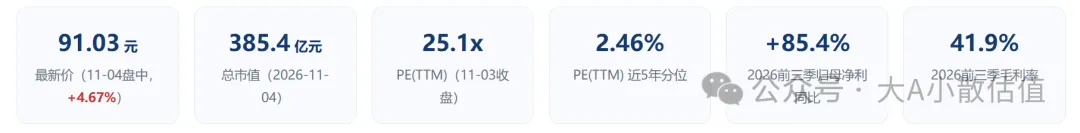
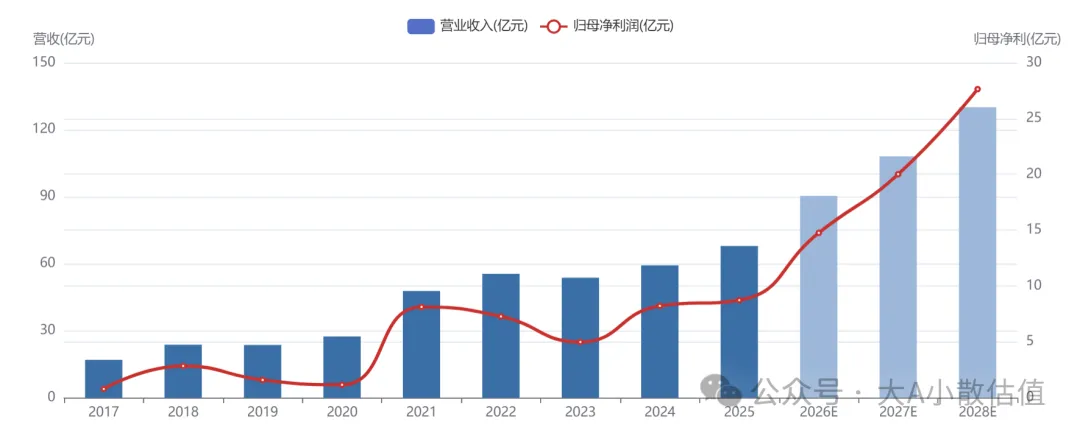
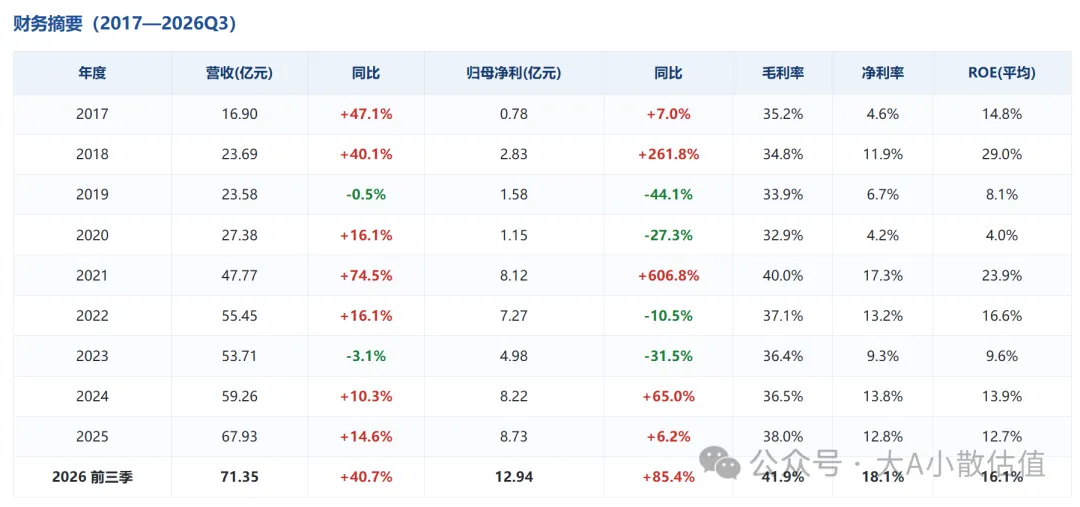
读券商投行关于晶晨股份研报记录学习公司正处于上市以来最强的业绩加速期:2026年前三季度营收 71.35 亿元(同比 +40.7%)、归母净利润 12.94 亿元(同比 +85.4%)、毛利率 41.9%(历史新高),已接近 2025 全年利润的 1.5 倍。驱动来自电视SoC(T系列)高端化放量、端侧AI芯片导入谷歌Gemini生态、以及存储涨价背景下的产品提价。当前市值 385 亿元,对应 2026E/2027E/2028E 市盈率约 26 / 19 / 14 倍,显著低于数字SoC可比公司平均(48 / 36 / 31 倍),PE(TTM) 处于近5年约 2.5% 的极低分位。一、公司概况与业务模式
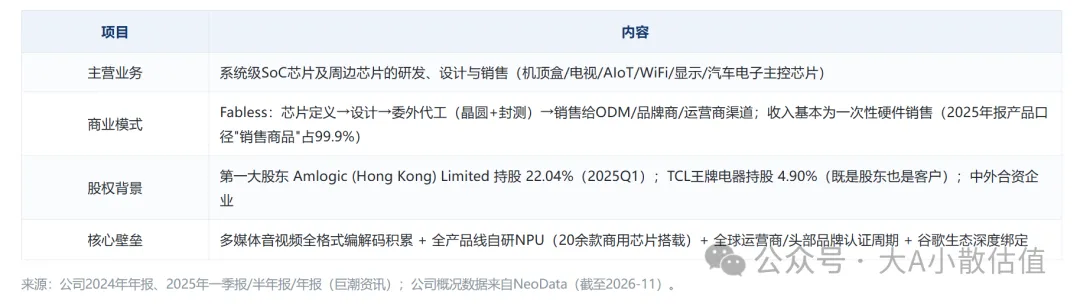
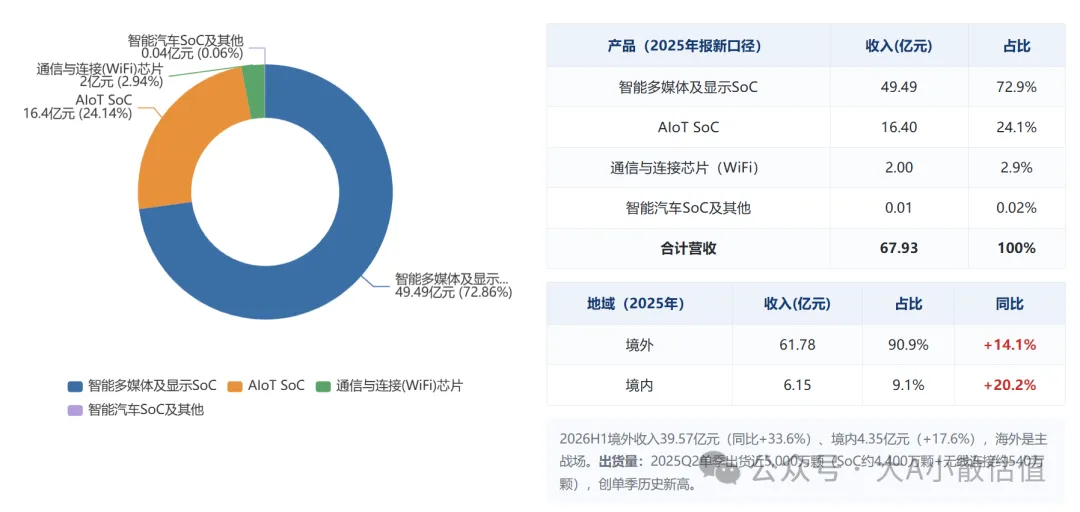
晶晨股份成立于2003年,2019年8月登陆科创板,是国内领先的平台型系统级SoC芯片设计公司(Fabless模式):只做研发设计和销售,晶圆制造与封装测试全部委外代工。公司深耕多媒体音视频处理与解析技术二十余年,产品覆盖智能机顶盒、智能电视、智能音箱/家居、智能视觉、无线连接(WiFi)、显示控制、汽车电子芯片等,下游客户遍及全球(2025年境外收入占比 90.9%)。员工 1,945 人,属于典型轻资产、高研发投入的芯片设计企业(2024年研发费用 13.53 亿元,占营收 22.8%)。二、主要产品线
三、收入结构(2025年报口径)
四、主要客户与供应链
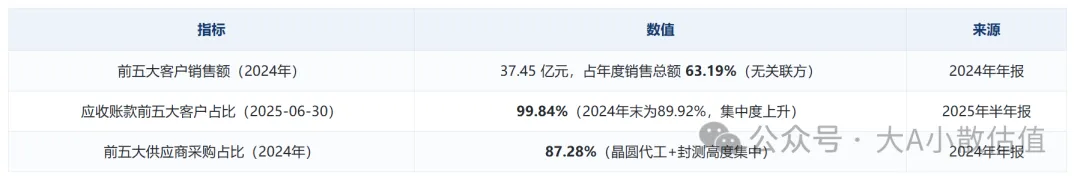
客户集中度
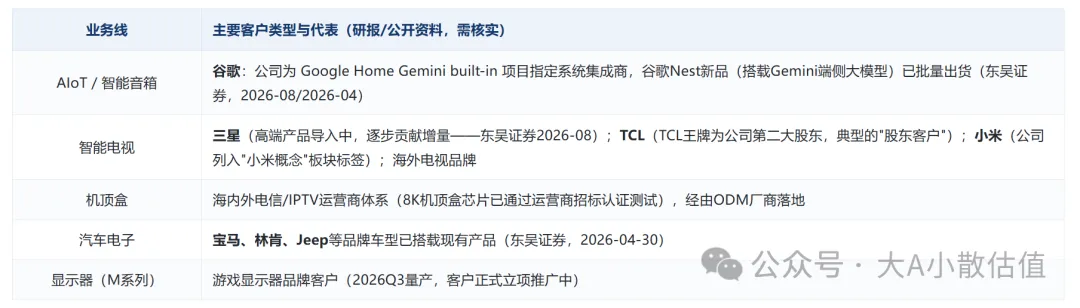
主要客户
备注:客户集中度高是芯片设计行业特征(下游终端开发客户天然集中),且头部客户(谷歌、三星、TCL等)资信良好;但年报明确提示"客户集中风险"与"股东客户收入占比提升风险"——若三星导入或谷歌订单不及预期,业绩弹性会双向放大。五、历史业绩和盈利预测
盈利质量及隐患
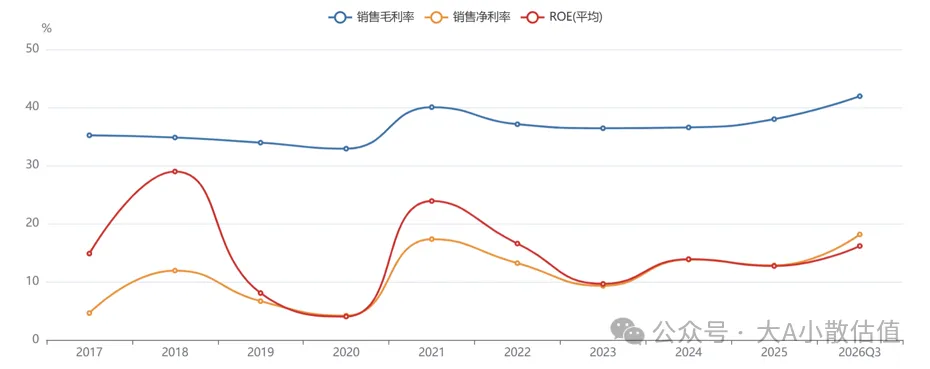
盈利能力创新高:毛利率从2024年的36.5%升至2026Q3的41.9%,净利率从13.8%升至18.1%,ROE年化超20%。来自产品结构高端化(T系列高端芯片、DDR合封)+ 提价传导存储成本。增长来源为量价齐升而非单一提价:2025Q2单季出货近5,000万颗创历史新高;T系列、AIoT、WiFi三条线同时放量;扣非净利2026前三季同比+96%,利润质量高(非政府补助驱动)。经营现金流连续为负:2025全年经营现金流净额约-2.3亿元、2026年前三季约-7.7亿元(净利润现金含量-59.6%)。原因:应对存储(DDR)涨价的战略备货+应收账款随收入扩张。战略备货锁定了供应与价格(公司称已帮助稳定客户供应),但若存储价格回落,存在存货跌价与毛利率回吐的双向风六、估值测算对比
当前估值反映的预期:市值385亿元、PE(TTM) 25倍、预期PE约21倍——市场仍按"消费电子周期性芯片公司"为晶晨定价,基本定价了T系列2026年的翻倍增长,但对2027-2028年新品周期(端侧AI、WiFi路由器、车规、显示器)的利润弹性未充分定价。纵向:PE(TTM)处于近5年2.46%分位、PB处于9.75%分位、PS(TTM)处于近3年11.7%分位——历史最便宜区间(而此时恰是基本面最强的时候);52周股价区间75.50—123.20元(国信证券2026-08-16,需核实),当前91.03元位于中下部。横向:按东吴证券整理的可比公司(炬芯科技/恒玄科技/瑞芯微/全志科技/乐鑫科技),2026E-2028E平均PE为48/36/31倍,晶晨仅26/19/14倍(基于当前市值与东吴盈利预测计算),折价约45%。七、后续增长测算
后续增长方向
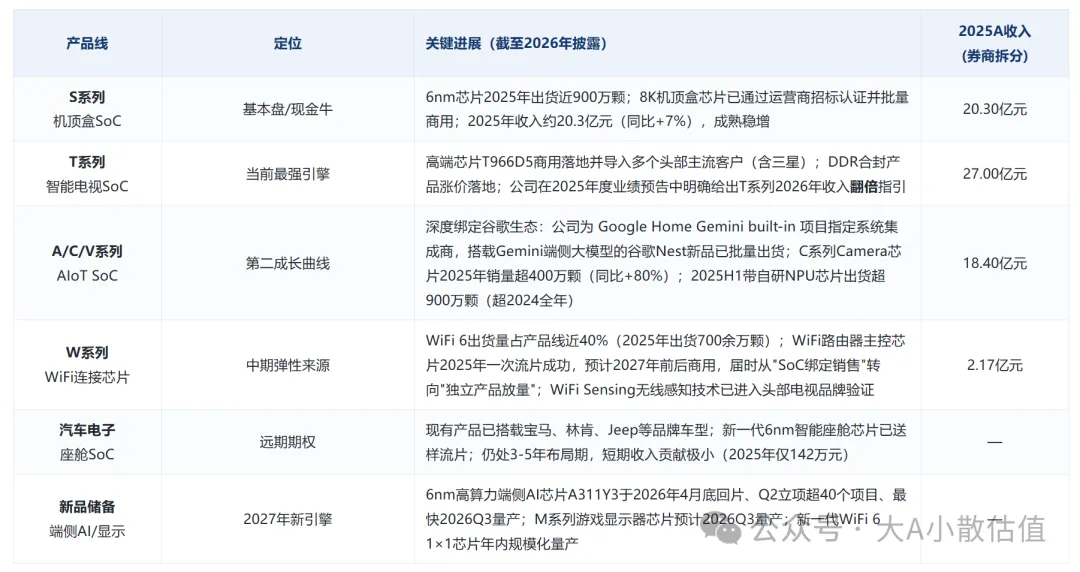
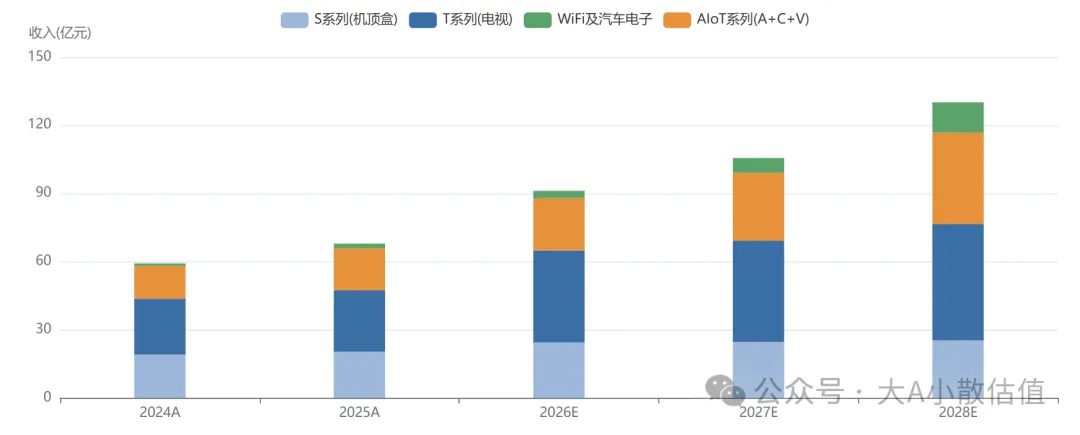
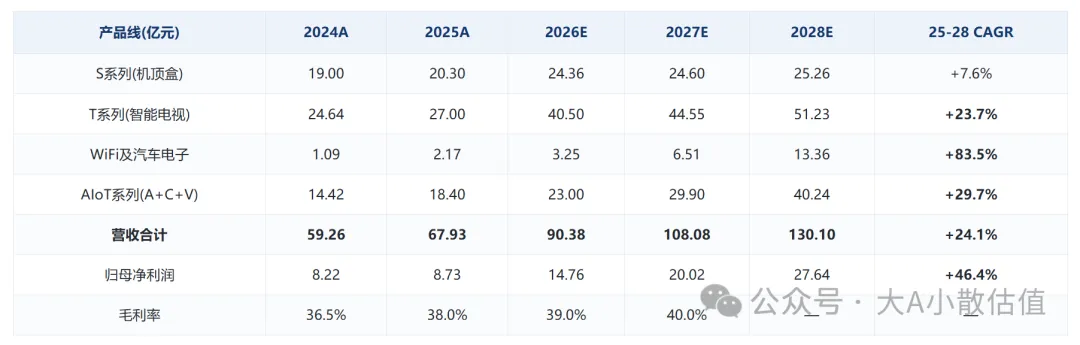
- 2026年·T系列量价齐升:公司官方指引2026年T系列收入翻倍(对应约54亿元,券商保守预测40.5亿);T966D5高端芯片+三星导入+DDR合封涨价,同时拉动收入与毛利率。机顶盒S系列6nm放量+8K商用提供稳定底仓。
- 2026-2027年·端侧AI落地:公司是极少数深度绑定谷歌Gemini端侧AI生态的SoC厂商(指定系统集成商);A311Y3等6nm高算力端侧AI芯片2026Q3起量产,40+项目立项;AI电视/AI音箱/AI摄像头三类终端同时起量,AIoT系列2028年有望做到40亿元量级。
- 2027年·WiFi路由器芯片商用(商业模式升级):WiFi业务从"跟着SoC搭售"升级为独立产品线,路由器主控芯片预计2027年商用并导入运营商渠道;WiFi及汽车电子合计收入有望从2.2亿增至13亿元量级(近乎指数级)。
- 2027-2028年·汽车电子+显示器(远期期权):6nm座舱芯片已送样、宝马/林肯/Jeep车型已搭载,车规放量在2027年后;M系列显示器芯片2026Q3量产切入游戏显示器市场。
八、投资逻辑及预期
核心逻辑
- 份额+高端化的量价齐升:电视SoC正处国产替代与高端化共振窗口(T966D5、三星导入),公司市占率提升路径清晰,2026年T系列翻倍是官方指引背书的高确定性增长。影响路径:收入高增→产能摊薄→毛利率上移(已验证:41.9%创新高)。
- 端侧AI的卡位价值:谷歌Gemini生态指定系统集成商身份稀缺,端侧AI从"故事"进入"出货"阶段(Nest新品批量出货、A311Y3量产)。若端侧AI硬件2027年放量,晶晨是A股最正宗的受益标的之一。
- 估值修复期权:PE(TTM) 5年分位仅2.46%、较可比公司折价约45%,若业绩兑现+市场认可其"平台型SoC"属性(国联民生亦提示"平台型SOC重估潜力"),存在业绩与估值双击空间。
预期
①2027年的增长接力——市场担心2026年高基数后增速断崖,但WiFi路由器商用、端侧AI芯片爬坡、显示器/车规量产恰好集中在2027年兑现,券商预测2027-2028年仍有36%/38%的净利增速;②利润率中枢上移的持续性——毛利率连续四个季度环比改善至41.9%,若2027年存储价格回落,成本端还有反向受益空间;③平台化重估——对标瑞芯微(2026E 56倍)、全志(75倍),晶晨作为收入体量最大、客户结构最好的平台型SoC,26倍的定价存在结构性折价。
预期隐患
- "利润+85%"含提价成分,不全是需求:2026年利润高增部分来自DDR合封产品涨价与产品结构上移。若把提价红利当成份额扩张来外推,2027年高基数下增速回落幅度可能超预期。
- 现金流为负是真实的预警信号:净利12.94亿 vs 经营现金流-7.7亿,差额约20亿的营运资本投入(备货+应收)。存储周期若逆转,存货跌价会直接击穿利润表。
- 谷歌依赖的双刃剑:AIoT高增长高度绑定谷歌生态,大客户订单节奏(Nest产品周期)不受公司控制,2027年AIoT预测(30亿)存在下修可能。
九、投研机构风险提示
短期(6-12个月)
存储涨价挤压需求:DDR等存储价格持续上涨可能抑制下游运营商和终端客户的采购意愿,影响或延续至2027年(东吴/国联民生风险提示);公司提价的传导效果有待观察。Q4及2027年高基数:2026年利润基数大幅抬高后,任何单季环比走弱都可能引发估值杀。现金流持续为负:若备货与应收扩张超出经营需要,将侵蚀利润质量与分红能力。中期(1-3年)
研发费用刚性:公司处于6nm高算力、WiFi AP、A9汽车、Monet芯片四线并行流片阶段,费用率下行难度大,存在"利润增速不及收入增速"的风险(东吴证券风险提示)。客户集中:前五大客户占收入63.19%、应收前五大占99.84%,大客户采购战略变化的影响被放大;股东客户(TCL等)占比提升带来关联交易复杂性。竞争加剧:多媒体SoC赛道竞争者众多(海内外大厂及国内同行),T系列份额迁移节奏若慢于预期或高端化受阻,业绩将不及预期。境外收入占比90.9%:地缘政治、汇率波动、贸易政策的敞口大。补充
晶晨股份现在70%以上的收入都是来自机顶盒和电视机SoC 芯片相关;2021~2025 年,国内电视机销量从 3835 万台降到 2763 万台,5 年累计缩水约 28%,2025 年创近十年新低。全球销量(含国内)是非常成熟存量市场,这几年稳定在 2.0–2.1 亿台 这个平台,并没太大波动,剔除国内市场的下滑,其实还有小幅增长。晶晨股份境外收入占比超90%,针对电视相关的SoC 芯片并没有市场萎缩情况,反而通过提升自身竞争力,沿着下面三个方向,近今年营收稳步上升(1)靠"抢份额",不靠"行业总量"
全球电视 SoC 主控是存量博弈市场,晶晨正从联发科(MTK)等对手手里持续抢份额:高端芯片 T966D5 导入三星、TCL、小米等头部客户;整机销量不变,晶晨的份额上升。(2) SoC 价值量在涨
电视总量没有上升空间,结构在快速升级:平均尺寸从 2020 年约 47 英寸→2025 年 65 英寸、120Hz+ 高刷渗透率 68.8%、Mini LED 渗透率 3 年从 1.8%→6.3%、还有 8K/AI 画质芯片——每台电视需要更强算力、更贵的 SoC。晶晨的高端芯片(DDR 合封、6nm)单颗 ASP 更高,于是"整机量跌、SoC 价升"。(3)机顶盒等新品类,与电视销量弱相关
S 系列机顶盒:由运营商、国外流媒体内容认证(Netflix/谷歌等)驱动,跟买不买新电视关系不大,国外流媒体订阅服务还是增量市场,这几年还有稳定增长。新品类 AIoT(A/C/V,绑谷歌 Gemini 生态)、WiFi、汽车电子:纯增量新曲线。2025 年 AIoT 16.4 亿(+8.5%)、WiFi 2 亿(+67%)在快速放量。国内和全球(含中国)2021~2025年销量统计

 研报速递