熊市只有14倍估值的券商,可以开始布局了吗?金融行业的上市公司主要是有银行、保险、券商三大类。银行的商业模式主要是存贷差,保险主要是“存”投差,券商主要是收取服务费(当然也有自营投资)。这几类中,个人更偏好券商的商业模式,因为它赚的每一分钱都是真金白银,它的融资融券业务有质押,也没啥风险。
券商这个行业,基本央企国资,持牌永续经营,暴雷风险小,而券商的业绩随着经济规模增长,一直处于螺旋上升中(虽然在股市周期内有波动)我个人觉得挺适合类似银行标的一样,作为长期持股标的。
在历史文章《投资的灯下黑&布局26年1月年报业绩预告季》中,是我第一次对券商行业进行了研究学习,改变了我对券商的固有认知。
国内券商虽然是典型的周期行业,但和制造业的周期波动剧烈不同,制造业的周期低谷企业很多时候是亏损的(典型的是当前的光伏行业);而经营良好的券商即使是在熊市,也不会出现亏损的情况。
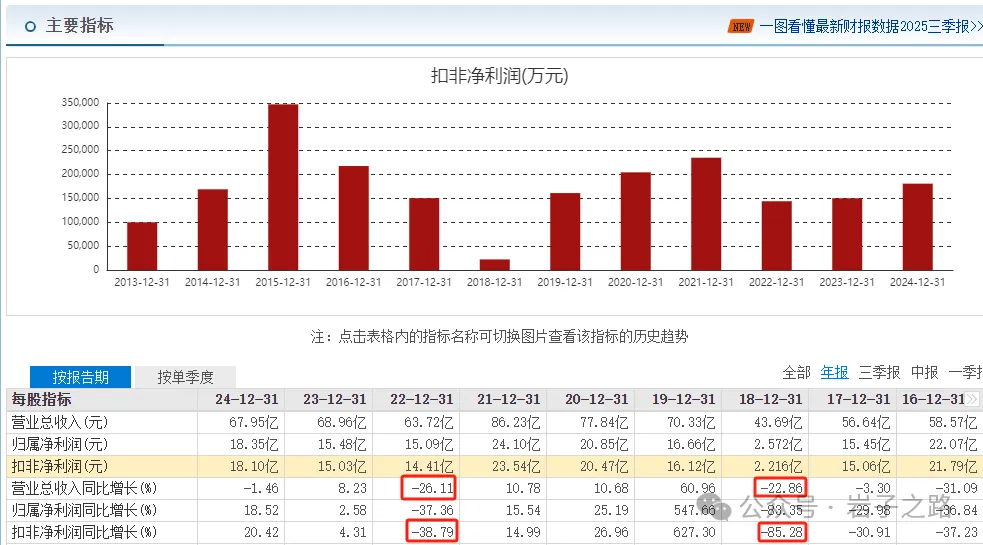
比如上轮牛市,长江证券营收峰值为21年86.23亿元,利润为24.10亿元;牛转熊后,22年长江证券的营收同比下降26%,利润同比下降37%,23年24年都有小幅恢复(具体见下图)。比我以为的熊市利润至少跌幅50%+要好很多。
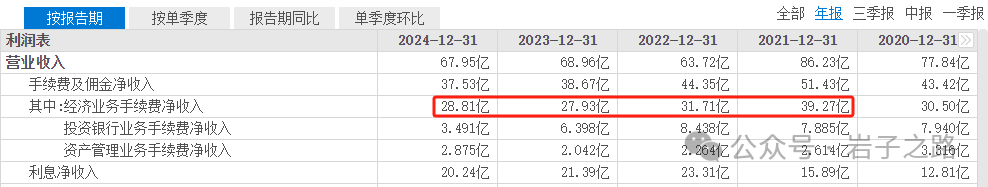
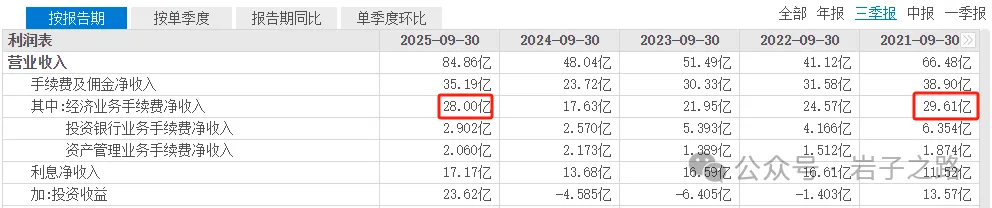
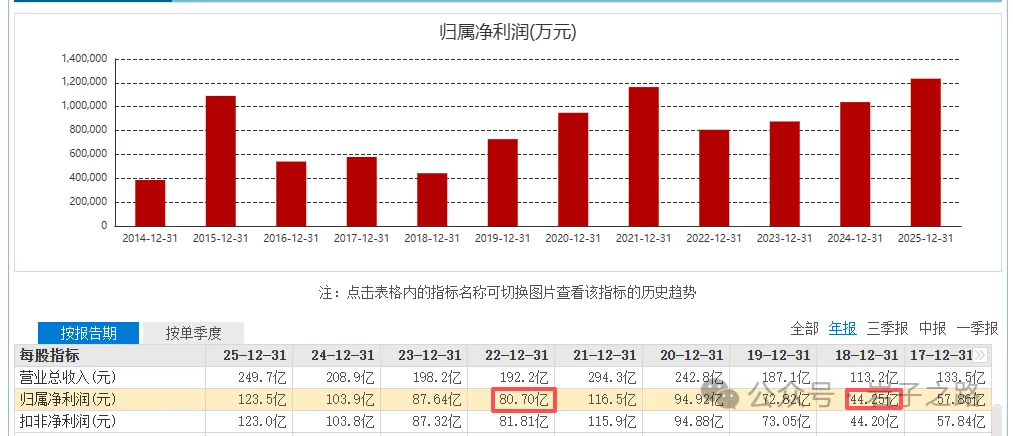
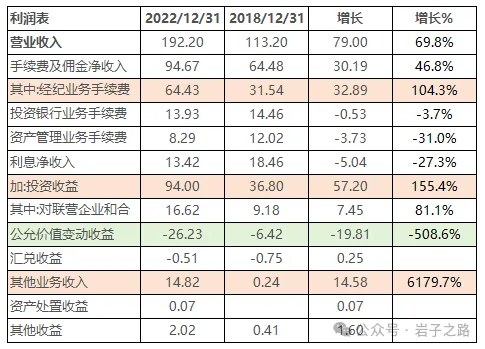
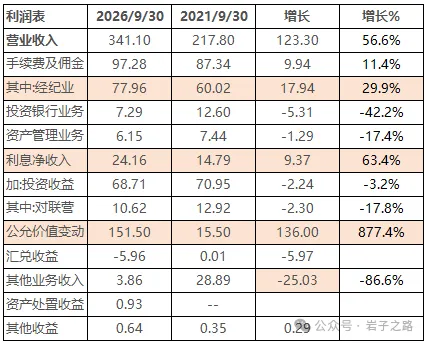
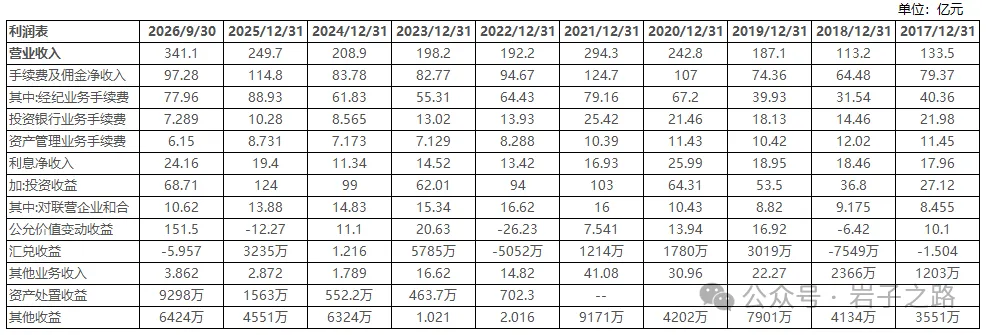
对收入进行进一步分解。我会发现经纪等业务的在牛市和熊市期间的波动远没有我以为的至少50%+跌幅。长江证券21年经纪业务手续费收入39.27亿元,22-24年这几年最低的是23年为27.93亿元,下降幅度仅为28.9%(具体见下表)。所以基于上次的分析,我把券商纳入了研究范围。最近券商一直在回调,我重点跟踪了招商证券。我选择它的主要原因,一是我在深圳,对招商系有滤镜,比如银行我也偏爱买入招商银行;二是它的分红率在券商中算较高的水平,达到了40%(24年25年),主流的中信(34.49%)、国泰海通(31.49%)、华泰(30.3%)等都在30%+;三是历史业绩稳定。在22-23年熊市中,招商的业绩最低是22年的80.7亿元,在18-19年熊市中,招商的业绩最低是18年的40.5亿元。熊市底部的业绩是不断抬高的。对比18年和22年的收入情况(见下表),发现22年的收入增长主要是:(1)经纪业务手续费收入增加32.89亿元;(2)投资收益增加57.2亿元(自营业务)(3)公允价值减少19.8亿元(股权投资)我们再对比近2轮牛市21年和26年3季报收入情况(见下表),发现26年3季报的收入增长主要是:(1)经纪业务手续费收入增加17.9亿元;(2)利息净收入增加9.37亿元(3)投资收益变化不大(自营业务),但公允价值增加136亿元(主要是其股权投资的大普微和长鑫科技等上市带来的)(1)经纪业务手续费收入能持续增长,这个很好理解,因为资产市场的规模和交易量在逐步增长。(2)自营业务能持续增长,撇开个别年份的波动,自营业务肯定会逐步增长,因为其随着利润留存,其可用于投资的资金越来越多,投资规模越来越大,自营的投资收益也会逐步增长。见下表,18年的投资资产规模是1001亿元,22年已经涨到了2418亿元,截至26年三季报是2801亿元。(3)招商证券的股权投资做的不错,26年3季报公允价值同比增加136亿元,主要是其股权投资的大普微和长鑫科技等上市带来的,根据公司的交流回复,除年内已实现上市的大普微、长鑫科技、国仪公司、百迈科等外,目前已有多个项目处于IPO审核阶段,另有若干项目会陆续推进IPO申报进程。(4)招商的投行业务和资管业务是短板(见下表),相比此前业务收入还有下降。资管的龙头是中信证券,投行业务的龙头是中信证券和中金证券。这一点是减分项,投行和资管是券商的传统主营业务,整个市场规模在扩大,而招商的收入不增反减。毛估估,下一轮熊市招商的净利润大约为100亿元左右(22年时80.7亿元),对应当前1400亿元的市值,大概14倍。如果熊市都有14倍的保底,那不比17倍的中国移动、20倍的长江电力更香吗?(移动、长江电力一直在跟踪标的中,只是当前的股息率没到我觉得合适的价位)但A股的券商往往炒作多,并且多在牛初阶段,而最好的买入时间点在熊市。但目前券商业绩好,估值低,也不排除来个二次行情。特别提示:本文仅为个人观点分享,不构成任何投资建议。市场有风险,投资需谨慎。
 研报速递