研报速递
更多行业资讯
关注联合资信
陕西省位于中国内陆腹地,区位与资源禀赋优越。2025年,陕西省经济总量和人均GDP处于全国中游水平,能源产业和先进制造共同支撑工业增长,新能源转型取得阶段性进展,“十五五”期间将加快构建以先进制造业为骨干的现代化产业体系。2025年,陕西省一般公共预算收入位居全国第14位,财税质量良好,财政自给水平偏弱;上级补助收入对综合财力的贡献度较高;综合财力及政府债务负担均处于全国中游水平。
陕西省各地级市经济实力和一般公共预算收入规模分化明显。2025年,省会西安市产业优势及人口虹吸效应明显,经济实力突出,但政府性基金下滑,债务规模全省最高;榆林市凭借其资源优势,GDP稳居全省第二,人均GDP远高于其他地级市,但受能源价格拖累,榆林市税收质量下降。其他地市GDP规模较小,多数地市税收占比回落,土地市场整体承压。渭南市和陕南等地市高度依赖转移支付,财力偏薄弱。上级补助收入对陕西省各地级市综合财力的贡献度较高。
2025年陕西省各地级市政府债务余额、政府债务率、负债率较上年普遍上行。陕西省搭建起财政支持、金融协作、专项基金、债务管控、企业发展相结合的综合化债体系,各地级市在债务化解方面取得了一定成果。
从城投企业看,陕西存续债城投主体集中于省会西安市,全省债券净融资由2025年整体净流入转为2026年前三季度净流出。陕西省城投公司整体债务规模持续增长,整体杠杆水平保持平稳,债务期限结构有所优化,但存在较大的短期偿债压力;融资渠道以银行借款为主,债券类融资占比整体有所压缩。从各地市看,西安市“发债城投企业全部债务+地方政府债务”/综合财力较高,榆林市财政收入对发债城投企业债务的支持保障能力最强。整体看,陕西省城投公司融资结构有待进一步优化,且在偿债及流动性方面仍面临较大压力。
1.经济发展状况
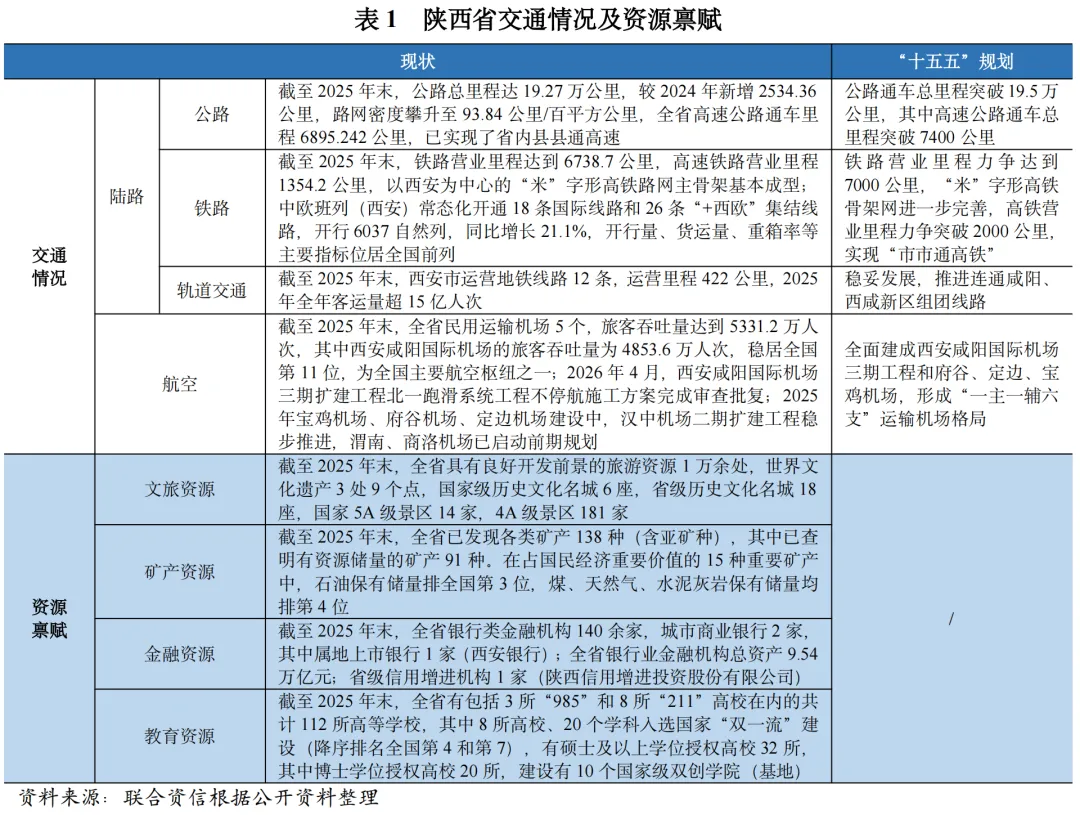
陕西省位于中国内陆腹地,交通区位优势明显,文旅、矿产及科教资源禀赋优越,经济总量和人均GDP处于全国中游水平,产业结构不断优化,新质生产力稳步发展,“十五五”期间,陕西省将加快构建以先进制造业为骨干的现代化产业体系。
陕西省区位优势突出,文旅、矿产、科教及交通优势明显。陕西省位于中国内陆腹地,黄河中游地区,具有承东启西、连接南北的区位优势,是国内重要的地理枢纽;地势南北高、中间低,南部为陕南秦岭巴山山地,北部为陕北黄土高原,中部为关中盆地,多样地貌为农林牧产业发展提供良好基础。省内矿产资源富集,其中石油、煤、天然气、水泥灰岩保有储量可观,品质优良,是国家重要能源原材料基地。此外,陕西省高校和科研机构众多,拥有一批国家级高新区、经开区、示范区和大学科技园区,创新转化载体完备。陕西省文旅底蕴深厚,拥有世界文化遗产3处9个点及多座国家级历史文化名城。同时,陕西省交通枢纽地位显著,对内畅联全国,对外衔接中亚、西亚;根据《陕西省综合立体交通网规划纲要》,陕西省将打造“米字形+五横两纵”立体交通主骨架,建成现代化综合立体交通网,构建陆海内外联动、东西双向互济的开放格局。
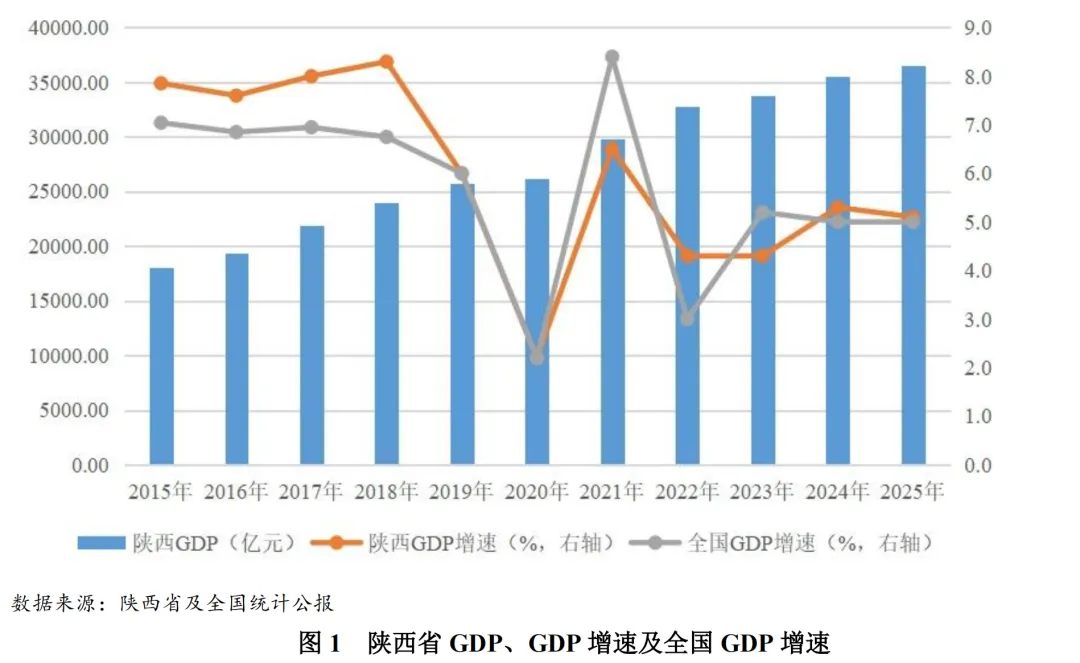
2025年以来,陕西省经济运行总体平稳,经济总量处于全国中游水平,人均GDP略低于全国平均水平。2025年,陕西省完成地区生产总值36551.10亿元,位居全国第14位;GDP增速为5.1%,低于上年水平,略高于全国水平(5.0%);固定资产投资比上年下降2.8%。同年,陕西省人均GDP为9.27万元,位居全国第12位,略低于全国平均水平(9.97万元)。2026年1-6月,陕西省完成地区生产总值17533.45亿元,同比增长3.8%,经济运行总体平稳。
陕西省常住人口规模有所下降,城镇化率略低于全国水平。截至2025年末,陕西省常住人口3936万人,较上年末减少17万人,位列全国第16名;城镇化率较上年末提高1.03个百分点至67.17%,略低于全国城镇化率(67.89%)。
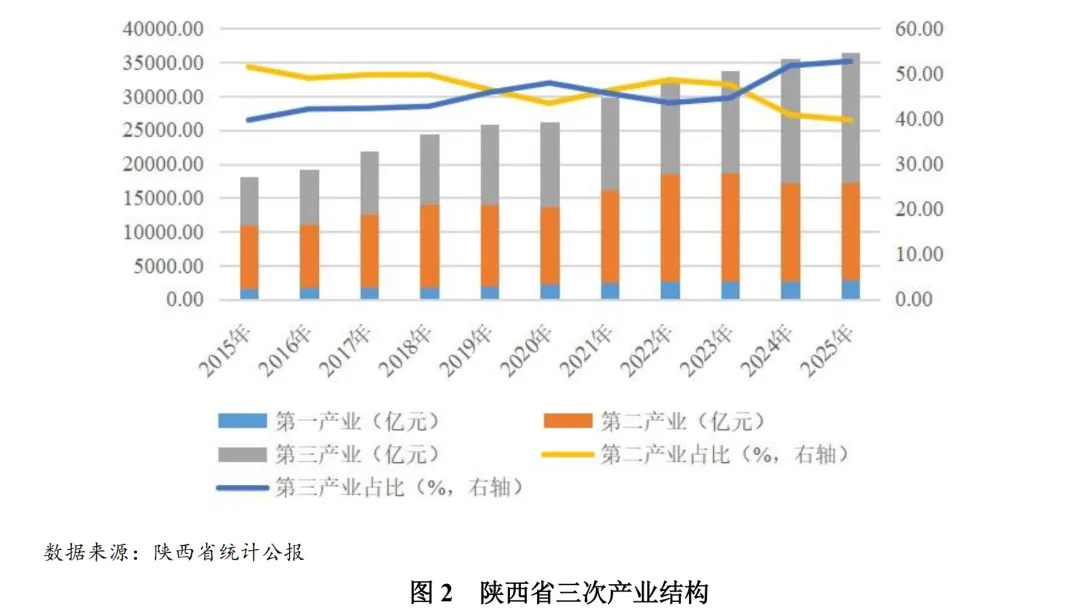
陕西省产业结构持续优化,形成“三二一”格局。其中,第二产业占比仍高于全国,能源产业和先进制造共同支撑工业增长;第三产业体量持续扩大,但行业及区域分化特征明显,现代服务业稳步发展,房地产业承压,服务业资源集中于西安。陕西省产业结构不断优化,三次产业结构由2015年的8.8:51.5:39.7调整至2025年的7.5:39.7:52.8,三产占比提升明显,呈现“三二一”的经济发展格局。
2025年,陕西省第二产业占比高于全国水平(35.6%),第二产业是陕西省经济发展的重要支柱,二产增速较快且占比高于多数经济大省,主要源于陕西省作为国家重要能源基地,煤炭油气开采及煤化工产业规模大;同时关中新能源汽车、光伏、半导体、航空等先进制造产能持续释放,工业投资保持较高增速。2025年,陕西省全部工业增加值12208.12亿元,比上年增长6.7%,高出全国水平(5.8%)0.9个百分点。规模以上工业增加值增长7.3%。在规模以上工业中,能源相关行业支撑有力,采矿业增加值比上年增长9.5%。固定资产投资结构方面,工业投资保持较高增速,2025年工业投资增长9.4%、制造业投资增长13.3%,大量资金投向矿区、化工园区、汽车基地、光伏与半导体项目。
2025年陕西第三产业增加值19283.44亿元,增速4.9%,行业分化明显,租赁商务、信息技术、科研服务等高附加值现代服务业增长较快;批发零售、交通物流、住宿餐饮运行平稳;房地产业增速偏低形成拖累。陕西省服务业资源集中于西安,陕北、陕南服务业业态相对传统,整体增速低于第二产业。
陕西省新能源转型取得阶段性进展,新能源汽车、航天、光伏、半导体等高新产业竞争力较强,叠加科教创新产出能力,为产业升级提供有力支撑。近年来,陕西省以新能源为主体的新型电力系统加快构建,2025年全省可再生能源装机量达到6512万千瓦,占全省电力总装机比重51.1%,历史性超过火电,绿电占全社会用电量比重提升至32.4%。
高新技术产业动能持续释放,新能源汽车、航天、光伏、半导体等重点产业发展态势向好。2025年,陕西省战略性新兴产业增加值4153.63亿元,比上年增长5.0%,占地区生产总值的比重为11.4%,比上年提高0.8个百分点,其中新能源产业增加值增长11.6%,数字创意产业增长9.4%。新能源汽车产量109.5万辆,占全省汽车总产量的63.5%,新能源乘用车产业链产值4133亿元。航天领域中火箭动力、卫星载荷、测控、通信等航天主导产业国内领先。陕西省光伏制造产业规模位居全国前列,单晶硅片产量全球第一,光伏组件市场占有率高,2025年光伏发电累计并网容量同比增长22.14%;太阳能电池产量增长15.0%。2025年全省半导体销售收入同比增长5.41%,半导体及集成电路产业链产值超1700亿元,产业规模居全国第一梯队。
此外,陕西省基于其高校资源,在高技术转化方面取得较好成果。2025年,陕西综合科技创新水平指数75.51%,比上年提高3.31个百分点,居全国第10位,其中,创新产出水平指数排名全国第四;高技术产品出口额占比连续五年居全国前三;基础研究人员投入强度、万人科技论文数、发表SCI论文数均处于全国第一梯队。
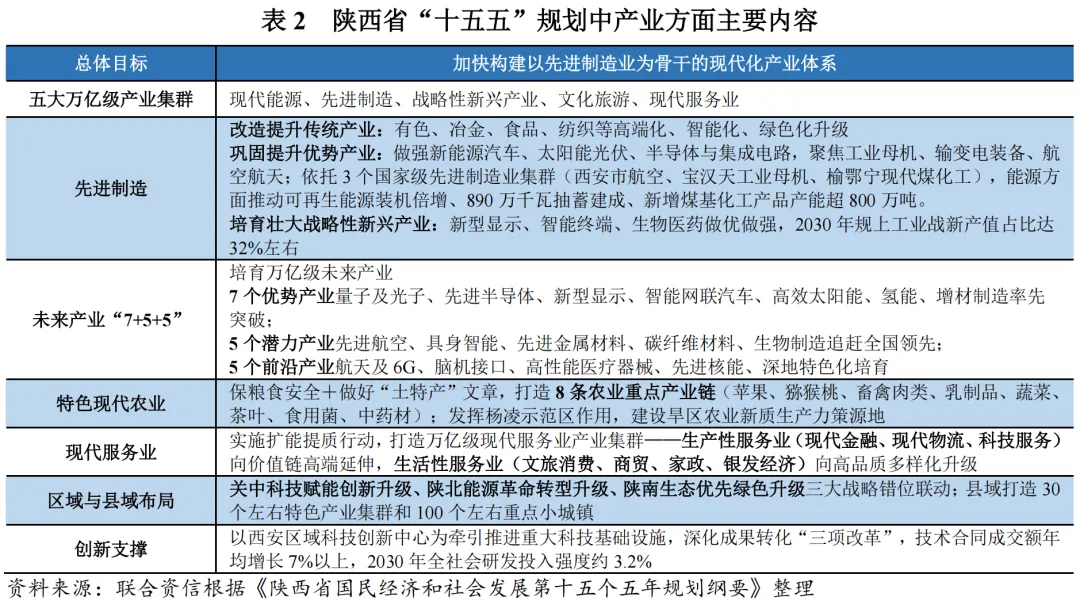
“十五五”期间,陕西省加快构建以先进制造业为骨干的现代化产业体系。根据《陕西省国民经济和社会发展第十五个五年规划纲要》,规划提出打造现代能源、先进制造、战略性新兴产业、文化旅游、现代服务业五大万亿级产业集群。重点做强新能源汽车、光伏、半导体、工业母机、航空航天等优势赛道,未来产业按照“7+5+5”框架布局17个重点方向,远期培育形成万亿级产业规模。区域层面实施关中、陕北、陕南差异化协同发展战略,关中科技赋能创新升级、陕北能源革命转型升级、陕南生态优先绿色升级,错位联动。整体呈现先进制造业引领、五大集群支撑、未来产业蓄能、三区协同布局的发展格局。
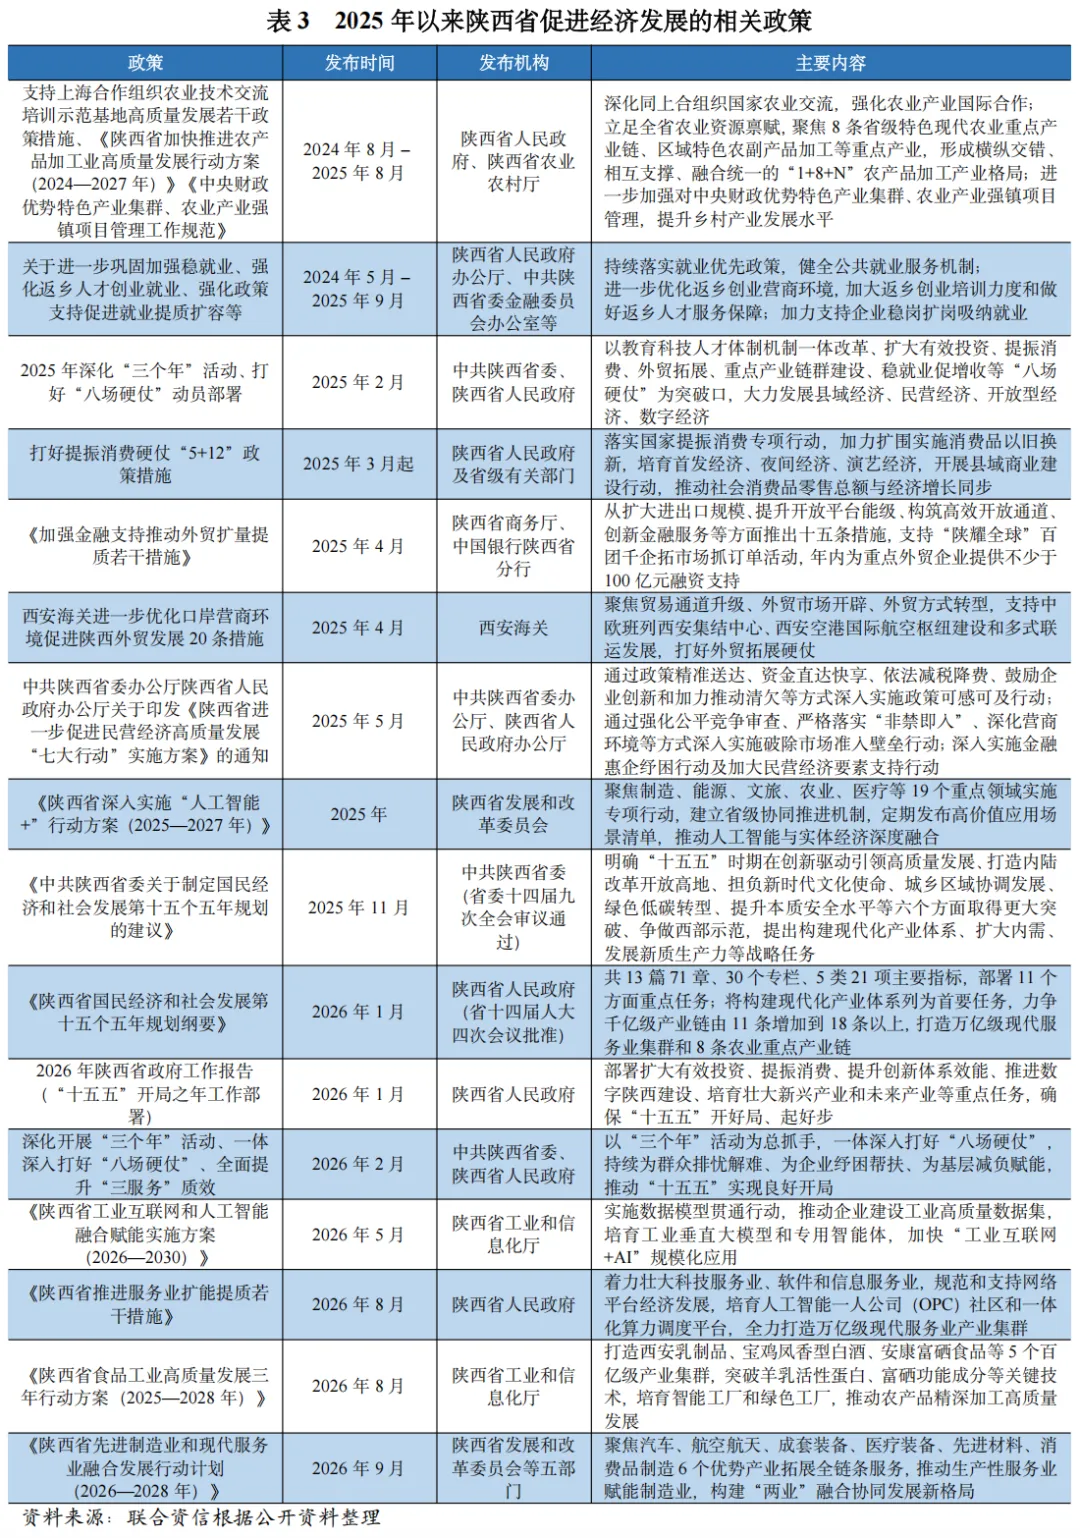
陕西省稳增长政策方面,2025年主要侧重消费提振、外贸提质、民营经济扶持、就业保障等需求端与市场主体扶持,2026年以来依托“十五五”规划,政策转向对重点新兴赛道与产业融合领域的培育支持。
2.财政实力及债务情况
2025年,陕西省一般公共预算收入略有下降,财税质量总体良好,财政自给水平偏弱,政府性基金收入延续下降态势且降幅明显扩大。陕西省上级补助收入为地方综合财力的重要来源,占比进一步提升;综合财力仍处于全国中游水平,政府债务负担处于全国中游,但有所加重。
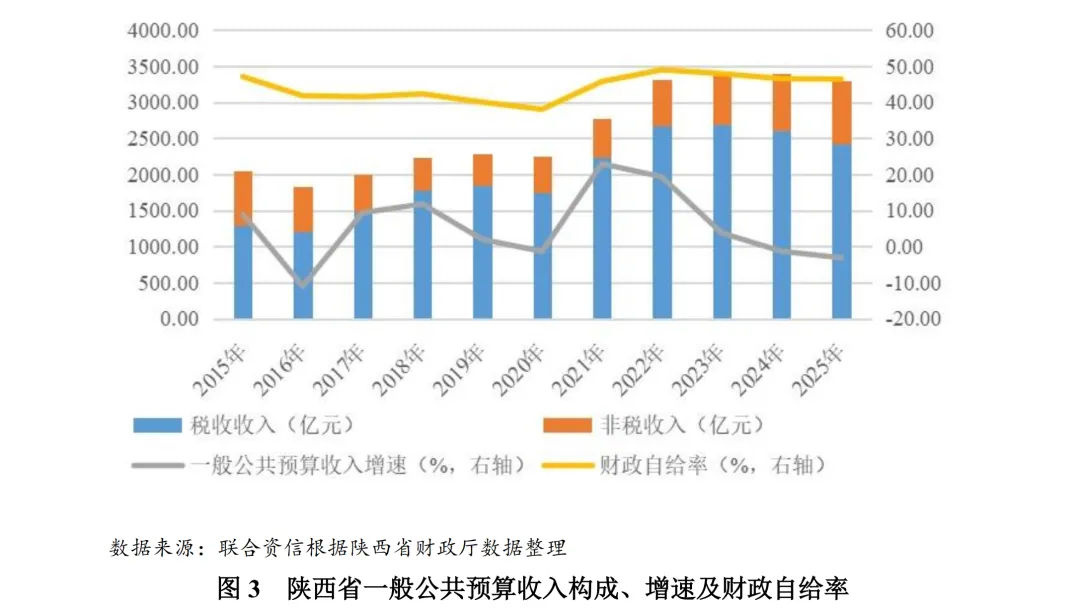
陕西省2025年一般预算收入略有下降,2026年上半年恢复增长,财税质量良好,财政自给水平偏弱。2025年,陕西省一般公共预算收入同比下降3.1%至3289.44亿元,在全国排名第14位,下降原因主要受煤炭价格走低、工业生产者出厂价格下降以及土地相关税收大幅减收等不利因素影响。其中税收收入下降7.45%,非税收入增长11.64%,税收收入占比降至73.52%,较上年下降3.49个百分点,为2018年以来最低,但仍保持在七成以上,财税质量总体良好;财政自给率(一般公共预算收入/一般公共预算支出×100%)为46.38%,与上年基本持平,财政自给水平仍偏弱。2026年上半年,陕西省一般公共预算收入完成1752.5亿元,增速为6.2%,税收收入完成1294.6亿元,增速为2.8%。
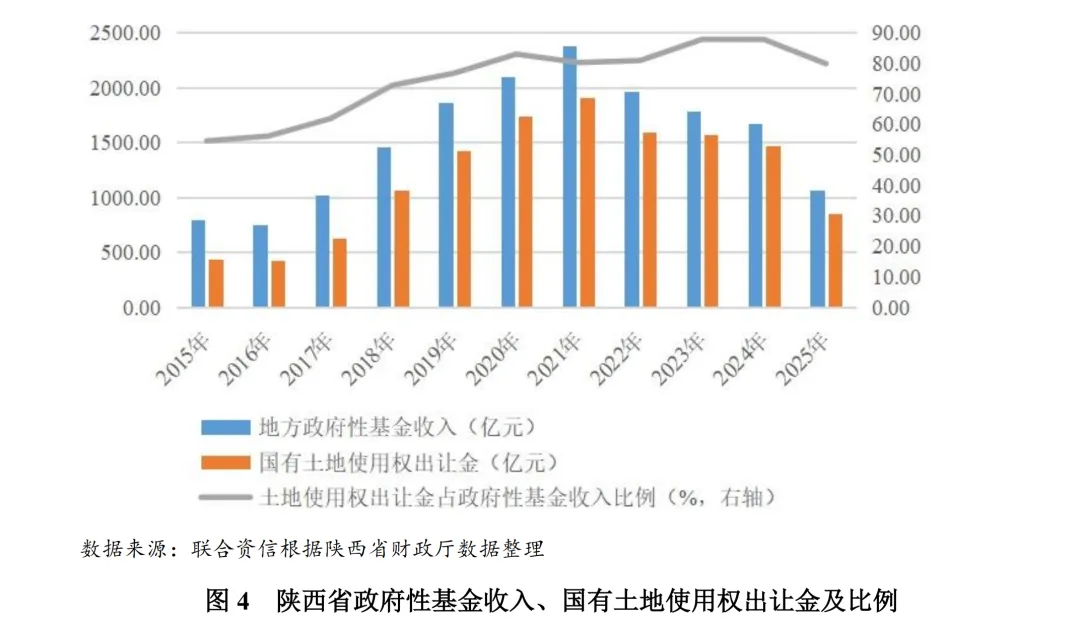
受土地及房地产市场环境影响,陕西省政府性基金收入降幅明显扩大。2025年,陕西省政府性基金收入1072.11亿元,下降35.86%,连续第四年下滑,且降幅较上年(-6.38%)明显扩大,主要是国有土地使用权出让收入同比下降41.68%至855.85亿元所致;2025年陕西省政府性基金收入降幅明显高于全国平均水平(-7%),在31个省市自治区中降幅最大。
陕西省上级补助收入占地方综合财力的比重较高,综合财力位于全国中游。2025年,陕西省上级补助收入同比增长至3569.23亿元,规模位居全国第18位;从结构看,上级补助仍主要为一般性转移支付收入,其中均衡性转移支付收入和固定数额补助收入占比较高。2025年,陕西省上级补助收入占地方综合财力的比重为45.00%,较上年提高4.16个百分点。2025年,陕西省综合财力为7930.78亿元,在全国31个省市自治区中排名第15位,位于全国中游。
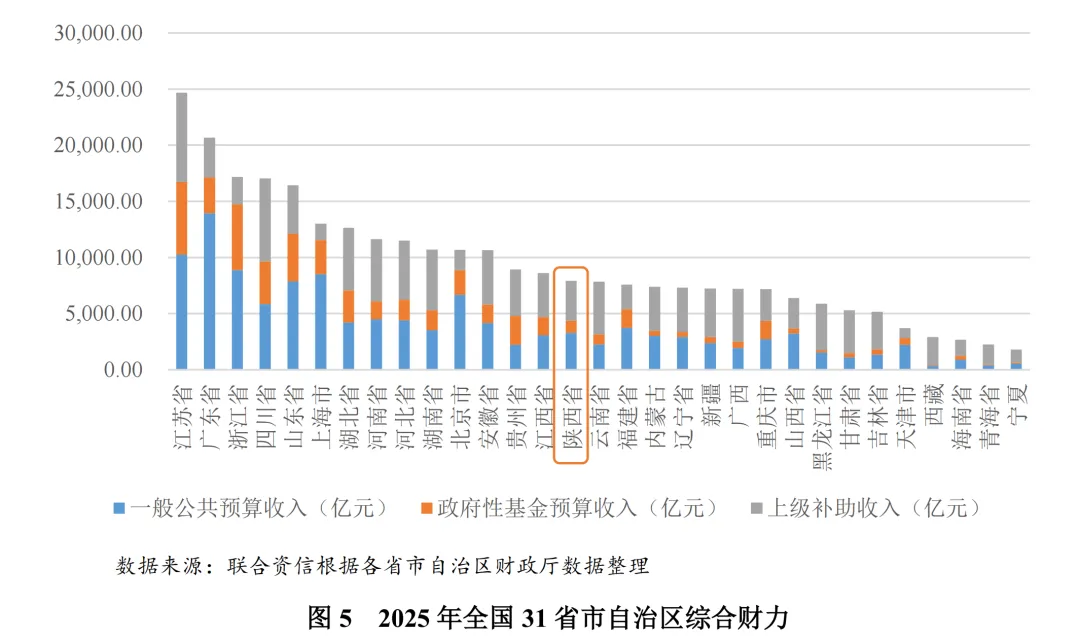
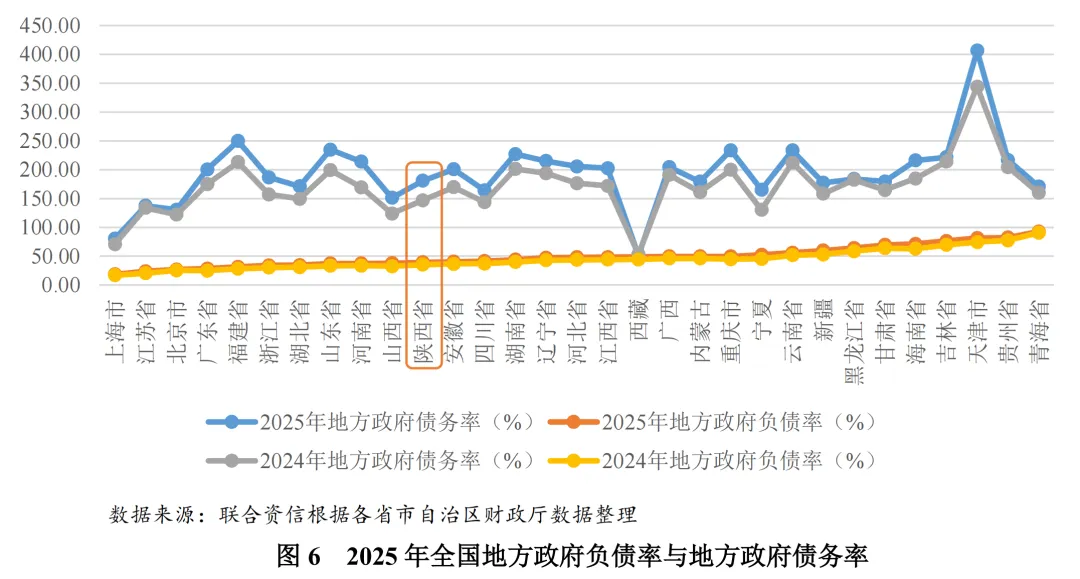
陕西省政府债务负担处于全国中游水平。2025年,陕西省债务余额从上年底的12575.5增长至14349.8亿元,控制在中央下达限额15365.45亿元之内。2025年,陕西省地方政府债务率(地方政府债务余额/综合财力×100%)和地方政府负债率(地方政府债务余额/GDP×100%)分别为180.94%和39.26%,在31个省市自治区中分别排名(由低到高)第13位和第11位,债务率排名较上年后移5位,负债率排名与上年持平。
3.陕西省债务管控及化解情况
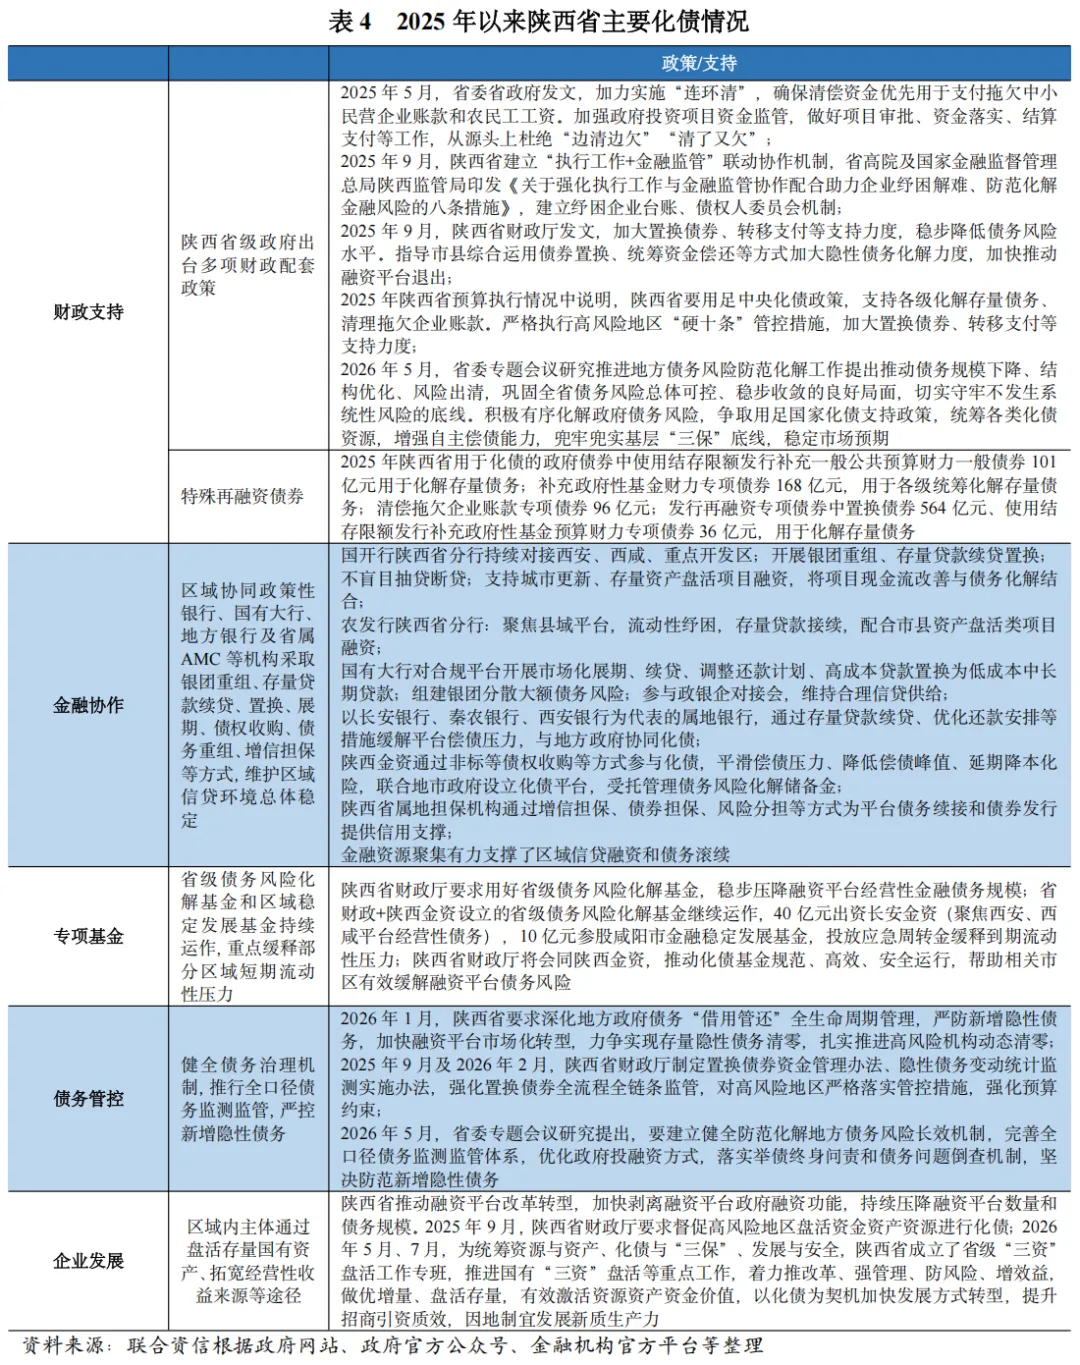
立足全国总体化债部署,陕西省搭建起财政支持、金融协作、专项基金、债务管控、企业发展相结合的综合化债体系,多措并举协同推进债务风险化解。
2025年,陕西省持续落实“一揽子化债”政策,用好中央相关化债支持工具,推动各级政府有序化解存量政府债务、清欠企业账款。根据陕西省2025年财政决算报告及政府工作报告披露,省内统筹防范化解地方政府债务、中小金融机构、房地产领域风险,推动170家融资平台有序退出,高风险地方法人机构实现清零,重点区域债务风险整体呈下降态势。从区域债务风险分化特征看,陕西省城投相关风险事件主要集中在西安市,相关主体主要通过展期、借新还旧、债权转让等方式协商处置债务,汉中市部分主体1亦有涉及。
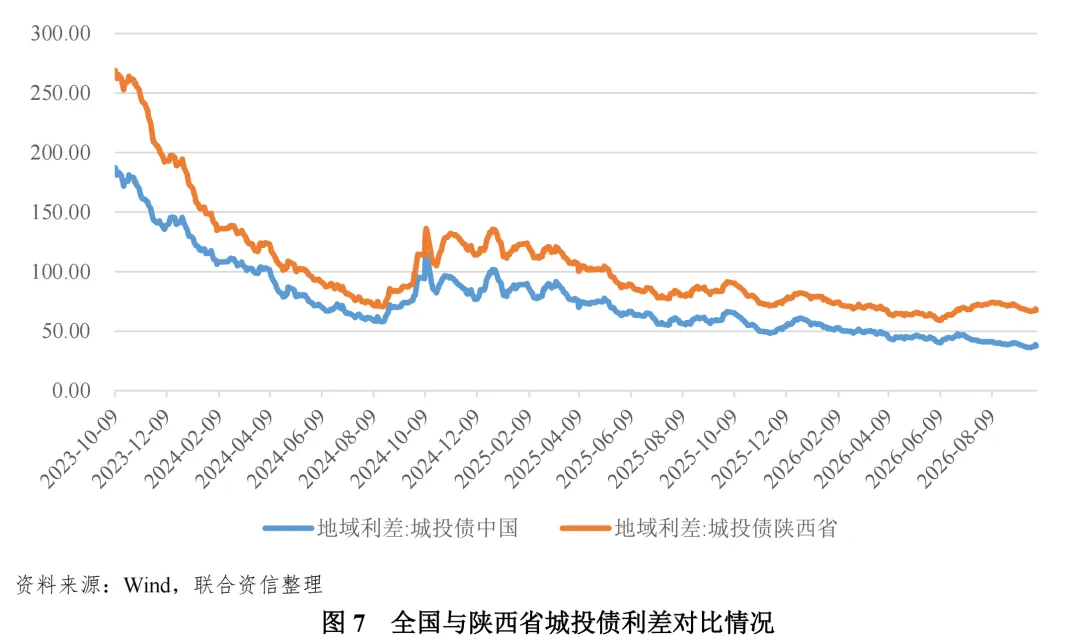
利差方面,陕西省城投债利差持续高于全国城投债水平,且2023年以来整体呈震荡下行走势。
1.各地级市经济发展状况
陕西省各地级市经济实力分化明显,西安市和榆林市GDP占全省近六成,2025年,受产业拉动影响,工业驱动型中小体量城市GDP增速高。省会西安市产业优势及人口虹吸效应明显,经济实力突出;榆林市凭借其资源优势,GDP稳居全省第二,人均GDP远高于其他地级市。
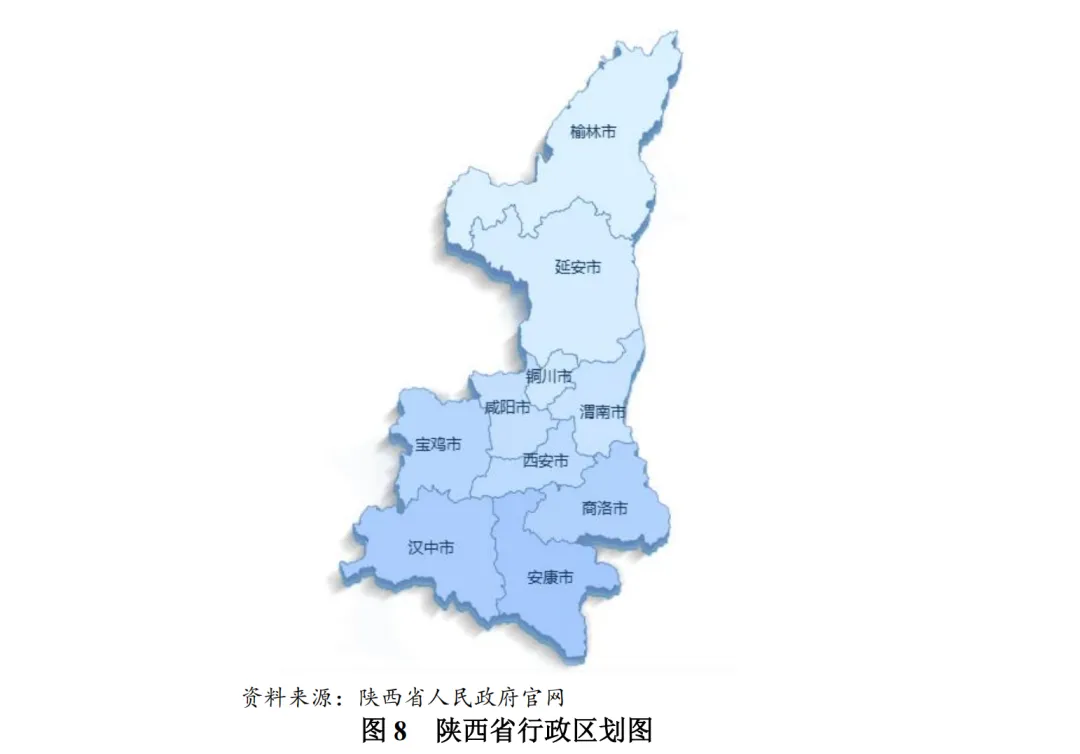
陕西省下辖10个地级市,共分为三大自然区,包括陕北黄土高原区(榆林市和延安市2市)、关中平原区(西安市、咸阳市、宝鸡市、渭南市和铜川市5市)和陕南秦巴山区(汉中市、安康市和商洛市3市)。
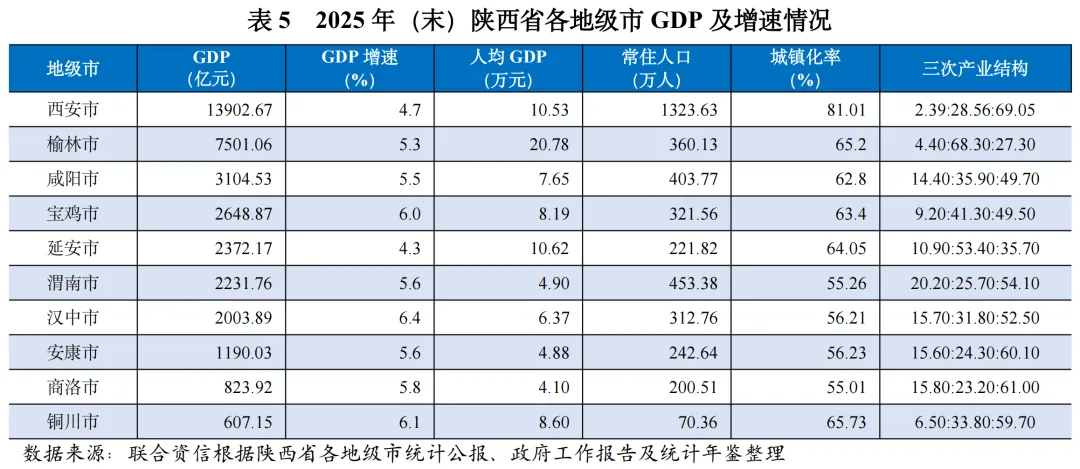
陕西省经济呈现西安一城独大、榆林能源托底、中间梯队偏弱、尾部城市体量小的格局。从经济总量看,省会西安市2025年实现GDP13902.67亿元,约占全省GDP总量的38.2%;榆林市凭借其煤炭产业优势,GDP稳居全省第二;咸阳市、宝鸡市、延安市、渭南市和汉中市等中间梯队地市GDP总量集中在2000~3100亿元区间,其他三个地市GDP规模较小。
从GDP增速看,汉中市、铜川市、宝鸡市等工业驱动型中小体量城市受产业拉动影响,GDP增速较快,保持在6.0%以上。陕南三市依托绿色循环产业与低基数稳步追赶,榆林市及延安市增速低于全省水平,反映煤价波动与能化项目投资周期的影响,西安市GDP增速低于5%,主要受经济体量基数较高、地产拖累、汽车电子等主导制造业阶段性调整、新动能释放滞后影响。
人均GDP方面,陕北资源型城市特征明显,榆林市人均GDP最高,延安市人均GDP略高于西安市,主要源于延安市能源主导的产业结构及较少常住人口。除上述三市外,其余地级市人均GDP均低于全国平均水平。
西安市人口“虹吸效应”明显,城镇化率远高于其他地市。西安作为陕西省省会集聚全省约三分之一人口,且城镇化率为全省唯一超过80%的城市,对周边城市“虹吸效应”明显。
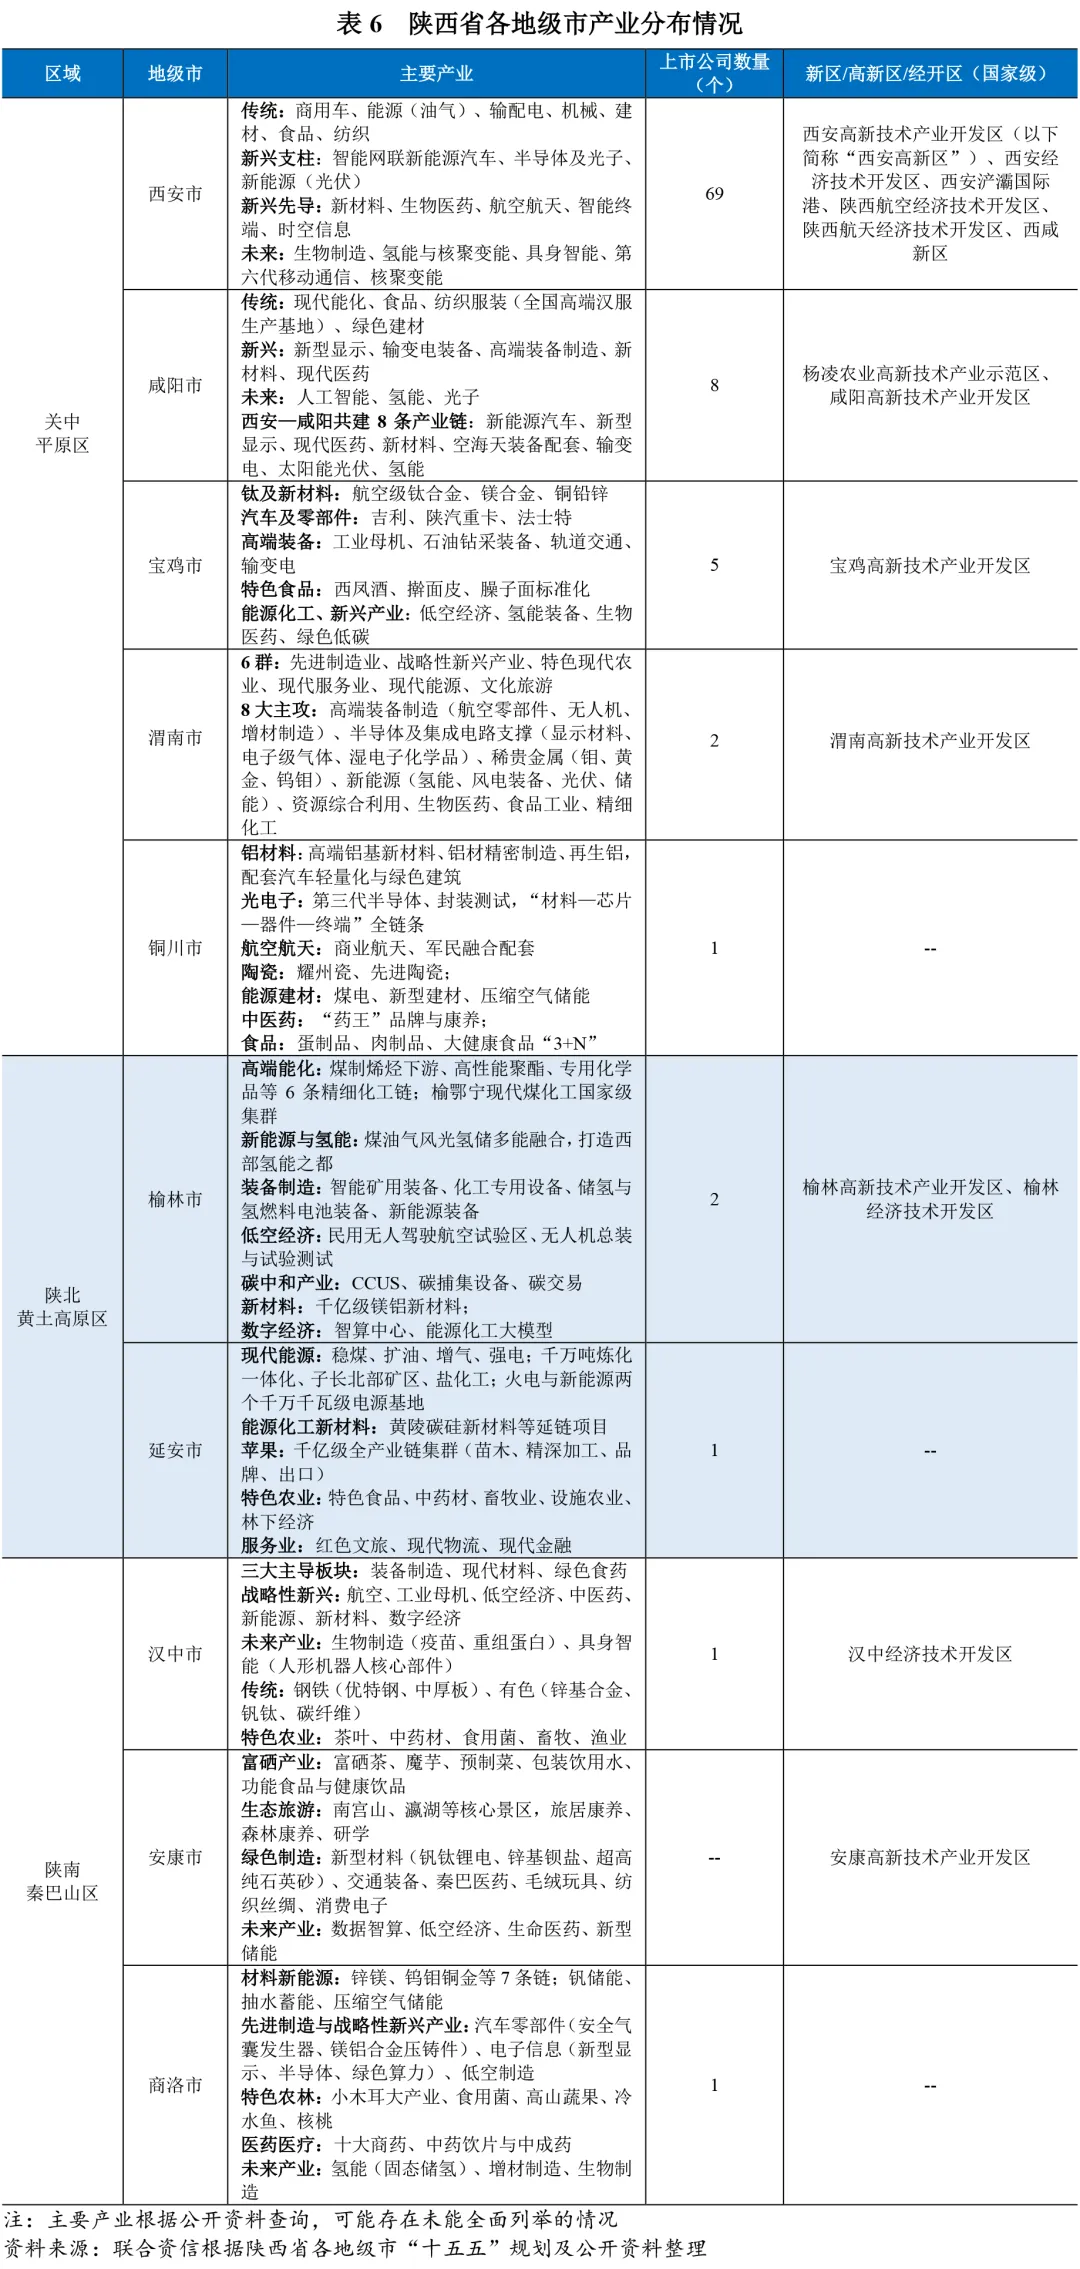
产业发展方面,西安市和榆林市双极带动,关中、陕北、陕南三区协同发展。陕西省各地级市依托自身资源优势发展相关产业,拥有1个国家级新区、12个国家级高新区/经开区以及上市公司90家2。其中,西安市产业优势突出,上市公司数量远多于陕西省其他地级市,集聚效应显著。榆林市煤炭、石油、天然气等矿产资源丰富,资源优势明显。产业发展方面,西安市和榆林市双极带动,关中、陕北、陕南三区协同,其中关中聚焦先进制造与科创转化,陕北做强能源保供、加快能化转型,陕南发展绿色循环与生态经济。
2.各地级市财政实力及债务情况
(1)财政收入情况
陕西各地市财政分化明显,西安市、榆林市财力领先;2025年,西安市政府性基金收入大幅下滑,榆林受能源价格拖累税收质量下降。仅咸阳政府性基金收入实现正增长,土地市场整体承压。渭南市和陕南等地高度依赖转移支付,财力偏薄弱。
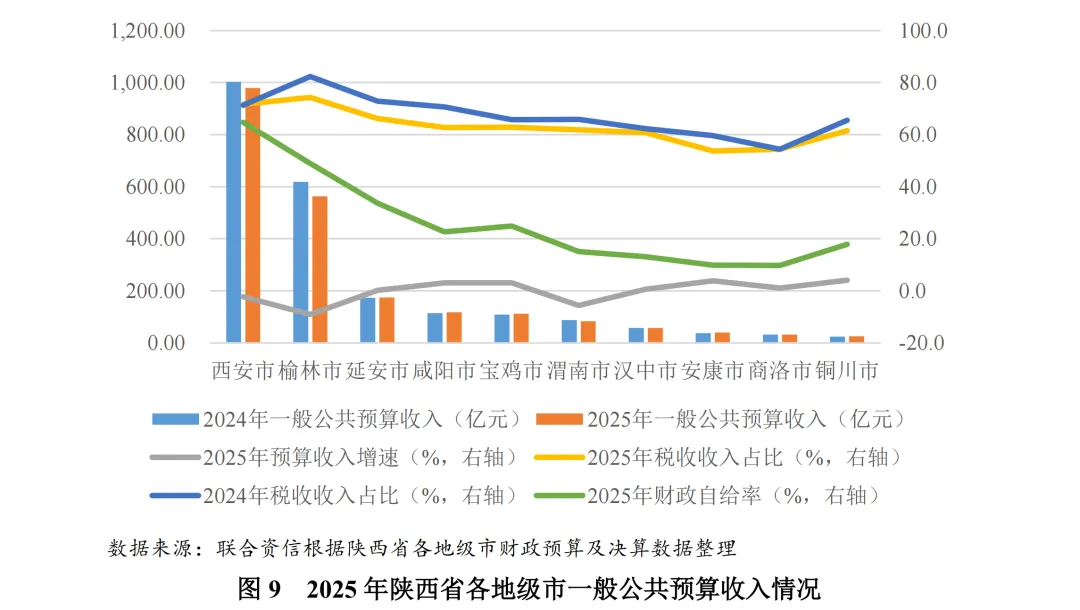
2025年,西安市和榆林市一般公共预算收入规模继续保持省内领先,但均有所下滑。从一般公共预算收入规模看,陕西省各地级市可以分为两个梯队:第一梯队为西安市和榆林市,其中省会西安市一般公共预算收入规模最大;榆林市资源及产业高度绑定煤油气能源产业,远高于除西安市外的其余地级市。第二梯队为其余地级市,一般公共预算收入规模均小于200亿元,其中延安市、咸阳市和宝鸡市超过百亿元规模。从增速来看,2025年,西安市、榆林市和渭南市一般公共预算收入规模有所下降,主要系房地产及建筑业持续低迷,地产链条税收明显收缩,且受煤价下行、宏观需求偏弱、减税降费、产业结构短板等多重因素共振影响。
除西安市、榆林市财政自给率超过40%外,陕西省其他地市财政自给率普遍低,陕北延安市、关中宝鸡市、咸阳市处于中等水平;渭南市、铜川市及陕南汉中市、安康市、商洛市自给率不足20%,财政高度依赖上级转移支付。2025年,全省多数地市税收收入占比同比回落,普遍依靠非税收入对冲税收减收。其中榆林受能源周期下行冲击最大,税收占比大幅下滑;西安财政表现稳健,税收占比小幅微增,商洛市基本持平,其余全部下滑。整体看陕西省各地市普遍面临税收承压,多地依靠增加非税收入来对冲一般公共预算收入缺口,整体财政收入质量有所弱化。
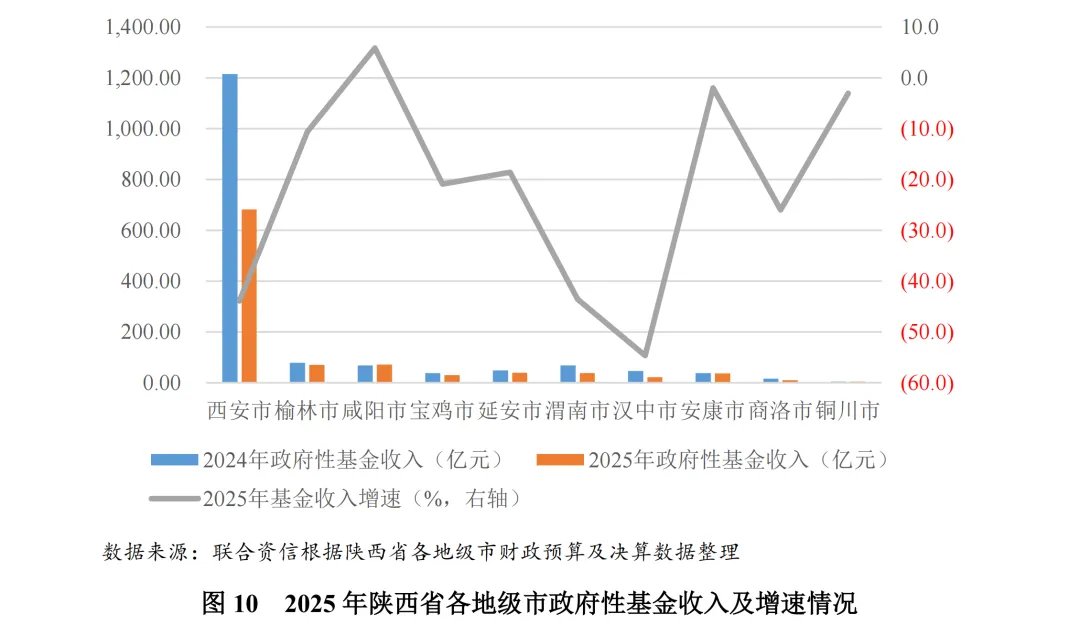
西安市政府性基金收入规模远超其他地市,受房地产市场走弱影响,陕西省大部分地级市政府性基金收入规模均下降,仅咸阳市实现正增长。2025年,西安市政府性基金收入规模681.83亿元,体量全省领先、远超其他地级市,但大幅腰斩。2025年西安市政府性基金收入降幅较大的为西安市、渭南市、汉中市,均超过40%,土地出让收入萎缩为主因。整体看,关中平原地市基金收入高度绑定房地产与土地市场,下行阶段波动剧烈;能源型城市榆林市基金收入降幅较小;陕南汉中市、商洛市土地市场基础薄弱,下行周期跌幅更深;安康市、铜川市基数小,波动相对平缓。
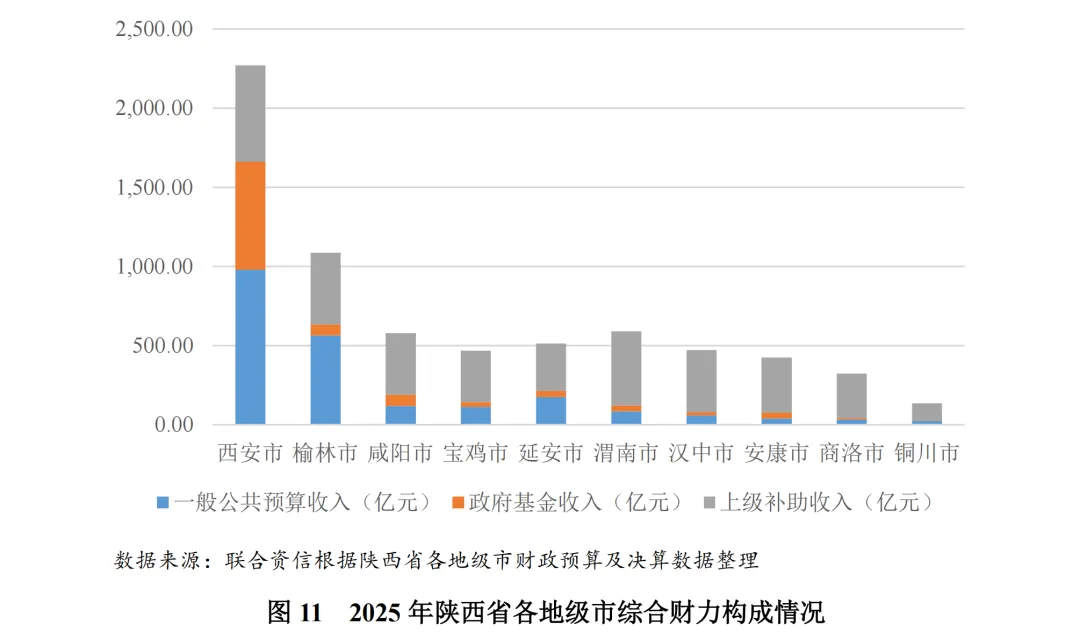
上级补助收入对陕西省各地级市综合财力的贡献度较高。从上级补助收入规模来看,除铜川市外,陕西省各地级市所获上级补助收入规模均超过280亿元。从上级补助收入规模占比来看,除西安市和榆林市外,陕西省其余地级市上级补助收入占地方综合财力的比重均超过了58%,其中汉中市、安康市和商洛市超过了80%,综合财力高度依赖转移支付。
(2)债务情况
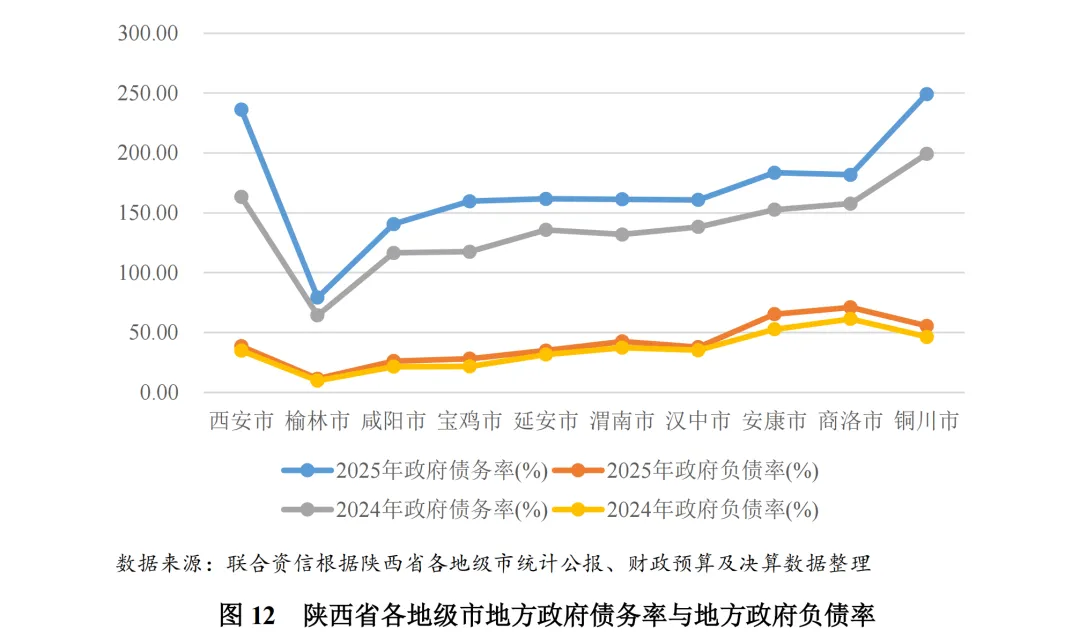
2025年陕西省各地级市政府债务余额、政府债务率、政府负债率较上年普遍上行,债务主要集中在省会西安市。在全省化债背景下,陕西省下属各地级市在债务化解方面取得了一定成果。
陕西省政府债务主要集中在西安市,部分地级市政府债务率较高;榆林市政府负债率及债务率水平均最低。截至2025年末,陕西省各地级市政府债务余额均持续增长,省会西安市政府债务规模最大,余额5363.14亿元,占全省债务余额的比重为37.37%,其余地级市政府债务余额均不足千亿元。政府负债率方面,2025年,陕西省各地级市政府负债率同比有所上升,除商洛市和安康市外,均控制在56%以内,其中商洛市的政府负债率最高,为71.06%。政府债务率方面,除西安市和铜川市外陕西省各地级市政府债务率均在200%以内,其中榆林市政府负债率和债务率均最低。
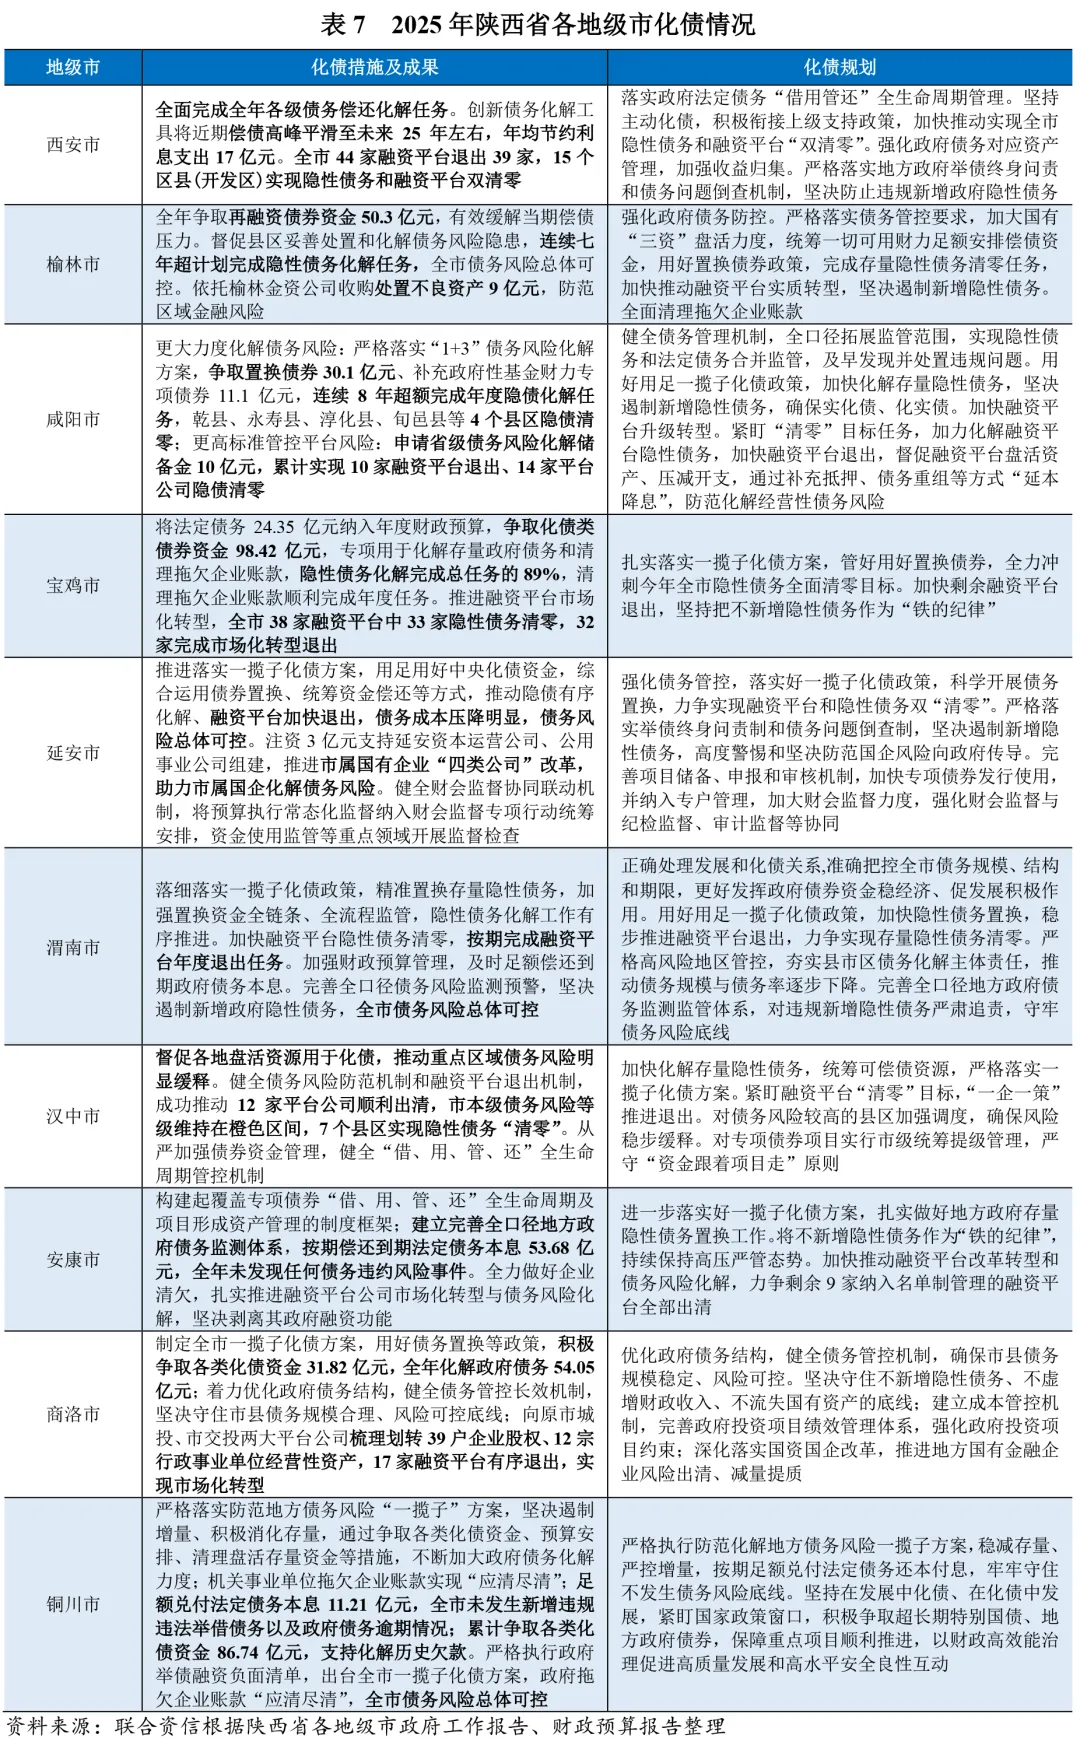
在全省化债背景下,陕西省下属各地级市在债务化解方面取得了一定成果。
1.城投企业概况
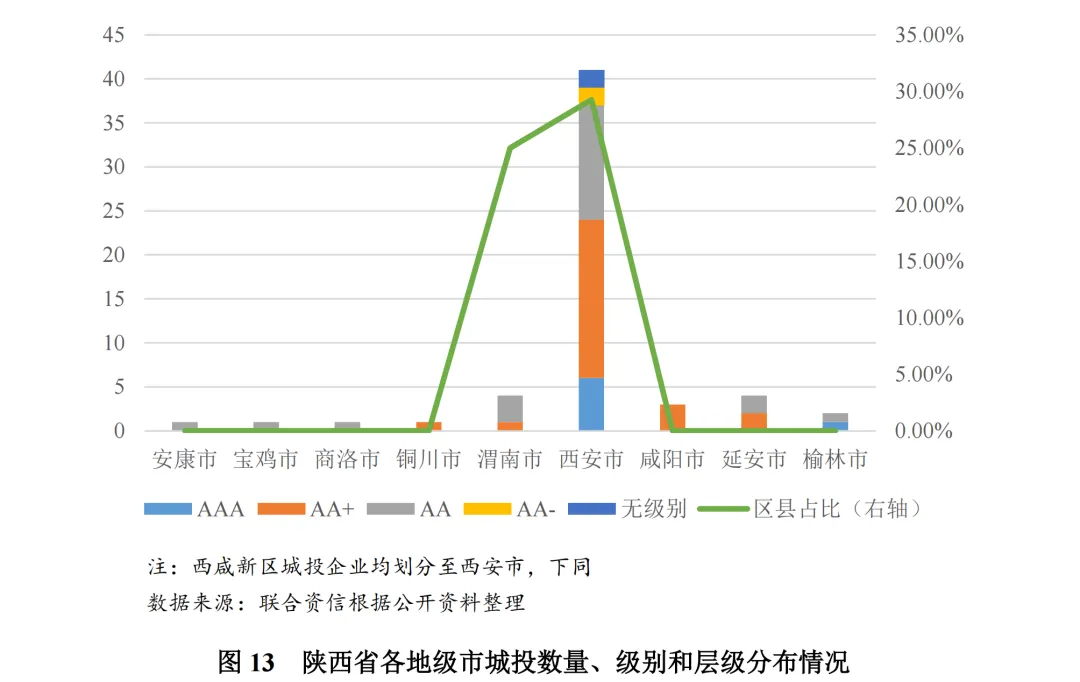
陕西省存续债城投主体集中于省会西安市,开发区平台居多,发债城投企业主体信用等级以AA和AA+为主,AAA主体仅限西安市和榆林市。
截至2026年10月23日,陕西省内有存续债券的城投企业共58家,其中地市级城投企业16家、区县级城投企业12家、国家级新区(西咸新区)城投企业8家、开发区级城投企业22家。从各地级市发债城投企业数量看,西安市发债城投企业数量最多,其他各地级市发债城投企业数量均在5家以下,汉中市无存续债券城投企业。从信用等级分布看,主体信用等级为AA、AA+和AAA的企业分别占比37.93%、43.10%和12.07%,发债城投企业主体信用级别以AA和AA+为主;从区域分布看,主体信用等级为AAA的城投企业分布在西安市及榆林市。
2.城投企业发债情况
陕西省城投债发行呈现西安独大、高等级主导的特征,2026年发债向AAA、AA+主体倾斜。全省债券净融资由2025年整体净流入转为2026年前三季度净流出,区域分化持续加剧。存续债务高度集中于西安市,其中西安高新区与西咸新区存量债务规模最大。
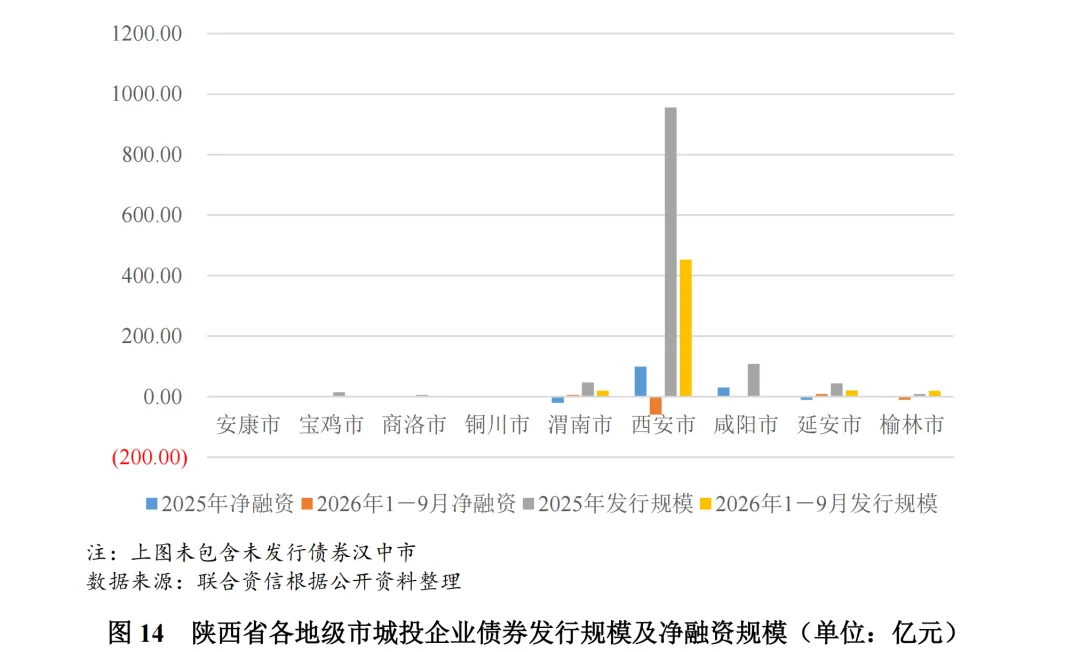
2025年及2026年1-9月,陕西省有存续债券的城投企业发行债券规模分别为1185.05亿元和515.72亿元。从发行区域上看,仍以西安市为主。分级别看,2026年1-9月,陕西省城投企业中AAA、AA+和AA城投企业债券发行规模占比分别为46.17%、39.93%和13.90%,以AAA城投企业发债为主。
2025年,陕西省城投企业债券净融资规模持续净流入。其中,除西安市及咸阳市城投企业实现债券融资净流入外,其他地市的城投企业债券净融资规模均为负。2026年1-9月,陕西省城投企业债券净融资规模为负,除铜川市、渭南市和延安市外,其他区域城投企业债券融资均呈净流出。
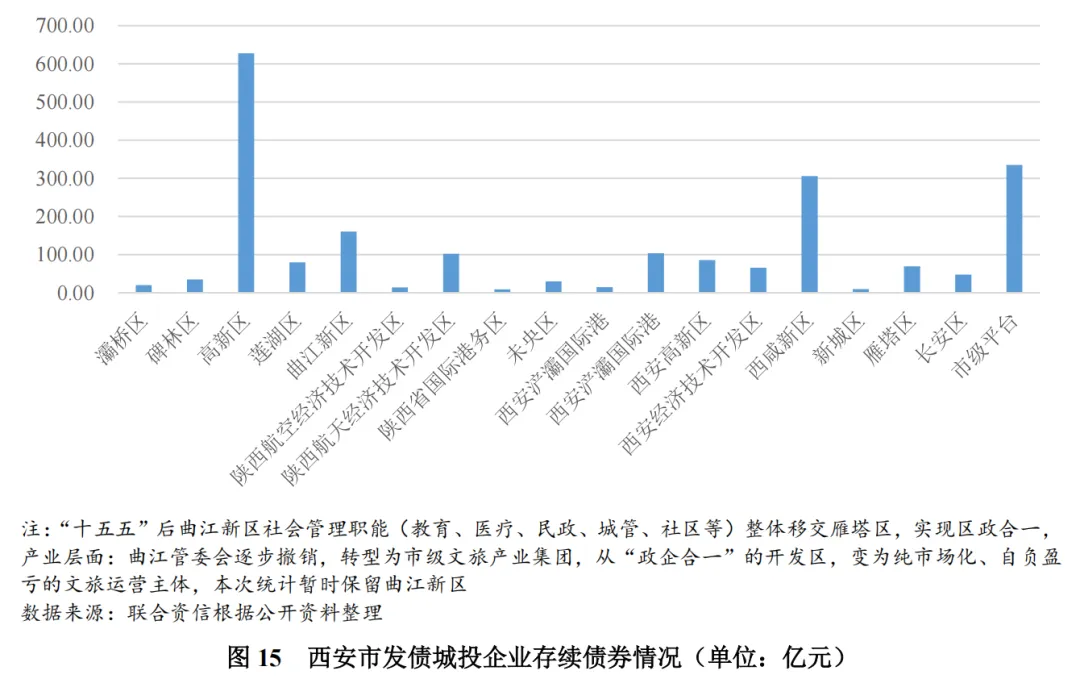
从存续债券规模来看,截至2026年10月23日,陕西省发债城投企业存续债券规模2750.46亿元,其中西安市城投企业存续债券规模最大,占全省的77.00%。从西安市本级、西安市各行政区、高新区和开发区等功能区来看,西安高新区存续债券规模最高,市级平台及西咸新区城投企业债券规模紧随其后。西安高新区及西咸新区存续债券规模占西安市的45.46%。
3.城投企业偿债能力分析
2025年,陕西省城投公司整体债务规模继续增长,债务主要集中在省会西安市;整体杠杆水平保持平稳,债务期限结构有所优化,但短期债务占比仍偏高,存在较大的短期偿债压力;融资渠道以银行借款为主,债券类融资占比整体有所压缩,但融资结构有待进一步优化。
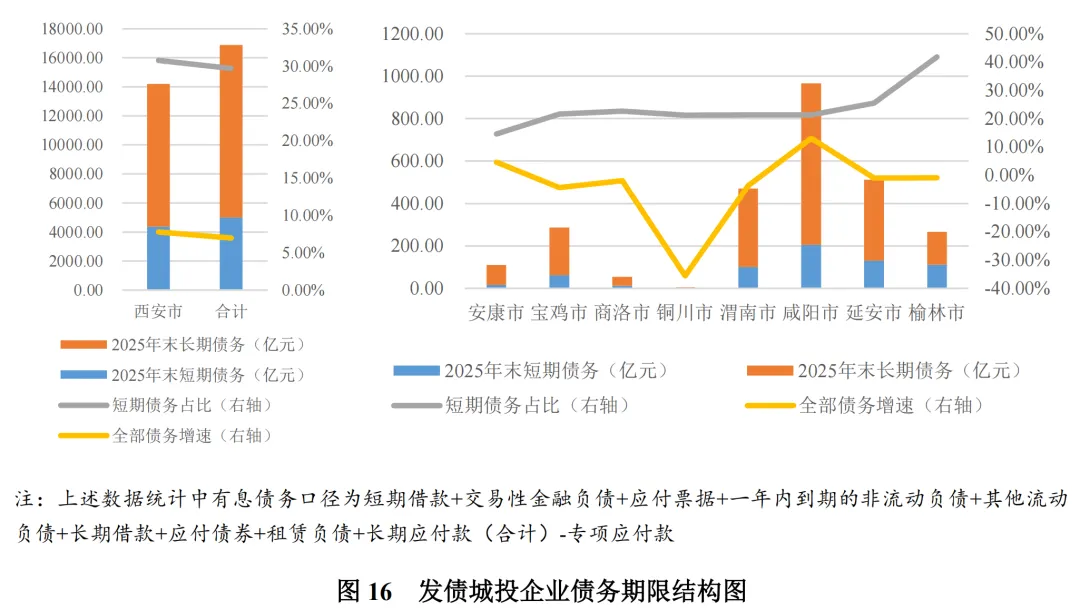
债务规模方面,截至2025年末,陕西省城投公司全部债务较上年末增长6.96%,规模约1.69万亿元,其中西安市城投公司全部债务规模超过1.42万亿元(占陕西省城投公司全部债务的84%左右),其余各地级市城投公司全部债务规模均在千亿元以下。分地级市来看,除西安市、咸阳市及安康市外,其他地市城投公司全部债务规模均有所下降。
债务期限方面,陕西省城投公司整体债务期限结构仍以长期债务为主,2025年末,短期债务占比较上年末下降至29.67%,债务期限结构有所优化,但短期债务占比仍然偏高。分地级市看,短期债务占比较高的区域为榆林市和西安市,均超30%,安康市短期债务占比最低,为14.62%,其他地级市的短期债务占比在20%左右。
债务结构方面,2025年末,陕西省城投公司融资渠道仍以银行借款为主(占68.29%),债券融资和其他融资占比分别为18.29%和13.42%;2025年,债券类融资占比下降较为明显。分地级市来看,银行借款仍为各地市主要的融资来源,榆林市、延安市和渭南市债券融资占比较高(超30%),宝鸡市、商洛市和渭南市其他类融资占比较高(均高于25%)。2025年,宝鸡市、商洛市和铜川市银行类融资规模呈下降势态;咸阳市债券融资占比提高;商洛市和宝鸡市其他类债务规模大幅增长。
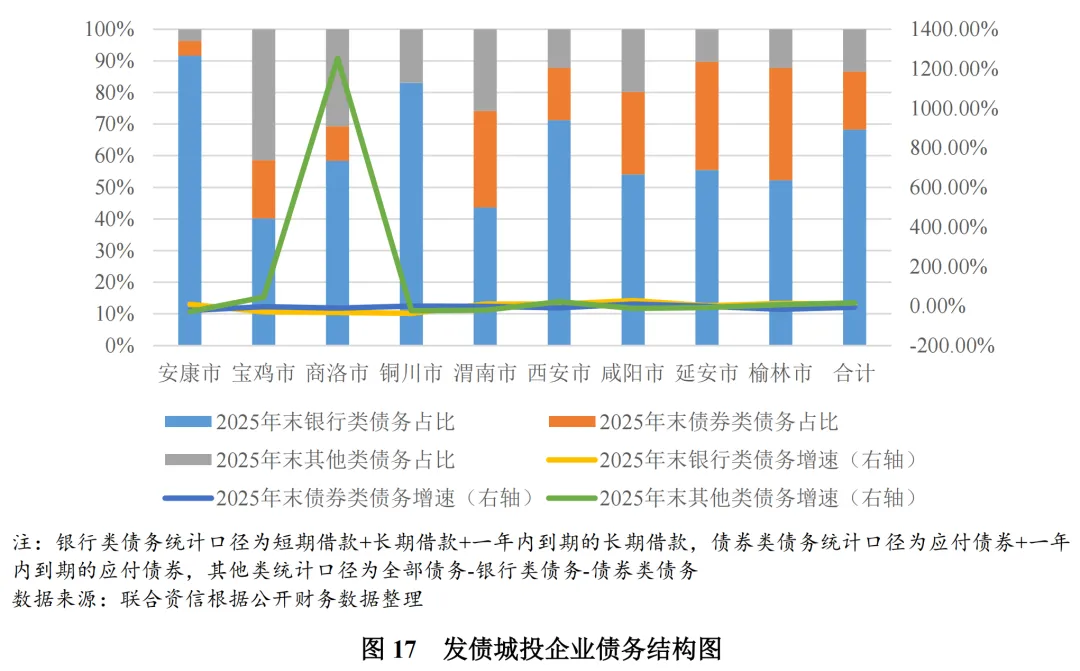
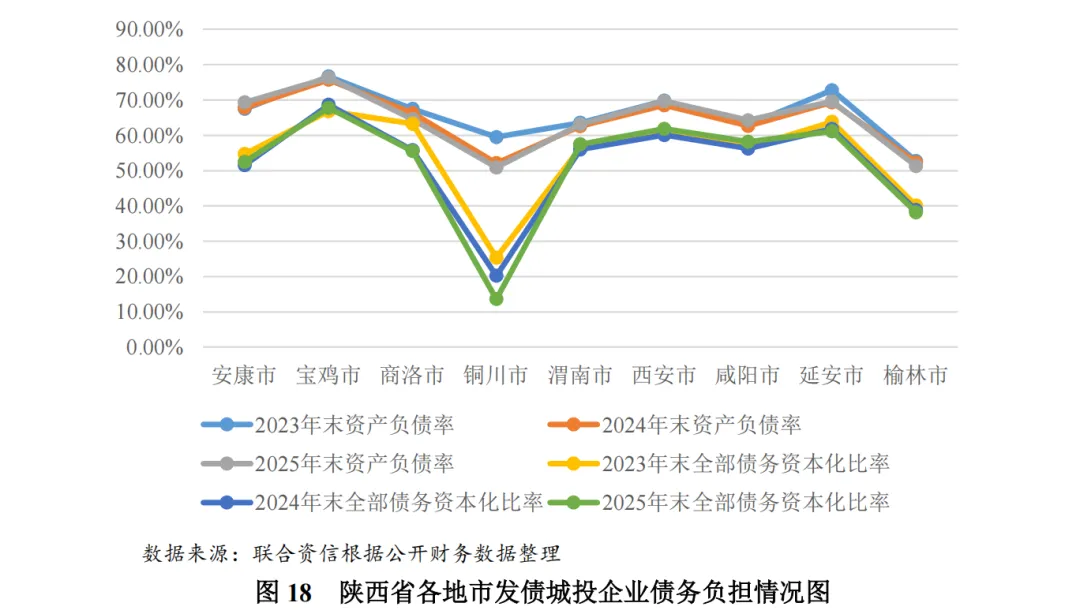
债务负担方面,2025年末,陕西省城投公司资产负债率和全部债务资本化比率较上年末均有所上升,但债务负担变化不大。分区域来看,截至2025年末,宝鸡市城投公司资产负债率最高,超过75%,铜川市和榆林市城投公司的资产负债率较低,在50%左右。截至2025年末,宝鸡市、西安市和延安市城投公司全部债务资本化比率高于60%,铜川市和榆林市城投公司全部债务资本化比率低。
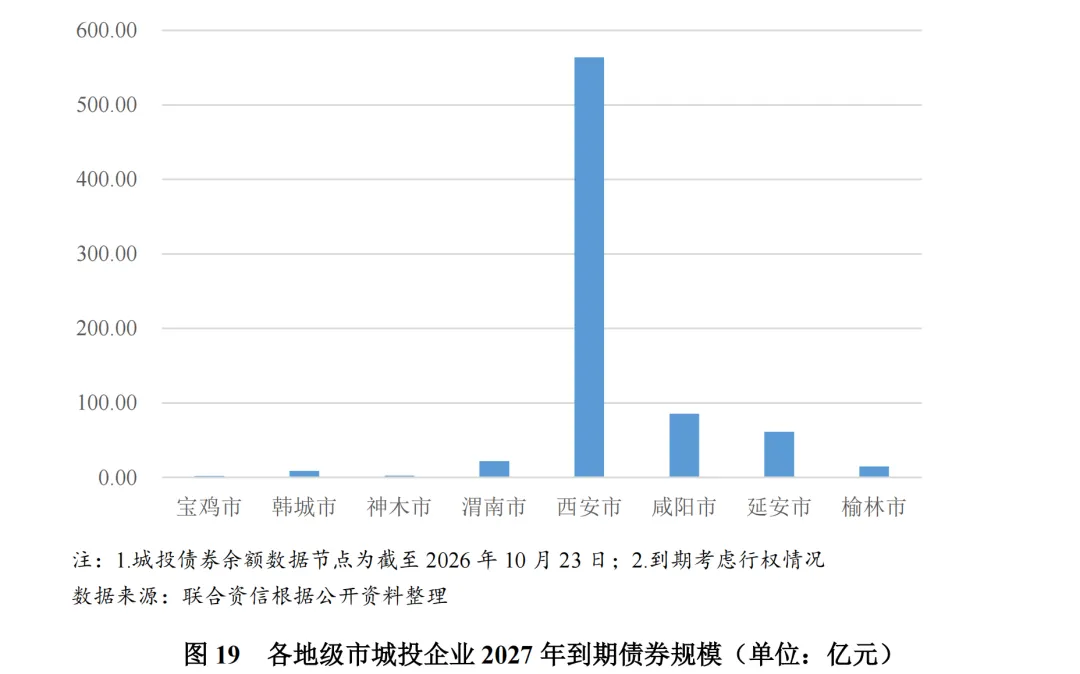
债券集中兑付方面,2027年,陕西省发债城投企业到期债券规模为761.64亿元(考虑行权的情况下),其中西安市2027年到期债券规模较大,存在一定的集中偿付压力。
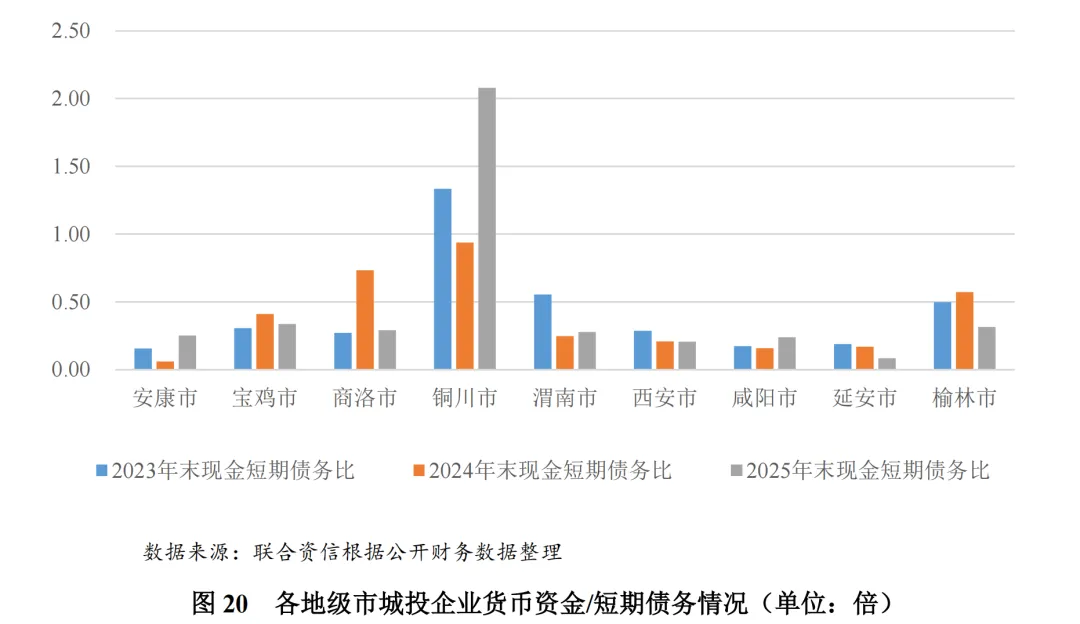
短期偿债能力指标方面,截至2025年末,仅铜川市城投公司现金短期债务比高于1倍,其余地级市城投公司现金短期债务比均低于0.35倍,短期偿债压力较大;趋势方面,截至2025年末,商洛市、榆林市、宝鸡市和延安市城投公司现金短期债务比均较上年底下降。整体看,陕西省城投公司仍面临较大短期偿债压力。
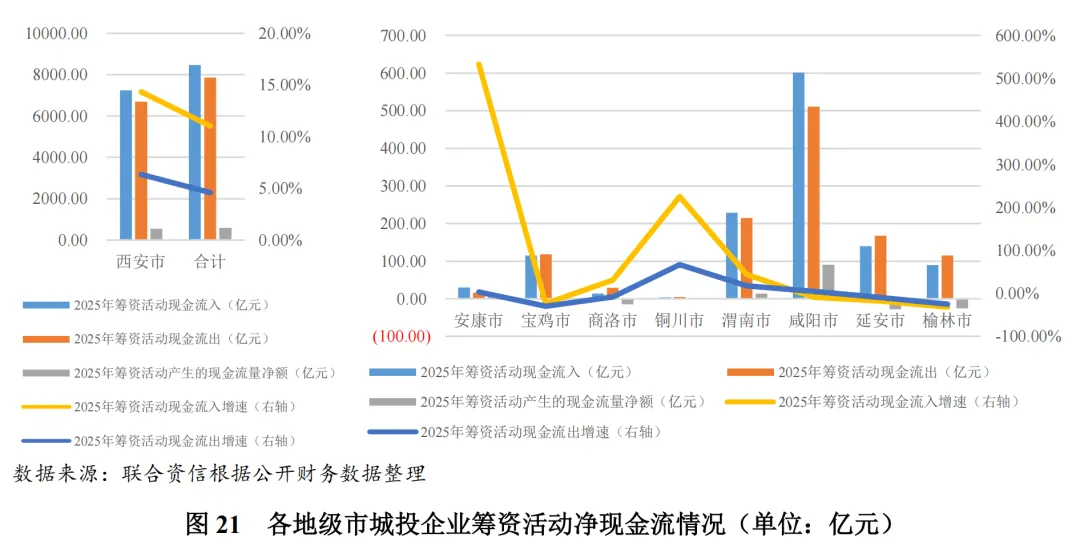
再融资方面,2025年,陕西省城投公司筹资活动现金流入及流出规模同比增长,筹资活动现金流整体呈净流入态势,2025年净流入规模有所回升。分区域来看,在筹资活动现金流量净额方面,受融资政策及融资环境变化影响,部分城投企业新增融资受限。2025年西安市、咸阳市、渭南市及安康市城投企业筹资活动现金呈净流入,净流入规模较大的地级市集中于西安市和咸阳市等经济基础及财政实力相对较强的区域。部分城市城投公司筹资活动现金继续净流出。
4.财政收入对发债城投企业债务的支持保障能力
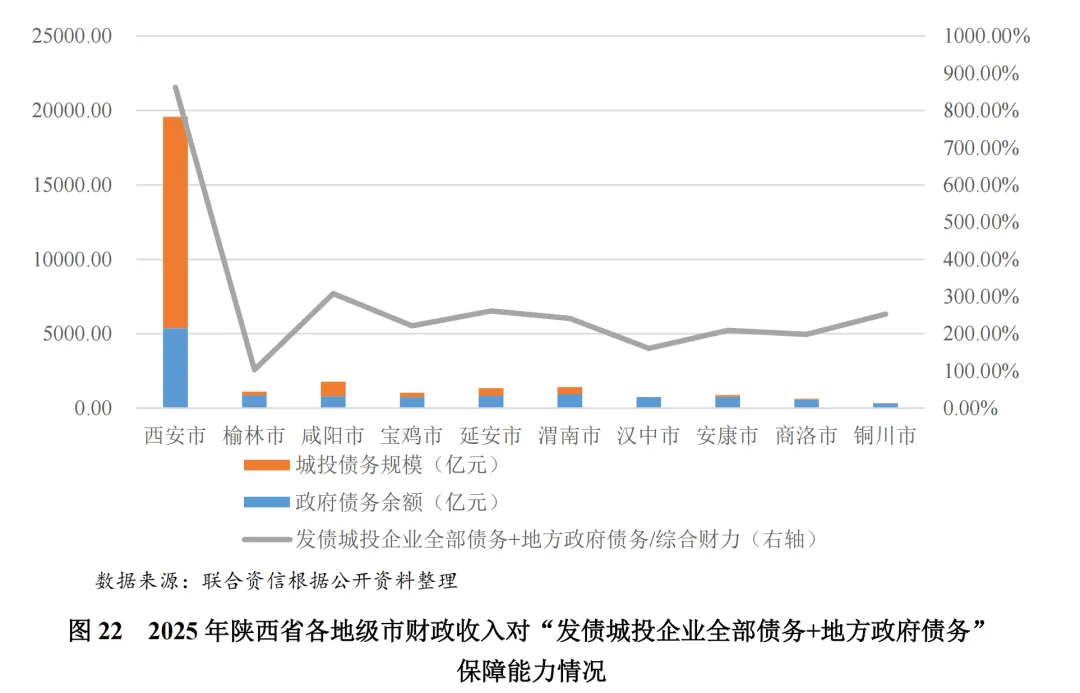
陕西省地级市中“发债城投企业全部债务+地方政府债务”/综合财力指标最高的为西安市,超过850%;最低的榆林市为103.65%,其财政收入对发债城投企业债务的支持保障能力最强;其他绝大部分地级市“发债城投企业全部债务+地方政府债务”/综合财力介于160%和310%之间。
[1]无存续债券或未发债。
[2]上市公司数量为截至2026年10月24日,从企业预警通中获取的数据。
公用评级三部
崔竞元 邢展睿