研报速递
——基于 Hermès、Kering 3Q26 业绩的跨行业启示与全球奢侈品市场全景研判
摘要:核心观点
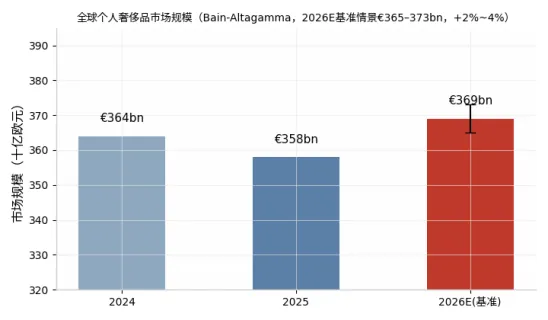
·全球进入"低增长常态化"新周期。2025年全球奢侈品总支出€1,443bn,2026年基准情景€1,440–1,470bn(按固定汇率0%~2%增长);个人奢侈品2025年€358bn(-2%),2026年预计恢复至€365–373bn(+2%~4%)。行业从疫情后高波动周期切换到"以质代量"的新节奏。
·中国市场是3Q26全球奢侈品的最大拖累。Hermès亚太(除日本)3Q26收入零增长(2Q为+2.5%);Kering亚太(除日本)零售-8%;LVMH大陆客户购买双位数下滑。7月24日离岸信托征税政策(20%)与疲弱消费信心叠加,高净值人群开始收缩。
·但中国市场的结构韧性与政策催化并存。2025年中国内地个人奢侈品降幅已收窄至-3%~-5%(2024年为-17%~-19%),2026Q1线上奢侈品销售+25%~35%,元旦离境退税销售额+110%;品类从"身份彰显"转向"自我表达"(成衣增速为皮具两倍)。野村与贝恩均判断2026年中国市场恢复温和正增长(约+3%~6%),长期结构性增长潜力完好。
·投资策略:从"品牌Beta"转向"结构性Alpha"。建议超配:①高端商业地产运营商(华润置地等,野村Buy评级,目标价HK$34.80);②黄金珠宝/硬奢(避险+悦己双重属性);③免税与旅游零售(政策催化、消费回流);④国货美妆高端品牌;⑤体验式消费与服务消费。低配:依赖中国中产阶级可选消费的轻奢皮具与国际品牌渠道商。
第一部分野村报告深度解读:Hermès 与 Kering 3Q26 业绩对中国消费的跨行业启示
1.1 Hermès 3Q26:整体稳健,但亚太(除日本)失速是最大隐忧
Hermès(RMS FP,野村未评级)于2026年10月22日发布3Q26业绩:按固定汇率计算,季度收入同比增长4.3%至€4,096mn,略低于彭博一致预期的€4,130mn。公司维持FY26E按固定汇率正增长的指引。
分部/地区 | 3Q26收入 | 3Q26同比 | 2Q26同比 |
法国 | €417mn | +3.6% | +6.2% |
欧洲(除法国) | €687mn | +9.5% | +8.3% |
日本 | €402mn | +9.6% | +12.3% |
亚太(除日本) | €1,650mn | +0.0% | +2.5% |
美洲 | €791mn | +8.8% | +13.7% |
皮具与马具 | €1,912mn | +10.8% | +10.2% |
成衣及配饰 | €1,141mn | -2.0% | +3.6% |
丝绸与纺织品 | €214mn | +1.4% | +12.2% |
其他(珠宝与家居) | €486mn | -1.1% | +4.0% |
香水美妆 | €128mn | +7.5% | -9.5% |
腕表 | €125mn | -6.0% | +4.4% |
关键信息解读:
·中国市场直接拖累品类表现。成衣及配饰(RTW&A)是3Q26最大失分点(-2.0%,低于市场预期的+3%),而管理层明确指出拖累主要来自中国市场——剔除中国后该分部3Q26仍实现收入增长。这印证了奢侈品类中"量驱动型"品类(时尚配饰、腕表、鞋履)在中国受冲击最大。
·离岸信托税是新增压力源。管理层表示中国消费者信心仍然疲弱,7月出台的离岸信托征税政策进一步压制需求;受冲击最大的恰是以走量为主的品类。这一政策变量(离岸信托收益20%征税、2021–2025未申报收入须于10月22日前补报)对高净值人群的可选消费形成直接抑制,是本轮中国市场走弱区别于以往的制度性因素。
·底部企稳迹象,但4Q26仍待观察。管理层称10月中国市场延续8–9月的走势,未进一步恶化;9M26大中华市场保持稳定;并强调凭稀少的门店数量与核心区位布局,中国奢侈品消费的中长期结构增长潜力完好,年内仍新开1家门店并持续升级零售网络。
·龙头验证行业压力。爱马仕的韧性与失速并存:皮具(+10.8%)与顶奢属性依然坚挺,但即便是最强品牌,亚太(除日本)也仅录得零增长——说明当前中国压力是"市场性"而非"品牌性"的,行业贝塔显著为负。
1.2 Kering 3Q26:开云失速更深,Gucci困局与中国市场四支柱改革
Kering(KER FP,野村未评级)于10月22日发布3Q26业绩:可比口径收入同比下降1%至€3,345mn,基本符合市场预期的€3,352mn,但较2Q26的+2%明显走弱。核心品牌Gucci收入降幅扩大至-6%(2Q为-2%)。
指标 | 3Q26 | 2Q26 |
集团可比收入 | -1%(€3,345mn) | +2% |
北美零售 | +1% | +10% |
日本零售 | +4% | +9% |
亚太(除日本)零售 | -8% | -1% |
西欧零售 | 0% | -1% |
直营零售(含电商) | -3% | +2% |
批发渠道 | +3% | +3% |
时装与皮具(Gucci主导) | -3% | 0% |
珠宝 | +11% | +18% |
眼镜 | +4% | +8% |
关键信息解读:
·亚太-8%,中国大陆为核心拖累。管理层明确表示中国大陆是亚太区最大逆风(客流下滑是主要矛盾),而韩国市场保持强劲——中国高端消费外流与区域再平衡正在发生。值得注意的是,剔除Gucci后,时装与皮具分部直营零售实际+2%,说明开云的问题高度集中于单一品牌。
·量减质升。尽管流量下滑,管理层观察到转化率、客单价与平均售价均在改善——中国消费者的"质"在提升(更少人买、买得更好),与贝恩"从彰显地位转向自我表达"的观察一致。
·四支柱本土化战略。管理层提出中国市场四大战略:①强化本土团队决策权(运营框架);②产品本土化(重新审视中国市场的产品供给);③营销激活(建立中国内容工厂);④门店网络优化(整合翻修升级)。这标志国际巨头从"全球统一供给"转向"深度本土化作战",将长期提升其中国市场的竞争力与门店坪效——利好高端商业地产。
·降价换量。开云还将Gucci降价20%–30%(伯恩斯坦点评)以重建吸引力,短期利好销量,但存在稀释品牌资产的风险——价格体系重构期,渠道库存与经销商链条需警惕。
1.3 野村的一致结论与标的推荐
·长期结构未破坏。两份报告均强调:中国奢侈品消费的长期结构性增长潜力完好(人均奢侈品消费渗透率、高净值人群基数、代际消费升级均未逆转),当前是周期性底部而非结构性终结。
·推荐华润置地(1109 HK,Buy)。野村在奢侈品消费领域持续推荐华润置地(1109 HK,买入),目标价HK$34.80(2026E NAV HK$46.50/股基础上给予30%折让;2026年10月22日收盘价HK$29.42,隐含约18%上行空间)。核心逻辑:高端购物中心是奢侈品牌在中国扩张与升级的稀缺载体,奢侈品消费结构升级(体验化、本土化、少而精)反而提升核心商业物业的租金创造能力与资产价值。
·风险提示。下行风险:中国宏观持续疲软导致购物中心业绩不确定;国内奢侈品需求进一步走弱;离岸信托税政策的后续执法力度超出预期。
第二部分全球奢侈品行业发展状况与趋势研判
2.1 市场规模:从"高波动周期"进入"低增长常态化"
根据Bain-Altagamma《2026年全球奢侈品市场研究》春季更新(2026年6月25日),2025年全球奢侈品总支出达€1,443bn,2026年基准情景为€1,440–1,470bn(按固定汇率0%~2%增长)。其中个人奢侈品市场2025年为€358bn(同比-2%,固定汇率+1%),2026年预计恢复至€365–373bn(+2%~4%,基准情景概率约70%);乐观情景(中美双引擎超预期)+4%~6%,悲观情景0%~2%。Morgan Stanley将2026年个人奢侈品增速预测由4%~5%下调至2.5%,行业共识趋于谨慎。
更长周期看,Bain预计2035年全球个人奢侈品市场将达到€525–625bn(对应2025–2035年CAGR约4%),行业的长期成长逻辑未变,但增长中枢下移、波动加大。
2.2 区域格局:增长引擎再平衡,"美洲强、欧洲弱、中国谨慎复苏"
·美洲强劲。美国市场成为2026年上半年最强引擎:服装与硬奢(珠宝腕表)全面回升,美国本土品牌1Q26销售+10%~15%(剔除汇率);35岁以下客群消费增速高于年长群体约4个百分点,上层中产奢侈品消费增速近乎富裕阶层两倍——美国市场正在"扩圈"。
·欧洲与中东拖累。受旅游疲软与地缘冲突影响持续拖累;2026年2月欧洲旅游一度同比-20%,弱美元压制美国游客欧洲消费。日本因入境游客(尤其是中国游客)减少而放缓,但珠宝领涨、韩国客群流入形成对冲。
·中国谨慎复苏。详见第三部分。总体特征是"谨慎复苏、结构切换":2026Q1线上销售+25%~35%,成衣增速为皮具两倍,消费者从身份彰显转向归属与自我表达。
2.3 客群与需求结构:金字塔重塑
·客群收缩与头部集中。全球活跃奢侈品消费者从2022年的约4亿人缩减至2026年初的约3.3亿人(四年流失约7,000万,仅2025年即流失约2,000万)。但头部2%的VIC(高价值客户)贡献了约40%的市场,财富阶层消费占比从2019年的46%升至2026年预期的54%以上——"更少的人,买得更贵"。
·提价驱动模式终结。2021–2025年全球奢侈品增长的约80%来自提价(欧洲市场2019年以来均价+52%),而非销量。量价剪刀差已到极限:年轻客群正在离场,行业被迫从"提价驱动"转向"价值与体验驱动"。
·高净值人群转向体验与健康。胡润2026年2月报告显示,中国高净值人群日用奢侈品支出净减少意向达33%,高端腕表销售-14%;但健康、黄金、体验成为新焦点。消费重心从"拥有更多"转向"体验更好",体验类奢侈(酒店、游艇、私人飞机、艺术)增速约为实物商品的1.5倍(+4%)。
2.4 渠道与生态变革:AI、二手、体育营销重塑漏斗
·二手与AI重塑购买旅程。约50%的奢侈品消费者在购买前会参考二手市场价格(强化残值意识),约50%已在购买旅程中使用AI(发现、比价、验证)——"可被AI理解的品牌资产"成为新的竞争维度;二手奢侈品市场2025年约€50bn,以4%~6%持续增长,McKinsey预计二手增速将达一手市场的2–3倍。
·体育营销崛起。过去12个月逾80%的奢侈品市场价值来自有体育赞助行为的品牌——体育已成为高端品牌触达年轻客群的桥梁(F1、网球、高尔夫、骑行)。
·渠道分化。单品牌直营体验店主导格局未变,但多品牌集合渠道陷入两难;头部品牌(爱马仕、Brunello Cucinelli、Zegna)与珠宝(Richemont、卡地亚)相对强势,Gucci、LVMH时尚皮具等依赖"品牌个体反转"而非行业贝塔。
2.5 3Q26财报季全景:中国市场成为最大变量
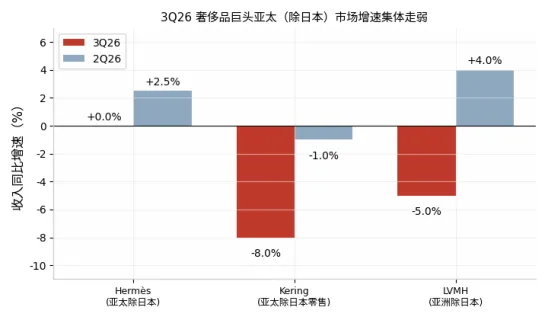
综合3Q26已披露业绩:LVMH集团有机+1%但时尚皮具-5%,大陆客户购买双位数下滑、中国旅客海外购买中个位数下滑;Hermès+4.3%但亚太(除日本)零增长;Kering-1%、Gucci-6%、亚太零售-8%。 Bernstein因中国走弱将3Q26行业有机增速预测由6.3%大幅下调至4.9%。值得注意的是边际信号:LVMH称9月好于整个季度、轩尼诗在中国重拾动能;Hermès称10月延续8–9月走势无进一步恶化;管理层普遍否认存在结构性破坏,将当前定性为政策与信心冲击下的周期性底部。
第三部分中国奢侈品与消费行业现状深度分析
3.1 中国市场周期位置:降幅收窄、底部确认、温和复苏
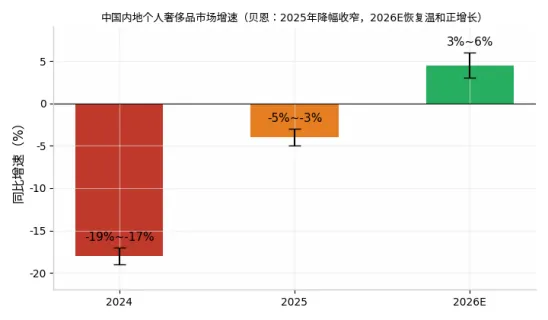
贝恩《2025年中国个人奢侈品报告》(2026年1月29日):2025年中国内地个人奢侈品市场销售额同比下降3%~5%,较2024年17%~19%的断崖式跌幅显著收窄;3Q25已出现复苏迹象。贝恩预计2026年中国市场恢复适度增长,并继续作为全球增长的基石市场(中国消费者对全球市场贡献率2025–2026年回升至30%以上)。多家机构预测2026年中国奢侈品市场增速约+3%~6%。
底部确认的三个证据:
·政策催化。离境退税爆发:2026年元旦假期上海静安区离境退税开单量同比+249%,退税销售额+110%,"即买即退"开单量增长13倍——政策工具(入境消费促进、离境退税"即买即退"扩围)开始显效。
·线上回暖与结构切换。2026Q1中国线上奢侈品销售同比+25%~35%;品类上高级成衣增速约为皮具两倍,美妆个护小幅增长——"自我表达型"消费替代"地位彰显型"消费。
·曾经确认过的复苏。2025年四季度至2026年一季度,LVMH、Richemont、Hermès在中国一度恢复持平至正增长(Richemont 2026年1月披露中国市场+2%,被RBC视为"转折点"信号),直至3Q26受离岸信托税与信心冲击再度回踩。本轮回踩更可能是"政策冲击下的二次探底"而非新一轮下行周期的起点。
3.2 本轮调整的独特性:三个"前所未有"
·① 制度性变量:离岸信托征税。2024年7月离岸信托收益征税20%,2021–2025年未申报收入须于2026年10月22日前补报。过去两年高净值人群(此前相对韧性)成为支撑市场的"压舱石",本次征税直接针对该群体的跨境财富安排,引发可选消费收缩——这是本轮高端消费走弱区别于2024–2025年中产退坡的新特征(Bernstein、LVMH财报电话会均确认此因果链)。
·② 财富效应:地产持续出清。房地产占中国家庭财富约60%以上,多年调整压制城市中等收入群体的财富效应与消费意愿;同时财产性收入预期不稳导致预防性储蓄上升。消费刺激政策正从短期补贴转向"提升居民消费能力、扩大服务消费"的长期机制。
·③ 消费理念代际切换。中国消费者(尤其Z世代与新生代富裕阶层)从"炫耀性消费"转向"悦己型消费"与"资产型消费":黄金珠宝(金价五年翻倍,兼具避险与情绪价值)、老铺黄金等新中式硬奢崛起、本土品牌偏好上升(《南华早报》2026年1月:中国消费者日益倾向国产品牌,重塑全球竞争格局)。
3.3 细分市场扫描
细分板块 | 现状 | 趋势判断 |
黄金珠宝/硬奢 | 金价上行周期+避险+悦己,老铺黄金、周大福等逆势强劲;高端腕表承压(-14%) | 长期看好;黄金>腕表;新中式黄金工艺品牌享受溢价 |
高端购物中心/商业地产 | 奢侈品牌放缓开店、转向翻修升级与门店优化;核心区位稀缺物业租金韧性 | 存量整合利好头部运营商(华润置地、恒隆、太古),"少而精"提升坪效 |
免税/旅游零售 | 海南离岛免税承压后企稳;入境免签扩围+离境退税"即买即退"扩围 | 政策红利明确,消费回流主通道;关注海口/三亚客流与客单修复 |
国际美妆/国货美妆 | 高端美妆小幅增长;国货高端品牌(珀莱雅、毛戈平)凭功效与情绪价值抢份额 | 国货高端化是确定性主线;国际品牌依赖旅游零售回暖 |
二手奢侈品 | 2025年销售+15%~20%,规模突破300亿元;鉴定溯源体系完善 | 高增速低基数;循环经济政策支持;平台化、规范化空间大 |
轻奢/入门级 | Coach、Ralph Lauren逆势增长(回应Z世代"理性投入、超值回报") | "大众轻奢"扩容,但价格战风险高,品牌力分化 |
体验式消费 | 高净值人群转向健康、旅行、餐饮体验;体验类奢侈全球增速1.5倍于实物 | 服务消费政策加码,酒店/文旅/健康管理长期受益 |
第四部分未来发展趋势研判(2026–2030)
趋势一:2026年是"二次探底底",2027年起温和复苏
离岸信托税的一次性冲击将于2026年底–2027年逐步消化(申报截止2026年10月22日),叠加消费刺激政策从补贴转向能力建设,预计中国市场2027年回到中个位数增长;贝恩2035年全球€525–625bn的长期预测隐含中国贡献率维持在30%左右。
趋势二:头部集中加剧,"品牌个体反转"取代行业贝塔
约60%的奢侈品玩家已恢复正增长,但品牌间分化延续:顶奢(爱马仕皮具+10.8%)与珠宝(开云+11%)抗跌,时尚皮具与腕表深度调整。未来2–3年投资逻辑是选品牌(硬奢、顶奢、本土高端)而非选行业。
趋势三:本土化2.0——从营销本土化到供应链与决策本土化
开云"四支柱"(本土决策权、产品本土化、中国内容工厂、门店网络优化)将成行业标配;国际品牌的深度本土化一方面压缩国货成长空间,另一方面提升对本土高端商业物业、本土内容/营销服务商、本土高端美妆代工的需求。
趋势四:渠道价值链重构——体验式门店+AI+二手成为三大新基建
门店从销售终端转为文化枢纽(麦肯锡:门店须转型为沉浸式文化枢纽,高端定制礼遇成为专属感标志);AI导购与二手残值体系进入主流;头部商业地产运营商与平台型公司(免税、二手鉴定)占据新基建卡位。
趋势五:中国本土奢侈品牌与"新中式"审美的全球输出
从老铺黄金到之禾(ICICLE)、上下(爱马仕旗下中国品牌案例)、波司登高端线,本土高端设计语言借文化自信与供应链优势崛起,并通过收购(如国际品牌的并购整合)反向获取全球渠道。
第五部分投资策略与组合建议
5.1 总体配置思路:哑铃型结构
当前中国奢侈品/消费板块处于"政策底已现、盈利底未现、估值底夯实"的阶段。建议采取哑铃配置:一端配置具备防御属性与现金流确定性的硬奢黄金珠宝、高端商业地产;另一端配置政策催化弹性大的免税、体验式消费与国货高端美妆,规避纯依赖可选消费贝塔的轻奢与国际品牌渠道。
优先级 | 方向 | 逻辑 | 代表标的(示例) | 核心风险 |
超配 | 高端商业地产运营商 | 奢侈品牌"少而精"转型利好核心物业;野村推荐华润置地(Buy,TP HK$34.80,2026E NAV折让30%);消费回流+体验化提升租金与估值 | 华润置地(1109 HK)、恒隆地产(101 HK)、太古地产(1972 HK) | 宏观疲软拖累购物中心销售;奢侈品需求进一步走弱 |
超配 | 黄金珠宝/新中式硬奢 | 避险+悦己+资产属性;金价上行强化消费与投资双重需求;本土品牌设计溢价提升 | 老铺黄金(6181 HK)、周大福(1929 HK)、老凤祥(600612 SH) | 金价回调;工艺溢价可持续性 |
超配 | 免税与旅游零售 | 入境免签扩围、离境退税"即买即退"、海南封关运作催化;消费回流主通道 | 中国中免(601888 SH/1880 HK) | 海南客流恢复不及预期;汇率与代购政策 |
标配+ | 国货高端美妆 | 功效护肤+情绪价值+高端化;国际品牌疲软留出份额空间 | 珀莱雅(603605 SH)、毛戈平(1318 HK)、上美股份(2145 HK) | 竞争加剧、流量成本上升 |
标配 | 体验式/服务消费 | 高净值人群消费转向健康、旅行、餐饮体验;政策从刺激转向扩大服务消费 | 携程(9961 HK)、亚朵(ATAT US)、海底捞(6862 HK) | 宏观就业与收入预期 |
低配 | 轻奢与国际品牌渠道 | 中产可选消费疲弱;Gucci降价引发行业价格体系重构;库存与折扣风险 | (规避) | 品牌资产稀释、渠道去库存 |
5.2 关键跟踪指标(领先的"雷达")
·政策与税制:离岸信托税后续执法力度、2027年是否有后续安排;离境退税"即买即退"城市扩围进度;海南封关后免税政策细则;服务消费专项支持政策。
·公司高频数据:LVMH/开云/历峰季报中大陆与中国游客消费增速;离境退税开单量与销售额(上海等口岸月度数据);老铺黄金、周大福同店销售;华润置地/恒隆购物中心零售额与租金。
·宏观与情绪:一线城市二手房价格(财富效应)、消费者信心指数、高净值人群调研(胡润/招商银行贝恩私人财富报告)、人民币兑美元汇率。
·全球映射:美国奢侈品消费动能(关税与通胀)、日本入境游客恢复、Altagamma年度共识的修正方向。
5.3 情景分析
情景 | 概率 | 中国市场2027E | 组合应对 |
基准:温和复苏 | 60% | +3%~6%(2026)→中高个位数(2027) | 维持哑铃配置,超配地产+黄金珠宝 |
乐观:政策加码+信心修复 | 20% | 高个位数~双位数 | 加仓免税、体验式消费、国货美妆;增配港股消费Beta |
悲观:税政扩散+地产二次探底 | 20% | 零增长附近徘徊 | 转向纯防御:黄金珠宝+必选服务;降低地产与免税敞口 |
5.4 风险提示
·宏观风险:中国地产出清时间拉长、居民收入与就业预期走弱,消费信心修复低于预期。
·政策风险:离岸信托及高净值人群税收监管进一步收紧并向其他领域扩散;离境退税/免税政策推进不及预期。
·行业风险:国际品牌降价与价格体系重构引发渠道去库存;二手市场冲击一手定价;地缘政治、关税与汇率波动影响全球奢侈品牌在华定价与供给。
·个股风险:高端购物中心零售额下滑超预期导致租金与估值双杀;金价大幅回调削弱黄金珠宝消费与投资需求。
免责声明:本报告仅为基于公开信息与所提供研究资料的研究性总结,不构成任何投资建议。文中涉及的目标价、评级均为野村证券观点,不代表本报告立场。投资有风险,决策需谨慎。