研报速递
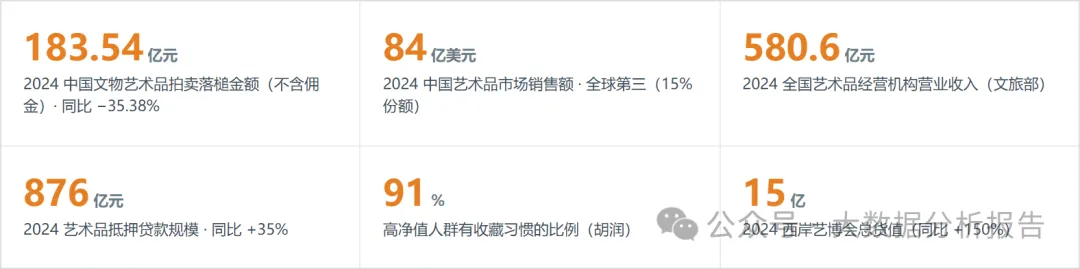
中国艺术品市场以拍卖为价值锚、画廊与艺博会为一级市场双轮,正经历从“量价齐升”到“质效调整”的转折。2024 年中国文物艺术品拍卖落槌金额 183.54 亿元(不含佣金),同比下滑 35.38%,进入深度调整期;而全球艺术品市场 2024 年销售额约 575 亿美元,中国以 84 亿美元(15% 份额)位居全球第三。一级市场中,2024 年全国艺术品经营机构约 0.8 万家、营业收入 580.6 亿元;画廊约 1860 家、年销售约 102 亿元,68% 集中于北上广深杭;西岸、ART021 等艺博会成为增量入口。藏家端,91% 高净值人群有收藏习惯,书画跃居收藏品类第二(50%)。资本端,2024 年艺术品抵押贷款 876 亿元(+35%)、艺术品基金募资 420 亿元(+41%)、信托 235 亿元(+52%)。政策端,艺术品进口原作最惠国税率 6%、海南自贸港 97 类艺术品零关税、2025 年新《文物法》明确民间藏品交易合法性,为资产化铺路。
01 行业大盘与市场规模MARKET
艺术品市场以拍卖为价值锚、全球与中国双循环。本章以 Art Basel·UBS 与中拍协年报为锚,刻画全球格局、中国份额与拍卖趋势。
图 1|全球艺术品市场销售额趋势(2019—2024)
口径:全球艺术品市场年度销售额(亿美元);数据期间 2019、2022—2024(2020—2021 受疫情影响口径不可比,取可比年份);加工逻辑:同比增速 = (当年−上年)/上年,2023 较 2022 −4.1%,2024 较 2023 −11.5%(测算)。
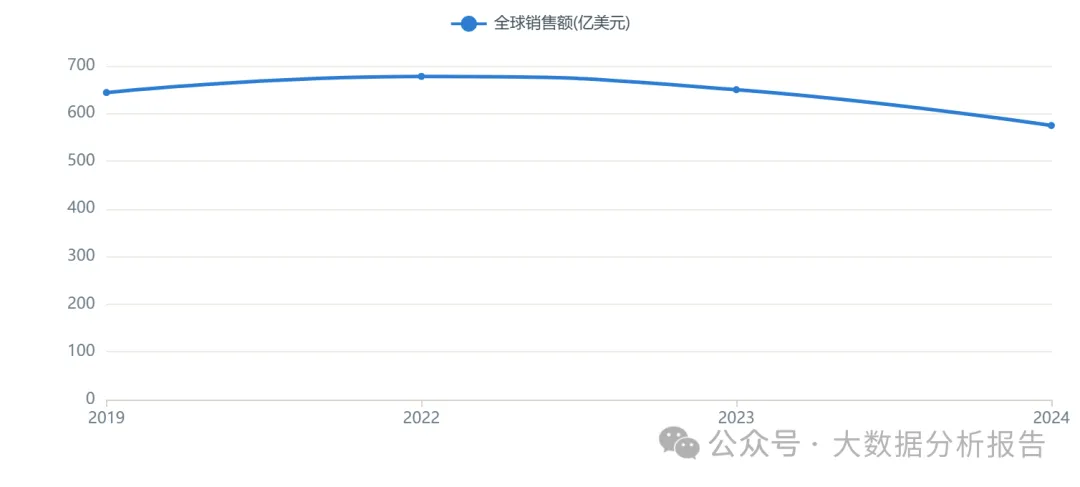
事实:全球艺术品市场 2022 年达 678 亿美元后连续两年回落,2024 年降至 575 亿美元,较高点缩水约 15.2%,但仍高于 2019 年疫情前水平。成因:高利率、通胀与地缘不确定性压制高端交易,低价位作品支撑交易量;2024 全球交易量仍增 3% 至 4050 万笔。决策:投资人——全球大盘回调期宜精选抗周期门类;从业者——中低价位流通更活跃;创业者——大众艺术消费与线上渠道确定性高。
数据来源:L2 · Art Basel & UBS《Global Art Market Report 2024/2025》(Clare McAndrew):2019 644、2022 678、2023 650、2024 575 亿美元。
图 2|2024 全球艺术市场国别结构(销售额与份额)
口径:2024 年全球艺术品市场各国销售额(亿美元)及份额;数据期间 2024;加工逻辑:份额 = 各国销售额 / 575(全球),美国 248/575≈43%、英国 104/575≈18%、中国 84/575≈15%(测算)。
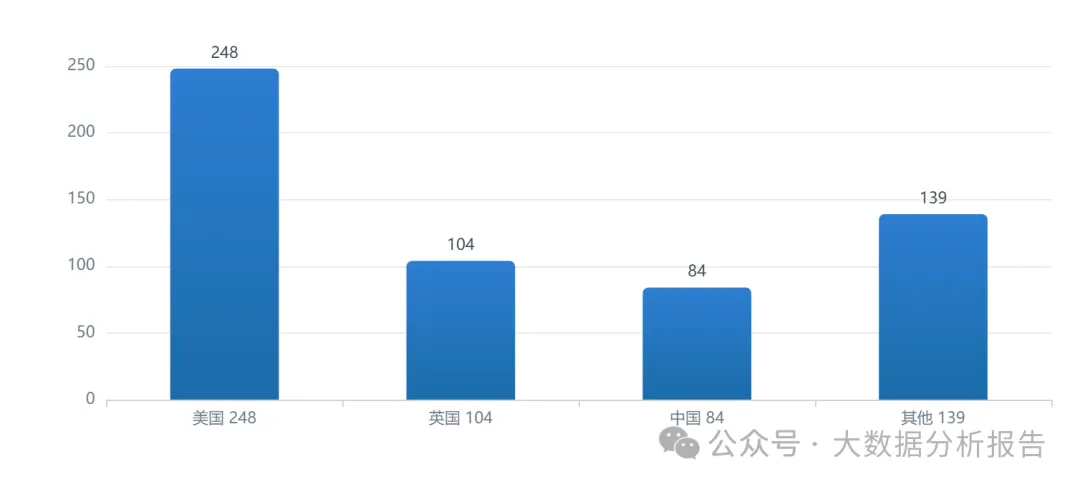
事实:2024 年美国以 248 亿美元(43%)领跑全球艺术市场,英国 104 亿(18%)居第二,中国 84 亿(15%)居第三,三者合计占全球约 76%。成因:美国高端市场深度与美元资产吸引力显著;中国因经济预期走弱跟随全球回调。决策:投资人——中美英为三大定价中心,跨境套利与价差机会存在;从业者——需具备全球视野;创业者——跟随藏家出海配置。
数据来源:L2 · Art Basel & UBS《Global Art Market Report 2025》(2024 数据):美国 248 亿(43%)、英国 104 亿(18%)、中国 84 亿(15%)。
图 3|中国艺术品市场销售额 2022—2024(全球口径)
口径:中国艺术品市场年度销售额(亿美元,含港澳);数据期间 2022—2024;加工逻辑:2023 较 2022 +9.1%(122/112−1),2024 较 2023 −31.1%(84/122−1)(测算)。
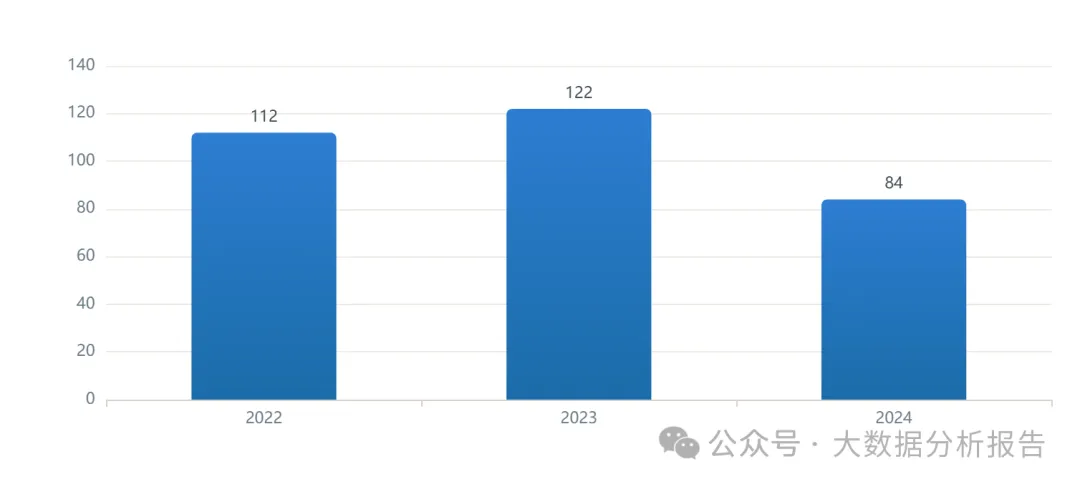
事实:中国艺术品市场 2023 年逆势增长 9% 至 122 亿美元、跃居全球第二,2024 年回落至 84 亿美元,较 2023 年下降约 31%,与全球走势一致。成因:2023 上半年积压拍品集中释出形成高基数,2024 年需求走弱、高端缩量。决策:投资人——2024 或为本轮低点,左侧布局需等待企稳信号;从业者——收入波动加大;创业者——规避高杠杆囤货。
数据来源:L2 · Art Basel & UBS《Global Art Market Report 2024/2025》:中国 2022 年 112 亿、2023 年 122 亿(+9%)、2024 年 84 亿美元。
图 4|2023 中国文物艺术品拍卖品类结构(按成交额)
口径:2023 年中国文物艺术品拍卖各门类落槌金额占比;数据期间 2023;加工逻辑:其他 = 100% − (49.55%+24.95%+12.79%) = 12.71%(测算)。
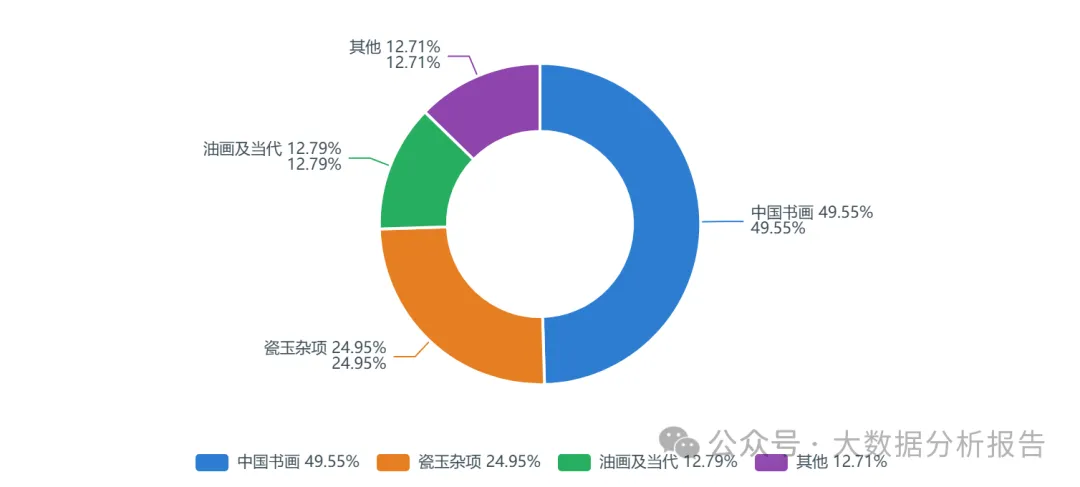
事实:2023 年中国书画占拍卖成交额 49.55%(140.71 亿元),仍是份额居前的门类;瓷玉杂项 24.95%、油画及当代艺术 12.79%,三者外其他门类合计 12.71%。成因:书画存量大、认知门槛低、本土藏家基础厚;油画当代受高端缩量拖累份额下滑。决策:投资人——书画为流动性最好的核心资产;从业者——书画鉴定与征集能力强者占优;创业者——瓷玉杂项抗跌性可关注。
数据来源:L2 · 中国拍卖行业协会《2023 中国文物艺术品拍卖市场统计年报》:书画 49.55%(140.71 亿)、瓷玉杂项 24.95%、油画及当代艺术 12.79%。
图 5|中国艺术品市场多重口径规模对比(2023,口径差异 >30%)
口径:同一行业三种统计口径的 2023 年规模(亿元);数据期间 2023;多源差异说明:中拍协“拍卖落槌(不含佣金)”284 亿、雅昌“拍卖成交总额”407 亿、博研“公开市场总成交(含一级+二级+线上)”1280 亿,统计范围逐级扩大,差异远超 30%,故以多柱并列不取单点。
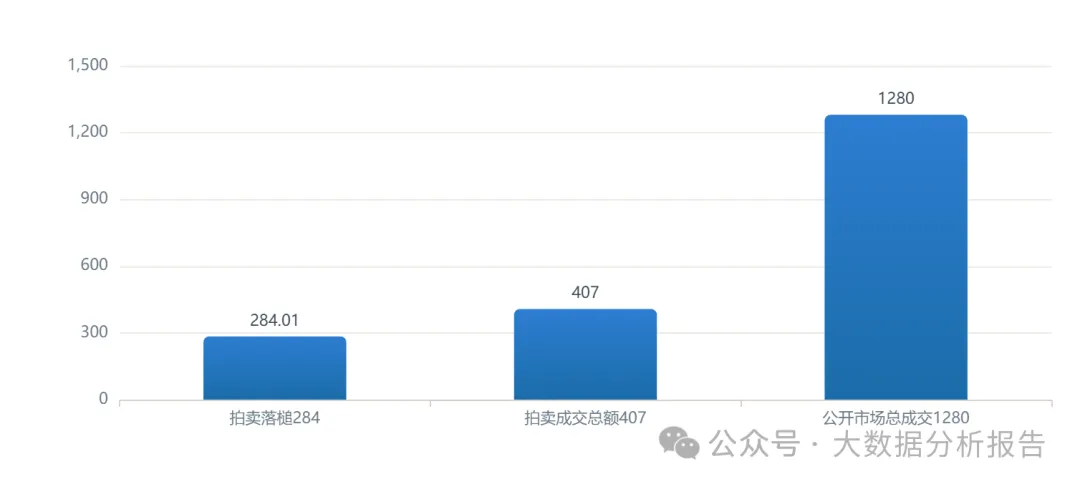
事实:2023 年中国艺术品市场三种口径规模:拍卖落槌 284 亿元、拍卖成交总额 407 亿元、公开市场总成交 1280 亿元,范围从纯拍卖扩展到全渠道,量级差异显著。成因:统计边界不同(是否含佣金、是否含画廊与线上私洽)导致不可直接比较。决策:投资人——以区间/多柱判断避免单点误读;创业者——线上+私洽占比提升(博研称约 41%)是结构性机会。
数据来源:L2 · 中拍协年报(落槌 284.01 亿);L2 · 雅昌指数(成交总额 407 亿);L3 · 博研咨询(公开市场总成交 1280 亿)。
图 6|中国文物艺术品拍卖落槌金额 2023—2024 与同比
口径:全国文物艺术品拍卖落槌金额(亿元,不含佣金)及同比;数据期间 2023—2024;加工逻辑:同比 = (当年−上年)/上年,2024 同比 = (183.54−284.01)/284.01 = −35.38%(中拍协披露)。
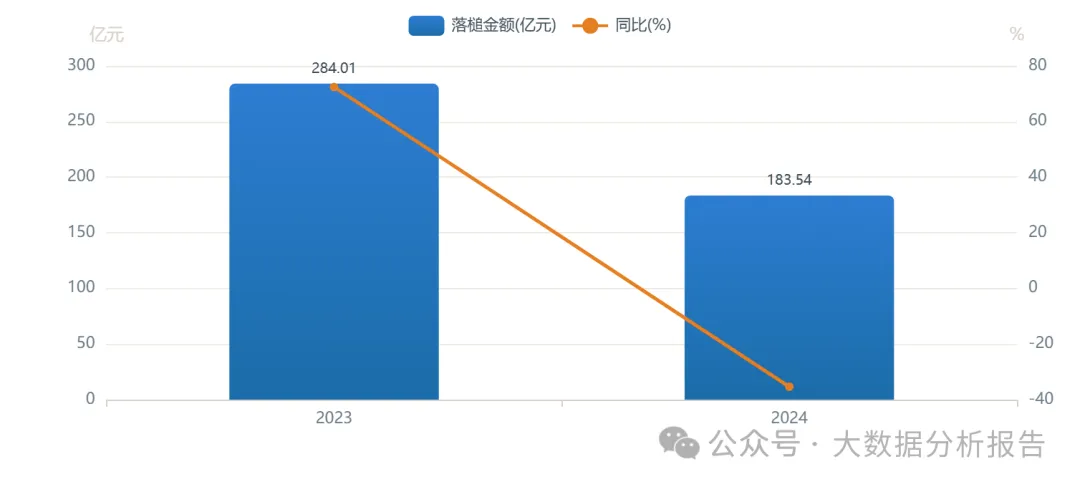
事实:中国文物艺术品拍卖落槌金额 2023 年恢复至 284.01 亿元(+72.4%,含 2022 秋拍延期释放),2024 年大幅回落至 183.54 亿元(−35.38%)。成因:2023 高基数 + 2024 需求走弱与高端缩量,市场进入深度调整。决策:投资人——2024 或为周期底部,关注企稳信号;从业者——结算率与佣金率承压;创业者——网拍与中低价流通是避风港。
数据来源:L2 · 中国拍卖行业协会《2024 中国文物艺术品拍卖市场统计年报》:2023 落槌 284.01 亿(+72.4%)、2024 落槌 183.54 亿(−35.38%)。
02 产业链与供给结构CHAIN
产业链上游为艺术家与创作,中游为画廊(一级)与拍卖(二级),下游为藏家、艺博会与线上平台,配套含金融、仓储、鉴定。
图 7|艺术品产业链各环节交易规模(2023—2024)
口径:产业链各环节年度交易规模(亿元);数据期间 2023—2024;加工逻辑:拍卖取雅昌 2023 成交总额 407 亿;画廊取中国画廊协会 2024 销售 102 亿;艺博会取 2024 西岸+ART021 等约 41 亿(L3);线上私洽按博研“线上+私洽占 41%”×1280≈525 亿(L3 测算)。
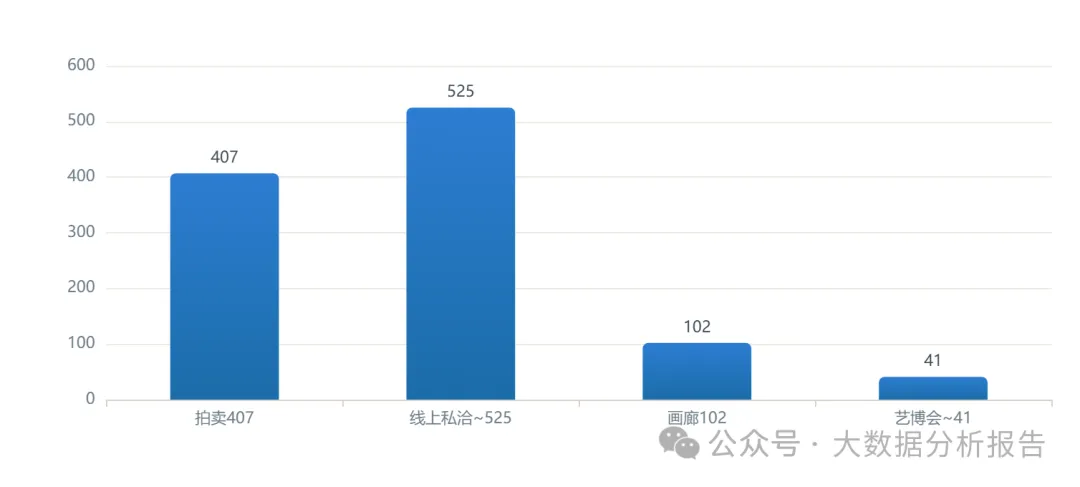
事实:艺术品产业链中,拍卖(407 亿)仍为价值占比居前的环节,线上+私洽(约 525 亿)体量已超传统拍卖,画廊(102 亿)与艺博会(约 41 亿)构成一级市场双轮。成因:数字化与私洽降低门槛,渠道结构由“拍卖主导”转向“多元并行”。决策:投资人——渠道分散化利好平台型壁垒;从业者——画廊与艺博会运营需求上升;创业者——线上交易与鉴定配套空间大。
数据来源:L2 · 雅昌指数(拍卖 407 亿);L2/L3 · 中国画廊协会(画廊 102 亿);L3 · 综合艺博会公开报道(艺博会 ~41 亿);L3 · 博研(线上私洽 ~525 亿)。
图 8|2023 中国艺术品拍卖区域结构(按成交额)
口径:2023 年各区域拍卖成交额占比;数据期间 2023;加工逻辑:其他 = 100% − (45.33%+34.02%+15.97%+4.6%) = 0.08%(近似 0,测算)。
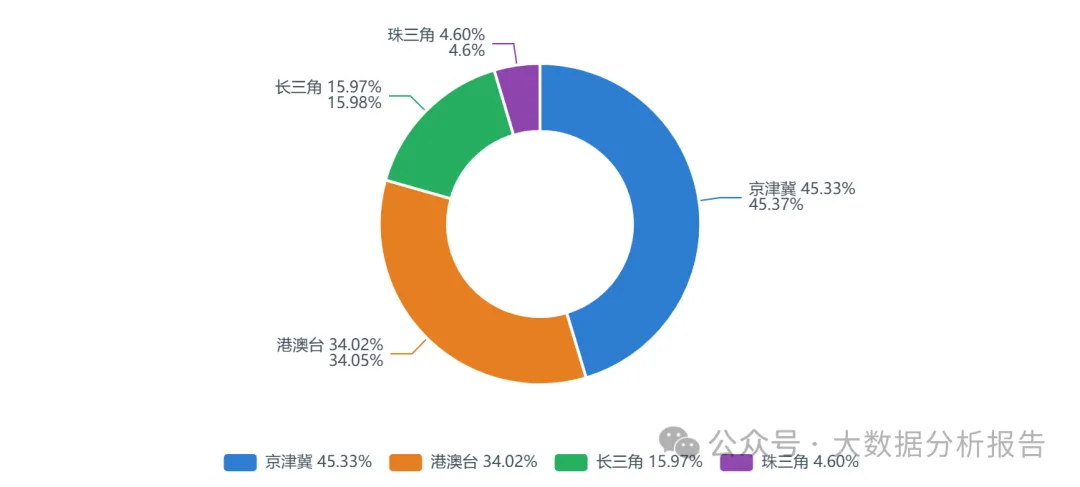
事实:2023 年京津冀(45.33%)与港澳台(34.02%)合计占拍卖成交额近八成,长三角 15.97%、珠三角 4.6%,区域高度集中。成因:北京作为拍卖中心集聚头部拍行与藏家,香港连接国际资本。决策:投资人——区域集中度高风险也高;从业者——北京仍是就业核心;创业者——长三角艺博会与自贸区是新兴增量。
数据来源:L2 · 雅昌艺术研究院/北京拍卖行业协会《2023 年中国文物艺术品拍卖市场报告》:京津冀 45.33%、港澳台 34.02%、长三角 15.97%、珠三角 4.6%。
图 9|全国艺术品经营机构规模 2023—2024(文旅部)
口径:艺术品经营机构数量(万家)、从业人员(万人)、营业收入(亿元);数据期间 2023—2024;加工逻辑:营收同比 = (580.6−563.8)/563.8≈3.0%(测算)。
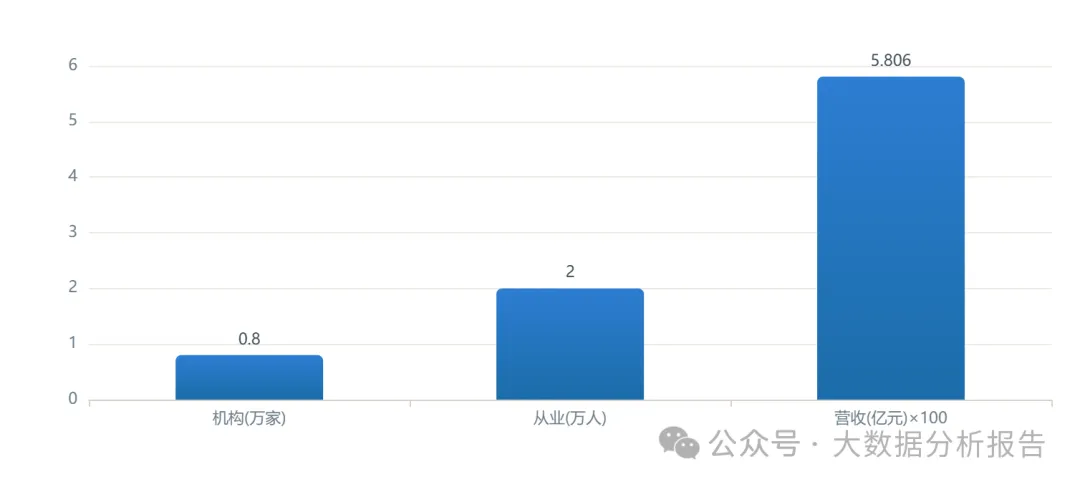
事实:全国艺术品经营机构 2024 年约 0.8 万家、营业收入 580.6 亿元(同比约 +3.0%),从业人员 2.0 万人(较 2023 年 2.2 万略降)。成因:机构数量微增、营收平稳,行业由粗放扩张转向提质增效。决策:投资人——经营机构营收稳健但不高增;从业者——岗位向头部与复合能力集中;创业者——轻资产服务优于重资产囤货。
数据来源:L1 · 文化和旅游部《2023/2024 年文化和旅游发展统计公报》:2023 机构 0.7 万家/从业 2.2 万/营收 563.8 亿;2024 机构 0.8 万家/从业 2.0 万/营收 580.6 亿。
图 10|全国画廊数量与年销售额(2024,中国画廊协会)
口径:国内画廊总数(家)与年度销售总额(亿元);数据期间 2024;加工逻辑:头部 7% 画廊贡献 41% 销售额(原始占比);另一商业口径称 2023 年注册画廊约 4500 家,差异源于“专业画廊”与“注册经营”界定不同(已在 cap 标注)。
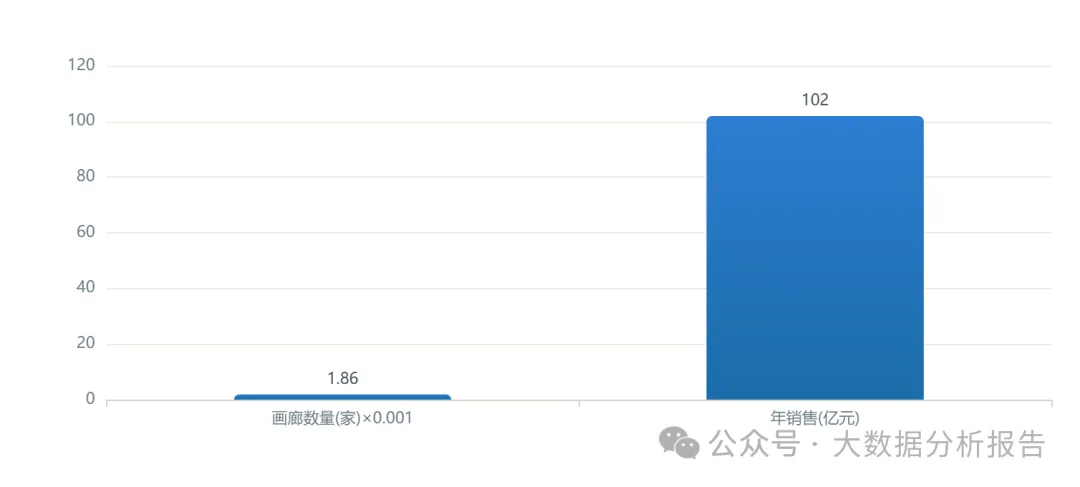
事实:2024 年国内专业画廊约 1860 家、年销售约 102 亿元,68% 集中于北上广深杭;头部 7% 画廊贡献 41% 销售额,集中度显著。成因:画廊作为一级市场定价核心,头部通过独家代理与学术梳理引导二级溢价。决策:投资人——关注头部画廊代理 artist 的二级传导;从业者——进入头部体系收益更稳;创业者——年轻艺术家经纪是缝隙。
数据来源:L2/L3 · 中国画廊协会与雅昌艺术网联合调查(2024):画廊约 1860 家、销售 102 亿、68% 集中北上广深杭;L3 · 商业研报另估注册画廊约 4500 家(2023)。
图 11|全国公共美术馆数量与参观人次 2023—2024
口径:公共美术馆数量(个)、参观人次(万人次);数据期间 2023—2024;加工逻辑:参观同比 = (7209.1−6217.9)/6217.9≈15.9%(文旅部披露)。
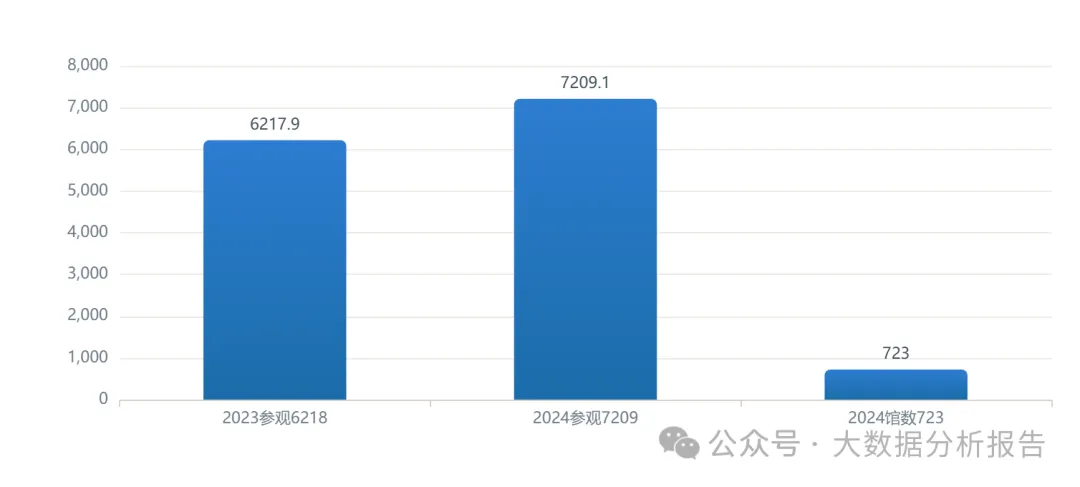
事实:全国公共美术馆 2024 年 723 个、参观 7209.1 万人次(同比 +15.9%),展览 1.1 万场;2023 年参观同比曾 +86.4%,观展热情持续走高。成因:“博物馆热/美术馆热”叠加美育普及,艺术消费从小众走向大众。决策:投资人——美术馆经济带动文旅与艺术消费;从业者——策展与公教岗位扩容;创业者——艺术研学、IP 衍生可切入。
数据来源:L1 · 文化和旅游部统计公报:2023 美术馆 707 个/参观 6217.9 万;2024 美术馆 723 个/参观 7209.1 万(+15.9%)。
图 12|2024 艺术品金融服务规模(抵押/基金/信托)
口径:艺术品金融三类工具年度规模(亿元);数据期间 2024;加工逻辑:抵押 876、基金募资 420、信托 235 均为各机构披露值,未加工。
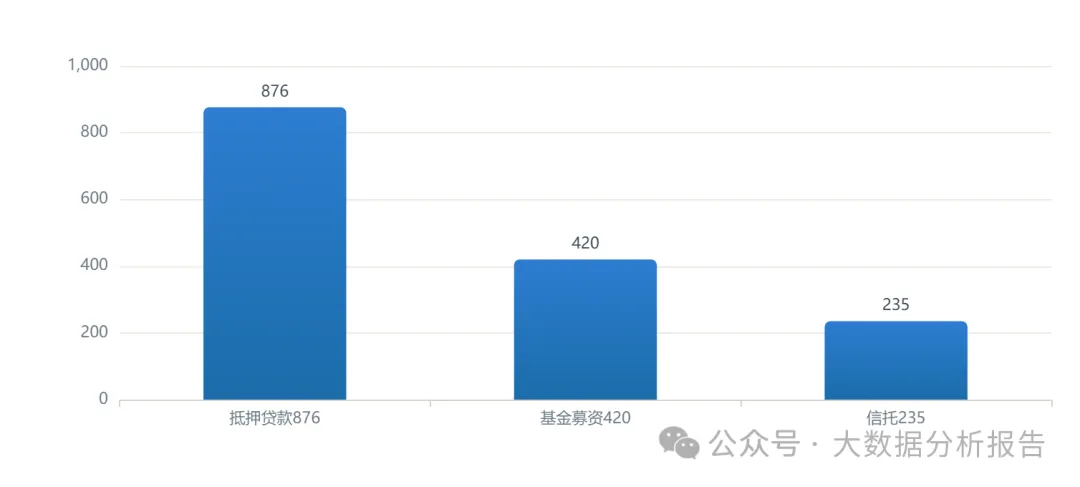
事实:2024 年艺术品抵押贷款 876 亿元、艺术品投资基金募资 420 亿元、信托 235 亿元,三类工具同步高增,艺术金融化加速。成因:政策推动“艺术+金融+科技”融合,银行与信托积极试水。决策:投资人——金融化提升资产流动性但放大估值风险;从业者——鉴定估值人才稀缺;创业者——确权、溯源、估值基础设施是确定性赛道。
数据来源:L3 · 同花顺/金融赋能公开数据(2024):抵押贷款 876 亿(+35%)、基金募资 420 亿(+41%)、信托 235 亿(+52%)。
03 竞争格局与企业生态COMPETE
行业集中度提升,头部拍行与头部画廊主导定价与溢价传导;调整期中小机构主动收缩。……
04 需求与用户画像DEMAND
需求方为高净值人群与新兴年轻藏家,书画重回升势、大众消费崛起,藏家结构年轻化、大众化。……
05 区域分布REGION
区域高度集中但多中心微调:北京份额回落,沪杭穗借助交易周与自贸区上行。……
06 资本与投融资CAPITAL
艺术金融爆发:抵押、基金、信托三线扩容,基础设施(登记、溯源、估值)快速完善。……
07 政策与未来趋势POLICY
政策筑底:进口税负清晰、海南零关税、新《文物法》明确民间交易合法性,资产化窗口开启;未来呈多元结构性机会。……
01 拍卖市场进入深度调整期,价值锚重新定价
2024 年中国文物艺术品拍卖落槌金额 183.54 亿元,同比下降 35.38%,成交量 30.71 万件(−10.35%),近现代书画与现当代艺术板块领跌(分别 −46.79%、−52.68%),瓷玉杂项为少数实现正增长的门类。投资人——高位板块避险,关注抗跌的瓷玉与学术硬通货;从业者——佣金率与结算率承压;创业者——网拍与中低价位流通是确定性增量。
02 一级市场双轮驱动:画廊集群 + 艺博会增量入口
2024 年全国画廊约 1860 家、年销售约 102 亿元,68% 集中于北上广深杭;西岸艺博会货值 15 亿元(+150%)、ART021 聚集 131 家画廊,艺博会 57% 买家为首次入场新藏家。投资人——一级市场头部画廊溢价引导二级;从业者——进入头部画廊体系收益更稳;创业者——艺博会服务、年轻艺术家经纪是缝隙。
……
数据来源:中国拍卖行业协会《2023/2024 中国文物艺术品拍卖市场统计年报》;Art Basel & UBS《Global Art Market Report 2024/2025》(Clare McAndrew);雅昌艺术研究院/北京拍卖行业协会《2023 年中国文物艺术品拍卖市场报告》;文化和旅游部《2023/2024 年文化和旅游发展统计公报》;胡润研究院《2024 胡润中国艺术榜》《2024 至尚优品—高净值人群品牌倾向报告》;海关总署《中华人民共和国进出口税则(2024 年版)》《综合保税区管理办法(2024 修正)》;财政部公告 2023 年第 34 号;中国画廊协会与雅昌艺术网联合调查(2024);博研咨询、同花顺等公开研报(均标注 L3 商业平台口径)。口径说明:中拍协“落槌金额”不含买方佣金;雅昌“成交总额”含拍卖全口径;博研“公开市场总成交”含一级+二级+线上,三者口径不同,已在各图 cap 中标注,不作单点合并。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。