研报速递
▲ 点击上方“尘厘拾记”,再点击右上角的“···”,选择设为⭐️星标,文章自动送达!
每天5分钟拆解一篇研究报告,今天我们讲《2026青岛独角兽企业画像研究报告》。
青岛10家独角兽、全国城市第八,这个成绩单看着不差。但报告里还有另一组数:这10家的总估值是173亿美元,只占全国榜单的1.2%,平均估值17.3亿美元,不到全国平均38.5亿美元的一半,10家里面没有一家过50亿美元。数量进了前十,钱却差了一大截。这个落差指向一件事:这批公司大多不是在市场上长起来的,是从大企业体内分出来的。看懂这个,就知道下一批独角兽会从哪来。
01.
数量到第八钱差一半
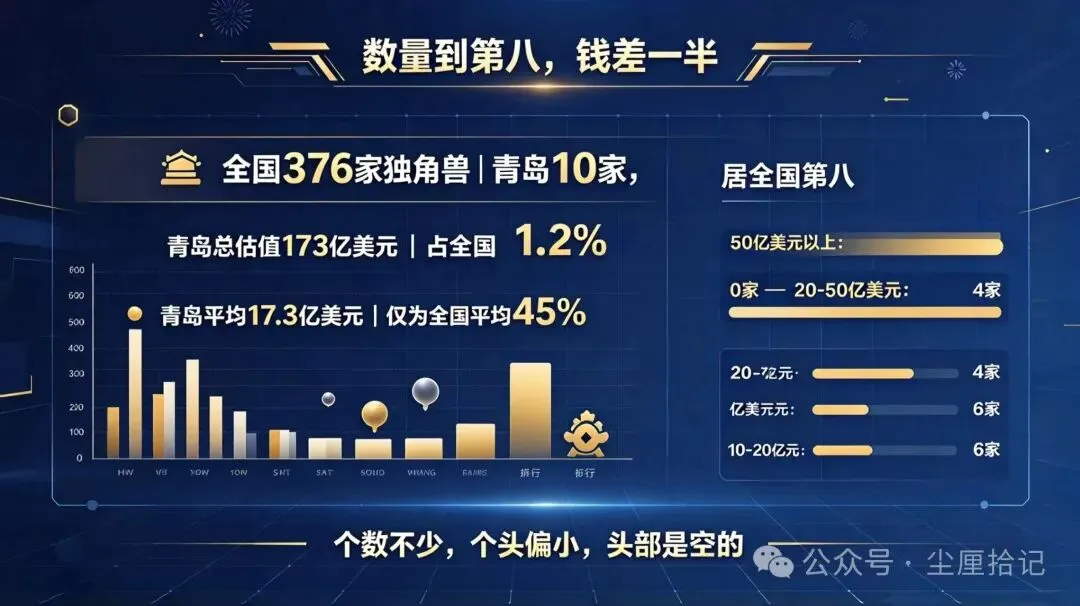
1、第八名是门槛线的最后一格。 全国376家独角兽,青岛占10家,居全国城市第八位。再往下退一位,数量就掉进个位数,前十的门槛没了。数量这一项,青岛是踩着线进来的。数量这个指标最容易被拿来宣传,也最容易失真——它只数个数,不数个头。
2、总估值只占1.2%。 10家的估值加起来173亿美元,占全国榜单的1.2%。企业数量占全国的比重是2.7%,估值占比还不到它的一半。个数不少,个头偏小,这是同一件事的两面。翻译过来就是:青岛上榜的家数,比这些家加起来的分量要好看。
3、平均估值不到全国一半。 报告算得很直白,青岛平均17.3亿美元,仅相当于全国平均水平的45%。10家的分布是这样的: ● 20到50亿美元:4家 ● 10到20亿美元:6家 ● 50亿美元以上:0家 6家卡在10到20亿美元这一段,也就是刚过独角兽门槛不远。十亿美元是门槛线,站在门槛不远的地方,往下掉也就不远。
4、头部是空的。 10家里估值最高的是歌尔微电子32亿美元,50亿美元这一档一个都没有。撑场面的是腰部,最上面两层是空的。头部空着,就没有一家能带动本地的供应链和人才往一个方向聚。
02.
六家有大靠山
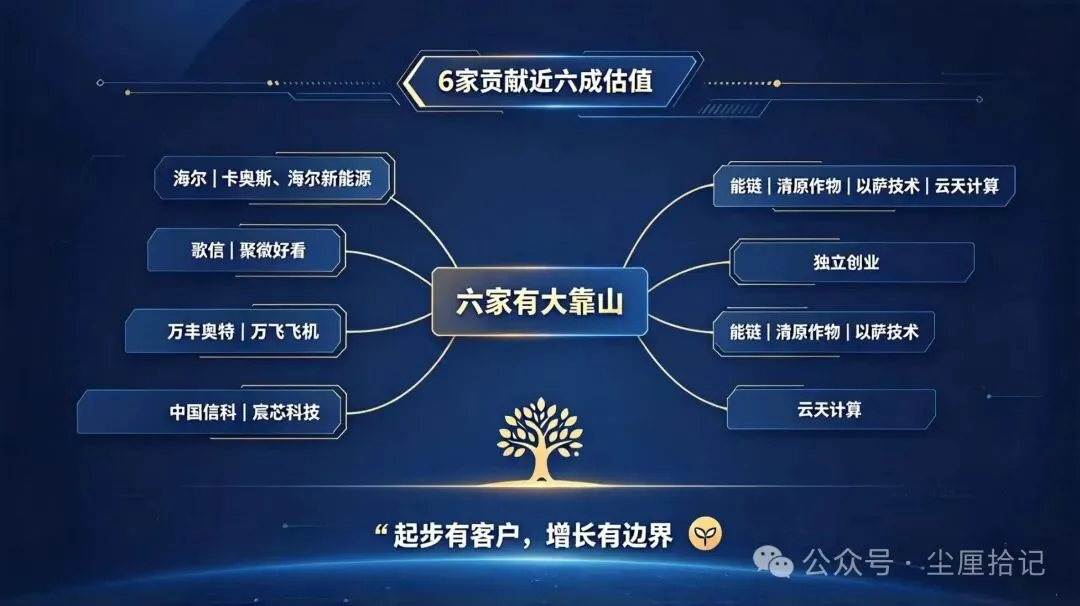
1、六家的母公司是现成的。 逐家看下来,10家里有6家的来源无需解释: ● 海尔集团旗下:卡奥斯、海尔新能源 ● 海信、歌尔:聚好看由海信孵化,歌尔微电子由歌尔分拆 ● 万丰、中国信科:万飞飞机属万丰奥特,宸芯科技属中国信科 剩下4家——能链、清原作物、以萨技术、云天计算,是从零开始的。十家里六家有出处,这个比例本身就说明了这座城市新经济的来源结构。
2、六家贡献了近六成估值。 歌尔微电子32亿、卡奥斯23亿、海尔新能源14亿、聚好看12亿、万飞飞机10亿、宸芯科技10亿,加起来101亿美元,占173亿的近六成。青岛独角兽的市值,大半挂在几家大集团的账上。换个说法:把这六家拿掉,剩下四家加起来72亿美元,还不到总数的一半。
3、起步就有现成的客户。 母体给的不只是钱。卡奥斯依托海尔的制造场景,已连接企业超90万家,赋能15个行业;歌尔微电子做的是声学精密零器件,客户名单里有苹果、三星、华为。这类公司从第一天起就有订单,不用自己去找市场。这条捷径省掉的是创业最难的那一关——先活下来。
4、天花板也跟着母体走。 但保护伞同时也是边界。卡奥斯的收入绕不开与海尔体系的关联交易,聚好看的命运绑在海信电视的开机率上,歌尔微电子的订单跟着消费电子的周期起落。母体决定了它能长多快,也决定了它大概长到哪。这也是它们很难长成脱离母体的独立巨头的原因。
03.
缺的是新赛道
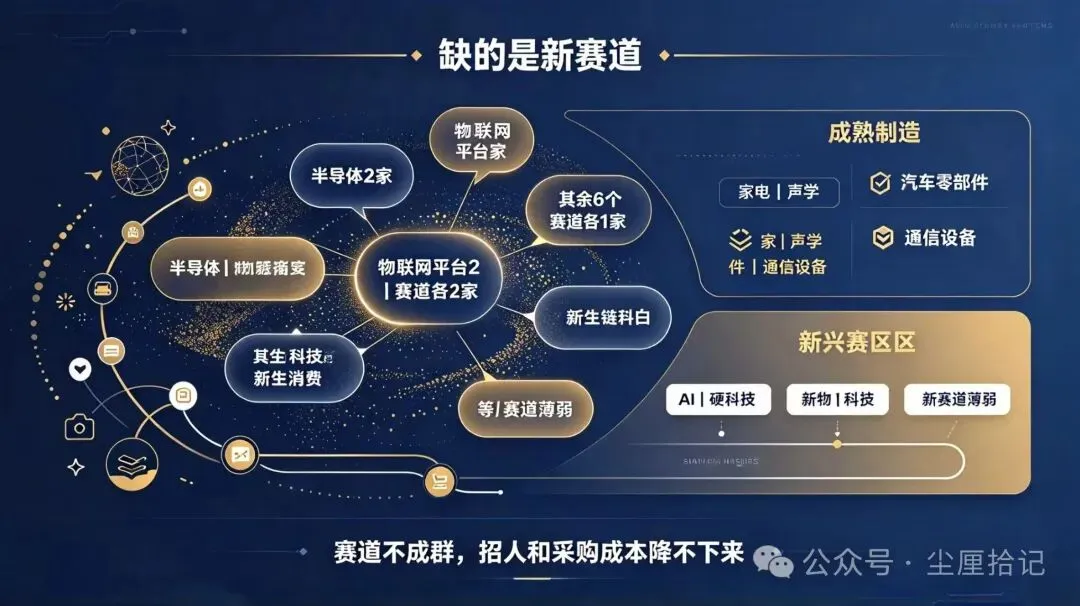
1、八个赛道没有成群的。 10家的赛道分布是半导体2家、物联网平台2家并列最多,其余6个赛道各1家。每家一条赛道,彼此之间几乎凑不出上下游,更谈不上一个赛道里挤着几家公司互相抬价、互相挖人。不成群就没有这个余地,招人和采购的成本也降不下来。
2、赛道跟着母体走。 把6家有靠山的排一排,规律一目了然:
● 海尔在家电,孵出的是工业互联网和新能源两家公司
● 歌尔在声学,分出的是半导体
● 海信在显示、万丰在汽车零部件、中国信科在通信,各自孵出的公司也都还在自己的行业里
母体在哪个行业,孵出来的就在哪个行业,跨出自家行业的那一步它跨不出去。这是分拆这种方式的天花板。
3、新赛道没有母体可孵。 大厂孵化有个前提:母体所在的行业得跟新公司挨得上。这6家的母体做的是家电、声学、汽车零部件和通信设备,全是成熟制造业。而最近几年最热的那几条新赛道,要的是另一套供应链、另一批工程师,成熟制造业的母体接不住,这些赛道上青岛一家都没有。而新赛道上的公司只能靠从零创业那一批,那一批在青岛只有四家。
4、招引补不上来路。 一家公司把总部搬过来,榜单上立刻多一家,但它是别处长的,供应链、客户和投资人还在原来的地方。名单能搬得动,把公司养大的那套东西搬不动。搬来的公司可以再搬走,长出来的搬不走。
04.
撑场面的在踩红线
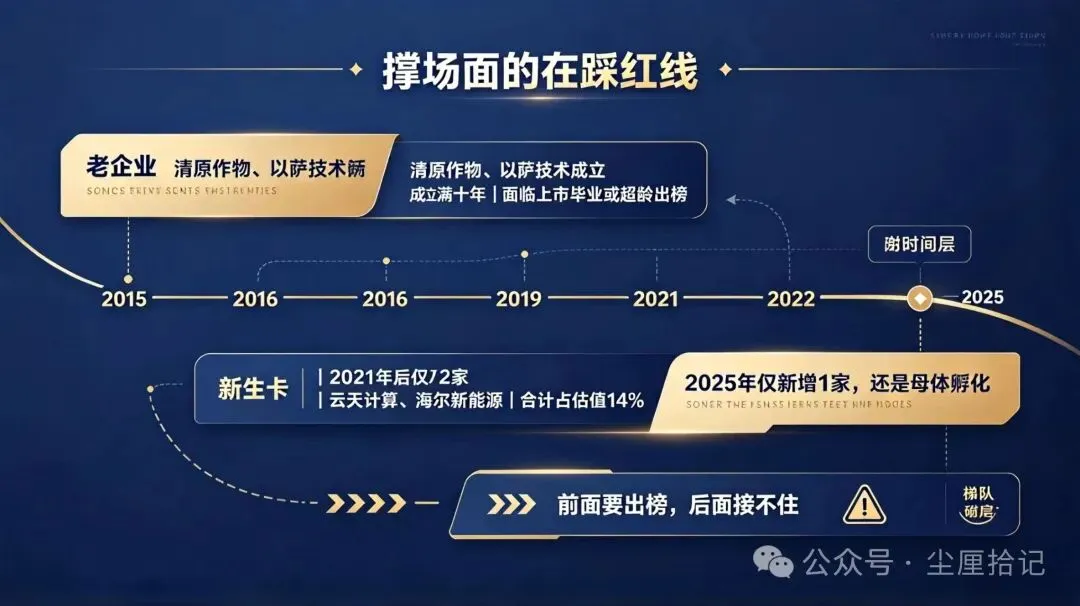
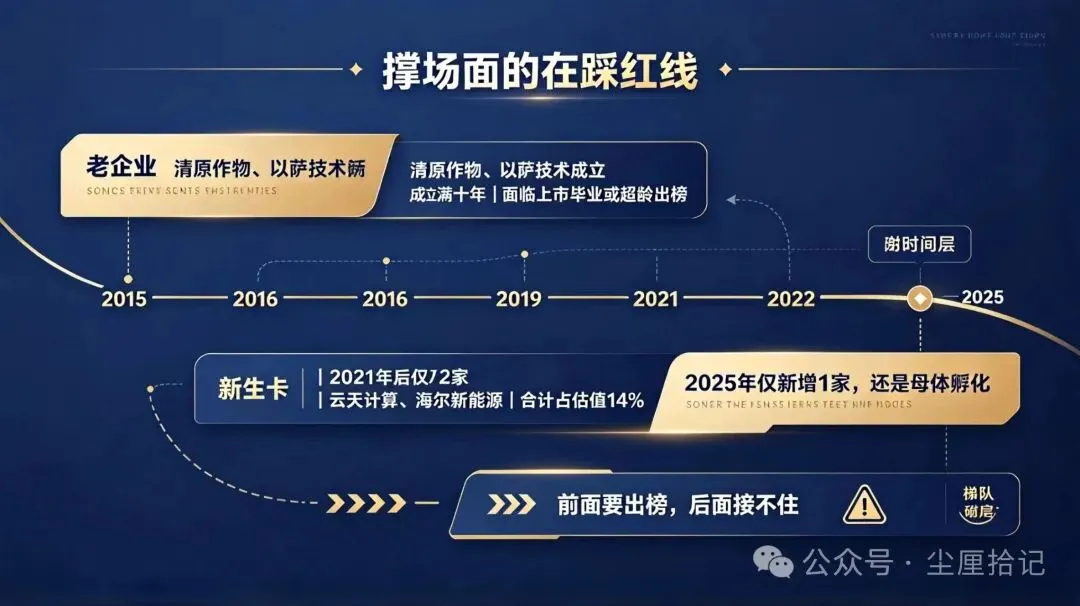
1、四成估值压在最老四家。 能链25亿美元、清原作物24亿美元、以萨技术13亿美元、聚好看12亿美元,加起来74亿美元,占173亿的四成以上。这4家的成立时间分别是2016年、2015年、2015年、2016年,是这批里最老的一组。老的还不只是年龄,还有业务——它们所在的那几个市场,这几年都在变。
2、十年是道硬门槛。 独角兽的通行口径要求成立不超过十年。2015年成立的清原作物和以萨技术,到今年已经满十年,再往后要么上市毕业,要么超龄出榜,没有第三条路。上市是好事,但上了市就不算独角兽,名单会自动少一家。
3、接班的只有两家。 2021年之后成立的只有云天计算(2021年,10亿美元)和海尔新能源(2022年,14亿美元),加起来24亿美元,占173亿的一成四。前面的一批在到期,后面的还没长起来。一成四的分量,接不住前面那批腾出来的位置。
4、一年只新长出一家。 报告统计,2025年度青岛新晋独角兽只有1家,就是海尔新能源——成立3年,海尔自己孵的。老的在往外走,新的进来的速度是每年一家,中间这一截就是这么断的。而且这唯一的一家,还是母体孵的。
05.
下一批从哪来
1、这条路已经走到头。 母体孵化不是无限的。能切出来的业务,得是母体自己做大规模、外面又有市场的那部分。这几家母体已经把能切的切得差不多了,剩下的业务要么体量太小,要么走不出母体自己的体系,撑不起一家百亿美元公司。母体越大,能切出去的业务反而有限,因为最核心的那部分不能切。
2、中间那一层是薄的。 榜单上要有新面孔,身后得有一批估值逼近十亿美元的公司排着队。青岛现在的情况是,在榜这批的成立时间集中在2015到2019年,2021年之后成立的只有两家。中间那层薄,新面孔就上不来。这一层要是补不上,榜单上的位置就只能靠招引来顶,而招引顶上来的是名单,不是能力。
3、五家挤在一个区。 歌尔微电子、能链、卡奥斯、聚好看、云天计算,5家都在崂山区,加起来102亿美元,占173亿的近六成。一个城市的独角兽,六成市值压在一个区里,这个集中度是高的。好处是配套和人才往一处聚,坏处是这个区一旦有波动,十家里的五家要一起受影响。
4、门槛在人和钱。 新赛道要的工程师,以及愿意在第一轮就下注的本地资本,都是母体孵不出来的。所以6家靠大厂、8个赛道凑不成群、没有一家过50亿美元,看着是三件事,其实是同一件:母体孵不出新赛道,新赛道上就长不出新公司,没有新公司,榜单上的年龄就只会越来越大。
♥
我跑了这么多年产业项目,判断一个地方的新经济有没有后劲,从来不看榜单上有几家,看的是榜上这批的年龄和来路。年龄偏老说明后面接不上,来路单一说明离开母体就长不出来。
青岛这10家的成色不差,都是真有业务、真有客户的公司,问题不在它们,在它们身后没有第二批。名单靠招引能填满,靠孵化能撑住,但只有没靠山的也能长起来,才算有了土壤。
END
请在微信客户端打开
往期文章: