研报速递
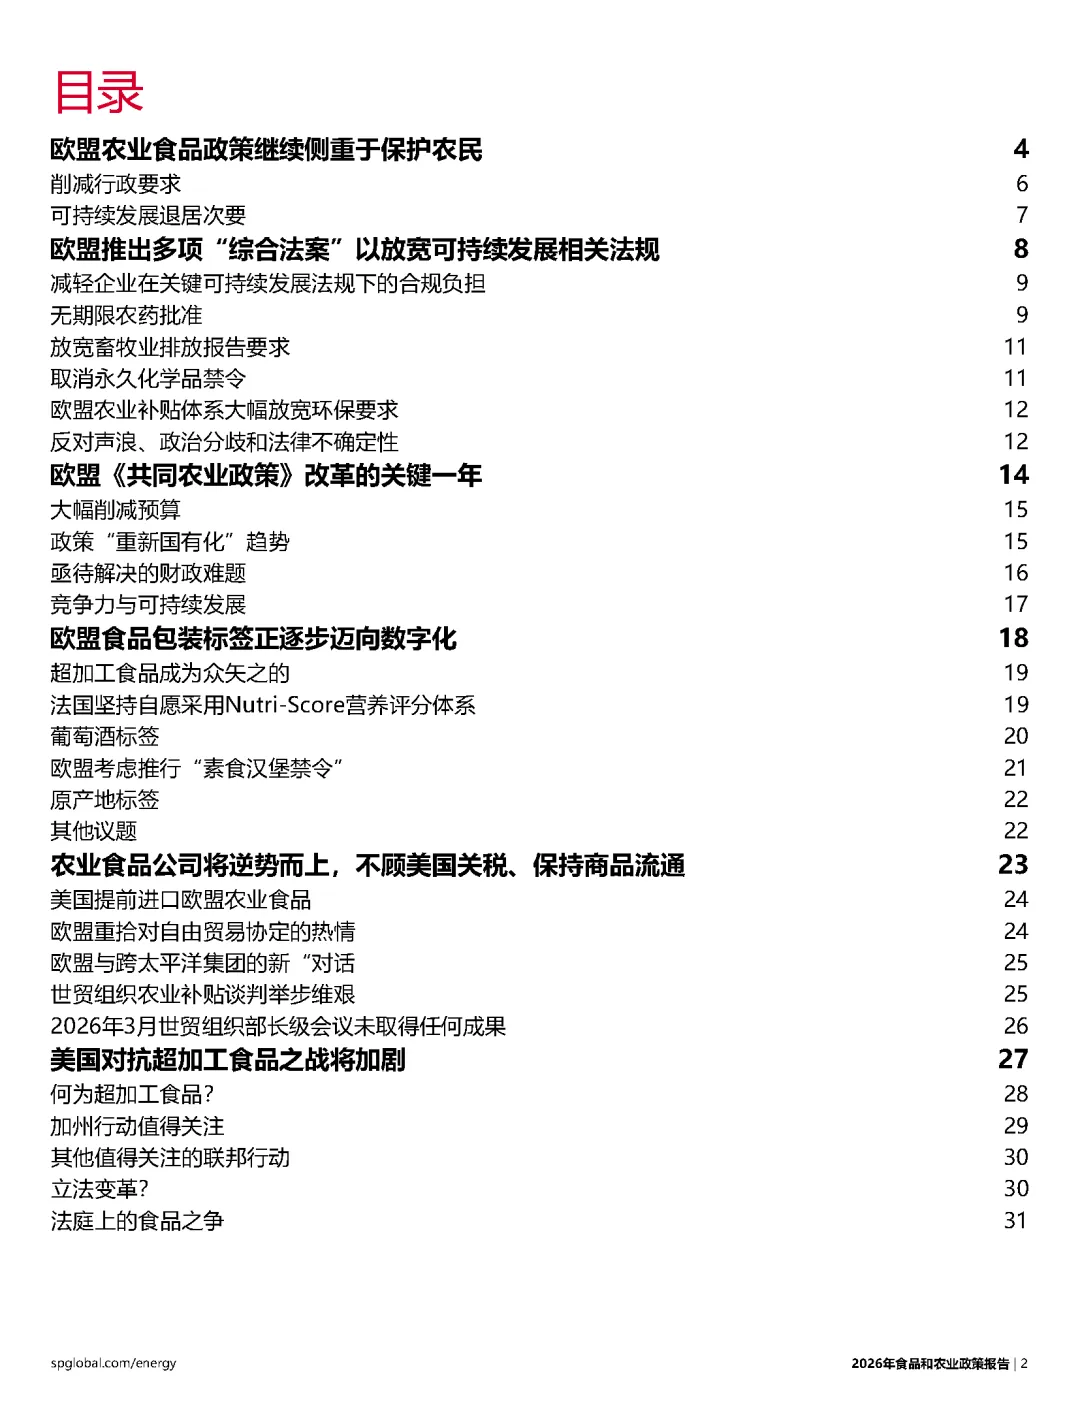
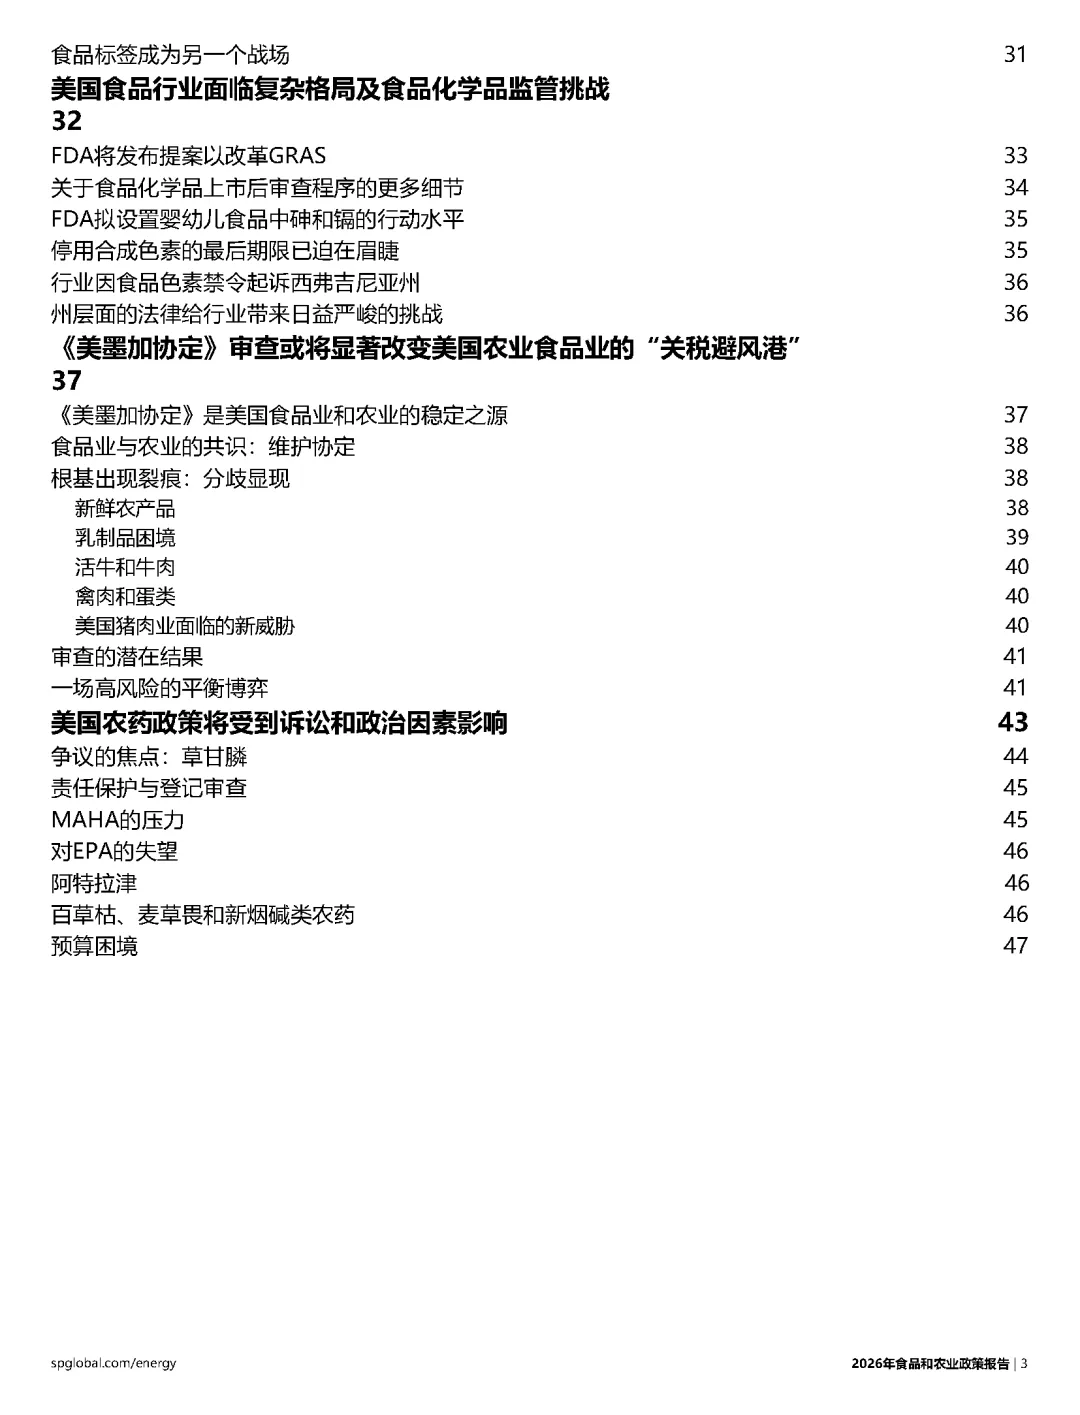
FOOD POLICY REPORT · 食品与农业政策研报解读
2026 食品与农业政策巨震
欧盟“自废武功”去监管,美国陷入“MAHA”大清洗。
全球科技 / 产业趋势 · 研报解读系列 · 2026 年 11 月
"
农业食品的政策逻辑,已经从“拯救地球”退回到了“保住饭碗”与“平息选票”。
—— 全球科技 / 产业趋势 · 研报解读
标普全球(S&P Global)发布的《2026 年食品和农业政策报告》,揭示了全球两大核心经济体在农业食品领域截然相反、却又同样充满魔幻现实主义的政策走向:欧盟正在疯狂“做减法”,为了平息农民怒火,不惜大幅削减环保要求、放宽农药审批;美国则在“MAHA(让美国再次健康)”运动的裹挟下疯狂“做加法”,针对超加工食品、合成色素和农药的诉讼与州级立法满天飞。一边是地缘政治与通胀压力下的生存妥协,一边是两党博弈与民粹裹挟下的监管风暴。本文从政策转向、贸易重构、标签暗战与合规博弈四大维度,深度拆解这场重塑全球万亿农食供应链的“冰火之歌”。
2937 亿欧元
欧盟 CAP 预算提案(现行 3870 亿)
85%
受强制可持续报告约束企业减少比例
120 亿 + 美元
美国三州标签法年化成本
过去几年,全球农食产业的主旋律是“从农场到餐桌”(F2F)的绿色转型。但到了 2026 年,现实的重锤彻底击碎了这一乌托邦。俄乌冲突引发的通胀、极端天气导致的减产、以及农民群体日益高涨的抗议浪潮,让欧盟不得不低下高昂的环保头颅;而在大西洋彼岸的美国,一场名为“MAHA”的政治运动,正将食品巨头们拖入无休止的诉讼与合规深渊。
但必须先说清楚一件事:这场“政策巨震”并不是同一时间、同一体量地落地的。有的条款已经生效,有的还停留在提案,有的前提是“如签署”。把欧盟的“减法”和美国的“加法”并排读之前,先把状态分清楚,比记住结论更重要。
本文看点
01
欧盟减法:哪些已生效
02
美国加法:州级已经落地
03
USMCA 没有破裂,但变贵了
EU DECREMENT
欧盟视角:疯狂做减法,农民利益高于一切
2026 年的欧盟农食政策,核心只有一句话:减少行政负担,保护农民收入。
1. 环保要求全面让步
曾轰轰烈烈的“从农场到餐桌”战略如今几乎销声匿迹。取而代之的是,欧盟通过了一系列“综合法案”(Omnibus),对核心环保法规进行大松绑。
CSRD 与 CSDDD:已正式生效
2026 年 2 月 24 日欧盟理事会终裁通过简化方案,3 月 18 日刊登生效。CSRD 门槛提高至员工超 1000 人且净营业额超 4.5 亿欧元;CSDDD 提高至员工超 5000 人且净营业额超 15 亿欧元,适用范围收窄约 75%。预计受强制报告约束的企业数量减少约 85%。
对农食供应链最关键的是 CSRD 的“价值链上限”条款:员工不超过 1000 人的企业(含绝大多数农场和食品加工中小企)可拒绝提供超出自愿性标准之外的信息,报告企业不得通过合同强行加码。这直接切断了大型零售商、加工商对上游农户的传导压力。CAP 方面,25 项修改已让小型与有机农场全面豁免“良好农业与环境条件”要求。
而农业预算的削减,目前仍是提案而非定局:欧委会 2025 年 7 月提出 2028—2034 年 CAP 封顶 2937 亿欧元,较现行 3870 亿欧元减少约 940 亿、名义降幅约 24%(按不变价计算则约 41%)。2026 年 10 月爱尔兰轮值主席国的谈判箱维持这一数字不变,10 月 26 日农业理事会通过部分立场。但 10 月 15 日欧盟峰会无果而终,多国拒绝“年底前必须达成”的时间表,新的方案将于 11 月 26 日特别峰会上提出。
24%
CAP 名义降幅(按不变价约 41%)
11 月 26 日
欧盟特别峰会讨论新方案
2. 争议性的监管倒退
这里有三个常被误传、必须厘清的判断。
农药批准期限:欧委会曾提议将一般活性物质的批准取消期限、改为开放式许可,但欧盟理事会已在 2026 年 9 月 30 日明确否决了这一方案,最终立场是首次批准 15 年、续批 25 年,仅低风险活性物质可无限期批准。目标在 2026 年底前达成临时协议,截至目前尚未达成。
💡 提示:比“开放式农药许可”更该关注的是程序性延期。因再评审积压,欧盟 2026 年已多批批量延后活性物质续批——有 16 种物质累计延期 3 至 10 次,部分 2013 至 2014 年提交的申请逾 12 年仍未走完流程。
数据来源:欧盟理事会公报、欧盟委员会、ECHA 公开文件,截至 2026 年 11 月
US MAHA
美国视角:MAHA 运动下的食品大清洗
与欧盟的“放水”相反,美国在 2026 年迎来了针对食品添加剂和超加工食品的监管风暴。但这里同样要分层看:联邦层面多数仍是提案,州级立法却已经落地并产生实际约束力。
1. 超加工食品(UPF)成过街老鼠
联邦层面,卫生与公众服务部 2026 年 8 月 3 日向白宫预算管理办公室提交了首份超加工食品定义白皮书,8 月 10 日由部长肯尼迪正式宣布。但截至 11 月初,该文件仍未公开、仍在审查,且其形态是“通知”而非“拟议规则”——即便放行,也只是一份定义,不产生任何可执行的监管义务。传闻中的口径(凡含人工色素、非营养性甜味剂或化学防腐剂即视为超加工)因覆盖过宽而受到内部反对,80 余位营养学者公开施压要求释出全文。
需要澄清的是,2026 年 1 月发布的《2025—2030 美国居民膳食指南》并未使用“超加工食品”一词,而是建议减少“高度加工”的咸甜包装与即食食品。州级层面则是另一幅图景:加州 AB 1264 是全美首个成文的校园超加工食品禁令,2025 年 10 月签署、2026 年 1 月生效,其法定时间表为——2028 年 6 月 1 日前制定“受关注超加工食品”定义,2029 年 7 月 1 日前学校开始淘汰,2032 年 7 月 1 日起供应商不得再向学校供应。此外有 18 个州获得豁免,限制低收入人群(SNAP 计划)用补贴购买含糖饮料和垃圾食品。
食品巨头们面临的真正压力来自另一条战线:集体诉讼与州级警示标签。旧金山等地的集体诉讼以索赔医疗成本为诉求,可口可乐、卡夫亨氏等公司需同时应对得克萨斯州和路易斯安那州的警示标签法案。
2. 食品化学品与色素监管的碎片化
GRAS 改革是本轮 MAHA 议程中程序推进最实的一项。FDA 于 2026 年 8 月 11 日在《联邦公报》刊出拟议规则(案卷号 FDA-2025-N-3262),把自 2016 年确立的自愿 GRAS 通知改为强制,凡依据自我认定 GRAS 结论投入州际贸易的物质原则上须先提交通知,堵住过去几十年企业绕过 FDA 审批的“后门”。
但这里有一个常被夸大的性质需要说明:这不是上市前审批。FDA 明确承认自己没有此权限,企业在提交通知前及审查期间仍可继续销售,未提交也不使食品构成掺假,只是会成为上市后评估的优先对象。意见征集截止 2026 年 12 月 9 日,终稿公布后 60 日生效,强制通知义务在生效后 18 个月起适用。
合成色素则必须区分两种法律性质。赤藓红(Red 3)是法定撤销——2025 年 1 月依《Delaney 条款》撤销食品用途授权,食品领域 2027 年 1 月 15 日到期;而 Red 40、Yellow 5、Yellow 6、Blue 1、Blue 2、Green 3 这 6 种,是 FDA 与行业的自愿淘汰承诺,目标 2027 年底改配方,并非联邦禁令。
578 亿美元
含 6 种认证色素产品销售额
50 万美元
单一 SKU 改配方验证成本
13 个州
校园餐立法已成法数
合规成本因此迅速累积。行业联盟委托 Policy Navigation Group 测算的路易斯安那、得克萨斯、西弗吉尼亚三州已生效法律,短期新增成本至少 134 亿美元,年化超 120 亿美元,三州消费者杂货支出年增 122 亿美元、约 12%,平均美国家庭每年多支出约 860 美元,7.2 万个 SKU 需加贴标签。须注意这是行业委托研究,其方法与结论被立法者与公共卫生团体公开质疑,且得州警示标签条款目前处于司法禁令状态——2026 年 2 月联邦地院基于第一修正案“强制言论”作出初判禁令,上诉第五巡回法院尚未排期开庭。
数据来源:FDA 联邦公报、FDA 官网承诺追踪表,截至 2026 年 11 月
!风险提示
碎片化的代价是可量化的:全国单一标签标准下改版成本约 1480 万美元,而 50 州各自为政则达 3.81 亿美元,约 26 倍差距。2026 年 7 月 28 日,已有 269 家机构联署致函国会,要求建立统一的全国成分审查与标签标准。
TRADE
贸易与地缘视角:USMCA 没有破裂,但变贵了
1. 《美墨加协定》的高风险审查
2026 年 7 月 1 日的联合审查有了明确结果,而这个结果常被误读。当日三国视频会议,墨西哥与加拿大书面表态支持续签,美国贸易代表格里尔声明不同意按现有形式续签。协定并未失效——优惠关税、原产地规则、投资保护与争端解决机制全部继续运作。真正改变的是确定性:协定从可预期的 16 年稳定期,转为逐年可重开的年度审查,直到 2036 年期满。
美国国内分歧严重:农场局与肉类出口协会强烈要求维持零关税,认为这是美国农业的“避风港”;东南部新鲜果蔬种植者要求设立季节性关税配额;乳制品行业要求加拿大全面开放配额;养牛户要求恢复强制性原产地标签。美方的核心诉求是要求墨西哥把汽车零部件的区域价值占比从最低 75% 提至 82%,并要求总价值 50% 以上的生产环节在美国完成,同时清除中国成分。墨西哥在 2025 年底对美国猪肉发起反倾销调查,涉及 24 亿美元市场,正是为审查增加谈判筹码。
此后谈判迅速分化:8 月 21 至 22 日美加谈判破裂,加拿大总理卡尼宣布中止谈判,美方随即对约 276 亿美元加拿大商品加征 50% 关税,加方于 9 月 8 日宣布对等报复。双边出口因此承压:加拿大对美农产品出口下降约 18%,肉类与乳制品成为重灾区。美国对墨货物贸易逆差 2025 年约 1960 亿美元创纪录,而墨西哥占美国整车及零部件进口总值约 37.2%。目前美墨是唯一活跃轨道,双方正评估能否在中期选举前达成过渡性双边协议,而汽车 25% 关税、钢铝 50% 的 232 条款关税仍是未解分歧。下一轮程序已启动:美国贸易代表于 10 月 2 日开启 2027 年联合审查公众评论,书面意见截止 2027 年 1 月 12 日。
2. 欧盟重拾 FTA,WTO 继续摆烂
面对美国关税大棒,欧盟加速了与南方共同市场、印尼、澳大利亚的自贸协定谈判。而 WTO 农业补贴谈判继续僵局,由于美国持续拒绝任命上诉机构成员,多边争端解决机制已名存实亡。
💡 提示:USMCA 转入年度审查,等于把北美农食供应链的“政策折现率”拉高了——协定本身没变,但每一年都要重新谈一次确定性。
LABELS
标签与消费暗战:数字化与素食的争议
欧盟标签数字化
欧盟放弃了强制统一的 Nutri-Score 营养评分,转向通过二维码提供数字化信息。但这种“自愿标签”引发多国不满。法国强行推动 Nutri-Score 失败,达能、雀巢等巨头因算法调整和缺乏政治支持纷纷退出该体系。这场撤退本身透露出一个信号:当环保与健康目标与农户生计冲突时,欧盟选择的是后者。
素食汉堡禁令
欧盟正在讨论是否禁止植物基产品使用“香肠”“汉堡”等肉类术语。虽然德国等国反对,但约 18 个成员国支持,这将对替代蛋白行业产生深远影响——注意这一轮的压力方向与欧美对植物基产品的历史态度出现了反转。
葡萄酒标签
欧盟将推出标准化的“无酒精”和“低酒精”标签,但未加入健康警示语,爱尔兰成为唯一推行酒瓶健康警示的国家。
GO GLOBAL
深度启示:中国农食企业的出海避坑指南
面对欧美两大市场的政策撕裂,中国农业食品出口企业需高度警惕四件事。
1. 欧盟的“绿灯”是暂时的
虽然欧盟目前削减了环保合规要求,但反毁林法规仍在,且已明确于 2026 年 12 月 30 日对大中型企业生效。供应链溯源(尤其是咖啡、可可、棕榈油、大豆)依然是一道硬门槛。更值得警惕的是 PFAS 限制草案——虽然尚未落地,但 2026 年 8 月起食品接触包装含 PFAS 已被禁止。不要因为短期的放松而忽视了长期的绿色壁垒。
2. 美国的“红灯”是致命且昂贵的
如果产品出口美国,必须高度关注 GRAS 改革和州级添加剂禁令。特别是如果你的产品含有合成色素或不符合加州定义的超加工成分,随时可能面临巨额索赔。这里有一处需要修正的预期:原文提到 FDA 收到 1.9 万条关于定义 UPF 的反馈意见,实际该数字对应的是 GRAS 规则的意见征集,而 UPF 定义的完整文本至今未公开——想据此提前调整产品线的企业,现在拿不到依据。
3. 把握国内政策的确定性
相比欧美政策的反复无常,中国在农业现代化、种业振兴和食品质量安全上的政策连贯性,为企业提供了更稳定的长期预期。
4. 关注农药供应链的洗牌
美国草甘膦诉讼(拜耳寻求最高法院裁决)、阿特拉津和百草枯的审查,将直接影响农化产品的全球供需格局。欧盟 Council 在 Omnibus X 谈判中还支持对已禁用高危农药的进口食品残留限量降至“技术零”,并扩大适用范围——这一条对中国农产品出口的影响最直接。国内农化企业需做好替代产品和市场转移的准备。
💡 提示:真正需要建立的不是“欧盟宽松、美国严格”的静态认知,而是一张按生效日排序的政策日历——哪些已生效、哪些在征求意见、哪些只是提案,每一项的处理窗口完全不同。
THE END
结语:在不确定的周期里,做确定的事
《2026 年食品和农业政策报告》给我们的最大震撼,是政治与民粹如何粗暴地扭曲了产业发展的自然规律。欧盟为了安抚农民放弃了环保初衷,美国为了政治正确陷入了监管碎片化。
对于产业界而言,抱怨政策没有意义。建立敏捷的合规团队、追踪州级与成员国级别的微小立法变动、投资替代原料的研发,才是活下去的唯一法则。这注定是一个充满摩擦的时代,但同时也孕育着重新洗牌的机遇。
政策不再可靠,企业只能可靠——把合规能力做成基础设施,而不是应急响应。
FINAL VERDICT
如果只盯一个变量,那应该是“合规成本的不确定性”而非“合规成本的绝对值”:美国每年 860 美元的增量成本是确定的,而每三年重开一次的 USMCA 审查、第 11 月 26 日才见分晓的欧盟预算谈判,才是真正无法定价的那部分风险。
数据校核说明
本文引用报告数据的同时,已用公开一手来源逐项校核,以下为需要读者注意的口径修正:
一、PFAS“永久化学品禁令被推翻”不成立。欧盟对 PFAS 的全面限制未被否决,也尚未落地;实际变化是从“一刀切全面禁令”转向“全面限制 + 关键用途限时豁免”。同时真正已收紧的是食品接触包装:2026 年 8 月 12 日起禁用。
二、欧盟“农药批准改为永久”并未通过。欧委会原提案已被 2026 年 9 月 30 日的欧盟理事会立场否决,改为首次批准 15 年、续批 25 年,仅低风险活性物质无限期,本文已按此改写。
三、欧盟农业预算削减目前仍是提案而非定局:CAP 封顶 2937 亿欧元为 2028—2034 年预算提案口径,10 月 26 日农业理事会通过的是不含财政事项的“部分谈判立场”,最终方案待 11 月 26 日特别峰会。
四、美国 6 种合成色素为自愿淘汰承诺,目标 2027 年底,非联邦禁令;仅赤藓红(Red 3)为法定撤销,食品领域 2027 年 1 月 15 日到期。UPF 联邦定义的白皮书至今未公开。
五、美国州级合规成本为 134 亿美元(短期)与超 120 亿美元(年化),来源是行业联盟委托的 Policy Navigation Group 研究,非政府测算;原文的 640 亿美元口径未能在公开来源中核实。得州警示标签条款目前处于司法禁令状态。
六、USMCA 联合审查结果已明确:美国不同意按现有形式续签,协定未失效、规则不变,转入年度滚动审查至 2036 年;美加谈判已于 8 月破裂并相互加征关税。原文“7 月审查决定命运”的表述已按实际结果更新。
推荐话题标签
#农业#食品政策#欧盟CAP#MAHA运动#超加工食品#USMCA#草甘膦#标普全球#研报解读#农产品贸易#出海合规#供应链
数据来源说明:本文基于标普全球《2026 年食品和农业政策报告》整理,政策状态已核至欧盟理事会公报与欧盟委员会公告、ECHA 风险评估文件、FDA 联邦公报与官网承诺追踪表、美国国会研究服务局报告及公开行业研究,截至 2026 年 11 月 4 日。机构口径差异与提案状态已在正文及校核说明中逐条标注。
声明
一、本文基于公开报告与产业调研数据整理,仅供行业交流与产业研究参考,不构成任何投资建议。
二、农业食品政策受地缘政治、选举周期、司法诉讼等多重因素影响,存在高度不确定性,请读者保持独立判断。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。
如果觉得这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。