研报速递
11月2日,央行、金融监管总局、证监会同日开了两场座谈会,一场讲互换便利,一场讲股票回购增持再贷款。第二天,9 家券商出了点评。
先把免责说在前面:本文只是对公开研报观点的复述与整理,不构成任何投资建议。文中所有测算、判断、标的均来自券商研报原文,完整署名在文末,请以原报告和上市公司公告为准。
9 篇报告里,8 篇在讲"政策底到了"。只有山西证券那篇,把"这笔钱到底有多大"一路算到了估值端——结论有点反直觉:三项工具加起来能动的钱约 6800 亿元,只占全 A 流通市值的 1.42%。
钱不多。但山西证券认为,它改的不是资金,是定价的分母。
政策分两条线,一条是央行给机构"输血",一条是给上市公司"降回购成本"。
第一条线,互换便利(SFISF)。 目前余额 1050 亿元。第三批已经批了 31 家券商和基金公司,申报额度超 1000 亿元,11 月 3 日第三次操作落地 1000 亿元,中标费率 10bp,期限 1 年、可展期。央行还明确后续要"适当增加参与机构、降低互换费率、优化质押模式"。
第二条线,股票回购增持再贷款。 这条变化更大——从阶段性安排转为长期制度性安排,利率从 1.25% 降到 1.00%。截至 10 月底,全市场 902 家上市公司(1110 单)加上中国国新、中国诚通两家国资平台,累计签约 4400 亿元,实际发放超 2800 亿元。
华创证券把利率这条线拉直了看:这个工具 2024 年 10 月创设时是 1.75%,后来降到 1.25%,这次再降 25bp 到 1.00%——创设以来基准利率累计降了 75bp。
同一天证监会答记者问,给了四条具体的:
一是工具端,点名要求权重指数成份股公司、龙头科技股做"标志性回购",督促已披露计划加速实施;
二是产品端,首批 18 只主动 ETF 募集超 350 亿元,其中 16 只触达 20 亿元上限并全部成立,要求"加快建仓";
三是两融端,统筹研究优化融资保证金比例、可充抵保证金证券折算率、维持担保比例——这四个字是"适度释放";
四是回购规则,拟修订《上市公司股份回购规则》:把"破发"列入护盘式回购情形、取消上市满 6 个月限制、取消开盘和收盘集合竞价不得申报的限制,同时要求年度分红划出固定比例进回购专项基金、超募资金强制部分回购、护盘式回购的收益闭环用于注销。
华创证券的概括是:回购规则正从"引导鼓励"转向"刚性约束",从制度上确立了以减少股本总数为导向的市值管理机制。
山西证券把这几个工具的钱加了个总:
| 合计 | 约 6800 亿 | 约 1.42% |
这个数字放在 A 股每天的成交额里,几乎听不见响。所以山西证券给了个定性:政策工具不是能直接托举指数的体量,是催化剂,不是主要增量资金。
那它凭什么重要?因为省下来的成本和改掉的规则,会沿着另外几条路放大。
再贷款利率从 1.25% 降到 1%,账很好算:
存量 2800 亿元,年利息从 35 亿元降到 28 亿元,一年省 7 亿元,降幅 20%。如果 4400 亿元签约额全部按 1% 投放,年总成本 44 亿元,比按旧利率省 11 亿元/年。
对单家回购的公司来说,1% 的利率已经低于多数高分红公司的股息率——回购注销的套利空间,从接近中性变成了明确的正收益。
这是华创证券说的"锁定低成本市值管理优势":负债回购股票并注销,在财务上直接增厚 EPS 和 ROE。
山西证券用了个简化公式:EPS 增厚 ≈ 回购额/市值 ÷(1−回购额/市值)。三档情景:
山西证券同时补了一句约束:回购额整体不超过年利润(归母总净利按三季报线性外推),没有构成对存量现金的消耗。也就是说,这个机制真正的受益者是高 ROE、强现金流的公司,不是所有公司。
四条政策线里,两融是唯一带杠杆的。
华创证券回溯了一个关键细节:2026 年 1 月,监管曾因顺周期杠杆过热,指导沪深北交易所把融资保证金比例从 80% 上调到 100%。现在方向反过来了——从收紧转向弹性释放。
如果比例从 100% 调回 80%,投资者的初始杠杆倍数会从 1.00 倍回到 1.25 倍,理论上为全市场释放约 25% 的增量融资空间。
山西证券算了绝对额。以 10 月 30 日 23078.12 亿元的融资余额为基准:
但山西证券留了个扣子:考虑参与率、风险偏好、集中度,实际增量"亦可达百亿元"。理论四千亿,落地可能只有百亿级——这个落差就是这条政策最需要盯的地方。
而且同一篇报告在风险提示里明确写了:两融杠杆双向放大,是"波动放大的潜在根源"。弹性最猛的这一条,也是脆弱性最集中的一条。
前四笔账加起来,撑不起一轮行情。山西证券真正的论点在估值的分母上。
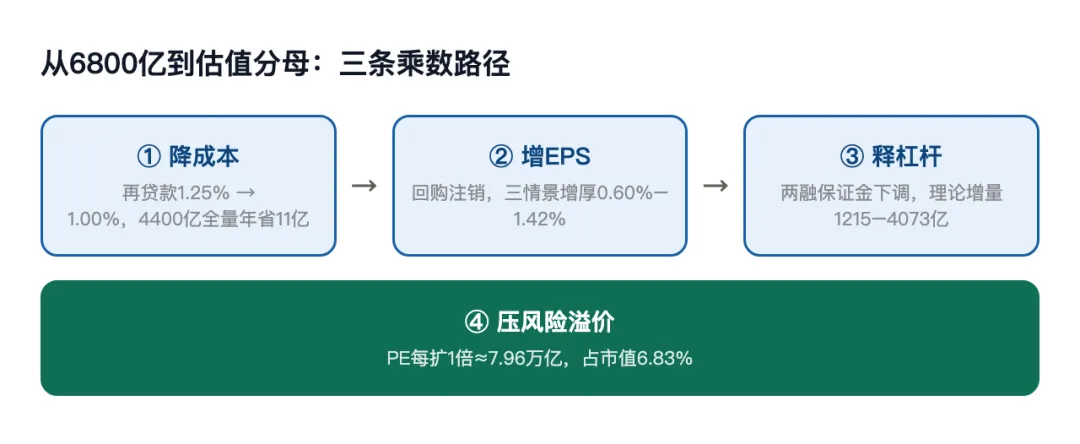
它给的锚点是:全 A 总市值 116.45 万亿元,按报告口径隐含 PE 为 14.63 倍,PE 每扩张 1 倍,对应市值增量约 7.96 万亿元,相当于当前总市值的 6.83%。
对比一下就很清楚:6800 亿元的工具规模占流通市值 1.42%,而 PE 扩张 1 倍就是 6.83%。估值端一倍的弹性,是资金端总量的四倍多。
这就是"小资金、大乘数"的意思。政策压的是流动性折价、治理不确定折价、尾部风险折价,压的是风险溢价——风险溢价下去了,同样的盈利对应更高的 PE。所以山西证券说:定价机制改变,而非资金本身。
同一天、同一件事,三家机构的落点有明显差异,值得分开看:
山西证券落在分母:强调工具规模"不足以托举指数",价值在于三条乘数路径(成本压降、EPS 增厚、PE 扩张),潜在影响可到数万亿级别。它对两融的态度最谨慎,一边算理论增量,一边把它写进风险提示。
华创证券落在板块:认为政策"疏通主要金融机构及上市公司加大入市及回购股份的障碍",看好市场触底反弹;并给出当前中证证券公司指数 PB 仅 1.14 倍,处于 3 年 8.39%、5 年 5.1%、10 年 2.93% 分位。华创列出的三条选股主线是头部综合券商、泛资管布局领先的券商、以及受益于交投活跃的金融科技类公司,中信证券、国泰海通、广发证券被点名。
中泰证券落在节奏:标题就是"从政策底到市场底",核心论据是券商自营利差增厚、两融利息收入、以及 4400 亿元回购签约带来的市值管理与回购服务等机构业务。中泰还给了一张 2026 年以来上市券商回购明细,其中国金证券已把回购用途由"维护市值"变更为"注销并减少注册资本",中泰自己也在 8 月 22 日推出 1–2 亿元回购、全部注销减资。
需要提醒一句:三家报告的分母口径并不完全一致。山西证券在规模测算里同时用了"自由流通市值"和"全 A 流通市值"两种分母(0.43%/0.92% 对应自由流通市值,1.42% 对应全 A 流通市值),跨段落直接对比会失真。读的时候要留个心眼。
国盛证券那份政策半月观,标题就是个问句:稳 A 股,会有新一轮"924"吗?
它给的参照是 2024 年的 924 一揽子:央行创设两项工具,证监会配套出中长期资金入市指导意见、市值管理指引、并购重组 6 条。这次的动作结构确实相似——同样是央行给工具、证监会给规则。
但国盛证券自己的定调是克制的:当前政策重点是抓落实、赶进度,增量政策更多是布局明年。
它列的四季度五件大事是:11 月 2 日一行一局一会会议、11 月 3 日美国中期选举、11 月 18—19 日深圳 APEC、12 月政治局会议与中央经济工作会议(2027 年 GDP 目标可能定在"4.5% 左右")、12 月 9—10 日美联储是否加息。
顺带一个背景数字:8000 亿元新型政策性金融工具已经投放完成。
- 政策落地不及预期
:本次多是"研究""统筹""拟修订",落地节奏存在不确定性; - 两融的实际弹性远小于理论值
:山西证券自己提示实际增量可能只有百亿元级; - 盈利下修对冲估值扩张
:如果盈利端继续下修,分母端的扩张会被分子端吃掉; - 工具规模本身有限
:6800 亿元占流通市值 1.42%,不构成对指数的直接托举; - 回购注销的执行质量
:规则刚改,专项基金、超募强制回购、收益闭环注销都还在纸面上; - 海外流动性
:12 月美联储是否加息仍是变量。
研报来源
山西证券《小资金大乘数:稳市工具制度化如何改变定价分母——11月2日两场座谈会点评》,山证策略团队 赵晨希(S0760521090001),2026 年 11 月 3 日 华创证券《证券行业重大事项点评:打出多维政策组合拳,夯实长效机制,激活场内流动性》,2026 年 11 月 3 日 中泰证券《从政策底到市场底,看好券商股布局良机——央行会同金监总局与证监会维稳市场点评》,葛玉翔(S0740525040002)、蒋峤(S0740517090005),2026 年 11 月 3 日 国盛证券《政策半月观——稳A股,会有新一轮"924"吗?》,熊园(S0680518050004)、薛舒宁(S0680525070009),2026 年 11 月 2 日
本文仅为上述研报观点的复述与整理,不构成投资建议,不代表任何机构立场。文中涉及的个股与板块均为研报原文列举,非推荐。