研报速递
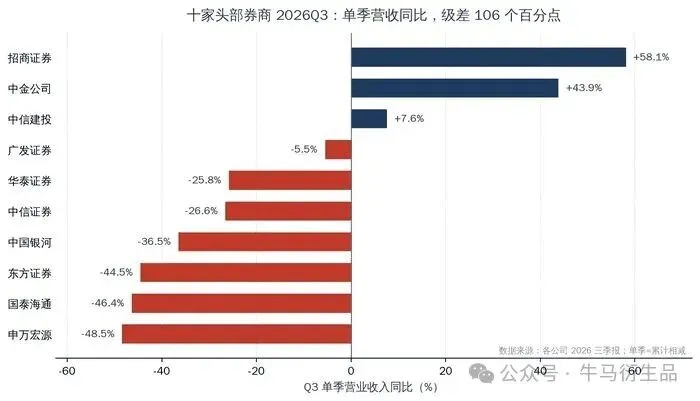
十家头部券商三季度营收九降一升,级差 106 个百分点;但把投资收入单独剥出去,六家的核心业务同比是正增长——中信 +22.6%、广发 +17.6%、华泰 +7.2%。营收跌得最狠的几家,主业并没有坏。
摘要
2026年三季度,十家头部券商营业收入普遍回落,单季营收同比"九降一升",级差达106个百分点。经拆解,营收环比降幅的七成以上由投资业务(投资收益、公允价值变动与汇兑损益合计)贡献,收费类业务仅小幅回落,其中四家环比仍为正增长。
但若剥离投资收入单独观察,结论会出现反转:十家中六家的核心业务(手续费及利息净收入)同比为正,中信证券+22.6%、广发证券+17.6%、中信建投+16.4%、国泰海通+7.3%、华泰证券+7.2%。营收降幅最大的几家,核心业务并未失速;而营收增速最高的招商证券(+58.1%),核心业务同比为-4.2%。
核心结论三点:
第一,三季度业绩变动集中于投资业务,而非经营全面恶化。经纪、投行、资管三项收费业务合计仅小幅回落,投行是唯一同比改善的条线。
第二,利润质量存在结构性支撑。华泰证券、中信证券分别通过信用减值转回支撑归母净利28%、7%;东方证券、中国银河、申万宏源有效税率仅1.2%、5.4%、6.4%,压低了实际税负。两项均不具备可持续性。
第三,资产负债端呈季度性收缩。十家总资产较中期下降3.3%至12.3%,但较上年末仍为扩表;客户资金流出是收缩主因,并非投资资产减持。
一、单季表现:十家营收同比分化至106个百分点
单季数据由前三季度累计减半年度累计得出,并与季报"本报告期"列核对:中信证券Q3营收168.98亿元、归母净利76.79亿元;招商证券122.11亿元、66.58亿元,与公告值一致。
仅中金公司实现单季营收环比正增长(+8.9%),驱动来自投行业务,而非投资业务。其余九家环比均为负,国泰海通降幅最大(-61.8%)。
二、累计口径掩盖了单季的下滑幅度
中国银河是最典型的样本:前三季度营收同比仅下降0.8%,归母净利微增0.5%,但三季度单季营收下降36.5%、归母净利下降28.0%。上半年盈利基本填补了三季度的缺口,累计数据难以反映单季经营变化。
我们建议季报分析遵循"先单季、后累计"的顺序:当两个口径背离时,以单季数据刻画当期经营,累计数据仅用于校验全年趋势。
三、营收结构:投资收入占比环比普遍回落
投资收入占总营收比重环比普遍下降,八家降幅在22个百分点以上,国泰海通、华泰证券、东方证券分别下降56、36、41个百分点。这一结构性变化直接指向业绩变动来源。
需要提示两点。其一,收费类业务占比的上升主要来自分母收缩,而非收入绝对增长:国泰海通收费类占比升至69.5%(环比+22pct)、东方证券升至60.2%(+17pct),但两家收费收入绝对额环比均为负。
其二,对联营合营企业的投资收益在部分公司占比较高,华泰证券三季度10.5亿元(占营收13%)、广发证券8.5亿元(占比6%)。该科目是否计入"投资收入",会显著影响横向比较,本文在结构表中单列,不作合并;归因分析部分同时给出全口径与剔除联营的两种读数。
四、归因拆解:投资收入解释七成以上的营收降幅
单位:亿元。投资收入=投资收益+公允价值变动+汇兑损益-对联营合营企业的投资收益。
解释度超过100%意味着投资收入下滑幅度超过营收整体降幅,其他科目形成对冲。中信建投176%最高,其投行收入环比增加6.3亿元、利息净收入增加5.8亿元;中信证券108%,投资收入减少104.4亿元,利息净收入增加7.6亿元部分回补;广发证券104%,已实现收益的对冲作用使其营收仅下降50.3亿元。华泰证券101%,投资收入减少51.8亿元,与营收减少51.5亿元基本相当。
若改用全口径(不剔除联营合营),华泰证券投资收入为17.95亿元、环比下降75.5%,减少55.2亿元,其中剔除联营部分减少51.8亿元、联营减少3.4亿元。市场公开数据多采用全口径,两种读数并存,差额即为联营合营项目。
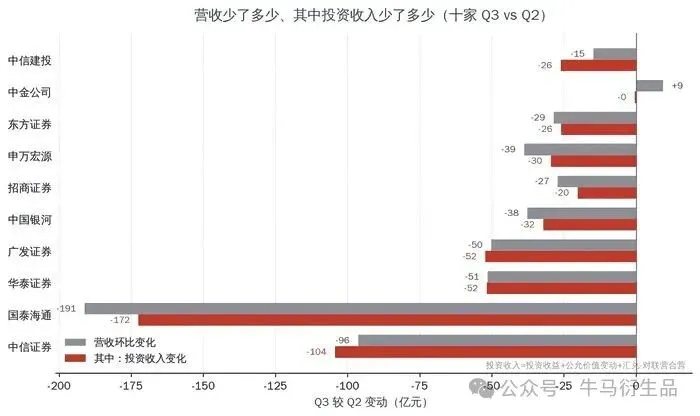
营收降幅的构成至此已可量化,但构成清楚并不等于性质清楚——降幅由投资收入解释,与经营能力恶化并非同一件事。两者的区分放在第十节展开。
五、以华泰证券为样本:净利润降幅为何达到51.4%
营收减少51.5亿元,归母净利减少35.4亿元,两者并非等比例。从二季度到三季度的完整链条如下:
链条显示三个特征。
第一,投资收入是唯一的主要减项,全口径减少55.2亿元,超过营收总降幅。收费类逆势增长:投行收入环比+60.6%(10.91亿元)、资管+34.1%(5.98亿元),经纪随市场回落-13.2%(29.07亿元)。
第二,费用刚性放大了利润降幅。营收下降38.9%,业务及管理费反而增加6.5亿元,成本收入比由31.5%升至59.5%。若无此项,利润总额降幅可收窄约6个百分点。
第三,减值转回是重要缓冲。三季度转回9.44亿元,对冲利润总额降幅19.8亿元。剔除该因素(按15%有效税率还原),归母净利将由33.49亿元降至约25.5亿元,同比降幅由-35.4%扩大至约-51%。
六、收费类业务:经纪随市场回落,投行为唯一改善条线
经纪业务方面,三季度全市场日均股基成交额同比增加11%、环比下降18%。十家券商经纪收入环比降幅全部小于市场(-1%至-16%),表明经纪业务下滑源于市场成交萎缩,而非份额流失。环比表现相对稳健的是中信证券(-1%)、中信建投(0%)、东方证券(-6%)。
同比维度则出现分化:中信建投+10%、中信证券+7%、中金公司+4%、华泰证券+3%,基本与市场同步;招商证券-16%、申万宏源-21%,低于市场增速27至32个百分点,份额端需持续跟踪。
投行业务是十家中唯一整体改善的条线,同比八家为正、两家为负,环比六家为正。中金公司+87%(环比+72%)、中信建投+56%(环比+126%)、广发证券+44%、华泰证券+40%(环比+61%)、中信证券+32%。投行收入占总营收比重仍低(1%至21%),对整体业绩拉动有限,但方向明确。
资管业务呈现较强稳定性。中信证券资管收入36.8亿元,占其营收22%,同比+13%、环比基本持平,是投资收入大幅回落当季唯一未出现明显下滑的板块。广发证券24.3亿元(同比+22%)、国泰海通21.2亿元(+25%)次之。
七、资金类业务:投资收入的四种结构形态
单位:亿元,剔除联营合营口径。已实现收益对应投资收益科目,未实现浮盈对应公允价值变动收益。
浮盈驱动型(招商证券、中金公司)。招商证券投资收入78.7亿元、同比+146.4%,但投资收益本身为-3.0亿元,增长全部来自公允价值变动86.6亿元;上年同期基数仅32.0亿元,属低基数与浮盈叠加,环比已下降20.5%。中金公司结构类似,投资收入56.2亿元中未实现收益82.7亿元。
兑现型(广发证券)。已将浮盈转为已实现收益,投资收益95.5亿元对冲公允价值损失62.3亿元,投资收入23.6亿元。该结构下收益已落袋,可持续性优于浮盈驱动型,也是其单季营收仅下降5.5%的主要原因。
双降型(中信证券、中国银河、申万宏源、东方证券)。已实现与未实现收益同步回落。中信证券投资收入39.0亿元、同比下降68.6%,但上年同期124.2亿元为全年峰值,基数效应显著。
归零型(国泰海通)。投资收入从上年同期109.6亿元降至-0.6亿元,同比下降100.5%,这一单一科目可解释其营收下降46.4%的绝大部分。
投资收入占营收比重不宜单独作为风险指标:招商证券占比64.5%为十家最高,同比却增长58.1%;国泰海通占比接近零,单季营收下降46.4%。关键变量是已实现与未实现收益的相对结构,以及上年同期基数。
八、利润质量:减值转回与低税率的支撑作用
信用减值在三季度呈双向变化。转回的有:华泰证券9.4亿元(相当于其归母净利28%)、中信证券5.2亿元(7%)、中国银河1.2亿元、中金公司1.0亿元;计提的有:国泰海通1.9亿元(占归母4%)、中信建投1.7亿元(6%)。
有效税率方面,东方证券1.2%、中国银河5.4%、申万宏源6.4%,显著低于中金公司21.2%、招商证券20.4%、中信证券19.1%。低税率是上述公司净利降幅小于营收降幅的原因之一,但多源于免税收入与递延税项,不具备外推基础。
费用端体现刚性。九家成本收入比较二季度上升,东方证券由33.2%升至65.5%(+32.3pct)、华泰证券由31.5%升至59.5%(+28.0pct)。营收下降25%至52%,而费用降幅仅5.9%、华泰证券甚至增长15.5%,费用刚性放大了利润降幅。招商证券成本收入比由36.8%降至31.0%,是唯一改善者,但其二季度业务及管理费54.9亿元含年度奖金集中计提,属基期效应,不宜视为费用管控成效。
九、资产负债:总资产较中期收缩,经营杠杆回落
经营杠杆=(总资产-代理买卖证券款)/权益合计,为本文自算口径。
十家总资产较中期全部下降,区间为-3.3%至-12.3%,经营杠杆同步回落,中金公司由5.70降至4.73、降幅最大。但较上年末仍全部为扩表,区间为+9.4%至+21.7%。季度环比收缩与年度扩表需分开表述,否则易误读为行业进入收缩周期。
收缩来源可进一步拆分。以华泰证券为例,代理买卖证券款由中期3,350亿元降至2,674亿元、减少676亿元,同期卖出回购金融资产款由1,839亿元增至2,208亿元。客户资金流出是表内规模收缩主因,而非投资资产减持。中信证券与国泰海通代理买卖证券款分别为6,118亿元、6,119亿元,合计占十家总额42%,其波动直接决定行业表观规模。
十、剥离投资收入后:核心业务六家仍为正增长
核心业务=营业收入-投资收入(剔除联营合营口径),主要对应手续费及佣金净收入与利息净收入;投资贡献=投资收入变动额/上年同期营收。
该表修正了单看营收增速可能产生的误判,也回应了第四节留下的问题:降幅的来源与经营能力的强弱,是两个口径。
其一,营收降幅居前的公司核心业务并未失速。中信证券营收-26.6%,但核心业务+22.6%;华泰证券营收-25.8%,核心业务+7.2%;国泰海通营收-46.4%,核心业务+7.3%,其降幅完全由投资收入-50.0pct的贡献解释。
其二,营收增速最高的公司核心业务反而小幅下滑。招商证券营收+58.1%,核心业务-4.2%,增长全部来自投资收入+60.6pct的贡献;中金公司是唯一投资与核心业务双升的公司(+21.4pct与+44.4%)。
其三,投资贡献的绝对值决定了业绩对行情的敏感度。国泰海通、申万宏源、东方证券的贡献分别为-50.0、-43.5、-40.2pct,属高敏感度;中信建投仅-3.3pct,东方证券以外的低敏感样本还包括广发证券(-16.3pct)。在同等市场环境下,高敏感度公司业绩波动幅度显著更大。
十一、估值含义与分化归因
估值层面。十家前三季度年化ROE区间为8.3%至17.6%,华泰证券10.8%处于中位。以10月30日收盘价16.99元与每股净资产20.05元计算,华泰证券市净率约0.85倍。低市净率反映的是ROE水平与业绩波动折价,并不构成修复的充分条件:估值修复需以投资收入回稳为前提。本文未取得全部样本的实时股价,故不作横向估值排序。
分化归因。结合上述拆解,十家可分为四类,对应不同跟踪重点。
*承压且依赖减值支撑型(华泰证券)。*单季营收-25.8%、归母-35.4%,投资收入7.5亿元(剔除联营口径,同比-81.6%、环比-87.4%),减值转回9.4亿元形成缓冲。核心变量是投资收入回补节奏与减值准备余额。
*浮盈与低基数叠加型(招商证券)。*单季营收+58.1%、归母+80.6%,增长来自公允价值变动与上年低基数,环比已转弱,且核心业务同比为负、投资收入占营收比重为十家最高,业绩波动率亦最高。
*结构改善型(中金公司)。*唯一实现单季营收环比正增长,投行同比+87%为实质性改善,核心业务+44.4%;代价是总资产较中期-12.3%、经营杠杆由5.70降至4.73。
*合并口径与基数扰动型(国泰海通)。*单季营收真实下降46.4%,归母仅下降27.0%,差异来自有效税率降至10.3%与少数股东损益较小;前三季度归母+12.7%而扣非+46.9%,扣非口径更能反映内生增速。合并后主体同比数据在2026年内可比性有限。
后续跟踪集中于三个问题:
其一,投资收入能否回稳。中信证券2025Q3投资收入124.2亿元、国泰海通109.6亿元均为全年高点,招商证券上年同期仅32.0亿元;四季度同比压力取决于2025Q4基数。
其二,收费收入能否延续。经纪受市场成交额约束,投行取决于IPO与再融资节奏,资管取决于管理规模。三项中投行弹性最大,但占比最低。
其三,ROE能否修复。在杠杆回落(十家经营杠杆全部下降)与费用刚性的组合下,ROE修复需以营收端先回升为前提。
十二、风险提示
政策力度不及预期;市场波动加剧导致投资业务再度回撤;客户资金持续流出、杠杆继续下行;IPO与再融资节奏放缓;信用减值由转回转为计提;国泰海通合并口径与东方证券重组期间的可比性风险。本文基于公开披露数据的研究性拆解,不构成投资建议。
附:口径说明
一、单季数据=本期累计-上期累计;三季度单季=前三季度累计-半年度累计,二季度单季=半年度累计-一季度累计。已与季报"本报告期"列逐项核对。
二、投资收入=投资收益+公允价值变动收益+汇兑收益-对联营合营企业的投资收益(剔除联营口径);全口径为不剔除联营合营的计算结果,两者差额即为联营合营项目。华泰证券三季度全口径17.95亿元、剔除联营7.48亿元,差额10.47亿元。
三、核心业务=营业收入-投资收入;投资贡献=投资收入变动额/上年同期营业收入。
四、经营杠杆=(总资产-代理买卖证券款)/权益合计,为自算口径。
五、成本收入比=业务及管理费/营业收入(单季);有效税率=所得税费用/利润总额(单季);年化ROE=前三季度加权ROE×4/3;市净率=收盘价/每股净资产。
六、全市场日均股基成交额同比+11%、环比-18%为卖方研究口径引用值。
七、国泰海通为合并后主体,上年同期为追溯口径;申万宏源为集团口径,永续次级债244.77亿元计入少数股东权益;东方证券重大资产重组进行中,每股指标可比性受影响。
八、数据来源:十家公司2026年三季报、一季度报告、半年度报告原文,新浪财经利润表(季报累计口径)、东方财富资产负债表。所有比率及单季金额均可由原始报表复算。