研报速递
中金研究
3Q26券商业绩低于我们预期,主因是投资收入低于预期。(本文节选自中金公司研究报告《如何理解Q3大考下券商业绩低于预期?》,完整内容详见报告原文)
业绩回顾
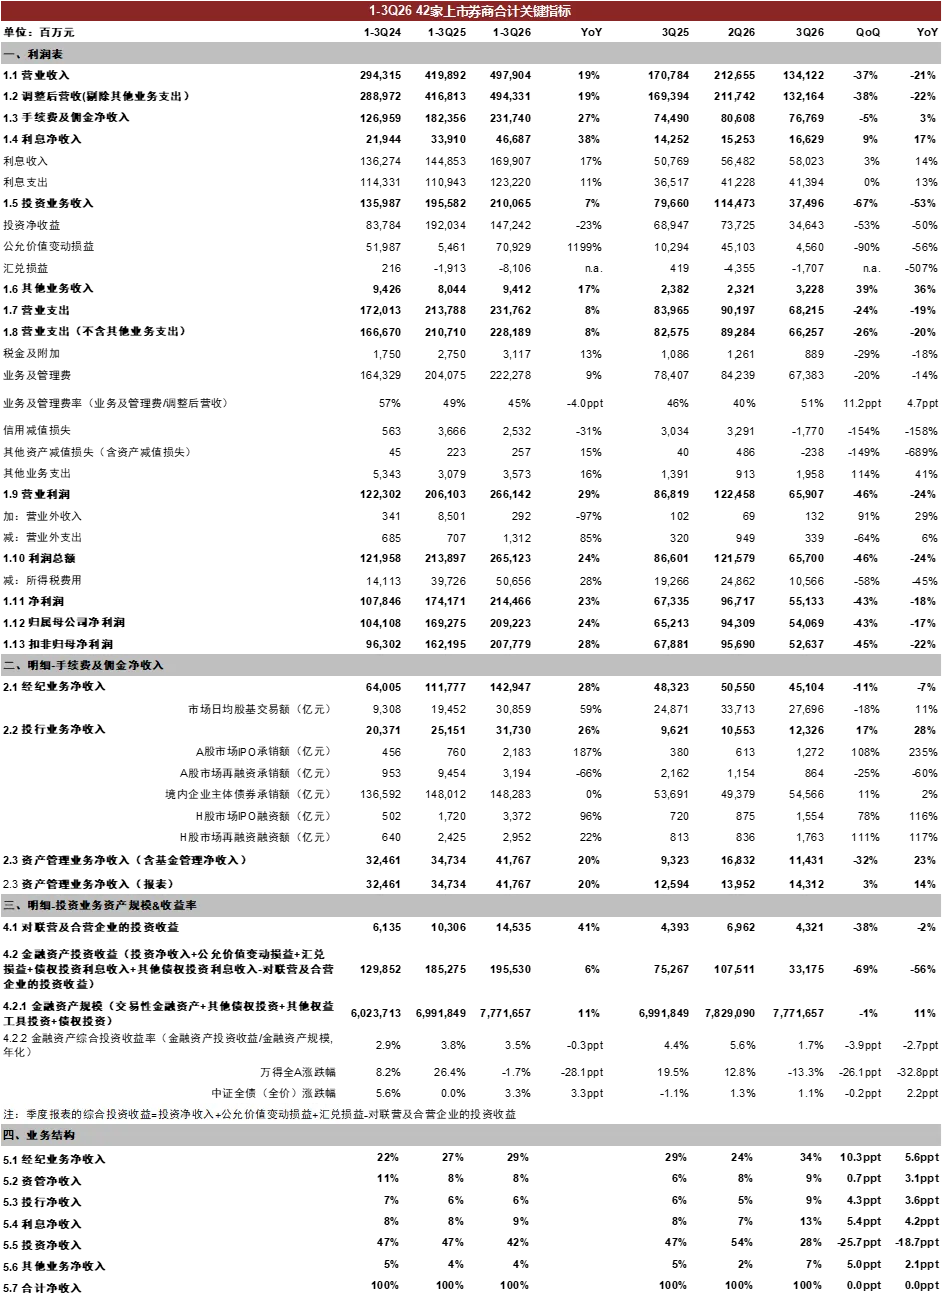
3Q26券商业绩低于我们预期,主因是投资收入低于预期。42家上市券商1-3Q26收入及归母净利润(扣非归母)分别同比+19%/+24%(+28%)至4,979/2,092(2,078)亿元,年化平均ROE同比+0.9ppt至9.5%;3Q归母净利润(扣非归母)同比-17%(-22%)/环比-43%(-45%)至541(526)亿元,年化平均单季ROE 7.2%。Q3业绩低于我们的预期,主因是投资收入低于预期,主要在两方面:一是科创项目持股的计量存在预期差,长鑫科技等持股的盈利释放不及预期,已上市项目的估值波动大于预期;二是多市场波动下各家券商各自在境内外固收自营、衍生品以及股票自营业务等方面面临的压力高于预期。
发展趋势
Q3业绩低于预期说明券商业务模式仍然无法对抗A股的周期性波动么?我们认为,不能做此简单判断。首先,Q3行业面临两大压力的显性化,一是手续费业务面临费率下行,二是资本金业务面临A股、境内/外利率多市场波动以及跨境强监管,投资业绩波动是多元化业务全面承压所致;其次,行业仍在全面推进商业模式转型,长期看业务多元化、差异化、综合化的头部券商仍有望全面提升盈利抗压能力。具体来看:
► 一是量增趋缓下手续费业务的费率下行压力显性化。1)经纪业务同比量增价减。1-3Q26经纪业务净收入同比+28%至1,429亿元,3Q环比-11%/同比-7%至451亿元。(vs市场股基成交额环比-18%/同比+11%)。2)两融息差预计仍收窄,但有息负债环比下行,利息支出整体增幅不及利息收入。1-3Q26利息净收入同比+38%至467亿元,3Q环比+9%/同比+17%至166亿元。3)A/H股发行景气度延续,投行收入同/环比高增。1-3Q26投行业务净收入同比+26%至317亿元,3Q环比+17%/同比+28%至123亿元。4)财富资管协同增强,基于AUM的资管业务韧性突出。资管净收入(报表资管手续费收入口径)同比+20%至418亿元,3Q环比+3%/同比+14%至143亿元。
头部券商在财富资管业务上的差异化布局与协同发力,正在抬升整体盈利抗压能力:1)经纪基本盘:除传统重点区域的布局优势外,以支付宝、抖音等线上渠道导流叠加线下银证合作,强化存量客户激活与投顾赋能,实现份额稳固、进而以量补价;2)交易增值服务:以投顾赋能支撑维持乃至提升佣金率;3)代销金融产品:年内已成为经纪业务重要支撑,私募、信托等产品代销贡献增量;4)买方投顾:头部券商在今年以来品牌快速铺开,实现投资咨询与资产管理业务收入增长;5)资管业务:旗下公募年内业绩高增,除规模扩张外,同样受益于部分产品的业绩报酬与自营收益;资管与财富协同联动,券商资管亦受益买方投顾增长。
► 二是多市场波动和跨境强监管下,资本金业务收入波动压力显性化,形成对多元投资用表能力的考验。Q3资本金业务面临多市场波动,一是国内权益市场波动影响科创持股、股票自营、境内股衍和跨境衍生品业务;二是国内利率自2025年以来进入低位波动阶段,影响境内固收自营;三是美元加息和人民币汇率波动,影响境外固收自营:1)1-3Q26投资业务收入(含投资收益、公允价值变动、汇兑损益、剔除对联营和合营企业的投资收益)同比+6%至1,955亿元,3Q环比-69%/同比-56%至332亿元。从环比角度拆分看,金融资产规模环比-0.7%,其中交易性金融资产/OCI权益/OCI债环比分别-3%/+8%/+2%;对应3Q单季综合投资收益率(年化)环比-3.9ppt至1.7%。2)从母公司投资收益看,券商境内权益与固收自营、客需股衍业务的收益率分化,部分头部券商受国内自营拖累(如国泰海通、中信等);从子公司投资收益看,国际子公司普遍承压(如华泰),但部分被长鑫科技等持股收益弥补(如中信建投等),部分亦被已上市科创项目拖累(如国泰海通)。
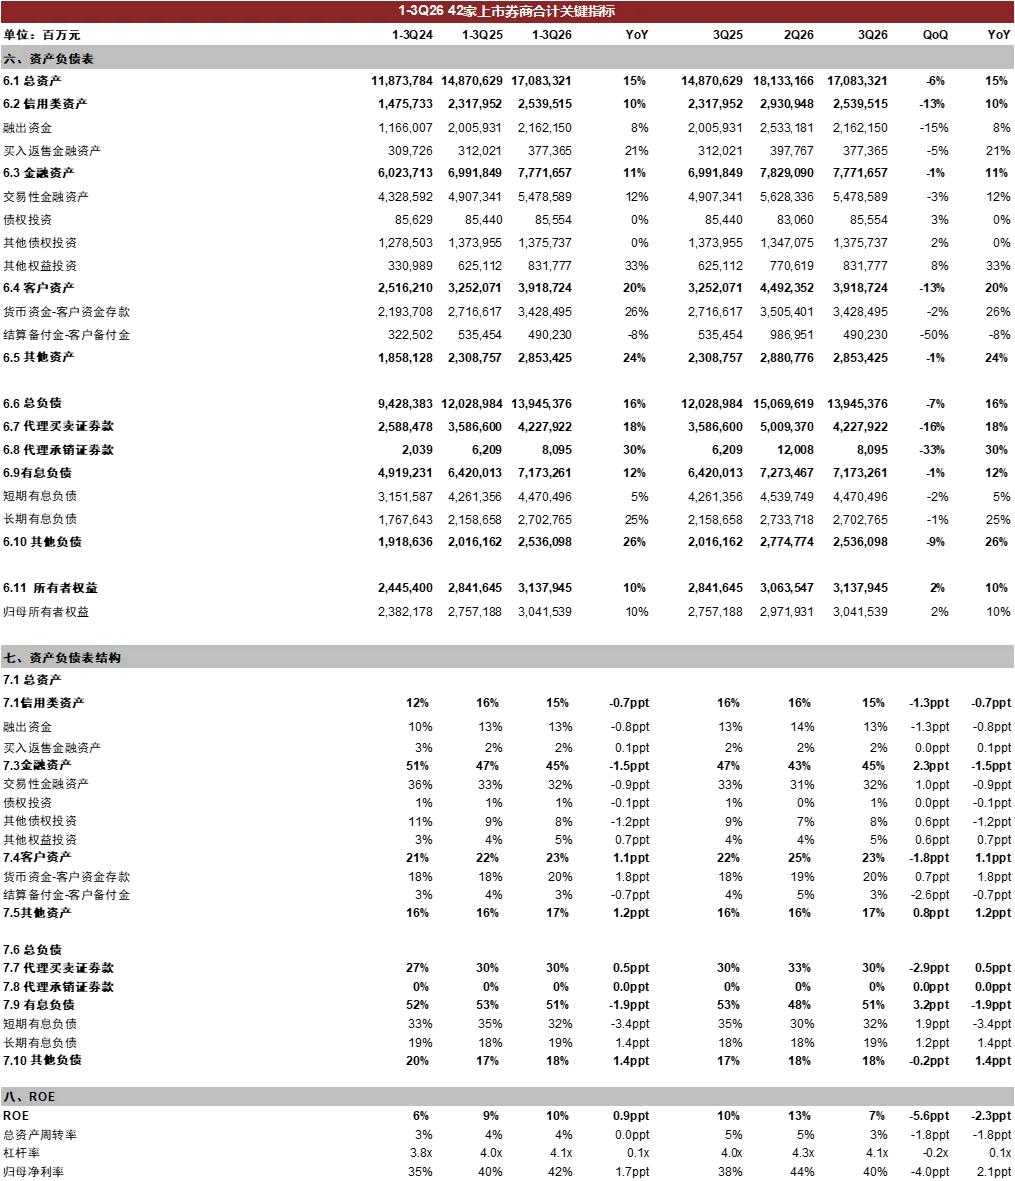
头部券商资本金业务的多元化有助于提升抗压能力。受市场环境影响,3Q单季度行业整体缩表杠杆整体环比-0.2x至4.1x,其中融资业务用资(融出资金、买入返售)环比-13%,投资业务用资(金融投资即交易性金融资产、其他权益工具、债权投资、其他债权投资)环比-1%,投资类资产占比环比提升2.3ppt至45%。伴随两融息差的收窄,券商在通过两融增值服务维持费率的同时,更加注重资产整体摆布的优化:1)客需衍生品:成为除传统两融外重要低波用表方向,虽然规模仍受A股行情影响,但收益稳健性增强。2)金融投资:通过多策略(量化及衍生品策略、高股息策略等)、多元化(REITs、私募产品、贵金属等),分散周期波动风险;3)境外资本金业务:固收、客需衍生品、孖展等方向,亦有助于分散自营投资风险。
估值与建议
迎接增速放缓与分化加剧,优质券商攻守兼备。3Q26两大压力下券商业绩底已现,行业未来预计增速放缓、分化加剧。我们认为,当下低估、低配的优质券商攻守兼备,一方面增量资金入市背景下或将迎来成交额和行情拐点,提振券商估值;另一方面板块低估下,股息率亦有吸引力。我们依然推荐优质头部,以及更具业绩、估值弹性的互联网券商及金融信息服务商。
风险
权益市场大幅波动;地缘政治风险;政策风险。
图表1:1-3Q26业绩回顾(利润表):3Q26券商业绩低于我们预期,主因是投资收入低于预期
资料来源:公司公告,中金公司研究部
图表2:1-3Q26业绩回顾(资产负债表):3Q单季度行业整体缩表,投资类资产占比环比提升
资料来源:公司公告,中金公司研究部
图表3:1-3Q头部券商全线形成差异化优势
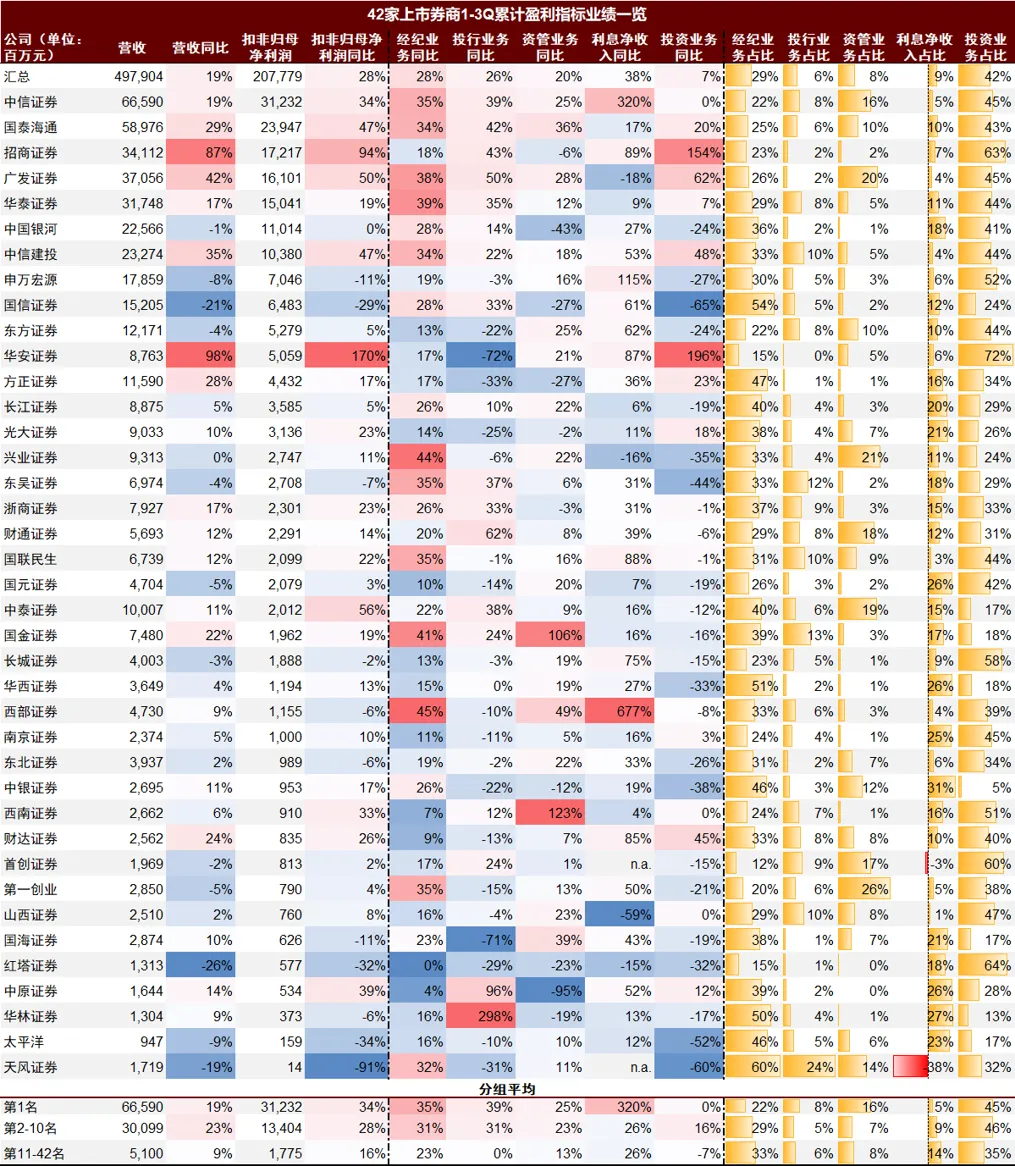
注:资管业务净收入为报表口径、汇总为42家上市券商合计数;国泰海通因基期2025.3.14并表海通证券,导致增速或高于实际增长
资料来源:公司公告,中金公司研究部
图表4:3Q头部券商手续费业务韧性突出,但部分头部券商资本金业务同样承压
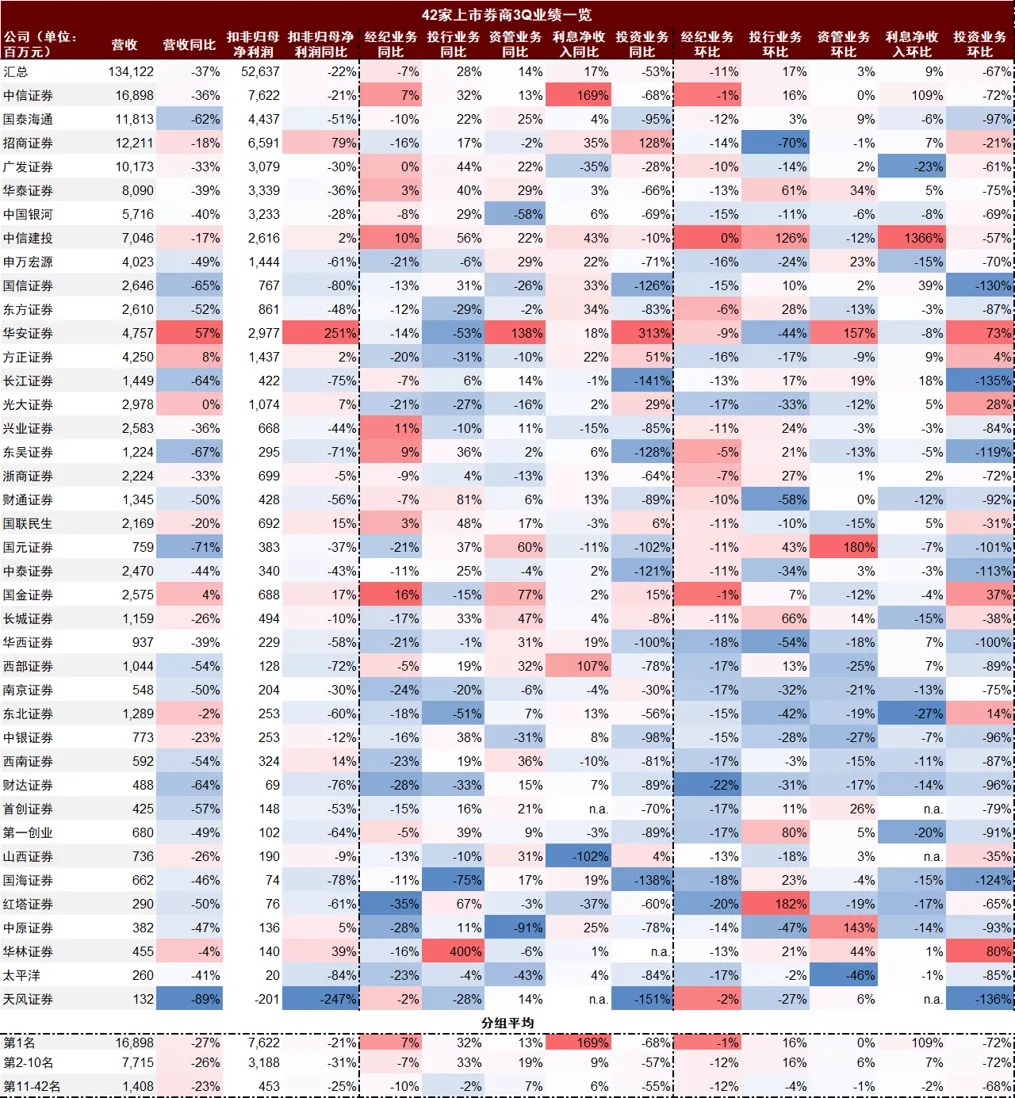
注:资管业务净收入为报表口径、汇总为42家上市券商合计数;国泰海通因基期2025.3.14并表海通证券,导致增速或高于实际增长
资料来源:公司公告,中金公司研究部
图表5:长期看头部券商ROE中枢仍在抬升
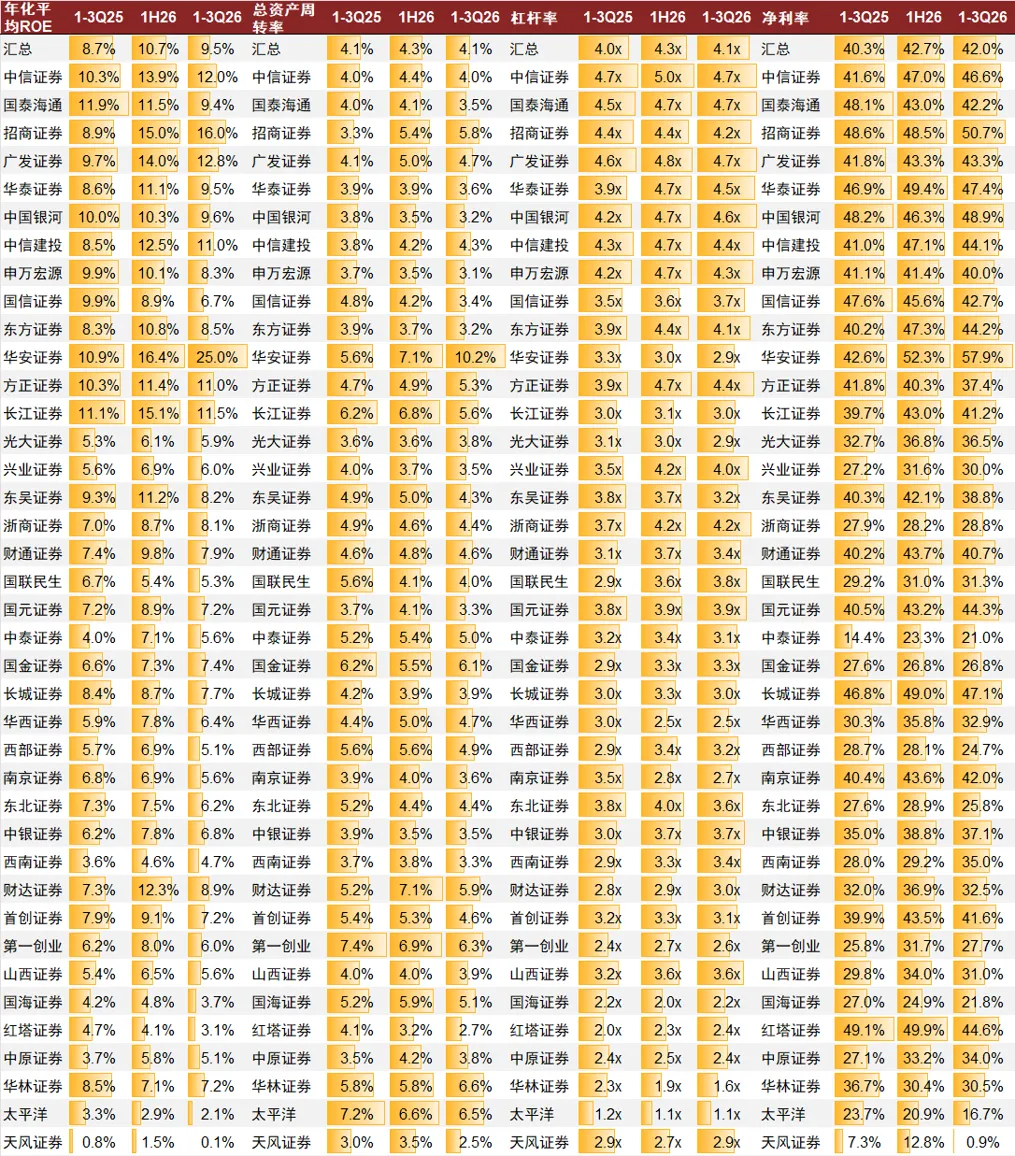
注:汇总为42家上市券商合计数
资料来源:公司公告,中金公司研究部
图表6:头部券商在财富资管业务上的差异化布局与协同发力,正在抬升整体盈利抗压能力
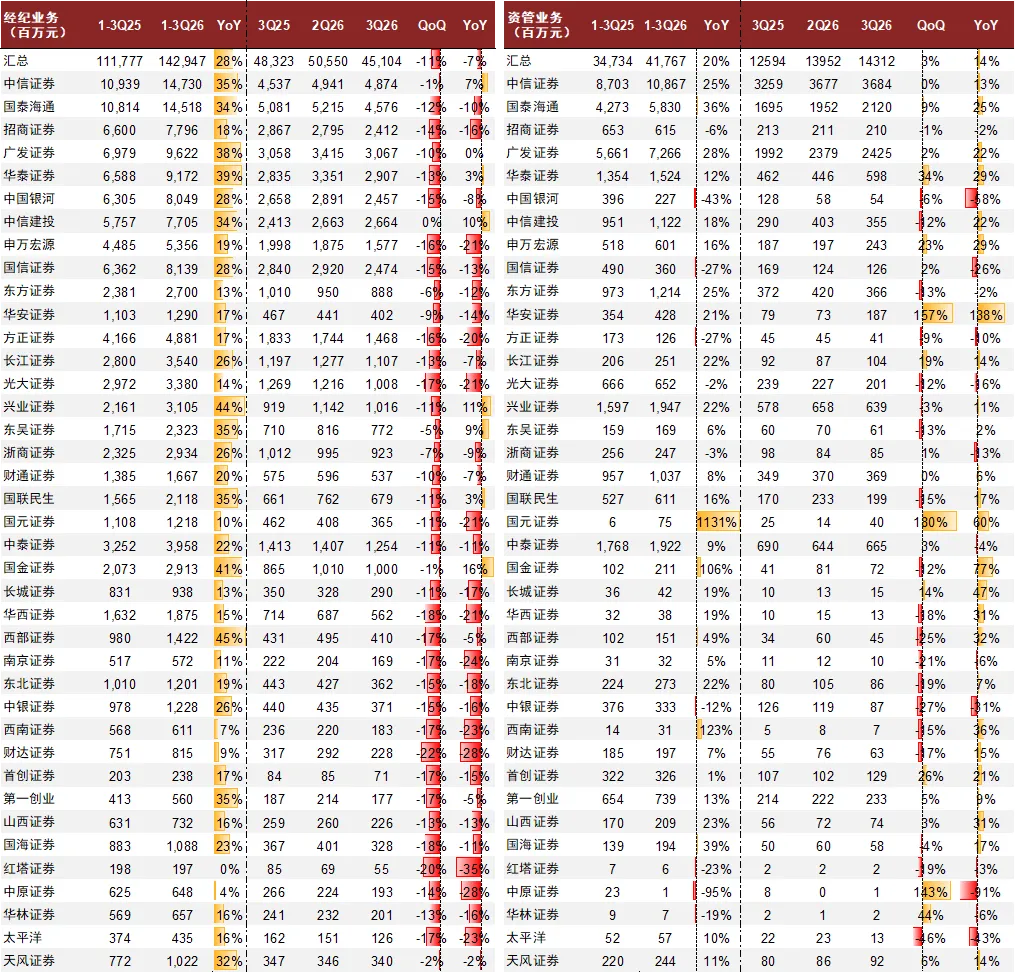
注:资管业务净收入为报表口径、汇总为42家上市券商合计数;国泰海通因基期2025.3.14并表海通证券,导致增速或高于实际增长
资料来源:公司公告,中金公司研究部
图表7:券商境内权益与固收自营、客需股衍业务的收益率分化,国际子公司全线承压
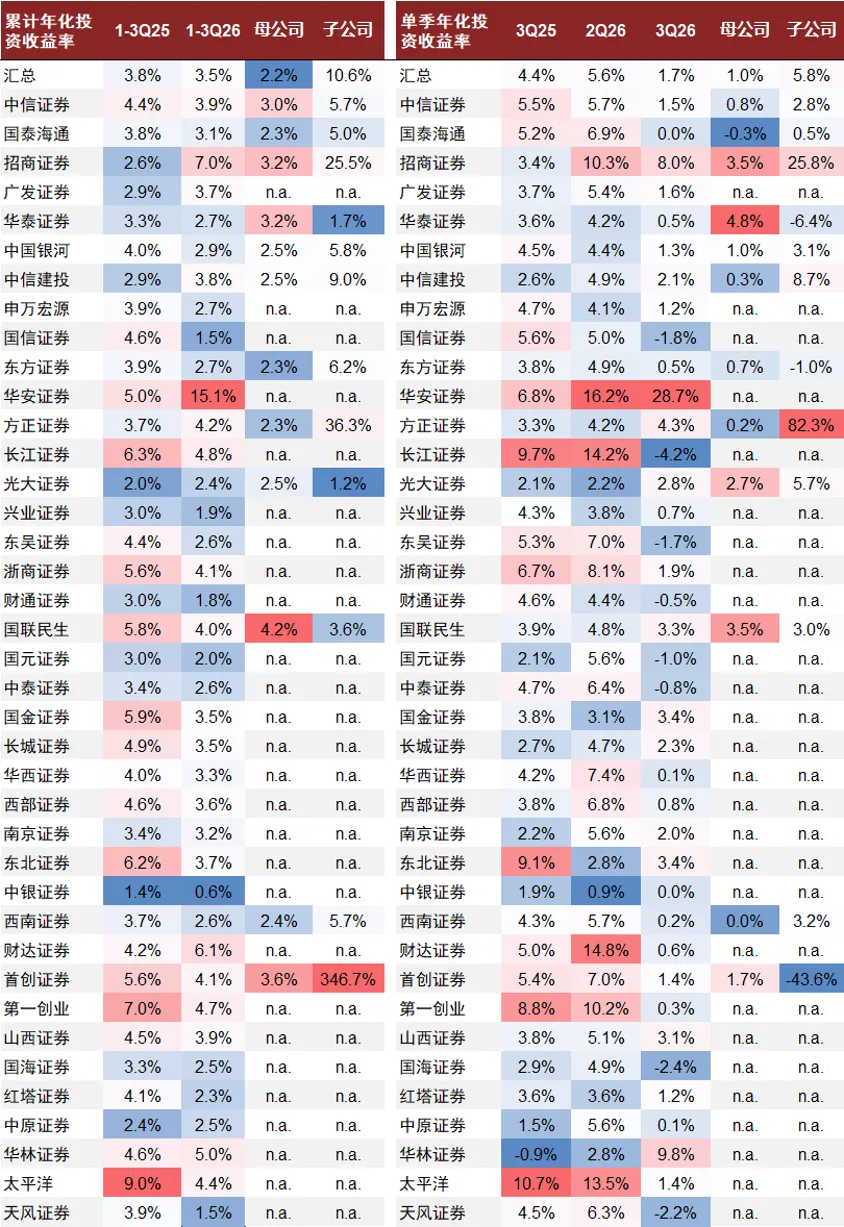
注:投资收入=投资收益+公允价值变动损益+汇兑损益-对联营及合营企业投资收益;投资收益率=投资收入/金融资产期初期末平均规模;部分券商未披露3Q26母公司财务报表,无法拆解母子公司金融资产变化;汇总为42家上市券商合计数
资料来源:公司公告,中金公司研究部
图表8:头部券商资本金业务的多元化有助于提升抗压能力
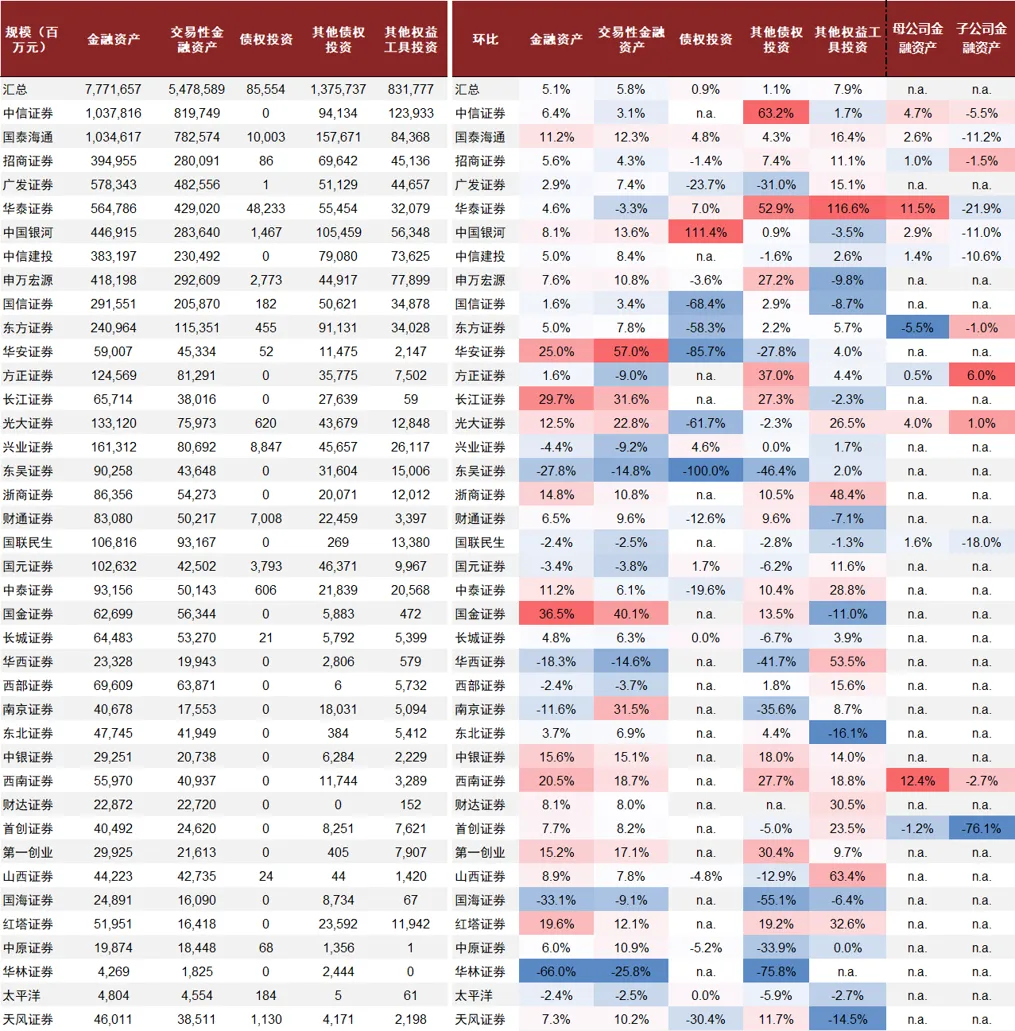
注:部分券商未披露3Q26母公司财务报表,无法拆解母子公司金融资产变化;汇总为42家上市券商合计数
资料来源:公司公告,中金公司研究部
图表9:公募A股券商重仓比例已至历史低点
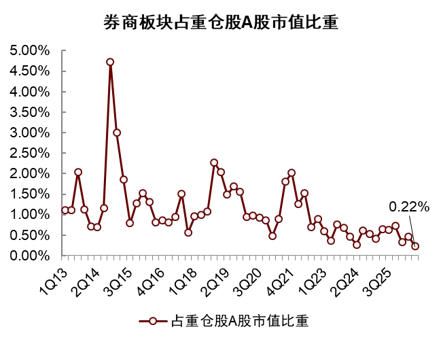
资料来源:Wind,中金公司研究部
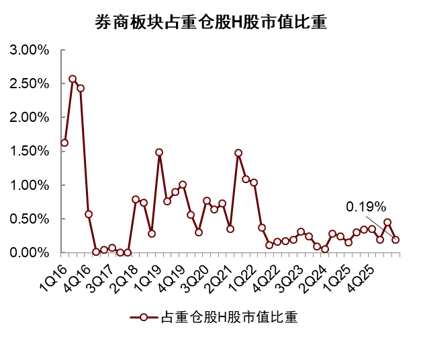
图表10:公募H股券商重仓比例已近924低点
资料来源:Wind,中金公司研究部
Source
文章来源
本文摘自:2026年11月2日已经发布的《如何理解Q3大考下券商业绩低于预期?》
王思玥 分析员 SAC 执证编号:S0080526030002 SFC CE Ref: BYB895
樊 优 分析员 SAC 执证编号:S0080522070009 SFC CE Ref: BRI789
毛晴晴 分析员 SAC 执证编号:S0080522040002 SFC CE Ref:BRI453
刘欣雨 联系人 SAC 执证编号:S0080126050015
井雨洁 分析员 SAC 执证编号:S0080526070005
姚泽宇 分析员 SAC 执证编号:S0080518090001 SFC CE Ref: BIJ003
Legal Disclaimer
法律声明
特别提示
本公众号不是中国国际金融股份有限公司(下称“中金公司”)研究报告的发布平台。本公众号只是转发中金公司已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。订阅者如使用本资料,须寻求专业投资顾问的指导及解读。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
中金公司对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,中金公司及/或其关联人员均不承担任何形式的责任。
本公众号仅面向中金公司中国内地客户,任何不符合前述条件的订阅者,敬请订阅前自行评估接收订阅内容的适当性。订阅本公众号不构成任何合同或承诺的基础,中金公司不因任何单纯订阅本公众号的行为而将订阅人视为中金公司的客户。
一般声明
本公众号仅是转发中金公司已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见中金研究网站(http://research.cicc.com)所载完整报告。
本资料较之中金公司正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。证券或金融工具的价格或价值走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,中金公司可能会发出与本资料所载意见、评估及预测不一致的研究报告。中金公司的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论和/或交易观点。
在法律许可的情况下,中金公司可能与本资料中提及公司正在建立或争取建立业务关系或服务关系。因此,订阅者应当考虑到中金公司及/或其相关人员可能存在影响本资料观点客观性的潜在利益冲突。与本资料相关的披露信息请访http://research.cicc.com/disclosure_cn,亦可参见近期已发布的关于相关公司的具体研究报告。
本订阅号是由中金公司研究部建立并维护的官方订阅号。本订阅号中所有资料的版权均为中金公司所有,未经书面许可任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。