研报速递
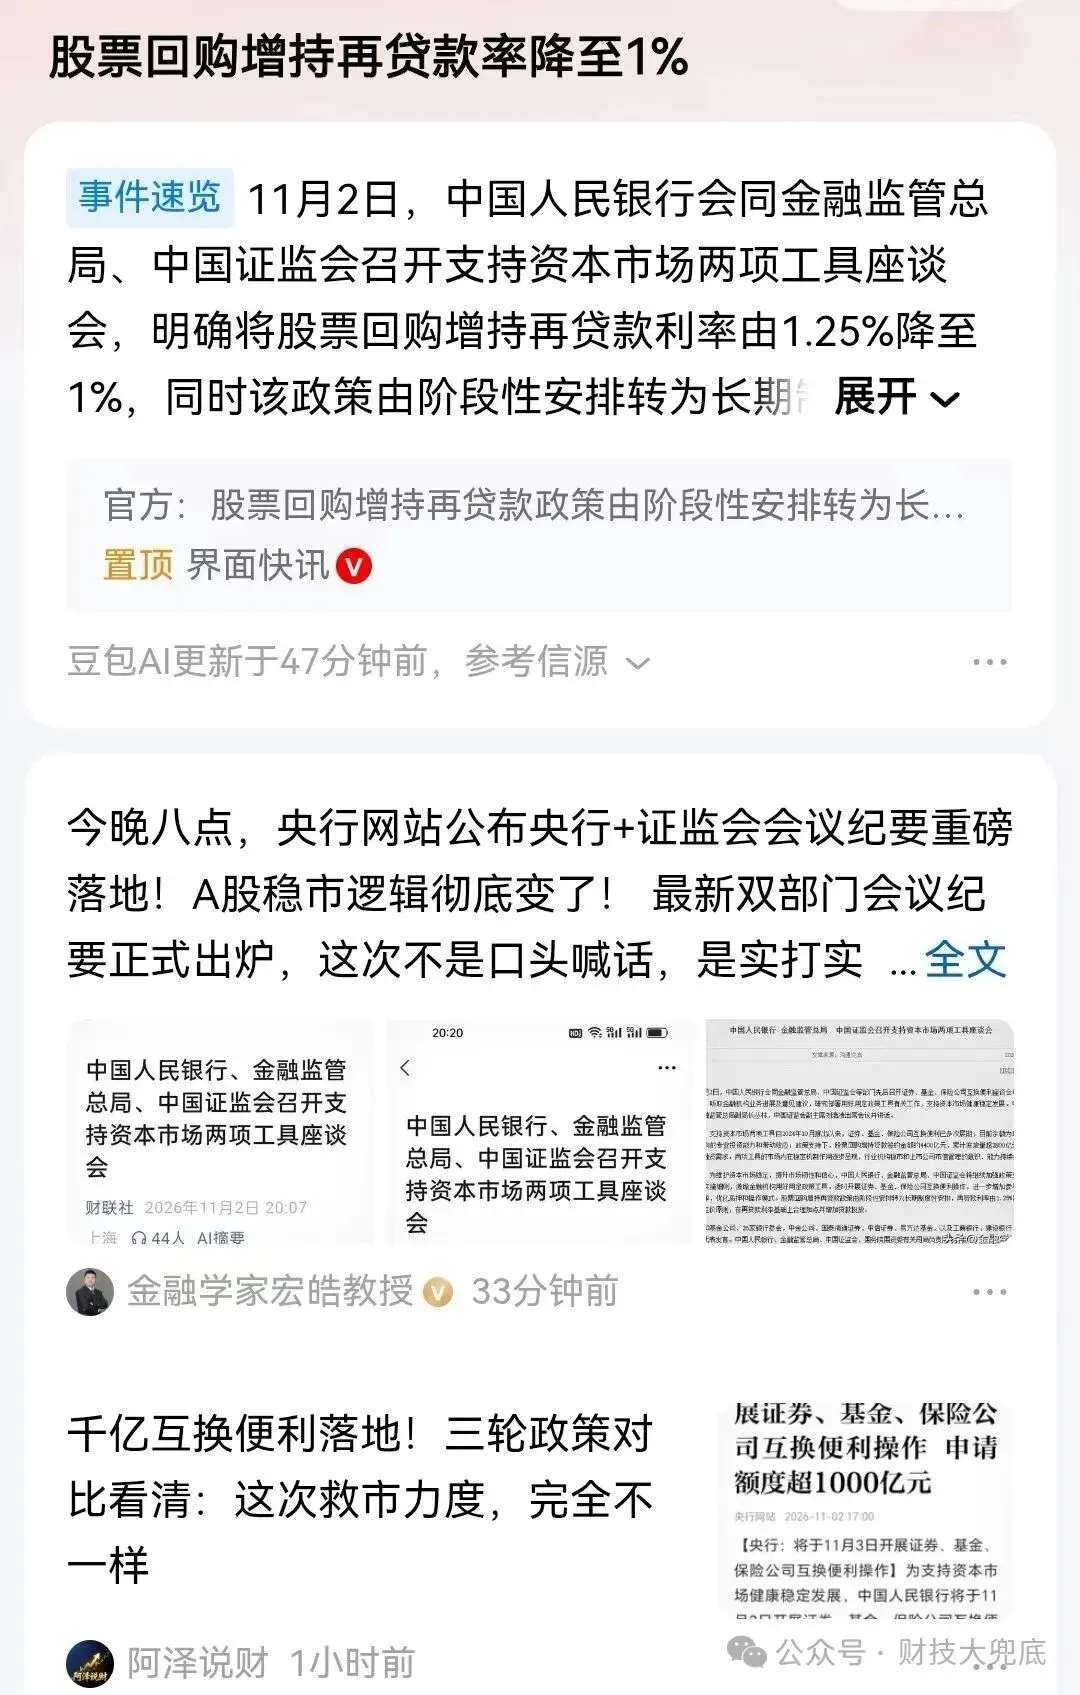
11月2日,央行、金融监管总局、证监会开了两场会。沪指涨1.08%重新站上3600点,成交放大到1.78万亿。很多人盯着「千亿资金」看,德先生盯的却是另一处:股票回购增持再贷款的利率从1.25%降到1%;更关键的是,这个工具从「阶段性安排」变成了「长期制度性安排」。降0.25个百分点不算多,但「长期」这两个字,值钱得多。
一、先看清这两场会到底给了什么
第一场对着券商和基金。第三次互换便利(SFISF)操作定在11月3日,31家机构申报,额度超1000亿元。对比很清楚:前两次分别500亿和550亿,各20家参与。这次家数多五成,额度差不多翻倍。
第二场对着银行。回购增持再贷款利率从1.25%降到1%,由阶段性安排转为长期制度性安排,额度累计约4500亿元。确实之前监管部门定的再融资利率定为1.75%,后来在2025年又下调到1.5%,在贷款最长期限也从一年延伸到三年,股东自有资金的出资比例也从30%降到10%,条件不可谓不丰厚,但是上市公司的主要股东或者控股股东,真的不产生其他的想法吗?
例如,先利用政策的优惠条件,利用政策给予的高杠杆,拿10%的自有资金申请再贷款额度,然后进行股票回购。之后再用回购的股票进行担保融资或者抵押融资,或者进行股份并购或者换股。在一定程度上,这不就是放大了资本杠杆吗?产生了资本泡沫?或者利用抵押得到的资金,进行更高利率的同业拆借或者其他的金融投资,那么不就是实现了无风险的利率套利吗?
同一天,证监会还打出一套组合拳:把股价「破发」纳入护盘式回购情形,取消上市满6个月、集合竞价阶段不得申报等限制;要求超募公司及时回购、设立回购专项基金;引导首批18只主动ETF(已募超350亿元)加快建仓。不过德先生认为,规则好,还是要先分析上市定价的价格对不对?如果是高价溢价,该下调还得下调?
二、同一个工具,为什么前两次没掀起浪
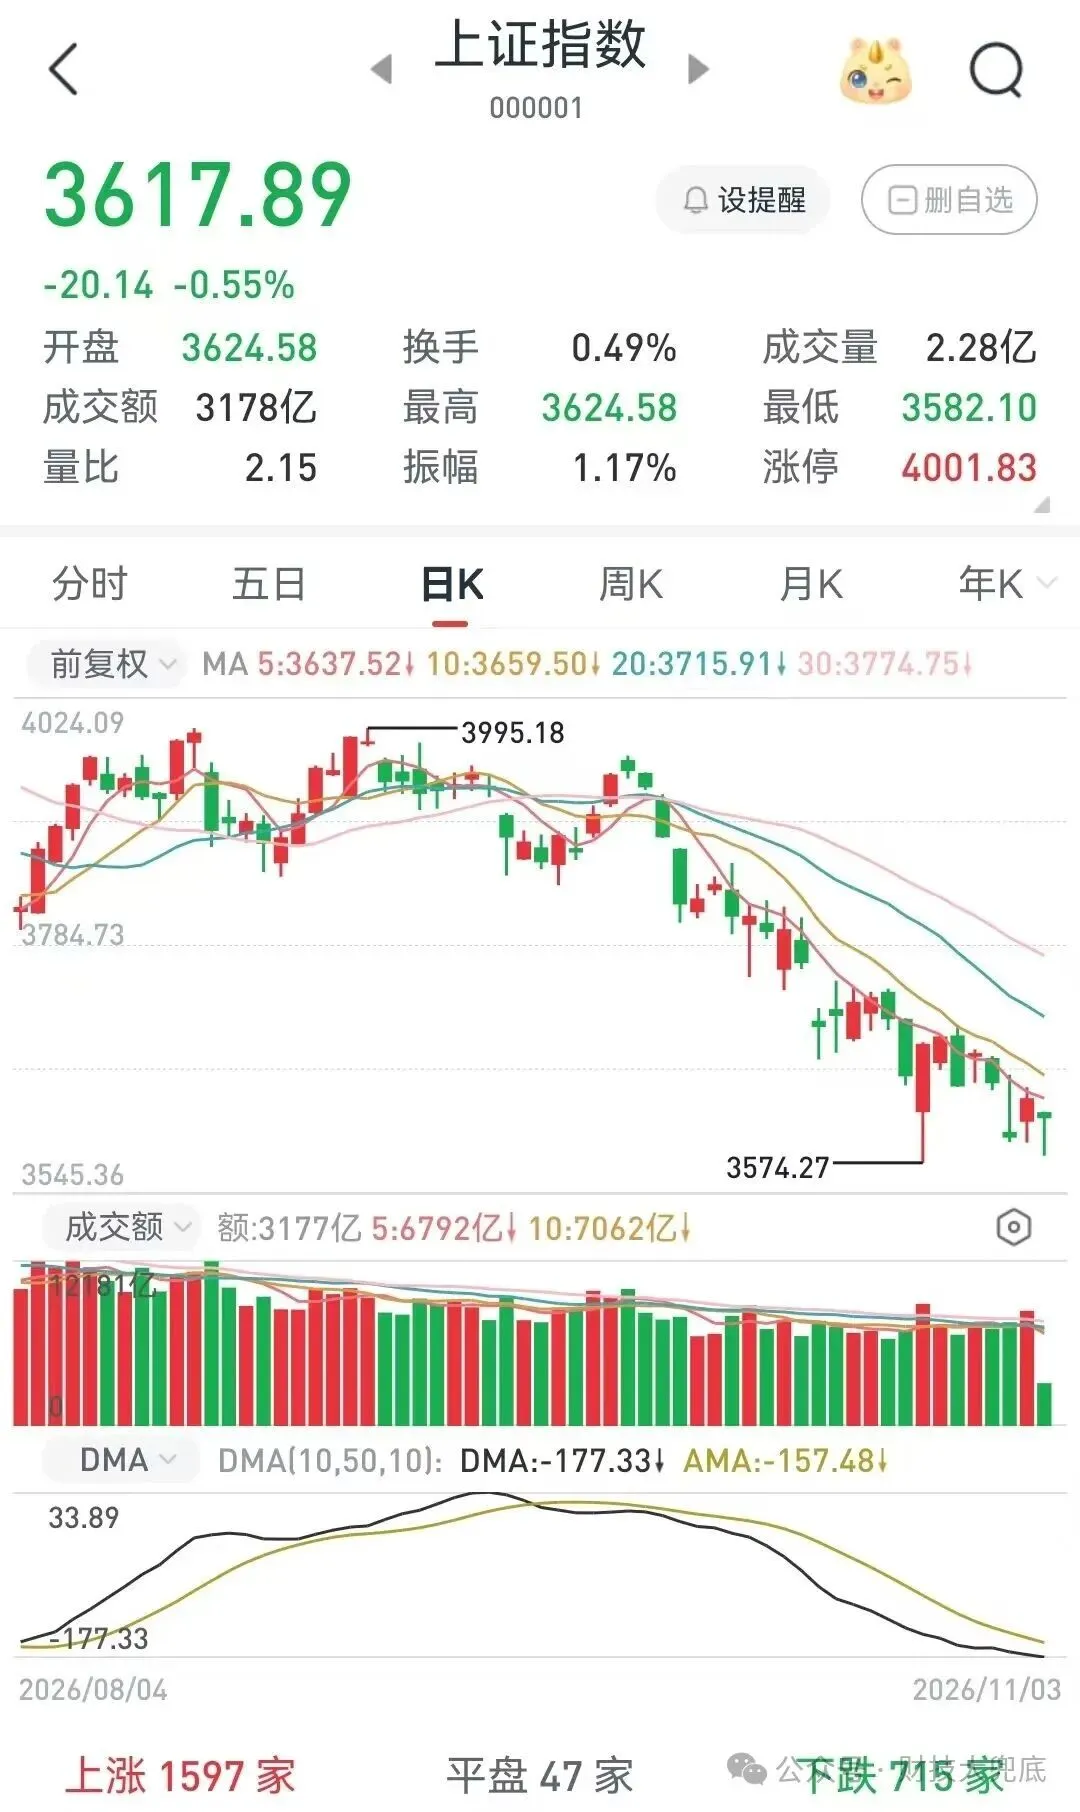
有个细节很多人忽略了:前两次互换便利操作之后,次日上证一次涨0.54%,一次跌1.57%。同一样东西,两个方向。
说明工具落地,不等于指数上涨。它解决的是「能不能借到钱」,解决不了「借到敢不敢买、买了敢拿多久」。
A股缺的从来不是资金量的绝对数。10月宽基ETF净流入超3700亿元,钱不是没来。缺的是「这钱能在里面待多久」的确定性。
所以这次把「阶段性」改成「长期制度性」,把利率从1.25%压到1%,表面看是优惠,实质是给机构一个可以写进年度计划的参数。做投资的人都懂:临时给的钱,只敢做临时的事;写在制度里的钱,才敢做三年的布局。
三、盘面其实已经投票了:券商笑,银行哭
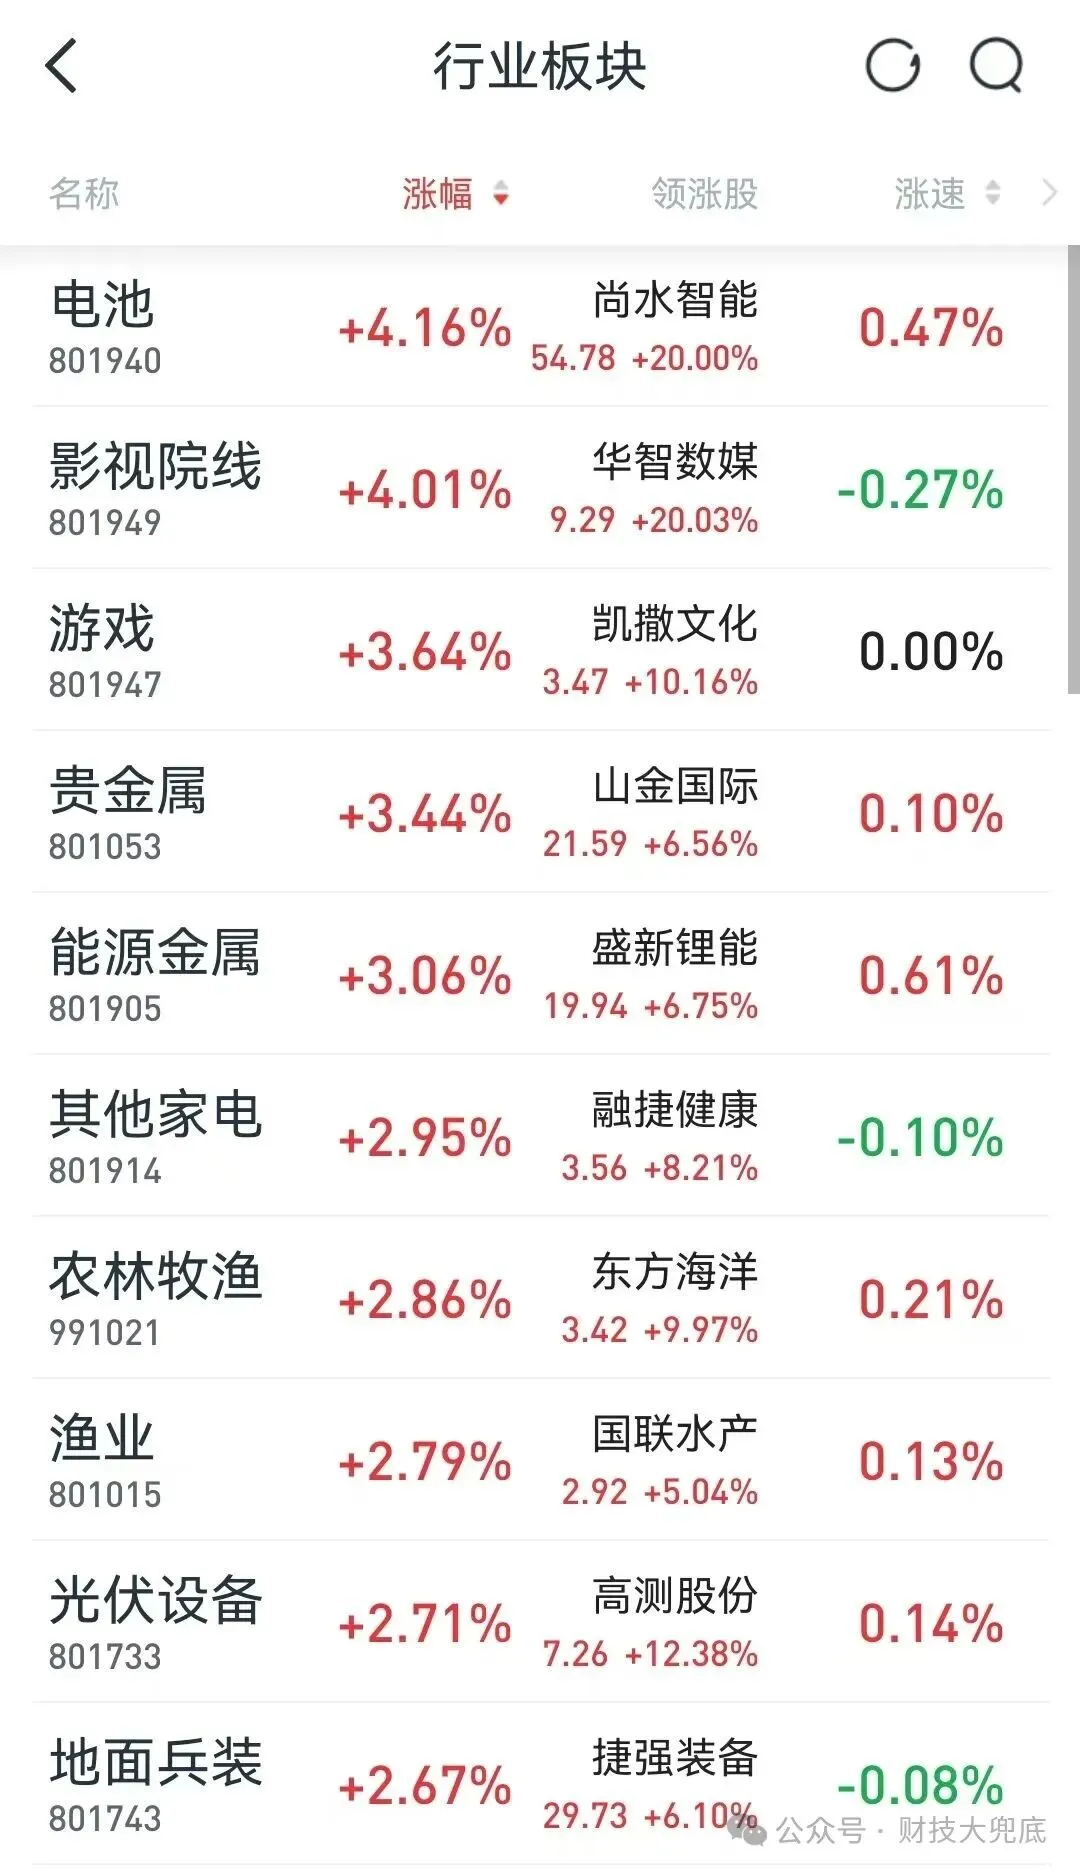
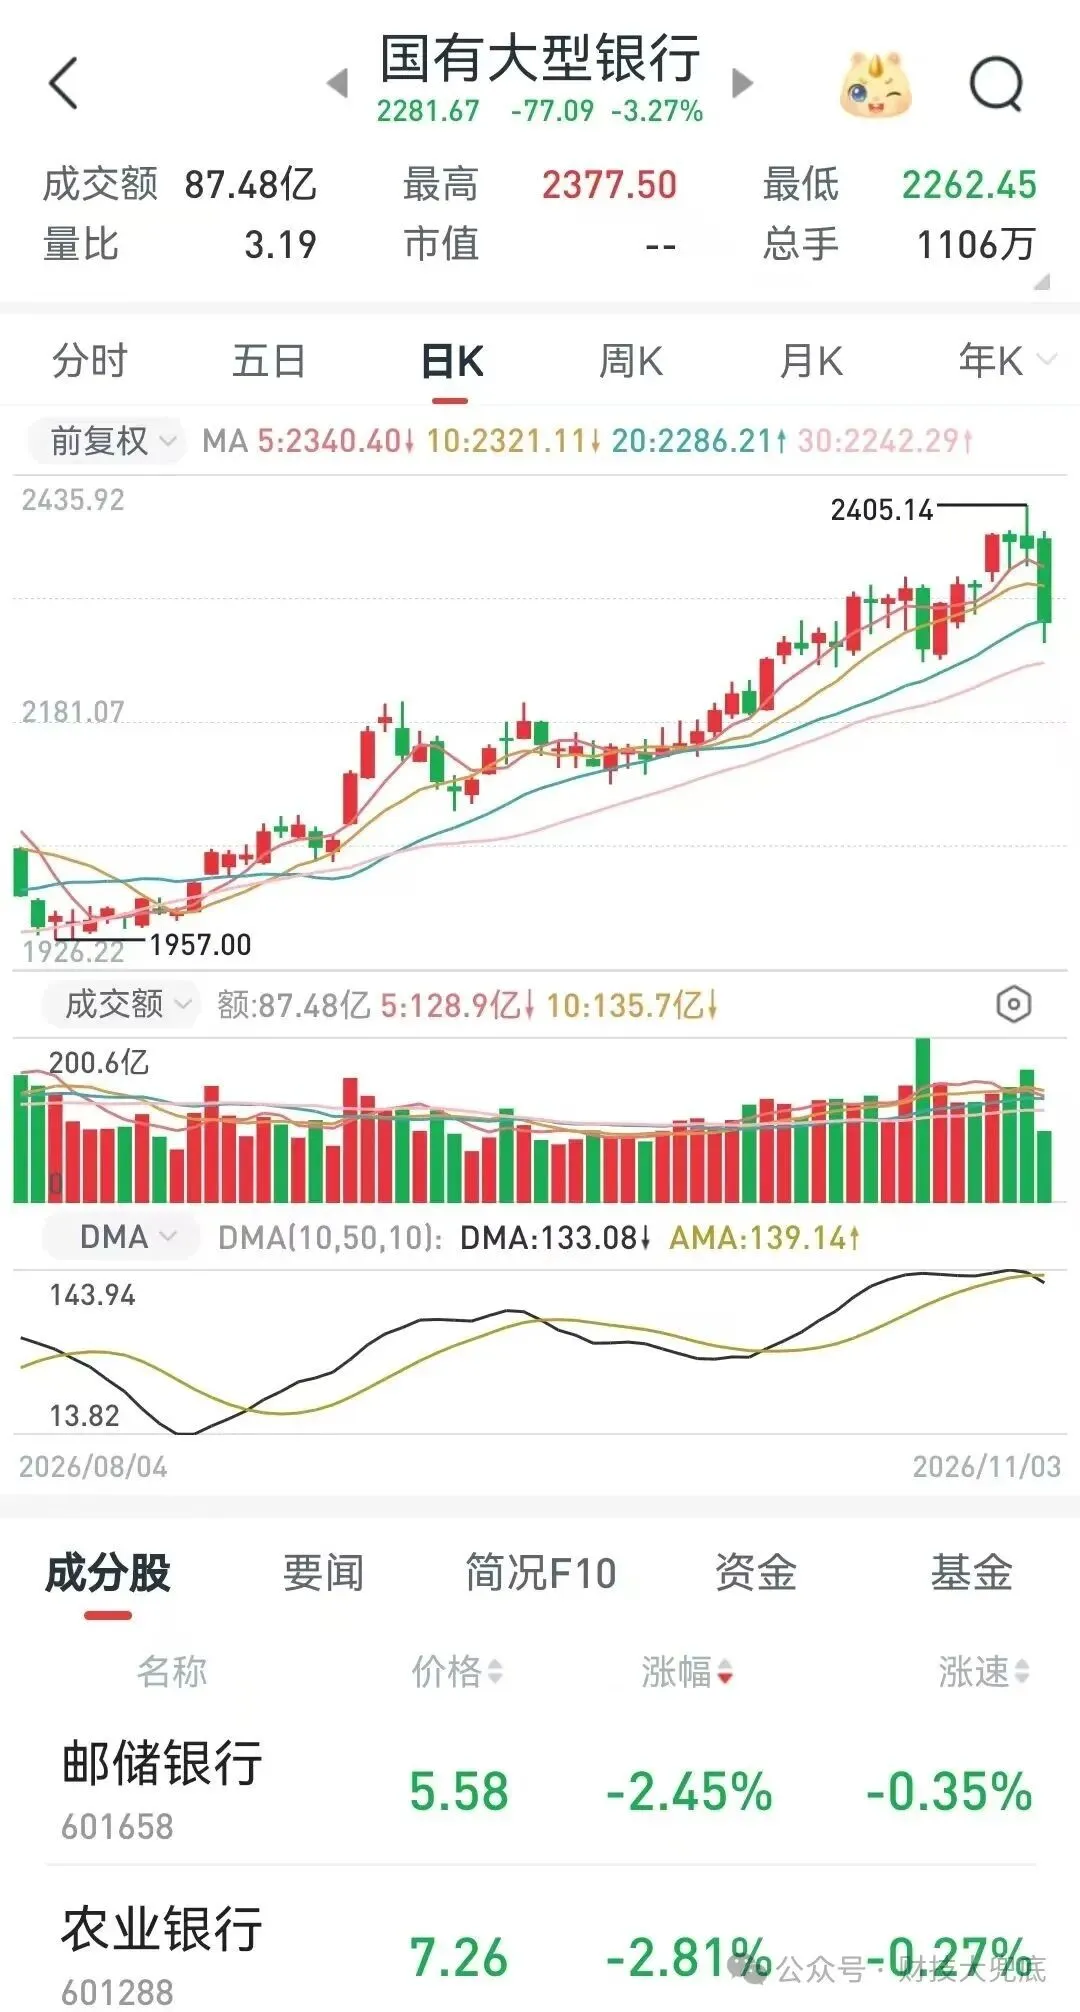
11月2日收盘,中证全指证券公司指数涨4.60%,国金证券、太平洋、银之杰涨停;另一端,42家上市银行几乎全线翻绿,上海银行单日跌8.81%,银行板块净流出19.49亿元。工行、建行盘中还创了历史新高,随后回落。
这个「跷跷板」很有意思。银行是过去两个月的避风港,钱躲进去是为了不亏;券商是进攻的旗手,冲进去是为了赚钱。一天之内,钱从「守」挪到了「攻」。
德先生说句实在话:这个切换方向是好的,但只维持一天不算数。真正的切换,得看能不能连着三五天,成交能不能稳在1.7万亿以上。一天的热闹,A股给过太多次了。
还得看清一点:当天涨最凶的是传媒,7.77%,AI漫剧一堆20%涨停。这是产业逻辑,不是政策逻辑——政策托的是「底」,产业抬的是「顶」,别混着看。
四、这次真正的变化:回购从「可选项」变成「必答题」
这套政策里,最容易被低估的,是回购规则的调整。
过去说回购,是「鼓励」——做是情分,不做是本分。这次不一样:把「破发」纳入触发情形,取消一堆限制,要求上市36个月内触及情形的公司履行稳股价承诺,超募公司及时回购,年度分红中一定比例纳入回购专项基金。
这就不是鼓励了,是把回购变成触发条件下的应然动作。而且有个数字很关键:前10个月2377亿元的回购计划里,回购注销金额1150亿元,占比近50%。注销才是真回馈——总股本少了,每股收益自然厚了,这跟回购后拿去做股权激励,是两码事。
当然,规则写得好,还得看执行。德先生不掩饰这个担心:过去不少好政策卡在「最后一公里」。接下来几个月,看的是披露速度和实施进度,不是新闻稿的措辞。
五、还有一个被忽略的信号:两融从「收」转向「放」
2026年1月,融资保证金比例从80%提到100%,为的是防风险。11月2日,证监会明确表态,要统筹优化保证金比例、折算率、维持担保比例,「适度释放融资空间」。
从收紧到放开,隔了10个月。这期间融资余额和活跃度明显下降,杠杆趋于稳健。该挤的水挤掉了,现在可以谈「放」了。
这是逆周期调节的正常节奏。但德先生要提醒:杠杆是双刃剑,放开时是推力,收的时候是踩踏。别因为「融资松了」就跟着加杠杆,那是机构的工具,不是普通人的护身符。
六、写在最后:钱能留住,得靠三样东西接上
聊到这儿,德先生的判断可以说了:这一轮政策,方向对、力度够、节奏也比过去讲究。但它解决的是「有没有钱进来」,解决不了「钱能不能留住」。
要让钱留住,得三样东西接上:一是政策期限够长,这次做到了;二是交易规则够公平,这个还在路上——机构靠底仓和工具做事实上的T+0,散户当天买当天不能止损,这口子不补,长线资金就不踏实;三是回报够实在,回购注销占比近50%是个好开头。
外部的风也不小。11月2日夜里,纳指跌1.07%,纳指100从高点回落10%进入技术性回调,费城半导体指数跌3.37%,市场对美联储12月加息的预期还在75%左右。外面在收水,我们这边在放水——这反差既是机会,也是压力。
德先生的态度是:不悲观,但也不上头。3600点站上了是好事;能不能站稳,看这个月成交能不能持续、政策能不能落地、三季报能不能接上。
十月那一轮跌,很多人不敢看账户。十一月的第一天,市场给了个还算体面的回答。至于是一日行情还是新一段路的开头?德先生不敢替市场下结论。
大家觉得呢?
本文据公开报道与机构数据整理,仅供资讯参考,不构成任何投资建议。股市有风险,入市需谨慎。