研报速递
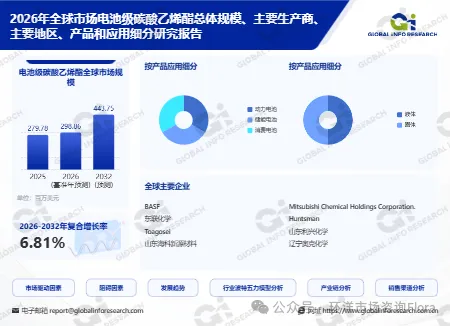
文章摘要:碳酸乙烯酯有一个反常识的物理性质:熔点大约在三十六到三十八摄氏度,常温下它是固体。一种常温下是固体的东西,却要当作"溶剂"来用,这件事本身就说明了它在锂电池里的地位——不是因为它好溶解,而是因为它能在负极表面长出一层膜。据环洋市场咨询(Global Info Research)数据,2032年全球电池级碳酸乙烯酯市场规模将达到4.4亿美元,未来几年复合增长率为6.8%,2025年全球前五大厂商合计占据约52.0%的份额。4.4亿美元在新能源产业链里是个不起眼的数字,但没有它,电解液就配不出来,电池的循环寿命与安全性都无从谈起。这是一个典型的"小体量、高杠杆"材料:占电池成本的比例很低,却决定了很多性能指标的上限。
一、行业概述:它的价值不在溶解,在成膜
电池级碳酸乙烯酯是一种高纯度有机碳酸酯类溶剂,主要用于锂离子电池电解液体系,是电解液中最核心的溶剂之一。它通常通过环氧乙烷与二氧化碳合成,或由乙二醇碳酸化反应制得,再经过精馏与深度纯化,达到极低的水分与杂质含量。
从化学性质看,碳酸乙烯酯是环状碳酸酯,分子结构中的碳酸酯基团带来很高的极性,介电常数在有机溶剂里属于很高的一档。高介电常数意味着它能有效解离锂盐,把锂离子从晶格中"拉"出来,让电解液具备足够的离子电导率。这是它作为主溶剂的第一个理由。
第二个理由,也是更关键的理由,是成膜性。锂离子电池在首次充电时,电解液会在负极表面发生还原分解,形成一层固态电解质界面膜。这层膜的致密性、稳定性、离子导通性,直接决定了电池的循环寿命、倍率性能与安全表现。碳酸乙烯酯是形成这层膜最有效的成分之一,这也是为什么即便有各种新型溶剂出现,它仍然是配方里不可替代的基础组分。
第三个特点带来了工艺上的麻烦:熔点高。常温下它是固体或半固体,配制电解液时必须先加热熔化,或者与其他低熔点溶剂(如碳酸二甲酯、碳酸甲乙酯、碳酸二乙酯)混合使用。这个性质对生产环节提出了要求——储罐要保温、管道要伴热、计量要控温,任何一个环节温度掉下来,物料就会凝固堵管。
纯度是"电池级"三个字的全部含义。工业级碳酸乙烯酯的纯度可能只有99%左右,而电池级要求99.99%以上,水分控制在几十个ppm以内,金属离子含量要低到ppb级。差距不在主含量,在杂质谱——微量的水分会与锂盐反应生成氢氟酸,腐蚀正极材料;微量的金属离子会催化电解液分解;微量的醇类会影响成膜质量。把杂质从千分之一降到万分之一,工艺难度与成本不是线性上升的。
二、市场规模与增长预测
据环洋市场咨询(Global Info Research)统计,2032年全球电池级碳酸乙烯酯市场规模将达到4.4亿美元,未来几年复合增长率为6.8%。6.8%这个增速,放在新能源产业链里属于"温和",与动力电池装机的增速并不匹配。
这个落差值得解释。原因在于碳酸乙烯酯是"配方组分"而不是"独立产品":一台电动车的电池里,电解液占成本约百分之十几,而电解液里溶剂占大部分,碳酸乙烯酯又是溶剂中的一种,通常占溶剂总量的三到四成。层层折算下来,碳酸乙烯酯在整车成本里的占比不到百分之一。它的需求量跟着电池走,但价值量被稀释得很厉害,加上单价本身不高,规模自然上不去。
增长的第一个来源是动力电池装机量的持续提升。电动车渗透率上升带动电池需求,电池需求带动电解液需求,电解液需求带动溶剂需求。这条传导链的每一环都有库存与产能的缓冲,所以终端增速传到上游时会被平滑,表现为"稳"而不是"猛"。
第二个来源是储能电池的扩张。电网侧储能与工商业储能对成本更敏感,对能量密度要求相对低,但对循环寿命要求高。储能电池的电解液配方与动力电池略有差异,但对碳酸乙烯酯的需求是同源的。储能装机的增速高于动力电池,是这块市场的重要增量。
第三个来源是产品升级带来的纯度溢价。高镍正极与硅基负极对电解液的稳定性要求更高,需要杂质更少、一致性更好的溶剂。这类需求的价格敏感度低,毛利水平明显好于常规产品。产品结构从"普通电池级"向"高纯低水"升级,是规模增长之外的另一条价值增长线。
第四个来源是产能向中国集中带来的全球供应格局变化。中国的新能源产业链完整度高,溶剂、锂盐、添加剂、电解液在本土形成闭环,成本优势明显。全球电池产能向中国及周边集中,带动了本土材料企业的扩产,也让全球的碳酸乙烯酯供应重心东移。
区域格局上,中国是全球最大的生产与消费市场,产能占全球比重高,产业链配套完整;日本与韩国在高端电解液配方与添加剂上有技术积累,本土仍保留部分溶剂产能;欧洲与美国在推动本土电池产能建设,但溶剂环节的配套仍在完善中。这个格局决定了价格战主要发生在中国,而高端产品的定价权仍分散在少数国际企业手里。
三、产品分类与应用场景
按纯度等级划分,分为电池级、高纯电池级与超高纯级。电池级满足常规动力电池需求;高纯电池级用于高镍体系与长循环场景;超高纯级用于对杂质极度敏感的硅基负极与部分固态电池过渡方案。纯度每上一个等级,价格与毛利都有明显提升,但客户验证也更严格。
按物理形态划分,分为固态片状与液态(保温储运)。固态片状便于运输与储存,使用时再熔化;液态需要保温罐车与伴热管道,物流成本高,但省去了熔化环节。这个划分看似细节,实际上决定了企业的服务半径——液态供货的经济半径有限,固态则可以全球销售。
按生产工艺划分,分为环氧乙烷环加成法、乙二醇碳酸化法与尿素醇解法。环氧乙烷与二氧化碳的环加成是主流路线,原子经济性好、成本低,但对环氧乙烷的安全管理要求极高;乙二醇路线原料易得,但副产物多、能耗高;尿素醇解路线在探索中,优势是原料便宜,劣势是转化率与分离难度。
应用场景分三类。动力电池是最大的场景,覆盖电动车、电动两轮车、电动工具,对能量密度与循环寿命要求高。储能电池是第二大场景,覆盖电网侧、工商业与家庭储能,对成本与循环寿命要求高,对能量密度要求相对低。消费电子电池是第三类,覆盖手机、笔记本、可穿戴,对体积能量密度与安全性要求最高,用量小但单价高。
三类场景的配方逻辑不同。动力电池追求能量密度,倾向于提高镍含量、降低溶剂比例、增加添加剂;储能电池追求寿命与成本,配方更保守,溶剂比例更高;消费电子追求体积效率,对溶剂纯度要求最严。同一家溶剂企业要服务三类客户,就必须提供不同等级的产品,这对质量控制体系是考验。
四、竞争格局与主要参与者
2025年全球前五大厂商合计占据约52.0%的市场份额。这个集中度在化工中间体里属于中等:头部企业有规模与成本优势,但市场没有形成寡头格局,因为技术门槛集中在纯度控制而非分子结构,新进入者只要肯投入设备与工艺,就能做出合格产品。
主要参与者包括山东石大胜华化工集团、Mitsubishi Chemical Holdings Corporation、山东海科新源材料、BASF、东联化学等。
第一梯队是中国的一体化企业。山东石大胜华在碳酸酯溶剂领域布局完整,从环氧丙烷/环氧乙烷衍生物延伸到碳酸二甲酯、碳酸乙烯酯、碳酸甲乙酯等系列产品,并向电解液环节延伸,形成"溶剂加电解液"的一体化能力;山东海科新源同样在碳酸酯溶剂上形成规模,配套下游电解液客户。这类企业的优势是成本、产能与客户响应速度,劣势是产品同质化程度高,价格竞争激烈。
第二梯队是国际化工企业。Mitsubishi Chemical在碳酸酯与锂电池材料上有长期技术积累,产品一致性与高端认证方面有优势;BASF在电解液配方与添加剂上有完整布局,溶剂作为配套环节自用与外销并行。这类企业的优势是配方能力与全球客户关系,劣势是成本高于中国同行。
第三梯队是区域专业厂商。东联化学等企业在特定区域市场与特定客户群中有稳定份额,靠的是长期合作与本地化服务。这类企业规模不大,但在细分市场有生存空间。
竞争焦点在三个地方。第一是纯度与一致性,杂质谱的控制能力决定了能不能进入高端客户;第二是成本,环氧乙烷价格、能耗、收率共同决定了成本曲线;第三是一体化程度,能否把溶剂与电解液配套供应,决定了客户黏性与议价能力。
值得注意的是,这个行业的竞争格局在过去几年发生了明显变化。早期由少数国际化工企业主导,随着中国新能源产业链快速发展,本土企业在产能规模、成本控制与下游配套上不断增强,逐渐成为全球供应体系的重要组成部分。部分领先企业通过扩大一体化布局,与电解液企业及电池制造商建立稳定合作,行业集中度逐步提升。
五、产业链结构分析
上游是环氧乙烷、二氧化碳、乙二醇与能源。环氧乙烷是核心原料,由乙烯氧化制得,其价格受原油与乙烯市场影响,且属于危险化学品,运输半径受限,所以碳酸乙烯酯装置往往建在环氧乙烷装置附近;二氧化碳的来源广泛,成本低,部分企业还借此实现碳利用;乙二醇路线在原料上更灵活,但能耗高;能源成本在总成本中占比不低,因为精馏与纯化是耗能环节。
中游是合成与纯化。合成的核心是反应选择性与转化率,副产物越少,后续分离越容易;纯化的核心是精馏塔的设计与操作,要把水分、醇类、醛类、金属离子逐级脱除。这一段是技术密集环节,也是产品质量的分水岭。同一套工艺,不同的塔板数、回流比、真空度,出来的产品等级就不一样。
下游是电解液企业与电池制造商。电解液企业是直接客户,它们把溶剂、锂盐、添加剂按配方混合,卖给电池厂;电池厂是最终的性能判定方,它们的循环数据决定了一种溶剂能不能继续用。这条链条的特点是"认证周期长、切换成本高"——电解液配方一旦定型,更换溶剂供应商要重新做稳定性测试,所以客户关系相对稳固。
六、主要驱动因素与发展阻碍
1. 主要驱动因素
第一个驱动因素是新能源汽车产业的持续扩张。动力电池装机量提升直接带动电解液溶剂需求扩大。随着全球碳中和目标推进,各国对电动汽车与储能系统的政策支持延续,锂离子电池市场保持增长,从而推动碳酸乙烯酯消费量增加。这条传导链虽然被库存与产能缓冲,但方向是确定的。
第二个驱动因素是储能电站建设规模的扩大。电网侧储能与可再生能源配套储能对电池材料的需求稳定增长,且储能电池的循环寿命要求高于动力电池,对电解液的稳定性要求更严。储能装机的增速快于动力电池,是这块市场增速的主要支撑。
第三个驱动因素是电池能量密度提升带来的纯度升级。高镍正极、硅基负极、高压实设计,这些技术路线都对电解液的杂质含量更敏感。纯度要求提高,意味着低端产能被淘汰、高端产品有溢价,这对具备精馏能力的企业是结构性利好。
2. 主要阻碍因素
第一个阻碍是产能扩张过快带来的阶段性供需失衡。碳酸乙烯酯的合成工艺相对成熟,扩产周期不长,一旦行业预期向好,产能会集中释放。供给过剩时价格快速下行,企业利润被压缩,部分装置被迫降负荷或停产。这个周期性波动在过去的几年里已经反复出现,是行业最现实的经营风险。
第二个阻碍是原材料成本波动对毛利的直接影响。环氧乙烷、乙二醇以及能源价格的变化会直接传导到生产成本,而溶剂售价受下游电解液厂的成本压力制约,涨价空间有限。原料涨、售价不涨,中间的差价只能由制造商消化。对没有一体化配套的企业,这种挤压尤为明显。
第三个阻碍是电解液技术升级带来的替代风险。电解液体系在演进,新型溶剂、新型锂盐、局部高浓电解液、以及固态电池的推进,都可能减少对传统溶剂比例的依赖。虽然碳酸乙烯酯在成膜上的作用短期内难以替代,但"用量占比下降"这件事是可能发生的,这对需求量的长期增长构成压力。
第四个阻碍是纯度门槛带来的资金与技术壁垒。电池级产品对水分、金属离子、有机杂质的要求极严,新进入者需要投入高额资金建设精馏装置与质量控制体系,还要通过客户漫长的验证。这个门槛把很多想进入的企业挡在外面,但也意味着一旦投产不顺,沉没成本很高。
七、行业发展机遇
第一个机遇在高纯产品的结构性缺口。常规电池级产品的产能已经相对充裕,但超高纯级、低水分、低金属离子的产品仍有缺口,尤其是配套高镍与硅基负极的产品。这类产品的价格敏感度低,毛利明显更好,是现有企业升级的方向。
第二个机遇在一体化布局带来的成本与黏性。把碳酸酯溶剂生产与电解液制造结合,能减少中间环节、降低物流与包装成本,也能通过配方服务深度绑定客户。一体化的另一个好处是质量追溯——从原料到成品全链条可控,这对电池客户很有吸引力。
第三个机遇在绿色制造与碳足迹管理。电池产业链的碳足迹要求正在收紧,欧洲的电池法规对全生命周期碳排放提出了明确要求。采用二氧化碳作为原料的合成路线,本身就有碳利用的属性;优化精馏的能耗结构、使用绿电,也能降低产品碳足迹。谁能先拿出低碳产品,谁就能在出口市场获得优势。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: