研报速递
11月开门,盘面传递的信号很直白:资金在防御端抱团,在成长端犹豫。
消费和红利走的是低位筹码修复的逻辑,白酒里的贵州茅台、五粮液、泸州老窖,以及食品饮料里的海天味业、仲景食品,本质上都是机构在没有更好去处时的被动再平衡。
券商早盘的异动也是同一套逻辑的延伸—低估值、破净、牌照稀缺,资金在赌政策预期,而不是在赌业绩反转。
但这些方向的问题在于,它们能提供过渡期的安全感,却很难提供跨越周期的成长性。
真正值得在这个位置反复审视的,是那些产业逻辑正在发生实质性变化、而筹码和估值已经被压到极致的领域。
稀土和锂电,恰好站在这个交叉点上。
先看稀土。
中国稀土在11月2日停牌,筹划收购中稀凉山股权,标的的核心资产是四川冕宁牦牛坪稀土矿,全球第二大在产轻稀土矿床,采选冶一体化产能完整。
这件事的分量不在于某一家公司的市值增减,而在于它标志着中国稀土集团的资产注入从预期阶段进入了执行阶段。
此前盛和资源已经将旗下4家稀土冶炼分离企业51%股权转让给中稀发展,冶炼环节向央企集中的路径已经铺开。
再往下游看,中科三环、金力永磁这类磁材企业,受益的逻辑不是短期价格波动,而是原料供给稳定性提升之后,经营不确定性的系统性下降。
稀土这条产业链的整合方向是清晰的:上游资源集中、中游冶炼收拢、下游磁材在稳定的原料框架里做技术和份额。这一轮资产整合如果持续推进,行业的估值锚会从“周期波动”向“资源掌控力”迁移。
锂电的切入点不在需求端的爆发叙事,而在成本曲线的位置。
碳酸锂价格从高位一路回落,8万元/吨对应的是多数生产者的盈亏平衡线,98%分位数成本线就在这个位置。
枧下窝锂矿环评获批,复产路径向前推进了一步,供给端的压力并没有消失,碳酸锂短期仍然承压。
但换一个角度看,当价格已经贴着产业成本线运行的时候,继续向下的空间和向上的弹性之间,赔率关系正在发生变化。
真正打开长期空间的是技术迭代—钠电池和固态电池的产业化推进,会在储能和动力两个场景里重新定义成本结构和市场份额的分配方式。
宁德时代目前动态市盈率在12倍出头,这个估值水平对应的不是成长股的定价框架,而是已经把行业增速放缓和价格战的压力打进去了。
当龙头以周期股的估值交易一个仍有技术迭代和份额扩张潜力的产业时,板块的下行空间在很大程度上被估值本身封住了。
锂电的问题从来不是方向,而是节奏;成本触底和技术拐点不会在同一天发生,但两者之间的距离正在缩短。
消费和券商在当下有它们的位置,但把时间拉长看,它们更像是资金在等待下一个产业主线成型之前的过渡性选择。
稀土和锂电的共同点在于,产业层面的变化已经在发生,而市场定价还停留在上一个周期的惯性里。过渡期跟随资金流向没有错,但真正需要花精力去盯的,是那些产业逻辑在走、筹码在出清、估值在压缩的方向。
稀土看整合的执行深度,锂电看成本底和技术拐点的交汇时点,这两条线不需要每天交易,但值得放在观察列表的最上面。
如果觉得文章有用,希望各位能够多多支持,您一次点赞、一次转发,都是我们坚持的动力~
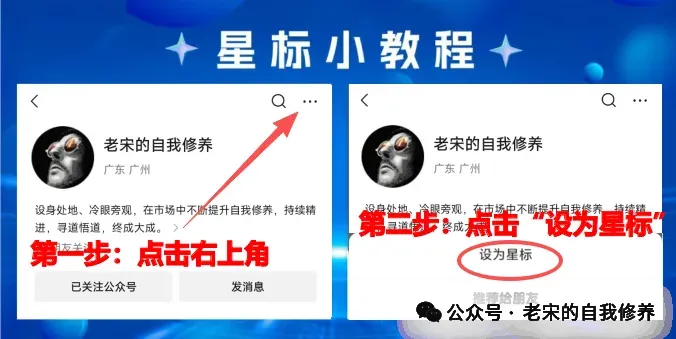
 ”,这样就可以第一时间收到文章了!
【免责声明】本观点由广东博众宋丛书(执业编号:A0600624100013)编辑整理,涉及股票仅为解析教学,不构成任何投资建议。非合作客户无法接收内部老师的具体教学指导和跟踪,请勿盲目操作,据此决策风险自担。股市有风险,入市需谨慎。客户热线:950496转2。