研报速递
很多人第一次开证券账户,最先问的是:“哪家券商开户免费?”
这个问题重要,却只回答了费用链条的第一步。开户当天不花钱,不代表以后每次交易都便宜;宣传页写着“低佣金”,也不等于所有品种都按同一标准收费。真正影响成本的,是开户费用、交易佣金和各类代收费用叠加后的总账。
先分清:开户费不等于交易费
开户费通常是开立账户时可能产生的一次性费用。现在不少券商提供线上免费开户,但是否收费、哪些账户适用,仍要以开户页面和券商公示为准。不要因为“免费开户”,就默认后续服务也没有费用。
交易佣金发生在买卖证券时,常见计算方式是按成交金额的一定比例收取,也可能设置单笔最低收费。不同交易品种、不同账户类型,规则可能并不相同。偶尔交易的人,要留意最低收费;交易较频繁的人,则要关注费率长期累积出来的差异。
费用表里,最容易漏看的项目
第一类是佣金。看费率时,不能只盯着“万几”,还要问清是否包含相关规费、有没有最低收费,以及买入和卖出是否适用同一规则。不同券商的报价口径不完全一致,比较时必须放在同一条件下。
第二类是印花税、交易所规费等。这些费用通常不是券商自由决定,可能与交易方向、证券品种和监管规则有关。也就是说,券商佣金降低后,投资者仍可能承担其他固定或代收项目。
第三类是账户和服务费用。部分账户可能涉及管理、托管、行情数据或专业服务费,也有券商会根据资产规模、客户等级或实际使用情况减免。“开户免费”与“账户长期零成本”不是同一个概念。
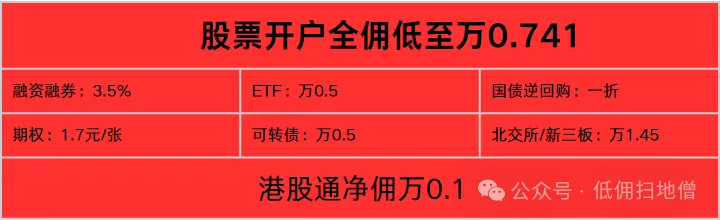
类似这类费率宣传表,可以提醒我们不同品种的收费规则差异很大,但图上的数字、适用条件和有效期限,不能直接当成统一报价。融资融券、期权、港股通等业务,往往还涉及资格、风险等级、资产条件或单独开通要求,不能拿普通股票佣金去套用。
为什么同一家券商,佣金也可能不同
投资者有时会发现,朋友和自己在同一家券商开户,拿到的费率并不一样。开户渠道、客户经理服务、资金规模、交易品种和活动政策,都可能影响实际方案。线上自行开户与通过客户经理开户链接开户,可能存在差别,但优惠通常有适用范围或期限,不能只听到一个低费率数字就下结论。
询价时,建议一次问清四件事:普通股票佣金是多少,是否含规费;有没有最低收费;ETF、可转债、融资融券等常用品种如何计算;优惠需要满足什么资产或交易条件。把答案保存下来,再与几家券商放在同一张表里比较,往往比只看广告标题更可靠。
最后按自己的交易习惯算一遍
如果你交易不频繁,软件稳定性、出入金是否顺畅、客服能否及时回应,可能比极小的费率差更重要。如果你经常交易,就应重点核算佣金、最低收费和常用品种规则;若准备使用融资融券或期权,还要把开通门槛和服务能力一起考虑。
开户前可以做一个简单测算:估计自己每月交易次数和单笔金额,再分别套用各家的收费规则。最后比较的不是“谁的广告数字最低”,而是在自己的交易习惯下,哪种费用结构更透明、更可控。
费用不是选择券商的全部,却是开户前最值得问明白的一部分。看清收费项目、适用条件和优惠边界,账户开好之后,才不会因为一行小字重新认识自己的交易成本。
点击下方卡片,用「七王写作」写文章、做贴图