研报速递
研究报告2026年10月29日
价格走势:从20万到10万的过山车
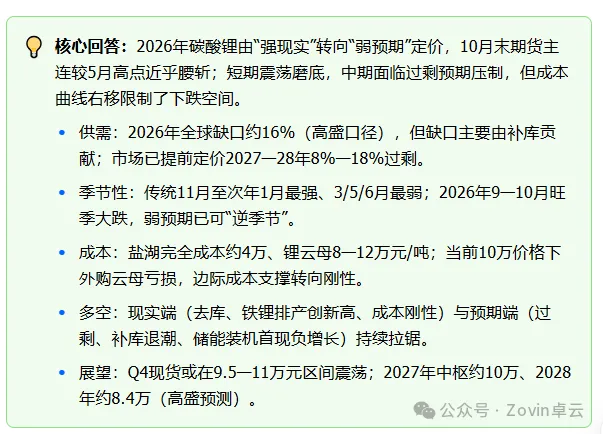
2026年电池级碳酸锂一季度均价15.36万元/吨,二季度冲高至17.15万元/吨,5月中旬一度突破20万元/吨创本轮反弹新高;三季度均价回落至14.62万元/吨,锂辉石精矿均价同步从二季度的2,494美元/吨降至三季度的2,094美元/吨(-16%)。9月起跌势加速:9月4日主力合约LC2701单日跌超5%至141,940元/吨,9月28日跌破12万元关口,9月30日收118,420元/吨(当月-26.45%)。10月13日LC2701盘中最低102,700元/吨创年内新低,10月16日主力跌逾4%再创年内新低;10月27日主连结算价97,840元/吨,10月28日早盘lc2702报96,420元/吨。现货端10月13日电池级均价108,850元/吨,10月末回落至10万元/吨附近。
结论:本轮“冲高—回落”的核心不是需求失速,而是市场提前定价远期供给增量——从5月20万元/吨高点至10月9.8万元/吨,累计回调约50%。盘面已基本消化津巴布韦恢复出口、枧下窝复产与2027年过剩预期,价格进入成本支撑附近的磨底区。
◆价格关键节点
- 2023-11
:广期所碳酸锂期货上市,主力一度触及24万元/吨,此后进入两年熊市出清。
- 2024年
:供过于求主基调,价格围绕10万元关口反复争夺,年底主力收77,100元/吨(全年-27.4%)。
- 2025-06
:现货跌破6万元,低价出清低品位云母产能,周期底部确认;下半年合规化、储能放量、去库共振,回升至9万元附近。
- 2026-05
:中东地缘扰动、动力与储能需求超预期、津巴布韦出口受限共振,5月中旬突破20万元/吨;5月30日主力报179,740元/吨。
- 2026-07
:弱预期驱动回调近20%,8月10日LC2609报146,360元/吨企稳。
- 2026-09—10
:SMM口径上修、产量环比+10%、储能排产传闻叠加资金博弈,9月单月-26.5%,10月创年内新低后低位企稳。
▸期货市场结构
碳酸锂期货期权已于2026年完成国际化:1月证监会批准特定品种对外开放,6月18日至7月3日境外客户正式获准参与。上半年日均成交34.73万手、持仓46.48万手、成交额258.12亿元,期权成交量为期货的1.6倍,产业客户法人持仓占比近70%,表明该品种已成为全球锂价定价的重要风向标,同时资金博弈程度显著高于一般品种。
供需平衡:缺口是“囤”出来的
2026年是紧平衡之年:多家机构测算全球或国内存在供给缺口,产业库存连续去化。但拆开高盛的平衡表可以看到,缺口的主要来源是补库需求——2026年表观需求+41%中,真实动力与储能需求增速约+26%,其余约46.2万吨LCE来自产业链补库(占市场约18%)。这也解释了为何市场提前交易2027—2028年过剩。
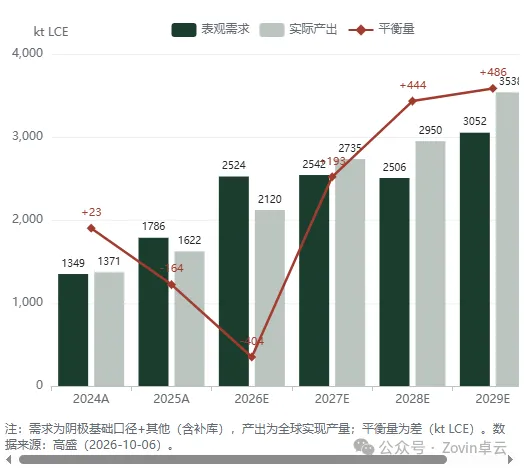
结论:高盛预计2026年全球缺口约16%(-404kt LCE),4Q26前后重回平衡,2027/2028年转为8%/18%过剩——供给增速(+32%/+19%)显著快于需求增速(+1%/-1%)。需求并非“崩盘”,而是“囤不动了”:2027年EV/储能真实增量295kt被补库减速307kt完全抵消。
■全球供需平衡表(高盛口径,千吨LCE)
数据来源:Goldman Sachs Global Investment Research(2026-10-06)[1]。
●2026年供需缺口:多机构口径对照
| 高盛 | |||
| 瑞银 | |||
| 中信建投/上证报 | |||
| 国联期货 | |||
| 国投证券 |
各机构口径(全球vs国内、是否含回收与补库)不同,缺口数值不可直接相加;方向一致指向“2026年缺口、2027年前后转平衡或过剩”。
▶供给端:国内外四大增量来源
国内2026年1—6月碳酸锂产量62.6万吨(同比+45.8%):锂辉石提锂37.16万吨(+65.2%)、盐湖提锂10.79万吨(+57.7%)、回收提锂6.73万吨(+75.6%)、锂云母提锂7.95万吨(-18.8%)。值得注意的是,6月回收提锂产量1.42万吨首次超过云母提锂;9月全国产量预计环比+10%至12.85万吨。
海外方面:澳洲多家停产矿复产(PLS Ngungaju、Core Finniss、MinRes Bald Hill、Sigma已于Q1复产),2027日历年澳洲新增超1Mt SC6;津巴布韦2026年2月25日暂停出口、4月对中矿资源、华友钴业等6家定向配额松绑、5月中旬恢复发运,10月9日明确2027年1月出口禁令不延期;刚果金马诺诺(紫金)5月底采矿投产,2027年或产出10万吨LCE;江西枧下窝(宁德时代)6月29日获安全生产许可证并复产(年产能约10万吨,停产前占国内产量8%—10%),另6家停采矿企采矿证增列锂矿多数预计4Q26完成审批。
◆需求端:EV是稳定锚,储能是边际变量
2026年1—5月动力电池电芯出货603GWh(+35.7%,其中磷酸铁锂461GWh、+56.9%),上半年储能电池电芯产量423.6GWh(+103%);上半年碳酸锂需求总量80.74万吨(+54.6%)[5]。但增速结构在变:中汽协数据显示9月新能源车产销181.4/182.3万辆(+12.2%/+13.6%),月度销量占比61.6%连续三个月破60%,零售渗透率升至67%;而高盛测算中国EV国内销量同比-11%,增量全靠出口(+128%)支撑,前三季度汽车出口820.5万辆(+65.8%)。储能侧,2026年上半年国内新增投运新型储能21.81GW/58.60GWh,功率与能量同比-18%/-16%,为半年度新增装机首次负增长——与招投标同比仍在增长形成反差,市场对“储能需求确定下滑”的担忧由此发酵。
库存:口径上修之后仍在去化
2026年行业经历长达12周以上的持续去库存。9月初SMM自9月4日起启用新版库存统计口径,纳入贸易商、电芯厂及其他下游环节,并新增铝土渣提锂、钨矿伴生提锂等产量来源,周度库存一次性上修至16.93万吨(较旧口径增加约9—10万吨)。9月27日当周新口径总库存15.30万吨(旧口径6.38万吨、大样本7.25万吨)。
结论:口径调整后去化趋势仍在延续,但结构显著分化——冶炼厂(上游)持续累库、中下游去库。10月中旬现货库存55,417吨(环比-2,556吨),其中冶炼厂库存6,680吨(+98)、下游库存31,291吨(-3,071)、其他17,446吨(+417);交易所仓单延续去化,对盘面形成支撑。此外港口锂矿库存被动累积:9月30日当周中国港口锂矿库存较7月均值增加145kt(津巴布韦辉石到港正常化),Mysteel统计贸易商锂矿库存升至19.4万吨(周环比+5.3万吨),预示后续冶炼端放量潜力。
季节性:冬强夏弱,但预期可逆季节
碳酸锂的季节性由“供给的天气敏感”与“需求的排产节奏”共同决定。核心规律:11月至次年1月最强,3、5、6月最弱,7月是转折月。2026年9—10月的旺季大跌说明,弱预期主导时价格可以显著偏离传统季节性。
▸供给与需求的季节性节奏
- 供给收缩(1—2月):
青海盐湖结冰、例行检修、春节放假,盐湖产量普遍下降30%—40%;冬季物流条件恶化。
- 供给放量(3—6月):
气温回升盐湖产量快速爬坡,6月开工率达年内顶峰,叠加冶炼厂库存消化。
- 扰动期(7—8月):
夏季高温限电、产区检修;2026年8—9月中矿资源、天华新能、九岭锂业集中检修(8月影响产量约9,000—9,500吨)[2]。
- 需求节奏:
春节前1—2个月备货→3月补库尾声→5—6月车市“青黄不接”→7月起金九银十备货→11—12月年末冲量+储能并网抢装+春节备货,历史上涨概率最高。
■2026年“反季节”验证
成本利润:分层成本曲线与亏损临界
碳酸锂没有统一成本:不同工艺路线完全成本从约4万元/吨到12万元/吨相差近三倍。当前10万元/吨左右的现货价格意味着——盐湖大赚、自有矿辉石微利、外购精矿打平、外购云母亏损。成本对价格的支撑正从“边际”走向“刚性”。
●分工艺成本全景
| 盐湖提锂 | |||
| 自有矿锂辉石 | |||
| 锂云母(江西) | |||
| 外购锂精矿冶炼 | |||
| 外购锂云母冶炼 |
▶关键成本锚点
- 钢联测算(2026-10-02):
碳酸锂综合生产成本124,579元/吨、综合生产毛利-4,579元/吨;外采锂精矿成本117,151元/吨、利润+3,099元/吨;外采锂云母成本125,275元/吨、利润-5,275元/吨。价格逼近12万时大量中小云母矿企已处微利或亏损边缘,部分中型选矿厂主动临时停产检修。
- 国联证券:
8—9万元/吨是多数边际产能(云母)的盈亏平衡线。
- 高盛成本曲线:
2027年一体化现金成本尾部5%供给为13.1—14.6千美元/吨(约9.6—10.7万元),80分位约11.0千美元(约8万元);一年前尾部成本仅约9.0千美元(约6.6万元)——成本曲线显著右移(澳洲辉石FY26成本持平至+35%、津巴布韦硬岩+9%—40%、非洲项目capex强度+8%—34%)。
- 政策变量:
新《矿产资源法》落地后宜春锂云母资源税上升,综合成本逼近10万元/吨。
- 精矿价格:
9月30日进口锂辉石精矿(5.5—6%,澳洲)报价1,675美元/吨;高盛预测6%锂精矿2027年1,571美元/吨、2028年1,231美元/吨。
对盘面的含义:9.5—11万元/吨区间对应高盛尾部边际成本(9.6—10.7万)与外购矿完全成本,构成短期“成本底”;跌破将触发边际产能更大规模减产。但矿端宽松(港口累库、加工费回升)意味着该支撑需矿价继续下行来验证。
最新消息:2026年9—10月要闻
9—10月的消息面以“供给增量兑现”和“需求担忧发酵”两条线为主:津巴布韦出口禁令明确不延期、枧下窝复产推进、SMM口径上修、储能排产传闻,叠加高盛10月6日下调2027—28年需求,共同构成弱预期定价的来源;而9月新能源车销量创新高、铁锂排产超预期、抢出口窗口与厄尔尼诺风险则是现实端的对冲力量。
多空因素:现实与预期的拉锯
当前市场的核心矛盾是“强现实、弱预期”:产业数据(去库、排产、成本)并不宽松,但期货定价被2027—2028年过剩预期主导。以下按供给、需求、政策、宏观四维梳理。
利多因素(现实端)
供需紧平衡未变:2026年全球缺口(高盛-16%),国内缺口约4.7—8.4万吨,Q4预计仍去库。
库存绝对低位+仓单去化:流通货源以长协为主,高品质电碳供应偏紧。
成本转刚性:综合毛利转负、外购云母亏损约5,000元/吨,边际产能检修减产。
需求旺季兑现:铁锂10月排产62.5万吨(+3.6%)、12月或65万吨创新高;抢出口窗口(退税2027年取消)。
冬季供给收缩:盐湖减产30%—40%、物流受限、春节前备货。
政策托底:新能源重卡方案、以旧换新、储能容量电价、油价中枢上行。
供给扰动期权:厄尔尼诺影响南美盐湖、津巴布韦禁令若严格执行。
利空因素(预期端)
2027—28过剩定价:供给+32%/+19% vs 需求+1%/-1%,过剩8%—18%(高盛)。
补库退潮:2026年补库462kt(占市场18%)→2027—28年骤降至7—155kt,表观需求“剃头”12%。
储能隐忧:2026H1新增装机首现负增长(-18%/-16%);高盛预计中国ESS需求2027年见顶。
供给增量兑现:津巴布韦到港、枧下窝Q4有效出矿、江西6家4Q26批证、澳洲复产潮、马诺诺提前投产。
NEV内需偏弱:国内EV销量同比-11%,出口独木支撑。
库存口径上修:SMM新口径总库存约15.3万吨;港口锂矿累库145kt预示冶炼放量。
资金与情绪:弱预期未出清,期权隐波维持高位,资金博弈加剧。
◆关键观察指标(拐点信号)
钢联分析师给出的行业下行拐点三大观察指标:产业链碳酸锂库存由降转升(当前尚未出现);枧下窝实质性出矿(验证供给增量成色);需求侧方向性转折(储能2027年订单与出口政策是核心变量)。
结论与展望
▸短期(2026Q4):震荡磨底,9.5—11万元是“成本锚”区间
产业端去库延续、铁锂排产创新高、抢出口窗口打开,现实偏强;但弱预期未出清、矿端持续到港、资金博弈激烈。历史上最强的年末季节性(盐湖减产+冲量+备货)是潜在反弹催化,但反弹空间受制于2027年过剩预期。参考区间:下方9.5—10万元(尾部边际成本线),上方11—11.5万元(外购矿完全成本与前期密集成交区)。
■中期(2027—2028):平衡转过剩,价格中枢下移但成本底抬升
机构主流预期2027年供需基本平衡、2028年过剩加深;高盛预测2027年均价约10万元/吨、2028年约8.4万元/吨(80分位成本)。与2025年不同的是,本轮成本曲线显著右移(尾部边际成本从约6.6万升至9.6—10.7万元),叠加新《矿产资源法》资源税与非洲/津巴布韦项目资本开支抬升,价格底部系统性抬升,高成本产能(云母、外购矿)成为缓冲垫。
●情景推演
| 需求证伪过剩(概率偏高) | ||
| 供给如期兑现 | ||
| 黑天鹅 |
▶风险提示
本报告基于2026-10-27前公开信息,机构预测(高盛、中信建投、瑞银等)口径各异且可能随时修正。
期货价格受资金、仓单、宏观情绪影响,短期波动可能显著偏离基本面。
海外政策(津巴布韦禁令、智利/阿根廷监管、中欧贸易谈判)与气候(厄尔尼诺)存在高度不确定性。
本文不构成投资建议,据此操作风险自负。