研报速递
以下原版研报已分享到“JS全球行业报告库”知识星球,加入星球即可下载查阅
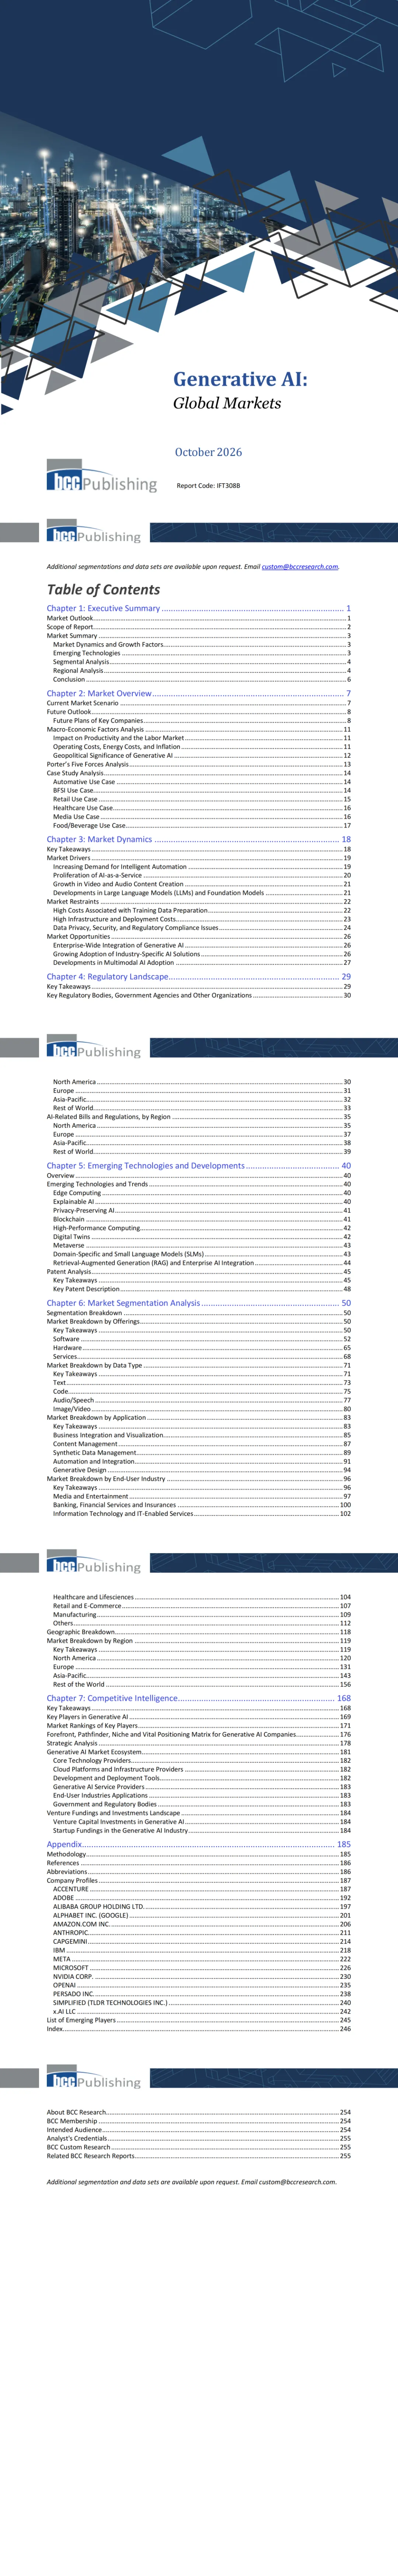
报告来源:BCC Research《Generative AI: Global Markets》|发布时间:2026 年 10 月
核心总览:市场规模狂飙2025年全球生成式 AI 市场规模1125.23 亿美元,预计 2031 年将达到6804.83 亿美元,2026‑2031 复合年均增长率 CAGR 高达 37.6%,正式从实验试点阶段全面迈入企业规模化落地时代。
区域格局:北美领跑,亚太增速第一
北美:2025 年占全球 40.2% 市场份额,技术生态完善、资本投入充足,持续保持龙头地位; 亚太地区:CAGR 达 40.0%,为全球增长最快区域。制造业、金融、零售数字化转型,本土大模型建设 + 政府政策加持驱动高速扩张; 欧洲:占比 24.6%,受 AI 法案监管约束,增速 35.1%; 世界其他地区:占比仅 4.8%,整体增速 26.1%,尚处发展早期。
📊市场细分拆解,看懂钱都流向哪里
1️⃣ 按产品供给:硬件占据半壁江山
2025 市场份额:硬件 51.4% > 软件 40.8% > 服务 7.8%
- 硬件(CAGR38.5%)
GPU 是绝对主力,AI 训练 / 推理算力需求爆发,NVIDIA、AMD、Google(TPU)为核心玩家;AI 服务器、高性能芯片需求持续暴涨。 - 软件(CAGR36.8%)
深度学习模型占主导,云部署占 80.6%;小语言模型 SLM、RAG 检索增强生成成为企业落地主流方案。 - 服务(CAGR35.5%)
专业咨询实施占大头,托管服务增速最快,埃森哲、凯捷、Wipro 等 IT 服务商受益企业 AI 改造浪潮。
2️⃣ 按数据类型:文本为王,音视频增速最强
📝文本(49.2% 份额,CAGR36.8%):企业客服、内容创作、文档分析、知识管理,是目前落地最广场景; 🎬图像 / 视频(31.4% 份额,CAGR40.5%)增速冠军:营销素材、短视频、数字人、广告内容,传媒电商需求爆发; 💻代码(10.8% 份额,CAGR38.8%):开发助手、自动调试、文档生成,重塑软件研发流程; 🔊音频 / 语音(8.5% 份额,CAGR26.3%):语音克隆、AI 配音、智能客服。
3️⃣ 按应用场景:业务集成可视化位居第一
- 业务集成与可视化(31.5%)
BI 数据分析、销售 / 人力 / 财务智能,把 AI 嵌入企业业务流程; - 自动化与集成(27.0%,CAGR40.5%)高增长
AI 智能 Agent 崛起,流程自动化、客户体验、安全攻防; - 内容管理(18.7%)
营销内容生成、素材打标签、多媒体创作; - 合成数据管理(11.7%)
解决真实数据稀缺、隐私合规难题; - 生成式设计(11.1%)
工业、汽车、建筑产品设计迭代。
4️⃣ 按下游行业:IT&ITeS 行业拔得头筹
✅IT 与 IT 服务(20.5%):软件研发、运维、企业数字化,最大下游市场;
✅传媒娱乐(18.4%):内容生产、数字人、游戏;
✅BFSI 金融(14.0%):投研助手、智能客服、风控合规;
✅制造(13.9%):数字孪生、工业设计、设备故障诊断;
✅零售电商(13.3%):AI 设计、营销文案、个性化推荐;
✅医疗生命科学(10.6%):新药研发、临床文档;
✅其他:政务、教育、能源、交通等。
🚀市场核心驱动、制约与机会
✅驱动因素
智能自动化需求爆发,AI Agent 从简单助手进化为自主执行多步骤业务; - AI‑as‑a‑Service 云 AI 服务普及
,降低大模型使用门槛,中小企业也可接入; 音视频内容创作需求激增; LLM 大模型、基座模型技术持续迭代,推理能力、多模态能力大幅提升。
⚠️主要挑战
- 高昂成本
训练数据预处理、算力基础设施部署投入巨大; - 数据隐私安全、全球监管合规压力
幻觉、提示注入、版权风险,各国 AI 法案陆续落地,合规成本抬升; 高端 AI 人才供给缺口。
💡重大市场机遇
- 企业级全链路生成式 AI 落地
告别试点,深度嵌入业务系统; - 行业垂直专用 AI 解决方案
通用大模型满足不了行业特殊规则,垂直模型迎来机会; - 多模态 AI 大规模商用落地
文本、图像、音视频、表格统一处理。
🔮前沿技术趋势,下一波风口在哪里?
- Agent 智能体
从被动问答转向自主规划、执行复杂工作流,头部厂商 OpenAI、微软、谷歌、Meta 全面布局; - SLM 小型领域专用语言模型
轻量化、低时延,支持边缘部署,降低算力开销; - RAG 检索增强生成
解决大模型幻觉,成为企业 AI 的标准架构; - 边缘计算 + 生成 AI
本地运行模型,保护敏感数据,降低时延; - 可解释 AIXAI、隐私增强 AI、数字孪生、区块链溯源
配套技术同步发展; 专利热点:中国生成式 AI 专利占比 41.8%,位居全球第一,美国 25%、韩国 20.8%。
⚖️全球监管格局全球 AI 法规快速迭代:欧盟《AI 法案》、美国多份 AI 法案、中国生成式 AI 服务管理暂行办法、韩国《AI 基本法》。 监管主旋律:风险分级管控、透明度、数据保护、责任划分,合规能力成为企业 AI 产品必备竞争力。
🏢头部玩家阵营
🔹模型厂商:OpenAI、Anthropic、Google (Alphabet)、Meta
🔹算力硬件:NVIDIA、Google (TPU)、AMD
🔹云平台:微软 Azure、AWS、Google Cloud、Oracle
🔹行业服务商:Accenture、Capgemini、IBM
📌报告核心结论
生成式 AI 已经走出概念炒作,从单点工具转变为企业数字化转型的底层基础技术。 未来增长主线:AI智能Agent、垂直行业解决方案、多模态能力、RAG+私有部署。 成本压力、合规风险仍是行业最大阻碍;亚太市场增长势能最强,硬件算力持续高景气,音视频、自动化场景增速领跑全行业。
声明:本公号涉及的国外研报内容介绍,均为AI工具自动提炼总结,不代表原文完整观点;详细内容请以研究报告原文为准。
1、用微信扫描上述知识星球二维码;
2、知识星球主要以数据研究、报告分享、数据工具讨论为主;
3、加入后免费提问、阅读1万+个相关数据内容,更新行业优质数据,如感兴趣加VX:HYYB198QQ