研报速递
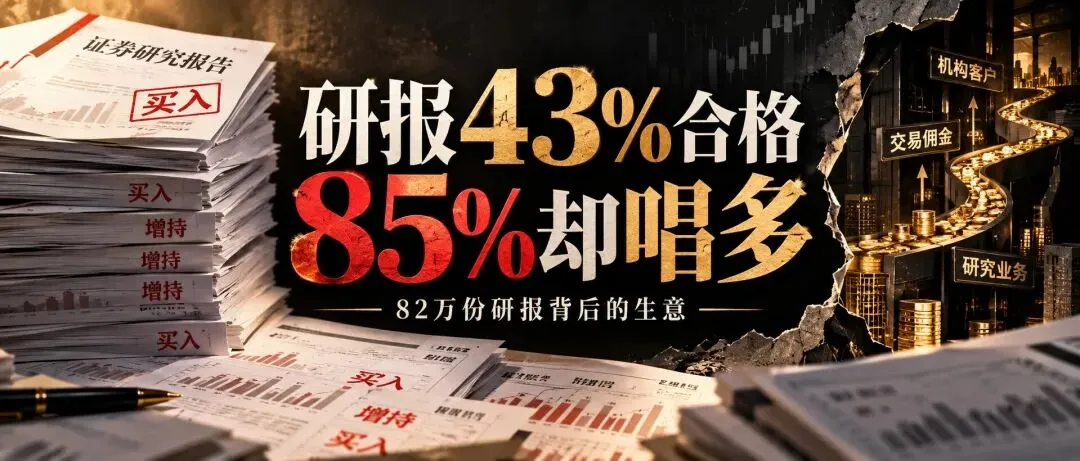
82.5万份券商研报,评级合格率约43%,买入与增持却占85.56%。2025年券商研究部门近86%的收入仍来自机构交易佣金。为何卖方总显得乐观?一份研报到底在为谁服务?
亲爱的藏金洞友们,洞主今天想聊件金融圈里挺有意思的事。
你打开券商研报,几十页财务模型,目标价精确到小数点,最后四个字:维持买入。
换一家,增持。
再换一家,还是买入。
奇怪了,股市明明有牛有熊,有赚有赔,怎么这些专业人士像约好了一样,永远对明天充满信心?
更值得问一句:当研究本身也是一门生意,谁会为“乐观”付钱?
82万份研报,究竟测出了什么
2023年,《证券时报·数据宝》回测了2005年至2022年间82.5万余份A股公司研报。
按其预设的半年相对沪深300收益区间衡量,评级整体合格率约43%。
但研报给出的方向非常集中:买入占37.87%,增持占47.69%,合计85.56%;卖出不足0.5%。
平均1000份研报里,明确喊卖的不到5份。
这两个数字放在一起,确实扎眼。
不过洞主得替研究员说句公道话:43%不是猜涨跌的准确率,更不能说“不如抛硬币”。
该回测把买入评级的合格门槛设为半年跑赢沪深300超过15个百分点。
甚至有82.85%的买入研报,相关股票半年相对指数上涨了5%至15%。
它们没达到“买入”那档高门槛,却取得了正的超额收益。
所以真正的问题不是“研报全错”,而是另一回事:当85%的评级都在同一边时,评级本身还有多大区分能力?
预测利润,依然偏爱好消息
如果股价难猜,那利润总该更容易算吧?2023年8月,《证券时报·数据宝》又公布分析师预测测评:年度业绩预测偏离度中位数为7.2%,约三分之二的研报高估了实际业绩,超过45%的研报高估幅度在10%以上。
想想一家企业,去年赚10亿元,研报写明年能赚15亿元。
投资者按15亿元利润给出高估值,年底实际只赚11亿元。
企业没倒闭,甚至还在增长,股价却照样可能大跌。
为什么?不是经营一下子变得糟糕,而是大家提前买单的增长,根本没兑现。
投资里最贵的错误,常常不是看错了公司,而是提前付清了它尚未赚到的利润。
华尔街,也逃不过人性
1995年,Dreman和Berry研究了华尔街分析师的66,100项一致盈利预测,发现预测与实际盈利存在显著偏差。
这项研究提醒大家:财务模型越精密,不代表未来越可预测。
2017年,Bailey等人又研究68位美国市场预测者的6,627项预测,平均得分约48%。
注意,这一组研究的是大盘预测者,不是券商个股盈利预测,不能把两种准确率混成一个数字。
而且学界并非一边倒。
1996年Lawrence Brown提出反方观点:在合适的衡量标准下,分析师预测有时比机械时间序列模型更准。
洞主关心的不是把所有分析师打成骗子,而是问:优秀研究为何仍经常朝乐观方向偏?
答案在研究报告之外
2026年10月披露的中证协2025年度券商研究业务统计,终于让这门生意的账本更清楚了。
98家券商一年发布20.55万份研报,研究部门机构客户交易佣金收入158.94亿元,占其总收入85.98%。
研究员写报告,并不等于靠卖一篇PDF赚钱。
卖方研究长期嵌在机构客户服务、交易佣金、调研资源与券商综合业务网络里。
2005年,Andrew Jackson在《Journal of Finance》研究发现,乐观分析师能为所属经纪商带来更多交易;而预测准确的分析师,又更容易建立长期声誉。
这就像江湖里的两门功夫:一门是研究真本事,靠时间赢口碑;另一门是让生意热闹起来,靠交易带收入。
两者不总是朝一个方向发力。
当然,不能因为行业依靠佣金,就认定每份买入评级都有利益输送。
问题在于收入结构会塑造激励,激励长期又会塑造行业里“什么话更容易被说出来”。
研究正在变,投资者也该变
2024年7月,公募基金证券交易费用新规落地,压降佣金费率与分配上限。
2025年券商研究部门机构交易佣金同比下降17.55%,研报发布量也同比减少11.54%。
传统“靠派点、拼数量”的路,已经不像过去那么宽了。
未来能收费的,不该只是百页PPT和一声买入,而是独立产业信息、真实客户验证、经营关键变量、下行情景与长期跟踪。
AI会把常规财报摘要做得越来越便宜,却不会替人承担判断的后果。
洞主看研报,有三个笨办法:先翻风险假设和现金流,再看过去的盈利预测兑现了多少,最后问一句:现在的股价,究竟已经预支了几年好日子?
特别警惕一种情况:企业盈利预期一再下修,目标价跟着往下调,评级却永远“维持买入”。
这时请把研报当研究线索,不要当交易指令。
洞主江湖说
金融江湖不缺聪明人,更不缺漂亮的模型。
最稀缺的是一个人在商业利益、群体共识和自己面子面前,还愿意承认:我原来的判断错了。
洞主的判断很清楚:券商研究不会消失,但靠大量同质化报告销售乐观情绪的模式,会越来越难赚到钱。
真正值钱的,将是可以复核的事实、敢于下修的预测,以及穿透行业利益关系的独立判断。
买入评级不是答案,而是一道等着你自己验证的考题。
下次再看到十家券商一起看好一家公司,别急着跟风。
先找一份最悲观的观点,再想清楚:谁的利润预测错了,你的钱会怎么变?
洞友们,你有没有买过“研报一片看好、股价却一路下跌”的公司?哪份研报真正帮你看清过风险?欢迎把经历讲给洞主听。
资料及口径:43%为2005—2022年82.5万余份研报按不同评级预设相对收益区间的合格率,并非股价涨跌命中率;85.56%为该样本买入与增持的合计占比。85.98%则为2025年研究部门机构客户交易佣金占部门总收入的比例。两项统计时期、口径不同,分别展示评级结构和行业商业模式。
1. 《证券时报·数据宝》:82.5万份研报评级回测(2023-07-21)
2. 《证券时报》:分析师业绩预测测评(2023-08-04)
3. 中国基金报:中证协2025年研究业务统计(2026-10)
4. 中国证监会:基金证券交易费用管理规定(2024-04-19)
5. Dreman & Berry(1995),CFA Institute
6. Brown(1996),CFA Institute 反方研究
7. Jackson(2005),Journal of Finance
8. Bailey等(2017),SSRN研究
请在评论区留下你的高见。
欢迎点赞、转发、在看♥️、评论,
你的每一个行动都能增加洞主的前行动力
洞主江湖说:我说的可能都是错的,但值得你去探索和反思。
推荐订阅:《藏金洞·破迷开悟十二讲》