研报速递
中科曙光(603019.SH)公司研究报告
国产算力龙头的景气加速与价值重估
供投行内部研究与决策参考
报告日期:2026年10月24日
数据截止:2026年10月23日(最新披露期为2026年前三季度业绩快报)
执行摘要
中科曙光(603019.SH)是国内高性能计算与国产算力基础设施龙头,实控人为中国科学院,主营高性能计算机、通用服务器、存储、安全及数据中心等ICT基础设施,并布局云计算、智能计算等先进算力业务。公司正处国产算力需求加速释放的高成长通道:2026年前三季度营业收入122.38亿元、同比增长38.75%,归母净利润17.24亿元、同比增长78.48%,扣非净利润15.55亿元、同比增长105.27%,业绩显著提速。
主业与投资收益共振。扣非净利润增速(+105.27%)高于营收,反映高端计算与智能算力产品放量、产品结构优化;同时参股海光信息(持股约27.96%)等带来的投资收益(2026年上半年约4.53亿元、同比+40.58%)是盈利的重要组成,海光作为国产CPU/DCU龙头的高增长持续增厚公司利润。
盈利质量与现金流需关注。2026年上半年经营活动现金流量净额为-1.87亿元,高增长伴随营运资金占用;扣非口径更能反映主业盈利,需跟踪应收与存货对现金流的占用及回收节奏。
估值提示:按2026年10月23日收盘价78.11元、总市值1142.84亿元计,市盈率(TTM)约39倍(Wind口径,含前三季快报),处于较高水平,反映国产算力景气、信创与国产替代的强预期。本报告不构成买卖评级或目标价,估值仅给条件式框架。
1 研究背景、范围与方法
本报告面向投行从业者,对公司基本面做可追溯的研究分析。核心数据来自中科曙光2025年年度报告、2026年半年度报告与2026年前三季度业绩快报(上交所披露渠道)、同花顺/Wind金融数据库标准化行情与财务字段,以及公司官网、证券时报、新浪财经等;第三方行业数据单独标注。分析截止日为2026年10月23日,最新完整财年为2025年,最新披露期为2026年前三季度业绩快报。所有金额除注明外均为人民币,单位为亿元或万元。
本报告遵循“结论先行、逐层支撑”的结构,先给出执行摘要与核心判断,再按公司概况、商业模式、行业与竞争、财务质量、估值、风险、结论展开。鉴于公司参股投资收益占比较高,本报告以扣非口径作为观察主业的指标,并单独提示现金流。
2 公司概况与身份核验
公司身份已核验:曙光信息产业股份有限公司(中科曙光,603019.SH)于2014年在上交所上市,是国内高性能计算领域的领军企业、亚洲第一大高性能计算机厂商,2009—2018年曾9度获中国高性能计算机TOP100市场份额第一。公司聚焦算力基础设施全产业链,以研发、生产、销售高性能计算机、通用服务器、存储等IT设备为主业,并大力发展云计算、大数据、人工智能、边缘计算与智能计算业务。公司实际控制人为中国科学院(通过北京中科算源资产管理有限公司等间接控制,中科算源为第一大股东、持股14.68%)。公司仍在正常上市交易,2026年10月23日收盘价78.11元、总市值约1142.84亿元。
表1 股权结构要点(2026年中报口径)
股东/事项 | 持股比例(%) | 说明 |
北京中科算源资产管理有限公司 | 14.68 | 第一大股东 |
实际控制人 | — | 中国科学院(间接控制) |
其他股东 | — | 机构与散户(股东户数约40.5万) |
数据来源:证券时报行情、东方财富F10、中科曙光2026年第一季度报告。
3 商业模式:算力基础设施全产业链
中科曙光以“高端计算+存储+网络+安全+数据中心”为底盘,向云计算、智能计算、绿色计算延伸,构建算力基础设施全产业链。公司依托中国科学院背景与自主可控技术,深度受益于信创、全国一体化算力网络与“东数西算”、AI算力建设等国家战略,是国产算力核心标的。
3.1 高端计算与智能算力:产品放量的主引擎
公司以高性能计算机与AI服务器为核心产品,2026年7月发布国内首个全国产十万卡AI超集群“曙光8000(登峰)”,并推出scaleX超节点、高速网络与存储等先进算力产品,体现从万卡级向十万卡级算力集群的升级。高端与智能算力产品放量是2026年收入加速(前三季+38.75%)与扣非利润高增(+105.27%)的核心驱动。
3.2 参股布局:海光信息等生态协同
公司参股国产高端处理器龙头海光信息(持股约27.96%),海光在CPU与DCU领域高增长,其盈利按权益法计入公司投资收益。参股收益与主业算力生态协同,构成公司盈利的重要来源,也使公司成为国产“CPU+整机+算力”生态的核心枢纽。公司亦以可转债等融资加码先进算力集群系统产品升级。
4 行业与竞争格局
公司所处为算力基础设施行业,属国家重点扶持的战略性新兴产业,当前处于高速发展黄金周期:人工智能产业爆发、全国一体化算力网络建设、“东数西算”工程推进、信创深化落地与绿色低碳转型等共振。国内CSP(云服务商)资本开支扩张推动国产算力需求加速释放。
竞争格局上,中科曙光是国产高端计算龙头,与浪潮信息、紫光股份(新华三)、联想等竞争通用服务器与AI服务器市场;在信创与国产算力赛道,公司凭借中科院背景、自主可控技术与“整机+存储+网络+参股芯片”生态具备差异化优势。AI基础设施从万卡向十万卡集群演进,有望强化头部厂商的规模与技术壁垒。
5 财务质量分析
总体结论:公司营收在百亿级平台稳步增长、盈利持续上行,2026年业绩显著提速,但经营现金流为负、投资收益占比高需关注。2019—2025年营业收入分别为95.26亿、101.61亿、112.69亿、130.08亿、143.53亿、131.48亿、149.64亿元,归母净利润分别为5.94亿、8.22亿、11.76亿、15.44亿、18.36亿、19.11亿、21.76亿元;2024年收入小幅回落,2025年重回增长,2026年前三季度收入与利润加速。
图1 中科曙光2019—2025年营业收入与归母净利润趋势
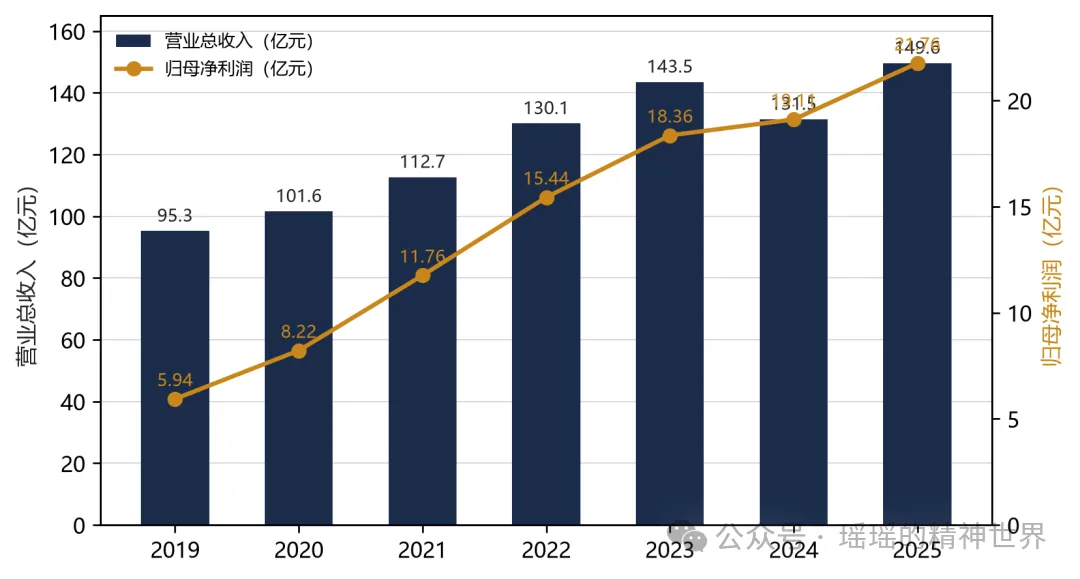
数据来源:同花顺/Wind金融数据库标准化财务字段;金额单位为亿元。
表2 主要财务指标汇总(2019—2025 + 2026前三季快报)
指标 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026前三季 |
营业总收入(亿元) | 95.26 | 101.61 | 112.69 | 130.08 | 143.53 | 131.48 | 149.64 | 122.38 |
归母净利润(亿元) | 5.94 | 8.22 | 11.76 | 15.44 | 18.36 | 19.11 | 21.76 | 17.24 |
销售毛利率(%) | 22.07 | 22.13 | 23.74 | 26.26 | 26.26 | 29.16 | — | — |
扣非归母净利(亿元) | — | — | — | — | — | — | — | 15.55 |
数据来源:同花顺/Wind金融库、2026年前三季度业绩快报。2026前三季为业绩快报口径;“—”表示该期未在本来源中列示。
5.1 业绩加速与盈利质量
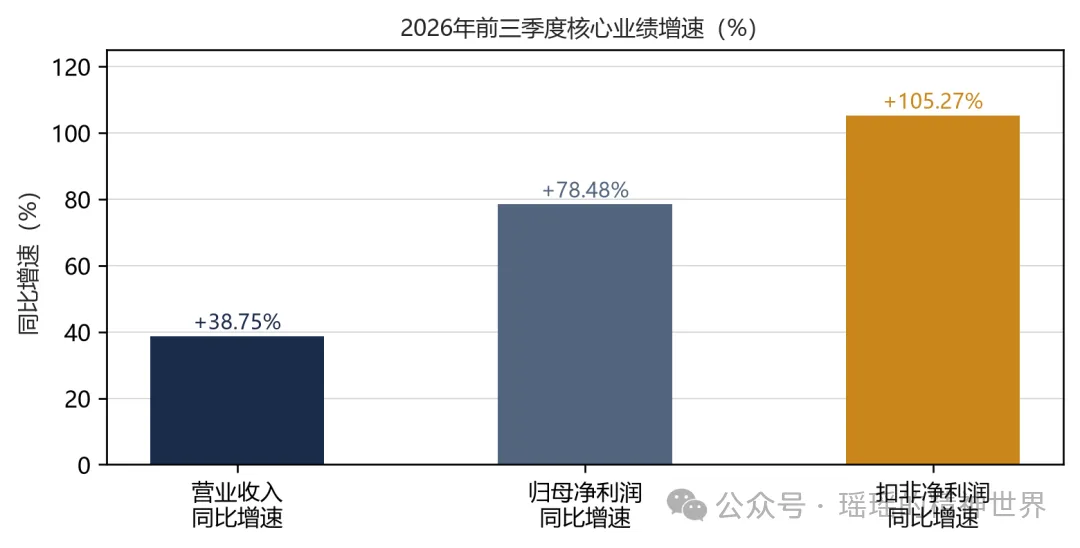
图2 中科曙光2026年前三季度核心业绩增速对比
数据来源:公司2026年前三季度业绩快报。营收同比+38.75%、归母净利+78.48%、扣非净利+105.27%。
2026年前三季度公司归母净利润17.24亿元、同比增长78.48%,扣非净利润15.55亿元、同比增长105.27%,扣非增速显著高于营收,显示高端计算与智能算力产品放量带来的产品结构与盈利改善。参股公司投资收益是盈利的重要组成:2026年上半年公司投资收益约4.53亿元、同比+40.58%,主要来自参股海光信息等,海光2026年上半年归母净利润预计17—18.3亿元、同比增长41.5%—52.3%。
表3 盈利质量构成(单位:亿元)
项目 | 2025H1 | 2026H1 | 2026前三季 |
营业总收入 | 58.50 | 74.66 | 122.38 |
归母净利润 | 7.29 | 9.71 | 17.24 |
扣非归母净利润 | 5.69 | 8.44 | 15.55 |
投资收益 | 约3.2 | 约4.53 | — |
数据来源:公司定期报告与业绩快报、券商点评(慧博投研);投资收益含参股海光等按权益法核算的收益;“—”表示该期未在本来源中列示。
5.2 现金流:高增长下的营运资金占用
2026年上半年公司经营活动现金流量净额为-1.87亿元,虽较上年同期改善,但净流出仍存在,主要反映算力业务高增长下存货与应收账款的占用。这与收入利润高增形成“利润与现金流背离”,在硬件与算力交付高增长阶段较为常见;需跟踪存货去化与应收回收,若营运资金占用持续扩大且无法随收入收敛,将影响盈利质量与自由现金流。公司亦通过发行可转债等方式为先进算力集群扩产补充长期资金。
6 估值分析(条件式框架)
按2026年10月23日收盘价78.11元、总市值1142.84亿元计,市盈率(TTM)约39倍(Wind口径,已含2026年前三季度业绩快报利润);同花顺口径(以2026年中报为滚动基准)约47倍,口径差异源于滚动期间选择。公司2025年归母净利润21.76亿元,对应静态市盈率约52倍。估值处于较高水平,主要反映市场对国产算力景气、信创国产替代与参股海光价值的强预期。
表4 估值与业绩指标(2026-10-23)
指标 | 数值 | 口径 |
收盘价(元) | 78.11 | 2026-10-23收盘 |
总市值(亿元) | 1142.84 | 收盘价×总股本 |
市盈率TTM(倍) | 约39 | Wind口径,含前三季快报 |
2026前三季营收(亿元) | 122.38 | 同比+38.75% |
2026前三季归母净利(亿元) | 17.24 | 同比+78.48% |
2026前三季扣非净利(亿元) | 15.55 | 同比+105.27% |
数据来源:同花顺/Wind金融库、公司2026年前三季度业绩快报。
估值需结合国产算力景气与业绩兑现评估。若国产算力需求持续释放、公司收入与扣非利润延续高增,且参股海光持续贡献,当前较高估值可由成长消化;反之,若算力资本开支不及预期或现金流持续为负,估值存在回调压力。
表5 估值分档条件
档位 | 触发条件 | 估值含义 |
扩张区间 | 国产算力需求加速、营收与扣非持续高增、海光贡献提升 | 成长兑现,高估值维持 |
中枢区间 | 算力需求平稳、业绩温和增长,现金流改善 | PE随景气波动,区间震荡 |
回归区间 | 算力资本开支放缓、收入兑现不及预期或现金流恶化 | 高估值回落,向行业中枢收敛 |
注:以上为估值框架设定,非市场一致预期;分档阈值为分析方设定值。
7 风险提示与反方观点
现金流与营运资金风险。公司经营现金流为负,高增长伴随存货与应收占用,若算力交付节奏波动或回款放缓,可能影响盈利质量与自由现金流。
需求兑现与景气波动风险。收入与利润高度依赖国产算力与AI基础设施建设,若下游资本开支放缓或信创节奏不及预期,订单与收入兑现存在不确定性。
估值偏高风险。市盈率(TTM)约39倍、静态约52倍,处于较高水平,对业绩兑现与景气延续的预期较强,若增长不及预期,存在估值回调压力。
供应链与地缘风险。高端计算与芯片业务受制于先进制程与供应链,地缘与出口管制可能影响关键部件获取;参股海光等投资收益亦受行业波动影响。
反方观点:亦有理由认为公司价值被低估。作为国产算力与信创核心标的,公司具备中科院背景、自主可控技术与“整机+存储+网络+参股芯片”生态壁垒,扣非净利润高增(+105.27%)显示主业强劲,2026年发布十万卡AI超集群体现技术领先。关键证伪信号是:经营现金流持续为负且未收敛、算力需求增速放缓、或参股公司投资收益下滑。
8 结论与投行视角建议
综合判断:中科曙光是国产算力基础设施龙头,正处国产算力需求加速释放的高成长通道,2026年前三季度营收+38.75%、归母+78.48%、扣非+105.27%,主业与参股海光投资收益共振;但经营现金流为负、估值偏高需关注。对投行而言,应重点跟踪国产算力资本开支与信创节奏、营收与扣非利润的持续兑现、经营现金流与应收存货的回收,以及参股海光信息的盈利贡献;上述变量决定公司盈利质量与估值走向。本报告仅供研究与决策参考,不构成证券买卖建议。
9 附录:信息来源与口径说明
主要信息来源如下,均已联网核验:
· 中科曙光2025年年度报告、2026年第一季度报告与2026年前三季度业绩快报(上交所披露):财务与经营数据。
· 中科曙光官网:企业沿革、业务、算力产品。
· 同花顺/Wind金融数据库(访问于2026-10-24):历史财务、行情、市值、PE TTM。
· 证券时报、新浪财经、21世纪经济报道:业绩、参股海光与算力布局。
· 慧博投研/国海证券点评:参股海光贡献估算(第三方,待核)。
· 东方财富F10、上交所公告:股权结构。
口径说明:销售毛利率为合并报表口径;扣非归母净利润为扣除非经常性损益口径。PE(TTM)因滚动期间选择不同,Wind口径(含前三季快报)约39倍、同花顺口径约47倍。参股海光信息持股比例约27.96%为2026年三季报估算口径(券商点评,待核);投资收益口径为利润表“投资收益”。行业份额与景气数据来自第三方媒体,仅作背景参考。