
 研报速递
徐丰羽
金融行业高级分析师
执业编号:S0950524020001

核心要点
资本市场高质量发展是打造“金融强国”的关键环节。稳中求进总基调下,本次中央经济工作会议对于资本市场的表述为“稳住股市楼市”,但在货币政策方面的表述明显转向宽松。“以投资者为本”理念下,增强资本市场稳定性有利于交投情绪的修复,资本市场投融资端的深化改革全面利好券商基本面,券商板块有望在流动性宽松、行业政策红利释放下迎来上涨行情。
/ 事件描述/
/ 事件点评/
本次中央经济工作会议整体延续了9日中央政治局会议的积极基调,虽然指出“我国经济运行仍面临不少困难和挑战”,但“我国经济基础稳、优势多、韧性强、潜能大,长期向好的支撑条件和基本趋势没有变”。政策方面,会议明确“实施更加积极有为的宏观政策”,释放出经济稳增长的信心和决心。本次会议有关金融和资本市场的表述如下:
/ “稳住股市”,增强资本市场内在稳定性/
/ “科技金融”大文章需要大力发展直接融资市场,券商行业战略地位提升/
产业政策重视“科技创新引领新质生产力发展”,做好“科技金融”大文章需要大力发展直接融资市场。百年未有之大变局下,我国经济面临新旧动能转换、增速换挡的问题,大力发展新质生产力成为破题关键,而科技创新是发展新质生产力的关键要素。过往二十年间,“房地产-金融-基建”驱动经济增长模式下,间接融资在金融体系中占据绝对主导地位。科技创新型企业以人才和技术为核心资产,需要更加包容、多元化的融资环境。中央金融工作会议将“科技金融”置于五篇大文章的首位,大力发展直接融资、完善多层次资本市场有利于形成“科技-金融-产业”的良性循环,助力产业结构转型升级。
券商行业全面受益于资本市场深化改革和直接融资占比的提升。金融供给侧改革深化背景下,大力发展直接融资市场、完善多层次资本市场建设是优化金融资源配置、提升金融服务实体经济效率的关键。全面注册制改革开启了资本市场改革新篇章,以科创板、北交所为代表的多层次资本市场的完善为企业提供了更多融资渠道,再融资、退市制度持续和优化,资本市场深化改革背景下证券行业迈入高质量发展新阶段。作为资本市场的核心中介机构,券商在资本市场深改过程中获得了IPO、再融资、债券承销、科创板跟投等大量机构业务机会,将全面受益于资本市场改革红利。
/ 时隔14年货币政策重回“适度宽松”,政策红利+流动性宽松周期内券商板块配置价值凸显/
时隔14年重回“适度宽松的货币政策”,传递出更加积极的货币政策信号。本次会议提出“实施适度宽松的货币政策”“适时降准降息”“保持流动性充裕”“创新金融工具”,上一次中央经济工作会议对货币政策定调“适度宽松”是在2008年和2009年,彼时国内经济受到了金融危机、汶川地震等突发事件的重创。自2024年“9.24”新闻发布会以来,央行先后降准、降息、下调存量房贷利率、创新货币政策工具,货币政策已经出现转向。本次会议重提“适度宽松”,我们预计,2025年流动性有望转向宽松。
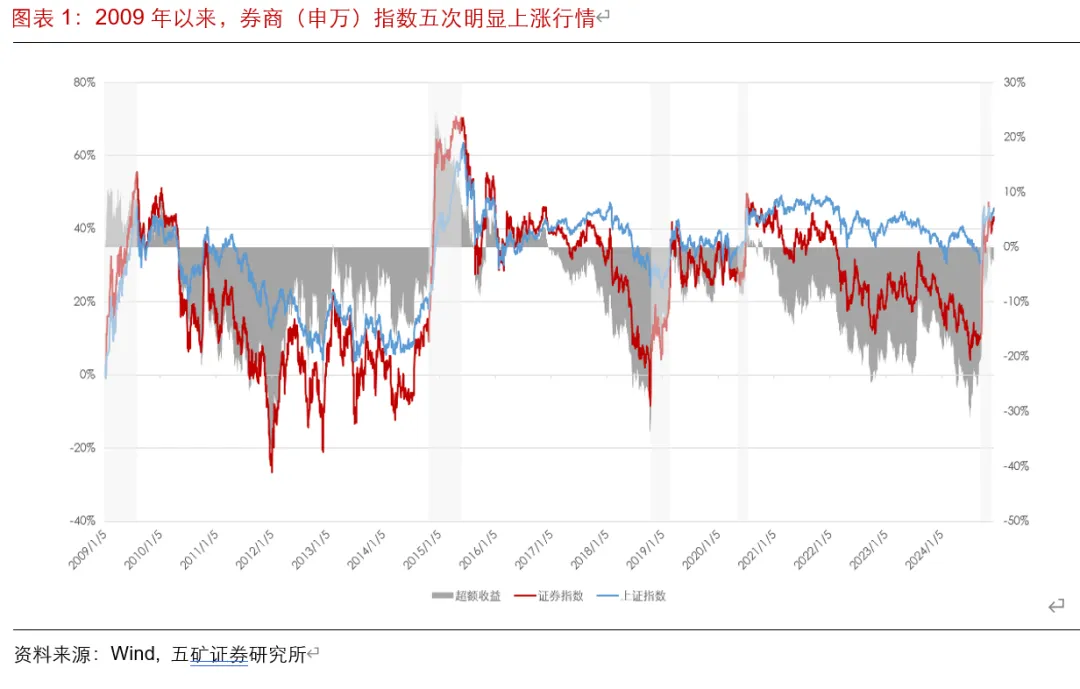
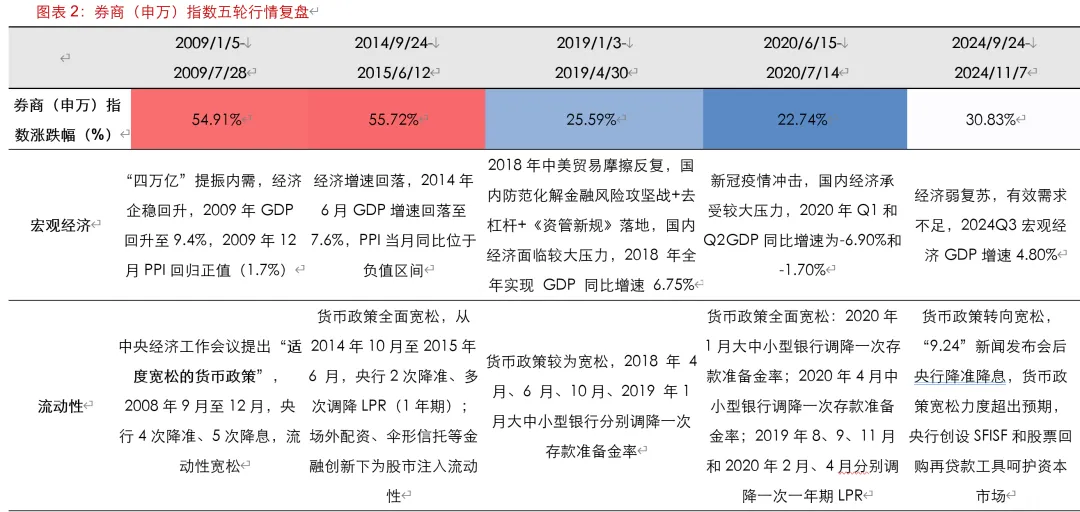
我们以2009年1月5日为基准日,用申万证券指数(801193.SI)来代表证券板块的整体走势,选取其中涨幅程度最明显的五个区间进行回溯。可以看出:
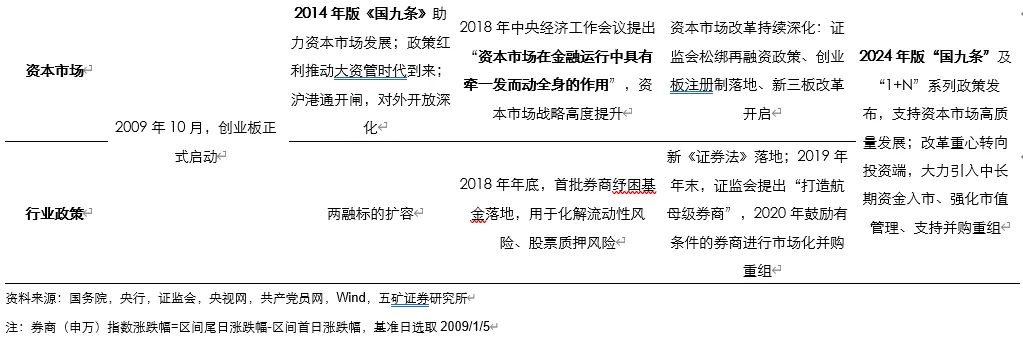
资本市场深化改革为券商估值提升提供了基础支撑,政策红利边际释放推动板块走出上涨行情。除了2009/1/5-2009/7/28期间,其他四轮券商板块上涨行情都处于资本市场深化改革的关键时期。2014年5月,国务院发布《关于进一步促进资本市场健康发展的若干意见》(2014年版国九条),从发展多层次股票市场、发展债券市场、发展商品期货市场、发展私募投资基金、扩大对外开放等多个维度全面促进资本市场发展。2018年底,中央经济工作会议“资本市场在金融运行中具有牵一发而动全身的作用”提升资本市场的战略定位,深化改革按下加速键。2024年,《国务院关于加强监管防范风险推动资本市场高质量发展的若干意见》(新“国九条”)以高质量发展为主线,利好资本市场健康稳定发展,长远来看券商行业将全面受益。此外,2018年年底纾困基金的落地、2020年证监会鼓励打造“航母级券商”、2024年央行创设新型货币政策工具等政策红利也成为券商板块行情的助推器。
流动性宽松周期中,券商板块配置价值凸显。五轮券商板块上涨行情都伴随着货币政策全面/较为宽松。当货币政策转向宽松时,利率下行会降低实体经济融资成本,也会促进投资和消费,从而起到提振经济、修复居民和企业资产负债表的作用。在此过程中,投资者信心迎来改善,交投情绪的活跃将直接利好券商经纪、自营、信用业务,券商板块在业绩基本面修复下迎来上涨行情。我们认为,流动性宽松推动市场交投情绪和券商业绩回升,券商板块配置价值凸显。
资本市场高质量发展是打造“金融强国”的关键环节。稳中求进总基调下,本次中央经济工作会议对于资本市场的表述为“稳住股市楼市”,但在货币政策方面的表述明显转向宽松。“以投资者为本”理念下,增强资本市场稳定性有利于交投情绪的修复,资本市场投融资端的深化改革全面利好券商基本面,券商板块估值有望得到提升。我们对2009年以来券商板块走势进行复盘,认为在资本市场深化改革阶段,流动性宽松周期+政策红利的释放更容易推动券商板块走出亮眼行情。当前新“国九条”“1+N”政策体系开启了资本市场高质量发展的新篇章,中央经济工作会议时隔14年重提“适度宽松的货币政策”,我们认为,券商板块有望在流动性宽松、行业政策红利释放下迎来上涨行情。
/ 风险提示 /
1. 宏观经济下行压力加大风险
2. 权益市场大幅波动风险
3. 资本市场改革不及预期风险
4. 行业竞争加剧风险
以上内容节选自五矿证券已经发布的研究报告《从中央经济工作会议看券商板块的投资机会》,对外发布时间:2024/12/15,具体分析内容(包括风险提示等)请详见完整版报告。若因对报告的摘编产生歧义,应以完整版报告内容为准。
徐丰羽(分析师) 登记编码:S0950524020001
联系方式:xufy@wkzq.com.cn
一般声明
五矿证券有限公司具有中国证监会批复的证券投资咨询业务资格,经营证券业务许可证编号:10730000。本报告仅供五矿证券有限公司(以下简称“本公司”)的客户使用,本公司不会因接收人收到本报告即视其为客户,本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。
本报告的作者是基于独立、客观、公正和审慎的原则制作本研究报告。本报告的信息均来源于公开资料,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含信息和建议不发生任何变更。本公司已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,不包含作者对证券价格涨跌或市场走势的确定性判断。在任何情况下,报告中的信息或意见不构成对任何人的投资建议,投资者据此做出的任何投资决策与本公司和作者无关。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。本公司及作者在自身所知情范围内,与本报告中所评价或推荐的证券不存在法律法规要求披露或采取限制、静默措施的利益冲突。
本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入或将产生波动;在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告;本公司不保证本报告所含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
本报告的版权仅为本公司所有,未经本公司书面许可,任何机构和个人不得以任何形式对本研究报告的任何部分以任何方式制作任何形式的翻版、复制或再次分发给任何其他人。如引用须联络五矿证券研究所获得许可后,再注明出处为五矿证券研究所,且不得对本报告进行有悖原意的删节和修改。在刊载或者转发本证券研究报告或者摘要的同时,也应注明本报告的发布人和发布日期及提示使用证券研究报告的风险。若未经授权刊载或者转发本报告的,本公司将保留向其追究法律责任的权利。若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。
特别声明
在法律许可的情况下,五矿证券可能会持有本报告中提及公司所发行的证券并进行交易,也可能为这些公司提供或争取提供投资银行、财务顾问和金融产品等各种金融服务。因此,投资者应当考虑到五矿证券及/或其相关人员可能存在影响本报告观点客观性的潜在利益冲突,投资者请勿将本报告视为投资或其他决定的唯一参考依据。
法律声明
1、本公众订阅号为五矿证券有限公司(以下简称“五矿证券”)研究所依法设立、独立运营的唯一官方订阅号。其他机构或个人在微信平台上以五矿证券研究所名义注册的,或含有“五矿证券研究”,或含有与五矿证券研究所品牌名称相关信息的其他订阅号均不是五矿证券研究所官方订阅号。
2、本订阅号不是五矿证券研究报告发布平台,本订阅号所载内容均来自于五矿证券研究所已正式发布的研究报告,如需了解详细的证券研究信息,请具体参见五矿证券研究所发布的完整报告。
3、本订阅号仅面向五矿证券签约的机构客户,仅供在新媒体渠道下的研究信息、观点的及时沟通。因本订阅号受限于访问权限的设置,五矿证券不因其他订阅人收到本订阅号推送信息而视其为客户。
4、本公众号仅面向五矿证券中国内地客户,无意通过本公众号向中国内地之外的海外投资者或客户提供资讯。敬请订阅者在订阅前自行评估订阅的适当性。(This WeChat account serves only mainland Chinese clients of MINMETALS SECURITIES CO., LTD, and does NOT serve as an information provider for overseas investors or clients outside of mainland. Those who are interested in this account should determine on their own, prior to their subscription, whether their subscription is appropriate.)
5、在任何情况下,本订阅号的内容不构成对任何人的投资建议,五矿证券也不对任何人因使用本订阅号所载任何内容所引致的任何损失负任何责任。
6、本订阅号所载内容版权仅为五矿证券所有,五矿证券对本订阅号保留一切法律权利。订阅人对本订阅号发布的所有内容(包括文字、影像等)进行复制、转载的,需注明出处为“五矿证券研究”,且不得对本订阅号所载内容进行任何有悖原意的引用、节选和修改。
本订阅号仅面向五矿证券的签约客户,用作新媒体形势下研究信息和研究观点的沟通交流。根据《证券期货投资者适当性管理办法》,若您非五矿证券的签约客户,为保证服务质量、控制投资风险,请勿订阅或转载本订阅号中的任何信息,若给您造成不便,敬请谅解。
——五矿证券研究所



