
 研报速递
点击蓝字关注“政邦基石智库&全球产业研究院”
全文约6000字,阅读大约需要25分钟
对各地市的启发在于:转型路径可以收敛,转型动作必须具体,转型成色终须用市场和报表验收。
本文首发于微信公众号“政邦基石智库” 。未经授权 不得转载 。
欢迎转载,共享“抱花而立、含香前行”的家国情怀。
政邦基石智库||专项研究:
济宁&泰安城投平台发展转型路径和方法比较研究报告
作者|《政邦基石智库编辑部》晓阳博士
审核| 高小可(澳大利亚在读学生)
编辑| 培文
临沂、枣庄样本展示了转型路径的“分岔”,济宁、泰安样本则展示了另一种景观--路径的“收敛”。
本报告选取济宁市4家、泰安市2家共6家城投主体,基于调研资料逐家拆解其转型动作,重点回答三个问题:
--当一座城市把转型主赛道押在“产业运营”上,具体打法有哪些?
--区县平台如何借转型实现层级跃升?
--发债为何在本轮转型中扮演“验收单”角色?
在完成路径拆解与横向比较后,本报告进一步提炼产业运营五种打法的模式画像与风险边界,供各地国资监管部门和城投平台对照借鉴。
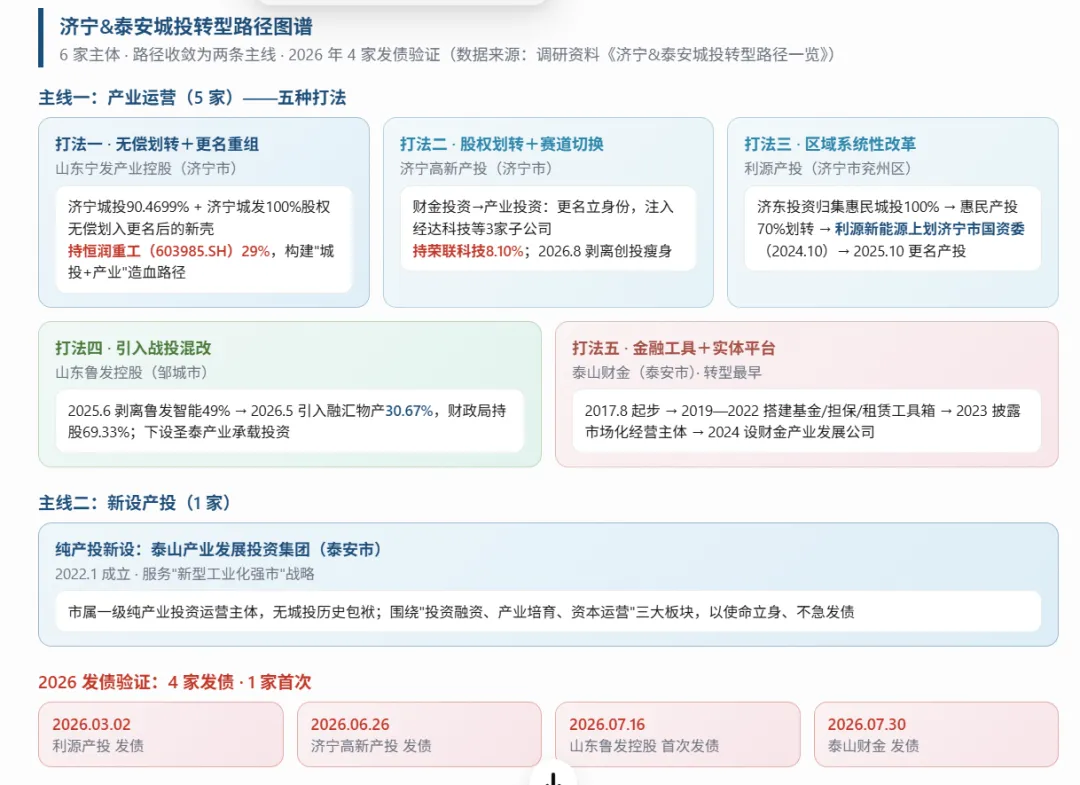
图片来源 政邦基石智库@数据库
一、研究背景与样本说明
(一)政策背景:产业运营成为主赛道
城投转型的政策推手:一揽子化债方案、“35号文”“47号文”“150号文”与新《公司法》注册资本实缴安排叠加,2025年成为城投转型的密集窗口年。
济宁、泰安样本的价值,在于展示窗口期内的另一种选择:不是多路径并进,而是把主要筹码押在“产业运营”上--六家主体中五家走产业运营,仅一家新设产投。
这种收敛本身说明:当转型目标从“甩掉融资平台身份”转向“真正长出产业造血能力”时,改造存量往往比新设增量更符合地市财政现实。
需要强调的是,产业运营不是临沂枣庄报告中的单一概念,而是一组打法的总称--无偿划转、股权划转、区域改革、引战混改、金融培育皆可归入其中。
本篇的任务,就是把这一组打法拆开、比较、抽象。
(二)样本与研究方法
六家主体覆盖市、区、县三级,转型时间从2017年8月(泰山财金)延续至2026年5月(山东宁发、山东鲁发),发债验证集中在2026年3月至7月。
本报告沿用“单主体拆解--横向比较--方法论抽象”三步研究法:先还原每家主体的动作序列(更名、划转、剥离、引入战投、发债),再比较转型时点、层级、路径、赛道与验证五个维度,最后抽象为模式画像与选择逻辑。
二、转型全景:六家主体、两条路径
(一)主体全景
表1 济宁&泰安六家城投主体转型一览
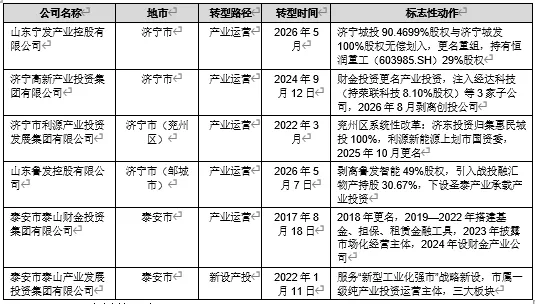
图片来源 政邦基石智库@数据库
(二)三个总体观察
观察一:路径高度收敛。
六家中五家走产业运营、仅一家新设产投,与临沂枣庄“四路并进”形成鲜明对照。产业运营是这一轮的绝对主赛道,存量改造成为压倒性的路径选择。
观察二:发债验证密集。
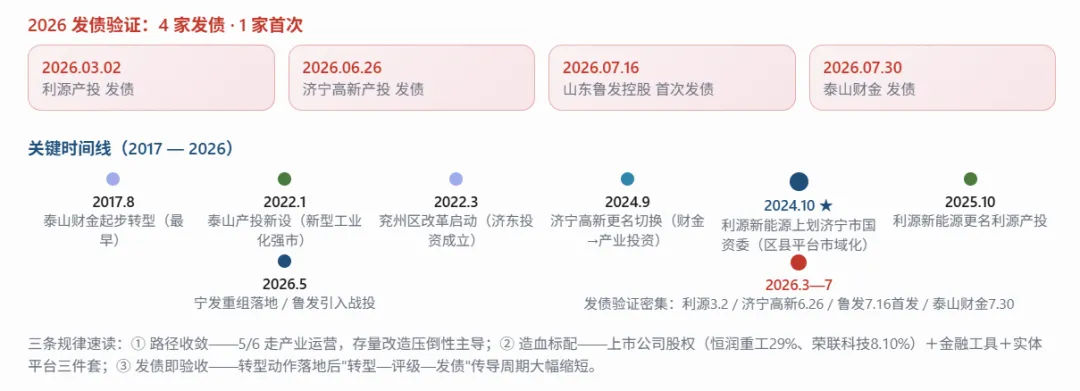
四家主体2026年发债,其中鲁发控股首次发债,起息日分布在3月、6月、7月--转型动作落地后,融资能力几乎同步兑现,“转型-评级-发债”的传导周期大幅缩短。发债密度远超临沂枣庄样本(当时仅一家发债)。
观察三:上市公司股权成为“造血标配”。
宁发注入恒润重工29%股权、济宁高新注入荣联科技8.10%股权--城投平台开始持有上市公司股权,用产业股权投资对冲传统土地收入收缩。这一动作在临沂枣庄样本中未见,是本篇最值得关注的结构性差异。
三、两条转型路径深度拆解
(一)产业运营的五种打法
打法一:无偿划转+更名重组--山东宁发的“城投+产业”造血路径
2026年5月,济宁市国资委将所持济宁城投控股集团90.4699%股权与济宁城发产业管理有限公司100%股权,无偿划转至济宁城数信息科技有限公司,同期济宁城数更名为山东宁发产业控股有限公司。
划转时,济宁城投持有上市公司江阴市恒润重工股份有限公司(603985.SH)29%股权。改革重组后,山东宁发作为承载产业转型使命的新主体,统筹整合全市优质资产,同时提升济宁城发平台地位,有序注入产业类、文旅类优质资产。
这一打法的独特之处在于“以旧养新”:不新设主体,而是把全市最大的城投平台与产业管理平台整体装入一个更名后的新壳,既保留存量资产与既有信用基础,又通过更名与定位切换确立产业主体身份。恒润重工29%股权是点睛之笔--上市公司股权为平台提供持续的分红与市值支撑,“城投+产业”的造血路径由此落地。
打法二:股权划转+赛道切换--济宁高新产投
--2024年9月12日,济宁高新控股集团子公司“济宁高新财金投资有限公司”更名为“济宁高新产业投资集团有限公司”,完成由财金投资平台向产业投资主体的名称与定位切换。
--同年10月,股东将山东经达科技产业发展有限公司100%股权(持有上市公司荣联科技8.10%股权)与济宁瑞城建安工程有限公司100%股权等3家子公司划转至公司。
--2026年8月,公司又将济宁新欣创业投资有限公司100%股权(主营创业投资及为小微企业提供转贷资金服务)无偿划出,完成资产结构优化。
--2026年6月26日债券起息。
这一打法的动作序列是“更名立身份--划转装资产--剥离瘦身”三步:先更名,确立产业投资主体身份;再划转,装入经达科技等产业资产,顺带获得荣联科技上市公司股权;后剥离,将创业投资、转贷服务等类金融业务划出,收缩战线。装与拆并举,资产的进退都为“产业投资”这一主业服务。市场对这次切换给出正面回应--2026年6月发债落地。
打法三:区域系统性改革--利源产投的“区级上划”完整链条
兖州区的改革是六家中链条最长、层次最完整的一次:
--2022年3月成立济宁市济东投资发展集团有限公司,兖州区国有资产监督管理局将区域最大城投平台--惠民城投100%股权无偿转让给公司;
--2024年9月,惠民城投与济东投资签署《股权转让协议》,将其持有的惠民产投70%股权转让给济东投资,随后济东投资将其中30%股权转让给济宁市利源新能源开发有限公司;
--2024年10月,利源新能源股权上划,由兖州区国有资产监督管理局上划至济宁市人民政府国有资产监督管理委员会,作为市属一级国有企业运营;
--2025年10月,利源新能源更名为济宁市利源产业投资发展集团有限公司,正式定位为区域产投平台。
--2026年3月2日债券起息。
这是一条完整的“区县平台市域化”路径:区级平台通过层层划转、股权上划,最终跃升为市属一级国有企业。层级跃升带来三重红利--信用背书增强、融资空间打开、产业资源统筹半径扩大。兖州模式的价值在于:区县做不了的事,交给市里统筹;市里不便直接伸手的事,通过区县平台的股权上划完成接续。2026年3月发债,验证完成。
打法四:引入战投混改--山东鲁发控股
山东鲁发控股有限公司前身为邹城市鲁发投资有限公司,2019年12月更名为现名,明确向产业投资控股平台转型的定位。
--2025年6月,公司主动剥离非核心资产,挂牌出让山东鲁发智能科技有限公司49%股权(主营智能控制系统集成和矿山机械制造)。
--2026年5月,引入战略投资者山东融汇物产集团有限公司,持股比例30.67%,邹城市财政局持股69.33%;公司下设山东圣泰产业发展有限公司承载产业投资功能。
--2026年7月16日债券起息,且为首次发债。
这是六家中唯一引入外部战投、形成混合股权结构的样本,动作逻辑是“剥离-引战-置入”三步走:剥离,卖出与主业关联度低的智能科技股权;引战,让渡30.67%股权换取产业资源与市场化机制;置入,以圣泰产业为实体平台承载产业投资。2026年7月首次发债,混改的信用红利立竿见影。
打法五:金融工具+实体平台--泰山财金的长周期打磨
泰山财金是六家中转型起步最早的主体:
--2018年6月更名为现名;
--2019至2022年逐步搭建产业基金、融资担保、融资租赁等金融工具;2023年披露为“市场化经营主体”;
--2024年设立泰安市财金产业发展有限公司,作为产投的实体运作平台,主营业务为自有资金从事投资活动、资产管理等。
--2026年7月30日债券起息。
这一样本展示了转型的“长跑逻辑”--不靠一次性重组,而是八年持续动作:先更名,再搭金融工具箱,再对外披露市场化主体身份,最后设实体产投平台。金融工具是产投的“弹药库”,实体平台是产投的“作战部队”,“市场化经营主体”的披露则是向市场发出的身份声明。2026年7月发债,水到渠成。
(二)新设产投:泰山产投的“纯产投”模式
泰安市泰山产业发展投资集团有限公司成立于2022年1月,为服务“新型工业化强市”战略新组建的市属一级纯产业投资运营主体,围绕“投资融资、产业培育、资本运营”三大板块开展业务。
这是六家中唯一的“新设产投”,也是最接近教科书定义的“纯产投”样本:没有历史城投包袱、没有存量土地依赖,一出生就是产业投资机构。与临沂能源集团(新设且背靠临沂投资发展集团)不同,泰山产投直接以市属一级企业身份存在,定位更纯粹。其转型未急于借道发债验证,而是以服务“新型工业化强市”战略的使命立身--新设产投的价值,最终要看投资融资、产业培育、资本运营三大板块的实绩。
图片来源 政邦基石智库@数据库
四、横向比较:转型的五个规律
(一)时点规律:长周期与短周期并存
六家转型时点从2017年8月(泰山财金)到2026年5月(宁发、鲁发),跨度近九年。
早转型者用八年搭完工具箱,晚转型者以一次无偿划转完成重组--转型没有统一节奏,只有适合自己的节奏:有时间,慢慢磨;没时间,快刀切。时点的选择取决于改革紧迫度与财政承受力,二者都不允许拖延时,一次性重组是更优解。
(二)层级规律:区县平台市域化
兖州利源从区属平台上划为市属一级国企,邹城鲁发以县级平台身份引入市级战投,济宁高新在区级范围内完成产投化--区县平台的转型普遍伴随着层级跃升或资源统筹半径扩大。
“区县做不了的事,交给市里统筹”,是本轮转型的隐性主线。
(三)路径规律:存量改造主导、新设补充
五家走存量改造(更名、划转、剥离、混改),仅一家新设(泰山产投)。与临沂枣庄“新设与改造并举”不同,济宁泰安明显更依赖存量--这说明在没有新增出资能力、或无需“从零起步”的条件下,改造存量、激活存量是更务实的选择。存量改造的本质,是给既有主体换身份、换资产、换机制,而不是另起炉灶。
(四)赛道规律:“产业投资+上市公司股权+金融工具”三位一体
宁发持恒润重工29%股权、济宁高新持荣联科技8.10%股权--上市公司股权成为造血通道;
泰山财金搭建基金、担保、租赁工具箱--金融工具成为产投资金来源;
各主体普遍下设实体产业公司--产业投资需要落地的“作战部队”。
产业运营不是一句口号,而是“票子(上市公司股权)、弹药(金融工具)、部队(实体平台)”三件套的配置。
(五)验证规律:发债成为转型“验收单”
四家主体2026年发债、一家首次发债,起息日从3月到7月密集分布。市场用融资成本与认购结果,为每一家转型主体打分。发债能力因此成为判断转型成色最硬性的市场化指标:
--发得出债,说明市场认账;
--发不出债,转型仍需补课。
这与临沂枣庄样本(仅一家发债)的差异说明:济宁泰安的转型动作更集中、更完整,因而更快通过了市场检验。
五、方法论提炼:模式画像与选择逻辑
(一)五种产业运营打法画像
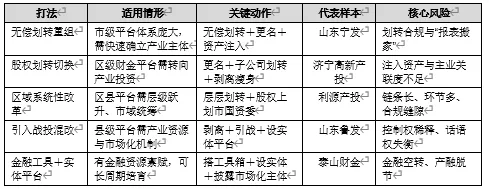
表2 产业运营五种打法画像与适用条件
图片来源 政邦基石智库@数据库
(二)选择逻辑:四个看
一看资产盘子:体系庞大、资产优质,选无偿划转重组;资产分散在区县,选区域系统性改革加股权上划。
二看资源禀赋:有上市公司股权可注入,走“产业+资本”双轮;有金融牌照资源,走金融工具路线;有产业合作方,走引战混改。
三看时间窗口:需要快速确立身份、立即融资,选一次性重组加发债验证;可以长跑,选逐年搭建工具。
四看层级能级:市级平台做统筹整合,区县平台做资产归集与上划。四个“看”,实质是把转型决策从“跟风”拉回“算账”。
六、风险提示:转型中的五个陷阱
陷阱一:“报表搬家”。
无偿划转、股权划转若只是资产在体系内左手倒右手,没有带来现金流与经营能力的实质变化,发债融资就成了“用报表换信用”,埋下更大的偿付隐患。判断标准:划转后经营性现金流与市场化收入是否同步增长。
陷阱二:“持股不造血”。
注入上市公司股权(恒润重工29%、荣联科技8.10%)若只当财务投资躺着吃分红、不与本地产业形成协同,上市公司的股价波动就会反噬平台报表——市值下跌、商誉减值、控制权旁落都是敞口。上市公司股权是造血通道,不是保险柜。
陷阱三:“混改失语”。
引入战投后国资持股比例下降(鲁发:财政局69.33%),若治理机制没有同步跟上,可能出现战略投资者与国资目标背离、关键决策僵持的局面。混改要同步设计董事会席位、重大事项决策与退出机制。
陷阱四:“金融空转”。
产业基金、融资担保、融资租赁等工具若没有项目端承接,就会沦为融资通道空转,产投平台退化为“金融皮包公司”。工具箱要配项目库。
陷阱五:“更名不改业”。
产业运营的最终检验是市场化收入占比与产业投资回报,不是工商登记里的“产业”二字。五家主体都叫“产业”,谁真正长出了产业,三年后的报表会说话。
七、对其他地市的借鉴建议
建议一:存量优先、新设慎用。
财政紧张、无需从零起步的地市,优先改造存量主体(更名、划转、剥离);新设产投只留给“新型工业化”这类有明确战略使命、有稳定出资来源的场景。
建议二:用上市公司股权打通“造血”通道。
有条件的地市,优先把本地上市公司股权、拟上市企业股权注入产投平台,构建“城投+产业+资本”链条,对冲土地收入收缩。
建议三:区县平台敢于“向上走”。
参照兖州利源,区县平台可通过层层划转实现股权上划,换取市级信用背书与融资半径,但链条长、环节多,必须逐环节留痕、严控合规。
建议四:引战不引祸。
混改引入战投要同步设计治理结构--董事会席位、重大事项决策、退出机制--防止控制权与话语权失控。
建议五:把发债当“验收单”。
转型主体要主动对接评级、启动发债,用市场化融资检验转型成色;发债募资须投向实体产业,防止回流政府项目。
建议六:金融工具要有项目端。
搭建基金、担保、租赁工具箱的同时,同步建立产业项目储备库,防止金融空转、产融脱节。
建议七:考核市场化收入。
把市场化收入占比、产业投资回报率、经营性现金流纳入考核,倒逼“产业运营”名副其实,而不是停留在名称层面。
结语
当一座城市把转型主赛道押在“产业运营”上:
--打法是多元的。无偿划转、股权划转、区域改革、引战混改、金融培育,五路并出;
--发债验证是密集的。四家主体用真金白银的市场投票为转型盖章。两条路径、五种打法、五个规律,落到一句话:产业运营的关键不在“更名”,而在“造血”--有上市公司股权、有金融工具、有实体平台、有市场化收入,才叫转型;只有名字里的“产业”二字,那叫改名。
对各地市的启发在于:转型路径可以收敛,转型动作必须具体,转型成色终须用市场和报表验收。
附注:
--本报告六家主体的事实数据(公司名称、股权比例、划转与更名时点、转型路径、发债起息日)均来自调研资料;
--文中政策背景(一揽子化债方案、“35号文”“47号文”“150号文”、新《公司法》等)为公开政策文件的一般性概括;
--表2中“市场化收入占比”等为方法论建议口径,具体数值需结合各主体年报另行测算。
政邦基石智库是山东省社科院山东省智库联盟备案成员单位之一,围绕“政府决策的参谋助手、产业升级的赋能平台、企业发展的陪跑伴侣”,常年为地方政府、国有企业等提供“决策辅助研究报告服务”,发挥专业的决策参考功能。
【联系:15853190128(微信同号)】




