
 研报速递
日本番茄制品市场深度分析:年进口贸易逆差高达3.89亿美元,中国、智利和美国正在改变供应格局
文|新疆番茄制品行业观察
日本是全球重要的番茄制品进口市场。由于国内加工番茄产业规模有限,日本长期依赖海外供应,形成了以番茄酱和罐装番茄为核心的进口型市场结构。
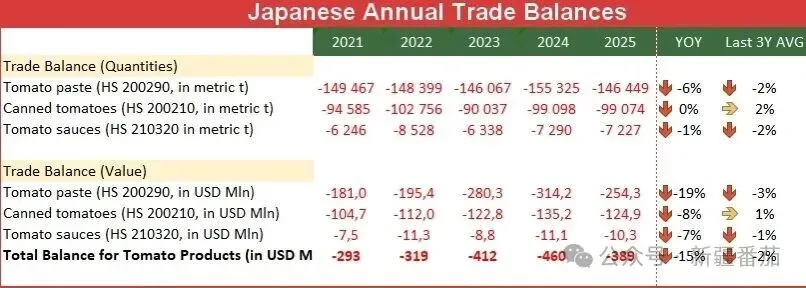
最新贸易数据显示,2024年日本番茄制品贸易逆差达到4.60亿美元的历史高位,2025年虽然回落至3.89亿美元,同比下降15%,但进口依赖的基本格局并未改变。
值得关注的是,日本番茄制品进口市场正在发生新的变化:传统欧洲供应商的市场份额逐渐下降,美国和智利的供应地位不断提升,而中国则保持着相对稳定的市场份额。
从全球市场来看,日本已经成为全球第四大番茄酱进口国,同时也是全球第四大罐装番茄进口国。这个市场的变化,对全球番茄制品贸易格局具有重要参考意义。
一、日本番茄制品市场:长期依赖进口,贸易逆差持续扩大
日本番茄制品市场具有明显的进口依赖特征。
从2021年至2025年,日本番茄制品整体贸易逆差呈现先扩大、后回落的趋势。
年份 | 贸易逆差 |
|---|---|
2021年 | 2.93亿美元 |
2024年 | 4.60亿美元 |
2025年 | 3.89亿美元 |
2025年贸易逆差同比下降15%。
这一变化并不完全意味着日本番茄制品消费需求出现了明显萎缩,国际商品价格和物流成本的变化也是重要因素。
尤其是在2022年至2024年期间,全球番茄制品价格上涨,国际运输成本增加,直接推高了日本进口番茄制品的采购金额。
到了2025年,随着国际市场价格逐步调整,日本进口贸易金额随之下降。
从产品结构来看,日本番茄制品进口主要集中在三个类别:
- 番茄酱(Tomato Paste)
- 罐装番茄(Canned Tomatoes)
- 番茄调味酱及番茄沙司(Tomato Sauces & Ketchup)
其中,番茄酱和罐装番茄构成日本番茄制品进口市场的主体,调味酱所占份额相对较小。
二、番茄酱:日本全球第四大进口市场,欧洲份额持续下降
番茄酱是日本番茄制品进口中最重要的品类。
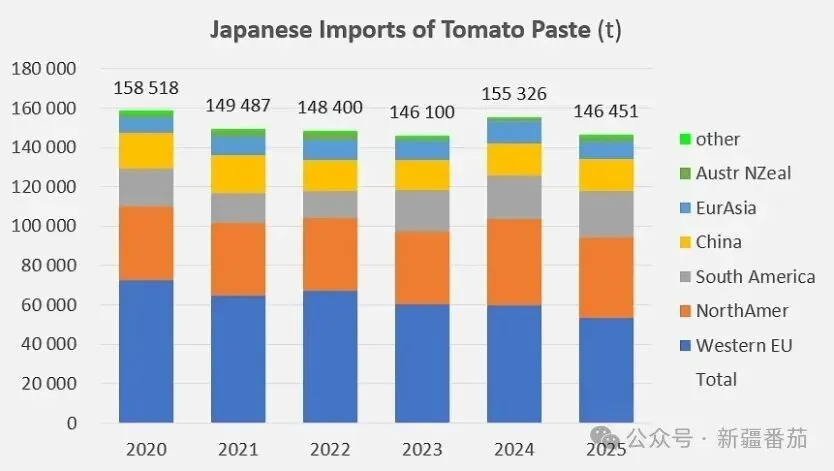
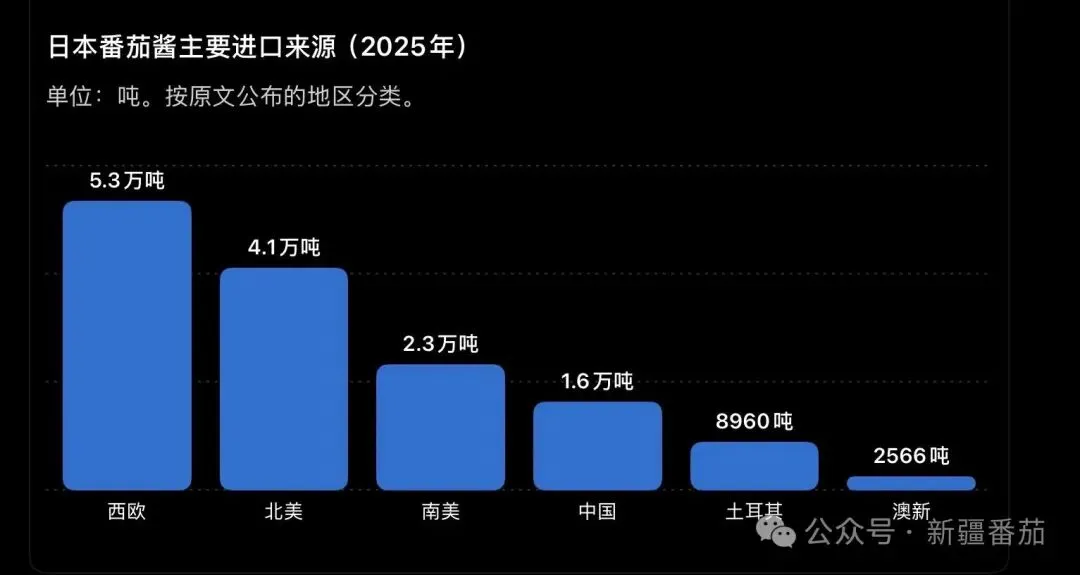
2025年,日本进口番茄酱146,451吨,较2024年的155,326吨下降5.7%。
日本约占全球番茄酱进口总量的5.4%,是全球第四大番茄酱进口国,仅次于德国、英国和意大利,排名高于法国。
从进口来源看,2020年至2025年,日本番茄酱供应格局出现了明显变化。
1. 西欧:传统优势地位正在减弱
葡萄牙、意大利和西班牙长期以来是日本番茄酱的重要供应来源。
2020年,西欧对日本的番茄酱出口量达到72,737吨。
但到2025年,这一数字下降至53,388吨,同比下降11%。近三年平均降幅约为15%。
欧洲供应量持续下降,说明日本进口市场正在逐步降低对传统欧洲供应来源的依赖。
2. 北美:美国成为日本第二大供应力量
美国,特别是加利福尼亚州,已经成为日本番茄酱市场的重要供应来源。
2024年,美国对日本出口番茄酱44,006吨。
2025年下降至41,014吨,同比下降7%。
虽然2025年出现小幅回落,但近三年平均增长约5%,整体供应规模保持稳定。
北美供应商凭借成熟的加工体系、稳定的产品质量和较强的规模化生产能力,在日本市场保持了重要竞争力。
3. 南美:智利增长最为突出
在日本番茄酱进口市场中,智利是近几年增长最值得关注的供应来源。
2022年,南美对日本出口番茄酱13,785吨。
2024年增长至21,200吨。
2025年进一步增加至23,304吨,同比增长7%,近三年平均增长达到24%。
智利供应量持续扩大,说明日本进口商正在积极寻找欧洲以外的替代供应来源。
4. 中国:保持稳定供应,市场份额具有发展空间
2025年,中国对日本出口番茄酱16,328吨,与2024年基本持平,近三年平均增长约3%。
与智利的快速增长相比,中国对日本市场的出口更加稳定。
这说明中国番茄酱已经逐步恢复日本市场建立了一定的供应基础,但目前由于政治因素,仍未充分发挥中国在全球番茄酱生产和出口方面的规模优势。
对于中国加工番茄产业而言,日本是一个值得持续关注的市场。
中国新疆拥有较大的加工番茄生产规模和成熟的番茄酱加工体系。如果排除政治因素,进一步提升产品稳定性、质量标准、客户服务和供应链效率,中国番茄酱在日本市场仍然存在发展空间。
5. 其他供应来源
2025年,其他地区对日本的供应出现不同变化:
- 欧亚地区(土耳其):8,960吨,同比下降21%。
- 澳大利亚和新西兰:2,566吨,同比增长78%。
整体来看,日本番茄酱进口来源正在逐渐多元化。
三、罐装番茄:意大利占据约92%的市场份额
与番茄酱市场不同,日本罐装番茄进口市场具有高度集中的特点。
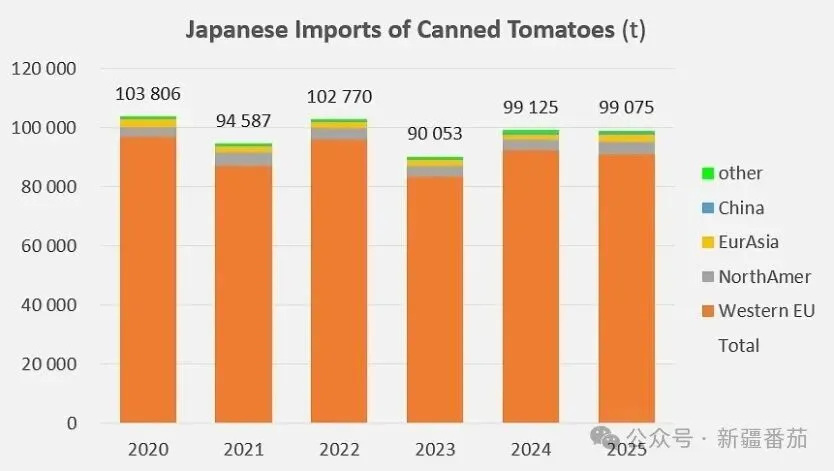
2025年,日本进口罐装番茄99,075吨,与2024年基本持平,同比下降0.1%,近三年平均增长约1.8%。
日本约占全球罐装番茄进口量的5.7%,是全球第四大罐装番茄进口国,排名仅次于英国、德国和法国,高于荷兰。
意大利拥有绝对优势
意大利是日本罐装番茄市场的绝对主导供应国。
2025年,意大利向日本出口罐装番茄91,108吨,占日本进口总量的约92%。
这一市场份额意味着意大利在日本罐装番茄供应体系中拥有非常稳固的地位。
相比之下,其他国家的供应规模较小。
2025年主要供应来源如下:
供应国家或地区 | 出口量(吨) |
|---|---|
意大利 | 91,108 |
美国 | 4,275 |
土耳其 | 2,130 |
中国 | 791 |
印度半岛 | 314 |
澳大利亚及新西兰 | 111 |
其中,美国是日本第二大罐装番茄供应来源,2025年出口量同比增长11%,近三年平均增长12%。
中国对日本出口罐装番茄791吨,同比增长40%。印度半岛出口314吨,同比增长68%。
虽然这些国家增长速度较快,但目前所占市场份额仍然很小。
可以看出,罐装番茄市场与番茄酱市场存在明显区别:番茄酱供应来源更加多元化,而罐装番茄市场仍然高度依赖意大利。
四、番茄调味酱:市场规模较小,荷兰和美国占据主要位置
日本番茄调味酱及番茄沙司进口规模明显小于番茄酱和罐装番茄。
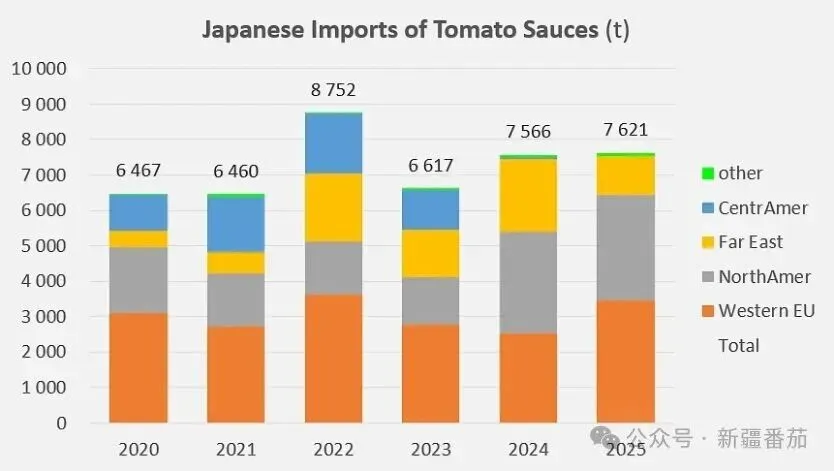
2025年,日本进口番茄调味酱7,621吨,同比增长0.7%,与近三年平均水平基本持平。
日本在全球番茄调味酱进口市场中排名第40位,约占全球进口量的0.5%。
1. 荷兰:欧洲主要供应来源
西欧仍然是日本番茄调味酱的主要供应地区,其中荷兰占据重要地位。
2023年,西欧对日本出口2,759吨。
2024年下降至2,535吨。
2025年则反弹至3,461吨,同比增长37%,近三年平均增长16%。
目前,西欧供应量占日本番茄调味酱进口总量的近45%。
2. 美国:第二大供应来源,增长明显
美国已经成为日本番茄调味酱市场的第二大供应来源。
2023年之前,美国对日本的出口量一直低于1,500吨。
2024年突然增长至2,863吨。
2025年进一步增加至2,964吨,同比增长4%,近三年平均增长55%。
3. 东南亚和中美洲供应出现下降
与欧洲和美国供应增长形成对比的是,远东地区,特别是泰国,对日本出口明显下降。
2024年,远东地区对日本出口达到2,066吨。
2025年下降至1,115吨,同比减少46%。
与此同时,墨西哥对日本番茄调味酱出口曾在2022年超过1,700吨,此后持续下降,2025年已经完全消失。
这表明日本番茄调味酱市场的供应来源也在重新调整。
五、日本番茄制品进口市场变化,对中国番茄产业意味着什么?
综合2020年至2025年的贸易数据,日本番茄制品市场呈现出三个值得关注的趋势。
第一,日本仍然是全球重要的番茄制品进口市场
日本番茄制品消费长期依赖进口,国内加工番茄供应能力无法满足全部市场需求。
尤其是番茄酱和罐装番茄,日本分别是全球第四大进口市场。
这意味着日本拥有稳定的国际采购需求,也是全球番茄制品出口企业需要重视的目标市场。
第二,欧洲供应份额下降,全球供应来源正在多元化
日本番茄酱进口市场中,西欧供应量从2020年的72,737吨下降至2025年的53,388吨。
与此同时,美国和智利供应量持续扩大,中国也保持稳定。
这种变化说明,国际贸易市场不再单纯依赖传统欧洲供应体系,进口商更加重视供应安全、价格竞争力以及不同产地之间的采购平衡。
第三,中国番茄酱在日本市场仍有进一步发展的空间
2025年,中国对日本出口番茄酱16,328吨,在日本进口来源中保持稳定地位。
与美国41,014吨、南美23,304吨和西欧53,388吨相比,中国仍然存在进一步扩大市场份额的空间。
对于中国新疆番茄制品企业而言,日本市场值得重点研究。
但进入日本市场,不能仅仅依靠价格竞争,还需要关注日本客户对产品质量、食品安全、产品规格、批次稳定性和供应链管理的严格要求。
特别是在国际番茄酱市场竞争日益激烈的背景下,中国企业需要从单纯的规模和价格优势,逐步转向质量、效率和客户价值优势。
结语:日本市场的变化,是全球番茄制品贸易格局调整的一个缩影
2025年,日本番茄制品进口贸易逆差从2024年的4.60亿美元下降至3.89亿美元,但进口依赖的基本结构并没有改变。
真正值得关注的,是日本进口市场供应来源的重新分配。
欧洲传统供应优势有所减弱,美国和智利持续扩大市场份额,中国保持稳定供应,全球番茄制品贸易正在形成更加多元化的供应格局。
对于中国番茄制品行业来说,日本不仅是一个具有稳定需求的进口市场,也是观察全球番茄酱贸易竞争格局的重要窗口。
未来,中国番茄酱能否在日本市场进一步扩大份额,不仅取决于价格,更取决于产品质量、供应稳定性、市场服务能力以及中国企业在国际市场中的综合竞争力。
全球番茄制品贸易正在重新洗牌。谁能够在稳定供应、质量和成本之间建立真正的竞争优势,谁就有机会在下一轮国际市场竞争中赢得主动。
数据来源:原文所引全球番茄制品贸易统计资料及2020—2025年日本海关贸易数据。文中吨数均为公吨。
这篇文章值得特别关注的几个行业数据
日本2025年番茄制品贸易逆差
3.89亿美元
同比下降15%
日本番茄酱进口量
14.65万吨
全球第四大进口国
中国对日本番茄酱出口
1.63万吨
2025年
意大利罐装番茄市场份额
约92%
日本进口市场
日本番茄酱主要进口来源(2025年)
行业观察:
这组数据对新疆番茄产业有一个很重要的启示:日本市场是曾经中国番茄酱的主要的市场,虽然政治因素导致进口下降,但是中国番茄酱已经具备一定的市场基础。
但也要看到,中国对日本出口量与美国、智利相比有差距。特别是智利近三年平均增长24%,说明日本进口商对非欧洲供应来源的接受度正在提高。
对于新疆番茄制品企业而言,如何恢复日本市场,应该作为中长期重点方向之一,毕竟中国番茄酱的性价比相比于其他市场,是其他供应商不可比拟的!



