研报速递
近期,花旗发布的最新房地产研报在行业内引发广泛关注。这份报告打破了此前市场对楼市的偏空预期,明确指出中国房地产供需关系正在迈向更可持续的均衡状态,核心城市楼价将在2027年迎来清晰的转折点。
不同于过去几轮市场周期的普涨逻辑,这一次的拐点是供给端深度重构后形成的结构性修复,整个市场的运行规则已经发生了本质变化。
一、二手房取代新房成为市场核心锚点,是本次研判中最具标志性的结论。
报告预测,2027年全国新房与二手房总成交量将稳定在13亿平方米的韧性水平,其中二手房销售额将达到7.7万亿元,同比增长3%,在整个住宅销售总额中的占比首次突破58%,创下历史新高;成交面积也将同比提升5%至6.93亿平方米。
这一数据背后是购房者决策逻辑的彻底转变:经过过去几年的市场调整,“买新不买旧”的传统观念正在被“安全优先”取代,二手房凭借完全市场化的定价机制、即买即住的交付确定性、周边配套的成熟度,成为刚需和改善群体的优先选择。
核心城市的价格修复节奏,已经在现实中得到初步验证。
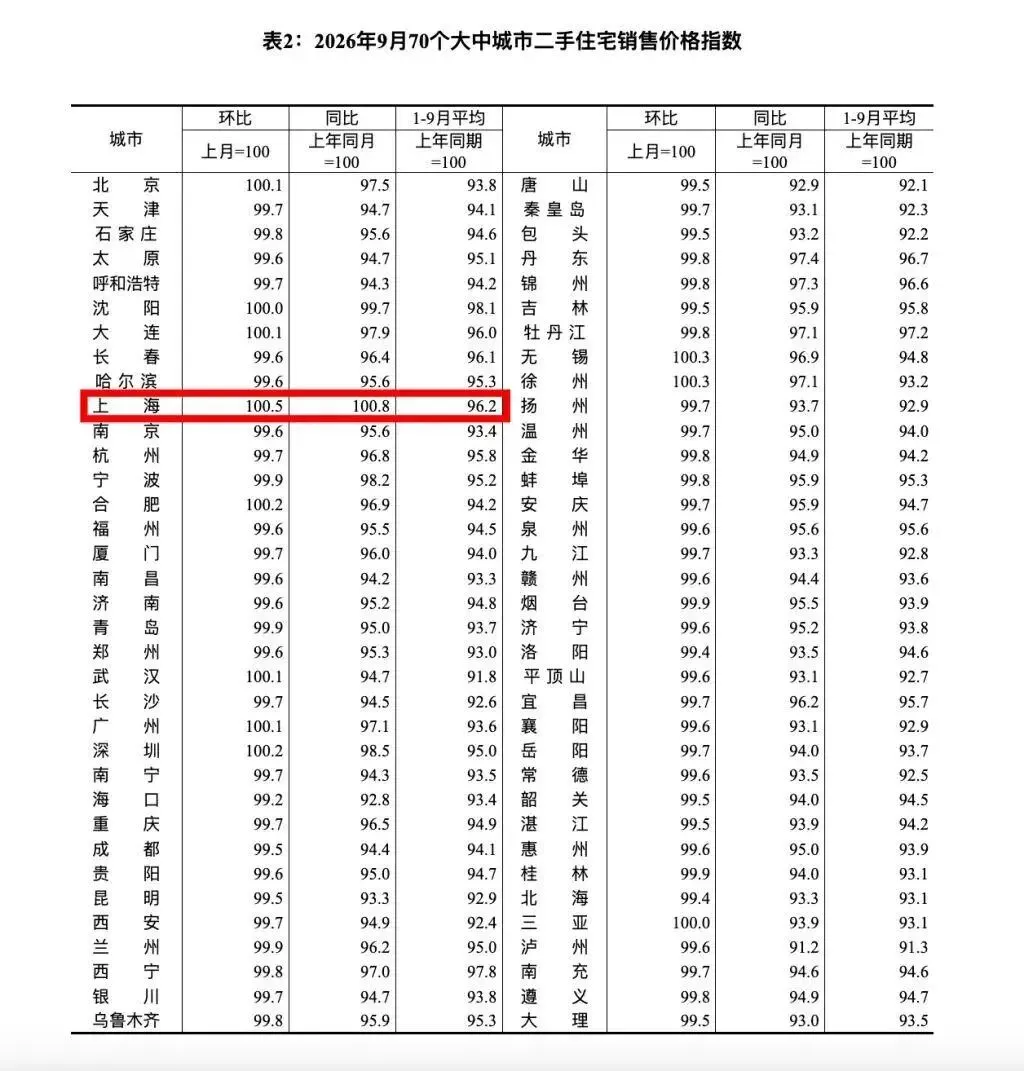
上海作为本轮行情的领跑者,2026年9月成为全国首个二手房价格同比转正的城市,连续8个月保持环比微涨,房源议价空间从年初的5%-7%收窄到2%-3%,市场情绪已经从观望转向平稳。
北京、深圳也已经连续7个月实现环比上涨,按照“量稳8个月→价稳→同比转正”的传导节奏,2027年年中前后,这两座城市的二手房价格也将正式结束同比下跌的状态,加入修复行列。
二、新房市场的结构性收缩,正在进一步放大二手房的市场权重。
受现房销售新政影响,2027年全国住宅新开工面积预计同比下降20.5%,竣工面积同比下降22%,整体规模将回落至2000-2002年的水平。
新房供给的持续减少,叠加每年稳定的1100万新婚人口、1500万新市民进城的住房需求,这些溢出的购房需求几乎只能通过二手房市场来承接。
与此同时,房地产对宏观经济的直接拉动作用也在持续回归合理区间,2027年其对GDP的贡献占比将降至8%,较2014年32%的历史高峰大幅回落,行业彻底告别了过去“高杠杆、高扩张”的发展模式。
【828现房新政对开发商的核心影响】
三、值得注意的是,这份研报反复强调,2027年的楼市拐点绝非2015年式的全面快牛。
核心城市的温和修复、强二线城市的梯度跟进,和远郊、弱三四线城市的持续磨底,将长期并存。
对普通购房者而言,低首付、低利率、购房贴息的政策窗口仍在,但核心地段成熟房源的议价空间正在快速收窄,无需盲目追高,也不必继续等待不切实际的大幅下跌,按需择优入场,已经成为更务实的选择。
文章转发给买房的朋友,消除信息差。
关注@小房圈圈,不定时更新成交数据。
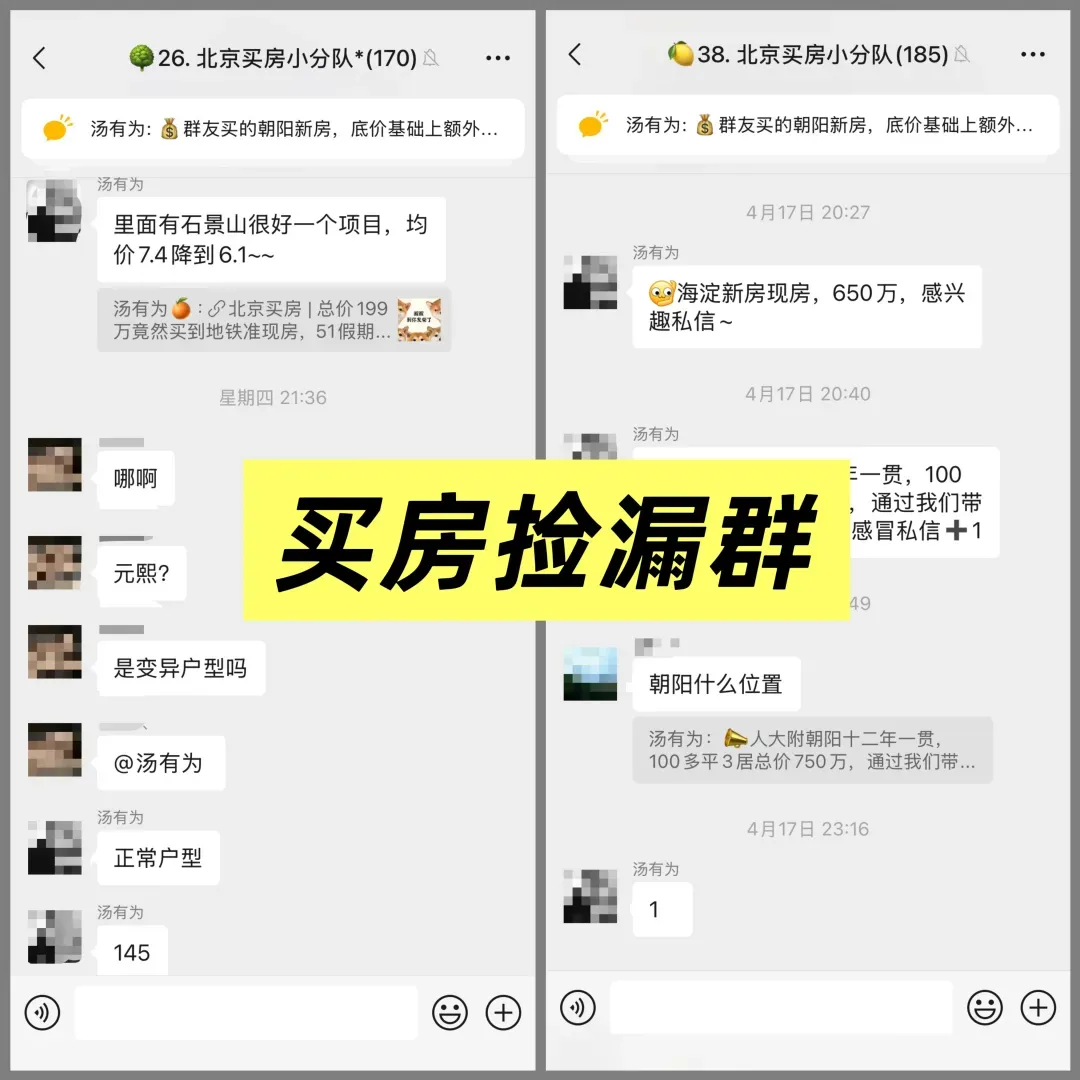
【降价房源分享群】,捡漏加我微信进群。