
 研报速递
2026年10月地产政策持续宽松,现房销售扩围三线城市,新房供应大幅下滑,成交偏弱,二手房同比回暖,土地成交走高但溢价率走低,市场结构性分化凸显。
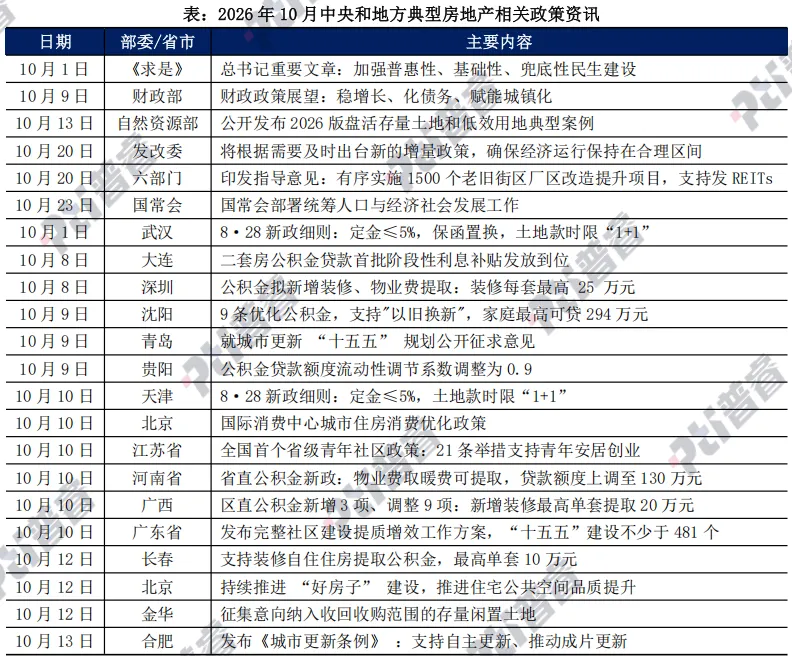
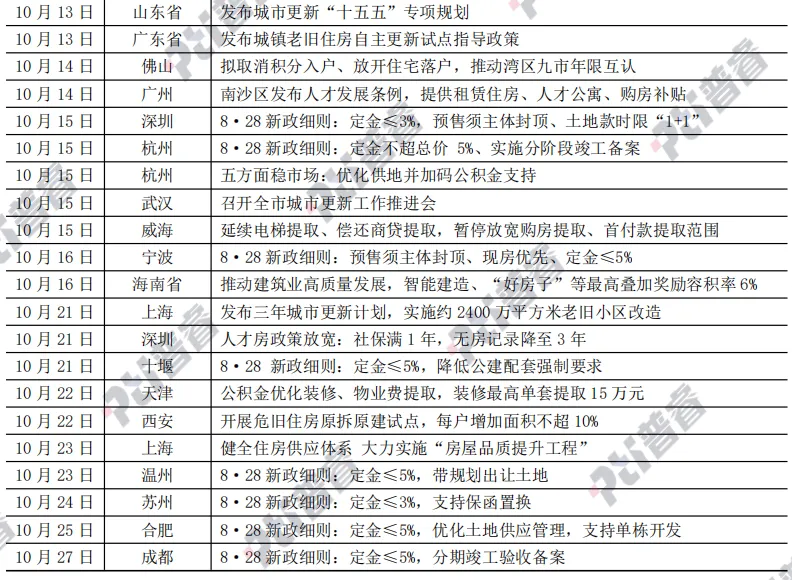
2026年10月,房地产政策环境延续宽松取向,中央层面从民生底层逻辑、存量资产盘活、城市更新扩容等维度持续发力,《求是》杂志刊发民生建设重要文章锚定住房民生属性,六部门联合部署老旧街区厂区改造,发改委表态按需出台增量政策,国常会统筹人口与住房支持举措,为行业中长期平稳运行筑牢制度基础。地方层面,现房销售制度改革加速向更多城市落地,深圳、杭州、宁波、十堰等相继出台实施细则,覆盖能级从一线、强二线延伸至三线城市;伴随9月公积金新规密集落地后,本月地方公积金优化频次明显回落,政策重心逐步向供给侧改革与存量提质切换。
中央层面,顶层定调民生建设,进一步明确住房发展的长期方向。10月1日出版的《求是》杂志发表重要文章,将住房纳入普惠性、基础性、兜底性民生建设体系,强调统筹做好教育、就业、社保、住房等领域工作,推动住有所居民生目标落地。文章提出抓民生也是抓发展,经济政策与民生政策要协同衔接,民生改善要立足财力可持续、坚持尽力而为量力而行。这一定调从民生底层框架推动住房供给体系完善,支撑刚性与合理改善住房需求有序释放。
存量用地与城市更新成为本月中央政策的核心抓手。10月13日,自然资源部正式发布《盘活存量土地和低效用地典型案例2026版》,推出六大类共29个典型案例,覆盖全国19个省(区、市),围绕规划引领、弹性管控、多元收储、功能赋权等核心环节系统梳理经验,标志着存量土地盘活从单点探索转向体系化推进。10月20日,住建部、财政部等六部门联合印发《关于推进老旧街区厂区改造提升的指导意见》,落实城市更新"十五五"规划要求,明确全国有序实施1500个老旧街区厂区改造提升重大项目,支持PPP模式与基础设施REITs融资。
稳增长托底信号持续释放,人口政策夯实需求基本面。10月23日国常会部署统筹人口与经济社会发展工作,提出优化家庭财税、社保、住房支持举措,健全婚育养教全链条配套政策,引导城乡人口有序流动。人口结构优化与流动格局调整将持续向核心城市、都市圈导入刚性与改善型购房需求,从人口基本面形成对住房市场的长期托底。
地方层面,本月38个省市55次发布稳市场新政,其中25次涉及公积金优化,9次涉及推进城市更新,现房销售细则落地不少于12次。地方重点政策方面:
现房销售细则梯次落地,改革扩围至十三城。10月内,武汉、天津、深圳、杭州、宁波、十堰、温州、苏州、合肥、成都等相继发布实施细则,累计已有不少于15城出台文件,十堰为首个落地的三线城市。各地细则严格对标“828”新政,以8月28日为统一节点,围绕“新地封顶预售+优先现房、在途分类过渡、资金全额监管、主办银行统筹、土地款分期、开发贷匹配建设周期”六大支柱展开,并通过土地款分期、保函置换、分批竣备等方式缓解企业资金压力。
各城在统一框架下差异化施策。深圳管控最严,定金上限3%、土地余款原则上1年内缴清,全额缴清后方可办理首次登记与首批预售许可;杭州过渡期延至2028年底,支持全装修分阶段竣工备案;宁波按建筑高度分层设定预售门槛,取得不动产首次登记证后方可现房销售,推行“交房即交证”。十堰聚焦开发端减负,取消人才公寓配建,计容小于15万平方米的项目可不配建幼儿园,土地余款可延至两年缴清;苏州定金上限3%、延续保函置换;合肥差异化供地,支持单栋分期开发。各地微调均属统一框架下的因地制宜,改革进入地方差异化落地阶段。
公积金政策优化频次较9月明显放缓。随着《住房公积金管理条例》“920”落地满月,10月份地方公积金优化政策日均发布不到2次,较9月下旬日均5.2次显著回落。内容仍以拓展提取场景为主,装修提取、物业费提取仍是高频条款;部分城市转向流程标准化与风险防控,如海南印发个贷操作规程简化审批流程,贵阳因个贷率高于95%管控阈值将流动性调节系数下调至0.9,为额度收紧的特殊个例。
城市更新持续推进。上海发布城市更新三年行动计划(2026—2028年),实施约2400万平方米老旧小区改造、70万平方米旧住房成套改造,盘活50平方公里低效产业用地;山东发布城市更新“十五五”专项规划,广东出台自主更新试点政策,西安启动危旧住房原拆原建试点(增建不超10%),金华运用专项债资金收储存量闲置土地,推动行业从增量开发加快转向存量提质。

2026年10月,全国重点50城市新建商品住宅新增供应面积598万平方米,环比下降63.9%、同比下降27.8%。这既是2026年内仅高于2月春节月的次低水平,也是近三年历次10月的最低值,逐年下一个台阶。10月的大幅回落是“金九”现房细则落地前抢预售节点而供应透支的结果,这一情况未能延续,也说明供货不足并不是短期节奏问题。
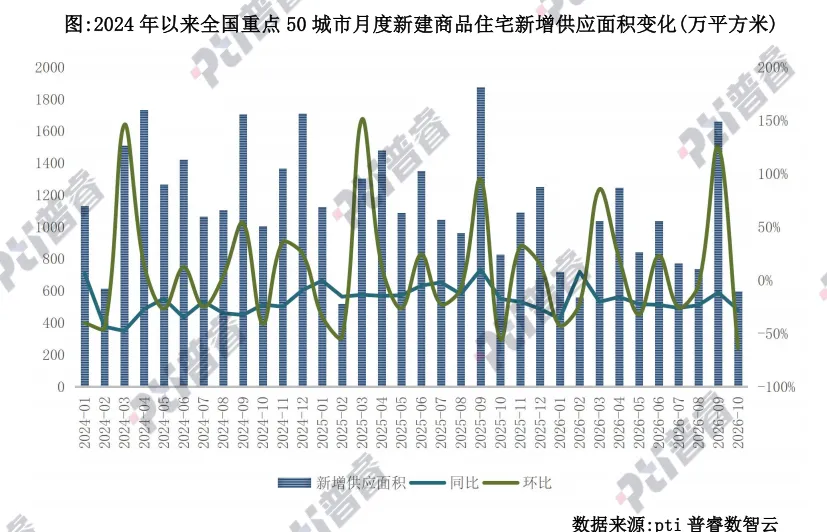
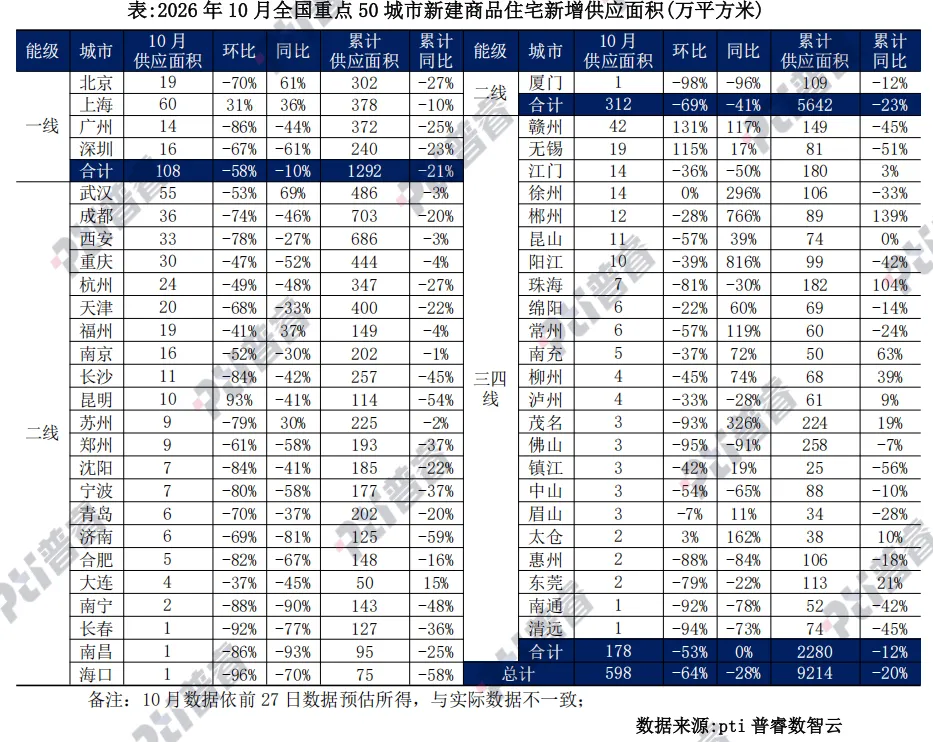
从各能级变化看,一线同比下降10%,二线同比下降41%、降幅最深,三四线供应同比持平,是三个能级中唯一没有萎缩的层级。过去一年“一二线主导增量、三四线持续收缩”的结构,在10月发生倒转。前10月50城累计供应9214万平方米、累计同比下降20%,其中二线累计降23%、一线降21%、三四线降12%,三四线的累计降幅最小。结合10月三四线同比持平来看,供应收缩的压力正在从低能级向高能级转移。
城市层面,10月推盘近乎全面停摆:50城中仅赣州、无锡、昆明、上海、太仓5城环比正增长,其余45城持平或下降,其中26城降幅超过六成。上海是一线中唯一逆势放量城市,环比增31%、同比增36%;同比口径下19城为正,集中在阳江、郴州、茂名、徐州等基数极低的三四线,而累计同仍为正的只有10城,供应端普遍收缩。
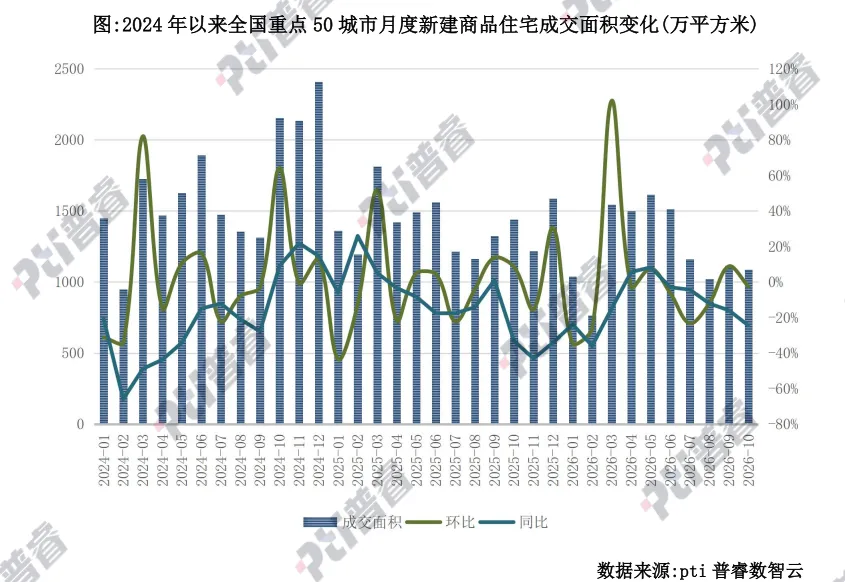
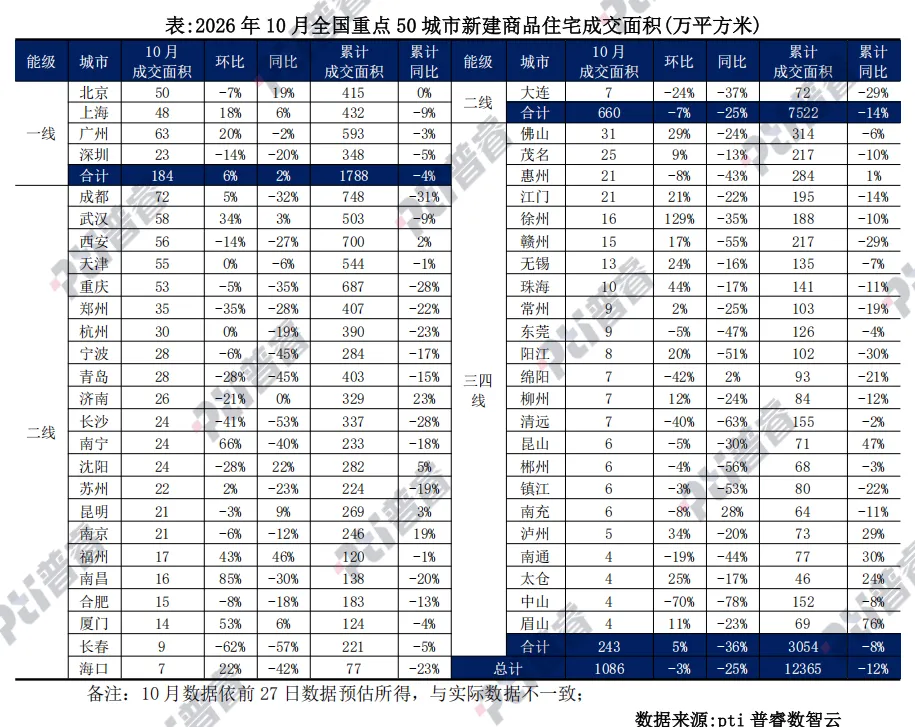
2026年10月,全国重点50城市新建商品住宅成交面积1086万平方米,环比微降2.4%、同比下降24.5%,降幅自6月起连续第五个月扩大,为2026年2月以来最深。规模虽与9月基本持平,但较3—6月月均1544万平方米的高位平台已回落29.6%,需求中枢的下移尚未见底。
4个一线城市10月成交面积184万平方米,环比增6%、同比增2%,是三个能级中唯一环比与同比双正的,1—10月累计1788万平方米、累计同比降4%,仍是各能级中最小。内部看,广州、上海环比分别增20%和18%,北京同比增19%、上海增6%;深圳则环比降14%、同比降20%,是一线中唯一两个口径同时收缩的城市。一线的率先转正,主要来自北京政策效应的延续与沪穗改善型需求的持续释放。
23个二线城市10月成交面积660万平方米,环比降7%、同比降25%,累计7522万平方米、累计同比降14%,累计降幅仍是三个能级中最大。内部分化依旧剧烈:福州同比增46%、沈阳增22%、昆明增9%,而长沙、宁波、青岛、南宁同比降幅均在40%以上。环比口径下南昌、南宁、厦门、福州、武汉涨幅居前,但多为上月低基数后的技术性修复,尚不构成趋势。
23个三四线城市10月成交面积243万平方米,环比增5%、是唯一环比正增长的能级,但同比下降36%、为三个能级最深,累计3054万平方米、累计同比降8%。环比的正增长集中在徐州、珠海、泸州、佛山等城市,同比则仅南充、绵阳两城为正。
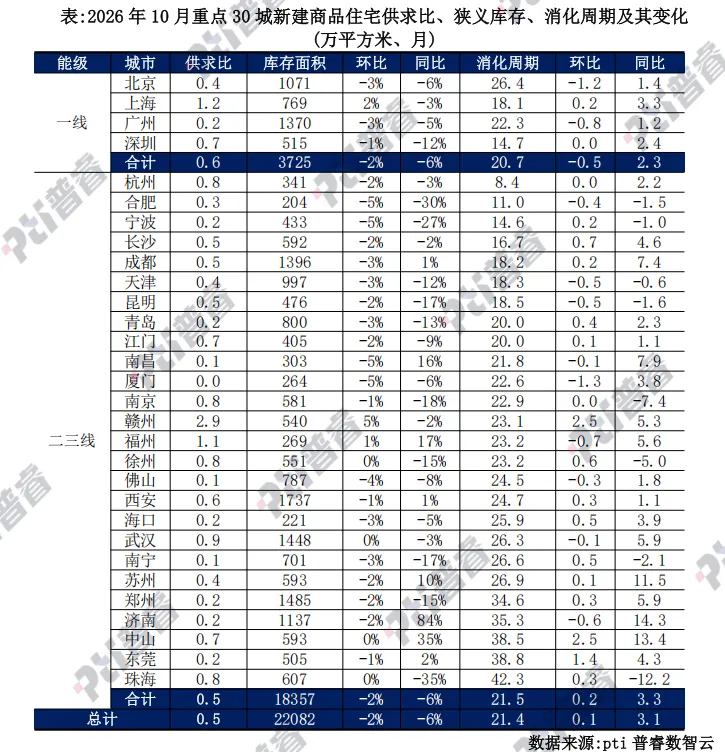
2026年10月,30城平均供求比降至0.5,仅3城供应大于成交,较9月的17城大幅收缩,这是10月推盘停摆最直接的体现。30城新建商品住宅取证未售库存合计2.21亿平方米,环比降2%、同比降6%;按近12个月移动平均成交测算,平均消化周期21.4个月,环比微增0.1个月、同比拉长3.1个月。
30城中22城消化周期同比拉长、仅8城缩短。一线平均20.7个月,环比缩短0.5个月、同比拉长2.3个月;二三线21.5个月,环比增0.2个月、同比拉长3.3个月。
消化周期在15个月以内的第一梯队为杭州、合肥、宁波、深圳;18—27个月的中间梯队涵盖上海、长沙、成都、天津、昆明、青岛、南京、西安、武汉、苏州等多数核心城市;珠海、东莞、中山、济南、郑州等构成压力最重的一档。从变动看,济南、中山、苏州同比分别拉长;珠海、南京则分别缩短12.2和7.4个月,是为数不多出现实质性改善的城市。
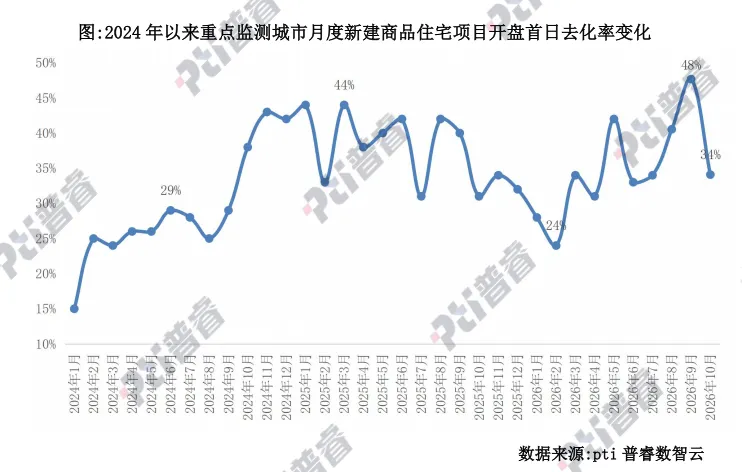
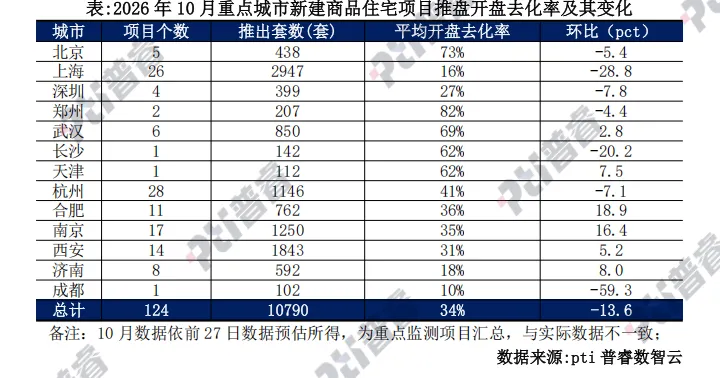
2026年10月,普睿数智监测的重点城市新建商品住宅首次开盘及加推项目共124个,推售房源10790套、认购3678套,平均开盘去化率34.1%,较9月的47.7%回落13.6个百分点。推售规模较9月减少约三成,推盘量与去化率同步回落,9月创下的新高未能延续,去化率重新回到2026年以来34%左右的中枢水平。
从城市绝对水平看,梯队分层依旧清晰:郑州、北京、武汉居第一梯队,长沙、天津均为62%紧随其后;杭州、合肥、南京、西安处于中间区间;深圳、济南、上海、成都则落在明显的去化压力区,当前开盘去化的高低更多取决于当月入市项目的质量,而非城市需求趋势变化。
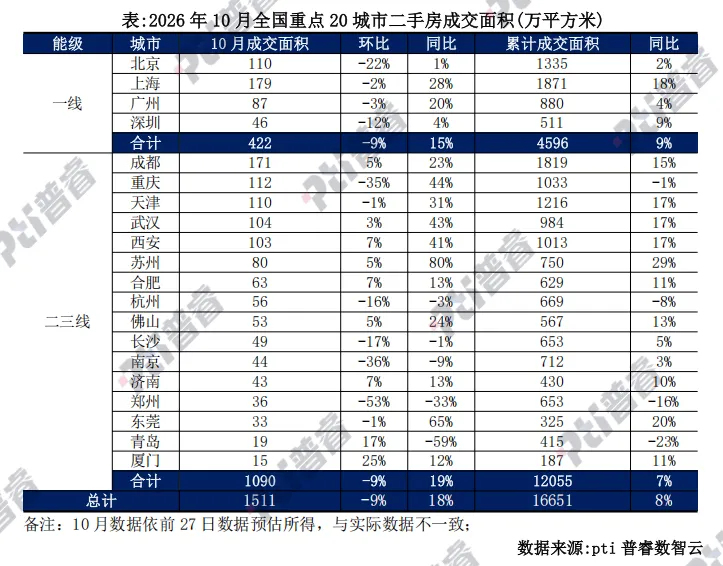
2026年10月,全国重点20城市二手房成交面积1518万平方米,环比下降9.0%、同比增长18.5%。单月规模为2026年内除春节月外的最低值,较4月2030万平方米的年内高点回落25.2%,10月与2025年月均1538万平方米的水平基本持平,总量扩张的动能确已减弱;但同比增幅是2026年以来最高,且自3月起已连续八个月为正。与新房同比降24.5%形成约43个百分点的落差,为2024年以来最大。
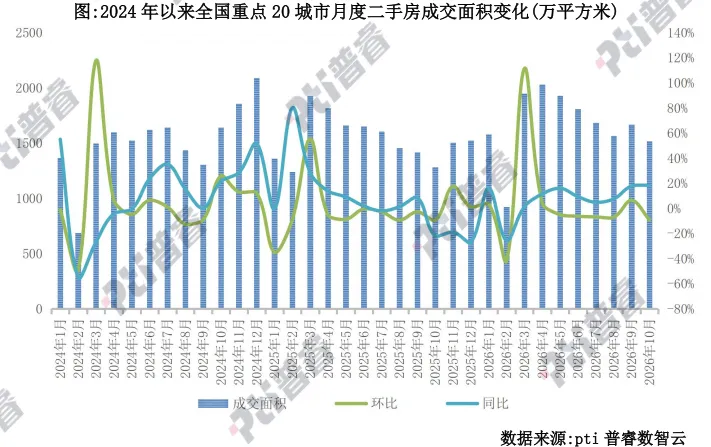
从各能级城市表现看,4个一线城市10月二手成交面积422万平方米,环比降9%、同比增15%,1—10月累计4596万平方米、累计同比增9%。上海以179万平方米居20城首位、同比增28%,广州同比增20%,而北京、深圳同比分别仅增1%和4%。
16个二三线城市10月成交面积1090万平方米,环比降9%、同比增19%,增幅高于一线,1—10月累计同比增7%。同比口径下20城中15城为正,苏州、东莞、重庆、武汉、西安等增幅超40%居前,多为近两年新房价格回调充分、置换链条相对通畅城市;环比口径下9城正增长,其余多数城市的回落幅度在10%以内,节奏整体平稳。
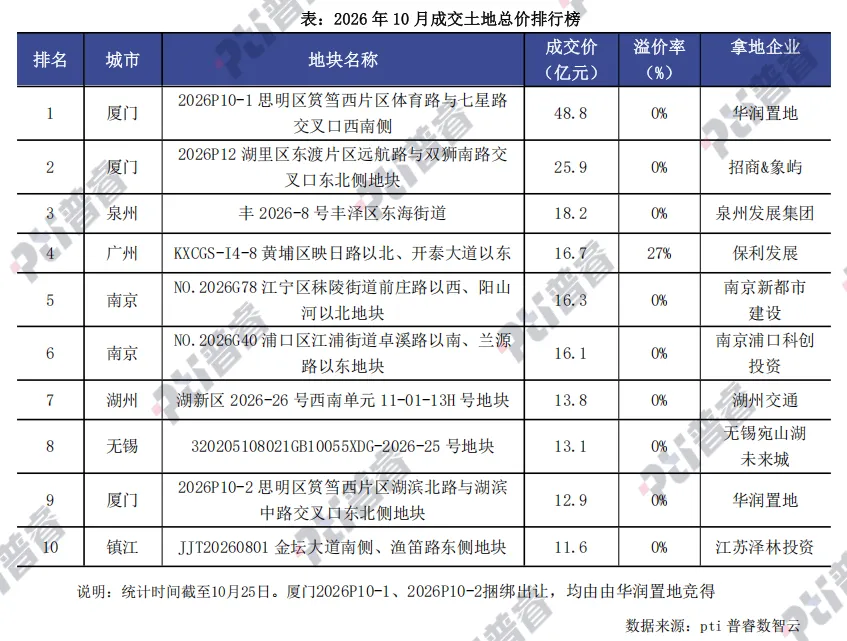
2026年10月,月末快报数据显示,全国土地供应建筑面积5854万平方米,环比下降47%、同比下降29%,再度回到年内常态化的同比降幅范围,全年累计供应土地建筑面积6.6亿平方米,同比下降8%,为2021年以来最低降幅;成交建筑面积同比增长51%、成交金额同比增长65%,单月增幅均为2021年以来的最高同比增幅,增长主要来自9月供应大幅放量的滞后传导。
市场热度方面,10月土地市场平均溢价率为1.1%,较9月全月回落4.9个百分点,创下年内新低,优质稀缺地块热度仍有支撑。
各能级城市量价如期迎来同环比增长。截至10月25日,全国商住办类招拍挂土地成交面积9588亿平方米,环比增长109%,同比增长51%。其中一线城市同比下降88%,二线城市同比下降7%,三四线城市同比大增61%。
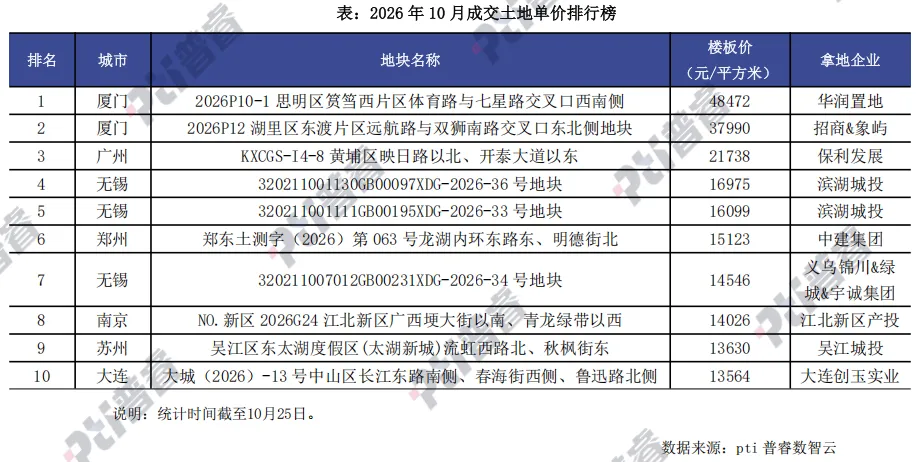
就高总价地块成交情况来看,总价TOP10所属城市较为分散,仅厦门、南京有多宗地块入榜。仅广州黄埔区映日路以北、开泰大道以东宅地最终溢价率26.61%成交,成交楼面价约21738元/平方米,地块所属板块宅地断供14年,临近在售新房均价约5万元/平方米。
普睿研究中心聚焦房地产行业,构建“基础研究、深度研究、测评研究”三位一体研究体系,围绕宏观政策、土地城市、房企经营、产品交付、代建、社群、品牌等八大方向,输出全维度行业洞察。
基础研究搭建日、周、月、季、半年度多频监测体系,依托线上数据库与线下实地调研,持续沉淀市场数据底座,常态化输出快评、周报、月报等标准化成果,同时面向政府、机构、房企提供数据内参与定制化支持服务。
深度研究聚焦行业趋势研判,每年产出数十份专题报告与系列白皮书,围绕行业周期、政策解读、企业经营、城市更新、产品创新等议题,复盘市场变化,研判发展走向,沉淀体系化行业研究成果。
测评研究打造九大量化评价标尺,按月度、半年度、年度开展企业、项目、城市多维度测评,覆盖销售、土储、产品力、交付力、代建、品牌、社群等板块,以客观量化评价为行业提供参照,助力行业向高质量发展转型。
坚持客观独立的研究立场,服务房企、政府、券商及行业媒体,输出报告、白皮书、测评榜单、定制咨询等多元产品,以数据为基、以专业为核,为客户决策提供可靠的研究支撑。




