
 研报速递
印制电路板(Printed Circuit Board,简称PCB)是以绝缘基材为基础,通过图形转移、蚀刻、钻孔、孔金属化、电镀、层压及表面处理等工艺,在基板表面或内部形成导电线路、焊盘及层间互连结构的电子基础部件,主要承担电子元器件的机械支撑、电气连接、信号传输、电源分配以及部分热管理功能,是电子信息产业链的重要基础载体。根据基材、结构、互连密度、制造工艺及终端应用的不同,PCB可形成刚性板、柔性板、刚柔结合板、高密度互连板、高多层板以及IC封装基板等多种产品形态。其中,IC封装基板主要用于半导体芯片与封装外部端子之间的高密度电气互连,属于芯片封装层级的重要组成部分;传统PCB则主要用于封装器件、电子元件及系统模块之间的互连与装配。随着半导体先进封装、人工智能、高性能计算、高速通信、汽车电子及智能终端技术持续发展,PCB产品正由传统电气连接载体向高密度、高速率、高可靠性及多功能集成的电子互连平台演进,产品技术复杂度、材料性能及制造精度不断提高。
全球PCB行业主要产品类型及市场结构
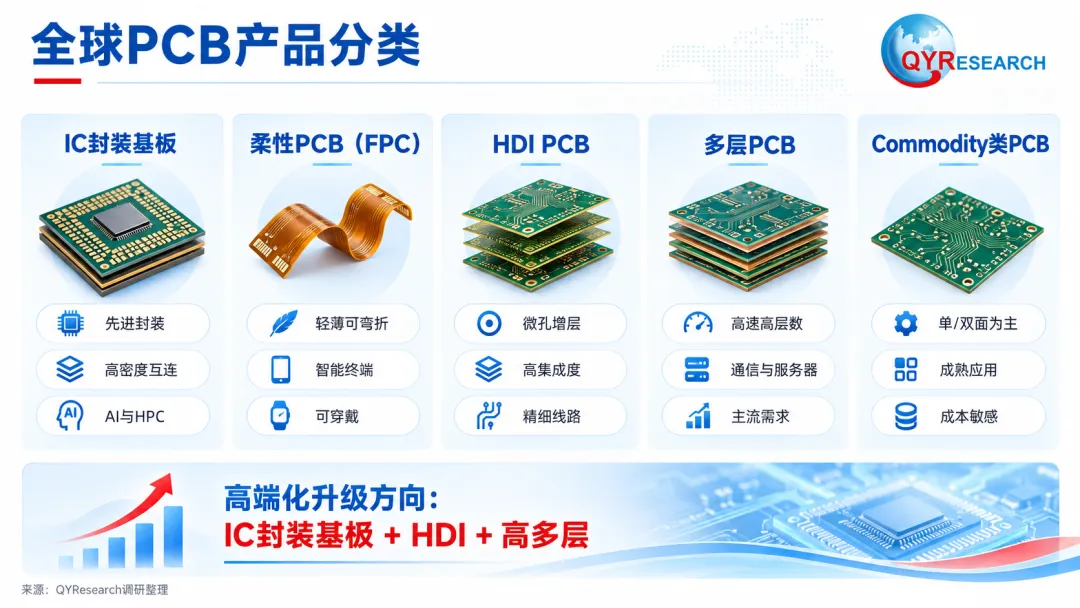
从产品类型来看,全球PCB市场按照本报告统计口径主要划分为IC封装基板(Package Substrate)、柔性PCB(Flexible PCB,FPC)、HDI PCB、高多层及普通多层PCB(Multilayer PCB)和Commodity类PCB五大类别。其中,IC封装基板以BT、ABF等有机封装基板为代表,主要应用于处理器、存储器、通信芯片和先进封装器件,具有线路精细、互连密度高、制造工艺复杂以及客户认证要求严格等特点;柔性PCB主要采用聚酰亚胺等柔性基材,具有轻薄、可弯折及空间适应性强等优势,广泛应用于智能手机、消费电子、汽车电子和可穿戴设备;HDI PCB主要通过激光微孔、顺序增层、精细线路及高密度布线技术,实现更高的单位面积互连密度,主要服务于高端智能终端、服务器、通信设备及高集成度电子系统;多层PCB通过多层导电线路与绝缘介质交替叠合,实现复杂电路互连,其中高层数、高速及高频多层板在AI服务器、数据中心交换机和高性能计算领域具有较高技术附加值;Commodity类PCB主要包括纸基板、单面板、双面板等技术相对成熟的基础板种,主要面向成本敏感型及传统电子应用。根据本报告测算,2026年全球多层PCB占整体市场的40.17%,为规模最大的产品类别,HDI PCB、IC封装基板、柔性PCB及Commodity类PCB分别占19.97%、18.94%、12.47%和8.45%。预计到2032年,IC封装基板市场份额将提升至23.03%,HDI PCB提升至20.98%,多层PCB维持在39.88%,柔性PCB及Commodity类PCB分别调整至9.54%和6.57%。从2026—2032年增长速度来看,IC封装基板预计实现约11.92%的年复合增长率,HDI PCB约为9.22%,均高于PCB整体市场的8.33%,反映先进封装、AI算力及高速互连需求对高附加值产品的持续拉动。多层PCB继续保持最大的收入规模,而传统Commodity类PCB虽然仍存在稳定市场需求,但其收入占比预计持续下降,全球PCB市场的价值结构呈现向高层数、高密度、高性能产品升级的趋势。
全球PCB行业主要应用领域及需求结构
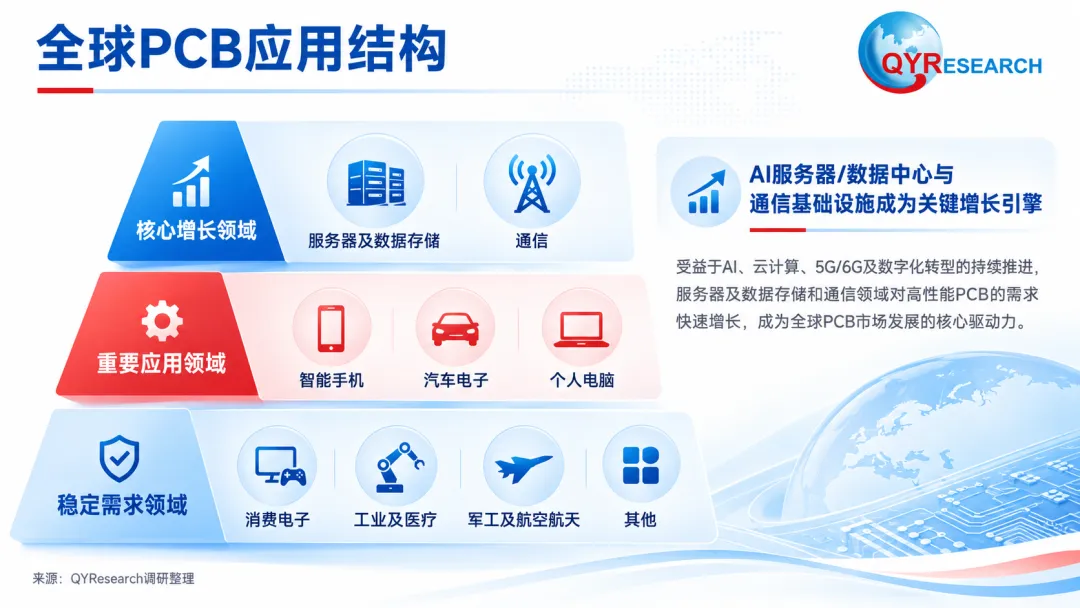
全球PCB产品广泛应用于服务器及数据存储、智能手机、个人电脑、消费电子、通信设备、汽车电子、工业及医疗、军工及航空航天等领域,不同应用场景对PCB产品的层数、线路精度、传输速率、基材性能、散热能力及可靠性具有明显差异。根据本报告测算,2026年全球PCB市场中,服务器及数据存储占比达到26.41%,成为第一大应用领域,通信设备占19.67%,智能手机占13.77%,汽车电子占9.52%,个人电脑占9.33%,消费电子占9.02%,工业及医疗占4.65%,军工及航空航天占3.28%,其他领域占4.34%。其中,服务器及数据存储和通信设备两大领域合计占比达到46.08%,表明AI算力基础设施、高速网络以及数据中心系统已成为全球PCB市场的重要需求支撑。随着AI训练和推理基础设施持续扩建,服务器主板、加速卡、GPU互连板、交换机背板、电源分配板及高速光通信配套PCB的技术规格和单位设备价值量不断提高,推动高多层PCB、HDI PCB及IC封装基板需求快速增长。预计到2032年,服务器及数据存储领域的PCB市场份额进一步提升至35.19%,通信领域提升至20.74%,两者合计达到55.93%,成为推动市场增长和产业升级的核心应用。相比之下,智能手机、个人电脑和传统消费电子等领域虽然仍具有较大市场规模,但受终端出货量增长相对温和、产品成熟度较高以及行业竞争充分等因素影响,其占全球PCB收入的比重预计逐步下降。汽车电子领域则受电动化、智能驾驶、高级驾驶辅助系统、车载通信及电力电子系统升级推动,持续增加对高可靠性、高散热及高密度PCB产品的需求。需要指出,应用市场份额下降并不代表市场规模必然萎缩,而更多反映服务器、数据中心和通信PCB的增长速度高于其他终端领域。
全球PCB行业整体竞争格局与市场集中度
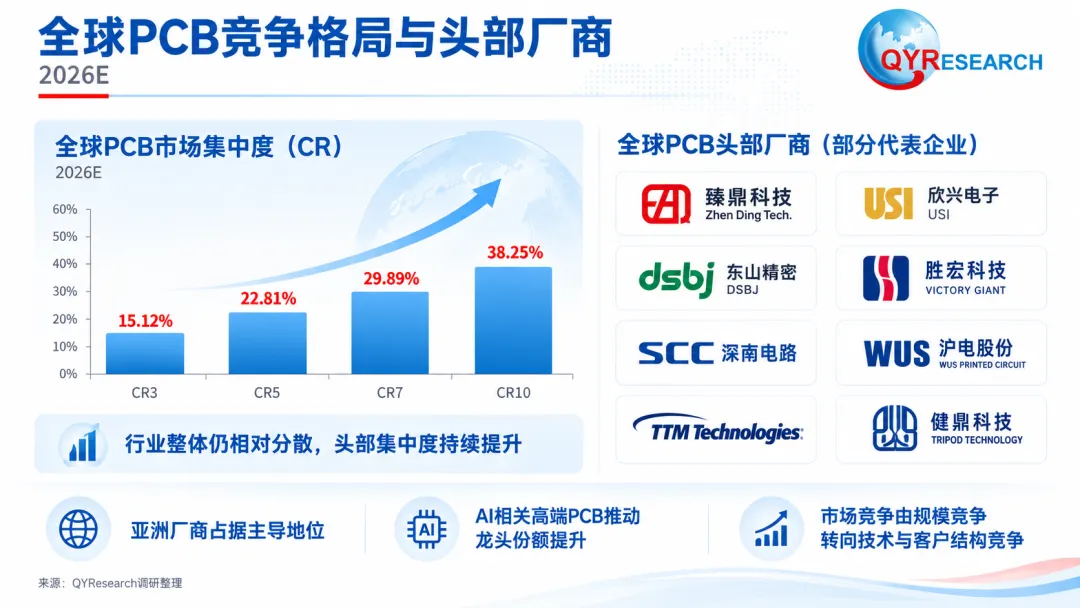
全球PCB行业生产企业数量众多,整体呈现市场竞争较为充分、头部厂商竞争优势逐步增强以及不同产品类别集中度差异显著的特点。行业主要制造商分布于中国大陆、中国台湾、日本、韩国、美国及欧洲等地区,其中亚洲企业在全球PCB制造、技术研发和供应链配套方面占据主导地位。根据本报告2026年预测数据,全球PCB市场主要厂商包括臻鼎科技、欣兴电子、东山精密、胜宏科技、深南电路、沪电股份、迅达科技(TTM Technologies)、健鼎科技、金像电子、景旺电子、奥特斯、揖斐电、三星电机和MEKTEC等。按照2026年预测销售收入排序,臻鼎科技以6.18%的市场份额位居全球第一,欣兴电子约为5.01%,东山精密约为3.93%,胜宏科技约为3.85%,深南电路约为3.84%,其余厂商的单独市场份额大多低于4%。从市场集中度来看,2025年全球PCB行业前五大、前十大及前二十大厂商的合计市场份额分别约为21.10%、34.50%和52.75%;预计2026年分别提升至22.81%、38.25%和56.87%,显示行业整体仍相对分散,但头部企业集中度有所提高。尤其是胜宏科技、沪电股份、深南电路、金像电子等面向AI服务器、高速交换机和高端互连应用的厂商,受益于相关产品需求增长、产能扩充和产品结构升级,市场地位持续增强。与此同时,传统消费电子PCB和一般多层板领域仍存在大量中小规模厂商,竞争更多受到产品价格、生产成本、交付周期及客户结构影响。从长期趋势来看,PCB行业竞争正在由单纯的规模、价格和制造成本竞争,逐步向高端材料应用、精细线路制造能力、复杂层压工艺、生产良率、核心客户认证、全球化交付及资本投入能力等综合竞争要素延伸,高端PCB领域的市场集中度有望进一步提升。
全球各细分PCB市场竞争格局及头部厂商分析
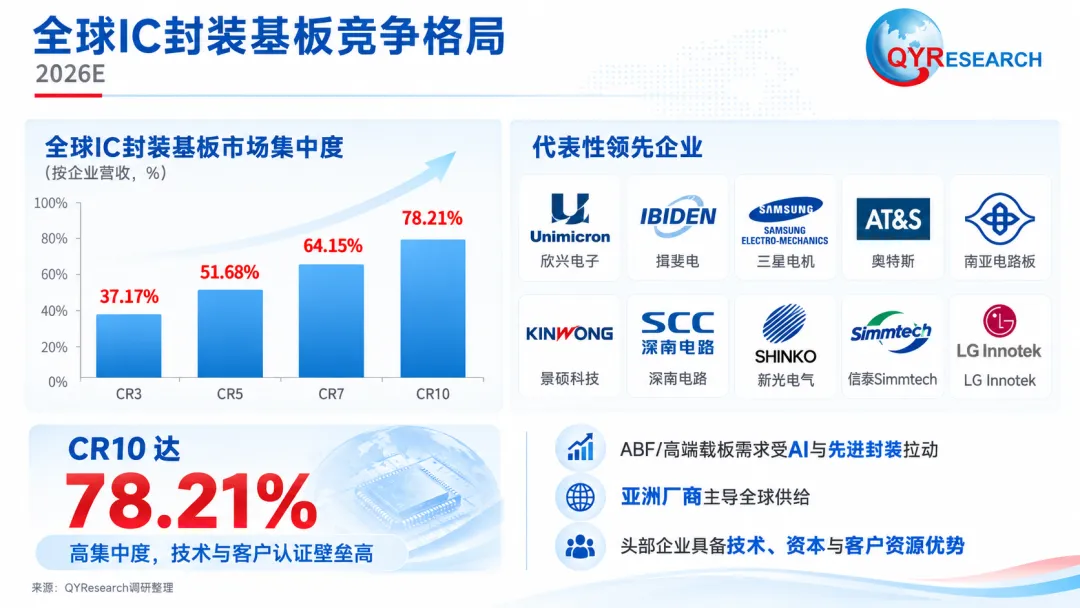
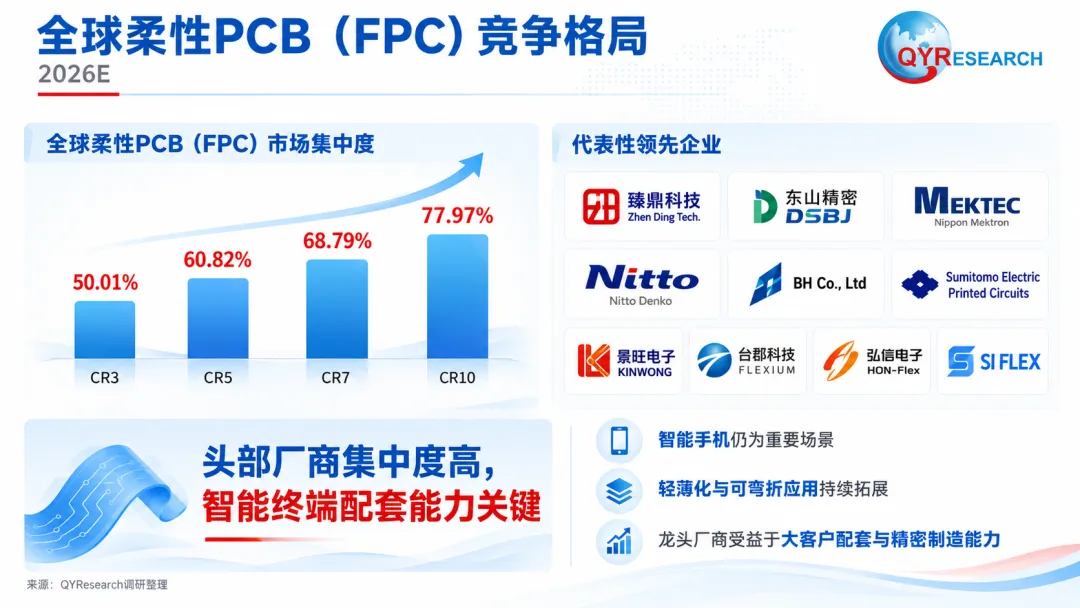
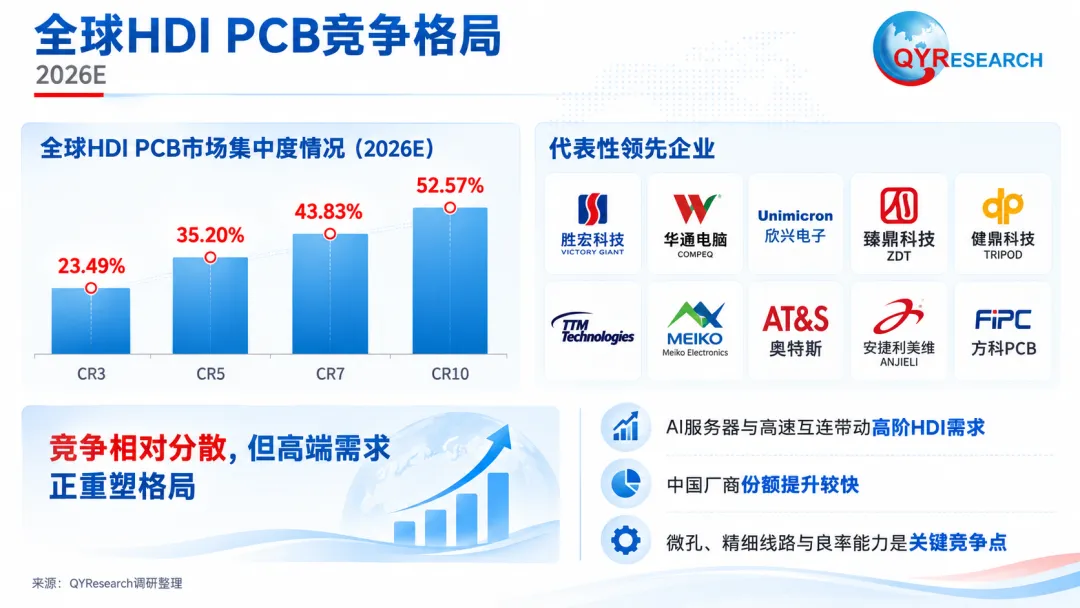
全球PCB行业产业链现状、产业配套与发展趋势
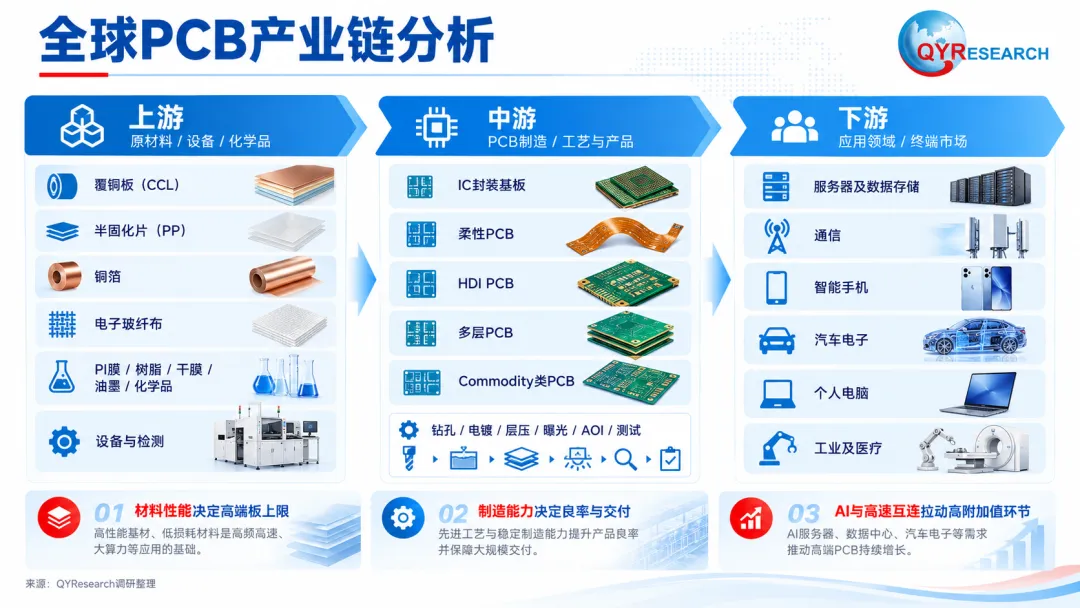
全球PCB产业链涵盖上游原材料及制造设备、中游PCB设计与制造、下游电子装联及终端电子系统应用三个主要环节,其中上游材料品质和制造设备精度直接影响PCB产品的性能、生产良率及制造成本。上游核心原材料主要包括覆铜板(CCL)、半固化片(Prepreg)、铜箔、电子玻纤布、树脂、干膜、阻焊油墨、电子化学品以及柔性PCB所需的聚酰亚胺薄膜等;IC封装基板还涉及ABF积层材料、BT树脂基材等专用材料体系。随着AI服务器、高速交换机和先进封装技术快速发展,高速低损耗覆铜板、低介电常数及低介电损耗玻纤材料、低热膨胀系数材料以及极低轮廓铜箔等高端材料的重要性不断提升。中游PCB制造涉及钻孔、激光加工、图形曝光、线路蚀刻、电镀、层压、表面处理、自动光学检测及电性测试等复杂工序,高端产品还需要更高精度的激光微孔、精细线路、背钻、顺序层压及高可靠性测试能力。随着PCB层数提高、线宽线距缩小和传输速率提升,制造环节对材料稳定性、层间对位、阻抗控制、损耗控制及生产良率的要求显著提高,推动设备精密化、工艺自动化以及制造数据分析能力持续升级。当前全球PCB产业链已形成以中国大陆为核心制造基地、中国台湾、日本及韩国在先进PCB与封装基板领域具有较强竞争力、欧美企业聚焦航空航天、军工、医疗及高可靠性特殊应用的产业分工格局。近年来,受全球供应链多元化、客户本地化配套需求及贸易政策变化影响,PCB制造商持续推动泰国、越南和马来西亚等东南亚地区的新增产能布局。与此同时,高端电子玻纤布、铜箔及部分覆铜板产品在2026年出现供应紧张与价格上涨现象,表明高性能材料供应能力已成为制约部分高端PCB扩产的重要因素。未来行业产业链竞争将更加重视关键材料长期供应保障、生产设备自动化、工艺研发、客户协同设计以及跨区域供应能力,形成以技术、材料、制造和交付能力为核心的综合竞争体系。
全球PCB行业市场规模、发展现状及阶段性特征
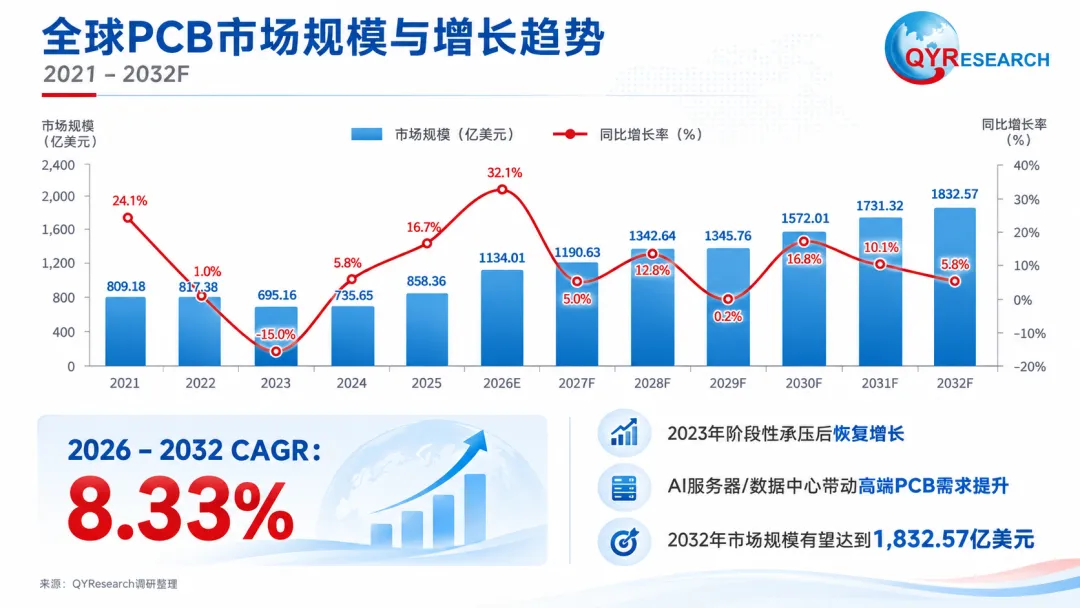
全球PCB行业具有市场规模较大、下游应用广泛、资本投入较高以及技术迭代与电子产业周期密切相关等特点。根据本报告初步测算,2021年全球PCB市场规模约为809.18亿美元,2022年达到817.38亿美元,2023年受全球消费电子需求下降、终端库存调整及产业链去库存影响,市场规模下降至695.16亿美元,同比下降约15.0%;2024年随着下游需求逐步恢复,市场规模回升至735.65亿美元,同比增长5.8%;2025年受AI服务器、高速网络、先进封装及高性能计算等应用拉动,全球PCB市场达到858.36亿美元,同比增长16.7%,行业重新进入增长阶段。根据本报告预测,2026年全球PCB市场规模进一步提升至1,134.01亿美元,同比增长约32.1%,预计2032年达到1,832.57亿美元,2026—2032年期间年复合增长率约为8.33%。从增长结构来看,当前PCB行业的增长不再均匀分布于各终端市场,而是高度集中在AI基础设施、高速通信和高端封装领域。按照附件应用数据测算,2025年至2026年全球服务器及数据存储领域PCB市场将由约160.34亿美元增长至299.49亿美元,通信领域由约126.44亿美元增长至223.06亿美元,两大应用领域合计贡献约85.5%的同期全球PCB市场收入增量,说明AI相关投资已成为推动产业增长的核心因素。全球PCB行业整体正处于传统电子需求恢复与AI高端需求快速扩张并存的阶段,其增长特点表现为高端板种增长快于成熟产品、部分头部企业业绩增长快于行业平均、产品技术升级带动单位价值提升,以及资本开支逐步向高端PCB及先进封装基板集中。
全球PCB行业未来发展趋势、核心驱动因素及前景展望
展望未来,全球PCB行业将持续受益于人工智能、高性能计算、先进封装、高速通信、汽车电子和工业自动化等领域的发展,产品技术升级与下游应用结构变化将成为推动产业增长的主要动力。首先,全球AI数据中心持续建设、AI服务器和高速交换机不断升级,将推动PCB向更高层数、更大尺寸、更高互连密度及更低信号损耗方向发展,高多层PCB、HDI PCB和先进IC封装基板预计保持较快增长。其次,随着高速网络向800G、1.6T及更高速率演进,电子系统对线路传输损耗、介电性能、阻抗控制、散热设计和电源完整性的要求不断提高,高性能覆铜板、精细线路、复杂层压及高精度背钻等技术的重要性进一步提升。第三,先进封装技术持续发展,AI处理器、CPU、GPU、ASIC及高带宽存储器相关封装对高密度有机载板和先进互连结构的需求增加,推动封装基板制造商扩大产能并加快技术研发,揖斐电于2026年10月29日进一步公布约1,510亿日元的高性能IC封装基板投资计划,反映头部企业对中长期AI算力相关需求的持续布局。第四,新能源汽车、智能驾驶、工业控制、医疗设备和航空航天等应用将持续扩大高可靠性PCB的使用场景,带动高散热、高耐压、耐高温及特殊材料PCB产品发展。第五,全球供应链多元化趋势预计持续,PCB企业将通过中国大陆高端产能升级和东南亚生产基地建设相结合的方式,优化制造布局、客户服务及供应链韧性。第六,行业竞争将更加重视材料技术、研发能力、自动化制造、生产良率以及与主要客户的协同开发,高端PCB企业有望通过产品技术升级和市场份额扩张提升盈利能力。不过,行业未来仍面临AI相关资本开支波动、终端电子需求周期、原材料供应紧张、部分领域产能扩张过快、国际贸易环境变化及技术迭代不确定性等风险。综合来看,全球PCB行业的中长期增长逻辑正在由传统电子产品出货量扩张,逐步增加由高性能计算、高速互连及先进封装技术升级带来的单位设备PCB价值量增长,高端PCB及IC封装基板将成为全球PCB产业未来的重要增长方向。



