研报速递
QUOTE
这个品类刚刚跨过能卖的门槛,还没跨过有人认牌子的门槛。
最近把消费级外骨骼的公开数据重新梳理了一遍,有几个数字值得关注。
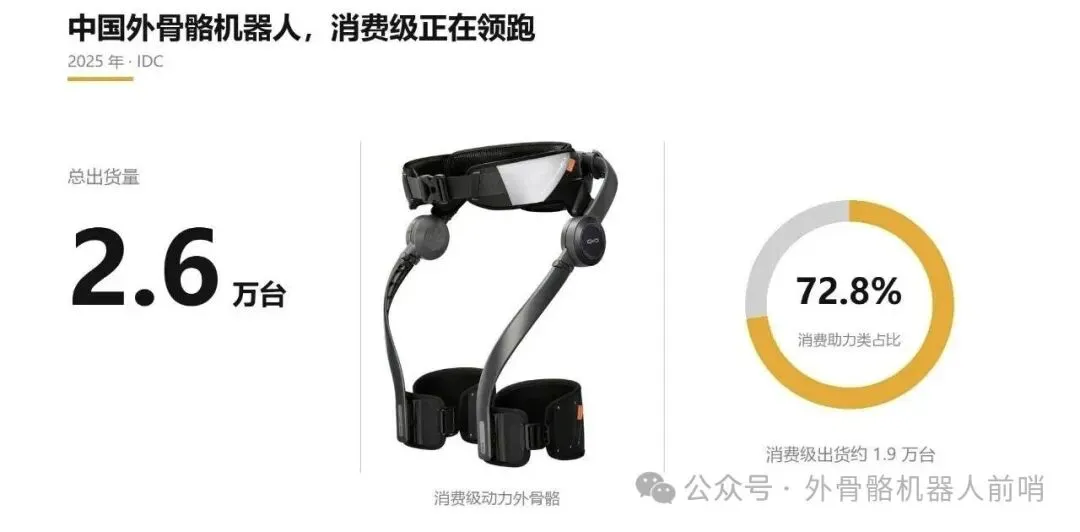
第一个是 72.8% 和 6.8%。去年国内卖出去的外骨骼,消费助力在台数上占了七成以上,收回来的钱却只占整个行业的不到百分之七。剩下八成多的收入,来自只占一成出货量的医疗康复。
72.8%
消费助力出货占比
6.8%
消费助力收入占比
重点关注
01
量与钱的背离,到底该怎么读
02
品牌空窗还剩多久
03
四类公司,谁会被挤掉
01
THRESHOLD
三个门槛是同一年跨过的
消费级不是慢慢熬出来的,是三个条件在 2023 到 2026 之间同时到位才成立的。
整机重量从早期机型的8-30公斤,压到1.7-2.6公斤。价格从数十万元掉进四千到一万六的区间,背后是零部件国产化和地方补贴两股力量在推。算法响应从行业平均约两百毫秒,压缩到10-50毫秒级,并开始能自动识别地形与场景。
三件事凑齐,品类才第一次谈得上能卖。
「重量、价格、算法,缺一个都不成立。」
02
SCENARIO
需求先在景区跑通,品牌是后来才出现的
2025 年 2 月起,泰山先放了五百台出来租,八十块用3小时。之后黄山、华山、长城、峨眉山陆续跟上,到今年全国已有超过50个景区在做这件事。
意义有两层。一层是好消息,需求是真的,在用户对品牌毫无认知的前提下,光靠场景和体验就有人掏钱。另一层没那么好听,用户记住的是景区的服务,不是某个牌子。
眼下这批需求是被渠道满足的,还没有轮到品牌。
景区证明了产品可用,还没证明产品可留。
03
BRAND
还没有人建立起品牌统治力
判断统治力有四条硬指标。
用户首先想到它,并愿意付溢价
在至少一个渠道领先两个产品周期
留存数据可观测,且表现良好
新玩家要付更高成本,才拿得到同等位置
逐项对下来,目前一条都不完全成立。头部只是知名度高,从知名度到统治力,中间还隔着留存和渠道壁垒两道门槛。
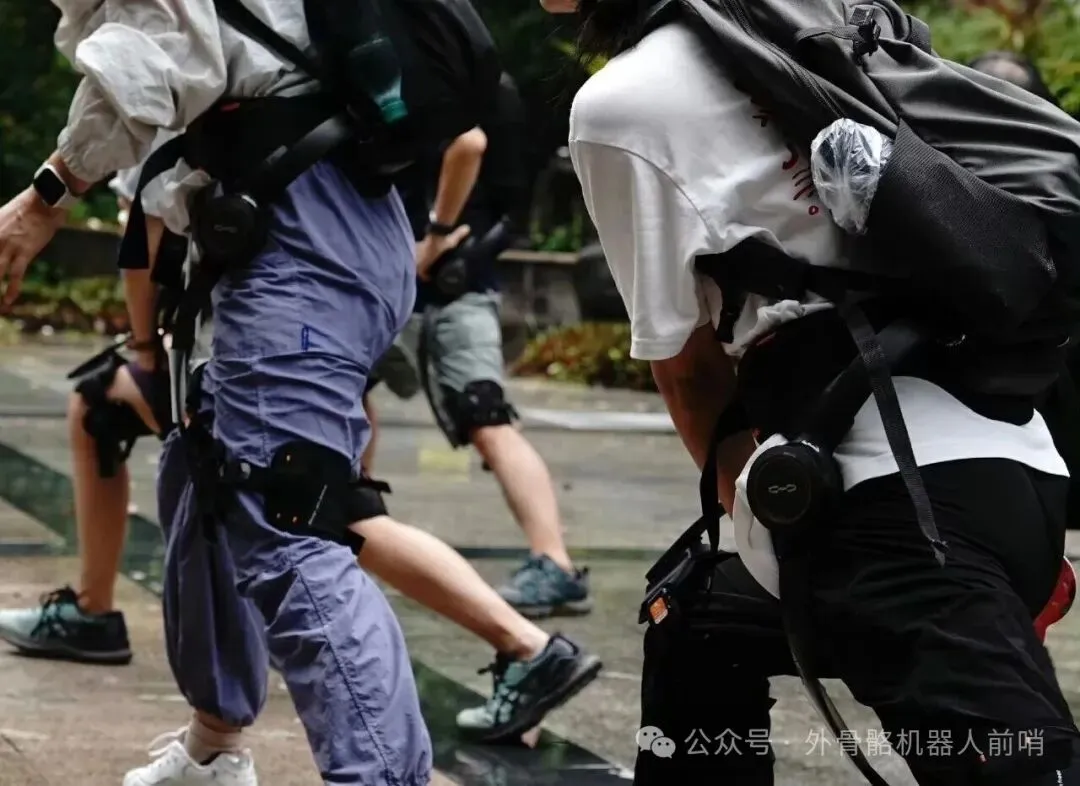
这个空窗还在,但正在收窄。标准落地要十二到二十四个月,线下体验店体系铺开要十二到三十六个月,家庭自购存量过十万台量级,行业才有第一批复购样本。三个变量先后到位,第一轮真正的品牌分化大概率出现在2028 年前后。
窗口还在,但标准、渠道、数据三样东西正在同时把位置锁死。
04
MANUFACTURING
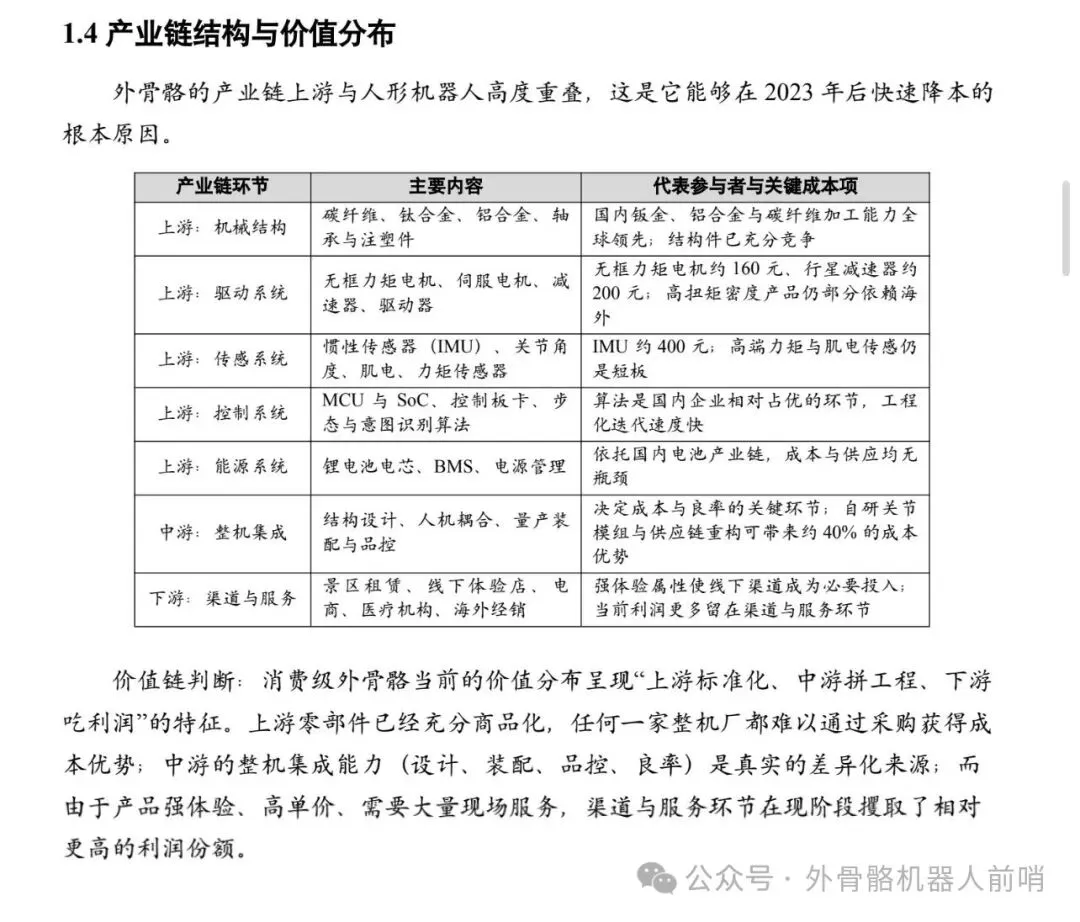
最反直觉的一条,制造比营销更难被替代
在一个看起来由流量和投放驱动的品类里,更难被替代的资产其实是制造。
硬件已经商品化了,无框力矩电机一百六十块、行星减速器两百块、惯性传感器四百块,谁都能买到同样的零件。真正的成本差来自自研关节模组、零件数量控制和装配工时压缩,头部的相对硬件成本优势能到四成左右。
按能力分四类公司。定义与制造都强的;缺制造,卖得动但赚不到;缺定义,做得出但卖不动;两头都不行的会最先退出。
∞
THE FULL VERSION
还有几块,值得关注
价格带被场景切成好几段
它不是一条连续曲线,不同段位比的完全是不同东西。
景区租赁的单位经济
单台投入、周转率、闲置率怎么算,回本周期大概多久。
三类玩家各自的软肋
谁最容易被大厂进场挤掉,谁的位置其实更稳。
五个要盯住的观察指标
任何一项发生变化,对格局和窗口期的判断就得改。
完整版是一份二十多页的 PDF,包含市场测算、出货格局、玩家对照、单位经济模型和 未来3年情景推演。
加微信获取,备注「外骨骼」,只做行业信息交流。
我是外骨骼机器人前哨,长期跟踪外骨骼与穿戴式机器人赛道的公开信息。