
 研报速递
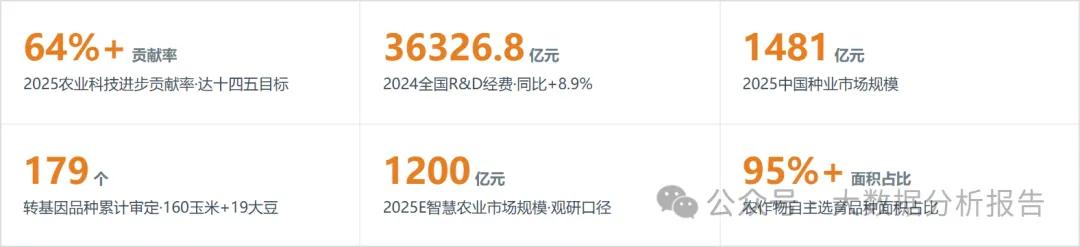
本报告覆盖 2023 年至 2026 年的中国农业科研体系:农业科技进步贡献率 2025 年超过 64%,提前达成“十四五”规划目标;全国 R&D 经费 2024 年 36326.8 亿元(+8.9%);种业市场规模 2025 年约 1481 亿元,转基因玉米大豆累计审定 179 个品种、种植面积从 2024 年约 1000 万亩向 2025 年 4000~5000 万亩放量;智慧农业市场规模跨入千亿级(多机构口径 1200~1600 亿元)。报告从研发投入、生物育种、科研力量、智慧农业、种业市场、技术推广、政策趋势七个维度展开,共 42 张图表。
01 研发投入大盘RND
农业科研的国家投入由全社会 R&D 大盘与农业专项构成:全国 R&D 经费 2024 年突破 3.6 万亿元,农业科技进步贡献率是衡量农业科研产出的第一指标。
图 1|农业科技进步贡献率:64% 目标达成(2024–2025)
口径:农业科技进步贡献率(国新办发布会/农业农村部口径);2024 年“超 63%”、2025 年“超 64%”,均为下限口径;“十四五”规划目标 64%(2022 年印发《“十四五”全国农业农村科技发展规划》);数据期间:2024、2025
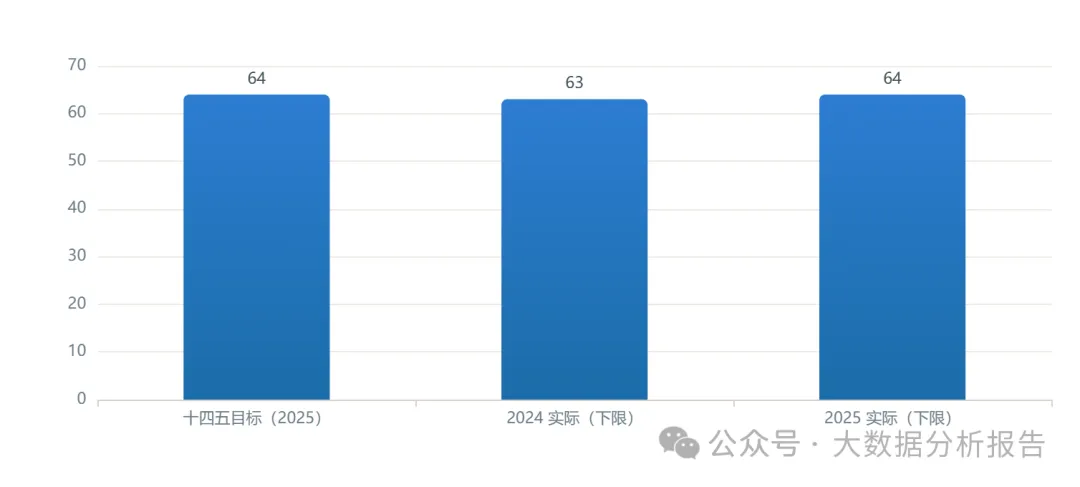
事实:农业科技进步贡献率 2024 年超 63%、2025 年超 64%,达到“十四五”规划设定的 64% 目标。成因:种业振兴、农机装备与数字农业三轮驱动:单产提升技术贡献、生物育种审定放量、智慧农机普及共同抬高科技对农业增长的贡献测算值。决策:投资人——贡献率达标意味着政策重心从“补短板”转向“产业兑现”,种业、农机、生物制造的商业化窗口同步打开;从业者——科研院所成果转化岗位价值上升;创业者/供应商——面向单产提升的技术服务(植保、水肥、遥感)需求确定性最强。
数据来源:L1 · 国新办新闻发布会实录(农业农村部副部长张兴旺,2026-01-22),经新华社整理;https://www.news.cn/tech/20260123/71ccd5d9f7104daf88ad4ccd98359ddf/c.html ;L1 · 人民日报(2022-01);数据期间:2024–2025
图 2|全国研究与试验发展(R&D)经费(2023–2024)
口径:全社会 R&D 经费内部支出(国家统计局公报);2024 年 36326.8 亿元(+8.9%);2023 年为测算倒推:36326.8−2969.7=33357.1 亿元(公报增量口径)
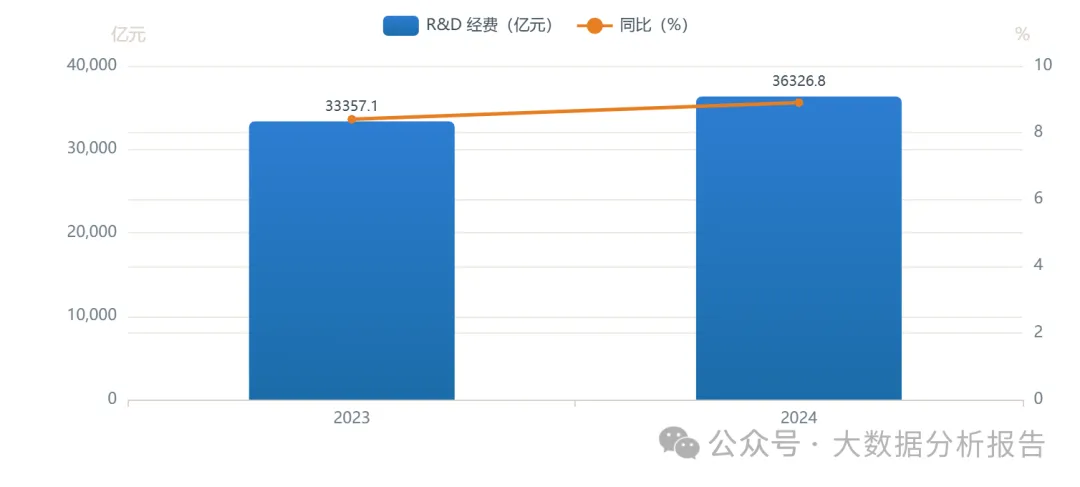
事实:全国 R&D 经费 2024 年 36326.8 亿元、比上年增加 2969.7 亿元、增长 8.9%,总量稳居世界第二。成因:财政科技支出与研发费用加计扣除双重激励下,企业研发投入保持两位数惯性,基础研究占比提升。决策:投资人——农业科研受益于大池子扩张但占比仍低(农业 R&D 强度低于全国均值),结构性机会在政策单列赛道;从业者——研发经费流向决定岗位区域分布,向北京、山东、江苏等农科重镇集中;创业者/供应商——研发设备、试验基地建设随经费增长保持景气。
数据来源:L1 · 国家统计局《2024年全国科技经费投入统计公报》(2025-09-29);https://www.stats.gov.cn/sj/zxfb/202509/t20250929_1961429.html ;数据期间:2023–2024
图 3|R&D 经费执行主体结构:企业占 77.7%(2024)
口径:全国 R&D 经费按执行主体划分(公报);占比为测算:企业 28211.6/36326.8=77.7%、研究机构 11.6%、高校 8.4%、其他 2.3%;数据期间:2024 年
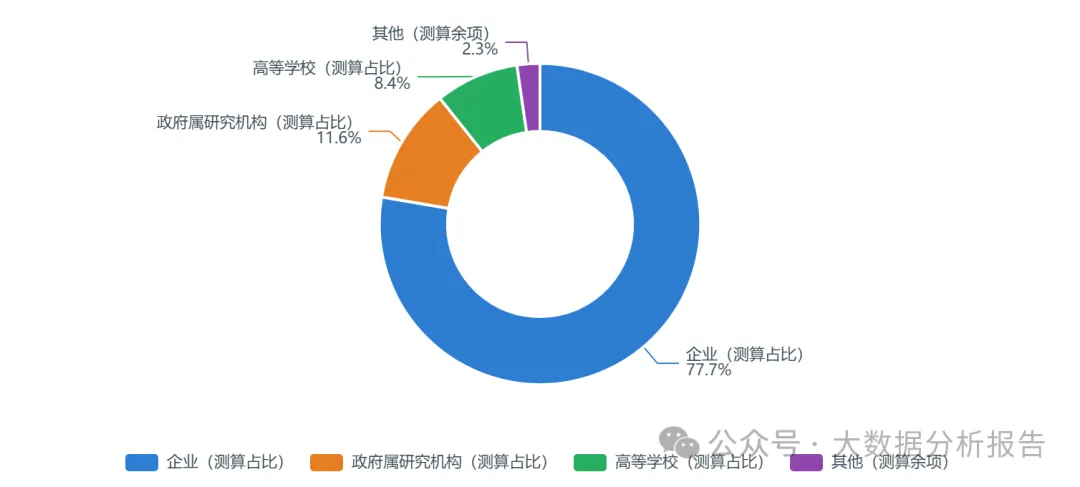
事实:企业 R&D 经费 28211.6 亿元(+8.8%)占 77.7%,政府属研究机构 4231.6 亿元(+9.7%)、高等学校 3065.5 亿元(+11.3%)。结论:农业领域结构与全国镜像相反——农业基础研究与应用研究高度依赖公共科研机构,企业(除种业龙头)研发投入占比远低于全国;补齐企业创新主体地位是“培育农业科技领军企业”政策的目标函数。
数据来源:L1 · 国家统计局《2024年全国科技经费投入统计公报》(2025-09-29),经南京市统计局整理(2025-10);https://www.stats.gov.cn/sj/zxfb/202509/t20250929_1961429.html ;数据期间:2024
图 4|农业种质资源普查:新收集 13.9 万份、总量世界第一
口径:新中国成立以来规模最大的农业种质资源普查成果(农业农村部发布会);新收集农作物种质资源 13.9 万份;建成农作物、畜禽、海洋渔业三大国家库;数据期间:2026 年 4 月发布口径(“十四五”收官总结)
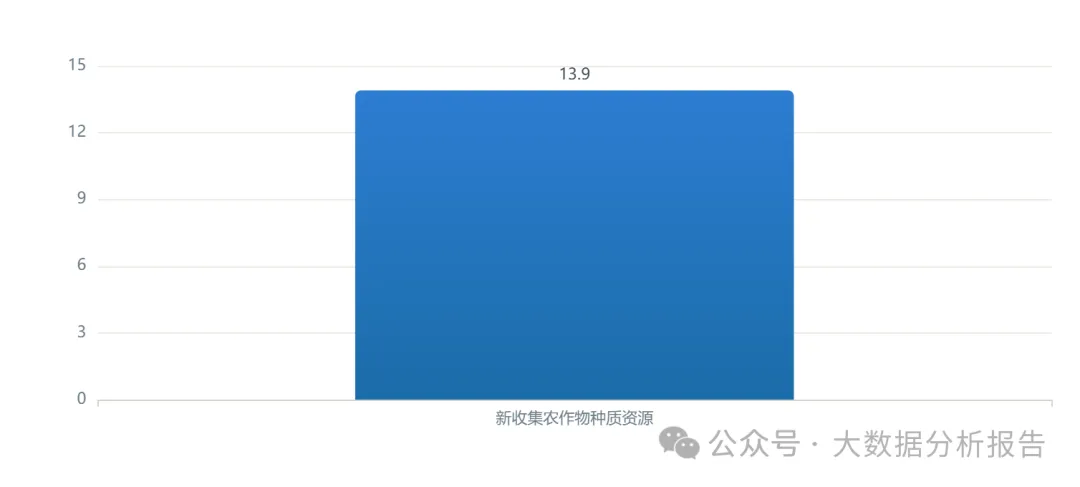
事实:完成新中国成立以来规模最大的农业种质资源普查,新收集农作物种质资源 13.9 万份,建成国际一流的农作物、畜禽、海洋渔业三大国家库,保存总量居世界第一。结论:种质资源是育种创新的“原材料库”,总量世界第一意味着中国种业具备源头自主的战略纵深;下一步的关键是把资源存量转化为精准鉴定数据与育种亲本,基因型鉴定与数字化种质平台是产业化缺口。
数据来源:L1 · 国新办新闻发布会(2026-04),农业农村部整理;https://jhs.moa.gov.cn/jjyx/202604/t20260423_6483558.htm ;数据期间:2026-04
图 5|R&D 经费地区前三:广东 5099.6 亿、江苏 4597.5 亿、北京 3278.4 亿(2024)
口径:分地区 R&D 经费(公报);数据期间:2024 年;均为超过两千亿元的 6 个省市中的前三
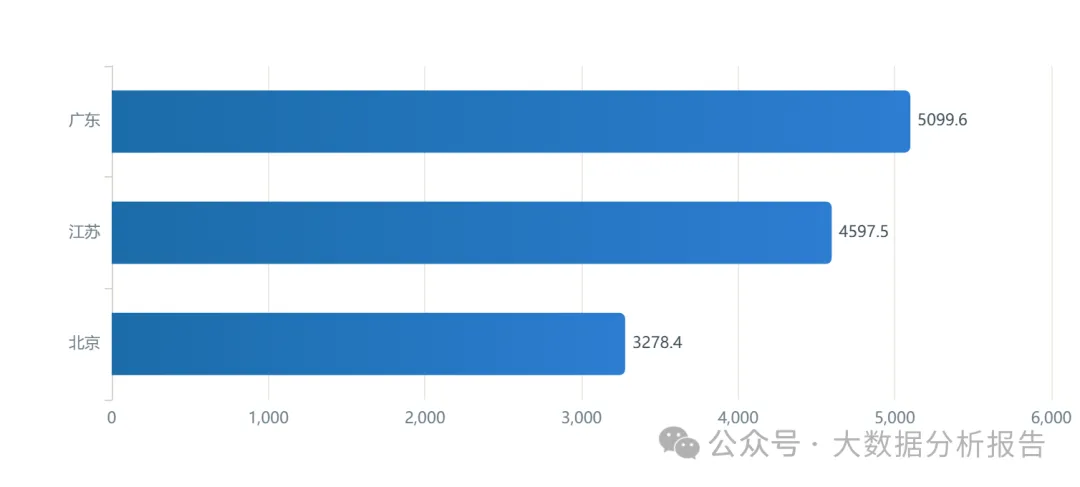
事实:R&D 经费超两千亿元的 6 省市中,广东 5099.6 亿元、江苏 4597.5 亿元、北京 3278.4 亿元居前三。结论:农业科研的区域分布与制造业 R&D 高地并不重合——农业科教资源集中于北京(中国农科院、中国农大)、山东、河南、黑龙江等产粮与科教大省;区域错配意味着“科研在北京、转化在产区”的飞地模式(如中原农谷、国家农高区)将加速,是地方承接产业的机会。
数据来源:L1 · 国家统计局《2024年全国科技经费投入统计公报》(2025-09-29);https://www.stats.gov.cn/sj/zxfb/202509/t20250929_1961429.html ;数据期间:2024
图 6|三类主体 R&D 经费增速:高校 11.3% > 机构 9.7% > 企业 8.8%(2024)
口径:按执行主体划分的 R&D 经费同比增速(公报);数据期间:2024 年
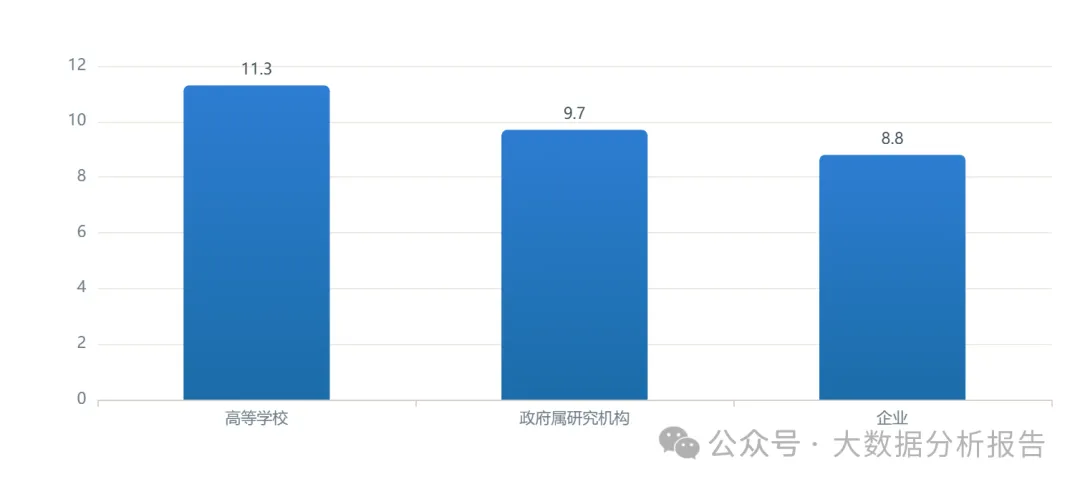
事实:高校 R&D 经费增速(+11.3%)快于政府属研究机构(+9.7%)与企业(+8.8%)。结论:高校科研增量领先,对农业而言意味着育种基础研究、论文与专利产出继续向高校集中;但高校成果转化率瓶颈依旧,产学研平台(如中国农大与种企共建的联合实验室)是消化增量研发的关键通道。
数据来源:L1 · 国家统计局《2024年全国科技经费投入统计公报》(2025-09-29),经南京市统计局整理;https://tjj.nanjing.gov.cn/njstjj/202510/t20251013_5665104.html ;数据期间:2024
核心洞察
本章核心发现:农业科技进步贡献率 2025 年超 64%、提前达成“十四五”目标;全国 R&D 经费 36326.8 亿元(+8.9%)中企业承担 77.7%;三大农业种质资源国家库完成体系化建设,保存总量居世界第一。
02 生物育种产业化BIOTECH
转基因玉米大豆产业化是中国农业科研近三年最大的政策与技术变量:从 2021 年试点到 2024 年千亩级示范再到 2025 年放量,进度快于多数机构预期。
图 7|转基因品种审定累计:51 个→179 个(2023→2025)
口径:通过国家审定的转基因玉米+大豆品种累计数:2023.12 首批 37 玉米+14 大豆=51;2023-2025 累计 160 玉米+19 大豆=179;2026E 为条件性测算:若第四批 74 个品种全部通过初审+终审,累计将达 253 个(179+74);数据期间:2023-12~2025
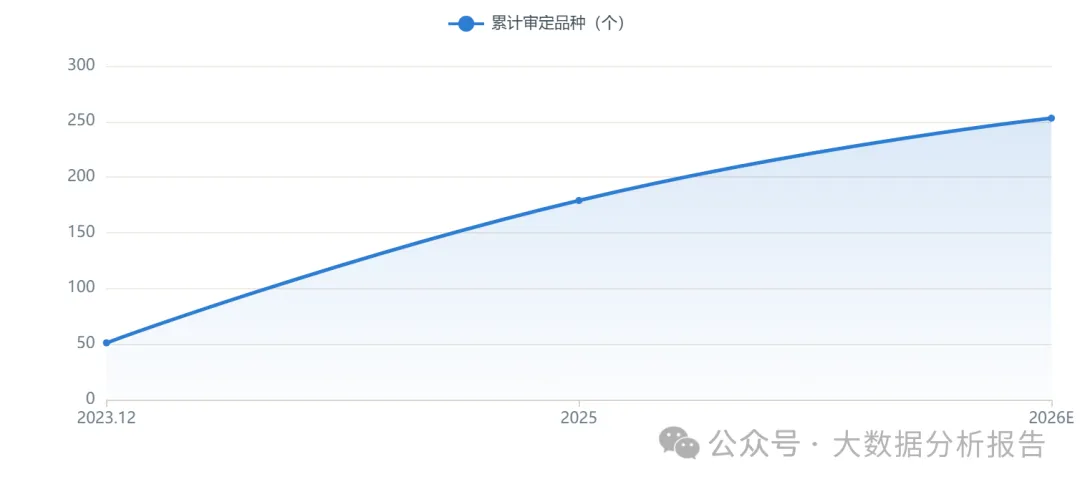
事实:转基因品种审定从 2023 年 12 月首批 51 个(37 玉米+14 大豆)增至 2023-2025 年累计 179 个(160 玉米+19 大豆),第四批 74 个品种 2026 年 5 月进入初审。成因:审定通道从“严格试点”转向“批量放行”,头部性状企业(大北农、隆平高科等)品种储备集中释放。决策:投资人——审定存量决定 2026-2027 年可售种子供给,品种数量向收入兑现传导需 1-2 个种植季;从业者——育种岗位向转基因与基因编辑方向迁移;创业者/供应商——性状授权、检测与合规服务随审定放量扩张。
数据来源:L1 · 财联社梳理农业农村部审定公告(2026-05);https://www.cls.cn/detail/2385870 ;L2 · 重庆市农业农村委员会(2024-01);数据期间:2023–2025
图 8|转基因玉米大豆种植面积:1000 万亩→4000~5000 万亩(2024→2025E)
口径:产业化种植面积;2024 年约 1000 万亩(吉林、辽宁、内蒙古、河北等 8 省区);2025E 为机构预计的 4-5 倍区间(中国农药工业协会引行业预测);数据期间:2024、2025E
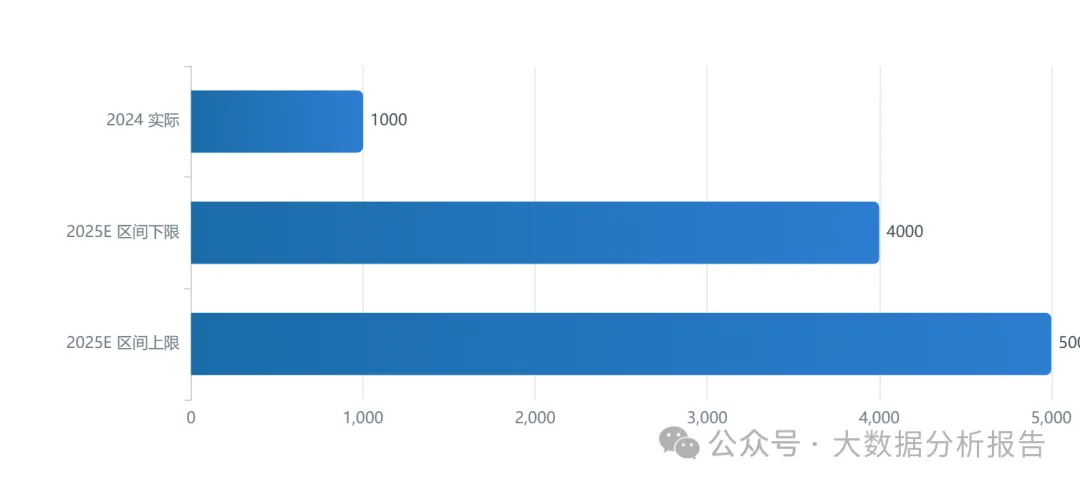
事实:种植面积从 2024 年约 1000 万亩(8 省区)向 2025 年约 4000~5000 万亩扩张,为上年 4-5 倍(机构预计)。成因:2025 年中央一号文件明确继续推进生物育种产业化,叠加审定品种供给放量(179 个)与抗虫耐除草剂性状的产量优势,农户接受度跨过临界点。决策:投资人——面积增速是种企业绩的第一驱动,性状授权费按亩收取,放量直接增厚利润;从业者——转基因种子销售与技术服务岗位需求大增;创业者/供应商——除草剂(草甘膦/草铵膦)配套、植保无人机飞防订单随面积同步扩张。
数据来源:L1 · 中央一号文件配套信息及行业整理;L2 · 中国农药工业协会《2025年我国玉米大豆转基因种植元年》(2025-02);https://bz.ccpia.org.cn/xil52c/202502/7fc51cc834cde39de1c9eaf0db242842.html ;数据期间:2024–2025E
图 9|首批审定玉米品种性状结构:大北农占 59.5%
口径:2023 年 12 月首批审定 37 个转基因玉米品种中,使用大北农性状的有 22 个,占比 59.5%(农业农村部发布口径);其余 15 个为测算余项 40.5%;数据期间:2023-12
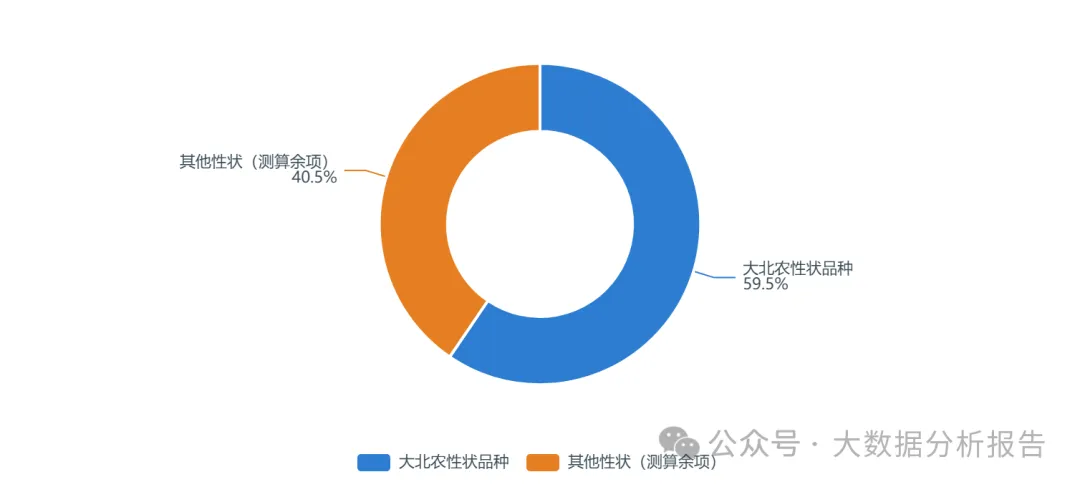
事实:首批 37 个转基因玉米审定品种中 22 个使用大北农性状、占比 59.5%。结论:转基因性状市场呈“一超多强”格局:大北农(DBN 系列)先发优势明显,隆平高科(瑞丰)、先正达跟进;性状授权是典型的技术平台生意——审定品种越多、渗透率越高,授权费收入越接近“睡后收入”,龙头平台价值随累计审定数复利增长。
数据来源:L1 · 农业农村部审定信息,经中国农业大学新闻网整理(2024-03);https://news.cau.edu.cn/mtndnew/d05fa921ef1f4a019a1c0bb0d22ec494.htm ;数据期间:2023-12
图 10|累计审定结构:玉米 160 个 vs 大豆 19 个(2023–2025)
口径:2023-2025 年累计通过审定的转基因品种(农业农村部公告,经财联社梳理);数据期间:2023–2025
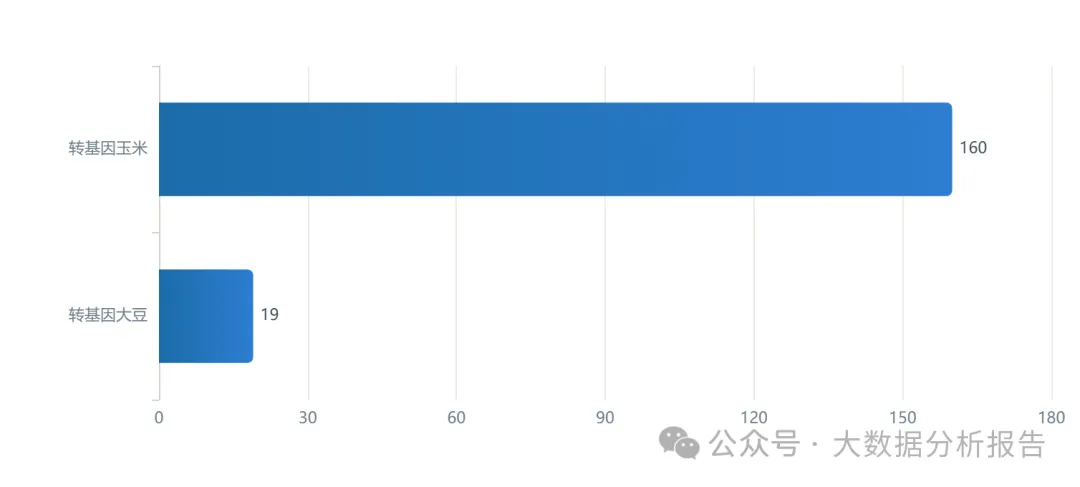
事实:转基因玉米审定 160 个、大豆仅 19 个,玉米是大豆的 8.4 倍。结论:玉米(饲料+深加工,面积 6.5 亿亩级)是主战场,大豆受制于自给率目标与用途(食用为主)推广更谨慎;大豆转基因产业化直接服务国产大豆扩种与单产提升,是下一个五年政策加码概率最高的方向。
数据来源:L1 · 财联社(2026-05);https://www.cls.cn/detail/2385870 ;数据期间:2023–2025
图 11|第四批 74 个转基因品种拟通过国审初审(2026.05)
口径:2026 年 5 月农业农村部拟通过国审初审的转基因玉米、大豆品种数(第四批);数据期间:2026-05
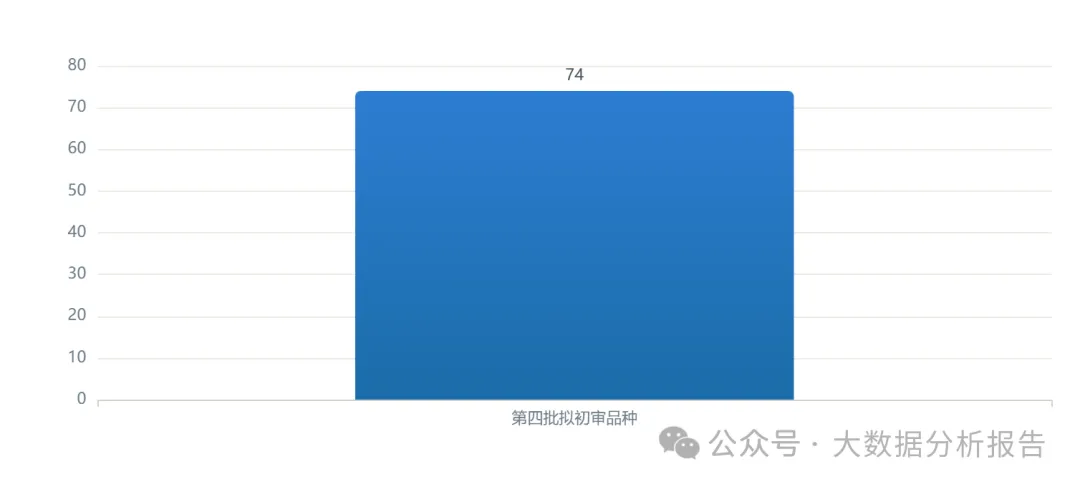
事实:2026 年 5 月第四批 74 个转基因品种拟通过国审初审。结论:单批次 74 个超过首批(51 个)体量,审定进入常态化批量通道;品种池快速扩容意味着性状同质化风险上升,未来竞争将从“有证”转向“大单品+区域适应”,品种权与渠道并重的企业占优。
数据来源:L1 · 财联社梳理农业农村部公示(2026-05);https://www.cls.cn/detail/2385870 ;数据期间:2026-05
图 12|转基因种子经营许可:26 家企业获批(2023.12)
口径:2023 年 12 月 26 日农业农村部批准转基因玉米、大豆种子生产经营许可的企业数;数据期间:2023-12
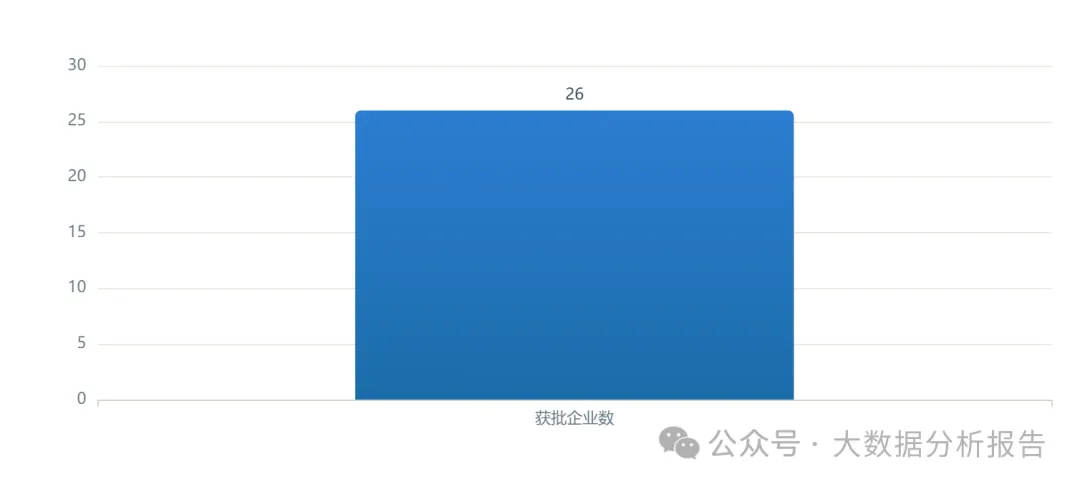
事实:2023 年 12 月 26 家种子企业获批转基因种子生产经营许可。结论:许可向头部集中(大北农系、隆平系、登海等),行业持证门槛把中小种企挡在转基因门外;预计随品种放量,许可证将分批扩围,但先发企业在制种基地与渠道卡位上的优势难以短期逆转。
数据来源:L1 · 农业农村部许可公告,经重庆市农业农村委整理(2024-01);https://nyncw.cq.gov.cn/wsdw/zz/zhfb/qt/202401/t20240109_12801848_wap.html ;数据期间:2023-12
核心洞察
本章核心发现:2023-2025 年累计审定 179 个转基因品种(160 玉米+19 大豆),2026 年 5 月第四批 74 个品种拟通过初审;2024 年种植面积约 1000 万亩(8 省区),2025 年预计为上年 4-5 倍;大北农性状覆盖首批审定玉米品种的 59.5%。
03 科研力量与技术供给TALENT
农业科研供给端由国家级科研机构(中国农大等高校、农科院体系)、种业企业与推广体系组成,年度主导品种主推技术发布是科研到田间的制度性通道。
图 13|2025 年农业技术供给总量:10 引领 + 133 品种 + 143 技术(测算 286 项)
口径:农业农村部推介发布内容:重大引领性技术 10 项、主导品种 133 个、主推技术 143 项;总量 286 项为测算加总:10+133+143(三类目相加用于展示年度供给规模,类目间不可替代);数据期间:2025 年
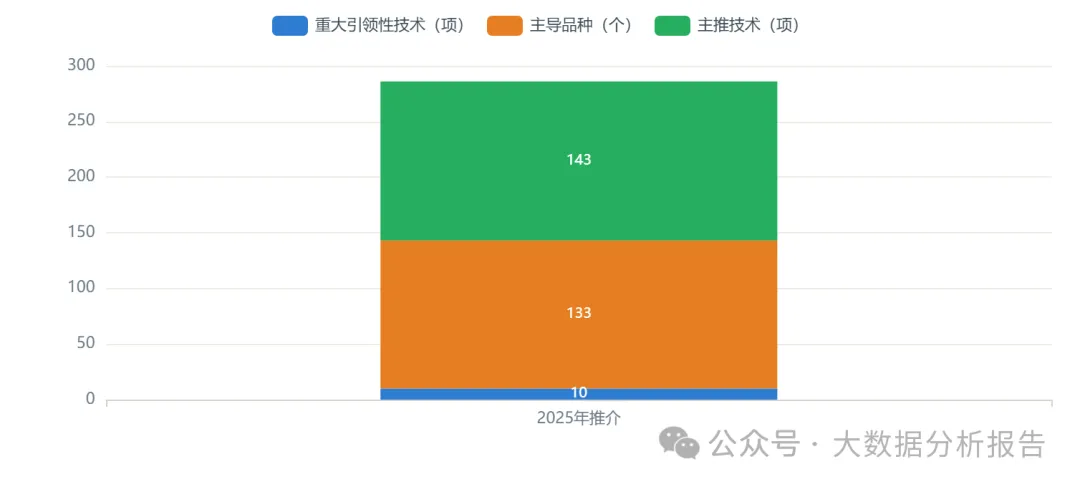
事实:2025 年农业农村部同步推介重大引领性技术 10 项、主导品种 133 个、主推技术 143 项。结论:“品种+技术”双清单是科研到田间的国家级传送带,年 286 项(测算)的供给规模显示推广体系仍以政府主导为主;下一步改革方向是社会化服务组织承接清单落地,把“推介”变成“付费采纳”。
数据来源:L1 · 农业农村部办公厅《关于推介发布2025年农业主导品种主推技术的通知》(2025-07);http://www.newpbr.com/index.php/article/1019.mhtml ;数据期间:2025
图 14|主导品种构成:粮油作物占 50.4%(2025)
口径:133 个主导品种中粮油作物品种 67 个;占比为测算:67/133=50.4%;其余 66 个(经济作物、畜禽水产等)为测算余项 49.6%;数据期间:2025 年
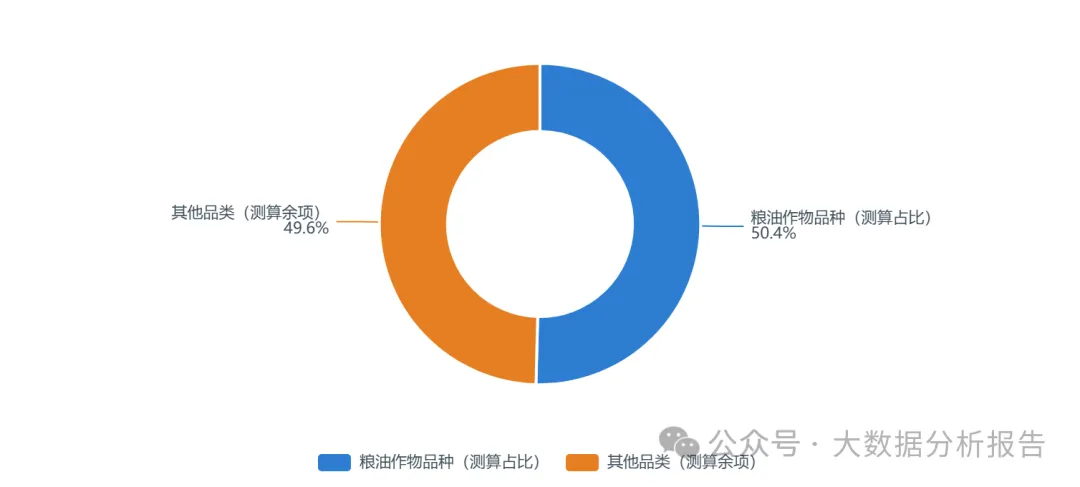
事实:133 个主导品种中 67 个为粮油作物品种、占 50.4%(测算)。结论:粮油品种过半反映政策导向——支撑粮油作物大面积单产提升(农业农村部明确此为主推目标);对育种企业而言,入选主导品种等于获得全国推广背书,品种审定+入选双指标可作为种企竞争力的观测代理。
数据来源:L1 · 农业农村部科学技术司政策解读(2025-07);https://kjs.moa.gov.cn/zcjd/202507/t20250724_6475961.htm ;数据期间:2025
图 15|高校科研代表:中国农业大学 8 项成果入选 2025 年推介
口径:中国农业大学主报成果入选 2025 年农业农村部推介(含重大引领性技术 1 项、主导品种 1 个、主推技术 5 项等 8 项主报,另 7 项参报);数据期间:2025 年
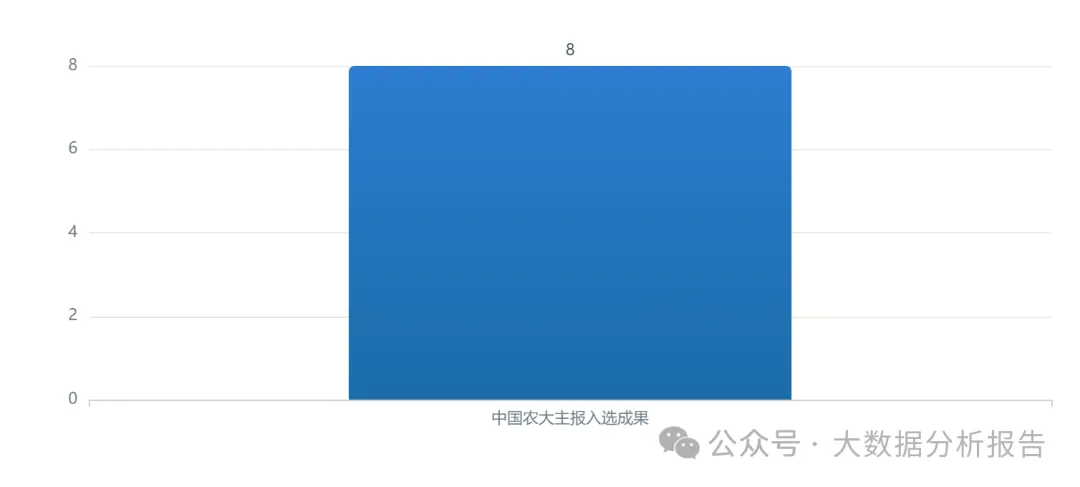
事实:中国农大 8 项主报成果入选 2025 年推介清单(1 项重大引领性技术、1 个主导品种、5 项主推技术)。结论:高校是农业技术供给的主力之一,但单项入选集中在少数头部院校;高校-企业联合体与职务科技成果赋权改革(“先使用后付费”等)决定其成果转化效率,单校入选数量可作为科研机构市场化程度的参考刻度。
数据来源:L1 · 中国农业大学科研院(2025-07);https://kyy.cau.edu.cn/art/2025/7/25/art_42230_1076971.html ;数据期间:2025
……
04 智慧农业与新质生产力SMART
智慧农业是农业科研商业化的最大应用面:智能农机、无人机、遥感与 AI 结合构成“农业新质生产力”的硬件与算法底座,市场规模跨入千亿级。
05 种业市场与龙头企业SEED
种业是农业科研价值兑现的核心载体:市场规模、龙头格局与企业研发投入决定了科研成果的商业化效率。
06 技术推广与落地应用ADOPTION
从实验室到田间的转化效率决定农业科研的边际产出:主导品种主推技术覆盖、无人机飞防应用与成果转化机制是核心观测指标。
07 政策与未来趋势POLICY
2026 年中央一号文件与“十五五”规划将农业科研推入新质生产力轨道:AI+农业、生物制造、低空经济与智能育种并列成为先导产业。
趋势研判
01 农业科技进步贡献率破 64%,主粮“中国种”实现自主可控
2025 年农业科技进步贡献率超过 64%,达成“十四五”设定的 64% 目标;农作物自主选育品种面积占比超过 95%,“中国粮主要用中国种”的格局基本固化——种业自主可控从政策目标转为可验证的存量事实,行业叙事重心转向单产提升与性状升级。
02 生物育种产业化从试点转向放量:审定 179 个品种、面积 4~5 倍扩张
2023-2025 年累计审定转基因玉米 160 个、大豆 19 个品种,2026 年 5 月第四批 74 个品种进入初审;种植面积从 2024 年约 1000 万亩(8 省区示范)向 2025 年 4000~5000 万亩扩张(机构预计为上年 4-5 倍),生物育种进入商业化兑现通道,性状授权费成为种企新利润池。
……
国家统计局《2024年全国科技经费投入统计公报》;国新办发布会(农业农村部,2026-01);农业农村部及科技司公告;2026 年中央一号文件、《加快农业农村现代化“十五五”规划》;财联社、新华社、人民日报、经济日报等媒体;上市公司定期报告(隆平高科、大北农、登海种业、荃银高科);观研天下、中商产业研究院、Fortune Business Insights、Global Market Insights、Data Bridge 等研究机构。所有推算值均已标注(测算)并给出算式。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。



