
 研报速递
电子布行业研究报告
AI算力时代的“紫苏叶”:产业链全景、技术卡点与国产替代
核心结论
电子布是PCB的“钢筋”,AI时代最紧缺的上游材料之一:由极细玻璃纤维(单丝4-9微米)织成,为电路板提供机械强度、刚性并调控介电性能,占覆铜板(CCL)成本约19%、占PCB成本约6%;70%以上CCL采用电子布作增强基材。
需求端量价齐升:7628普通布从2025年9月低点3.9元/米涨至2026年10月13.1元/米(卓创口径13-13.3元/米、再创历史新高),一年涨幅超过3倍;特种布价格代际跃迁——一代Low-Dk布约26-33元/米、二代布120-160元/米、三代Q布(石英布)250-300元/米、Low CTE布140元/米以上。AI服务器PCB普遍20-40层(英伟达部分旗舰最高78层),单机电子布用量为传统服务器的3-5倍(行行查口径)。
供给端刚性极强:丰田织机占全球电子布织机90%以上份额、无扩产意愿、订单排产至2029年,且丰田工业2026年6月已私有化退市;电子纱2026-2028年净新增产能仅11.6/3.6/7.8万吨、2027年无新产能点火;日东纺T布市占超90%,扩产至2028年才逐步爬坡完成。供给约束正从“织布机”向“纱端(窑炉+漏板)”转移(华泰证券)。
国产替代窗口打开但差距明显:二代低介电布国产化率约30%、石英布国产化率不足10%(行行查公开文章口径);大陆玩家中材科技(泰山玻纤)、中国巨石、宏和科技、国际复材、菲利华、林州光远在二代布、Q布、Low CTE上各有卡位;织机端泰坦股份TT-816V、北自科技(国产首家电子布织机2026年9月通过头部客户测试)、日发纺机、卓郎智能正在推进替代。
用“紫苏叶投资理论”看这条链:金枪鱼大腹是英伟达与中国巨石这类明星龙头;紫苏叶是丰田织机(90%+份额不扩产)、日东纺T布(90%+份额)、Q布/石英纤维(全球仅2+2玩家)、高纯石英砂(海外尤尼明约60%份额)。电子布正是AI算力链上“不起眼、单价不高、却不可替代”的卡点环节。
市场空间:2025年全球电子布约29.4亿美元(弗若斯特沙利文,经中金),2025-2030E整体CAGR约15%,其中特种电子布CAGR达30.4%(低Dk/Df布19.4%、Low CTE 49.0%、石英布75.1%);全球电子布织机市场2026年28亿元→2028年55亿元(CAGR 40%)。
一、电子布是什么:PCB的“钢筋”
1.1 通俗解释
如果把PCB(印刷电路板)比作一座电子“城市”,那么铜箔是“公路网”——负责导电和信号传输;树脂是“水泥”——负责粘合并提供绝缘;电子布就是“钢筋”——看不见、不起眼,但抽掉它整块板子就塌了:它给电路板提供机械强度和刚性,解决PCB容易短路、断路、翘曲等问题。
更技术化的说法:电子布(电子级玻璃纤维布)由电子级玻璃纤维纱织造而成,单丝直径仅4-9微米,比人发丝还细,经高温拉丝、织造、偶联剂表面处理后制成。它具有高强度、高耐热性、耐化学性佳、电气特性佳及尺寸安定性佳等优点,起绝缘、增强、抗胀缩、支撑等作用。目前70%以上的覆铜板采用电子布作为增强基材(中信建投)。
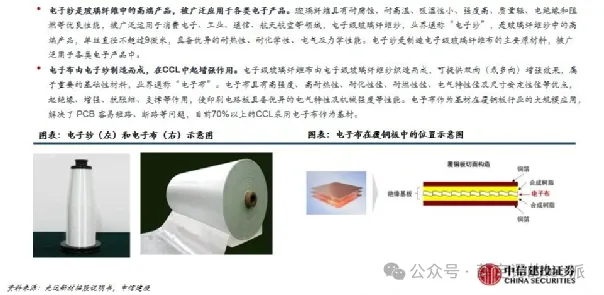
图1 电子纱(左)与电子布(右)示意图及电子布在覆铜板中的位置(覆铜板切面:绝缘基板/铜箔/合成树脂/电子布)
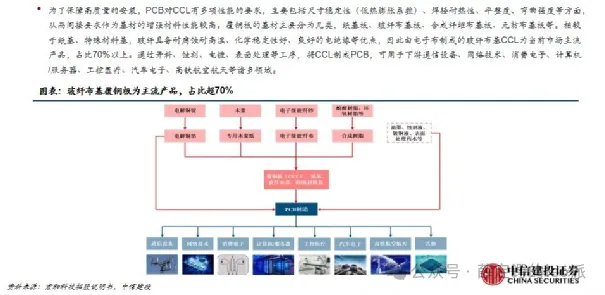
图2 玻纤布基覆铜板为主流产品(占比70%以上),从原材料到PCB的工艺流程
名词解释
Dk(介电常数)——"路有多滑"
原理:两根导线之间的介质相当于一个电容,Dk 就是"电容有多能存电"的倍数(真空=1)。信号在板里传播的速度 v = 光速/√Dk。
类比:信号是快递员,介质是路面。Dk 越高 = 路面越粘,跑得越慢;同时相邻线路之间的"串音"(互相窃听)也越强。
量级:空气=1,PTFE≈2.1,FR-4≈4.3–4.5(信号只剩光速的 48%),Low-Dk 二代≈3.0–3.2。 后果:Dk 降 0.4,同等板长延迟明显缩短,阻抗更好控制。AI 服务器信号速率从 56G 冲到 224G,板长就那么长,Dk 降不下来延迟就超标。
精确口径:严格说 Dk 管的是速度、阻抗、串扰;信号"衰减发热"主要是 Df 的活。
Df(介电损耗 / 损耗正切 tan δ)——"墙有多吸音"
原理:交变电场反复极化介质,分子来不及跟上就把部分能量耗成热。Df = 每周期损耗能量/存储能量的比值。衰减量 ∝ Df × 频率 × 板长。
类比:声音穿过墙——墙越"吸音",传到对面越小。信号穿过介质同理,Df 就是介质的"吸音系数"。
量级:FR-4≈0.010–0.020,M6/M7 级≈0.003–0.005,M8 级≈0.002,石英布≈0.0001。 后果:频率翻 4 倍(56G→224G),同样板长损耗近似翻 4 倍——这就是为什么 AI 板必须换 Low-Dk 二代布、下一代要 Q 布:不是"更好",是"不换成废板"。
CTE(热膨胀系数)——"各层热胀冷缩差多少"
原理:每升 1°C,材料尺寸变化多少(单位 ppm)。封装是硅芯片+玻璃+树脂+铜的"夹层蛋糕",受热时各层膨胀速度不同 → 内应力 → 翘曲、分层、焊球开裂。
类比:木地板+水泥地贴在一起,夏天各胀各的,整体就拱起来。芯片开机/关机就是反复的"夏冬循环",CTE 不匹配每循环都积一次疲劳。
量级:硅≈2.6,玻璃≈3.3–5,有机基板树脂面内≈12–17 ppm/°C。 后果:HBM+GPU 的大尺寸基板(10 寸级以上)发热巨大,翘曲直接卡良率——所以载板要用 Low-CTE 布(把 CTE 往硅靠近),这是日东纺 90% 垄断、报价 160–240 元/米的那档产品。
1.2 在产业链中的位置与成本结构
PCB产业链分三层:上游原材料(铜箔、环氧树脂、玻纤布/电子布)、中游基材(覆铜板CCL)、下游PCB制造及终端应用(通信、计算机、消费电子、汽车电子、工控医疗、航空航天)。整体从上游至下游行业集中度逐渐降低:上游原材料和中游基材具有较高的技术壁垒和资本要求,下游应用则较为分散(中信建投)。
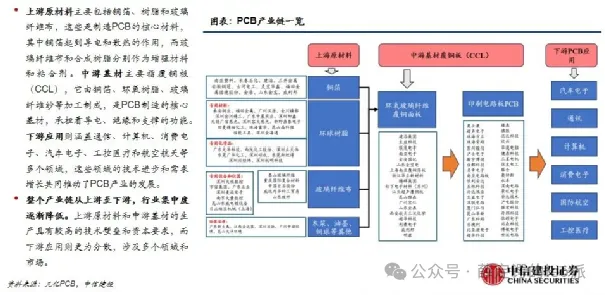
图3 PCB产业链一览:上游原材料/中游基材CCL/下游PCB应用
成本视角:PCB总成本中直接材料占比约60%,其中覆铜板占比最高(约27.3%);覆铜板原材料成本占比约90%,其中铜箔约42%、树脂约26%、玻纤布约19%(另一口径18-19%)。电子布因此约占PCB生产成本的6%——一个“看起来不值钱”、却不可缺位的材料。
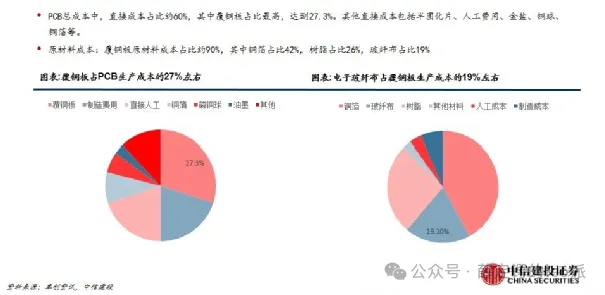
图4 覆铜板占PCB生产成本约27.3%,电子布占覆铜板生产成本约19%
1.3 为什么现在如此重要
AI改变了电子布的需求结构。高端AI服务器PCB层数普遍达到20-40层,英伟达部分旗舰机型最高达78层,单机电子布消耗量是传统服务器的3至5倍(行行查口径)。同时,随着信号传输速率从56Gbps向112Gbps、224Gbps攀升,CCL等级从M6向M8/M9升级,对电子布的介电性能(Dk/Df)和尺寸稳定性(CTE)提出代际性新要求(详见第二章)。
换言之,电子布当前同时具备三重属性:① 机械+介电双重需求的唯一增强基材;② 玩家极少、扩产缓慢的供给刚性“瓶颈资产”;③ 需求由AI资本开支驱动、价格弹性极大的周期成长品。这是本轮涨价行情的起点,也是后文“紫苏叶”投资逻辑的起点。
二、电子布分类与技术卡点
2.1 按厚度分类:越薄越高端
按国标规定,电子布共有85个规格,目前常用规格有15种,商业代号分别为7628、2116、1080、1078、1086、106、1067、1035、104、1037、1027、1017、1000、101、1015。按厚度可分四类:厚布(>100μm)、中薄布(36-100μm)、薄布(28-35μm)、极薄布(<28μm),分别由粗纱、细纱、超细纱、极细纱织成。随着终端电子设备越来越轻薄短小,电子布越薄意味着生产技术难度更高、产品克重越轻、信号传输速度越快、附加值更高——薄型化本身就是升级路线(中信建投)。
2.2 按功能/代际分类:AI时代的两条主线
按功能,电子布可分Low Dk/Df布、Low CTE布、高耐CAF布、高尺寸稳定性布、高含浸性布、高耐热性布、高平整布、低杂质布等。其中Low Dk/Df布(降低板材信号损失、提升信号传输速度)与Low CTE布(低热膨胀、用于高级IC载板)是AI时代的两条主线。主流四类如下:
表1 四类电子布概览(代际/性能/主要供应商/对应CCL)
类型 | 性能/应用 | 主要供应商 | 对应CCL |
一代Low-Dk布 | 低介电常数/损耗,PCB底板(主板基材) | 日东纺、美国AGY、泰山玻纤、台玻、林州光远 | M7普及、M8部分 |
二代Low-Dk布(NE-R) | 介电常数更低,增长超预期 | 日东纺(份额约65-70%)、泰山玻纤、宏和科技 | M7/M8(GB300) |
三代Q布(石英布) | 介电/热膨胀性能显著优于玻纤布,终极替代方向 | 信越化学、旭化成、菲利华、泰山玻纤 | M9/Rubin |
Low CTE布(T布) | 高端芯片封装基板,与AI封装强相关 | 日东纺(主导)、泰山玻纤、宏和科技 | 封装载板用 |
关键区分:一代、二代、三代并非相互替代关系,而是适用于不同场景——低介电布用于高速覆铜板(信号传输环节),Low CTE布用于封装环节(芯片与载板连接处,解决热膨胀系数不一致问题),Q布是高频高速场景的终极方案。Low-Dk与Low-CTE是“两条平行升级线”,不是“一代换二代再换三代”的单行道。
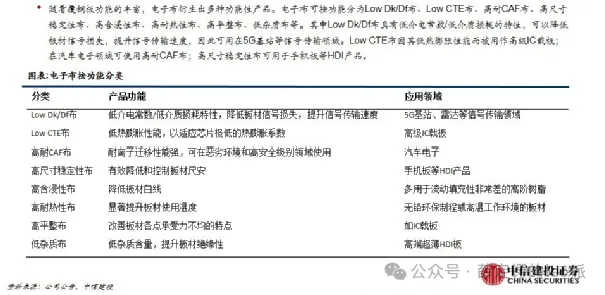
图7 电子布按功能分类(Low Dk/Df、Low CTE、高耐CAF、高尺寸稳定性等)及应用领域
2.3 代际与CCL等级对应:算力迭代驱动布种升级
“算力迭代 → CCL分级 → 布种升级”是一条链式反应:M7级用一代布,M8级(GB300)二代Low-Dk大规模导入,M9级(Rubin/1.6T)必须用三代石英布(Q布)或PTFE方案。关键阈值:112Gbps商用→M8;224Gbps SerDes→必须M9或更高。CCL各等级对应的介电损耗(Df)要求逐代收紧(见表)。
表2 电子布价格代际跃迁(元/米)与关键电性能
等级 | Dk | Df | 价格(元/米) | 备注 |
E布(普通) | 6.2-6.6 | 约0.006 | 约8 | 7628等普通布,2026年10月已涨至13.1 |
NE布(一代) | 约5.5 | 约0.0035 | 26-33 | 宏和特种布ASP 33.2(2026H1) |
L布(二代) | 更低 | 更低 | 120-160 | 拉丝良率是核心瓶颈 |
Q布(石英布) | 3.5-3.8 | 约0.0002 | 250-300 | 终极方案;另有口径称低至2.2-2.3 |
Low CTE布(T布) | — | — | 140以上 | CTE约2.8ppm/℃匹配硅 |
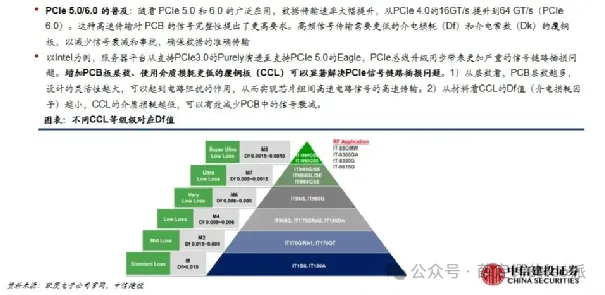
图8 不同CCL等级对应Df值(M6约0.006-0.005、M7约0.005-0.0015、M8约0.0015-0.0010、ULM≤0.001)
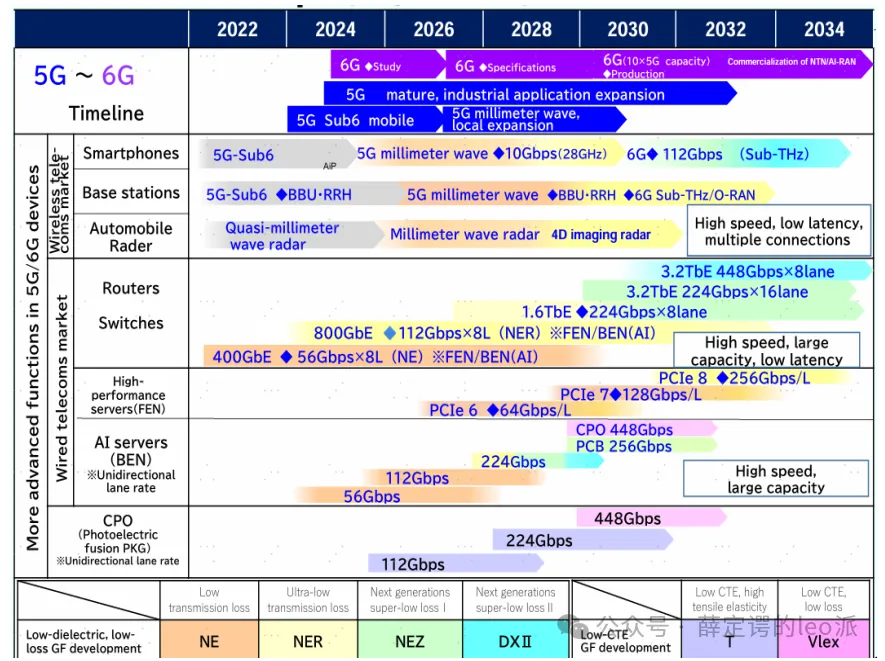
图10 日东纺技术路线图(2022-2034):5G→6G演进对应NE→NER→NEZ(Low Dk)与T→Vlex(Low CTE)两条升级线
2.4 四大技术卡点
卡点① 拉丝断丝(二代布核心瓶颈):介电性能提升要求二氧化硅占比增加,纤维变脆、拉丝易断丝,生产良率提升困难——这是二代布全球玩家仅五六家(一代有十几家)的根本原因。以日东纺为例,NE1-glass(一代)Dk 4.6(1GHz)/Df 0.0015,NE2-glass(二代)Dk 4.2-4.6(10GHz)/Df 1.7-2.3‰;NE1用于5G通信和高性能计算,NE2面向AI硬件和下一代通信。
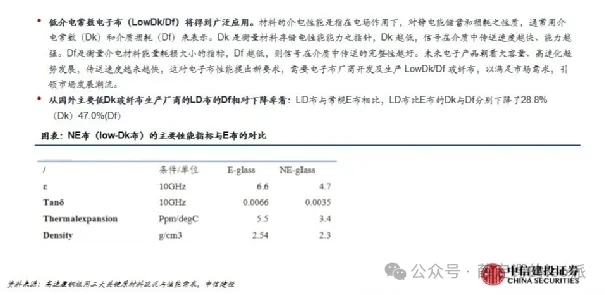
图11 NE布(一代Low-Dk)主要性能指标与E布对比:Dk 6.6→4.7、Df 0.0066→0.0035、CTE 2.54→2.3
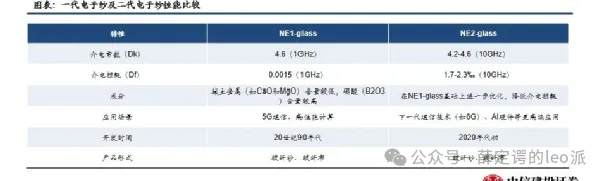
图12 一代NE1-glass与二代NE2-glass电子纱性能比较(成分、Dk、Df、开发时间、应用场景)
卡点② 良率与产能爬坡(二代布玩家格局):目前能批量供应二代电子纱的玩家极少:日东纺、美国AGY已实现量产;大陆泰山玻纤、林州光远、宏和科技处于送样调试/试生产阶段(2025年中口径)。二代布缺口正加速显化,已逐步进入订单兑现阶段(中泰建材)。
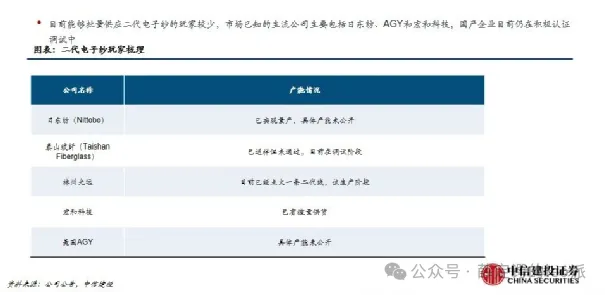
图13 二代电子纱玩家梳理:日东纺/AGY已量产(产能未公开),泰山玻纤送样调试,林州光远点火一条二代线试生产
卡点③ CTE控制(T布核心指标):T布要求CTE约2.8ppm/℃以匹配芯片硅基热膨胀,模量也是关键指标。日东纺主导该领域(月产能约30万米、市占超90%);国内泰山玻纤CTE已从3.2ppm/℃优化至2.8ppm/℃(接近日东纺水平),宏和科技亦有突破。英伟达Rubin或采用“M9+低膨胀布”混压方案提升良率;华为(光模块)、三星(DDR6存储)测试导入Low CTE布,2026年起量。
卡点④ 石英纤维(Q布终极壁垒):Q布熔融温度高达2000℃,石英纤维纯度金属杂质要求<5ppm,采用棒拉法工艺,拉丝难度远超玻纤纱。全球能稳定量产石英纤维的极少(菲利华、日本信越等)。石英纤维布长期可使用温度可达1200℃,介电常数低至3.7以下、介质损耗极小,是M9覆铜板的关键增强材料——被视为PCB材料“皇冠上的明珠”。
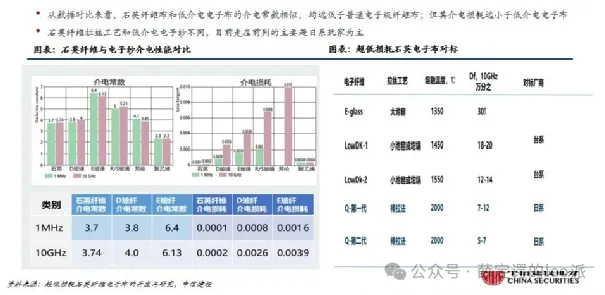
图15 石英纤维与电子纱介电性能对比及不同代际电子布拉丝工艺(Q一代/Q二代:熔融温度2000℃、Df 10GHz为7-12‰/5-7‰)
配套工艺卡点(偶联剂):石英纤维布与树脂的结合依赖偶联剂表面处理,大部分处理剂选择仍以碳氢、PPO树脂体系为主(乙烯基硅烷、苯乙基硅烷、丙乙基硅烷及复配型硅烷),少数用到PTFE体系——偶联剂配方是与树脂体系匹配的另一道隐形门槛。
成本路线变量(池窑法 vs 坩埚法):一代布关注池窑法对坩埚法的成本替代——光远、泰山玻纤、中国巨石等计划采用池窑路线,成本显著低于坩埚法;宏和科技则采用扩产更快的坩埚法。成本曲线是国产替代能否放量的关键变量。
三、产业链分布与核心卡点
3.1 产业链总览:价值与技术壁垒集中在上游
电子布产业链上游涵盖高纯石英砂、电子级玻纤纱、高端喷气织机、偶联剂等化工助剂,整体价值占比约60%,是产业链成本和技术壁垒的核心来源;中游为电子布织造与表面改性处理(约20%);下游为覆铜板、PCB制造及终端电子应用(约20%)(行行查口径)。
表3 电子布产业链价值分布与核心环节
环节 | 主要内容 | 价值占比 | 核心壁垒/卡点 |
上游·原料 | 高纯石英砂(纯度≥99.99%)、电子级玻纤纱(单丝4-7μm)、偶联剂 | 与设备合计约60% | 矿源+提纯(ppb级杂质控制);窑炉+漏板 |
上游·设备 | 高端喷气织机、玻纤加捻机 | (同上) | 丰田织机90%+份额不扩产;8-9000rpm加捻稳定性 |
中游·织造 | 织造+表面改性处理 | 约20% | 高纬密+低转速;张力/毛羽/断经控制 |
下游 | CCL、PCB制造、终端应用 | 约20% | CCL配方+认证;板层数/HDI工艺 |
3.2 上游一:电子纱——窑炉+漏板,产能长期停滞
电子纱产能是本轮供给约束的根源之一。截至2025年2月,国内主流电子纱厂产能104.7万吨,其中巨石27万吨、占比25.8%,其产能以低端7628布为主;行业集中度较高,CR3=58.7%;在建产能约19万吨(巨石造水巷口10万吨、国际复材8.5万吨、低介电纱0.5万吨)。对比之下,下游CCL格局更分散(CR3=38.7%)——上游纱厂议价强势(中信建投)。
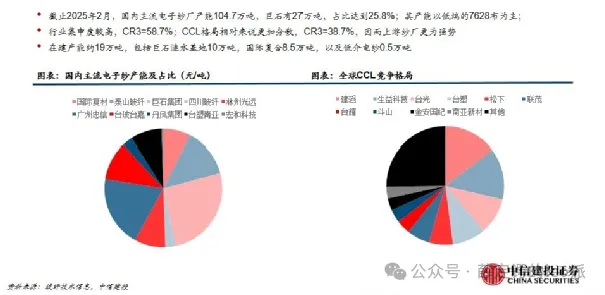
图17 国内主流电子纱产能及占比(合计104.7万吨,巨石25.8%,CR3=58.7%)与全球CCL竞争格局(CR3=38.7%)
产能增量极其有限:2026-2028年电子纱净新增实际产能仅11.6/3.6/7.8万吨,2027年无新产能点火。2024年全年产能仅增加8.8万吨/年,且伴随停窑、冷修、复产的反复。供给停滞直接体现为价格:G75电子纱从2025年9月约9000元/吨,涨至2026年7月16850元/吨(接近翻倍),2026年10月卓创口径已至25800-26000元/吨——一年涨幅约3倍。
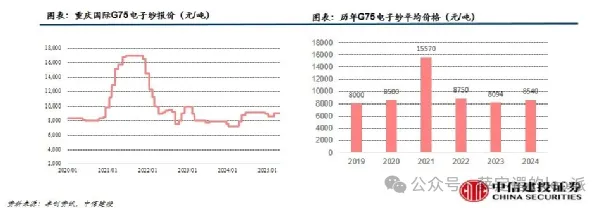
图18 G75电子纱价格走势(2025年2月主流报价8800-9200元/吨;历年均价15570/8500/8750/8094元/吨,2019-2024)
高纯石英砂(原料端隐形卡点):电子级高纯石英砂要求SiO2纯度99.99%以上,决定玻纤的介电性能与杂质含量;二代低介电电子布对杂质控制要求已提升至ppb级别(十亿分之一),头部企业已实现稳定量产。海外龙头尤尼明(Unimin)占全球高端电子级市场约60%份额,掌握矿源与提纯工艺双重壁垒;国内石英股份拥有自主矿源与提纯技术,菲利华深耕高纯石英材料并配套石英电子布赛道。
3.3 上游二:设备——织布机是全链最紧缺环节
在高端电子布环节,中下游厂商基本只采用丰田织机织出的布。丰田织机占全球90%以上份额,无扩产想法,年供给推测约2000-3000台,海外厂商订单排产已至2029年;二三线厂商现在下单,交付要等到2028年以后(野村、泰坦股份深度、财联社2026年9月3日)。丰田工业(织布机龙头)已于2026年6月完成私有化退市,其FY2026纺织机械收入747亿日元仅占集团约1.7%——日本头部织机厂商在高端电子布需求快速增长背景下,新增供给扩张仍较为克制(中金)。
织机缺口直接约束全链产能:2026-2028年织布机预计存在约10%缺口(中泰建材)。国产替代正在从“普通喷气织机向电子级玻纤布专用织机”突破:泰坦股份2026年公告研发高端电子布喷气织机,其TT-816V高端超薄电子布织机(进口替代)于2026年6月与永冠新材签署设备采购合同;北自科技2026年9月披露“国产首家电子布织机在头部客户通过测试”;日发纺机、卓郎智能同步推进。全球电子布织机市场2026年28亿元→2028年55亿元(CAGR 40%),中国17亿元→37亿元(CAGR 46%)。
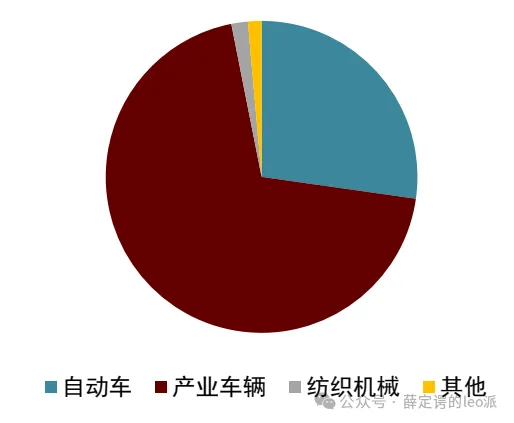
图20 泰坦股份营收构成(自动车/产业车辆/纺织机械/其他)(来源:公司公告)
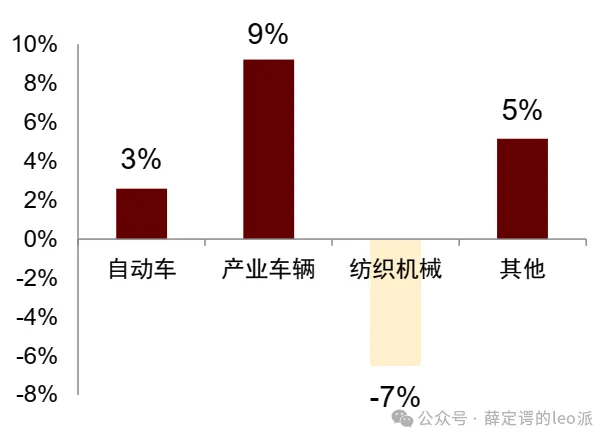
图21 泰坦股份分板块营收同比增速(纺织机械+9%)(来源:公司公告)
加捻机(配套设备):电子纱极细化提升加捻设备门槛——高端玻纤加捻机需同时解决锭子高速稳定、张力和气圈控制、卷装成型及多轴电控同步。Saurer(卓郎旗下)GlassTwister VGT系列最高锭速8000-9000rpm(VGT 8),捻度覆盖10-250捻/米;国产难点集中在高速振动控制、细纱张力稳定、锭间一致性与长期连续运行可靠性。国产加捻设备2026年已率先突破高端市场并进入订单兑现期,卓郎、经纬等已实现批量供货(中金)。
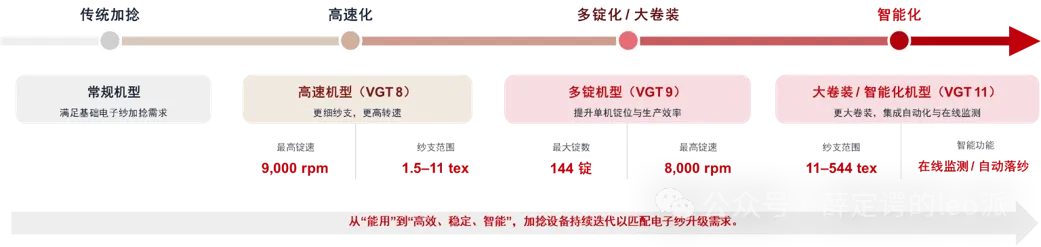
图22 玻纤加捻机迭代路径:传统加捻→VGT8高速(最高9000rpm)→VGT9多锭(144锭/8000rpm)→VGT11智能化大卷装(在线监测/自动落纱)(来源:Saurer官网)
3.4 中游:织造——薄型化叠加织机短缺的双重压缩
电子布由玻璃纤维纱经纬交织而成,横跨“化工+纺织+表面工程”。中游织造的核心工艺链为:拉丝(大型单元窑+多分拉大漏板)→加捻→织造(喷气织机)→偶联剂表面处理。中游瓶颈受双重压缩:① 织机数量不足(上游设备卡点);② 薄型化趋势——以日东纺Style WEA 1006极薄布为例,纬向密度约110ends/in,是7628厚布(33ends/in)的3.3倍;假定喷气织机转速不变,同样设备理论产量仅为厚布的约30%。同时,薄型电子布抗拉强度低于厚布,转速提升会增大断经断纬概率,实际生产必须调低转速——“高纬密+低转速”进一步压缩单位产能(中金)。
关键判断:此前/当前供给约束在“布”端(织布机),26H2起约束转向“纱”端(窑炉+漏板)——高温窑炉建设依赖耐高温砖等稀缺材料、周期至少1年以上。因此华泰建议重视“纱+布一体化”企业(既能产电子纱又能产电子布)。日东纺自身的扩产即受此约束:一代/二代布2025年春产能已翻倍,但T布直到2025年8月才宣布织布扩产、11月宣布纺纱扩产,预计2027年纱线扩产完成、2028年布供应才逐步爬坡完成(产能翻三倍)。结论:2026年到至少2027上半年,玻纤布环节仍很紧缺(野村口径)。
3.5 上中下游国内外最先进技术与国产替代情况
3.5.1 一代Low-Dk布:大陆扩产最激进
供给格局三个阵营:海外第一阵营(日东纺、旭化成/日本朝日、美国AGY)之前占全球近一半,份额正被内资快速提升;大陆第二阵营(主要扩产玩家):中材科技(泰山玻纤)、林州光远、国际复材、宏和科技;台湾第三阵营:台玻、富乔、南亚。泰山玻纤产能爬坡:一季度约120万米/月→二季度150-160万米/月→下半年约200万米/月→2026H2或提升至300万米/月;林州光远老线约100万米/月+规划四条一代产线(池窑法,每条约150万米/月)。考虑良率问题,2026年一代布供应偏紧(尤其上半年),3-4月已出现提价。
3.5.2 二代Low-Dk布:五六家玩家的良率竞赛
全球玩家约五六家,大陆主要是泰山玻纤、宏和科技。泰山玻纤二代布目前不到10万米/月,年底向10万米/月体量推进,并已公告建设3500万米/年特种电子布产能(2027年提升较快);宏和科技采用坩埚法扩产较快,主要亮点在二代布及Low CTE;林州光远投建一条二代产线、产品送样检测中。
3.5.3 三代Q布(石英布):2+2格局,国产刚起步
性能:Dk 3.5-3.8、Df约0.0002、CTE极低,是覆铜板持续升级后的终极替代方向。竞争格局为海外两家(日本信越、旭化成)+大陆两家(泰山玻纤、菲利华):泰山玻纤三代布采用坩埚法、已有订单发货;菲利华本身做石英纤维(纯度金属杂质<5ppm、2000℃拉丝),从石英纤维切入三代布,工艺通顺、品质较好,正加快购置织布机扩张产能,CCL验证加快。争议点:Q布加工良率与产业成熟度存在不及预期的可能——若不能上量,部分板子仍用二代布(反而利好日东纺)。
3.5.4 Low CTE布(T布):封装环节卡脖子
性能要求CTE约2.8ppm/℃(匹配芯片硅基),模量亦关键。格局:日东纺主导(月产能约30万米、市占超90%);国内宏和科技在布端有所突破,泰山玻纤CTE已从3.2优化至2.8ppm/℃。应用拓展:英伟达Rubin或采用“M9+低膨胀布”混压方案;华为(光模块)、三星(DDR6存储)测试导入,2026年起量。Low CTE供需缺口最确定且量价齐升(华源大建材)。日东纺不做Q布,其路线图是推进T布下一代“V布”(野村)。
3.5.5 下游CCL/PCB/载板:台系主导高端,大陆份额提升中
CCL:高速高频CCL市场2024年全球36.83亿美元(其中高速CCL约12亿美元),预计2034年达96亿美元(CAGR 10.3%,Prismark)。当前玩家仍以台企为主——2023年全球高速CCL市场份额:台光电子19.0%、联茂电子12.6%、台耀11.1%(若仅看高速CCL市场,台光为第一大玩家、份额28.4%)。松下机电2026年9月起电子线路板材料涨价30%,南亚塑胶同步上调覆铜板及半固化片价格20%-25%;下游CCL厂商年内已发第七次涨价通知。
PCB:全球PCB市场2023年695亿美元(同比-14.9%),预计2023-2028年复合增速5.4%至904亿美元(Prismark)。中国大陆是全球最大PCB生产基地,产值约占全球56%,预计2029年达497亿美元(CAGR 3.8%);下游应用中手机18.8%、通信13.0%、汽车13.2%、PC 13.5%、服务器11.8%(2023年,Prismark)。AI服务器:2024年全球AI服务器PCB需求预计超25亿美元、占服务器PCB总市场35%;AI服务器中的GPU加速卡(OAM)、GPU模组板(UBB)和CPU主板需20-30层HDI和Ultra Low Loss级覆铜板,以NVIDIA DGX H100为例,单台服务器需8块HDI卷板、线宽/线距40/40μm、采用mSAP工艺与高速低损耗材料(中信建投)。
需求传导已验证:12家PCB企业营收2024年3月转正,2025年1-2月同比+25.3%;台股3家CCL企业营收增速2023年7月转正,2025年1-2月同比+34.7%/+69.5%;A股4家CCL企业营收2024Q1转正(晚于台系),但资本开支2024Q2-3仍下滑(2.92亿/2.87亿元,-42.4%/-22.5%)——CCL厂商尚未大规模扩产,上游电子布紧缺短期难以缓解。
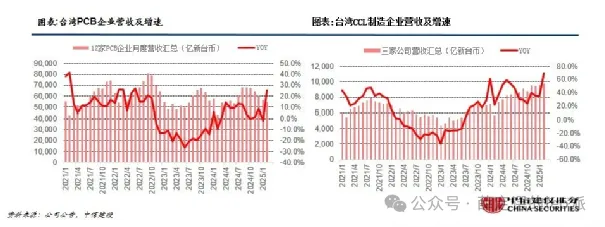
图29 台股12家PCB企业与3家CCL企业月度营收及增速(2025年1-2月分别同比+25.3%/+34.7%、+69.5%)
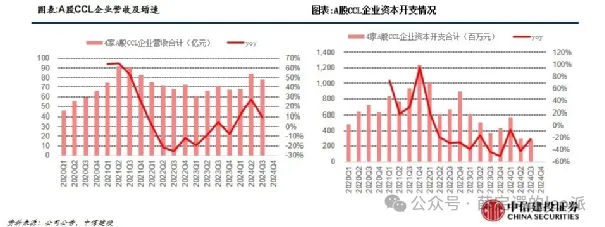
图30 A股4家CCL企业季度营收、增速与资本开支(2024Q2-3资本开支同比-42.4%/-22.5%)
IC载板:技术、资金与客户三重高壁垒,格局由台日韩主导——欣兴电子为全球最大载板供应商(市占15%),AT&S、揖斐电分列二三位,南亚电路、新光电气亦居前五;中国大陆深南电路实现FC-BGA量产、兴森科技ABF载板产能扩张、华正新材聚焦BT载板。GPU/ASIC大型封装基板是Low CTE布的核心下游,载板景气直接传导至T布需求。
表4 各环节国产替代进度速览
环节 | 海外最先进 | 国产最先进 | 国产替代状态 |
织布机 | 丰田(90%+份额,不扩产) | 泰坦TT-816V、北自科技、日发 | 头部客户验证阶段(北自2026年9月通过头部客户测试) |
加捻机 | Saurer(卓郎)VGT系列 | 卓郎、经纬 | 已批量供货,进入订单兑现期 |
一代Low-Dk纱/布 | 日东纺、AGY、旭化成 | 泰山玻纤、林州光远、国际复材 | 快速提升,大陆为主要扩产玩家 |
二代Low-Dk纱/布 | 日东纺(65-70%)、AGY | 泰山玻纤、宏和科技 | 国产化率约30%,送样/试生产→放量 |
Q布/石英纤维 | 信越、旭化成 | 菲利华、泰山玻纤 | 国产化率<10%,CCL验证加快 |
T布(Low CTE) | 日东纺(90%+) | 宏和科技、泰山玻纤 | CTE达2.8ppm/℃,份额仍低 |
高纯石英砂 | 尤尼明(约60%) | 石英股份、菲利华 | 中高端突破中,矿源+提纯双壁垒 |
高速CCL | 台光、联茂、松下 | 生益科技、南亚新材 | 台系主导高端,大陆追赶 |
PCB/载板 | 欣兴(15%)、AT&S、揖斐电 | 深南电路、兴森科技、沪电/胜宏 | FC-BGA量产、ABF扩产中 |
四、紫苏叶投资理论及其在电子布链的应用
4.1 理论本身:寿司店的紫苏叶
“紫苏叶投资理论”(Shiso Leaf Theory / Chokepoint Theory)由X(推特)博主Serenity提出并传播。核心比喻:东京一家顶级寿司店,食客蜂拥而至为的是金枪鱼大腹(Toro)——最昂贵、最显眼的食材;但后厨真正不能断供的,是来自伊豆半岛特定小农场的紫苏叶——负责去腥、装饰和平衡口感,没有它,再顶级的金枪鱼也无法上桌。
4.2 把紫苏叶理论套到电子布产业链
先找金枪鱼大腹:英伟达是全链需求源头;中国巨石是A股电子布链最大市值龙头(普通布、成本护城河)——都高知名度、全覆盖、预期已充分定价。真正的紫苏叶在上游与设备端:
环节 | 垄断者/代表 | 玩家数 | 卡点证据(均为“查到”) | 国产替代进度 | 紫苏叶成色 |
电子布织机 | 丰田工业 | 90%+份额 | 不扩产、排产至2029年、2026年6月私有化退市;26-28年缺口约10% | 泰坦TT-816V、北自(头部客户测试通过)、日发 | ★★★★★ |
二代Low-Dk纱/布 | 日东纺 | 全球五六家 | 拉丝断丝→良率瓶颈;份额65-70%;缺口加速显化 | 泰山、宏和、光远(送样/试产) | ★★★★☆ |
Q布/石英纤维 | 信越、旭化成 | 海外2+大陆2 | 2000℃棒拉、<5ppm杂质;M9石英布CAGR 75.1% | 菲利华、泰山(国产化率<10%) | ★★★★★ |
T布(Low CTE) | 日东纺 | 90%+份额 | CTE 2.8ppm/℃壁垒;扩产2028年才爬坡完成 | 宏和、泰山(3.2→2.8) | ★★★★★ |
高纯石英砂 | 尤尼明 | 海外约60% | 矿源+提纯双壁垒;ppb级杂质控制 | 石英股份、菲利华 | ★★★☆☆ |
加捻机 | Saurer(卓郎) | 高度集中 | 8-9000rpm高速稳定性壁垒 | 卓郎、经纬批量供货(已进入放量) | ★★★☆☆ |
指纹证据交叉验证(对照理论方法论):① 价格证据——7628布3.9→13.1元/米、G75纱9000→25800元/吨,一年均约3倍,且月度提价函持续兑现(卓创资讯);② 产能证据——丰田织机不扩产+2027年无新电子纱产能点火+日东纺T布2028年才爬坡完成,供给刚性可验证;③ 财务证据——日东纺FY27Q1(2026Q2自然季)营收同比+20.6%、毛利率44%(同比+6ppt/环比+2ppt),电子材料业务贡献公司89%的营业利润增量,公司上调FY2027营收指引2.9%至1410亿日元、营业利润指引15.4%至300亿日元(日东纺公告,经中金转引);④ 认证壁垒——特种布下游客户认证周期长(英伟达/台积电供应链),新进入者无法快速放量。
紫苏叶结论(PE视角):电子布链是当前AI硬件链中教科书级的紫苏叶结构——材料价值量小(PCB成本约6%)、玩家极少、供给刚性、涨价弹性完整传导。目标分两类:(a) 海外垄断者(日东纺、丰田工业、信越)——预期充分、估值已高,适合跟踪其扩产节奏(那是“紫苏叶被翻找出来”的信号);(b) 国产替代玩家(菲利华、宏和、泰山/中材、泰坦、北自)——“国产紫苏叶”,核心是验证认证+产能+订单的兑现节奏,而非叙事。一级市场/并购角度,设备端(泰坦/北自/卓郎)与Q布/石英端(菲利华)的“紫苏叶成色”最高且标的相对稀缺。
风险侧(理论自带的警告):① 英伟达在测试“M7树脂+一代布”“F9树脂+一代布”等降本方案,若成功将减少二代布需求;② Q布若不能上量,部分板子仍用二代布(反而利好日东纺,利空国产Q布预期);③ 国产织机/加捻机若在张力控制等核心工艺突破,供给释放可能快于预期;④ 日东纺2027-28年扩产完成后紧缺缓解,T布/二代布定价权回落;⑤ ASIC厂商(亚马逊/谷歌)材料升级慢于英伟达,需求结构存在滞后。
五、国内外市场占有率
5.1 电子纱:高集中度,龙头巨石
国内主流电子纱产能104.7万吨(截至2025年2月):巨石27万吨、占比25.8%(产能以低端7628布为主),CR3=58.7%;在建约19万吨(巨石造水巷口10万吨、国际复材8.5万吨、低介电纱0.5万吨)。下游CCL格局更分散(CR3=38.7%),上游纱厂议价强势(中信建投)。
5.2 电子布:分品类看份额
低介电电子纱(一代布原料):日系企业约占25-30%、台系企业约占45-50%、国资(大陆)企业约占20-30%(中信建投,来源:公司公告/公开资料)。
一代Low-Dk布:海外第一阵营(日东纺、旭化成/朝日、AGY)之前占全球近一半,份额正被内资快速提升;大陆第二阵营(中材科技/泰山玻纤、林州光远、国际复材、宏和科技)为主要扩产玩家;台湾第三阵营(台玻、富乔、南亚)。低介电电子布市场前五大企业占据约93%份额,亚太地区占约82%、北美10%、欧洲7%(中信建投,来源:QYResearch)。
二代Low-Dk布:全球玩家约五六家;日东纺主导(份额约65-70%,专家纪要口径);大陆泰山玻纤、宏和科技为主,林州光远试生产。
三代Q布:海外两家(信越、旭化成)+大陆两家(泰山玻纤、菲利华);国产化率不足10%(行行查口径)。
T布(Low CTE):日东纺主导,月产能约30万米、市占超90%(野村/源达口径)。
日东纺财务镜像(份额→定价权的验证):供给释放有限时期各季度营收同比维持个位数增长;FY27Q1(2026Q2自然季)营收同比+20.6%,毛利率同比+6ppt/环比+2ppt至44%;电子材料业务贡献89%营业利润增量;2026年8月公司上调FY2027营收指引2.9%至1410亿日元、营业利润指引15.4%至300亿日元(日东纺公告,经中金转引)。
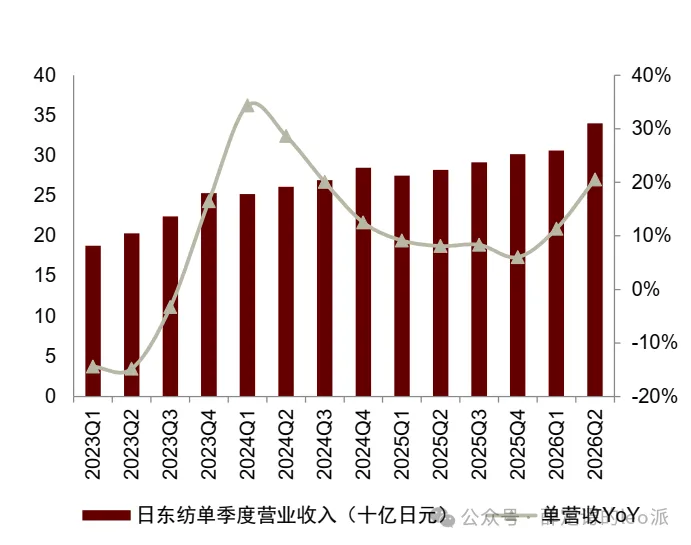
图33 日东纺单季度营业收入(十亿日元)及营收同比增速(FY27Q1同比+20.6%)
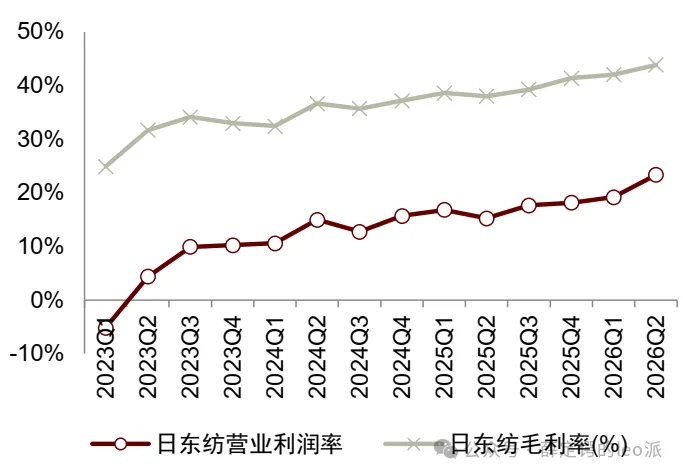
图34 日东纺毛利率与营业利润率趋势(2026Q2毛利率升至约44%)(来源:公司公告)
5.3 CCL/PCB/载板:台系主导高端,大陆体量最大
2023年全球高速CCL市场份额:台光电子19.0%、联茂电子12.6%、台耀11.1%(仅高速CCL市场台光28.4%为第一);高频高速CCL市场2024年36.83亿美元→2034年96亿美元(CAGR 10.3%,Prismark)。中国大陆PCB产值约占全球56%(最大生产基地),预计2029年达497亿美元(CAGR 3.8%)。IC载板:欣兴电子全球最大(15%)、AT&S与揖斐电竞二三名,南亚电路、新光电气居前五;大陆深南电路FC-BGA量产、兴森科技ABF扩产、华正新材BT载板(行行查/Prismark/GMI)。
5.4 设备:织机一家独大
电子布织机:丰田占全球90%以上份额、无扩产、排产至2029年;年供给推测2000-3000台。加捻机:Saurer(卓郎)VGT系列主导高端,国产卓郎、经纬已批量供货。全球电子布织机市场2026年28亿元→2028年55亿元(CAGR 40%),中国17亿元→37亿元(CAGR 46%)(泰坦股份深度/浙商证券)。
环节 | 海外龙头(份额) | 大陆龙头(份额/进度) |
电子纱(普通) | — | 中国巨石25.8%(104.7万吨中27万吨);CR3=58.7% |
低介电纱 | 台系45-50%、日系25-30% | 国资20-30%(泰山、光远、国际复材、宏和) |
一代Low-Dk布 | 日东纺/旭化成/AGY(原近半) | 泰山、光远、国际复材、宏和(快速提升) |
二代Low-Dk布 | 日东纺65-70%(五六家) | 泰山、宏和(调试/试产) |
Q布 | 信越、旭化成 | 菲利华、泰山(国产化率<10%) |
T布 | 日东纺90%+(月产能30万米) | 宏和、泰山(CTE 2.8) |
高纯石英砂 | 尤尼明约60% | 石英股份、菲利华(突破中) |
高速CCL | 台光19.0%/联茂12.6%/台耀11.1% | 生益、南亚新材(追赶) |
PCB | — | 中国大陆占全球产值约56% |
IC载板 | 欣兴15%/AT&S/揖斐电 | 深南、兴森、华正 |
电子布织机 | 丰田90%+(不扩产) | 泰坦、北自、日发(验证期) |
5.5 市场空间与增长
整体:2025年全球电子布市场规模29.43亿美元(2021年21.40亿美元,CAGR 8.3%);2025年特种电子布占21%、普通电子布占79%。2025-2030E:整体CAGR约15%;特种电子布CAGR 30.4%,其中低Dk/Df布19.4%、Low CTE 49.0%、石英布75.1%;2030年特种电子布达23.5亿美元(弗若斯特沙利文,经中金)。
细分:国内低介电(5G)电子纱/布市场2023年约1.35亿美元→2030年5.28亿美元(CAGR 21.4%);专家估计Low-Dk电子布供不应求持续至2026年、缺口10-20%,全球需求从500万米/月增至约1000万米/月(QYResearch/专家估计,经中信建投)。Low DK电子布市场2026年约84亿元→2027年突破200亿元。
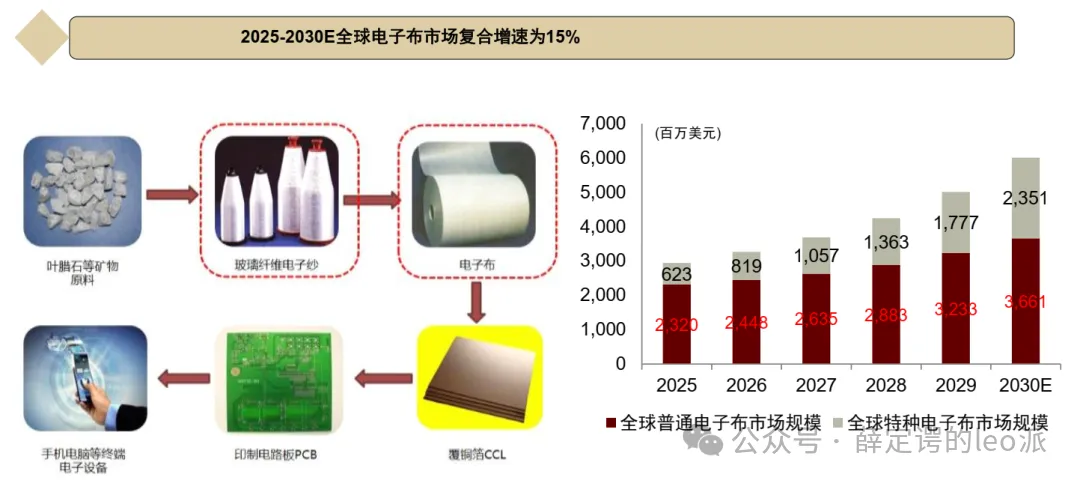
图35 2025-2030E全球电子布市场规模(普通+特种,整体CAGR约15%)及“叶腊石/原料→电子纱→电子布→CCL→PCB→终端”产业链传导路径
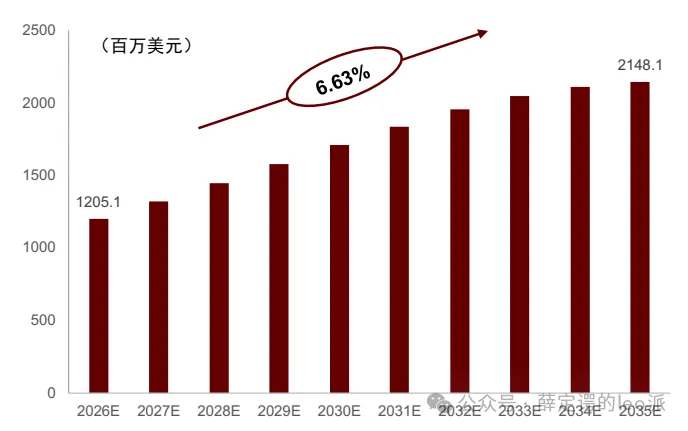
图36 某全球市场2026E-2035E规模预测图表(12.051亿美元→21.481亿美元,CAGR 6.63%)
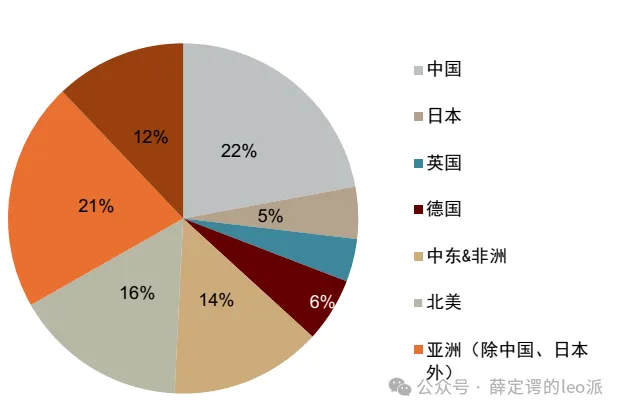
图37 某全球市场分地区占比图表(中国/日本/英国/德国/北美/亚洲除中日/中东非洲七区,各区5%-22%),
表7 市场空间汇总
市场 | 规模 | 增速 | 来源/口径 |
全球电子布(整体) | 2025年29.43亿美元 | 2025-2030E CAGR约15% | 弗若斯特沙利文,经中金 |
全球特种电子布 | 2030年23.5亿美元 | CAGR 30.4% | 弗若斯特沙利文,经中金 |
其中:石英布 | — | CAGR 75.1% | 弗若斯特沙利文,经中金 |
其中:Low CTE | — | CAGR 49.0% | 弗若斯特沙利文,经中金 |
低介电电子布(5G) | 2023年1.35亿→2030年5.28亿美元 | CAGR 21.4% | QYResearch,经中信建投 |
Low DK电子布(国内口径) | 2026年84亿元→2027年200亿元+ | 接近翻倍 | AI需求加速增长PCB升级报告 |
全球电子布织机 | 2026年28亿元→2028年55亿元 | CAGR 40% | 泰坦股份深度/浙商证券 |
中国电子布织机 | 2026年17亿元→2028年37亿元 | CAGR 46% | 泰坦股份深度/浙商证券 |
高频高速CCL | 2024年36.83亿→2034年96亿美元 | CAGR 10.3% | Prismark,经中信建投 |
六、风险清单
6.1时间窗口与催化
表10 电子布行情时间窗口
时间 | 催化事件 |
2026 Q3-Q4 | 普通布持续月度提价(9月厚布+15%/薄布+20%,10月7628提价1.5元/米至13-13.3元/米);特种布良率提升放量;Q4头部厂商或再提价 |
2026年底 | 7628布价格或达15元/米以上;泰山3500万米一期投产 |
2027年 | 二代/Q布放量、M9占比升至约30%(Rubin);织机缺口约10%;日东纺纱线扩产完成 |
2027年底 | 日东纺T布爬坡完成、织机/纱端新产能陆续投放——紧缺或缓解(需持续观察) |
6.2 风险清单(技术/政策/供应链+紫苏叶替代风险)
表11 风险清单与监测信号
类别 | 风险 | 监测信号 |
需求 | AI资本开支波动;ASIC厂商(亚马逊/谷歌)材料升级滞后于英伟达 | 云厂商capex指引、M9/Rubin出货量 |
技术路线 | 英伟达测试“M7树脂+一代布”“F9树脂+一代布”降本方案;Q布上量不及预期(部分板子仍用二代布,利好日东纺);PTFE/玻璃基板路线竞争 | Rubin材料选型公告、Q布良率、替代材料认证进度 |
供给 | 国产织机/加捻机突破加速供给释放;日东纺2027-28年扩产完成缓解紧缺;中国巨石等大厂切入特种布改变远期供给格局 | 国产织机订单批量化节奏、丰田交期公告、CCL厂商capex |
政策/贸易 | 出口管制与供应链重构或改变产能布局与认证路径 | 政策公告、客户供应链调整 |
成本 | 能源与铂铑等贵金属成本上升,推高窑炉/漏板资本开支 | 铂价、能源价格 |
板块拥挤度 | 电子布板块7月经历深度回调(情绪/资金面连锁反应),高估值回撤风险 | 估值分位、换手率、融资余额 |
紫苏叶特有 | 替代路线出现→卡点估值瞬间坍塌(理论内生风险) | 各卡点玩家数变化、替代认证进展 |
免责声明:本报告基于公开研究报告,仅供研究参考,不构成任何投资建议。投资者应自行判断、自担风险。




