
 研报速递
一、主流记账 / 管钱方式盘点(含占比观感与适用人群)
国内夫妻 / 情侣在“钱怎么放、账怎么记”上并无统一标准答案,舆论场与实际案例可归纳为以下 7 种典型模式。需要强调:现实中“纯 AA”与“全合并”都是少数,绝大多数家庭落在“部分合并 + 透明记账”的中间地带。
各记各的 / 纯 AA 制•做法:两人收入各自管理,房租水电买菜等共同开销按 50/50 平摊,个人消费互不干涉。•适用人群:同居情侣、恋爱初期、收入相近且关系尚未稳定者。•优点:边界清晰、不欠人情、分手成本低。•缺点与争论点:‣时间一长容易生出“他加班打车我不管、我买件衣服他要问”的双向标准问题。‣极端 AA 容易异化为“精确到元的算计”:曾有新闻案例,男子约会 5 次共花 743 元(精确到 3 元),分手时掏账本要求 AA。‣大学生情侣“轮流开房费”引发女方经济压力哭诉,2026 年 10 月仍在热搜讨论。典型痛点原话:“小钱最容易伤感情”——同居情侣用共享表格把洗衣机清洁剂都单列一行,被吐槽为“连呼吸都要 AA”。 “3+1 账户法” / 共同账户按比例转入(当下舆论最推崇)•做法:开一个“家庭公共账户”(房贷、车贷、水电、伙食、孩子、人情等刚需),两人不按 50/50,而是按收入比例或固定金额每月转入;公共账户外再保留各自可自由支配的“小金库”。微博总结为“3+1 账户法(公共账户+个人账户+储蓄账户)”。•适用人群:已婚、有房贷 / 孩子、收入有差距的夫妻。•优点:既公平(收入高者多出)又保各自尊严(个人消费不用报备)。•案例:搜狐帖中夫妻“共同账户放房租水电买菜日用,一个月固定转一笔进去,剩下工资各自留着,个人消费不用跟对方报备。第一个月,没吵。”•律师视角亦印证:婚后工资管理主要分三类——完全混同、AA 分摊、部分共享部分独立,上海已有夫妻采用“三账户法”。 家庭共享账本(不设账户隔离,什么都记、全透明)•做法:不另开共同账户,两人用同一本家庭账本,工资、房贷、买菜、“他买鱼竿、我买衣服”每一笔都记、互相可见,靠月度报表复盘。•适用人群:信任度高、愿意财务全透明的夫妻;自媒体近年高频推荐。•优点:“不设共同账户,也不分你的我的,就是什么都记,什么都透明”,三个月后“他买鱼竿不再躲着记”。•缺点:对边界感要求低、对记账执行力要求高;一旦一方坚持不下去,账本即形同虚设。 一人管钱(传统“上交工资”模式)•做法:工资卡统一交给一方(多为女方)管理,另一方按需申领家用。•适用人群:传统家庭、一方理财能力强或无暇管钱。•优点:决策快、不内耗。•高危争论点:家用定额过低、另一方知情权缺失会直接引爆矛盾。2026 年网易新闻热点:丈夫质疑“妻子和 2 个孩子一天 100 不够”,妻子晒转账记录显示丈夫 2023 全年仅给 1000 元、2025 年共 5500 元,最终带娃搬家。•法律底色:婚后工资、奖金、劳务报酬本就属夫妻共同财产(《民法典》第 1062 条);要求“上交全部工资”并非法定义务,但“交给一方保管的钱离婚时仍需分割”已有判例。 收入合并(全共同账户)双方工资全部进入同一账户,所有支出从该账户出,决策共同做。适合收入相近、信任极强、消费观一致者;国内多见于一方全职顾家家庭。 轮流管账 / 月度对账制V2EX 程序员群体分享的做法:每月工资日后对账,算出家庭总资金,差额转账使两人手中金额相等,“所有开支共同负担、大额花销立刻能发现、没有隐瞒空间”。适合理性、爱算账的双职工。 按收入比例分摊(新兴观念,渐入国内)不再机械 50/50,而是按各自收入占比分摊共同开支;海外情侣记账 App(Halfway、Halvy、Couplesplit)已把“按收入分摊”做成核心卖点。国内舆论目前多停留在“3+1 按比例转入”,尚未产品化到账单分摊层面,这是国内 App 的差异化空白点。 二、常用工具及其使用情况与评价
支付宝「小荷包」——当下情侣 / 夫妻共同攒钱的事实入口•高频推荐理由:可多人组团共用一个“小金库”,双方共同查看余额,无需另装 App、学习成本为零;2024 年初“假装存钱法”带火小荷包,年轻人用它做旅行、婚礼、装修攒钱罐。•用户吐槽 / 风险点(重要产品启示):成员独立取出资金无需其他成员密码确认,被警方与多地政府官网反复警示为诈骗新套路(“共享屏幕”后“共享荷包”)。房主可单方面决定对方能否存入 / 取出,权限模型不对称,分手或翻脸时资金归属易起纠纷。•适合场景:小额、目标明确的共同攒钱(旅行 / 节日基金);不适合作为日常消费记账与完整家庭账本。 微信「亲属卡 / 亲密付 / AA 收款」•功能定位:一方为另一方开通代付,设置每月额度上限,消费时自动从代付方账户扣款。•高频推荐理由:表达亲密感、覆盖日常小额;开通路径极短。•吐槽 / 风险:恋爱期间代付、分手后定性纠纷高发:北京通州法院案例,半年亲情卡消费 4 万余元,法院认定开通即提示“赠送 / 赠与”,主张借贷需另行举证。亲属卡本质是“单向代付”,不记录双人对账、不做账单分摊、没有消费复盘,与“共同记账”需求错位。•适合场景:情侣间表达爱意、一方临时补贴;不适合作为夫妻共同账本。 共享记账 App 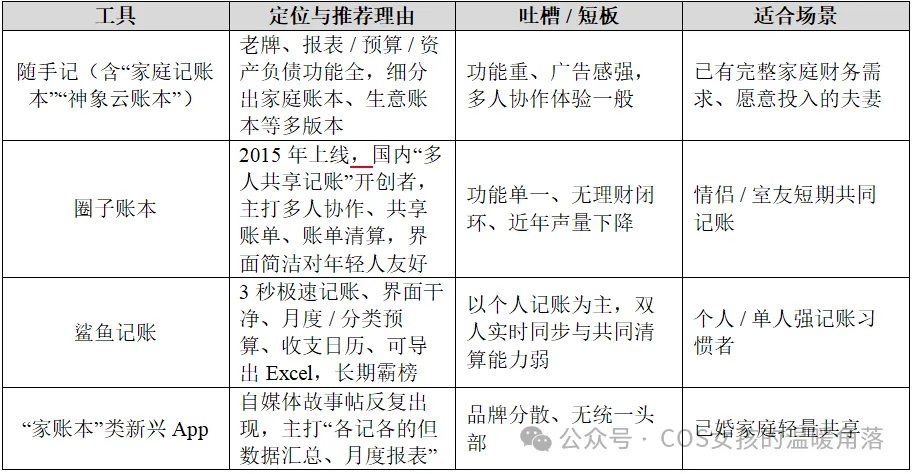
在线表格(飞书多维表格 / 腾讯文档 / Notion / Excel 共享)•高频推荐理由:免费、可自定义、双人 / 多人实时协作、自带仪表盘与预算看板。小红书上“飞书记账模板”被大量分享:年初定全年收支储蓄目标、月维度预算、手机桌面小组件随时记。•进阶玩法:有技术型情侣公开分享“支付宝小荷包+飞书多维表格”组合,把消费数据清洗后导入多维表格,自动生成分组开销、累计报表——标题即“真情侣,不记账”(指不靠手填,靠工具流);飞书官方模板中心亦提供“个人财务管理系统”“旅行记账管理表”,明确支持家庭成员共同管理。•吐槽:仍需手动录入或半手动清洗,没有打通支付宝 / 微信 / 信用卡账单,坚持门槛高;适合有动手能力的 geek 情侣,不适合大众。 国外双人记账 App 在国内的认知与使用•Honeydue / Zeta:曾是海外情侣记账标杆,但 Zeta 于 2025 年 5 月被 Acorns 收购后关闭;Honeydue 自 2024 年起基本停止维护,且必须绑定美国银行账户,国内无法使用。•Splitwise:分摊鼻祖,国内少数留学生 / 海归使用;但需科学上网、无人民币 / 支付宝生态。国产替代品正在冒头(2025—2026):App Store 已出现一批专为伴侣设计的新 App:•两两记:主打“轻点背面截屏秒级入账、智能语音 / 多模态识别、双人实时同步、神秘礼物防剧透、共同心愿清单”,单人永久免费、双人共享需订阅。•Shareroo / Couplesplit / Halfway / Halvy:主打拆账、代垫结算、按收入分摊、无需绑银行卡。结论:海外主流工具在国内基本不可用,国产双人记账赛道 2025 年后才刚起步,尚无绝对头部——这正是新产品的市场窗口。 纸质记账 / 口头记账 / 随缘记账仍存在于上一代家庭与恋爱初期“不好意思谈钱”的情侣中;优点是零工具压力,缺点是无法复盘、无法对账,极易演变为“我记得我付过 / 你明明没付”的各执一词。 三、真实痛点与诉求(重点,含用户原话 / 案例) 痛点 1:「记账吵架」——谁花的钱记在谁头上、谁花钱多AA 精确到 3 元的分手账本(743 元 / 5 次约会)。同居情侣把“洗衣机清洁剂”单列一行,女方吐槽“拒绝一次就成罪”。腾讯新闻专题《有多少中国情侣,因为 AA 制闹分手》指出:对 AA 的理解根本不一致——有人认为是绝对均摊,有人认为是谁挣得多谁出,有人认为是“你出饭钱我出电影钱”的动态平衡,认知错位本身就是矛盾源。 痛点 2:记账动力衰减、坚持不下去手动记账的共同宿命:搜狐家庭帖中“试了 AA、试了各自管,最后能坚持下来的只有什么都记的共享账本”,反衬绝大多数中途放弃。这也是 2025 年后 AI 自动记账(拍小票、账单截图识别、语音录入)爆发的根本动因——商汤咔皮记账等主打“告别手动输入、让记账可持续”。 痛点 3:对账麻烦——渠道分散双方支出分布在支付宝、微信、多张信用卡、花呗、银行卡之间,月底人工对账几乎不可行;技术型情侣才被迫搭“小荷包+飞书多维表格”的数据清洗流水线。 行业侧数据:2025 年具备 OCR 账单识别能力的记账软件覆盖率已达 81.6%,且强调跨微信 / 支付宝 / 银行 App / 邮件整合。 痛点 4:隐私与边界感——不想让对方看到自己所有消费这是“全透明共享账本”最大的反对声。海外成熟理财观点已形成共识:财务隐私 ≠ 财务不忠(financial privacy ≠ financial secrecy)——双方事先约定“公共部分透明、个人部分互不盘问”才是健康结构。海外流行“三桶架构(Three-Bucket)”:共同生活桶+共同未来桶+互不干涉的“主权账户(Sovereign Fund)”,“Bucket Three 里发生什么,就留在 Bucket Three,不问、不查”。EvenUS 进一步提出“分开三种钱:共同开支一起计划、共同目标一起攒、各留一笔不用解释的个人额度”。产品启示:双人 App 必须支持“仅共同部分可见、个人账单不可见”的分层权限,而非默认全量同步。 痛点 5:共同攒钱目标难推进、预算分工不清共同目标(买房 / 装修 / 旅行 / 婚礼)能把“管钱”从“监督”变成“合作”,但缺工具承接。东亚邻国已是镜像参照:韩国“共同账户”中被标记为“约会”类别的账户从 2021 年底 36 万个增至 2025 年 5 月 57 万个,近九成为二三十岁;日本 Smartbank“共同钱包”20 代用户占比从 54% 升至约 67%。 痛点 6:情侣阶段 vs 已婚阶段的方式切换婚前多 AA / 各管各,婚后因房贷、孩子、共同财产不得不走向合并或部分共享;切换期最易摩擦。法律上,无书面约定时婚后工资即为共同财产,“上交 / 代管”在离婚时仍要分割,现实与法律预期常有落差。 四、理财协作方式现状
共同存款目标:以小荷包为容器的“目标攒钱”最普遍(旅行 / 婚礼 / 装修 / 节日基金),爆火于 2024“假装存钱法”。 工资合并 / 部分合并:舆论与律师圈共识是“部分合并+比例转入”最稳,纯合并与纯 AA 都易出怨气。 共同定投 / 攒钱计划:年轻人整体从单一储蓄转向多元配置。蚂蚁财富 × 小红书《避险青年调研报告》(2025-07)显示年轻人更求稳,偏好债基、银行理财、黄金;91.2% 职场人会强制储蓄月薪。 大额支出决策流程:目前多停留在“口头商量”“超过 X 元必须报备”的软约定,缺少产品化的“共同审批 / 大额提醒”机制。 财务透明与信任的关系:舆论正从“全透明 = 信任”转向“约定边界内透明 = 信任”——隐私保护本身就是关系健康度的一部分。



