
 研报速递
八、应用场景:从展示型建设转向真实业务闭环,成为数据集团下一阶段最重要的竞争场
如果说公共数据授权运营解决的是“数据从哪里来”,数据产品解决的是“数据怎么加工”,那么应用场景解决的就是“数据为什么有价值”。这一逻辑正在越来越明确。
过去部分地方数据集团的场景建设更多依附于智慧城市项目,往往强调大屏、展示和系统建设;当前则正在转向企业服务、金融风控、医疗健康、产业链监测、交通物流、国资监管等真实业务。其核心变化是:场景不再是平台的附属功能,而正在成为数据价值释放的基本业务单元。
对地方数据集团而言,这也产生了一个新的竞争能力——场景研发能力。未来优秀的数据集团需要能够完成:需求发现—数据判断—场景设计—POC验证—产品沉淀—规模复制—持续运营。这与传统软件项目“需求—开发—验收”存在明显区别。
因此,本报告判断:未来三年,地方数据集团之间最大的能力差距之一,很可能不是平台技术,而是谁能够持续发现并规模化生产高价值应用场景。
九、人工智能正在成为地方数据集团新的业务分水岭
2026年以后,地方数据集团发展中最值得关注的新变量是人工智能。2025年度全国数据资源调查显示,我国高质量数据集数量已突破11万个;与此同时,词元调用量高速增长,2025年全国日均词元调用量从年初超过1万亿增长到年末100万亿,人工智能对数据资源尤其是高质量、专业化、可持续更新数据的需求快速扩大。国家数据局在地方数据集团创新发展专题座谈会上专门提出,地方数据集团要加强行业高质量数据集建设、服务人工智能发展。
这意味着人工智能与地方数据集团的关系正在从“集团使用AI”升级为:数据集团成为人工智能数据基础设施的重要供给者。地方数据集团未来不仅可以建设AI应用,还应当承担高质量数据集生产、行业知识组织、RAG数据工程、模型评测数据、Agent Tool数据服务、AI应用场景组织、模型与数据持续反馈。
但这也会形成新的分化。一部分集团可能继续停留在采购大模型、建设问答助手的“AI展示期”;另一部分集团则会把已有公共数据、行业数据和场景资源加工成为AI-Ready数据产品,从而形成新的业务壁垒。因此,判断数据集团AI能力,不能看“有没有大模型平台”,而应看:AI有没有进入真实业务、数据有没有持续喂给模型、智能体有没有调用真实工具、最终有没有形成可量化业务价值。这也是本报告后续将“展示型AI”与“生产型AI”单独区分评价的重要依据。
十、资本规模差异明显,但“大资本”并不等于“强数据能力”
地方数据集团另一个显著特征,是注册资本和资产基础差异较大。例如,江苏省数据集团注册资本为30亿元,主要通过整合省属企业资产组建;2026年揭牌的辽宁省数据集团注册资本3.5亿元。这种差异说明,各地对数据集团的战略定位和资本化路径并不相同。有的定位为大型省属一级集团,需要同时承担数字政府、云网算力、数据交易和产业投资等多类任务,因此资本投入较大;有的则更加聚焦数据运营和数据产业服务,采用轻资产模式。
因此,本报告不认为“注册资本越大,数据集团越强”。未来更值得评价的是资本的生产效率:投入1亿元数据相关资产,究竟产生了多少活跃产品、多少有效场景、多少客户、多少市场化收入?换句话说,规模是基础,效率才是能力。这也是未来从“资产规模评价”转向“数据生产率评价”的重要逻辑。
十一、组织属性:地方数据集团总体仍以国有控制为主,“国有属性+市场机制”成为共同特征
从组建逻辑看,地方数据集团绝大多数由地方政府推动、地方国资出资或实际控制。这并非偶然。数据资源尤其公共数据具有明显的公共属性、安全属性和基础设施属性,地方政府需要一个具有公信力、长期责任和安全保障能力的市场化载体。因此,地方数据集团形成了一个非常特殊的企业类型:它是国有企业,但又不是传统国企;它承担政府功能,但又不能只是事业单位;它掌握公共资源,但又必须参与市场竞争。
江苏省数据集团的治理安排具有一定代表性:省委管理主要领导人员,省列名监管,省数据局进行行业管理和业务指导。这实际上构成了地方数据集团常见的三重关系:党委政府确定战略使命—国资部门履行出资监管责任—数据主管部门负责行业管理和业务指导。这种结构具有资源整合优势,但同时也意味着地方数据集团必须处理好三组关系:功能任务与商业经营、公共利益与市场效率、安全责任与创新速度。
因此,地方数据集团最终能否做强,很大程度取决于能否建立真正适合数据业务特点的市场化经营机制。
十二、市场竞争:地方数据集团已从“区域资源优势期”进入“专业能力竞争期”
数据集团成立初期,其最大优势往往来自政府资源、公共数据和属地客户。但随着数据市场制度逐渐完善,这种优势正在发生变化。公共数据授权运营制度强调公平竞争,数据产业又吸引了云厂商、通信运营商、AI企业、行业软件商、数据服务企业等大量市场主体进入。因此,未来数据集团真正能够长期保有的竞争力,不会简单来自行政资源,更加重要的将是六项能力:战略能力、数据生产能力、产品能力、场景能力、经营能力、生态组织能力。
这也意味着数据集团竞争正在发生三个转换:从牌照和资源竞争转向产品和能力竞争;从本地项目竞争转向场景和产品复制竞争;从单个企业竞争转向生态组织能力竞争。
2025年国家数据局召开地方数据集团专题会议,本身也释放了一个非常明确的信号:国家层面对地方数据集团的关注,已经由“支持组建”进入“推动创新发展和做大做强数据业务”的新阶段。
十三、总体评价:地方数据集团已经“多起来”,但距离普遍“强起来”仍有明显距离
综合数量、层级、业务和能力发展状况,本报告对当前全国地方数据集团总体态势作出五个基本判断。
第一,主体布局已经基本形成。省级数据集团基本完成战略布局,地市级覆盖已超过六成,地方数据市场化运营主体从点状探索进入规模化发展。
第二,业务结构正在发生实质性变化。数字政府、政务云和信息化建设仍是许多集团的重要基础业务,但公共数据授权运营、数据产品、可信数据空间、高质量数据集、场景和智能体已经成为增长最快的新业务方向。
第三,地方数据集团进入明显分化期。少数先行集团已经开始形成“数据资源—数据产品—应用场景—市场运营”的闭环;更多集团仍处于平台建设和公共数据运营起步阶段。
第四,AI正在重新定义数据集团的核心竞争力。未来的数据集团不仅服务传统数字政府,还将成为地方人工智能体系的数据生产者、知识组织者、场景组织者和可信数据服务商。
第五,下一阶段竞争核心已由“资源规模”转向“数据生产率”。真正值得关注的不再只是有多少数据、多少资产、多少平台、多少项目,而是单位数据能够生产多少有效产品,单位平台投资能够支撑多少真实场景,单位员工能够服务多少客户,单位资产能够创造多少持续数据业务收入。
由此可以对2026年前后的中国地方数据集团作出一个阶段性判断:中国地方数据集团已经完成了从“少数地方探索”到“全国性主体体系基本形成”的第一次跃迁;当前正在进入从“主体建设”向“能力建设”、从“平台经营”向“数据经营”、从“资源优势”向“生产效率优势”的第二次跃迁。
这第二次跃迁远比成立一家数据集团更困难。未来三至五年,全国地方数据集团很可能不会继续表现为简单的“数量增长”,而将出现更加明显的能力分层、业务分化和经营分化。真正能够进入第一梯队的,不一定是资本最大、平台最多的集团,而更可能是那些能够率先建立数据产品生产、高价值场景研发、AI数据供给、市场化经营和产业生态组织能力的地方国有数据集团。
这也构成本报告下一节“年度发展总体评价”需要回答的核心命题:数据集团已经多起来之后,究竟有没有真正强起来?
来源:国脉数据工厂
编辑:黄佑明
【声明】本公众号转载文章均来自公开渠道,仅用于交流学习,文章仅代表作者个人观点。版权归作者所有,如有侵权请立即联系我们。
业务介绍
国脉集团以“数据价值构建师”为愿景,秉持“国脉智慧 成就客户”服务理念,面向城市、行业和大型企业提供应用场景全流程业务体系,包括规划咨询、数据工厂、政策申报、数据入表与产品交易、人工智能+等系列服务,持续强化“数据编织+数据工厂+应用场景+智能体+运营服务”一体化能力,推动客户由“数据资源建设”向“数据产品生产、场景落地和持续运营”转变。打造一流的专家网络与生态服务支撑体系,具有团队专业、经验丰富、生态完整、效果显著等多方面优势。公司是中关村软件和信息服务联盟可信数据空间专委会主任单位。
产品一:城市数据工厂
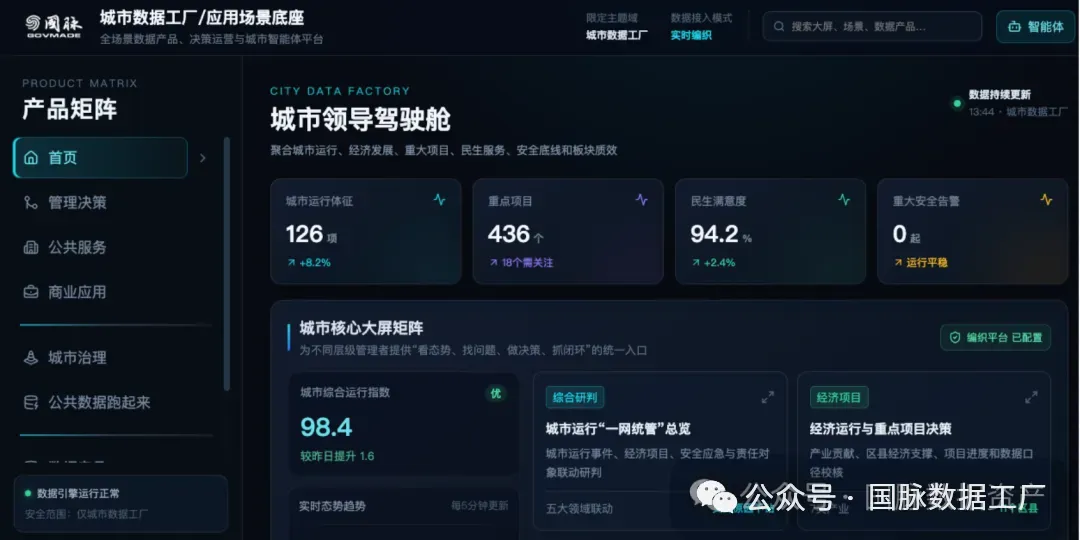
城市数据工厂:以数据编织为底座、以应用场景为牵引、以数据产品和智能体为主要交付形态、以持续运营为价值实现机制的城市级数据价值生产体系。
产品二:三医协同数据工厂
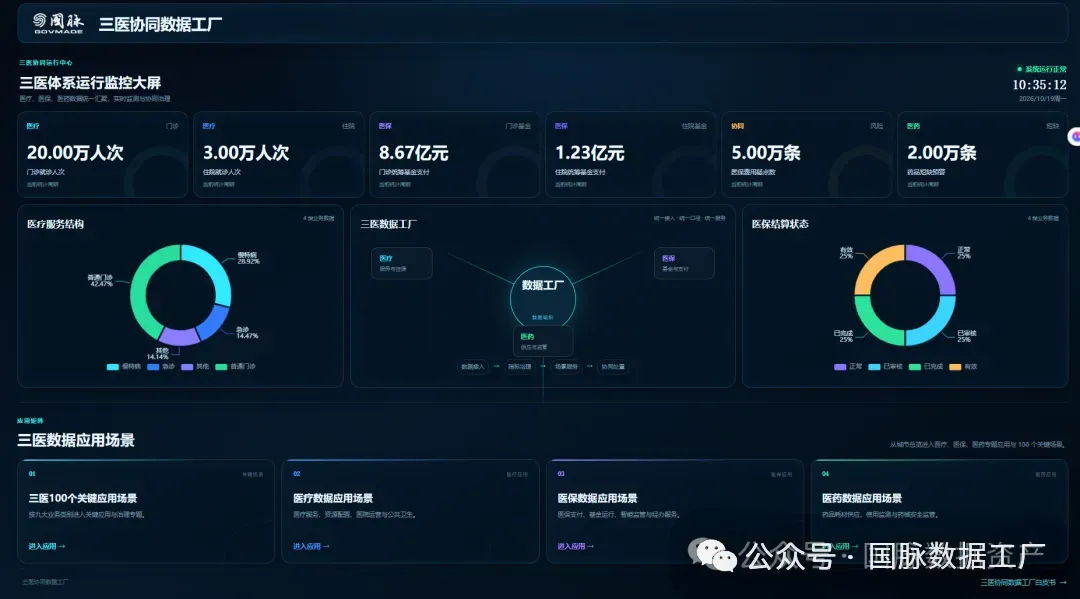
三医协同数据工厂:以数据编织为技术底座、以三医数据资源体系为生产资料、以“医疗-医保-医药-公卫”协同场景为牵引、以逻辑数据产品和智能体为交付形态、以安全合规和持续运营为保障的数据价值生产体系。其本质不是单一平台,也不是一次性数据治理项目,而是一套可以持续生产数据产品、规则模型、决策能力和公共服务的组织化机制。
产品三:行业数据工厂
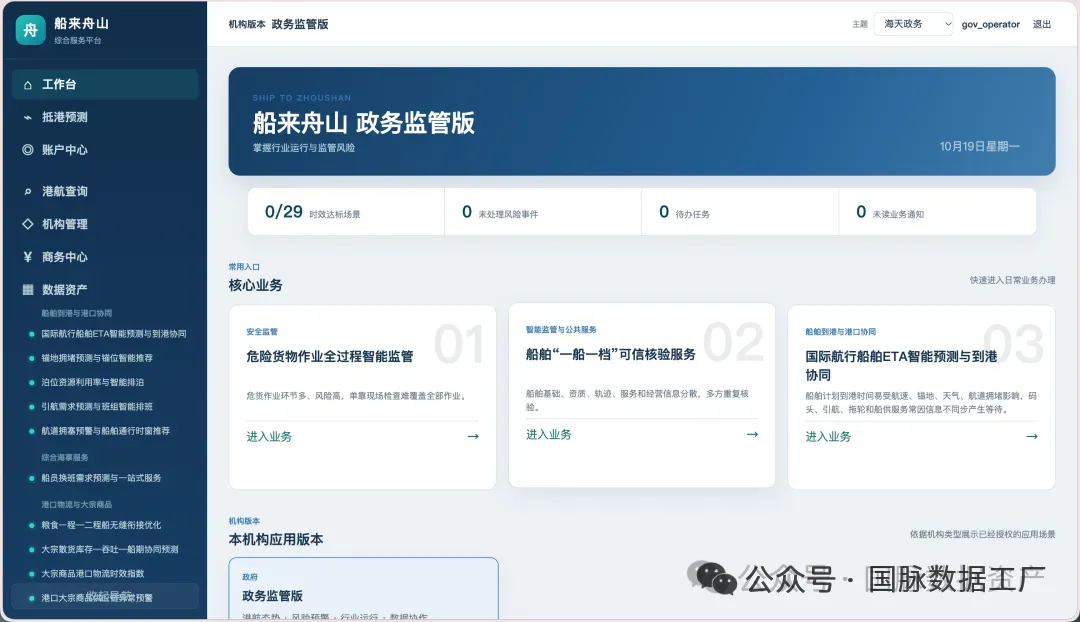
行业数据工厂:依托数据编织、数据治理、知识建模、人工智能和数据安全等技术,对分散于不同部门、系统和企业的港航数据进行持续发现、语义组织、逻辑连接、按需治理、融合加工和产品化封装,并根据行业监管、生产经营、公共服务和市场应用需求持续生产数据产品、模型服务和智能应用的新型数据基础设施。
业务联系人:
北京:刘女士 13269683561
江苏:王先生 17606103000
浙江:崔女士 13376803865
湖南:秦先生 15200700831
广东:刘先生 18925175232
广东:方先生 18516997698
湖北:贺先生 18086012527
云南:黄先生 15287760032
生态合作
ECOSYSTEM COOPERATION
欢迎各地数据集团、数据服务商、行业数字化服务机构洽谈合作
后台留言联系




