研报速递
报告类型: 国际矿业与自然资源产业研究数据基准: 以2024年加拿大行业统计及2025财年/日历年度上市公司已披露业绩为主适用场景: 企业出海、矿业产业布局、项目筛选、产业合作与投资研究
一、核心结论:加拿大的价值,不仅在于地下有矿,更在于拥有将矿产资源转化为产业利润的完整体系
全球经济正在经历一场深层次的资源竞争。
人工智能数据中心需要电力、电网和金属材料;核电发展需要长期稳定的核燃料供应;新能源汽车、储能、电气化和现代制造业需要铜、镍、锂、钴、石墨及其他关键矿产;农业生产需要钾肥;传统工业仍然离不开铁矿石、铝、金和多种基础原材料。
这些产业的共同点是:它们不能仅依靠金融资产或数字技术运行,而必须建立在真实的矿产资源、能源供应、加工能力和物流体系之上。
加拿大恰好具备这些产业的关键基础。
1.1 加拿大矿业的四大核心优势
第一,资源禀赋:多品种、跨区域。
加拿大拥有铀、金、铜、镍、钾肥、铁矿石、锂、钴、石墨及其他矿产资源,能够服务于能源、农业、工业制造和关键矿产供应链。
第二,产业基础:从勘探到生产。
矿产勘探、地下采矿、露天开采、选矿、冶炼、矿山设备、工程服务及环境治理,构成了较为成熟的专业产业生态。
第三,资本体系:连接全球矿业项目。
加拿大拥有成熟的矿业融资和上市生态。矿业企业可以通过股权融资、债务融资、项目合作和资产交易,支持不同阶段的资源开发。
第四,市场连接:资源与全球需求对接。
加拿大拥有成熟的国际贸易网络,可将矿产品、加工产品及矿业技术服务连接到北美和其他国际市场。
1.2 本报告的核心判断
加拿大矿业的长期吸引力,可以从三个层次理解:
自然资源层面: 优质矿床和多品种资源为长期产业发展提供物质基础。
企业经营层面: 全球矿业巨头的实际营收、净利润和经营现金流,证明优质矿业资产在合适的市场与成本条件下,可以形成规模化经营成果。
商业机会层面: 中国企业不一定需要直接拥有大型矿山,也可以通过矿权开发、矿山设备、工程服务、选冶加工、数字化运营和国际贸易切入加拿大市场。
需要强调的是,加拿大拥有丰富资源,不意味着每一个矿权都具备商业价值;大型矿企实现高利润,也不意味着新进入者能够复制同样的利润率。
真正有价值的研究,是找出资源禀赋、开发技术、市场需求与企业能力之间的结合点。
二、加拿大矿产产业的总体规模:真实经济数据说明资源产业的战略地位
根据加拿大自然资源部(Natural Resources Canada)发布的行业统计,2024年加拿大矿产与金属产业的主要指标如下。
2.1 加拿大矿业核心数据
数据说明: 行业指标的统计范围不同。矿产产值、出口额、GDP贡献和资本投资不可直接相加。就业、资产和融资数据也存在各自的统计口径。
2.2 资源生产规模:不只是铀矿
加拿大自然资源部资料显示,2024年加拿大在接近200座矿山及数千个砂石、砾石和石料采掘场开展生产,矿产与金属生产覆盖60多种矿物和金属。
| 合计 | 约C$643亿 |
这一产业结构说明,加拿大不是依赖单一矿种的资源经济体,而是拥有多个具有国际竞争力的矿产产业集群。
2.3 关键矿产:连接能源、电气化和现代制造业
加拿大统计局2026年10月发布的2024年关键矿产经济贡献资料显示,关键矿产生产对加拿大经济的名义GDP贡献约为C$263亿,相关开采与生产活动对应约57,473个就业岗位。
这组数据说明,关键矿产已经形成可观的实体经济规模。
对企业而言,机会不只来自矿石本身,还可能来自矿产加工、设备供应、工业软件、检测认证、物流运输和材料制造。
三、阿萨巴斯卡盆地:全球最具代表性的高品位铀矿区之一
3.1 为什么阿萨巴斯卡盆地具有特殊的全球地位?
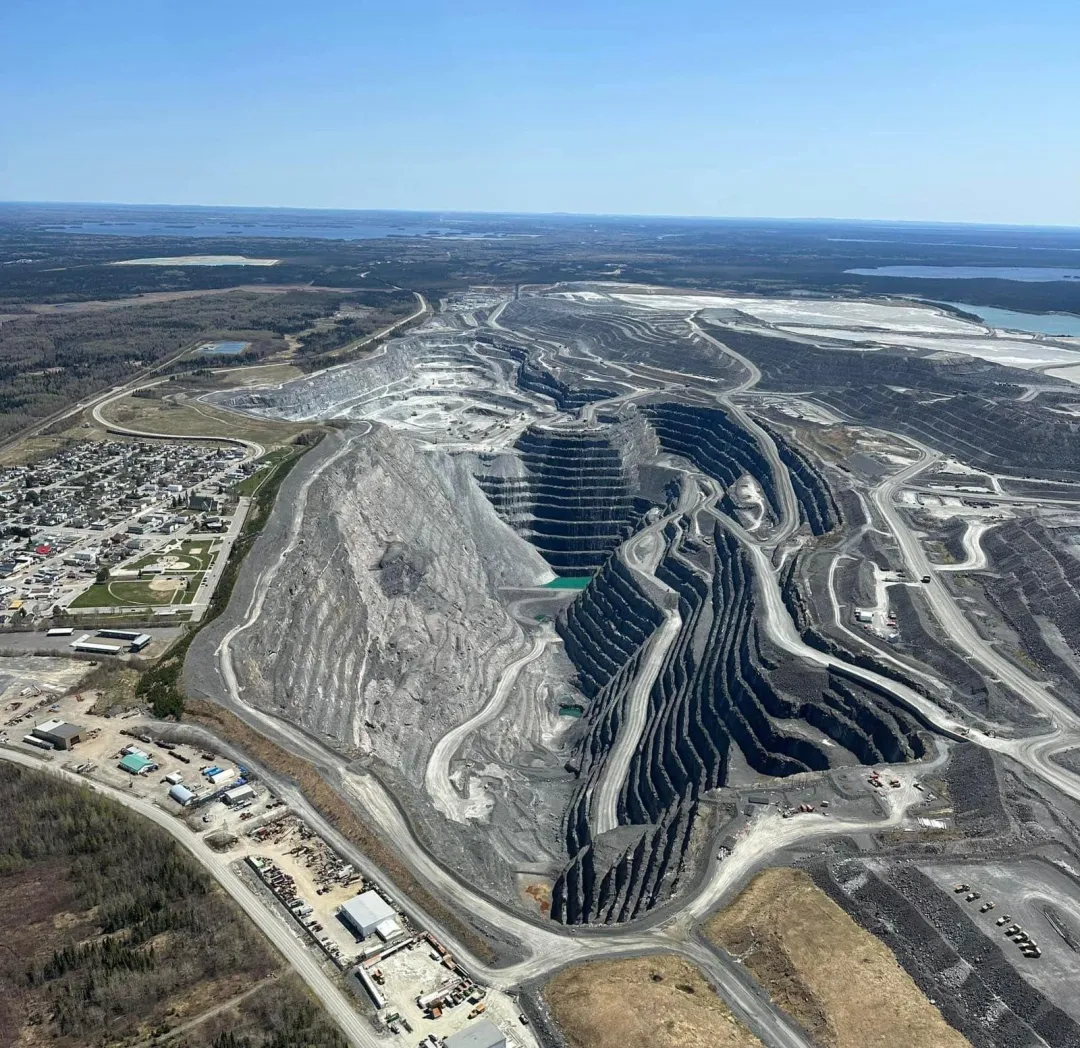
阿萨巴斯卡盆地(Athabasca Basin)位于加拿大萨斯喀彻温省北部,是全球最重要的高品位铀矿成矿区之一。
其代表性矿床包括麦克阿瑟河(McArthur River)和Cigar Lake等。
加拿大部分高品位铀矿的品位可以达到全球许多常规铀矿的数十倍,特定比较下甚至接近或超过100倍。
高品位的经济意义主要体现在以下方面:
单位矿石所含的目标矿物更多;
在其他条件相近时,有机会降低单位产品所需处理的矿石量;
有可能抵消部分地下采矿、矿石运输和加工成本;
为复杂矿体开发提供更大的工程和经济设计空间;
在核燃料供应链中形成差异化的资源竞争力。
但高品位并不等于低成本。深部开采、地压、地下水、通风、设备维护、辐射防护和矿石贫化率仍会显著影响项目经济性。
3.2 麦克阿瑟河:高品位铀矿的代表性案例
麦克阿瑟河铀矿由加拿大铀矿企业Cameco运营,并与Key Lake加工设施构成重要的铀矿生产体系。
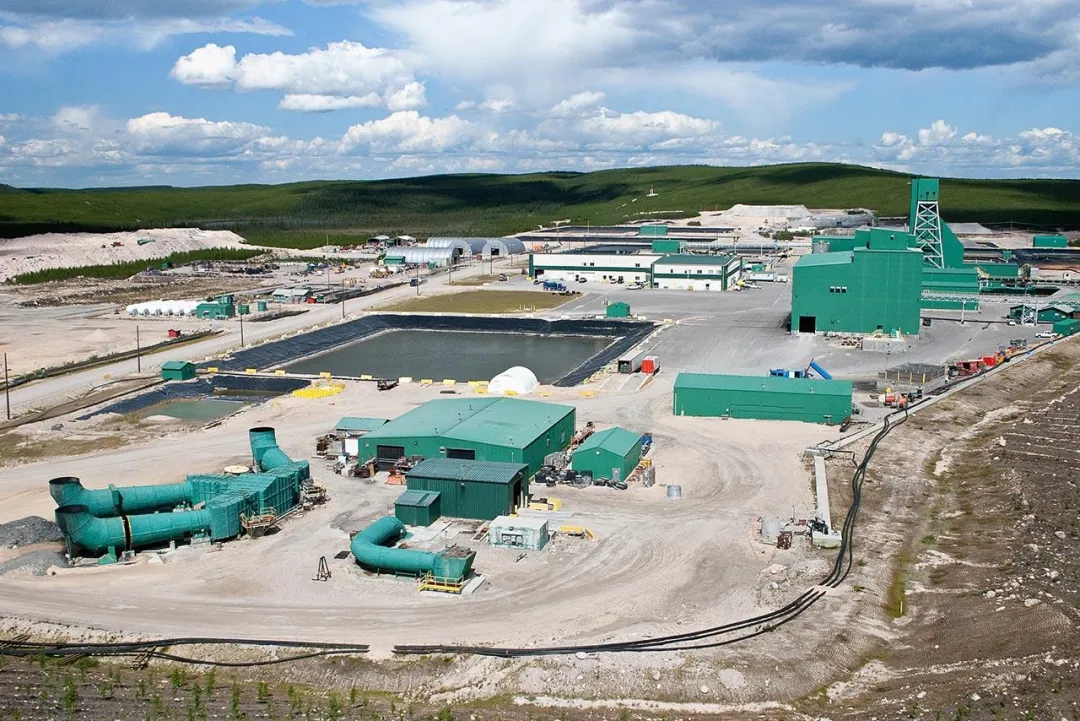
根据Cameco披露的截至2025年12月31日的储量资料:
这里的U₃O₈是八氧化三铀的质量口径,不等于纯铀元素的质量。
麦克阿瑟河的竞争优势,在于高品位矿体与成熟的采矿、加工及运营体系相结合。其商业价值并不只是地下存在高浓度铀矿,更在于企业拥有将矿石稳定转化为可销售产品的技术与生产能力。
3.3 高品位是否意味着必须采用无人开采?
不完全是。
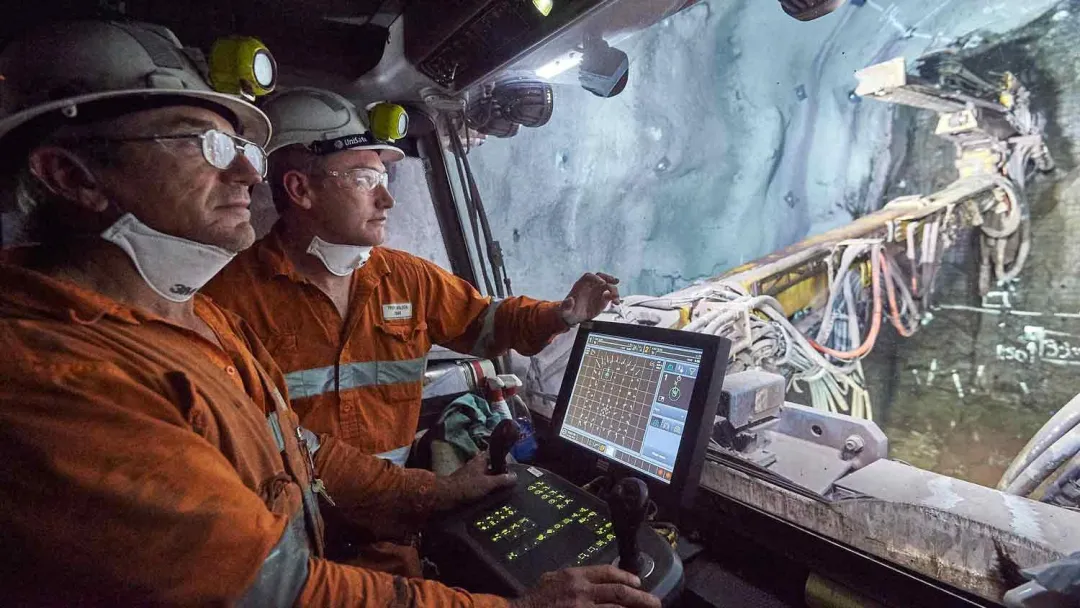
部分高品位铀矿采用非进入式机械化采矿、远程操控、自动化设备和特殊地层处理技术,以控制复杂地下环境中的安全风险。
但“非进入式采矿”不等于整座矿山完全无人化。设备维护、工程施工、系统检查及其他作业仍可能需要现场人员。
对中国矿业技术企业而言,这形成了潜在的专业服务机会:远程操控设备、地下矿山自动化、传感器、通风控制、生产数据管理和安全监测等,都可能服务于复杂矿山的现代化改造。
四、奥林匹克坝:全球大型多金属矿床的另一种价值模式
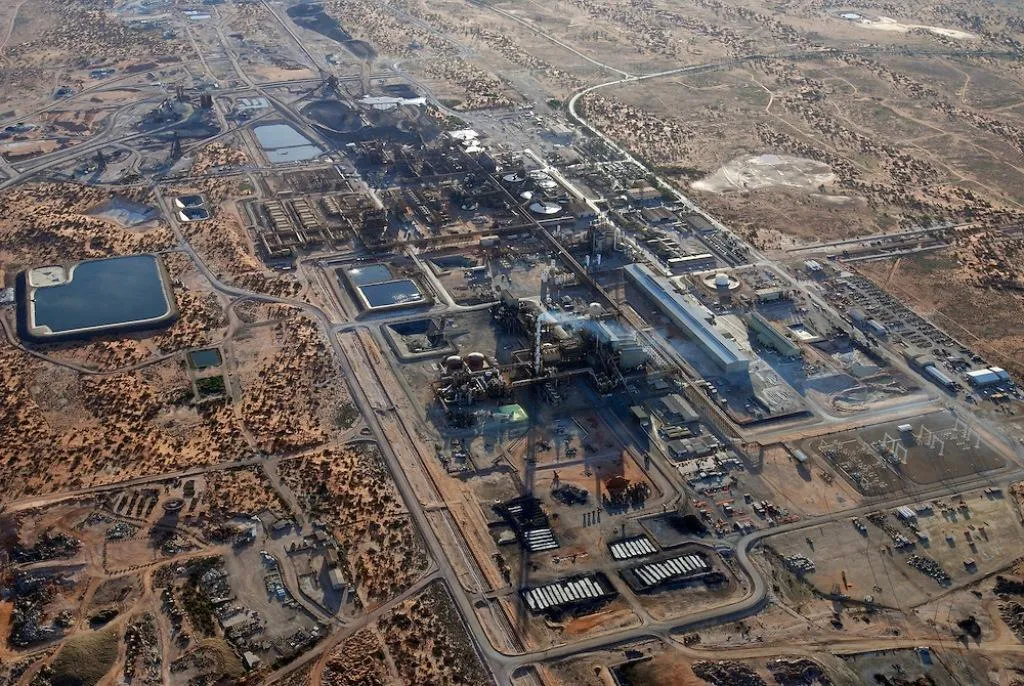
澳大利亚奥林匹克坝(Olympic Dam)是全球最重要的大型多金属矿产项目之一,由BHP运营。
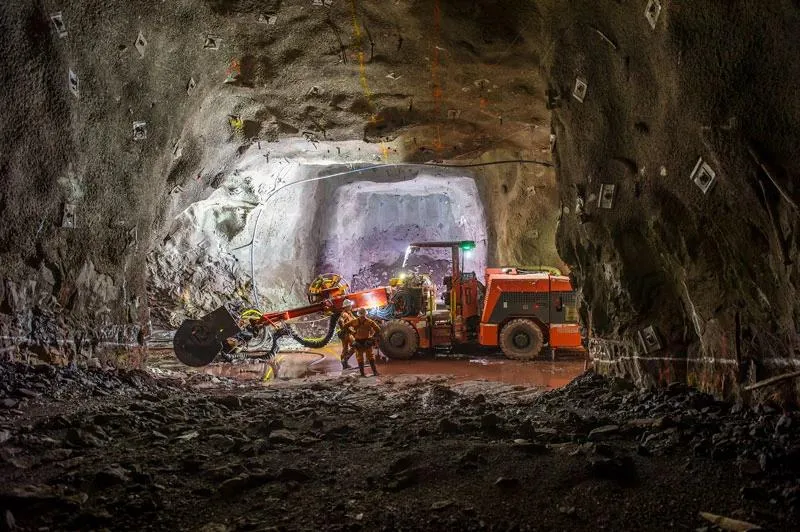
根据澳大利亚地球科学局的资源资料,奥林匹克坝拥有极为庞大的铀资源,是全球最大的已知铀矿床之一。它同时生产铜,并回收铀、金和银等产品。
这与麦克阿瑟河形成了鲜明对比。
矿业不存在单一的成功公式。
高品位矿床可以形成优势,大规模综合矿床也可以形成优势。最终决定商业价值的,是矿床条件与开发模式能否匹配。
五、全球矿业巨头营收与净利润:真实财务数据揭示资源产业的盈利能力
矿产资源丰富是一回事,企业能否把资源变成营收、净利润和经营现金流,则是另一回事。
观察全球大型矿企的财务报表,可以更直观地理解矿业产业的商业规模,以及不同矿种、经营模式与市场周期对企业盈利能力的影响。
5.1 全球代表性矿业企业2025年财务数据
统一说明: 除特别标注外,以下金额均为美元;Cameco采用加元。各公司财年结束日期、业务组合、会计项目和净利润口径有所不同,不能把表中利润率简单理解为同质矿山的经营利润率。
数据来源: BHP 2025年度报告、Rio Tinto 2025年度报告、Barrick 2025全年业绩、Agnico Eagle 2025年度财务报表、Vale 2025年度报告、Cameco 2025年度业绩及Nutrien 2025全年业绩。
财务口径说明:
BHP为截至2025年6月30日财年;其余主要采用截至2025年12月31日的年度口径。
BHP的US$111.43亿为税后利润,包含非控股股东权益。
Rio Tinto的US$99.66亿为归属股东净利润。
Barrick的US$49.93亿为归属于公司股东的净利润。
Agnico Eagle为年度净利润。
Vale采用归属股东净利润。
Cameco采用归属股东净收益。
不同公司净利润口径存在差异,横向比较时应结合原始财报。
5.2 财务数据说明了什么?
(1)大型综合矿企可以形成数百亿美元营收
Rio Tinto 2025年营收约US$576.38亿,归属股东净利润约US$99.66亿。
这体现了全球化矿山组合、规模化生产与国际贸易网络的商业价值。
(2)黄金与铜的组合可以创造较强的利润和现金流
Barrick 2025年营收约US$169.56亿,归属股东净利润约US$49.93亿,经营现金流约US$76.9亿,自由现金流约US$38.7亿。
其业绩也受到黄金和铜价格、生产成本及资产交易等因素影响。
(3)铀矿产业的价值不局限于采矿本身
Cameco 2025年营收约C$34.82亿,净收益约C$5.90亿,调整后净收益约C$6.27亿。
公司还拥有核燃料服务及Westinghouse相关业务权益,反映出核燃料供应链可以延伸至多个业务环节。
(4)单一核心矿种也可以形成大型产业集团
Agnico Eagle 2025年矿业营收约US$119.08亿,净利润约US$44.61亿,说明成熟的黄金矿山组合也能够创造大规模营收和利润。
黄金价格、产量、单位成本和储量接续是理解其业绩的重要变量。
5.3 营收规模不等于净利润,净利润也不等于自由现金流
矿业财务分析至少需要区分四个指标。
例如,矿企可能因为矿产品价格上涨而实现利润增长,也可能因为建设新矿、扩建加工设施或承担高额维护支出而出现自由现金流下降。
因此,对加拿大矿业项目的评估,不应只看宣传中的年产值或预计净利润,还要看实际销售收入、单位生产成本、维持性资本支出、扩建支出、税费、债务偿还及复垦义务。
真正有商业价值的矿业资产,不只是账面上拥有大量矿石,而是能够在合理资本投入下,持续形成可验证的产品销售和经营现金流。
六、不同矿种的商业逻辑:铀、黄金、铜、钾肥为什么值得分别研究?
矿业不是一个完全同质化的行业。不同矿种的客户结构、价格机制、资本需求和运营模式差异明显。
上述企业是全球业务代表,并不意味着所有企业都主要在加拿大生产这些矿产。特别是BHP、Rio Tinto、Barrick和Vale均拥有跨国资产组合;分析加拿大项目时,必须单独核实具体矿山所在地、权益比例、产量和当地经营情况。
6.1 铀矿:高品位资源与核燃料产业链
加拿大阿萨巴斯卡盆地的优势,在于高品位矿体与成熟的铀矿开发体系。
对于企业来说,商业机会包括资源勘探、矿山工程、设备供应、加工服务及核燃料供应链相关业务。
6.2 黄金:全球市场与规模化生产
黄金具有全球交易市场,矿企可通过多矿山组合、生产成本控制和储量接续形成规模化经营。
加拿大拥有成熟的黄金矿业企业、勘探团队和融资体系,适合研究勘探、开发、并购及工程服务等机会。
6.3 铜:电网扩张与工业基础设施
铜是电网、输配电设备、工业电气化及多种制造业的重要材料。
铜矿项目不仅要看资源量,还要关注矿石品位、回收率、选冶流程、能源供应和运输条件。
6.4 钾肥:资源与农业供应链的结合
钾肥连接矿业和农业。
加拿大拥有重要的钾肥生产基础,相关企业通过矿山生产、加工、铁路运输和国际销售形成产业链。Nutrien的经营模式说明,矿产资源与下游农业渠道可以形成更广泛的业务组合。
6.5 锂、石墨、钴与稀土:从矿石走向材料
对于关键矿产,商业价值并不一定在于单纯出售原矿,还可能来自提纯、加工、材料制造及客户认证。
项目筛选应特别重视产品质量、加工成本、技术成熟度和下游采购安排,而不能仅凭资源规模判断竞争力。
七、加拿大矿业的产业链机会:从资源开发到技术服务,企业不必只做矿主
加拿大矿业的商业机会,可以拆分为五个层次。不同企业可以根据自身资金、技术、人才和市场资源选择进入方式。
7.1 对中国企业而言,哪些切入方式更现实?
第一类:矿业设备与技术输出。 如果企业已经拥有成熟的工业设备、自动化控制或工程技术,可以寻找加拿大矿山的设备供应、技术改造和运维服务机会。
第二类:矿产品贸易与加工。 具备稳定供应链、国际贸易和客户渠道的企业,可以研究矿产品采购、运输、加工及长期供货合作。
第三类:矿权与项目合作。 具备地质、工程和资本实力的企业,可以通过合资、股权收购、资产收购或联合开发进入资源项目。
第四类:矿山数字化。 矿山自动化、设备预测性维护、生产数据管理、环境监测和能源效率优化,都可能形成专业服务市场。
第五类:矿业配套服务。 法律、会计、税务、环境咨询、工程咨询、人才招聘及跨境供应链管理,同样是矿业产业生态的重要组成部分。
这里最重要的原则是:不要因为某种矿产具有战略价值,就认定所有相关项目都值得进入。应先确认目标客户、付费场景、技术要求和项目经济性,再决定投入。
八、加拿大矿业的盈利机制:怎样判断一个项目能否持续创造价值?
矿业项目的财务分析应从产品销售倒推成本,而不是先假设一个高收益率。
8.1 从资源到现金流的基本计算框架
矿业项目可以采用以下简化框架:
销售收入=可销售产品数量×实际销售价格
经营利润=销售收入-经营成本-相关费用
自由现金流≈经营现金流-资本性支出
其中,可销售产品数量需要考虑实际产量、加工回收率、产品质量和销售条件;资本性支出则可能包括新建矿山、扩建、设备更新及维持现有生产能力所需的投入。
对于铀矿,不能简单地用“矿石吨数×铀品位”直接计算最终收入。还需要考虑U₃O₈或纯铀元素的计量口径、实际采矿量、贫化与损失、加工回收率、产品销售合同以及相关加工费用。
8.2 矿业项目的关键财务指标
8.3 为什么全球矿业巨头的利润不能直接复制到新项目?
大型矿业集团拥有成熟的矿山组合、专业团队、基础设施和长期客户关系,其单位成本可能低于缺乏规模的新进入者。
同时,大型集团的利润受到多种矿产品价格和不同地区资产表现影响。不能直接把Rio Tinto或BHP的集团净利润率套用到一座尚未建设的新矿山。
更可靠的方法是为单个项目建立独立财务模型,并分别测算基准情景、价格变化情景、产量变化情景和成本变化情景。
只有当项目在合理的经营假设下仍具备可接受的经济性,才有必要进一步讨论融资、扩张和退出安排。
九、加拿大矿业项目的尽职调查:从矿权真实性到运营可行性
矿业投资与一般商品交易不同。矿权、资源量、储量、许可、环境责任和未来资本支出,可能决定项目能否真正进入生产阶段。
建议按照以下九个方面开展尽调。
9.1 特别关注矿产资源量与储量的区别
资源量不等于储量,储量也不等于已经生产出来的可销售产品。
一处矿床即使拥有较大的地质资源量,也可能因为技术条件、价格假设、许可、基础设施或资本需求而无法立即经济开采。
因此,任何矿业项目的估值,都应区分:
已经生产并销售的产品;
具备经济可采依据的储量;
仍需进一步验证的资源量;
尚处于勘探、许可或建设阶段的潜在资源。
9.2 加拿大矿业监管与项目合规
加拿大矿业监管涉及联邦、省级和具体项目层面的法律要求。不同矿种、土地类型和开发阶段,适用的许可及审查制度可能不同。
对于铀矿,还需要关注加拿大核安全委员会(CNSC)涉及核物质、核设施和适用铀矿项目的监管要求,以及相关环境评价和出口管制规定。
对于涉及原住民土地权利或传统使用区域的项目,土地使用、协商和相关法律义务也可能影响项目设计及开发时间。
合规工作应在项目筛选初期启动,而不是等到融资或建设阶段才处理。
十、从企业出海角度看,加拿大矿业的商业布局路径
如果企业准备在加拿大开展矿业业务,可以将进入过程分为五个阶段。
阶段一:明确企业定位
确认是做资源开发、设备制造、工程服务、矿产品贸易、加工,还是矿山数字化。不同定位决定后续资金需求、客户类型和许可要求。
阶段二:建立目标项目清单
根据矿种、地区、交通、能源供应、加工条件及项目阶段筛选机会。优先研究有明确权属、真实技术资料和清晰商业需求的项目。
阶段三:开展技术与商业验证
通过独立技术报告、现场调查、客户访谈、供应商报价和财务模型,验证项目是否具备真实的生产或服务需求。
阶段四:设计合作与资本结构
根据业务需要选择新设加拿大公司、股权收购、资产收购、合资合作、工程合同或设备供应等方式,并明确各方出资、责任与决策权限。
阶段五:验证单个项目后再扩大规模
先用一个具备明确预算、客户、执行计划和财务目标的项目验证商业模式,再考虑扩展到更多矿区、加工设施或供应链节点。
对于尚未拥有矿山运营能力的企业,从设备供应、工程服务、数字化系统或贸易业务切入,可能比直接建设大型矿山更容易匹配现有资源。
对于已经拥有地质、工程、资本和运营团队的企业,则可以进一步研究成熟矿山收购、矿权开发及多项目组合运营。
十一、加拿大矿业长期发展潜力:四条值得重点关注的产业主线
11.1 主线一:铀矿与核燃料供应链
阿萨巴斯卡盆地的高品位矿床、Cameco的经营规模,以及核燃料供应体系,构成加拿大在全球铀矿产业中的重要竞争优势。
企业可以关注勘探、矿山工程、设备自动化和专业服务等方向。
11.2 主线二:铜、镍及关键矿产
电网建设、电气化、工业制造和储能相关产业需要多种金属。
加拿大的资源基础和矿业工程能力,为勘探开发、选冶加工和供应链合作提供了产业空间。
11.3 主线三:矿山自动化与工业数字化
远程操控、设备预测性维护、生产监控和环境管理能够服务于不同矿种。
对于具备成熟工业技术的企业,这是参与加拿大矿业产业链的一条潜在路径。
11.4 主线四:矿产加工与国际贸易
从矿石到可销售产品,需要加工、检测、仓储、运输、贸易和客户交付等多个环节。
具备供应链管理和国际市场能力的企业,可以围绕这些环节寻找合作机会。
11.5 加拿大矿业与人工智能产业的联系
人工智能产业的发展不仅需要芯片和数据中心,也需要电力、电网、金属材料和工业基础设施。
加拿大矿业能够为部分产业链提供铜、镍、铀及其他资源。与此同时,AI也可以反向服务于矿业,例如用于地质数据分析、矿体建模、设备故障预测、能源管理和生产调度。
这形成了两个方向的产业联系:
资源产业为电力、制造和基础设施提供原材料;
数字化技术为矿山勘探、生产和管理提供效率工具。
这种产业互补值得企业研究,但不应简单推导为所有矿产需求都会同步增长。不同矿种仍然受到技术路线、替代材料、价格周期和供需结构的影响。
十二、最终结论:加拿大矿业的核心价值,是资源禀赋、产业体系与现金流能力的结合
从阿萨巴斯卡盆地的高品位铀矿,到奥林匹克坝的大型多金属矿床,再到BHP、Rio Tinto、Barrick、Agnico Eagle、Cameco和Nutrien等企业的实际经营数据,可以看到全球矿业产业具有不同层次的价值创造模式。
一方面,加拿大拥有丰富的矿产资源、成熟的勘探开发体系和国际化矿业资本市场。2024年矿产与金属产值约C$643亿,矿产品出口约C$1,530亿,说明矿业已经是加拿大实体经济和国际贸易的重要组成部分。
另一方面,全球矿业巨头的2025年财务表现说明,规模化矿山组合、成熟的运营体系和全球销售网络可以形成数百亿美元的年度营收,以及数十亿美元级别的净利润。
与此同时,不同企业的盈利表现也表明,矿种结构、价格、成本、资本开支和资产组合会显著影响最终结果。
对于准备进入加拿大的企业,最重要的不是简单追逐“最富的矿区”,而是找到与自身能力相匹配的商业位置。
如果拥有地质和资本实力,可以研究矿权开发与成熟资产收购;如果拥有工业制造能力,可以研究设备、工程和自动化服务;如果拥有加工与贸易能力,可以研究矿产品加工、供应链和国际市场合作。
加拿大矿业的长期潜力,最终取决于能否将自然资源转化为稳定生产、合规经营、市场交付和可持续现金流。
这也是衡量矿业项目价值、筛选商业机会和制定企业出海战略时,应当坚持的核心逻辑。
附录:主要参考资料与官方数据来源
加拿大自然资源部(Natural Resources Canada):Minerals and Metals Factshttps://natural-resources.canada.ca/minerals-mining/mining-data-statistics-analysis/minerals-metals-facts
加拿大自然资源部:Minerals and the Economyhttps://natural-resources.canada.ca/minerals-mining/mining-data-statistics-analysis/minerals-economy
加拿大自然资源部:《10 Key Facts on Canada's Minerals Sector》https://natural-resources.canada.ca/sites/admin/files/documents/2025-08/10_key_facts_mineral_sector_July2025_e.pdf
加拿大统计局:Economic contribution of critical mineral production in Canada, 2024https://www150.statcan.gc.ca/n1/daily-quotidien/261008/dq261008a-eng.htm
Cameco:2025年度财务摘要https://www.cameco.com/invest/financial-information/annual-highlights
Cameco:2025年度报告https://www.cameco.com/invest/financial-information/annual-reports/2025
BHP:2025年度报告https://www.bhp.com/-/media/documents/investors/annual-reports/2025/250819_bhpannualreport2025
Rio Tinto:年度报告及财务资料https://www.riotinto.com/en/invest/reports/annual-report
Barrick Mining:2025全年业绩公告https://www.barrick.com/English/news/news-details/2026/q4-2025-results/
Agnico Eagle:2025年度财务报表https://www.sec.gov/Archives/edgar/data/2809/000110465926014451/aem-20251231xex99d2.htm
Vale:2025年度报告https://www.vale.com/documents/44618/430705/2025_Annual%2BReport%2BEN.pdf/1a40d1ff-c65a-5c46-cc2a-78c4294bd08f
Nutrien:2025全年业绩公告https://www.nutrien.com/news/press-releases/nutrien-reports-full-year-2025-results-and-provides-2026-guidance-1741
澳大利亚地球科学局(Geoscience Australia):2026年铀与钍资源资料https://www.ga.gov.au/aecr2026/uranium-and-thorium
研究说明: 本报告为矿业产业研究与商业机会分析,不构成针对具体矿权、矿山或证券的投资建议。资源量、储量、营收、净利润和现金流分别反映不同层面的信息;涉及实际项目时,应以最新独立技术报告、正式财务报表、监管文件及项目尽职调查结果为准。
往期阅读:
加拿大RWA发行与监管合规政策研究报告——从真实资产确权、证券属性判断,到Token发行、托管、交易与资本市场价值重构
加拿大油气行业穿透式监管体系研究报告——从地下资源确权、钻井许可、生产计量到税费、环保、退出与资产交易
加拿大油气资产投资价值报告——成熟生产型油气资产的现金流逻辑、投资价值与中国投资人参与路径
《环链能源·加拿大油气资产数字化尽调体系报告》|政府数据查询系统
从能源石油资产到科技农业:加拿大环链集团“双百亿美元现金流产业生态”正在加速展开
关于:
ECOCHAIN ENERGY 81801 LTD(ECE1)
总部位于阿尔伯塔省拥有超过30年全球能源领域全产业链管理与运营经验的资深团队,专注于优质能源资产的勘探开发、生产运营及资产价值管理。作为生态的基石,为RWOA提供稳定、可持续的资产收益基础与深厚的产业资源支撑,确保每一份能源资产的高效增值与合规运营。
RWOA介绍
官网https://rwoa.ca/
Real-world oil assets(RWOA)是一个现实世界石油资产的区块链协议,是由纽芬兰纪念大学(MUN)区块链实验室开发的区块链协议。
油气井资产将由ECOCHAIN ENERGY 81801 LTD(ECE1)提供及运营。
RWOA运用多重验证技术实现现实资产在区块链上被认可和交易。
本协议将提供资产上链、链上交易、借贷、审计、安全、存储、合约、跨链等应用场景,RWOA运行使用POW、POS、IPFS三重协议并行,保证网络运行稳定,确保数据信息安全。
FX168财经集团
官网https://www.fx168news.com/
成立运营逾25年的国际财经资讯与金融媒体平台,长期深耕外汇、黄金及全球资本市场领域,拥有覆盖全球华语市场的财经内容传播能力及数千万级金融用户基础。
BITFOREST
官网https://www.bitforestinvestment.com/
北美领先商业投资品牌,基础设施项目投资和运营管理。优先投资加拿大和北美地区的可持续发展和环保项目,包括现代化设施农业、能源开发、数据中心、海外移民、房地产开发、产业基金和区块链应用。
Vermillion Growers Ltd.
官网vermilliongrowers.com
依托荷兰先进设施农业技术,在加拿大曼尼托巴省建设现代化智能玻璃温室,打造集精准种植、自动化环境控制、数据化运营于一体的高标准农业生产体系。项目聚焦本地化高品质蔬菜供应,助力降低加拿大对进口蔬菜的依赖,提升区域粮食安全,同时通过数字农业、物联网(IoT)、能源循环利用与可持续运营的深度融合,构建兼具经济效益、环境效益和社会价值的新一代现代农业基础设施。
StarRing Group
官网https://starringglobal.com/
总部位于加拿大温哥华,成立运营14年以上,在加拿大纽芬兰省、曼尼托巴省设有分支机构,并于中国内地、香港、澳门、台湾及菲律宾等地区设有代表处与合作机构。业务涵盖跨境移民、国际教育、旅游服务、通用航空及中加职业教育合作等领域,累计服务全球数千名客户,具备广泛的国际化资源整合能力。