研报速递
AI算力行业深度研究报告
山海汇 Nicho FAN
2026年10月
《格物致知》系列 · 原文完整版
序章:数据钉墙——一场四千九百亿美元的豪赌正在进行
先钉几个数字在墙上。
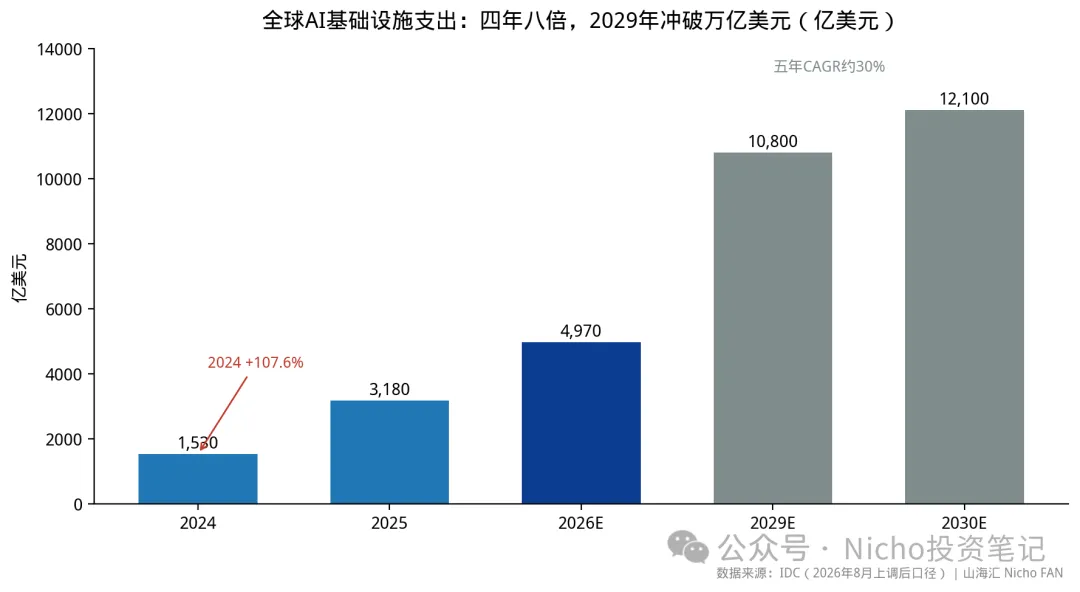
全球AI基础设施支出:2024年1530亿美元,2025年3180亿,2026年预计4970亿(IDC口径,8月上调后)。两年翻了三倍多。IDC同时预测2029年这个数字破万亿、2030年到1.21万亿——五年复合增速约30%。
钱从哪里来?瑞银追踪的12家云计算及AI基础设施企业,2026年资本开支合计1.009万亿美元,同比增长98.5%。翻倍。这12家2027年预计再增43.5%到1.447万亿,2028年1.619万亿。作为交叉验证,TrendForce口径的九大CSP(云服务商)2026年资本开支8867亿美元,同样增长90%。两组数字来自不同机构、不同样本,指向同一件事:人类历史上最大规模的协同资本部署正在发生,五大超大规模云厂商2026年一年就要在AI基础设施上砸7500-8000亿美元。
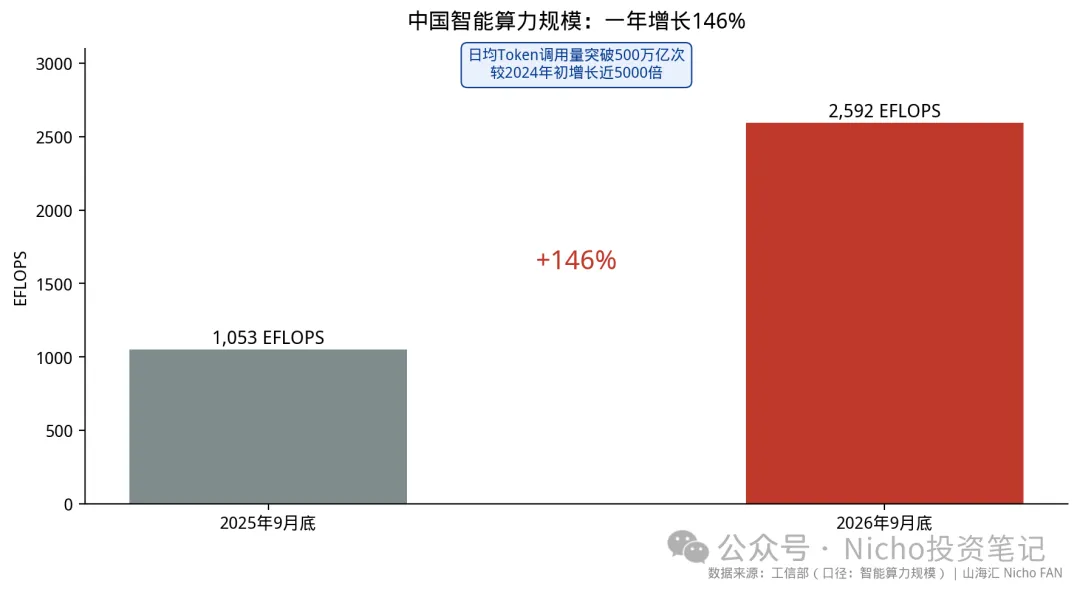
中国这边,截至2026年9月底,智能算力规模2592 EFLOPS,同比增长146%。一年前的2025年9月,这个数字大约是1053——一年时间翻了一点五倍。更直观的指标是使用量:截至2026年6月,中国日均Token调用量突破500万亿次,比2024年初增长了近5000倍。算力基建的扩张不是叙事,是被调用次数喂出来的。
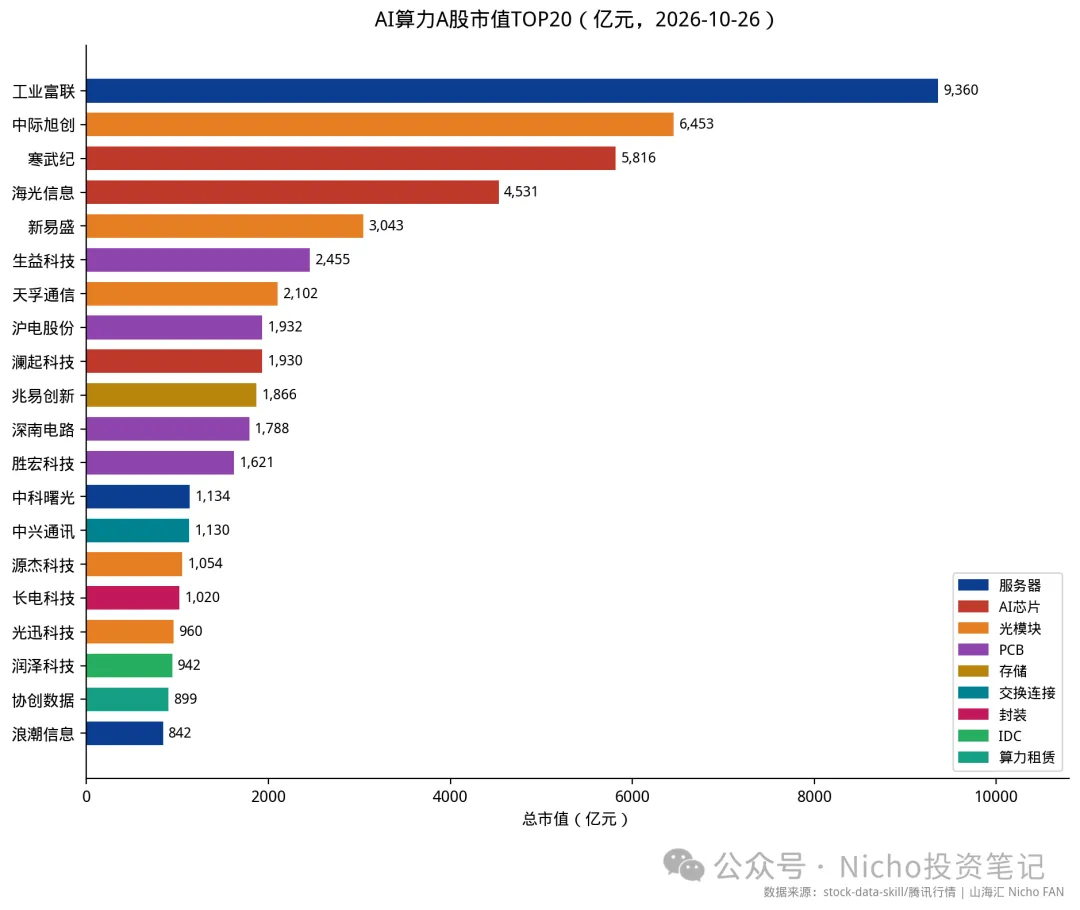
资本市场怎么承载这个行业?我们拉了A股算力产业链40家核心公司的数据(2026年10月26日收盘):合计总市值约6.36万亿元。市值前五名——工业富联9360亿、中际旭创6453亿、寒武纪5816亿、海光信息4531亿、新易盛3043亿。这五家加起来2.9万亿,占样本总量的46%。
表:AI算力行业全景一屏(2026年10月)
这组数据钉完,行业的基本面图景已经清楚:需求侧一年翻倍,供给侧全面紧缺,资本市场用6.36万亿A股加上数万亿美元美股给这个故事定价。但墙上的数字也藏着裂痕——英伟达财报再超预期,股价却在财报前连跌七天蒸发4100亿美元市值;Gartner一边预测2030年全球AI基建1.2万亿,一边预测80%的新云厂商届时被迫终止独立运营。增长与清算并存,这是理解算力行业2026年一切现象的钥匙。
后面的章节按这个顺序展开:先拆这门生意的本质(第二章),再把40家A股公司全部拉上牌桌(第三章),然后看牌桌上的椅子还剩几把(第四章),拆驱动力(第五章),复盘周期(第六章),对标全球(第七章),验财务指纹(第八章),定位当下(第九章),推演十年(终章)。
第二章:商业模式的语法——四千亿利润在链条上怎么分
算力行业的商业模式,一句话概括:全世界最贵的设备租赁生意,用技术迭代的速度运转。
但这句话太粗。把链条拆开,从沙子到Token,利润停在哪几站:
表:算力价值链利润池分布(2026年)
几个值得停下来的细节。
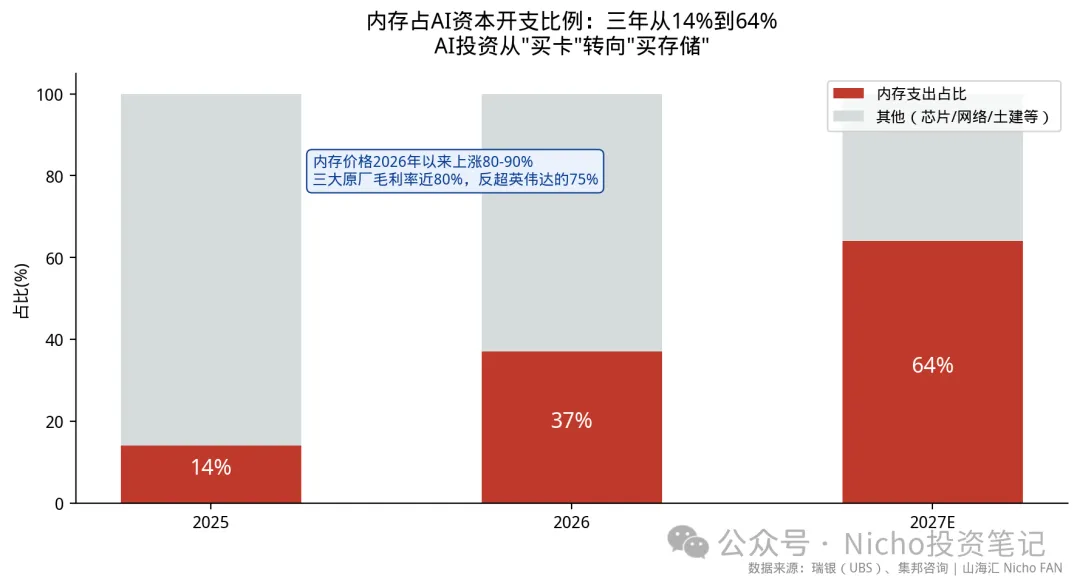
第一,利润池正在向存储迁移。瑞银的数据:内存支出占AI资本开支的比例,2025年14%,2026年37%,2027年预计64%。三年时间,AI投资从"买卡"变成"买存储"。这背后是推理经济的崛起——Gartner测算2026年推理侧收入233亿美元首次超过训练侧的190亿,而推理的瓶颈不是算力而是内存带宽:模型权重从显存搬到计算核心的速度,决定了生成Token的速度。存储厂商因此拿到了定价权:2026年以来内存价格较2025年四季度末上涨80-90%,DRAM、NAND、HBM全品类创历史新高,二季度一般型DRAM合约价环比再涨58-63%。三家存储厂的毛利率逼近80%,超过了英伟达的75%——卖水的利润超过了卖铲子的。
第二,英伟达的商业模式正在变形。2026年8月,黄仁勋拉来阿波罗、贝莱德、黑石、博枫、高盛、KKR六大资管,搭建超过5000亿美元的第三方融资平台——不再是简单卖卡给云厂商,而是自己组织资本建数据中心,然后把算力租出去收租金分成。从一次性硬件销售升级为"硬件+租金分成"的永续模式。这个变形的另一面是:英伟达应收账款周转天数从45天升到60天,库存316亿美元,自由现金流环比下降。卖方市场也是有代价的,代价就是报表上的信用扩张。
第三,定价权的分布极不均匀,而且可以用提价行为直接检验。英伟达2027年初把服务器整机价格上调超15%——卖方市场的直接证据。三星电机8月1日起MLCC全系涨价30%。HBM4价格2027年预计再涨65%。而链条末端的IDC机房,电价成本占运营成本50-60%,乌兰察布的到户电价只有0.32-0.38元/度,还要靠绿电直供模式才能守住利润。上游随意提价,下游精细抠成本,这就是利润池的倾斜方向。
按分型表归类,算力行业是典型的技术迭代型(赢家通吃、研发转化率定生死)叠加网络效应型(CUDA生态、PyTorch平台锁定)。英伟达的护城河不在芯片本身——博通AI收入增速221%证明芯片可以被替代——而在十几年的软件生态沉淀。华为显然看懂了这一点:CANN外部开发者占比61%,月活超5200,昇腾已成PyTorch官网第四大算力平台,这是在英伟达的语法体系里再造一个中文生态。
商业模式讲完了:这是一个上游寡头吃肉、中游制造喝汤、下游运营收租的行业,而且利润池正以肉眼可见的速度从"计算"滑向"存储"。接下来把A股的玩家全部拉上牌桌。
第三章:产业链全景图谱——40家公司拉上牌桌
这一章信息密度最高,先把40家公司一张图放出来,再逐环节点名。
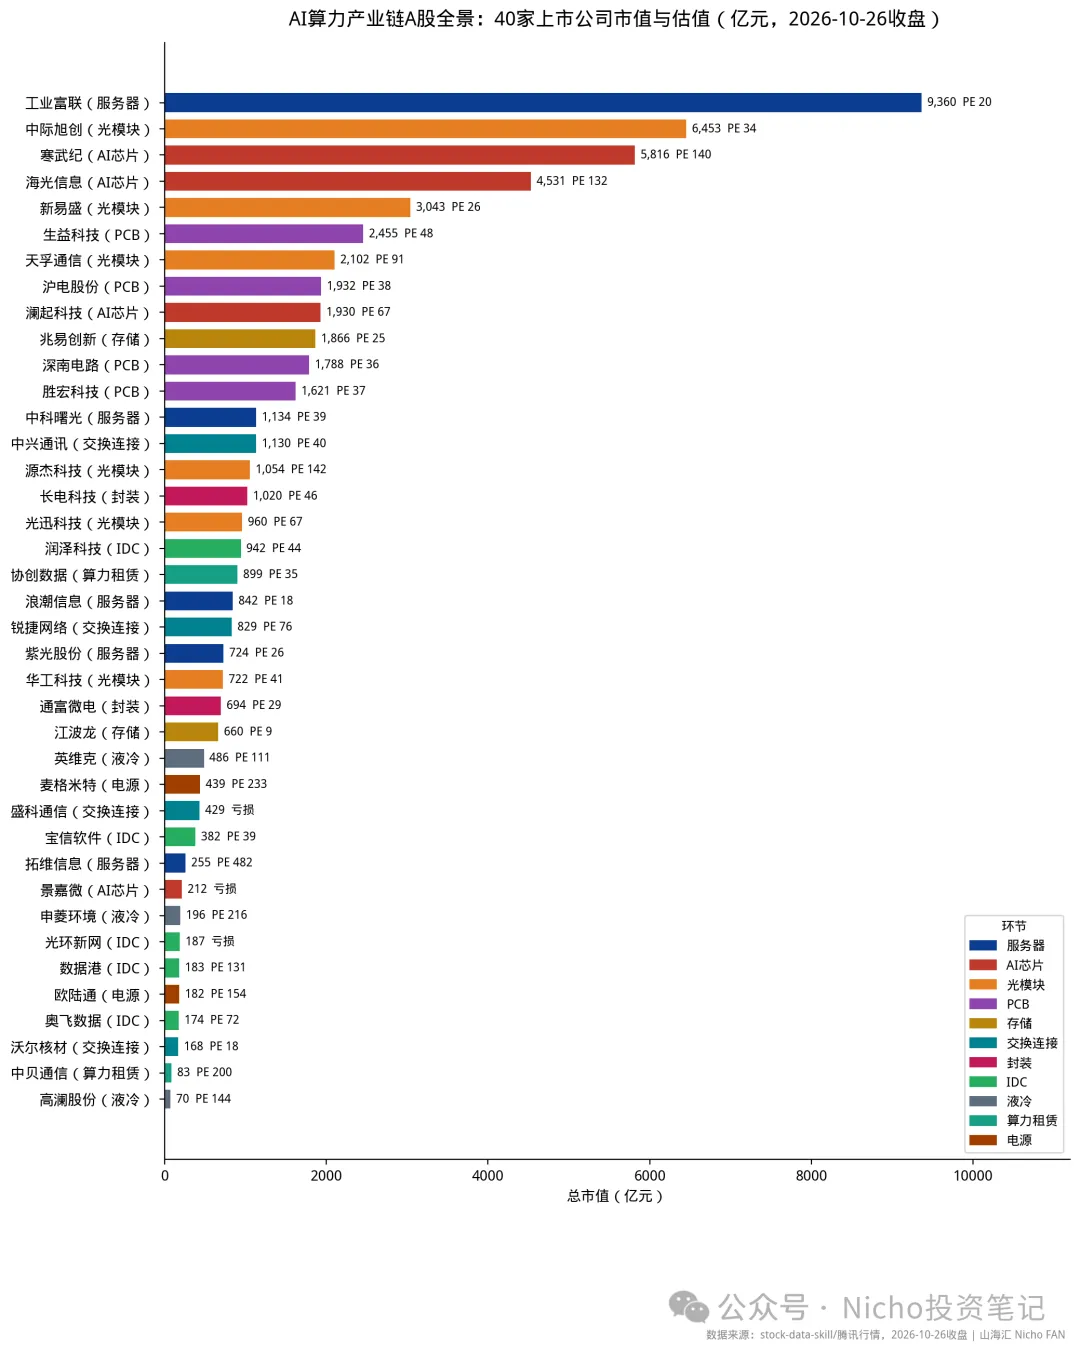
按申万电子+通信+计算机的口径,算力产业链A股上市公司超过百家,我们按市值和业务纯度筛出40家核心样本,分11个环节。逐一过。
环节一:AI芯片(算力的心脏)
这个环节的格局一言难尽:寒武纪和海光市值加起来过万亿,但两家营收合计不到190亿——PS(市销率)超过50倍。市场给的不是业绩,是"国产替代唯一选项"的期权价值。对照IDC数据,2026年上半年中国AI加速器出货200.8万颗,华为28%、平头哥7%、寒武纪5%、昆仑芯4%、海光3%,国产阵营合计约47%,距离Gartner预测的"2030年中国80%本地AI算力用国产芯片"还有33个百分点的替代空间。芯片环节的市值,本质上是对这33个百分点提前定价。
环节二:服务器(算力的躯体)
工业富联9360亿市值,A股市值最大的算力公司,H1营收5578.61亿(+54.63%)、净利237.40亿(+95.99%)——全球AI服务器代工的绝对主力,英伟达GB系列机柜的核心组装商。但代工就是代工,PE只有20倍,市场对这门生意的定价非常诚实:规模巨大、利润率薄、客户集中。中科曙光(1134亿)、浪潮信息(842亿)是国产整机双雄,紫光股份(724亿)旗下新华三交换机+服务器一体,拓维信息(255亿)是华为昇腾最铁的整机伙伴,PE高达482倍——市场给拓维的不是利润,是"昇腾生态卡位"的门票钱。
环节三:光模块(算力的血管)
这是A股算力链最硬的环节,没有之一。中际旭创全球光互连收入五连冠(2021-2025),2025年全球份额21.2%,高速数通份额28.1%,800G份额超40%,1.6T份额超50%,硅光占高速产品七成。2026年上半年营收417.78亿(+182.49%)、净利136.51亿(+241.70%)。新易盛营收209.1亿(+100.34%),股权激励目标指向2026年营收500亿、2028年单年1500亿——是2025年的六倍。天孚通信做光器件上游,2102亿市值、PE 91倍;源杰科技做光芯片(100G/400G EML),1054亿市值、PE 142倍。光迅科技、华工科技是国资背景的两翼。
LightCounting预测全球光互连市场从2025年248亿美元到2030年1110亿美元,五年CAGR 31.6%。A股双雄在美股供应链里的地位,类似于当年苹果链的立讯精密——只是这次的终端客户从苹果换成了英伟达、谷歌、亚马逊、Meta。
环节四:PCB与覆铜板(算力的骨骼)
AI服务器把PCB层数从十几层推到32层以上,沪电股份32层以上产品收入+190.83%,数通PCB收入113.30亿(+73.46%),毛利率40.52%。生益科技2455亿市值是覆铜板龙头,10月26日单日跌8.13%——这轮存储与CCL涨价周期中波动最剧烈的环节。胜宏科技、深南电路紧随其后。四家合计市值7800亿,全部盈利,PE区间36-48倍。
环节五:存储(这轮周期最大的预期差)
江波龙PE只有9倍——全部40家样本里最低。存储涨价周期利润爆发,从报表端已经完全兑现:兆易创新24.7倍,江波龙9倍。市场对存储的分歧在于周期位置:瑞银说DRAM上行周期到2028年二季度,看多者认为三家寡头+五年长约让存储从周期股变现金流资产;谨慎者记得历史上每一轮存储超级周期的结局。
环节六:交换与铜连接(算力的神经)
中兴通讯1130亿(整机+芯片自研)、锐捷网络829亿(数据中心交换机白盒化受益者)、盛科通信429亿(国产交换芯片25.6T/51.2T,还在亏损)、沃尔核材168亿(高速铜缆,英伟达机柜内互联的替代方案)。
环节七:液冷(算力的汗腺)
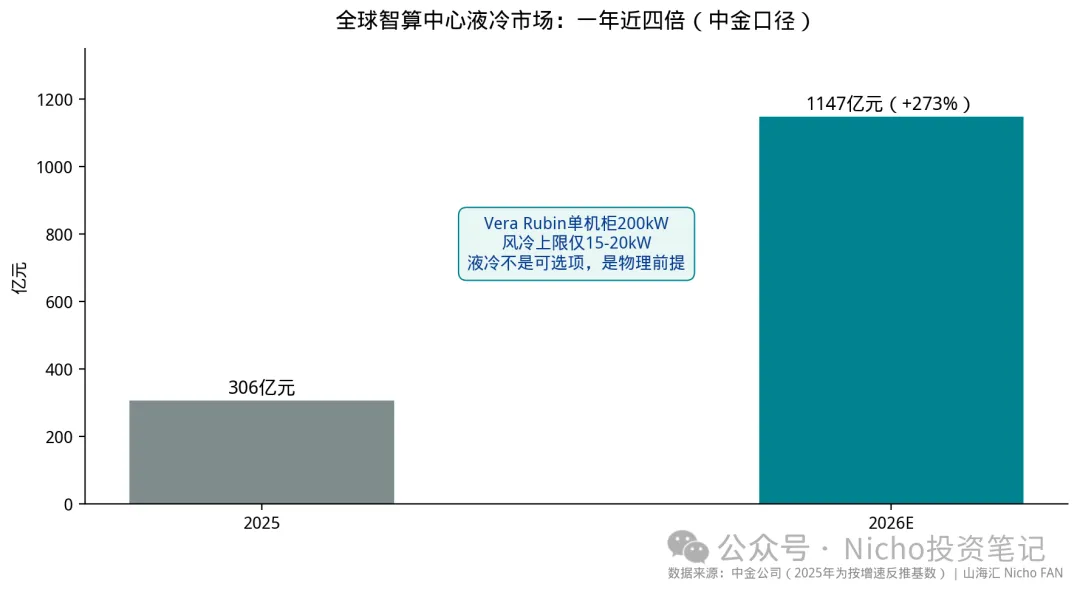
英伟达Vera Rubin单机柜功率200kW,风冷上限只有15-20kW——液冷不是选择题,是物理题。中金测算2026年全球智算中心液冷市场1147亿元,同比+273%。英维克486亿市值、PE 111倍,进了英伟达GB200/300 NVL72 RVL名单;申菱环境签下4.15亿美元海外大单(占2025年营收66%);高澜股份在手订单16.28亿。
环节八:电源(算力的心脏起搏器)
麦格米特439亿、PE 233倍;欧陆通183亿、PE 154倍。英伟达机柜功率密度提升,电源从标准件变成定制件,估值预期打满。
环节九:IDC/AIDC(算力的房地产)
润泽科技942亿,AIDC业务营收19.95亿(+126.24%)首次超过传统IDC机柜业务,全球规划6GW算力集群。宝信软件背靠宝武,数据港绑定阿里,光环新网北京核心区资源,奥飞数据华南节点。这个环节的特点是"类地产":重资产、长周期、现金流稳定但爆发力弱,PE分化极大(宝信39倍vs数据港131倍)。
环节十:算力租赁(算力的二房东)
协创数据899亿、中贝通信83亿。36氪按"上半年营收超10亿、净利超1亿"筛选,全A只有10家够格——这个环节讲故事的多,兑现的少。
环节十一:先进封装(算力的产房)
长电科技1020亿、通富微电694亿。台积电CoWoS产能外包给OSAT,国产封装厂承接溢出订单。
三层龙头分层定位表
龙头筛选漏斗:先市占率,后估值
按模版的两步漏斗实际走一遍。
第一步,市占率。全行业口径,全球AI芯片英伟达一家占数据中心收入的绝对主导,博通ASIC增速221%构成挑战;中国加速器市场英伟达34%、华为28%。落到A股,各环节的份额龙头:光模块中际旭创(全球21.2%,五连冠,且800G、1.6T份额都超40%)、AI服务器代工工业富联(英伟达GB机柜核心组装)、覆铜板生益科技、液冷英维克(唯一进英伟达RVL名单的国产温控)。这些份额有共同特征:客户用真金白银投出来的,且有五年以上的复购验证——旭创在手订单覆盖2026全年部分到2027,是订单能见度最直接的证据。
辅助验证两个指标:行业提价谁先谁跟?光模块2026年并未大幅提价,但上游光芯片(源杰)和下游组件都在涨,旭创靠产品结构升级(800G→1.6T)实现毛利率+6.63个百分点——不打价格战、靠迭代提效,定价权健康的形态。扩产潮中谁定方向?1.6T光模块的封装形态(LPO/CPO之争)实质上由旭创和英伟达共同定义,这是标准主导权。
第二步,估值。把40家公司的市值和PE放到同一张散点图上:
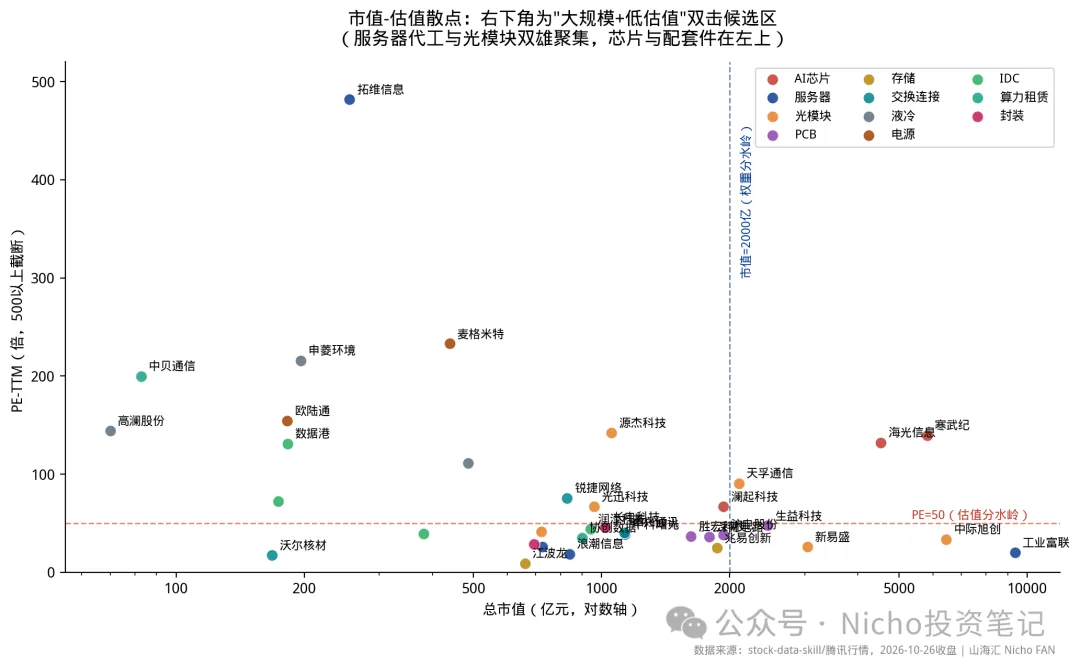
右下角(大规模+低估值)聚集的是:工业富联(9360亿,20倍)、新易盛(3043亿,25.8倍)、浪潮信息(842亿,18.5倍)、江波龙(660亿,9倍)、紫光股份(725亿,25.8倍)、中际旭创(6453亿,33.5倍)——共同点是业绩已经爆发,估值被利润稀释。左上角(小市值+高估值)是拓维信息(482倍)、麦格米特(233倍)、申菱环境(216倍)、中贝通信(200倍)——共同点是订单或预期先行,报表滞后。
按终极校验公式:市占率上行+估值分位低位=双击候选。光模块双雄最接近这个描述:旭创全球份额从2020年的10%附近一路升到21.2%,五连冠;PE从峰值84倍回落到33.5倍,市值较6月峰值腰斩。份额在上行,估值在回落,两线剪刀差拉开的时刻,往往就是行业逻辑从"叙事"切换到"业绩"的时刻。反例同样清晰:寒武纪市占率5%(中国口径),PE 139.5倍——市占率第一梯队都算不上,估值却是全链最贵,这属于"市占率第一+估值分位高位"的镜像版本:好赛道、贵价格,逻辑成立但安全边际薄。
三标准分离的裂缝处也要点名:液冷环节,份额龙头英维克(英伟达名单),盈利却下滑(H1净利-14.32%,Q1暴跌81.97%后Q2环比+1934%修复),市值龙头也是它——份额、市值同向但盈利滞后,典型的"订单在途、报表未达",格局未稳的信号。存储环节反过来:江波龙PE 9倍全链最低,但全球存储份额排不进前三(三星、SK海力士、美光之后),盈利龙头和份额龙头分离——市场在给周期持续性定价,而非给份额定价。
卡位图:谁在吃两头
垂直一体化者:华为(芯片-整机-集群-软件生态全栈)、中兴通讯(芯片+整机+交换)、紫光股份(芯片-整机-云)。专精单环者:中际旭创(只做光互连)、英维克(只做温控)、源杰科技(只做光芯片)。跨界闯入者:协创数据(消费电子转算力租赁)、莲花控股(味精厂买GPU,代表性样本)。垂直一体化吃的是生态利润,专精单环吃的是技术壁垒利润,跨界闯入者吃的是周期红利——最后一种的利润最不可持续。
40家公司全部过完。牌桌很大,椅子很多,但每一环节真正有定价权的不过一两家。下一章看椅子还在不在。
第四章:格局与集中度——寡头化与阵营化同时发生
算力行业的格局演变,用一句话讲:全球在寡头化,中国在阵营化。
全球寡头化,数据已经很直白。台积电代工份额2026年二季度72.5%,三星只剩5.9%,先进制程事实上是一家独大。CoWoS先进封装,英伟达一家预订了2026年产能的60%(80-85万片晶圆),四大AI芯片设计商(英伟达、谷歌、AMD、亚马逊)合计消耗全球90%的CoWoS和HBM供应。HBM三家寡头(SK海力士50%、三星33%、美光18%),2027年产能全部售罄。光模块双寡头趋势也在强化:中际旭创+新易盛两家利润占A股光模块板块的绝对主导。卖铲子的生意做到最后,总是剩下几个巨头——这是资本密集+技术迭代行业的宿命。
中国的阵营化更有意思。看2026年上半年中国AI加速器出货份额:
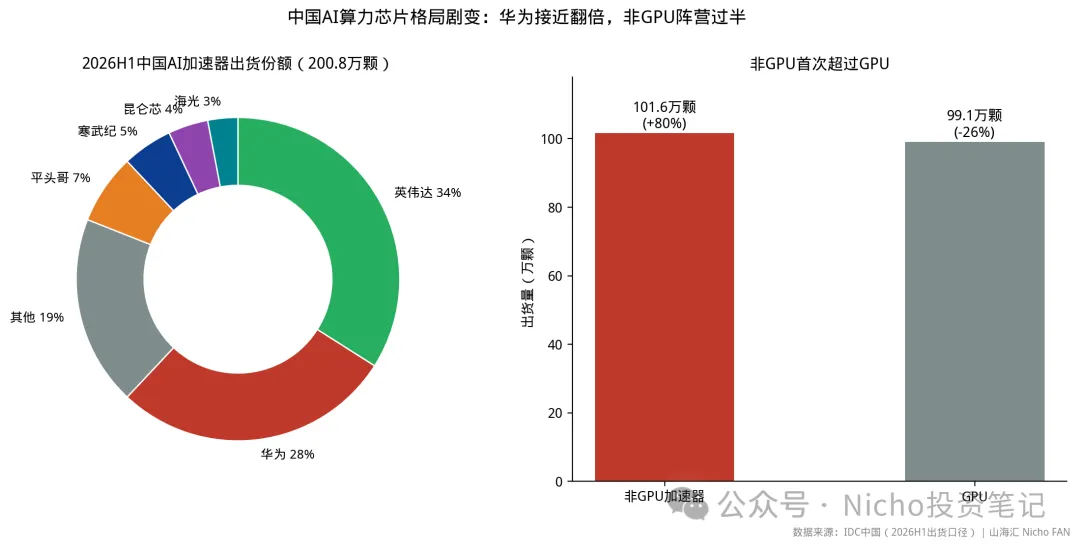
英伟达34%仍然第一,但这个第一的含金量在缩水——出口管制卡住了高端芯片供给,H20等特供版反复拉锯。华为28%,出货57.2万颗,同比接近翻倍。往下是平头哥7%、寒武纪5%、昆仑芯4%、海光3%。国产阵营合计约47%,接近半壁江山。
更结构性的变化藏在架构维度:非GPU加速器出货101.6万颗(+80%),历史上首次超过GPU的99.1万颗(-26%)。华为、平头哥、昆仑芯、寒武纪四家占非GPU市场95%。翻译一下:中国AI算力正在从"英伟达GPU+国产追随"切换到"两条平行技术路线"——一条是CUDA生态的GPU路线(英伟达+海光兼容),一条是自建生态的DSA路线(昇腾CANN+寒武纪+昆仑芯)。IDC预计2026全年中国加速器出货+19%,增量几乎全部来自国产非GPU阵营。
表:中国AI加速器格局(2026H1,出货口径)
出清史也在同步书写,只是这次的主角是新云(neocloud)。马斯克2026年10月放话:债务市场已经切断200多家新云的融资渠道。Gartner预测2030年80%的新云被迫终止独立运营。CoreWeave作为头部样本:约500亿美元债务、部分债券收益率15%、2026年资本开支最高390亿美元对收入约130亿、亏损约21.3亿。算力租赁这个行业,正在经历所有重资产租赁行业的经典出清:先讲故事圈钱买卡,再发现折旧跑得比租金快,最后资产折价卖给高信用玩家。
但出清的另一面是集中。算力需求没有消失——日均Token调用量500万亿次摆在那里——消失的只是低效的中间商。xAI把Colossus集群的富余算力租给Anthropic(月租金12.5亿美元)和谷歌(9.2亿美元);Meta干脆在7月上线Meta Compute云业务,把自建算力的过剩部分对外出售。头部玩家把折旧成本变成现金流,尾部玩家把折旧成本变成债务——同一张资产负债表项目,两种命运。
格局终局怎么判断?参照全球:AI芯片设计最终可能剩3-4家(英伟达、博通-OpenAI、AMD、谷歌TPU自用),制造环节台积电一家、存储三家、光模块中国双雄+美国Coherent。中国的镜像:芯片阵营华为系(含整机伙伴拓维、神州数码)+独立系(寒武纪、海光)并行,国产替代从47%向Gartner预言的80%推进;中间环节(服务器、光模块、PCB、液冷)中国企业已经全球化,格局就是全球格局。牌桌上的椅子不会增加,只会换人坐。
第五章:核心驱动力——量在翻倍,价在通胀,电在设限
这一章回答一个问题:算力行业赚的是周期的钱还是成长的钱?答案是:用成长的速度走周期的心跳。四个维度拆开看。
量的逻辑:需求侧三年没有看到天花板
三个数字构成需求侧的证据链。第一,云厂商资本开支:瑞银口径12家2026年1.009万亿美元(+98.5%),2027年1.447万亿,2028年1.619万亿——增速会从翻倍降到43.5%再到11.9%,但绝对额还在爬坡。第二,使用量:中国日均Token调用量500万亿次,较2024年初增长近5000倍;Gartner口径2026年推理侧收入233亿美元首次超过训练侧190亿——行业从"建一次"进入"用不停"阶段。第三,英伟达对FY2028(2028财年)给出收入同比+70%的指引,并说无约束的真实需求增速接近100%,唯一限制是供给。
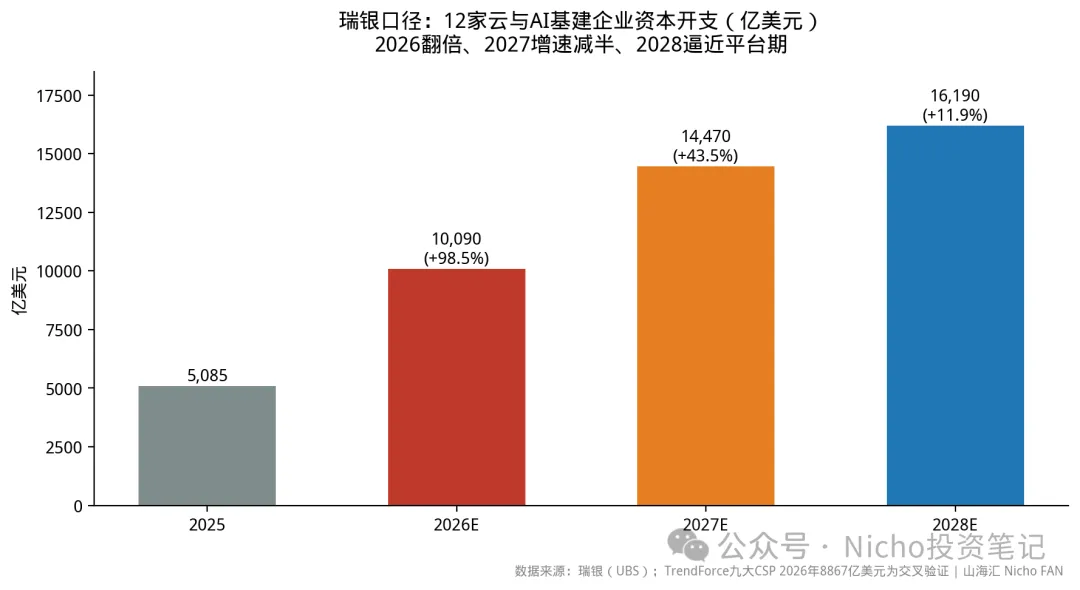
量的长逻辑背后是代理式AI(Agentic AI)的工作流特征:一条指令触发规划、检索、工具调用、代码执行、结果校验的多阶段持续计算——单次任务的Token消耗是问答式交互的百倍千倍。Meta Muse、OpenAI这类前沿智能体把AI从"聊天"推向"干活",而干活的本质是烧推理算力。这是量的第一性原理:只要AI接管的工作种类在增加,算力需求就没有天花板可言。
价的逻辑:这是一场通胀型扩张
多数成长行业靠降价扩张(渗透率曲线),算力反着来:规模越大,单价越贵。2026年以来内存价格较2025年四季度末上涨80-90%;二季度一般型DRAM合约价环比+58-63%、NAND +70-75%;三季度DRAM均价再涨20-30%。HBM4价格2027年预计再涨65%。MLCC涨30%。英伟达2027年初整机提价超15%。
供给瓶颈是涨价的根源。HBM需求增速2026年+90%、2027年+77%,供给增速只有约50%——需求是供给的近两倍,缺口至少贯穿2027年。CoWoS排期52-78周,台积电月产能从2024年底3.5万片扩到2026年底13-14万片仍不够用,行业(含外包封测厂)总产能接近20万片/月,缺口从20%收窄到10%。更上游还有卡点:ABF基板膜的味之素一家占95%供应。
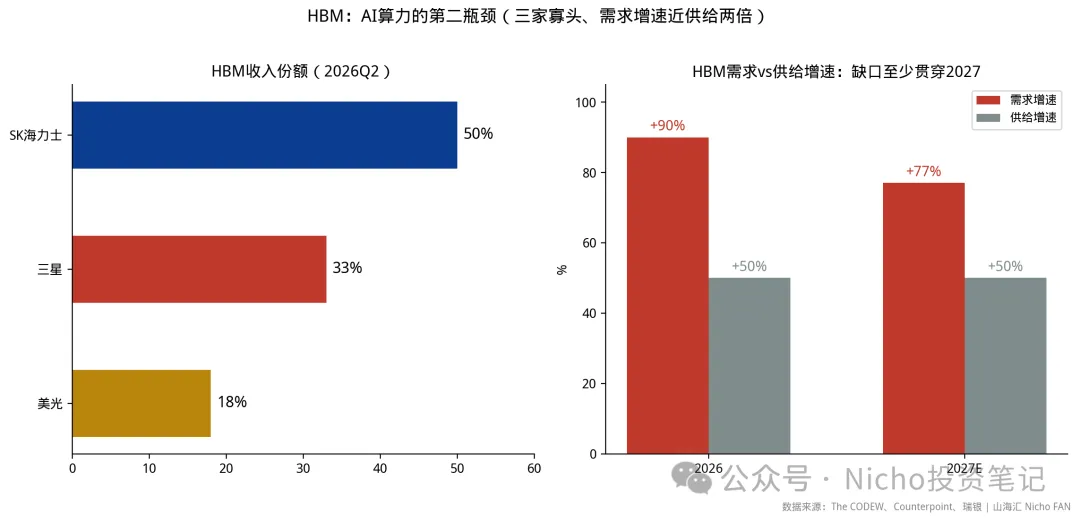
Epoch AI的研究给瓶颈做了精确定位:四大AI芯片设计商消耗了全球90%的CoWoS和HBM供应,却只占先进逻辑晶圆产能的12%——卡脖子不在晶圆制造,在封装和存储。这也是为什么台积电2026年600-640亿美元资本预算里10-20%投给先进封装,韩国政府拉着三星、SK海力士承诺5180亿美元建四座存储晶圆厂加HBM封装枢纽。瓶颈即权力,权力即利润:三家存储厂毛利率逼近80%,超过了英伟达。
政策维度:中国的算电协同是全球独一份的变量
2026年《政府工作报告》首次写入"算电协同",列为新基建工程。4月四部门印发《关于促进人工智能与能源双向赋能的行动方案》:2027年初步构建能源保障体系,2030年AI算力设施清洁能源供给保障达世界领先水平,探索百万千瓦级算力设施与能源系统协同、核电氢能直连供能。9月国常会再推算电协同、算网融合、绿电直连。
政策落点在电。算力用电是中国电力系统增长最快的单一负荷:
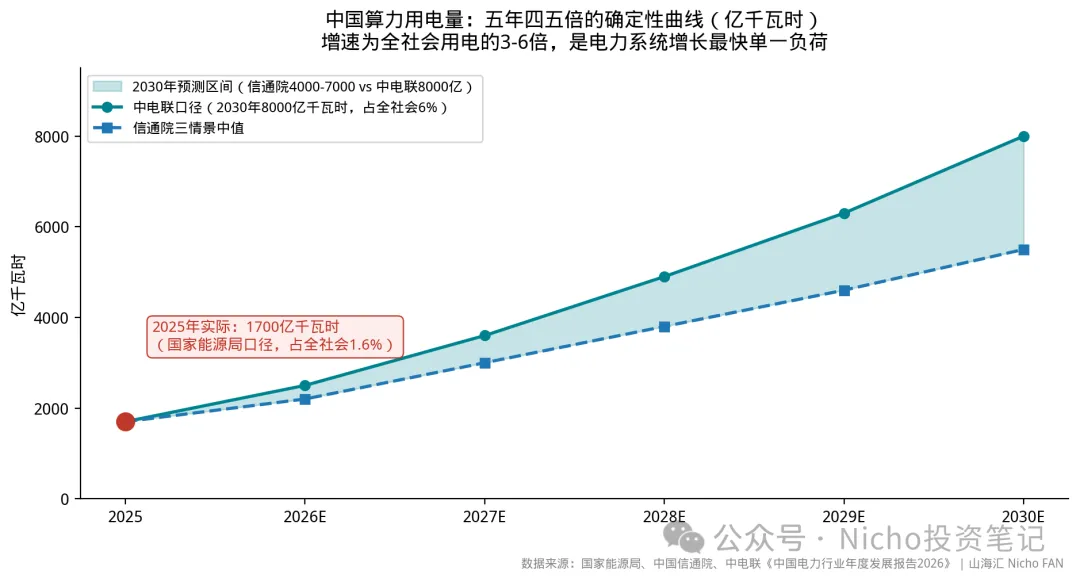
三套口径方向一致:国家能源局算2025年算力中心用电1700亿千瓦时(占全社会1.6%),信通院算1960亿(+18.1%),中电联的互联网数据服务业口径2026年上半年494亿千瓦时(+44%)。对2030年的预测有分歧:中电联说8000亿千瓦时、占全社会6%,信通院三情景给4000-7000亿。分歧本身就是信息——所有人都知道它会涨得很快,没人知道它涨到哪停。
电的约束催生了一门新的协同生意。中信证券测算"十五五"算电协同总投资约2万亿元(复合增速42%);高工产业研究院预测全球AIDC储能锂电池出货从2025年15GWh增至2030年300GWh;乌兰察布用"增量配电网+绿电直供"把到户电价做到0.32-0.38元/度,中卫大唐200万千瓦绿电项目首创"物理直供+双边交易"双轨。顺便说,算力还意外成了新能源的消纳出口——光伏利用率从2023年98%降到2026年一季度91.2%,西部大基地需要算力这种可24小时运行的负荷来吃掉过剩的绿电。
技术维度:三条路线在赛跑
GPU vs DSA:英伟达通用GPU对阵华为昇腾、谷歌TPU这类专用架构,中国市场的非GPU加速器出货已首超GPU。光互连 vs 电互连:1.6T光模块当打之年,LPO(线性直驱)和CPO(光电共封装)在改写光模块产业格局,铜缆在机柜内短距离场景反攻。风冷 vs 液冷:Vera Rubin机柜200kW,物理上封死了风冷的路。
四维合到一起给周期定性:量的成长(Token翻倍)+价的周期(存储三年一涨跌)+电的约束(中国特有)+技术的换代(每两年一次平台迁移)。这不是纯成长股,是带周期心跳的成长行业——资本开支增速从2026年98.5%降到2028年11.9%的曲线,就是心跳减速的节奏表。历史上所有重资产行业都逃不开这条曲线,区别只在于下行段是软着陆(需求接力)还是硬着陆(产能过剩)。
第六章:周期复盘——三轮行情,一套剧本
A股算力行情从2023年ChatGPT引爆算起,完整走了三轮,剧本高度雷同。
第一轮(2023年):叙事行情。ChatGPT横空出世,市场先炒"有没有"——AI概念股鸡犬升天,算力租赁、AI应用全面普涨,鸿博股份这类英伟达经销商都能翻十倍。特征:无业绩支撑,纯估值扩张,指数级上涨后指数级回落。2023年下半年监管收紧+业绩证伪,第一轮结束。
第二轮(2024-2025年):业绩行情。市场从炒"有没有"转向炒"真不真"。光模块双雄率先交卷:中际旭创2023年以来涨约十倍,从AI叙事变成利润验证——800G放量、海外大厂订单落地、毛利率逐季抬升。这一轮的特征是分化:有订单的涨业绩,没订单的跌回去。AI服务器代工(工业富联)、PCB(沪电)跟着兑现。
第三轮(2025下半年-2026上半年):国产+登顶行情。两条线并行:国产算力线,寒武纪市值一度突破5000亿,市场给"国产替代唯一训练芯片选项"的定价;全球线,中际旭创2026年6月22日触及1416.88元、市值1.3万亿,全球光互连五连冠+港股IPO募534亿(2019年阿里以来港股最大)+在手订单排到2027。
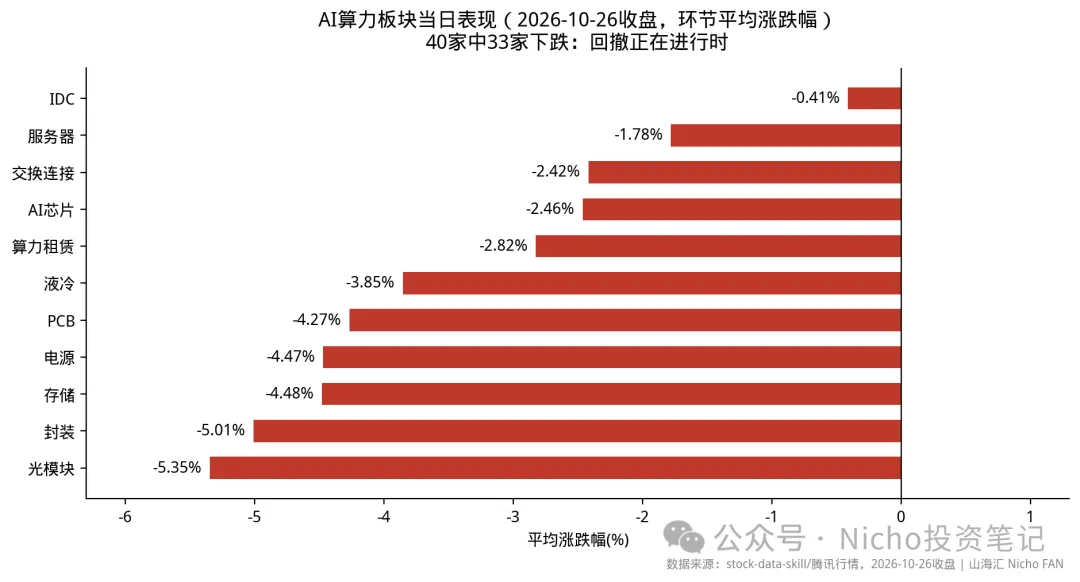
然后是现在进行时的第四阶段:双杀与出清。标志性事实链条:英伟达FY2027Q2营收962亿超预期4.2%、指引再超,但财报前连跌七天蒸发4100亿美元市值——利好出尽的教科书样本;中际旭创市值从1.3万亿峰值回落到6453亿,腰斩;PE-TTM从84倍压缩到33.5倍;英维克市值从4月峰值1183亿回落到486亿;10月26日板块普跌,40家样本33家下跌,生益科技单日-8.13%。
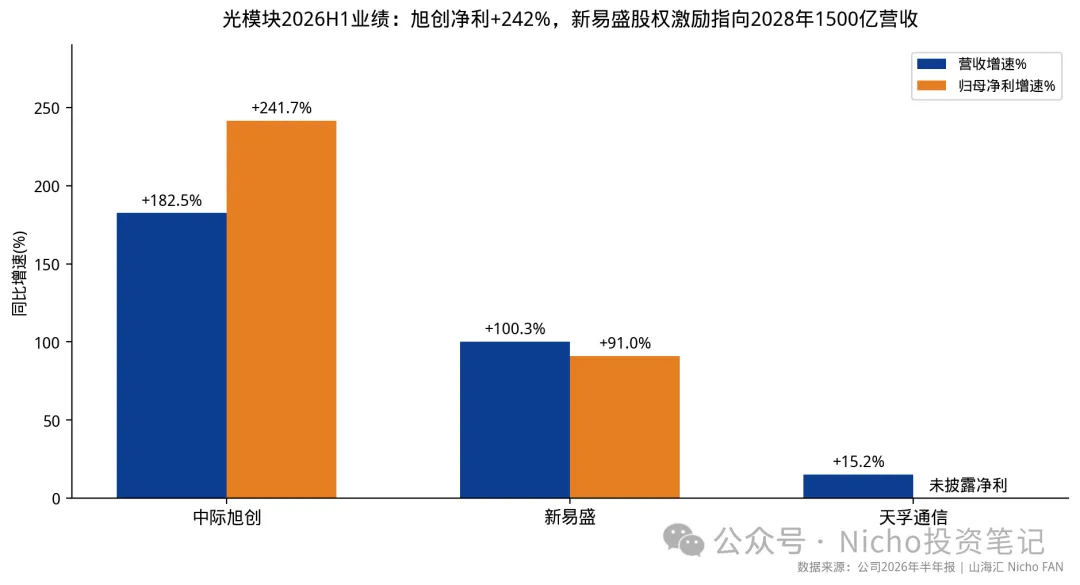
这里有个值得慢下来的剪刀差:旭创2026年上半年净利+241.70%、新易盛+90.98%——历史最好的业绩,撞上历史级别的大回撤。业绩在加速,市值在腰斩,唯一被压缩的是估值(84倍→33.5倍)。这轮双杀杀的不是业绩,是"业绩斜率的二阶导":市场发现增速的增速在放缓(英伟达数据中心收入环比从25%降到18%,再到指引隐含的10%),提前把估值打到了成长降档的位置。
表:三轮行情对照
历轮变与不变:变的是玩家结构(叙事期游资主导→业绩期机构主导→现在险资和被动ETF承接),变的是驱动(概念→订单→国产化)。不变的是人性:每一轮顶部,市场都相信"这次不一样";每一轮回撤,最终都是业绩增速的斜率说了算。当下的回撤与前三轮的本质区别在于:这次报表端还在高速增长,杀的纯粹是估值——这在历史上通常离"出清尾声"比"崩盘开始"更近,但前提是增速换挡后不出现负增长。
第七章:全球对标——一家英伟达等于37个工业富联
把镜头拉到全球,A股算力的位置一目了然。
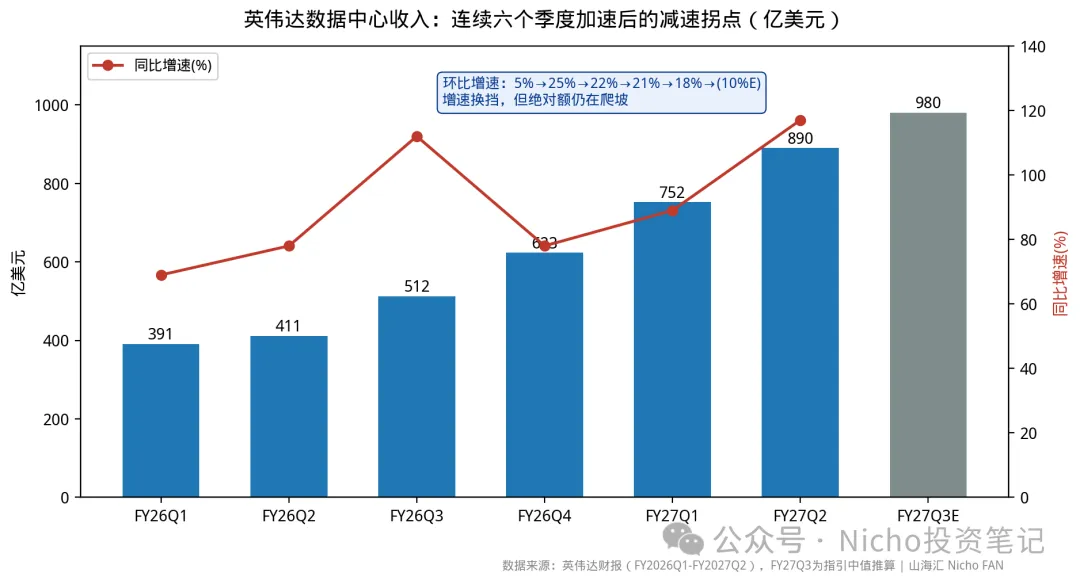
英伟达FY2027Q2数据中心收入890亿美元——单季。作为对照,A股算力40家样本2026年上半年营收合计约7000亿人民币(约980亿美元),不到英伟达一个季度。市值层面更悬殊:英伟达5.07万亿美元,工业富联9360亿人民币(约1310亿美元)——一家英伟达约等于37个工业富联、8个A股算力板块。
表:全球算力核心公司对照(2026年)
对照表里最扎眼的不是市值差距,是估值逻辑的镜像:英伟达增速106%、估值14.4倍forward;寒武纪增速107%(前三季营收口径)、估值139.5倍TTM。同样的增速,十倍的估值差。原因不复杂:英伟达的890亿美元是已经落袋的季度收入,全球客户结构、正自由现金流、75%毛利率;寒武纪的95亿人民币是中国市场管制环境下的替代逻辑,95%的收入依赖政府和国企智算项目。美股给"已验证的现金流"定价,A股给"替代空间"定价——这是两个市场对同一行业的不同理解,无所谓谁对谁错,但溢价从哪儿来、什么条件下会还回去,要想清楚。
制造端的利润池分布是另一个维度的对照。全球算力链条上,真正赚钱的制造环节高度集中在东亚:台积电(先进制程+CoWoS)、三星和SK海力士(HBM)、中国的光模块双雄和PCB军团。一个反直觉的事实:中国在光模块环节已经全球主导(旭创全球份额21.2%、800G份额40%+),在PCB环节全球前十占其六,但在最上游的HBM几乎缺席(长鑫科技还在IPO排队,HBM尚在追赶)、在先进制程被卡在7nm+DUV多重曝光的物理极限上。中国的算力版图是"中段通吃、两端受制"——中段(组装、互联、板卡)吃到了全球化的最大红利,两端(最先进的制程和存储)卡着脖子的也正是最高利润的池子。
差距是空间还是天花板?分环节回答:光模块,天花板已到(全球份额21.2%还能怎么涨?靠的是产品代际升级的速度战);AI芯片,空间巨大(国产47%→80%的替代之路);HBM,长坡厚雪但起点很低;服务器代工,规模见顶后拼的是墨西哥、越南产能的全球布局。笼统说"中国算力对标美国"没有意义,逐环节拆才有投资含义。
第八章:财务指纹——高毛利与薄毛利之间,隔着一个生态位
算力行业上市公司的财务体质,一句话:你的毛利率,取决于你在生态里的位置,而不是你的辛苦程度。
光谱的一端:SK海力士、三星、美光毛利率近80%,英伟达75%——生态位是"不可替代的瓶颈"。中间:中际旭创光模块毛利率46.59%(+6.63pct)、沪电PCB毛利率40.52%、润泽科技35-40%——生态位是"全球份额领先的中游制造"。另一端:工业富联净利率约4.3%(净利237.4亿/营收5578.6亿)——生态位是"规模代工"。
杜邦分解:三种赚钱姿势
润泽科技值得单独看一眼,因为它是重资产模式的健康样本:H1营收37.46亿(+50.05%)、归母净利12.03亿、经营现金流29.58亿——现金流是净利的2.46倍(大量折旧摊销回加),资产负债表靠REITs和银行授信滚动,全球规划6GW算力集群。这是"算力房地产"的理想形态:选址卡位(廊坊、平湖、佛山、惠州、重庆、兰州、儋州+海外600MW)→锁定长租约→现金流覆盖融资成本→滚动开发。对照CoreWeave的模式(债务买卡→租金还债→技术迭代让卡贬值→再借新债),同样是重资产,命运的分野在于:地产的折旧以十年计,GPU的折旧以两三年计。
现金流与资本开支强度
全行业资本开支强度之大,在A股历史上没有先例:云厂商一年1万亿美元、台积电一年600亿+、三大存储厂HBM资本开支合计超1000亿美元。落到A股:润泽"6GW规划"、英维克存货+57.85%(备货扩张)、英伟达供应链承诺从1190亿升至2790亿美元。资本开支是这个行业最真实的信心指标——英伟达敢把供应承诺翻倍,说明它对两年后的需求有把握;反过来,资本开支一旦转向,传导链条(芯片→封装→整机→光模块→IDC)每一环的订单都会依次减速。
财务反例与暴雷模式
这个行业的财务暴雷有三种典型模式。模式一:算力租赁的故事型公司——买几台服务器就喊"万卡集群",存货和固定资产暴增、经营现金流为负、靠定增续命(36氪按"营收超10亿+净利超1亿"筛出的合规玩家只有10家,讲故事的数以百计)。模式二:海外客户的应收账款风险——出口管制反复拉锯,部分公司对"受限客户"的收入确认和回款都存在政策不确定性。模式三:技术迭代的存货减值——上代芯片堆积,下一代平台(如Vera Rubin整机柜形态)直接改写上一代产品的残值。英伟达自己也没躲开:应收账款周转天数45→60天、库存316亿美元,卖方市场的信用扩张已经开始在报表端留痕。
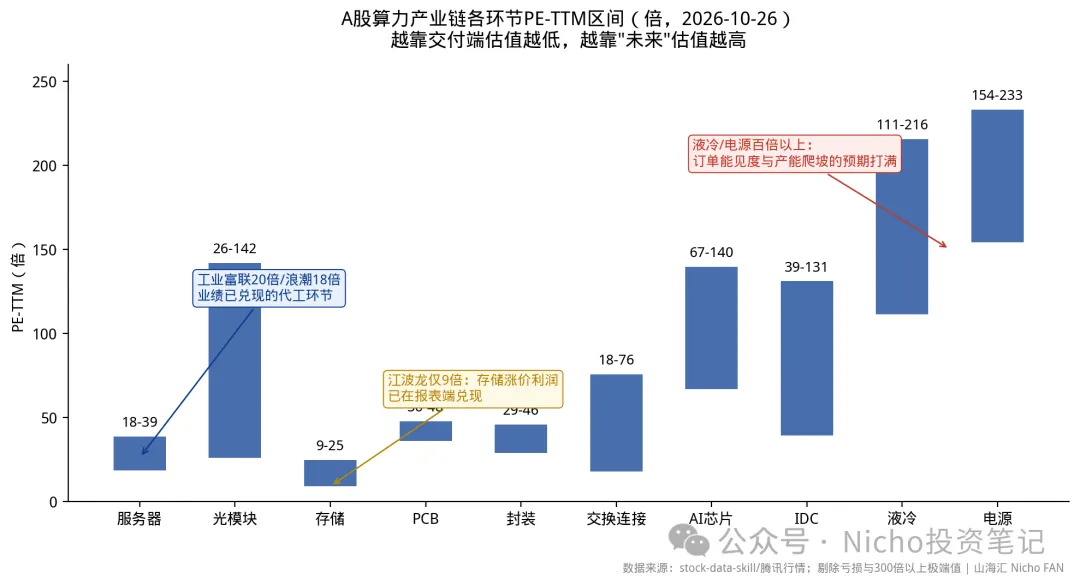
估值分层图是财务指纹的收尾:服务器18-26倍、光模块26-34倍、PCB 36-48倍、存储9-67倍、芯片132-140倍、液冷111-216倍、电源154-233倍。规律清晰得近乎残酷——越靠近交付(业绩已兑现)估值越低,越靠近"未来"(订单/预期先行)估值越高。这不是市场无效,恰恰是市场对确定性分级定价:代工的利润看得见摸得着,给20倍;液冷订单在途报表未达,给150倍。风险不在分层本身,而在分层逻辑反转的时刻——比如存储的9倍:市场怀疑周期持续性时,业绩爆发反而成了卖出的理由。
第九章:当前定位与策略——仪表盘上的指针指到哪了
五块表盘逐一看。
表盘一:估值百分位。板块层面,算力40家样本较2026年峰值普跌30-60%:旭创从1.3万亿峰值回到6453亿、PE从84倍压到33.5倍;英维克从1183亿回到486亿。参照系:旭创33.5倍TTM对应的增速是净利+241.7%、PEG显著低于1;英伟达forward 14.4倍对应+70%指引。估值分位已从"泡沫区"回到"合理偏下"的位置——这是五块表盘里指针最明确的一块。
表盘二:盈利趋势。报表端仍在加速:旭创、新易盛、工业富联H1增速全部创历史新高。但边际信号开始分层:英伟达数据中心收入环比增速从25%(Q1)降到18%(Q2),指引隐含约10%——增速的增速在放缓;IDC全年中国加速器出货增速预计从H1的高位回落到+19%;博通、英伟达自身指引依然强劲,没有一家公司给出减速的官方信号。盈利趋势的指针:高位钝化,未现拐头。
表盘三:资金面。被动资金成为主要承接:贝莱德、先锋领航分别增持英伟达至14.16亿股、12.78亿股,全球对冲基金AI持仓均值17.5%创2016年以来新高。主动资金在分歧:英伟达财报前连跌七天、蒸发4100亿美元,是典型的"数据真空期+高位换手"。A股10月26日40家样本33家下跌,与美股财报前的谨慎互为镜像。
表盘四:政策温度。满格暖风:算电协同写入政府工作报告、四部门双向赋能方案、国常会推算网融合、《"人工智能+信息通信"创新发展实施意见(2026-2028年)》明确400G/800G网络、高速光电芯片、光电共封装攻关。美国侧对华管制仍是最大寒风变量:H20系列许可反复,10月29日新一轮芯片管制生效(含GPU架构禁运条款),国产替代的政策必要性只增不减。
表盘五:情绪温度。10月26日板块普跌(33/40下跌),与2023年、2025年两轮顶部的"利空不跌"恰好相反,当下的特征是"利好不涨"——英伟达连续超预期财报后股价滞涨。历史经验:利好不涨+估值腰斩+业绩仍高增,这个组合通常出现在情绪出清的后段而非初段。
五块表盘合读:估值从泡沫回到合理、盈利高位钝化、资金分歧中被动承接、政策暖风、情绪偏冷。这不是2023年那种叙事泡沫期的指针组合,更像成长行业中段的一次"增速换挡定价"。
策略适配的判断(只讲逻辑,不涉操作):算力行业的正确打开方式是成长陪伴的框架,套一层周期校验。理由有三:一是行业量的长逻辑(Token调用量、代理式AI渗透)没有见顶信号,五年维度复合30%仍是基准情形;二是价与资本开支的周期属性真实存在,存储价格三年一轮回、资本开支增速2026年98.5%→2028年11.9%的减速曲线已经在路上了;三是估值分层给出了清晰的确定性梯度——业绩已兑现的环节(代工、光模块、PCB)估值20-35倍,预期先行的环节(液冷、电源、国产芯片)估值110-480倍,梯度本身就是风险的显影。
组合角色定位:算力在资产组合里是典型的进攻角色——高贝塔、高波动、与全球科技景气度强相关。它的对冲价值极低(2026年4月和10月两轮回撤中与纳指共振),但它是当下全球现金流增量最大的产业,错过它的机会成本同样极高。进攻角色该做的事是搞清楚自己在链条上的敞口分布:偏交付端(低估值高兑现)还是偏预期端(高估值高弹性),两种敞口的波动特征完全不同,混着配等于没想清楚。
终章:十年推演——三条路径、一个终局、十道自检题
十年推演的锚点变量只有三个:代理式AI能不能真正替代人类工作、算电协同能不能解决能源约束、地缘管制把全球市场切成几块。三个变量的组合给出三条路径。
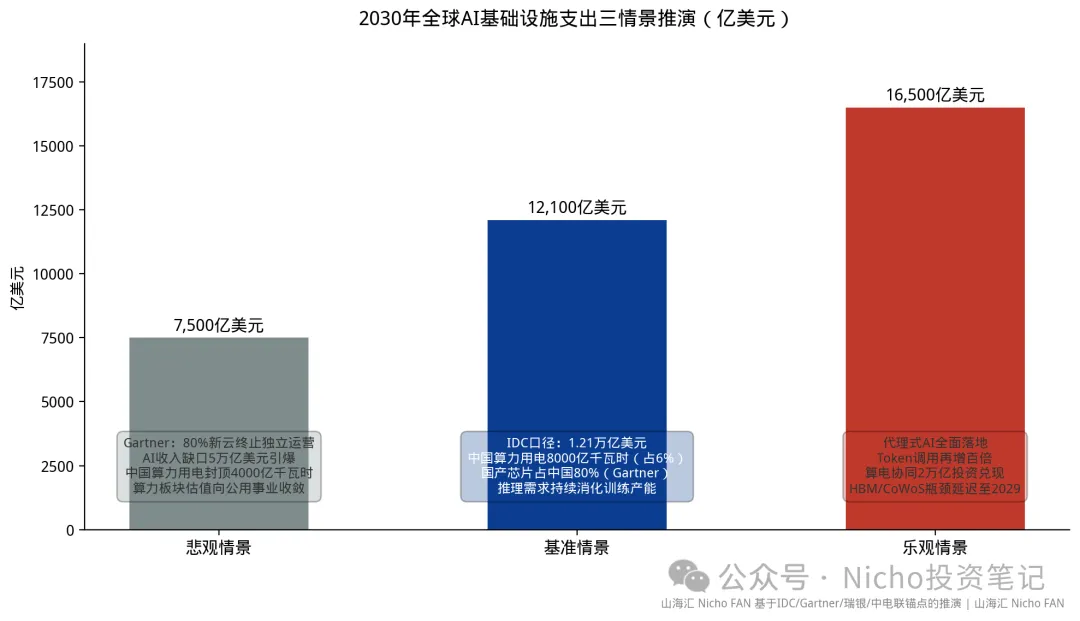
乐观路径(2030年全球AI基建1.65万亿美元):代理式AI在编程、客服、设计、科研领域规模化落地,推理需求指数级增长;算电协同让绿电+储能+核电支撑住用电负荷;管制导致的重复建设反而让中美各建一套算力体系,总盘子翻倍。这个路径下,全球AI总支出2030年达4.8万亿美元,算力、电力、算法芯片各自维持30%+复合增速。触发信号:AI收入/GDP占比突破3%、推理成本持续下降而Token调用量维持每季度双位数增长。
基准路径(2030年1.21万亿美元,IDC口径):AI应用稳步渗透但慢于最激进预期,算力增速从2026年56%逐年降档到2030年10-15%,行业从"抢产能"过渡到"拼效率"。这个路径下,出清新云、整合寡头,但头部厂商的利润池稳定,光模块、PCB等中游环节经历一轮产能消化后进入稳态增长。这也是当前市场定价隐含的主流预期。
悲观路径(2030年7500亿美元):Gartner的算术成为现实——AI数据中心到2030年需要创收8.5万亿美元才能覆盖成本,而实际收入预期只有3.6万亿,缺口迫使资本开支断崖;80%新云终止运营的清算波及债券市场;代理式AI的落地不及预期,Token经济撑不起摊销。这个路径下,算力重演2000年光纤过剩的剧本:基础设施是真的,需求是真的,但投资者的钱在中间环节全部蒸发。触发信号:任一年云厂商资本开支增速转负、HBM价格同比转负、AI应用付费渗透率停滞。
十年格局预判。牌桌的终局大概率是:芯片设计全球3-4家(英伟达、博通、AMD、谷歌TPU自用)+中国独立体系2-3家(华为系、海光系、寒武纪或其合并者);制造维持台积电+三星双寡头,HBM三家的格局十年难破;光模块中国双雄的份额优势保持但增速回归行业增速;服务器代工完成向墨西哥、越南的产能迁移;IDC/AIDC向"电力资源+绿电直供"的运营商集中。A股算力板块的市值结构会剧烈再平衡:当国产芯片从47%走到80%,寒武纪们的PS会回落到PE——要么靠利润追上估值,要么靠估值跌回利润,历史没有第三种走法。
投资者十道自检题(Yes/No):
1. 我能说出自己持仓的每家公司,赚的是"瓶颈利润"还是"规模利润"吗?
2. 全球云厂商资本开支增速,我是否知道最新读数和方向?
3. 存储价格同比转正还是转负,我是否有渠道按月跟踪?
4. 我持仓公司的海外收入占比多少,管制升级是利好还是利空?
5. 板块回撤50%时,我的持有逻辑会失效吗,还是只损失时间?
6. 业绩增速(一阶导)和增速变化(二阶导),我在跟踪哪一个?
7. 我的算力敞口集中在交付端还是预期端,两者混搭的比例是有意的吗?
8. 英伟达下一季财报的数据点(数据中心收入环比、CoWoS排期、供应承诺),我能提前说出市场的一致预期吗?
9. 如果2030年悲观路径兑现,我知道自己持仓公司里谁有净现金、谁有硬资产、谁只有故事吗?
10. 我是否清楚,算力行业十年里最确定的三件事——技术两年一换代、利润池向瓶颈集中、每一轮都有人讲"这次不一样"?
黑天鹅清单:台海局势升级切断CoWoS供应(概率低、冲击极大,全球AI基建全面停摆);英伟达单一生态依赖被监管拆解(反垄断或开源生态突变);量子计算在特定AI任务上意外提前实用化(十年维度需保持关注);美国AI收入确认会计问题引发全行业报表重述(类似2000年世通模式);中国电力价格机制改革让西部电价优势消失(算电协同的前提被抽掉)。
最后一个判断,回到价值投资的常识:算力行业的本质是工具,工具的价值最终由它创造的收入偿还。2030年8.5万亿美元的收入缺口(Gartner口径)是悬在整个行业头上的达摩克利斯之剑——每一块GPU的折旧都要靠未来的Token收入摊销。买算力股,买的不是GPU,是GPU背后那条"资本开支→算力→Token→收入→再投资"现金流的兑现概率。链条上每一环的估值,无论20倍还是400倍,都只是这个兑现概率的不同报价。理解了这一点,四千九百亿美元的豪赌,才有下注的坐标系。
数据来源:IDC、Gartner、TrendForce、瑞银、LightCounting、中金公司、中信证券、华泰证券、高工产业研究院、中国信通院、国家能源局、中国电力企业联合会、工信部、各公司财报及公告、A股实时行情(2026年10月26日收盘)。
声明:本报告仅为行业逻辑与基本面研究,不构成任何投资建议或收益承诺。
(全文完)
(本文为《格物致知穿越周期的投资逻辑》部分内容素材,所涉标的仅作基本面与认知框架讨论,不构成任何投资建议、收益承诺或操作指令。)
本文为《格物致知穿越周期的投资逻辑》部分内容,完整版请关注书籍信息。