研报速递
十一月份广东市场边界条件预测
*图片来源于摄图网
一
气象预报
十一月气候预测
11月广东省全省平均温度预计约20.25℃,较10月(21.85℃)继续下降。全省气温仍呈现南高北低的空间分布特征,雷州半岛及南部沿海地区为高温区,粤北山区气温相对较低。降水方面,全省平均降水量预计约2.78 mm/day,较10月(3.28 mm/day)偏少;降水主要出现在上旬后期和中旬。10 m风速全省月均约2.97 m/s,自11月中旬起风速出现阶段性增强。
珠三角:月均气温约20~26℃,属于全省较高温区域,其中珠江口附近气温相对较高,预计制冷需求较10月继续减弱;10 m风速高于内陆,月平均降水量则低于粤西沿海。
粤西:气温仍居全省高位,其中雷州半岛、湛江一带月均气温约26~27℃,为全省高温中心。且沿海风速和月平均降水量也均偏高,17日至19日雷州半岛南端降水最为集中。
粤东:月均气温约19~24℃,明显低于粤西地区。
粤北:月均气温约16~19℃,为全省最低;降水量也少于粤西地区。
基于多模型预测结果,今年东太平洋关键区域(nino3.4)海温异常偏暖3℃以上,超强厄尔尼诺预计在11月至年底达到峰值,将对我国气候产生重要影响,整体呈现气温较往年偏暖但阶段性强冷空气扰动增多的特征。广东区域需重点关注气温较往年偏高、冷空气活动间歇性增强及降水时空分布异常等风险。若冷空气活动偏弱,可能出现阶段性偏暖、降水偏少等现象;若冷空气南下与南海暖湿气流交汇,也可能出现阶段性低温阴雨、寒潮和沿海大风天气。
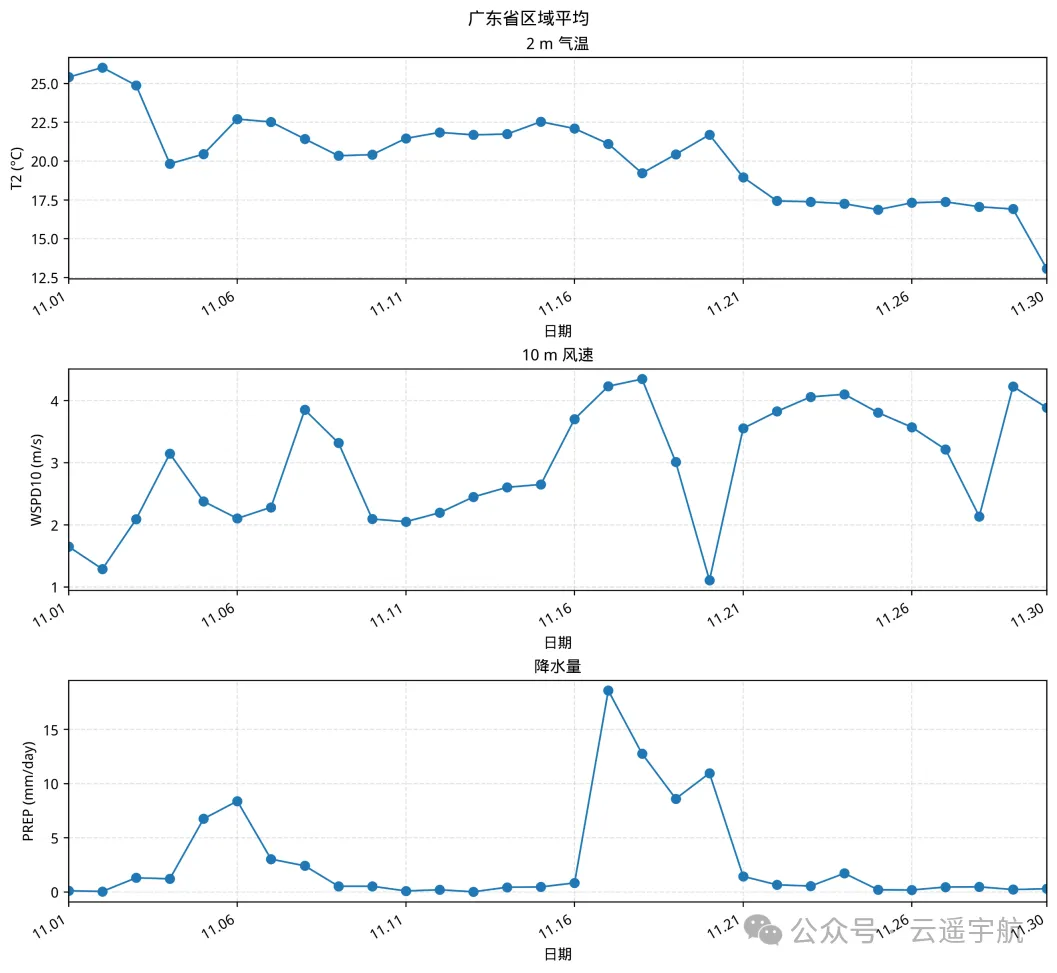
2026年11月广东省各气象要素预报结果逐日变化
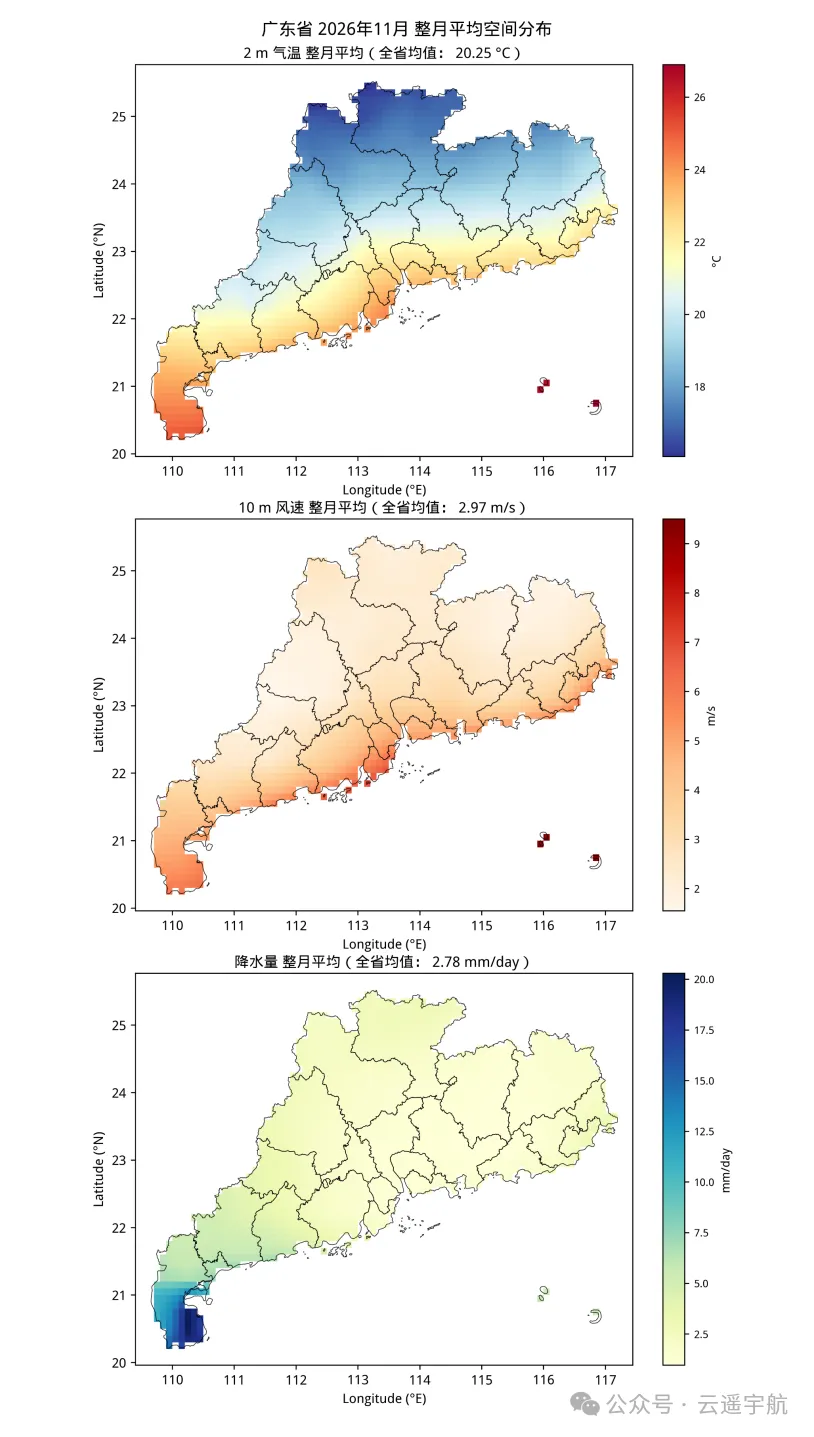
2026年11月广东省各气象要素月均值空间分布
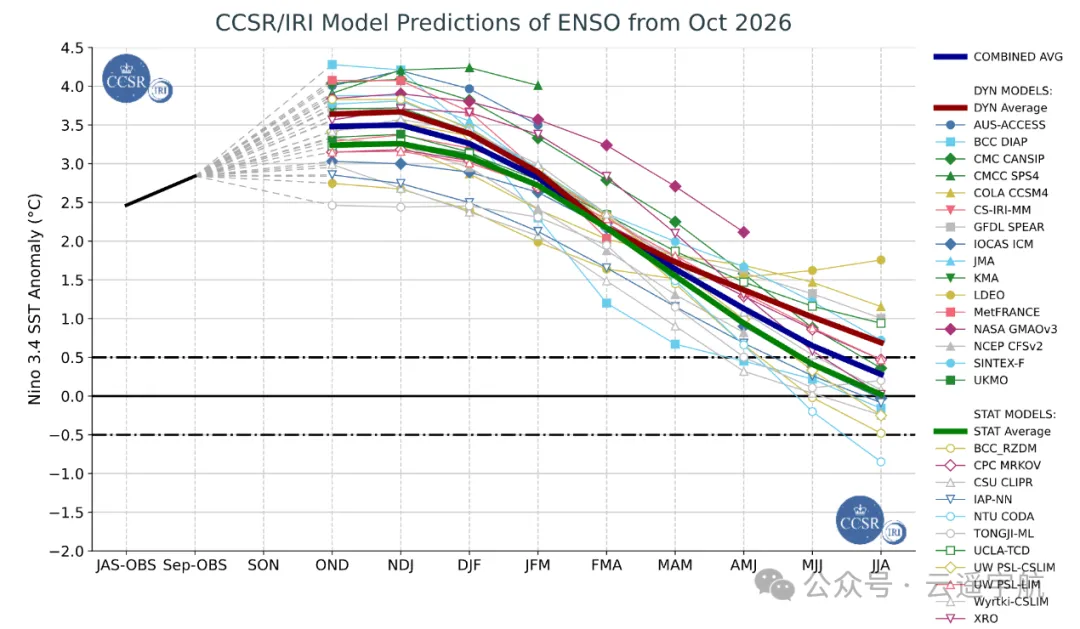
尼诺3.4海温距平预测结果
(数据来源:Columbia Climate School International Research Institute for Climate and Society)
二
统调负荷方面
基于气象与负荷的历史关系,预计2026年11月全省统调月均负荷为9.4万MW至10.3万MW,较10月有所降低。
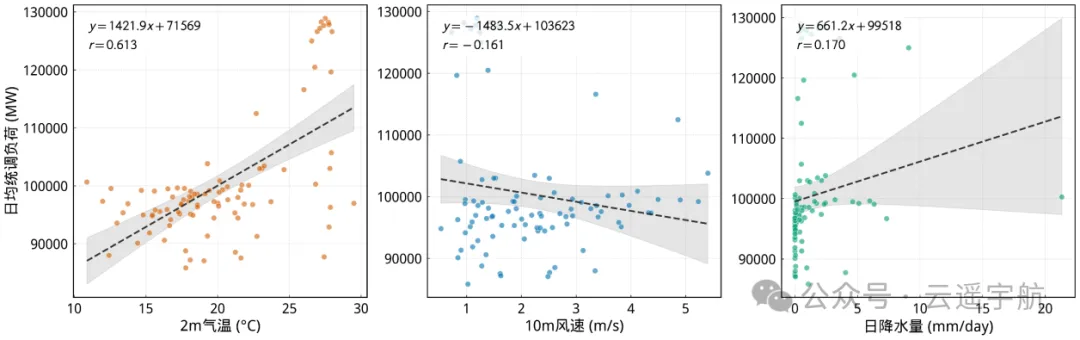
历史10-12月统调负荷与各气象要素的散点图
(阴影为95%置信区间)
从气象条件来看,预计2026年11月全省气温将进一步下降,逐步进入深秋时节,制冷需求总体减弱。珠三角及粤西地区气温相对较高,其中雷州半岛、湛江一带仍将维持较高气温,对全省负荷形成一定支撑,但支撑作用较10月有所减弱;粤东、粤北地区气温相对较低,制冷需求相对较弱。降水过程主要集中在上旬和中旬,与此同时,风速存在阶段性增强的现象,可能伴随一定的降温效应,进一步减弱制冷需求。此外,受超强厄尔尼诺事件影响,2026年秋冬过渡期气温分布及冷空气活动可能出现阶段性异常,需关注较往年整体偏暖与阶段性强降温并存的可能性,并防范剧烈降温等天气过程对负荷产生的阶段性影响。
综合来看,受气温持续回落、制冷需求减弱,以及超强厄尔尼诺事件背景下气候变化不确定性等因素的共同影响,预计2026年11月广东省统调月均负荷较10月总体有所下降。
三
西电东送方面
2026年6-10月西电送量先抬升、后逐月回落。6月全月中枢在3.1-3.5万MW区间,下旬起明显抬升,峰值约3.65万MW;7月送电水平最高,峰值冲高至4万MW附近,全月中枢维持在3.6-3.8万MW区间;8月继续高位运行,全月中枢在3.4-3.8万MW区间,下旬起有所回落。进入9月后送电明显转弱,9月上旬峰值冲高至3.95万MW附近,但中下旬快速回落,9月送电均值约3.22万MW,较8月下降约0.39万MW,较2025年同期减少约0.53万MW(下降约14%)。10月送电进一步回落,月均约2.57万MW,中枢在2.47-2.7万MW区间,峰值约2.98万MW,中旬约2.51万MW;最近7天均值约2.51万MW,与10月中旬基本持平,同比减少约0.3万MW(下降约11%),同比降幅较小主要因上年同期送电已明显回落。从去年同期看,2025年10月下旬西电送电已回落至约2.7万MW,11月上旬约2.15万MW、中旬回升至约2.43万MW、下旬回落至约2万MW,月均约2.19万MW,较2025年10月(约3.14万MW)明显回落。综合判断,10月西电送入量明显低于去年同期。参照上年10月至11月西电送入明显回落的季节规律,预计2026年11月西电送入量将在10月基础上继续回落;今年10月中旬起送电已处于较低水平,继续回落的空间可能小于上年,回落幅度仍有不确定性,整体水平可能接近或低于2025年11月(月均约2.19万MW)。若按此判断,11月西电东送对广东日间及平段电价的压制作用将较10月进一步减弱,也可能弱于2025年同期;西电送入量减少后本地机组出力需求相应上升,对电价形成一定支撑,晚高峰及尖峰时段的价格波动风险需重点关注。
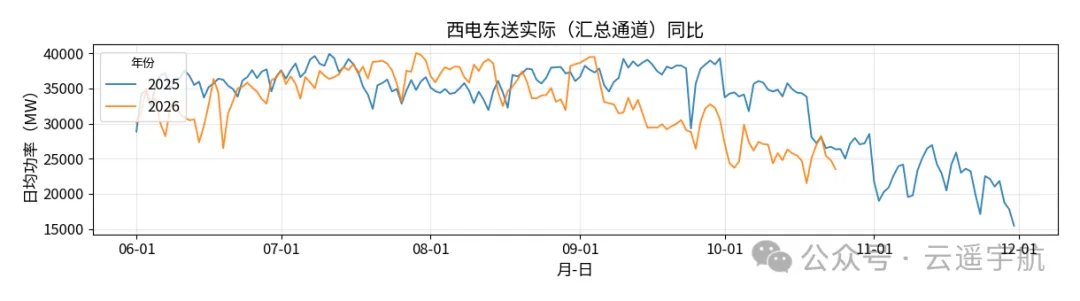
西电东送情况
四
机组和输变电检修情况
2025年11月广东全省电网检修条数日均约19条,检修容量日均约0.607万MW,500kV、220kV检修条数分别约7条和12条。进入2026年下半年后,8月迎峰度夏期间检修处于低位,检修条数日均约34条、检修容量日均约0.186万MW;9月起检修逐步恢复,9月检修条数均值约63条、检修容量均值约0.639万MW;10月进入检修季后明显抬升,检修条数均值约109条、检修容量均值约2.041万MW,最近7天约135条、1.946万MW,500kV和220kV最近7天分别约52条和82条。
因此,2026年11月检修侧走势取决于检修季收尾节奏。从图5、图6看,2026年10月检修条数和容量与2025年同期大体相当、略低,而2025年检修季在10月末至11月初明显退坡;近期检修条数仍在高位,检修容量已较10月均值有所回落。若今年节奏与上年相近,11月检修将较10月明显回落,月初仍可能处于相对高位。当前最近7天检修容量约为2025年11月均值的3.2倍;若检修计划延续至11月中下旬,机组容量检修对供应的约束将明显强于2025年11月。输变电检修条数处于高位时,局部网架约束和高负荷日晚峰可能放大现货价格波动。
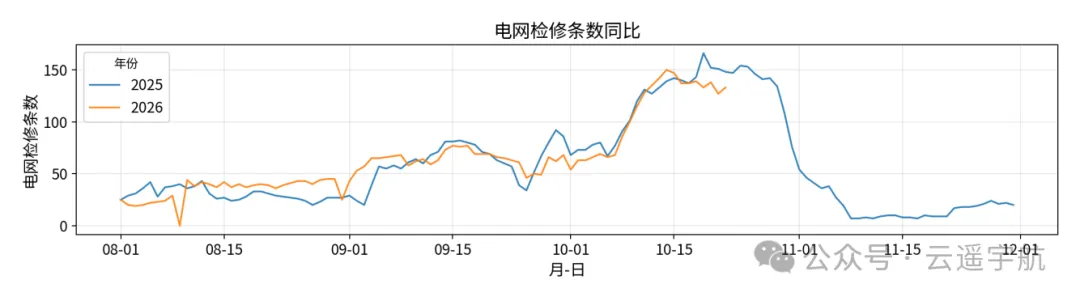
2025年与2026年电网检修条数同比
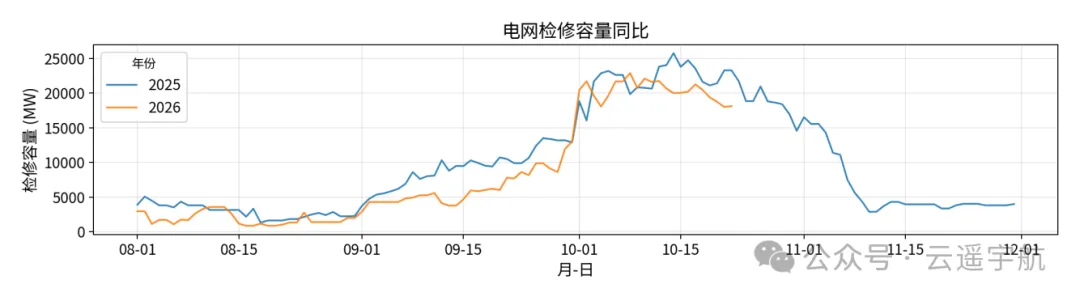
2025年与2026年电网检修容量同比
五
一次能源价格走势
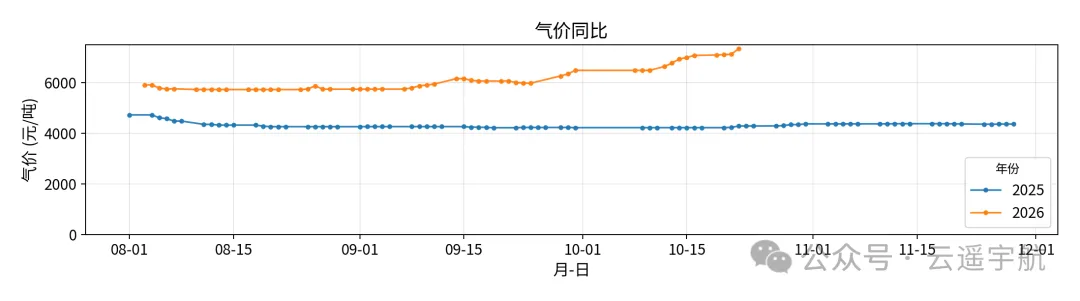
2025年11月沿海电煤5500K成交价月均约810元/吨,天然气价格月均约4366元/吨。2026年燃料侧的同比位置:煤价8-9月月均约852-938元/吨,10月均值升至约997元/吨,最新报价约1004元/吨,较2025年11月均值高约194元/吨(约24%);天然气价格8-9月月均约5755-5993元/吨,10月均值升至约6874元/吨,最新报价约7344元/吨,较2025年11月均值高约2978元/吨(约68%)。
据此判断,2026年11月一次能源价格对电价的成本约束明显强于2025年11月。煤价近几个月逐月上行、近期在高位小幅上行,11月可按约1004元/吨的高位处理,若继续上行将进一步抬高燃煤机组成本底部;天然气价格持续走高并处于明显高位,将继续支撑气电边际报价,尤其限制18-22时晚高峰价格下行空间。综合看,11月燃料侧为“煤价高位小幅上行、气价持续走高”的结构,对月均价格是偏上影响,对晚峰价格是更直接的上行风险来源。
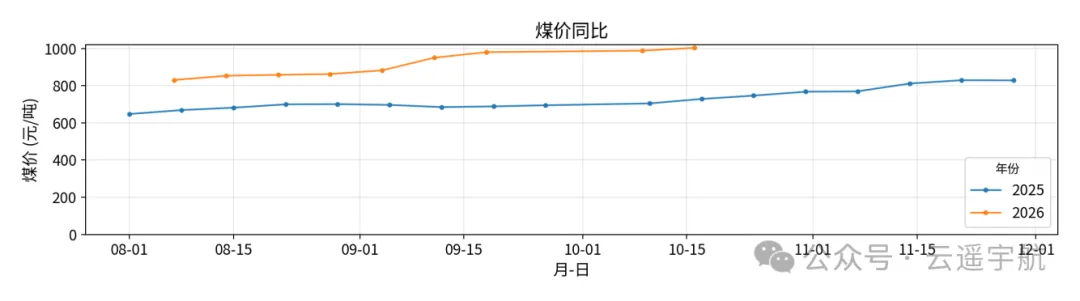
2025年与2026年煤价同比
2025年与2026年气价同比
电价预测
日前现货市场日均预计约454元/兆瓦时(月度日均中枢,逐日中位数约462元),跨日波动范围287~526元/兆瓦时。晚高峰时段(18-22时)均值约574元/兆瓦时,最高约647元(19时);日间光伏出力窗口(10-16时)均值约343元/兆瓦时。工作日日均(约469元)明显高于周末(约418元)。11月日前统一结算价较10月(约482元)有所回落;上年同期价格由10月(约333元)明显回落至11月(约250元),本月回落幅度小于上年同期,下旬回落更明显(下旬中枢约416元)。同比2025年11月约+81%,燃料成本明显高于上年同期且仍在上行、西电送入预计不高于上年同期,对价格形成支撑;检修季收尾节奏是需要跟踪的背景因素,上行空间则受新能源高渗透率压低日间边际成本约束。80%置信区间(P10-P90)月均为[294, 527]元/兆瓦时。
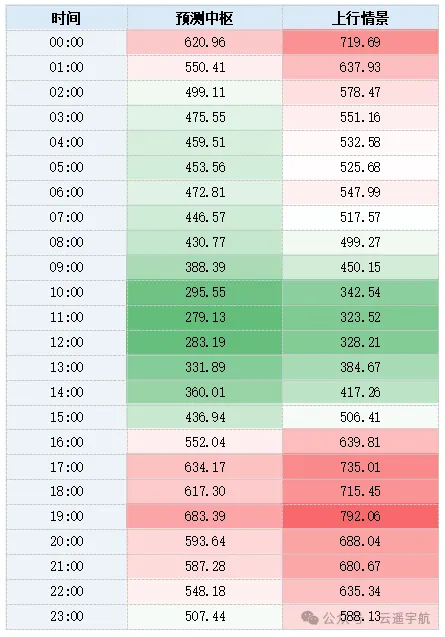
基于小时级预测曲线,对11月典型日00:00-23:00日前统一结算价进行估算如下。预测中枢对应常规天气和正常送受电条件,日均约454元/兆瓦时;上行情景对应负荷偏高、冷空气扰动、阴天云量偏多压制光伏出力、晚峰爬坡或局部约束放大的情况,日均约527元/兆瓦时。
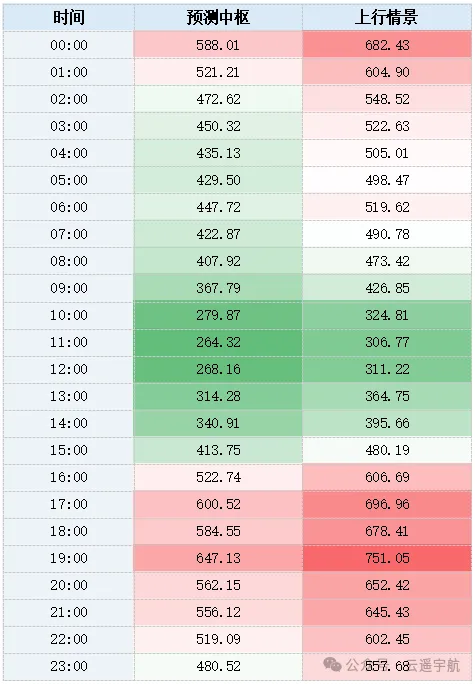
2026年11月广东日前统一结算价小时级预测
(元/兆瓦时)
注:表格底色按本表内预测中枢和上行情景电价统一归一化生成,绿色表示相对低价窗口,红色表示相对高价风险窗口,颜色越深表示相对偏离越明显。
分旬预测与价格分布
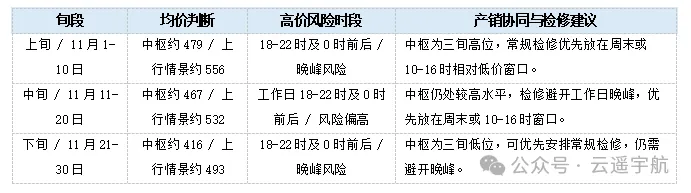
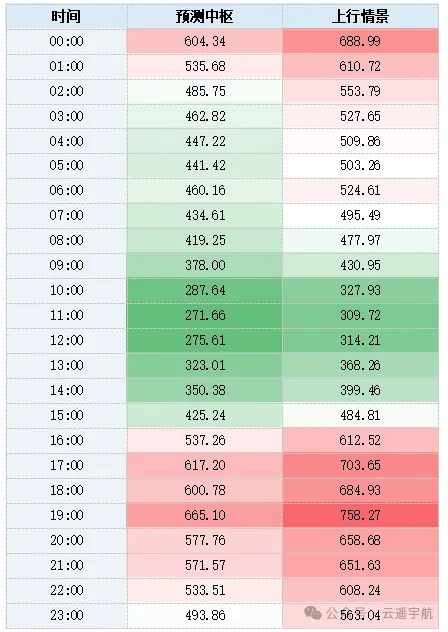
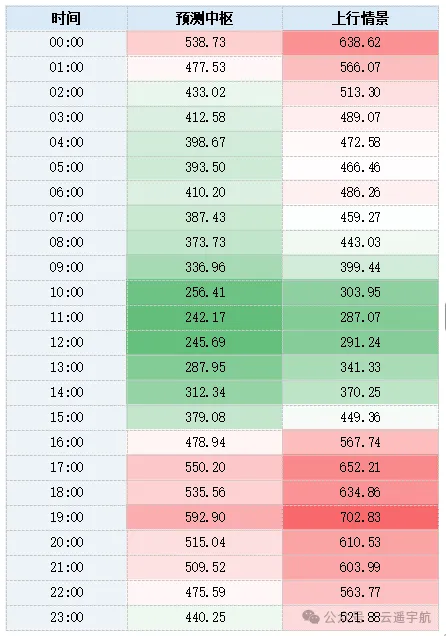
进一步满足产销协同和检修计划安排需要,11月预测不建议拆解到单日刚性价格,但可以按上旬、中旬、下旬叠加工作日、周末和天气扰动特征进行分层判断。总体看,工作日价格中枢明显高于周末;日内相对高价风险主要集中在18:00-22:00晚峰(19时约647元为日内最高),17时和0时前后价格也处于相对高位;10:00-16:00日间光伏出力窗口仍是相对低价时段(11时约264元为日内最低)。
分旬看,上旬价格中枢约479元,为三旬高位;中旬约467元,略高于全月均值;下旬约416元,为三旬低位,明显低于全月均值。检修集中与西电送入回落叠加时,晚峰价格上行风险更集中。
2026年11月广东日前统一结算价分旬均价与检修窗口参考(元/兆瓦时)
2026年11月上旬广东日前统一结算价小时级预测
(元/兆瓦时)
2026年11月中旬广东日前统一结算价小时级预测
(元/兆瓦时)
2026年11月下旬广东日前统一结算价小时级预测
(元/兆瓦时)
日前统一结算价预测分析
2026年1-10月现货运行分析与11月日前价格参考
(1)2026年1-10月月度运行复盘
2026年1-10月现货月均结算价:1月324元(同比+7%),2月248元(-28%),3月346元(-2%),4月507元(+48%),5月401元(+24%),6月437元(+47%),7月366元(+16%),8月399元(+48%),9月459元(+56%),10月约482元。波动由新能源入市、季节性负荷、春节假期、检修密集度和迎峰度夏负荷五因素叠加驱动;其中3月下旬至4月初,新能源入市后的首轮高价波动与检修、负荷因素叠加,带动4月月均显著冲高,5-8月回落但仍维持在较高区间,9-10月在燃料成本上行、检修增多和西电送入回落的背景下再度走高,同比整体明显抬升。
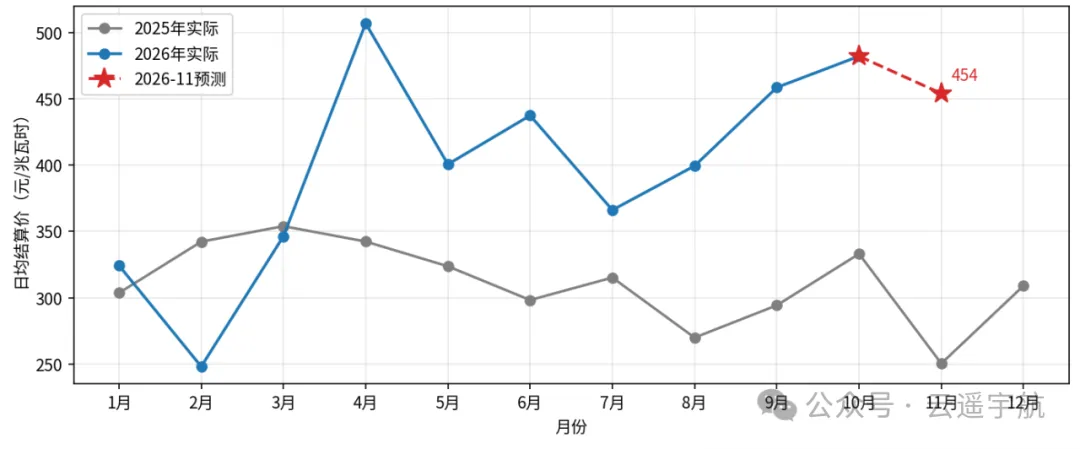
广东日前统一结算价月度均价—2025年vs2026年对比
(11月为预测)
(2)11月日前价格参考
基于预测月度中枢454元(逐日中位数约462元)和P10-P90区间[294, 527]元/兆瓦时,全月日前统一结算价参考中枢约在416-479元/兆瓦时。工作日中枢约469元,周末约418元。燃料成本对晚高峰的支撑增强,交易定价可在中枢基础上保留适度上行预留。
月度交易分析-峰平谷结构
2026年1-11月峰平谷价格结构
2026年1-10月数据显示:平段均价多数月高于峰段均价。根本原因是现行峰段包含10-11时午间光伏压价时段,而平段包含19-21时真正晚高峰。11月预测峰段约430元、平段约458元、谷段约471元,谷段高于平段、平段高于峰段,谷段较峰段高约10%;10月峰段约465元、谷段约492元,谷段偏高的幅度较10月有所扩大。
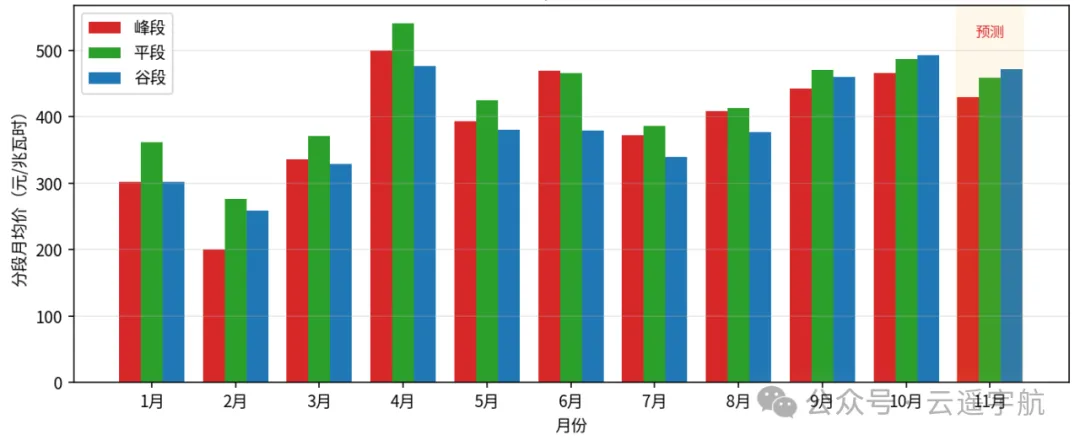
2026年1-11月峰平谷分段月均价
(11月为预测)
晚峰溢价
11月晚峰溢价明显:18-22时均值约574元/兆瓦时,较全月日均高约26%,其中19时约647元为日内最高;10-16时日间光伏出力窗口均值约343元/兆瓦时。
按用户实际用电曲线看:工业用户(8-17时)用电集中在日间相对低价时段;商业用户(10-22时)兼顾日间与晚峰;晚间负荷占比较高的一般工商业用户(19-23时)需重点关注晚峰价格风险。
周交易与日交易
(1)周内价格模式
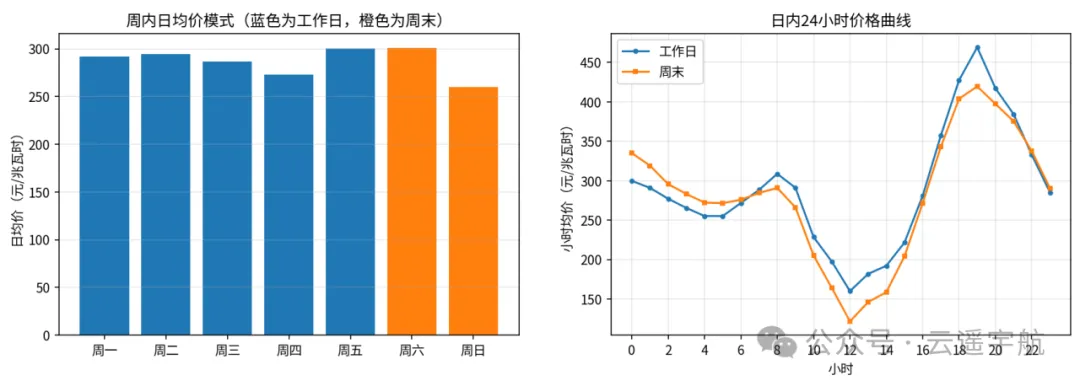
入市后稳态期(2025-11至2026-03-19)数据:工作日日均约289元,周末约281元,价差约9元。工作日与周末的差异在晚峰(17-21时)和午间光伏压价时段(11-13时)均有体现:工作日晚峰约411元、周末约388元;午间工作日约180元、周末约144元,午间价差大于晚峰。11月预测工作日(约469元)与周末(约418元)价差约51元,明显大于稳态期价差水平。
入市后稳态期(2025-11至2026-03-19)
周内日均价模式与日内小时级曲线
(2)周交易定价参考
11月典型周(非假期)周度日前价格参考中枢约423-474元/兆瓦时,其中前三周约466-474元,11月23-29日一周回落至约423元。若遇冷空气或临时检修集中周,应结合临近天气、检修和实际价格信息调整风险溢价。
(3)日交易与日前现货
每日下午需结合小时级价格预测、检修计划和气象预报判断日前价格。11月检修季收尾节奏和西电送入变化对日前价格扰动加大,建议结合临近天气、检修和实际价格信息动态调整。
置信区间与不确定性
11月日前统一结算价的80%置信区间(P10-P90)月均约[294, 527]元/兆瓦时,上行情景主要对应晚峰负荷偏高、新能源出力偏弱、检修集中或燃料成本继续上行。若出现持续高负荷、冷空气扰动或临时检修集中,晚高峰价格上行风险将扩大,需结合临近天气、检修和实际价格信息动态调整。
供 稿丨气象应用技术研究院
撰 稿丨崔静 张雯茜
编 辑丨岳欣
审 核丨严丹 梁学伟