研报速递
原文过长,分篇发布。这是报告的第四部分。
其他部分可查看文章合集:中国大陆嵌入式行业分析。
如果你也是嵌入式行业从业者,也建议读一读。虽然内容是 AI 生成的,但不妨碍它的价值。
AI:DeepSeek Harness Desktop + DeepSeek V4.1 Flash
第四章 现状(二):技术路线与生态演进
4.1 指令集:ARM 仍是主力,RISC-V 正在换挡
在 32 位 MCU 市场,ARM Cortex-M 系列仍是事实标准。它的优势不在于技术指标,而在于二十年积累的编译器支持、调试工具、中间件与工程师存量。任何替代方案都要面对同一个问题:如何让工程师不必重新学习。
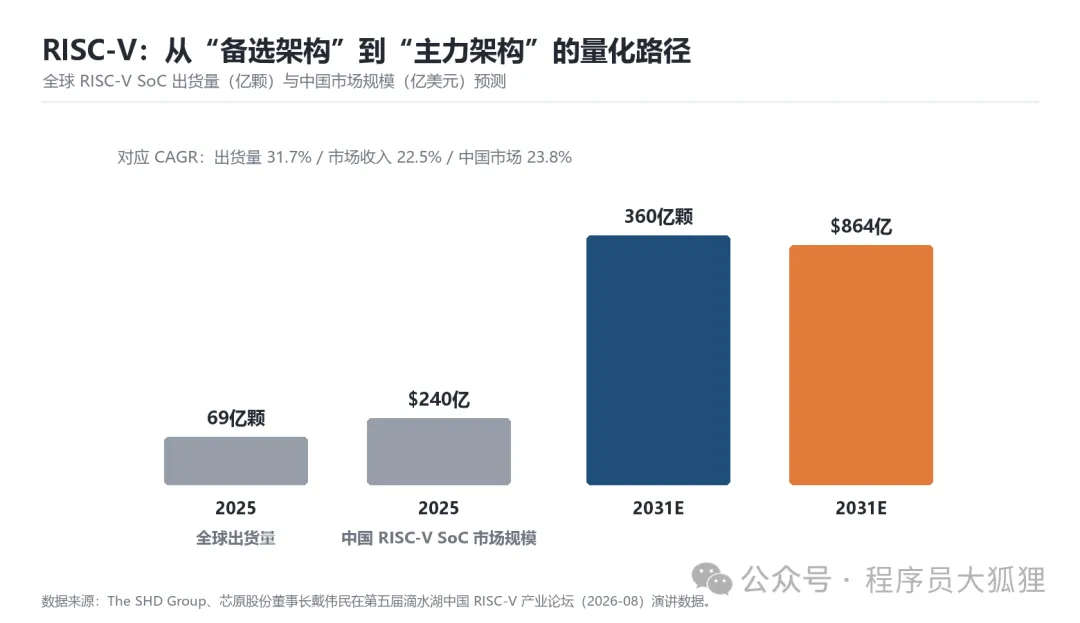
RISC-V 解决这个问题的方式是“兼容生态而非兼容指令”。2025 年全球 RISC-V SoC 出货量约 69 亿颗,预计 2031 年增长至约 360 亿颗(CAGR 31.7%);对应市场收入从约 940 亿美元增至约 3130 亿美元(CAGR 22.5%)。中国市场预计从 2025 年约 240 亿美元增至 2031 年约 864 亿美元,2031 年总体市占率将超过 30%(来源:The SHD Group,第五届滴水湖中国 RISC-V 产业论坛,2026 年 8 月)。
生态建设的具体进展同样值得记录:中国 RISC-V 产业联盟成立于 2018 年 9 月,目前已有 205 家会员单位;2024 年 9 月上海开放处理器产业创新中心设立;2023 年成立的全球首个 RISC-V 专利联盟成员已达 23—24 家,入池专利约 300 件;滴水湖论坛累计推介 40 余款国产 RISC-V 芯片,量产率超过 90%。此外,国家八部门已出台首部国家级 RISC-V 发展指导文件,RISC-V 国际基金会会员超过 4500 家、遍及 70 余国。
一个务实的判断是:RISC-V 在 MCU 与专用加速(电源管理、电机控制、无线连接、AI 推理)这类“软件栈浅、场景垂直”的领域已经具备量产竞争力;在需要庞大软件栈的应用处理器与汽车中央计算领域,仍需要 3—5 年才能形成与 ARM 对等的开发体验。乐鑫已将自研 RISC-V MCU 架构集成进产品以降低授权费用并形成差异化,这是“架构自主”最现实的商业逻辑。
4.2 操作系统:国产最有底气的环节
嵌入式操作系统呈现出清晰的分层格局:
表 5 嵌入式操作系统格局与国产位置
值得记录的一个生态信号是:兆易创新于 2026 年 8 月加入 Zephyr 项目并成为 Linux 基金会双银牌会员。中国 MCU 厂商从“自带私有 SDK”走向“拥抱国际开源社区”,是生态思维成熟的表现——参与规则制定比另建一套规则更有效率。
OpenHarmony 与嵌入式 Linux 的架构分野值得单独说明:传统嵌入式 Linux 采用宏内核,设备独立开发,互联需额外移植协议栈,实时性依赖 PREEMPT_RT 补丁,安全依靠进程隔离;OpenHarmony 以微内核+分布式软总线为底座,从设计之初面向多设备协同,实时性由微内核原生调度保障,安全隔离下沉到微内核级。这一差异使它在智能座舱与全屋智能等“多设备协同”场景中具备天然优势,但在需要兼容海量既有 Linux 软件资产的工业场景中,迁移成本仍是主要阻力。
4.3 边缘 AI:从 TinyML 到端侧智能体
边缘 AI 正在经历一次定位转变:从“把一个小模型塞进 MCU”变成“在设备侧承载实时推理与决策”。技术上分成三条路线:
• MCU + NPU / 高性能 MCU:中微半导的端侧 AI MCU 已进入流片并量产,兆易创新发布面向具身智能的 GD32H77R 与 GD32F50M 系列。适用场景是电机控制、语音唤醒、异常检测。 • 应用处理器 + NPU:瑞芯微 RK3588/RK3576、全志、星宸、爱芯元智等,面向机器视觉、机器人、工业质检。 • 车规/大算力 SoC:地平线征程、黑芝麻 A2000、华为昇腾车规系列,面向智驾与座舱融合。
需要保持技术诚实的一点是:MCU 上的 TinyML 不是魔法。受限于内存带宽与算力,它适合的是小模型、低帧率、强确定性的任务;把大语言模型部署到 MCU 级设备目前并不现实,端侧大模型的实际载体是应用处理器与专用 NPU。行业内部的共识是:边缘 AI 的价值不在于替代云端,而在于把确定性、低时延、隐私敏感的那部分计算留在本地。
4.4 工具链与安全:真正的短板
如果说芯片是可见的战场,工具链与安全认证就是看不见但更致命的战场。开发者每天都在使用的 IDE、编译器、调试器、静态分析工具、RTOS 配置器,绝大多数来自海外;功能安全与信息安全认证所依赖的协议栈、测试用例库、认证证据模板,同样如此。
这一环节的国产化难度高于芯片本身,原因有三:一是单点收入低(工具软件难以卖出高价),二是网络效应强(工具的价值取决于用户数量与插件生态),三是认证周期长(一个通过 ASIL-D 的协议栈需要多年现场数据支撑)。近年出现的积极变化是:MounRiver、RT-Thread Studio 等国产 IDE 已在特定芯片生态内形成规模用户;兆易创新加入 Zephyr 项目表明厂商开始用开源方式获取工具链能力。
安全合规的强制性也在上升。汽车领域的 ISO/SAE 21434(信息安全)与国内 GB 44495/44496 强标进入实施阶段,工业领域的 IEC 62443 逐步成为准入门槛。这意味着功能安全与信息安全能力正在从“加分项”变成“入场券”,而无认证能力的团队会被结构性排除在高价值市场之外。
4.5 连接与功率:容易被忽视的技术变迁
• 无线连接:Wi-Fi 6/7 在工业与家庭场景渗透;星闪(NearLink)作为国产短距标准持续推广;蜂窝侧 Cat.1 bis 与 5G RedCap 打开了中速率物联网的性价比区间;Matter/Thread 正在重塑智能家居的互联层。 • 功率与模拟:GaN 与 SiC 在快充、光伏逆变、车载电驱中快速渗透,2026 年 AI 服务器电源成为新增量(800VDC 到 48V 的架构变迁带动 GaN/SiC 与高密度封装需求)。 • 车规网络架构:从分布式 ECU 走向域控制器与区域控制器(ZCU),软件定义汽车(SDV)推动 AUTOSAR Adaptive 与 SOA 架构落地,嵌入式软件的复杂度与价值量同步上升。
附
文章合集:中国大陆嵌入式行业分析。
第一部分:《[中国大陆嵌入式行业深度分析报告] 摘要与核心判断、第一章 研究框架》第二部分:《[中国大陆嵌入式行业深度分析报告] 第二章 过去:四十年的三段式演进》第三部分:《[中国大陆嵌入式行业深度分析报告] 第三章 现状(一):市场规模与产业链格局》第四部分:《[中国大陆嵌入式行业深度分析报告] 第四章 现状(二):技术路线与生态演进》第五部分:《[中国大陆嵌入式行业深度分析报告] 第五章 现状(三):企业竞争格局》第六部分:《[中国大陆嵌入式行业深度分析报告] 第六章 现状(四):人才与就业》第七部分:《[中国大陆嵌入式行业深度分析报告] 第七章 未来:政策坐标、趋势与风险》第八部分:《[中国大陆嵌入式行业深度分析报告] 第八章 结论与建议、附录》