研报速递
点击蓝字 关注我们
C
C
T
P
2026年10月,全球海事论坛发布报告《绿色航运走廊:中国如何为全球航运脱碳运动注入新动能》,梳理中国参与的相关国际航线合作,并分析其在绿色燃料、船舶制造和产业协作方面的优势。报告显示,截至2026年6月底,中国已参与至少21项绿色航运走廊倡议,约占全球总数的五分之一。但项目数量增长并不等于零排放航运已经实现商业化。燃料成本、配套基础设施、跨国标准衔接和终端需求不足,仍是走廊从倡议走向运营需要解决的问题。
为什么需要绿色航运走廊?
绿色航运走廊是指通过公共部门与私营部门协作,在特定航线上推动零排放航运。其价值不仅在于减少某条航线的排放,更在于将船舶、燃料、港口和货主等环节联系起来,为尚未充分商业化的零排放燃料和技术创造应用条件。
航运脱碳面临一个现实难题:船东需要考虑船舶投资和燃料供应,港口需要决定加注设施建设规模,燃料生产商需要稳定的购买需求,而货主则要权衡运输成本与减排目标。如果各方分别决策,任何一环都可能因缺少其他环节的投入而延迟行动。
绿色航运走廊试图以具体航线为合作载体,协调各方的投资和运营计划,通过长期购售协议、联合采购和成本分担等方式降低早期商业风险。报告指出,为实现国际海事组织的2050年净零排放目标,航运业需要加快采用零排放燃料,到2030年,这类燃料在航运能源中的占比需达到约5%。因此,走廊的关键任务是推动零排放燃料和技术尽早进入实际运营,而不是仅建立合作框架。
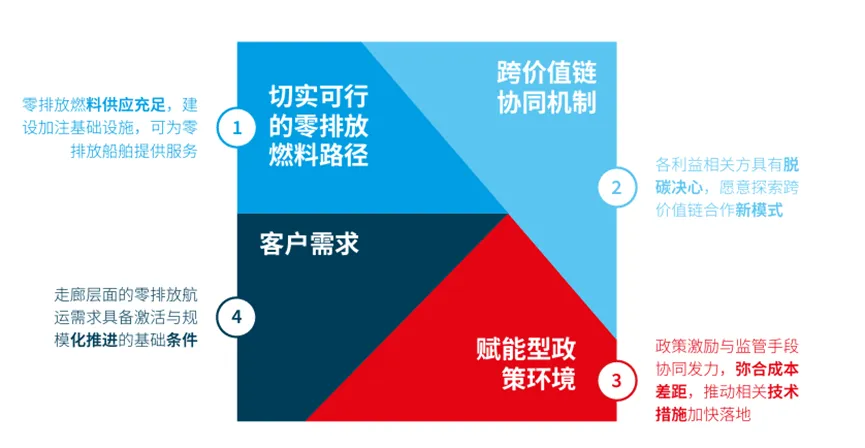
图1:绿色航运走廊四大核心支柱概览
*资料来源:零排放联盟(2021),《下一波浪潮:绿色走廊》
中国的优势
报告认为,中国在绿色航运走廊建设所需的四个核心支柱中,已在三个方面形成较强优势:可行的零排放燃料与技术路径、跨价值链协作机制,以及政策支持环境。
首先是燃料生产和装备制造能力。中国在绿色甲醇、绿氨及船用动力电池领域拥有较完整的产业基础。报告援引的数据表明,在全球已作出最终投资决策的绿色甲醇项目中,中国项目占比约为80%;在已作出最终投资决策的绿氨项目中,中国占比超过40%。与此同时,在全球约450艘甲醇和氨双燃料船舶订单中,约300艘由中国船厂承建。这些条件使中国有机会同时参与燃料供应、船舶建造和配套技术发展。
其次是跨价值链合作。报告列举了燃料长期采购、加注合作以及航运企业参与燃料供应链投资等案例。此类合作可以将船舶订造、燃料生产和加注设施的建设安排联系起来,减少各方因需求不确定而推迟投资的风险。
再次是政策支持。中国已围绕绿色燃料生产、船舶更新、加注设施和绿色航运合作出台多项政策。报告认为,这些措施为走廊从启动、探索走向准备和实施提供了不同层面的支撑。
不过,产业基础和政策布局只是形成了推进条件,并不意味着相关燃料已经能够以足够规模、合适价格供应到国际航线上。
从倡议到运营,最大的难题在哪里?
截至2026年6月底,报告统计的21项中国相关国际绿色航运走廊倡议中,12项处于启动阶段、5项处于探索阶段、3项处于准备阶段,只有1项进入实施阶段。这一分布说明,当前中国参与的走廊仍以早期规划和可行性研究为主。
成本差距是首要障碍。即使考虑中国在燃料生产方面的成本优势,报告估计,绿色甲醇和绿氨的平均价格仍约为传统船用化石燃料的2至3倍;电动货船的造价也约为同等传统船舶的两倍。若缺少稳定的购买需求或政策支持,船东和货主承担额外成本的动力有限,燃料生产商和基础设施运营商也难以确认投资回报。
基础设施与标准衔接同样重要。报告指出,部分绿色燃料项目与主要沿海港口存在空间距离,需要完善储运和配送网络;氨燃料加注设施和大功率充电设施也有待建设。与此同时,中国生产的绿色燃料若要服务国际航线,还需要获得相关市场认可的认证。认证体系不衔接,即使燃料具备减排潜力,也可能难以在目的地市场获得预期的合规价值。
需求端则是另一处短板。报告引用的调查数据显示,65%的货主表示愿意为低碳航运支付一定溢价,但平均可接受的溢价约为3%,不同企业之间的支付意愿差异较大。意愿也不等于实际采购承诺。若货主不能将分散的需求转化为长期合同,零排放航运服务就难以形成稳定的商业模式。
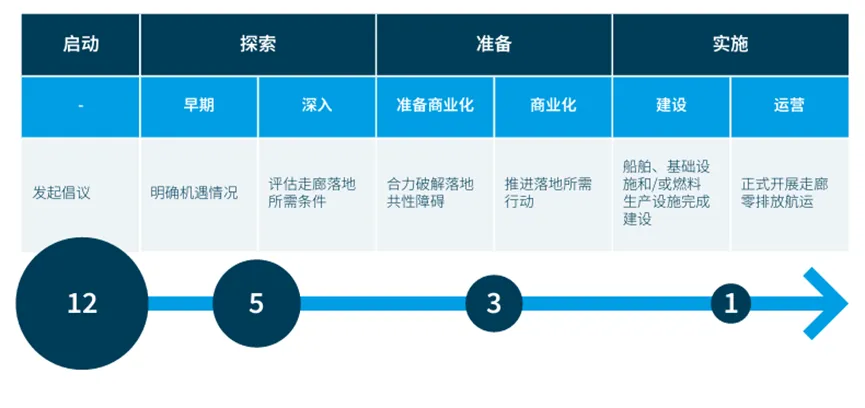
图2 与中国相关的各条绿色航运走廊当前进展阶段
报告建议
针对上述问题,报告提出了四个方向的建议。
一是完善燃料和船舶配套基础设施。除建设实体储运、加注和充电网络外,还需推动燃料认证体系与国际规则和目标市场标准衔接。基础设施建设与认证机制需要同步推进,才能让燃料生产能力更顺畅地连接航运需求。
二是加强绿色航运走廊的组织和协作。报告建议让船东等关键参与方更深入地参与走廊规划,并制定清晰的技术路线图和阶段性目标,以提高各方投资和行动安排的可预期性。
三是运用政策和金融工具弥合成本差距。碳定价、配额、补贴和政府支持的采购安排,都可以成为推动零排放燃料应用的政策选项。不同工具的适用性仍取决于具体市场环境、制度设计和实施条件。
四是聚合客户需求。报告建议推动货主开展联合采购,并通过长期运输合同等方式,将分散的低碳航运需求转化为更稳定的市场信号,帮助航运企业和燃料供应商形成更明确的投资预期。
*本文所引用的全部数据、事实及结论,均依据Global Maritime Forum“《绿色航运走廊:中国如何为全球航运脱碳运动注入新动能》报告原文
CCTP致力于促进行业内的观点传播与合作交流。若需转载,敬请注明出处,或与秘书处取得联系:hazel.wang@icet.org.cn
CCTP知识共享与观点交流平台已建立
感兴趣的伙伴们
请添加小助手微信(cctp-2018)
备注“姓名+单位”申请入群
期待大家的加入!
关于我们
中国清洁交通伙伴关系(China Clean Transportation Partnership)
是一个非营利、自愿性的交流、合作及观点传递平台。
聚焦政策和技术创新,加速交通迈向零排放。
官方网站|www.cctp.org.cn
新浪微博|清洁交通伙伴关系_CCTP
点击“分享”“赞”和“在看”,让更多朋友看到文章吧~