研报速递
广告
2025年以来,乡墅这个长期被视为”土生意”的赛道接连发生标志性事件:装配式先驱远大住工申请破产重整,三棵树控股美置乡墅、年末持股近72%,东方雨虹开出”乡墅4S店”,建过哈利法塔的南通六建下乡盖房。草莽出清,正规军进场。
房子是中国家庭最大的资产,故乡是中国人最后的退路。对个人来说,乡墅是半生积累的物化、是叶落归根的安放;对产业来说,这是城镇化后半场最确定的居住消费升级。
当前乡墅产业呈四大变化:
1、需求真实且升级,高品质乡墅占比首破30%。 2024年全国农村自建房申请量同比上涨23.7%,2025年农村自建房投资同比增长15%,法式中古风、大落地窗取代”贴瓷砖的方盒子”。
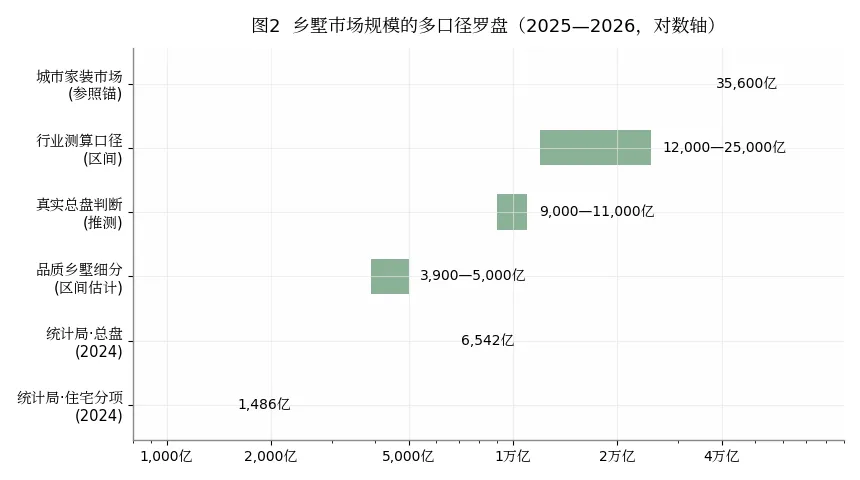
2、市场规模口径混乱,真实盘子约1万亿。 官方口径农村住户固投2024年降至6542亿,行业口径喊出1.2—2.5万亿,相差近一个数量级;品质乡墅细分约3900—5000亿,相当于城市家装市场的10%—15%。
3、第一轮出清完成,建材系接管第二轮。 宝家乡墅2.7亿缺口破产清算、远大住工破产重整;全国CR5推测不足5%,无一家企业公布过年交付破千栋的可靠数据。
4、政策”明渠大开、暗坝筑死”。 五部门确立农房全过程闭环监管,“十五五”定调”保障居住、管住乱建、盘活闲置”;2026年中央一号文件对违规购买农房宅基地从”不允许”升级为”严查严防”。
为什么城里人拼命回村盖房?1)城乡二元结构下”留不下的城市、回不去的农村”,乡墅是情感归属与未来保障的双重出口;2)宅基地确权登记完成,农房成为可继承、可盘活的资产;3)乡村居住条件与城市公共服务的落差收窄,“双栖居住”成为可能;4)面子与宗族文化叠加,故乡的房子是奋斗者最直观的功勋章。
我们判断,乡墅产业正站在新周期的起点:长期看人口回流与乡土情结,中期看政策合规化红利,短期看交付信任重构。
1 中国乡墅现状:建房热了,房子好了,玩家换了
乡墅产业的现状,主要体现在四个”一”上。
一是建房需求回暖,品质化趋势明确。 2024年全国农村自建房申请量同比上涨23.7%;2025年农村自建房投资同比增长15%,其中高品质乡墅占比首次突破30%。2023年全国农村新建住宅面积超4.8亿平方米,定制化自建房占比提升至37%,超六成农户愿为设计合理、施工规范的整包服务支付溢价。从”有房住”到”住得好”,乡村正在复制城市二十年前的居住升级路径。
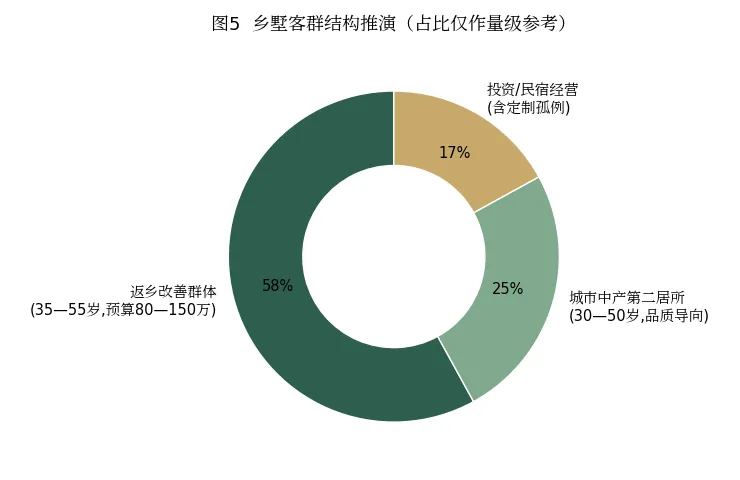
客群结构
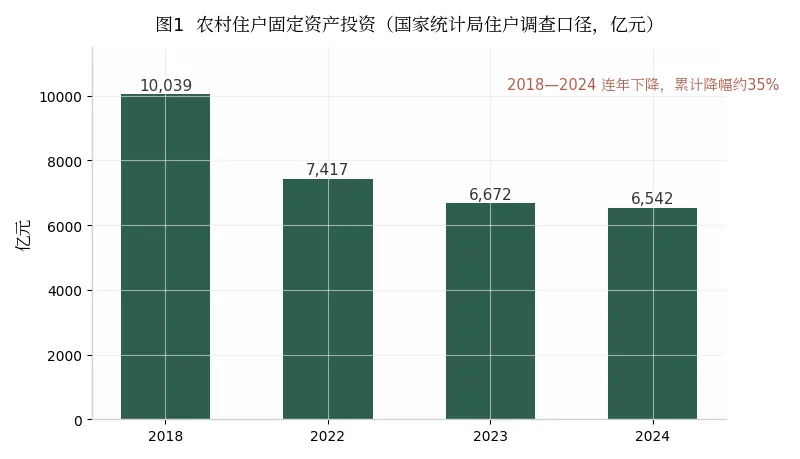
二是市场规模”两套口径打架”。 国家统计局住户调查口径的农村住户固定资产投资,从2018年的10039亿元降至2024年的6542亿元、连年下降,2024年住宅分项仅约1486亿元;行业测算口径则给出1.2—2.5万亿。口径冲突是结构性的:住户抽样只覆盖”农户”身份投资、系统性低估,行业口径把翻建装修庭院全计入、系统性高估。我们判断,真实盘子约1万亿元上下,品质乡墅细分约3900—5000亿元,相当于城市家装市场(约3.56万亿)的10%—15%。这是一条高客单价的优质补充赛道,不是可以替代主业的超级赛道。
三是竞争格局惨烈换庄。 模式开创者宝家乡墅2021年资金链断裂、缺口约2.7亿元(其中欠业主1.956亿元),2022年深圳中院受理破产清算;装配式先驱远大住工2025年10月申请破产重整;轻钢加盟骗局2019—2021年集中爆发,仅2019年相关投诉超2000起、佛山一案47人被刑拘。2025年下半年起,三棵树控股美置乡墅、东方雨虹推出”乡墅4S店”、南通六建成立好房子科技——接盘的全是把乡墅当建材渠道入口的产业资本。当前全国CR5推测不足5%,成规模品牌仅数百至低千家。
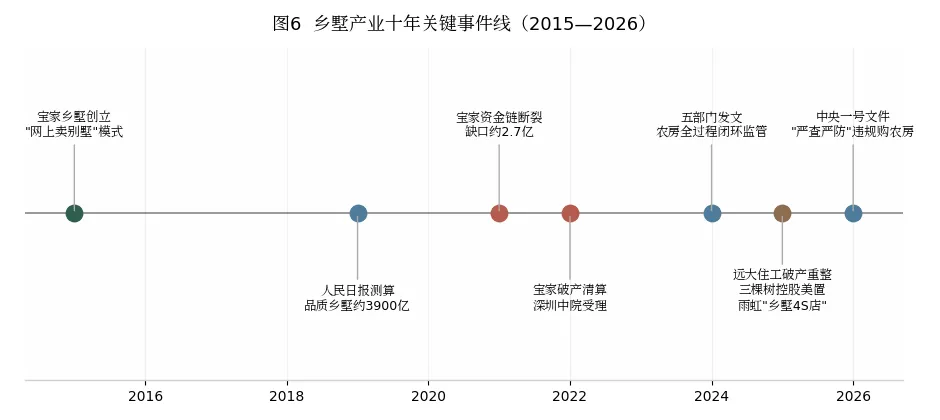
乡墅产业十年关键事件线
四是政策框架全面定型。 2024年4月住建部等五部门确立农房质量安全全过程闭环监管时间表(2025年闭环、2035年成体系);2026年9月国新办”十五五”发布会定调宅基地”保障居住、管住乱建、盘活闲置”,全国农村集体经济组织成员约9.3亿人、集体土地资源65.8亿亩;2026年中央一号文件将宅基地红线从”不允许”升级为”严查严防”。政策的手非常清楚:鼓励帮农民盖好房子,禁止把房子卖给城里人。
2 谁在回村盖房:选择还是无奈?
2.1 选择:财富积累完成与乡土情结的主动安放
乡墅的第一驱动力,是一代人财富积累完成后的主动选择。 2025年全国农民工总量30115万人,外出农民工18006万人,农民工平均年龄43.3岁、为有监测以来最高。这意味着数以千万计的四五十岁外出者,正处在”城市完成积累、规划落叶归根”的人生临界点。客群结构推演为:返乡改善群体约58%(预算80—150万元),城市中产第二居所约25%,投资与民宿经营约17%(仅作量级参考)。
家庭小型化也在制造新增需求。 中国家庭户均规模从2010年3.1人降至2024年2.5人,家庭拆分带来更多住房与更大人均住房面积需求。区域上呈现”人口流出大省恰是建房活跃大省”的悖论:七普口径自建住房比例湖南37.9%、广西36.7%、河南36.1%居前——人走得越远,故乡的房子越要盖好。
2.2 无奈:留不下的城市与可继承的资产
必须承认,乡墅热潮中也有相当比例的”无奈”成分。 进城农民工因户口、社保、子女教育难以完全融入城市,返乡建房成为寻求保障的方式;宅基地确权登记完成后,农房具备资产属性、可以传承——城市买不起、农村不能荒,乡墅成了钱包的折中解。
成本账同样现实:以300㎡传统砖混为例,设计费1.5—6万、主体24—36万、中档装修18—24万、庭院3—10万,总预算约50—90万元——农户自找施工队约27—30万元,乡墅公司精装全包45—84万元,全包贵50%—100%,卖的是设计、合同保障与”一口价包干”。但热潮中的隐忧不容忽视:不少农户倾尽积蓄甚至举债,“顶格”修建远超使用需求的三层豪宅,家庭抗风险能力随之骤降。
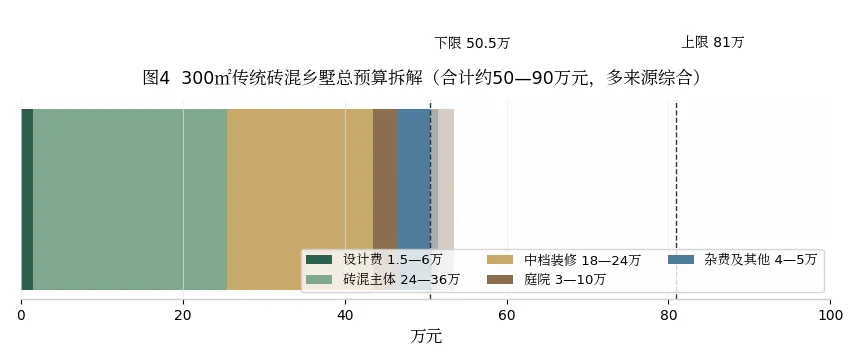
300㎡预算拆解
2.3 结构约束:出资人不在场、分期出资、无法监工
乡墅行业一切商业模式问题的根,都在客群的三个结构性特征:出资人不在场、分期出资、无法监工。 出钱的人在珠三角、长三角,工地在千里之外的老家;宅基地名义使用人(父母)决定”能不能建”,出资的城市子女决定”建什么样、花多少钱、选哪家”。低频、异地、重交付、预付款四要素叠加,构成宝家2.7亿缺口的全部成因——2.7亿缺口对应13亿年产值,窟窿约20%,规模越大现金流越差,这是结构性死穴而非经营失误。
获客渠道因此全面线上化:抖音、快手、小红书取代熟人介绍,“手机看工地”成为品牌获客第一卖点。交付端,“建好一层付一层、验收合格再付款”的节点化付款配合影像验收凭证,已成行业标配话术。供给侧的深层约束是工匠断层:全国乡村建设工匠约13万人、50岁以上超60%,工业化替代人工从选项变为必然。
3 玩家图谱:谁在牌桌上,谁已离场
牌桌上的主力分四类。 第一类是建材系亲军:美置乡墅(深圳,2019年成立,三棵树2022年战投、2025年7月控股并表、年末持股近72%),走标准化整包SKU路线——70多款标准别墅、京东下单、远程监控看工地,三棵树年报给出的首张成绩单是并表半年收入约2300万元、净亏损约665万元,巨头加持下仍在爬坡期;雨虹美墅(东方雨虹全资子公司,2024年设立),2025年11月推出”乡墅4S店”,总部做中央厨房、县城4S店做获客,复制汽车行业组织方式。第二类是区域整包头部:鑫住工乡墅(湖南,2019年注册,自称”国内首个乡墅连锁化运营品牌”),走县域联盟模式——区县独家、按栋销售标准户型,企业自述签约区域公司超200家、联盟建房超6000栋;巨匠乡墅(湖南,2016年成立,地勘设计施工装修全链路)与嘉禾乡墅(嘉禾装企集团背景,定位中高端”大师院墅”)代表深耕型区域玩家。第三类是工业化选手:远大美宅(远大住工旗下,PC全装配式,约80%工程量在工厂完成)正随母公司重整进入待定状态;北新房屋(北新建材体系)以央企背景卡位政策赛道;南通六建·好房子科技(民企500强、曾参建哈利法塔)代表建筑总包能力下沉,账算得很直白——一套100万、一年20套就是2000万业务。第四类是轻资产平台:住宅公园、易盖房、图纸之家,卖图纸(单层588元/套起)与线索撮合,避开交付重担,是活过第一轮出清的少数模式。
离场的墓碑只有一座,但足够醒目: 模式开创者宝家乡墅,2015年创立”网上卖别墅”,2021年资金链断裂、2022年破产清算,四年账面累计亏损2.86亿元。
4 大事记:22个月,三重确认
过去22个月是乡墅产业史上密度最高的变局期。 政策的红线在2025年2月率先划下——当年中央一号文件提出宅基地”两个不允许”:不允许城镇居民购买农房宅基地,不允许退休干部到农村占地建房。红线划定的同一窗口期,产业资本开始进场:2025年7月,三棵树通过非同一控制收购控股美置乡墅并实现并表;四个月后的11月,东方雨虹旗下雨虹美墅正式推出”乡墅4S店”。
与新玩家进场同步发生的,是老玩家的谢幕。 2025年10月,装配式先驱远大住工申请破产重整,为上一轮工业化冲锋画上阶段性句点。到2025年末,三棵树年报给出了巨头进场的首张成绩单:美置并表半年收入约2300万元、净亏损665万元,同期三棵树持股升至近72%——收入尚小、亏损可控、筹码在加重,这是产业资本”养入口”而非”赚利润”的标准姿势。
进入2026年,政策与财报两条线同时给出确认。 2月发布的中央一号文件将宅基地红线从”不允许”升级为”严查严防违法违规购买农房宅基地”,措辞之变意味着监管从”划红线”进入”强执法”阶段。上半年,三棵树半年报进一步验证了乡村渠道逻辑:C端零售收入30.29亿元、同比增长13.9%,其中”美丽乡村仿石漆”收入9.1亿元、同比增长20%,“马上住”新业态收入3.9亿元、同比增长78%——乡村渠道正在成为涂料巨头最确定的增量曲线。
顶层设计在下半年落定。 2026年9月,国新办”十五五”系列发布会定调宅基地管理十二字方针——“保障居住、管住乱建、盘活闲置”,并披露全国集体土地资源65.8亿亩;同月,腾讯、虎嗅等主流媒体集中报道”农村豪宅”现象,乡墅首次从行业话题破圈成为公共议题。10月,二十届四中全会通过的”十五五”规划建议明确”推进宜居宜业和美乡村建设”“让农民就地过上现代文明生活”,为整个赛道的政策预期封顶定调。
5 重构建材渠道、再造乡村资产、激活县域经济
乡墅对建材行业的影响,是渠道逻辑的改写。 只卖涂料,一栋房子只贡献几面墙的订单;控制设计与交付入口后,防水、板材、辅料、施工服务都能装进同一套方案。三棵树、东方雨虹的入场标志着:2026年乡墅行业的竞争本质已不是乡墅公司之间的竞争,而是建材巨头渠道战争的乡村前线——乡墅业务不需要独立盈利,它是渠道下沉的入口。
对乡村资产的影响,是”沉睡资产”的激活。 2019年全国农村宅基地闲置率18.1%、闲置面积超3000万亩;城镇户籍子女可继承农房但只能修缮不能翻建,催生”以修代建”存量焕新市场;叠加”十五五”闲置农房出租、入股、合作盘活新政,翻建与存量改造正在接棒新建,成为万亿盘子之外最有想象力的第二曲线。 县域层面,乡墅带动的是设计、施工、建材、家居、庭院一整条在地消费链。
技术路线格局也将被重塑。 砖混/框架现浇(毛坯800—1500元/㎡)仍是绝对主流;轻钢装配式(1500—2500元/㎡)受加盟骗局舆情拖累难成主流;PC/重钢模块化(2500—4500元/㎡)在湖南、川渝等配套成熟区率先起量。装配式补贴真金白银(湖南500万/试点县、重庆自住500元/㎡),虽非普惠,但足以改变局部竞争格局。
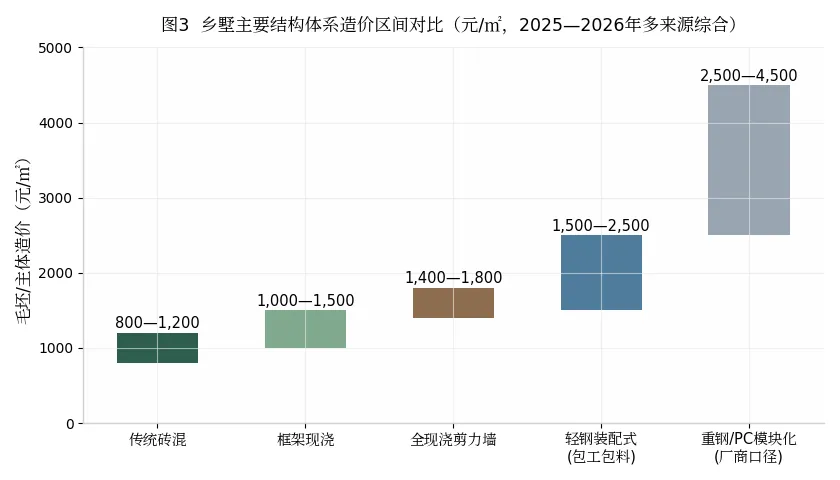
结构体系造价对比
6 把交付信任建起来,把政策红利落下来
乡墅行业的第一性问题不是流量、不是模式、不是资本,而是交付信任。给予市场充分选择权的同时,把因为”不敢托付”而压抑的需求释放出来,把因为”口径混乱”而高估的预期校正回来,行业才能走上正规化长坡。
6.1 行业层面:以交付确定性重建信任
一是把付款节点化做成行业底线。 “建好一层付一层、验收合格再付款”配合影像验收凭证,把信任从话术变成流程;预付款资金池是监管与舆论的双重雷区,资金托管应成为整包模式的标配。
二是把工地数字化从”看得到”做到”看得懂”。 参照城市家装智慧工地渗透率从2024年31%升至2025年48%的路径,乡墅数字化正处在供给缺口期——进度、工序、材料、问题闭环全部可追溯的企业,将定义下一阶段的行业标配并掌握定价权。
三是用工业化对冲工匠断层。 装配式不只是技术路线选择,更是交付确定性的组织保障;在补贴试点区(湖南、重庆、浙江)率先起量的企业将获得成本与口碑的双重先发优势。
四是别赌规模,赌交付。 这个行业死于规模的比死于没订单的多;区域整包公司成为建材巨头的县域交付合伙人,比正面竞争更现实。
6.2 政策层面:完善农房建设服务体系
一是加快落实农房建设全过程闭环监管,推动县域农房建设服务平台全覆盖,把”批了就不管”变为”建、管、验”全流程留痕,从源头压缩粗放自建与骗局式加盟的生存空间。
二是扩大装配式农房补贴覆盖面,从试点县奖励走向更普惠的按面积补贴,降低高品质农房的相对价格,引导农户从”三自模式”转向专业化整包。
三是完善乡村建设工匠培育与持证体系,以职业化供给缓解13万工匠、六成超50岁的断层压力,把工匠纳入农房质量责任体系。
四是稳妥推进闲置农房盘活,在”仅限居住、不得商业开发”的底线内,规范出租、入股、合作的合同指引与备案通道,让3000万亩闲置资产安全地转化为农民的财产性收入。
相信经过一系列长短结合的措施,乡墅产业一定能走出草莽、走向规范,让亿万中国人的故乡,安放得下一栋好房子。
免责声明: 本报告所引数据均来自公开渠道并标注来源,官方口径与行业口径并列表述;企业自述数据无审计背书,仅在标注前提下引用;客群结构等推演数据仅作量级参考。本报告仅供行业研究参考,不构成投资建议;涉及宅基地与农房交易事项,请以当地政策法规与主管部门解释为准。