研报速递
做金融的,有一句老话:得入口者得天下。
谁离用户最近,谁就拿到了下一个时代的门票。这句话在券商行业,过去二十年反复被验证。
但最近这一两年,一个问题开始让很多券商睡不着觉:AI 来了,入口会不会变?今天我们就围绕 "入口" 这两个字,把这件事聊透。
一问:入口为什么这么重要?
因为入口决定了用户先想到谁。
你想买股票,第一个想到打开哪个 App?你想查理财,第一个打开哪个软件?这个 "第一个想到",就是入口的价值。
入口的背后是什么?是流量,是获客成本,是用户关系。
用户从营业部来,入口就是营业部柜台 用户从 PC 来,入口就是电脑上的交易软件 用户从手机来,入口就是券商 App
每一次入口迁移,都是一次重新洗牌。 抓住新入口的券商,获得了新客红利;慢半拍的,客户慢慢就被分流走了。
这不是技术问题,是商业问题。
二问:券商的入口,到底是什么?
很多人会说:"券商 App 就是入口。"
这个说法对,但不够完整。券商的入口其实分两层:
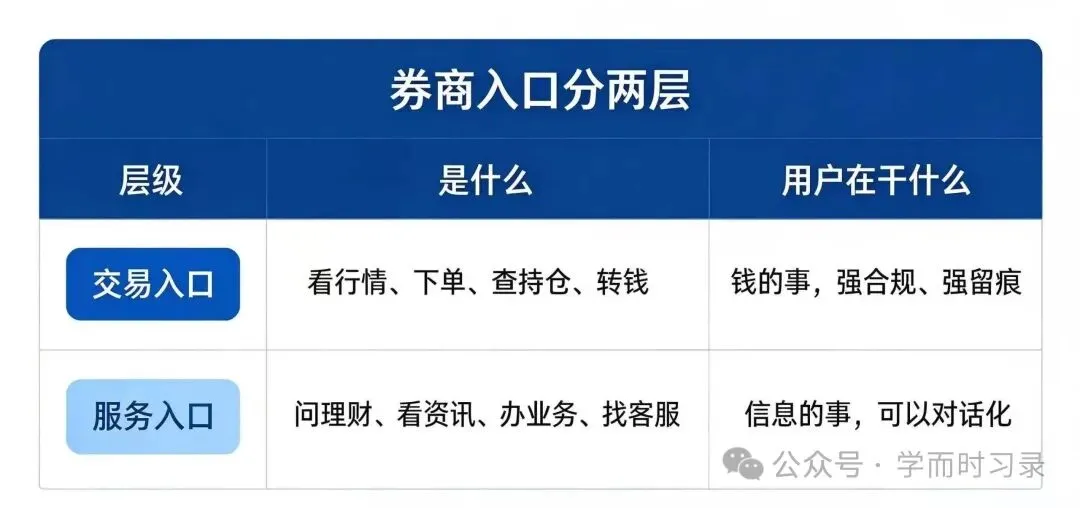
交易入口是命根子。 这部分受监管约束,必须在持牌机构自有系统内完成,谁也替代不了。不管 AI 多聪明,交易指令、资金划转、账户操作,都得回到合规闭环里。
服务入口是可以被重新定义的。 用户问 "这个基金怎么样"" 我能不能开创业板 ",这些事不一定要打开 App,一个对话入口就能解决。
所以问题不是 "App 要不要消失",而是:哪些入口会被 AI 重构,哪些不会。
三问:AI 时代,入口会变成什么样?
有两种声音,都有道理。
第一种:App 本身会进化。 重做一个以对话为核心的 App,从打开到操作全是对话,菜单和页面退居二线。用户打开 App,不是点菜单,而是直接说话。
第二种:App 外面会长出新入口。 用户不再打开任何 App,他的智能助手直接帮他调用各种服务。券商的能力,变成了助手背后的一个服务模块。
这两种方向,代表了对入口的两种判断:
- 自己做新入口—— 把用户留在自己的体系里
- 能力做成服务—— 让自己出现在更多入口里
哪个对?现在没有标准答案。
但有一点是确定的:用户触达服务的触点在变多。 AI 眼镜、AI 耳机、车载系统、办公助手…… 不再只有 "打开一个 App" 这一条路。
入口碎片化,已经开始了。
四问:不自己做入口,行不行?
听起来是个省力的思路:我不做 App 了,把能力做成 API,让别人的智能助手来调用我。
但对券商来说,有个硬约束:用户关系在哪?
做服务层,意味着你把前端让给了别人。用户在智能助手里问 "我该怎么理财",助手推荐了一只基金 —— 这个推荐是助手给的,不是券商给的。用户觉得好,他会记住助手,不会记住你。
更关键的是:服务层没有定价权。
酒店再大,在携程面前也没有议价权 —— 因为入口是携程的。券商如果变成了智能助手背后的一个金融服务供应商,那客户是谁的?客户的钱听谁的?
这不是技术问题,是商业模式问题。
五问:那券商该怎么办?
可能不是单选题。
一个比较现实的思路是:
- 交易入口自己守好。
App 继续做,交易闭环不能丢,这是合规底线
- 服务入口提前布局。
把客服、投顾、产品查询这些能力,从 "App 里的一个页面" 变成 "能被更多触点调用的服务"
- 别押注单一方向。
入口碎片化是趋势,但碎片化成什么样、哪个入口会成为主流,现在没人知道。先把能力准备好,不管最后哪个入口赢,你都在牌桌上
入口为王这句话,放在任何时代都对。但 "入口长什么样",每个时代都不一样。
2012 年抓住手机 App 的券商,吃到了移动互联网的红利。2026 年,AI 带来的入口变化,没有人知道下一个十年的门票长什么样。
但可以确定的是:原地不动,一定没有门票。
结尾
最后留一个问题:
如果三年后,你打开手机第一件事不是刷某个 App,而是直接跟你的智能助手说 "帮我看看今天的行情"——
那时候的券商,是在 App 里等你,还是已经变成了助手背后的一个功能?
这个问题,现在没有标准答案。但每家券商都在用自己的选择投票。