研报速递
文章摘要:焊接的本质是让两块金属变成一块,而绝大多数焊接方法走的是同一条路——把金属熔化,再让它凝固。这条路的问题在于:熔化会带来气孔、夹渣、裂纹,会让晶粒粗化,会让铝合金这样的材料在高温下性能骤降。搅拌摩擦焊换了一条路:不熔化。它用一个高速旋转的搅拌头插入工件,靠摩擦热把金属软化到塑性状态,再用搅拌针把软化的金属「搅」到身后的空腔里,冷却后形成锻造组织的接头。
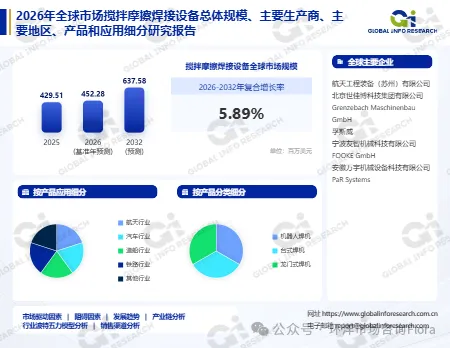
据Global Info Research数据,2025年全球搅拌摩擦焊接设备市场规模达到4.30亿美元,预计2032年将达到6.37亿美元,2025—2032年复合增长率为5.9%。这个增速不快,但它对应的是一项「没有替代方案」的技术——当你要焊的是7系铝合金、是异种金属、是不允许出现气孔的液冷流道,熔化焊就做不到,而搅拌摩擦焊可以。
一、行业概述:不熔化,所以不一样
搅拌摩擦焊(Friction Stir Welding,FSW)的工作原理,是利用高速旋转的搅拌头插入工件后沿焊接方向运动,在搅拌头与工件的接触部位产生摩擦热,使其周围金属形成塑性软化层。软化层金属在搅拌头旋转的作用下填充搅拌针后方所形成的空腔,并在搅拌头轴肩与搅拌针的搅拌及挤压作用下实现材料连接。
这个过程中最关键的一句话是:材料不熔化。焊接峰值温度通常只达到母材熔点的70%—80%,金属始终处于固态。这一个「不熔化」,带来了一连串的连锁优势。
没有熔化,就没有凝固过程,因此不会产生气孔、夹渣与凝固裂纹——这三类缺陷都源于液态金属在冷却过程中的气体析出、杂质聚集与收缩应力。没有熔化,就不需要保护气体与填充材料,因为不存在氧化问题,也不需要补充合金元素。没有熔化,热影响区就窄,焊后残余变形小、残余应力低。没有熔化,晶粒不会粗化,接头是细晶锻造组织,机械性能优良,甚至可以达到母材水平。
这些优势决定了搅拌摩擦焊的应用边界。它特别适合三类场景:一是铝合金等低熔点、高导热材料的连接,这些材料用熔化焊极易产生气孔与热裂;二是异种材料的连接,比如铝与钢、铝与铜,熔化焊会因为生成脆性金属间化合物而失败,而固相连接可以显著抑制其生成;三是要求高可靠性、不允许缺陷的场景,如航天结构件、液冷流道、电池托盘。
它的局限同样明确。工件必须被刚性固定,且需要承受较大的顶锻力,因此设备刚性要求高、工装复杂;焊缝末端会留下一个「匙孔」,需要额外处理;焊接速度相对较慢,适合长直焊缝但不适合复杂三维轨迹;而且它最初是专利技术,核心专利到期后行业才快速扩张。
二、市场规模与增长预测
根据环洋市场咨询(Global Info Research)的统计及预测,2025年全球搅拌摩擦焊接设备市场规模达到4.30亿美元,预计2032年将达到6.37亿美元,2025—2032年复合增长率为5.9%。
5.9%的增速,需要放在「设备属性」里理解。搅拌摩擦焊设备属于典型的高单价、低台数的专用装备——一台大型龙门式FSW设备的售价可达数百万元,一条自动化焊接生产线的投资更高。4.30亿美元的全球市场规模,对应的年出货量在数百台量级。这意味着市场的波动性较强:一两个大型项目的投产或延期,就能显著改变当年的市场规模。
增速的来源可以拆成两块。第一块是「替代」——在铝合金焊接领域,搅拌摩擦焊正在替代熔焊(MIG/TIG)与铆接。新能源汽车的电池托盘、液冷板、电机壳体,轨道交通的车体铝合金型材,这些场景过去多用熔焊或铆接,现在越来越多地转向FSW,因为FSW的气密性更好、变形更小、接头强度更高。第二块是「新增」——一些过去无法实现的设计正在变成可能,比如铝钢混合车身、铜铝复合母排、超薄壁液冷流道,这些结构只有固相连接才能做。
从区域结构看,北美、欧洲、中国、日本是主要市场。这些地区拥有先进的制造技术与完善的产业链配套,也集中了航空航天、轨道交通、新能源汽车等主要下游。中国市场的特殊性在于「新能源车+储能」的双轮驱动——电池托盘与液冷板是FSW设备最大的增量应用,而中国恰好是全球最大的新能源车与储能设备生产国。
三、产品分类与应用场景
按设备形态划分,可分为龙门式、悬臂式、机器人式与专用机型四大类。龙门式设备刚性最好、行程最大,适合大型结构件(如轨道交通车体、船舶甲板、火箭贮箱)的焊接,是高端市场的主力;悬臂式结构紧凑、成本较低,适合中小型工件;机器人式把FSW主轴装在工业机器人上,灵活性高、可实现三维轨迹焊接,但受机器人刚性限制,适合薄板与中小件;专用机型针对特定产品设计(如电池托盘专机、液冷板专机),效率最高但通用性差。
按焊接能力划分,可分为单面焊与双面焊。单面焊从工件一侧完成焊接,工装简单,但根部可能存在未焊透;双面焊从两侧各焊一道,接头质量更好,但需要翻转工件或配置双主轴。近年出现的双头/自适应焊头技术,可以同时从两侧施焊,既保证质量又提升效率,是设备技术的重要演进方向。
按搅拌头技术划分,可分为固定式与可调式。搅拌头是FSW的核心耗材,其形状(轴肩直径、搅拌针长度与螺纹形式)直接决定焊接质量与工艺窗口。固定式搅拌头结构简单、成本低,但一款搅拌头只能适配有限的板厚范围;可调式搅拌头(如伸缩针式)可以在焊接过程中调整针长,适应变厚度工件,技术门槛更高。
应用领域上,航空航天是最早也最高端的市场,用于火箭贮箱、飞机蒙皮、机翼壁板等铝合金结构件的焊接。这些场景对焊缝质量的要求极高(不允许任何未焊透或弱连接),且工件尺寸大、形状复杂,对设备的刚性与控制精度要求苛刻。轨道交通是第二大市场,用于车体铝合金型材的长直焊缝焊接,特点是焊缝长、批量大、对效率与一致性要求高。船舶与海洋工程用于铝合金船体、甲板与上层建筑,优势是变形小、无需填充材料,可减少后续矫正工作量。
新能源汽车与储能是近年增长最快的市场。电池托盘(尤其是CTP/CTC结构)需要高气密性的铝合金焊接,液冷板需要无泄漏的流道焊接,电机壳体需要高强度连接,这些场景都对FSW形成了刚性需求。储能领域的液冷散热板、电池模组结构件同样大量采用FSW。这一市场的特点是量大、标准化程度提升快、对设备节拍要求高,正在成为设备厂商争夺的主战场。
四、竞争格局与主要参与者
搅拌摩擦焊设备的竞争格局,可以按产业链分成三层来看。
上游是关键部件,包括高性能伺服电机、主轴系统、液压/电液驱动单元、焊头及搅拌针材料。代表企业有Bosch Rexroth、THK、Moog等国际知名品牌。这一环节的特点是「专业化程度高、替代难度大」——FSW主轴的转速精度、扭矩输出与刚性直接决定焊接质量,而搅拌针的材料(通常为耐高温、耐磨损的合金或陶瓷复合材料)与几何设计决定了工艺窗口。上游企业的议价能力强,是设备成本的重要构成。
中游是设备集成与系统控制,由焊机系统集成商负责把机械、液压、电控、力控与软件算法深度融合,形成成套FSW设备与自动化生产线。主要厂商包括PaR Systems、Stirtec、HAGE等国际领先企业,以及国内的航天工程装备(苏州)、瑞松科技等。这一环节的核心能力是「工艺+控制」——同样的机械结构,不同的力控策略与焊接参数,会得到完全不同的接头质量。头部企业的护城河不在硬件,而在工艺数据库与行业应用经验。
下游是航空航天、轨道交通、船舶、汽车与新能源装备。下游的需求特征是「项目制+深度定制」——每个客户的工件形状、材料体系、节拍要求都不同,设备必须定制开发。这种模式使设备商与客户形成紧密的合作关系,一旦进入某个客户的供应体系,后续的产线扩张往往延续同一供应商。
从区域竞争看,欧洲企业在高端设备(航空航天、轨道交通)上具备优势,工艺积累深、系统集成能力强;美国企业在航天与国防领域有长期配套;日本企业在精密控制与设备可靠性上有特点;中国企业则在新能源车与储能的配套设备上快速崛起,凭借成本优势与响应速度占据国内市场,并开始向海外输出。
五、产业链结构分析
上游是核心部件与材料,除前述的伺服电机、主轴、驱动单元外,还包括搅拌针材料(如钨铼合金、多晶立方氮化硼涂层)、工装夹具、以及控制系统所需的传感器与运动控制卡。这一环节的国产化程度参差不齐——伺服与运动控制已有国产替代方案,但高端主轴与搅拌针材料仍较多依赖进口。搅拌针虽是小件,却是典型的耗材,其寿命直接决定用户的运行成本。
中游是设备制造与工艺开发。核心工序包括机械结构设计与制造、主轴系统集成、力控与位置控制系统开发、焊接工艺参数库建设、以及整线自动化集成。这一环节的技术核心是「力控」——FSW过程中,搅拌头需要同时控制插入深度(位置)与顶锻力(压力),两者耦合,控制难度高。下压量过大会导致工件减薄、接头性能下降;过小则会产生未焊透。力控精度直接决定焊接质量,也是国内外设备差距的主要体现。
下游是航空航天、轨道交通、船舶、汽车与新能源。下游的需求特征是「工艺先行」——客户在采购设备前,通常需要先做工艺验证,确认FSW能满足其接头性能要求。这意味着设备商必须提供「工艺+设备」的整体方案,而不只是卖机器。这也是为什么头部设备商往往建有工艺试验中心,为客户做焊接试样与性能测试。
产业链的一个结构性特征是「耗材与服务贡献持续收入」。搅拌针、轴肩等耗材需要定期更换,工艺服务、设备维护、产线升级也带来持续收入。对于设备商而言,这部分收入的毛利高于整机销售,且客户粘性强。头部企业的服务收入占比逐年提升,这一趋势在航空航天等高端领域尤为明显。
关于搅拌摩擦焊接设备市场的问题:
Q1:搅拌摩擦焊和传统熔化焊,到底该怎么选?
A(答):根据Global Info Research调研,取决于材料与质量要求。如果焊的是低碳钢、不锈钢等常规材料,且对气密性、变形的要求不高,熔化焊(MIG/TIG)成本更低、效率更高、设备更通用,没有理由选FSW。如果焊的是7系铝合金、铝锂合金等高强铝合金,或者需要连接铝与钢、铝与铜等异种材料,或者对气密性要求极高(电池托盘、液冷板),熔化焊就难以胜任,必须用固相连接。判断标准不是「谁更先进」,而是「熔化会不会带来无法接受的问题」。
Q2:5.9%的增速,这个行业的增长动力来自哪里?
A(答):主要来自替代与新增两条线。替代线是铝合金焊接从熔焊、铆接转向FSW——新能源车的电池托盘、液冷板、电机壳体,轨道交通的车体型材,这些场景对气密性与变形的要求越来越高,FSW的性价比在提升。新增线是过去无法实现的设计正在变成可能——铝钢混合车身、铜铝复合母排、超薄壁液冷流道,这些结构只有固相连接才能做。两条线叠加,构成了5.9%的增长基础,其中新能源车与储能的贡献最大。
Q3:国产设备和国际品牌的差距在哪里?
A(答):硬件差距在收窄,差距主要在力控与工艺数据。机械结构、伺服系统、自动化集成这些「看得见」的部分,国内头部企业已能做到接近水平,价格优势明显。真正的差距有两处:一是力控系统,FSW需要同时控制插入深度与顶锻力,两者耦合,控制精度直接决定接头质量,这方面国际厂商积累更深;二是工艺数据库,不同材料与厚度的参数组合需要长期试验积累,国际厂商几十年的数据能让客户「开箱即用」,国产设备往往需要客户配合做工艺开发。对采购方而言,如果自身具备工艺能力,国产设备性价比很高;如果完全依赖供应商提供工艺方案,国际品牌的服务价值更突出。
本文参考Global Info Research发布的《全球搅拌摩擦焊接设备行业总体规模、主要厂商及IPO上市调研报告,2026-2032》。
【公司介绍】环洋市场咨询(Global Info Research)致力于以“定位全球,慧聚价值”为核心理念,通过深入洞察市场趋势与竞争格局,为全球企业提供专业的行业分析与战略支持,助力企业在复杂商业环境中实现精准决策。更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等。
联系我们:微信/电话:176 6505 2062联系邮箱:report@globalinforesearch.com中文官网:https://www.globalinforesearch.com.cn英文官网:https://www.globalinforesearch.com更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: