研报速递
2026消费电子行业研究报告节选
(附完整报告下载)
消费电子概况
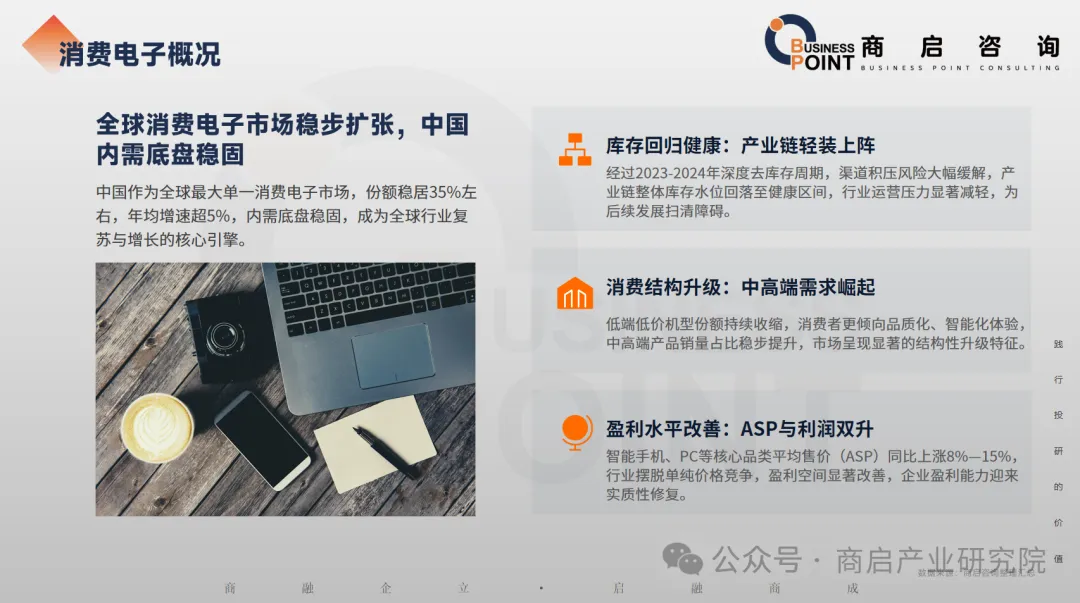
全球消费电子市场稳步扩张,中国内需底盘稳固。
中国是全球最大单一消费电子市场,市场份额稳定在35%左右,年均增速超5%,内需底盘扎实,是全球消费电子行业复苏与增长的核心引擎。
消费电子行业的市场规模预测
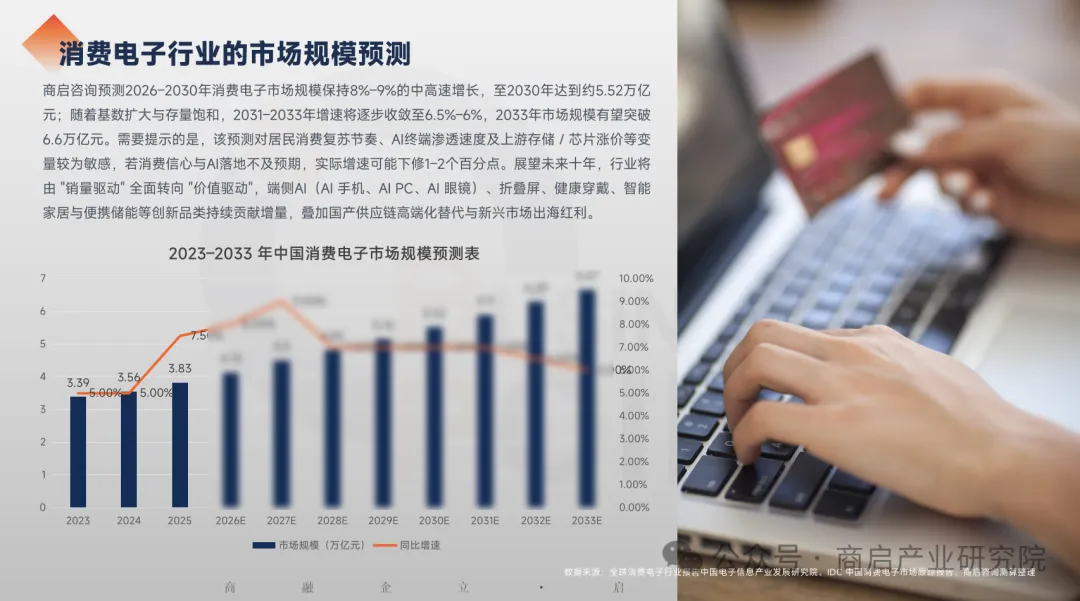
商启咨询预测,2026–2030年国内消费电子市场将维持8%–9%的中高速增长,2030年市场规模有望达到约5.52万亿元;随着市场基数扩大、存量趋于饱和,2031–2033年增速将逐步回落至6%–6.5%,预计2033年市场规模突破6.6万亿元。本预测对居民消费复苏节奏、AI终端渗透速度、上游存储及芯片价格波动等变量敏感度较高;若消费信心修复、AI终端落地进度不及预期,实际增速存在1–2个百分点的下修风险。展望未来十年,行业增长逻辑将由销量驱动全面转向价值驱动。AI终端(AI手机、AI PC、AI眼镜)、折叠屏、健康穿戴、智能家居、便携储能等创新品类持续贡献增量,叠加国产供应链高端替代、新兴市场出海两大红利,带动行业长期发展。
细分赛道深度:智能手机
存量市场,增长依靠产品升级
中国智能手机普及率超95%,全球渗透率约85%,行业正式进入存量竞争阶段,增长逻辑从规模扩张转向价值提升。市场格局逐步固化,品牌竞争重心集中在产品均价(ASP)抬升、用户体验优化,存量换机置换是市场增长的核心支撑。
AI+折叠屏驱动产品结构升级
预计2026年国内智能手机出货中,AI机型占比突破50%,成为高端市场核心增长动力;折叠屏热度持续上行,带动柔性屏、精密铰链等上游产业链增量,持续优化高端产品结构,是品牌差异化突围的关键赛道。
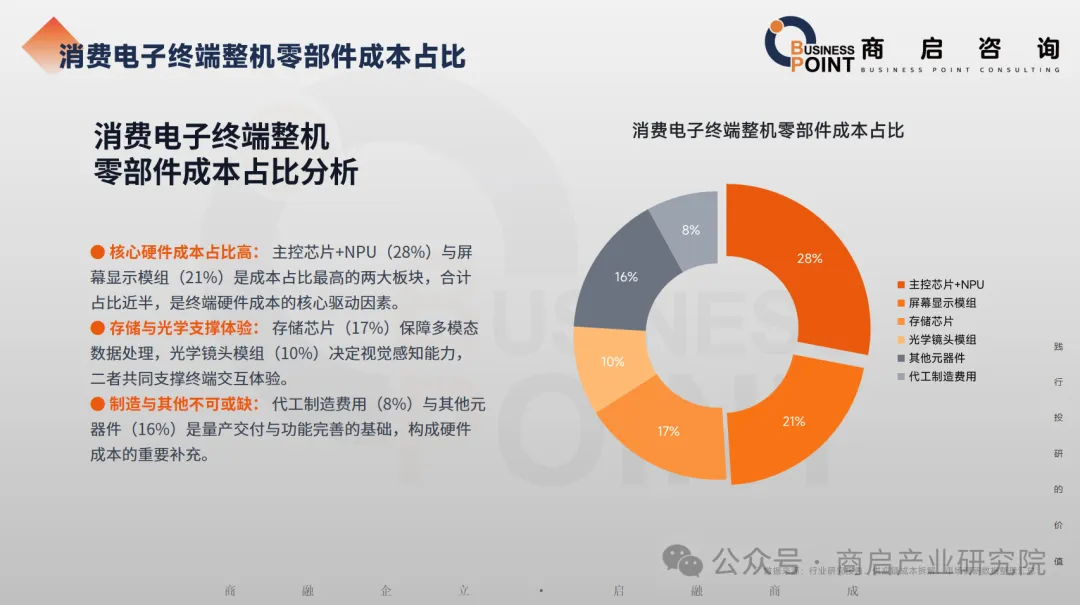
消费电子终端整机零部件成本占比
核心硬件成本占比最高:主控芯片+NPU(28%)、屏幕显示模组(21%),两项合计接近五成,是终端硬件成本的核心影响项。存储与光学支撑产品体验:存储芯片(17%)承载多模态数据处理需求,光学镜头模组(10%)决定视觉交互能力,二者共同保障终端使用体验。
制造与其他元器件作为基础配套:代工制造费用(8%)、其他元器件(16%),保障产品量产交付与基础功能落地。
细分赛道深度:AI-PC开启新一轮换机周期
换机周期启动,渗透率快速突破
2026年全球PC新机出货中AI机型占比将达54.7%,全年出货量1.43亿台,同比增速 84%,正式开启新一轮PC换机浪潮,消费端与商用市场同步加速渗透。
商用换机红利:Win10停服催化需求
Windows10停止官方支持后,企业出于系统安全、办公效率考虑,将迎来批量商用设备换新需求;AI-PC凭借智能化能力,成为企业采购优选,释放可观的商用换机红利。
本地AI赋能,重塑生产力体验
AI-PC搭载本地化大模型,脱离云端即可完成文档生成、图像创作、智能问答等任务,有效降低响应延迟、保护数据隐私,提升个人与企业办公效率与创作能力。
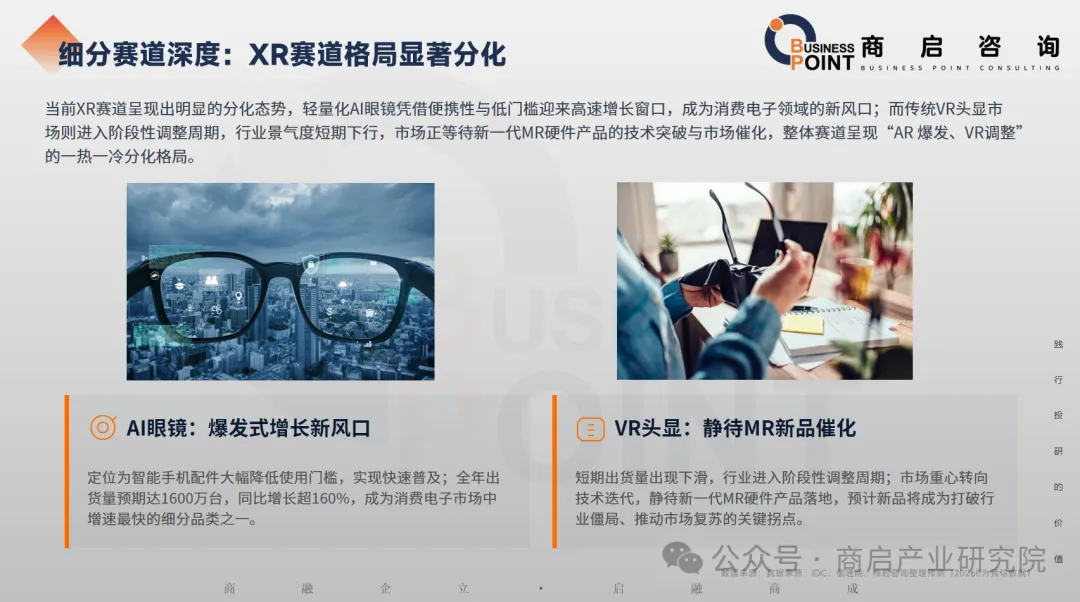
细分赛道深度:XR赛道格局显著分化
当前XR赛道冷热分化明显:轻量化AI眼镜凭借便携、低门槛的优势迎来高速增长窗口,成为消费电子新风口;传统VR头显进入阶段性调整期,行业景气短期承压,市场等待新一代MR硬件实现技术突破与商业化催化。整体呈现AR爆发、VR调整的分化格局。
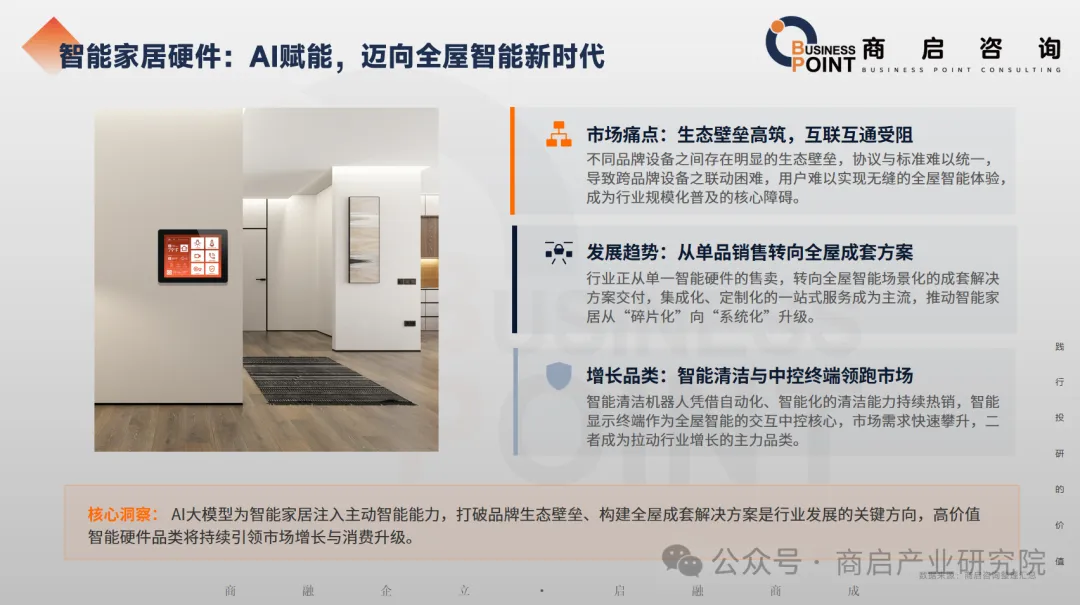
智能家居硬件:AI赋能,迈向全屋智能新时代
核心洞察:AI大模型为智能家居赋予主动智能能力。打破跨品牌生态壁垒、落地全屋成套解决方案,是行业发展主线;高价值智能硬件品类,将持续引领市场增长与消费升级。
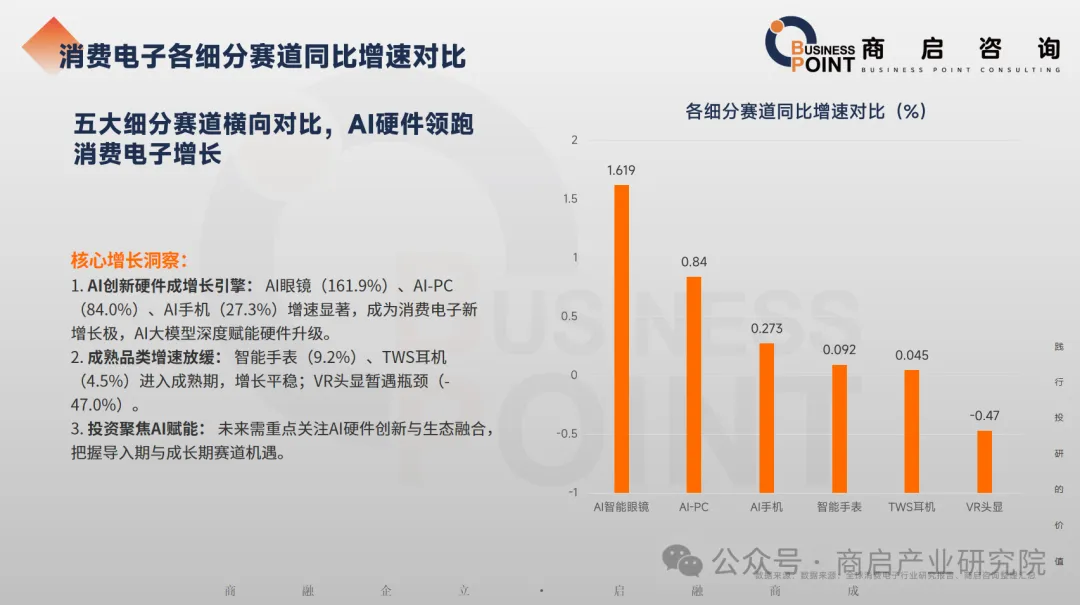
消费电子各细分赛道同比增速对比
核心增长洞察:
AI创新硬件为核心增长引擎:AI眼镜(161.9%)、AI-PC(84.0%)、AI手机(27.3%)增速领跑,是消费电子新增长极,AI大模型持续赋能硬件迭代升级。成熟品类增速放缓:智能手表(9.2%)、TWS耳机(4.5%)步入成熟期,增长平稳;VR头显短期承压(-47.0%)。投资方向聚焦AI赋能赛道:重点关注AI硬件创新、生态融合机会,优先布局导入期、成长期赛道。
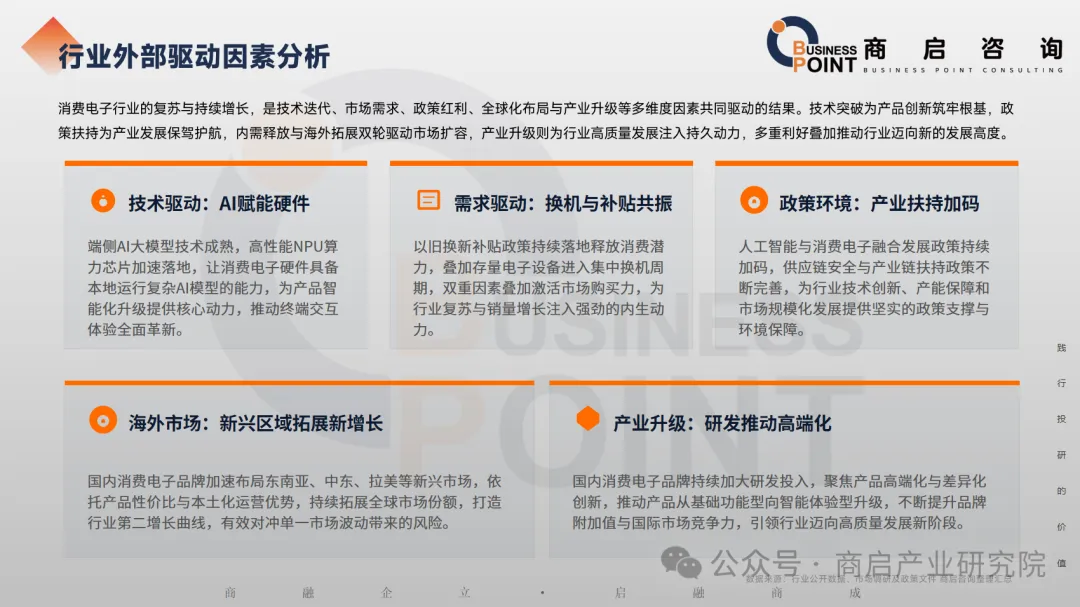
行业外部驱动因素分析
消费电子行业复苏与增长由多重因素共同驱动,包括技术迭代创新、终端需求释放、产业政策扶持、全球化布局、供应链升级。底层技术突破支撑新品落地,政策助力产业高质量发展,内需释放叠加海外拓市双轮扩容,供应链升级为行业提供长期动力,多重利好共振推动行业向上。
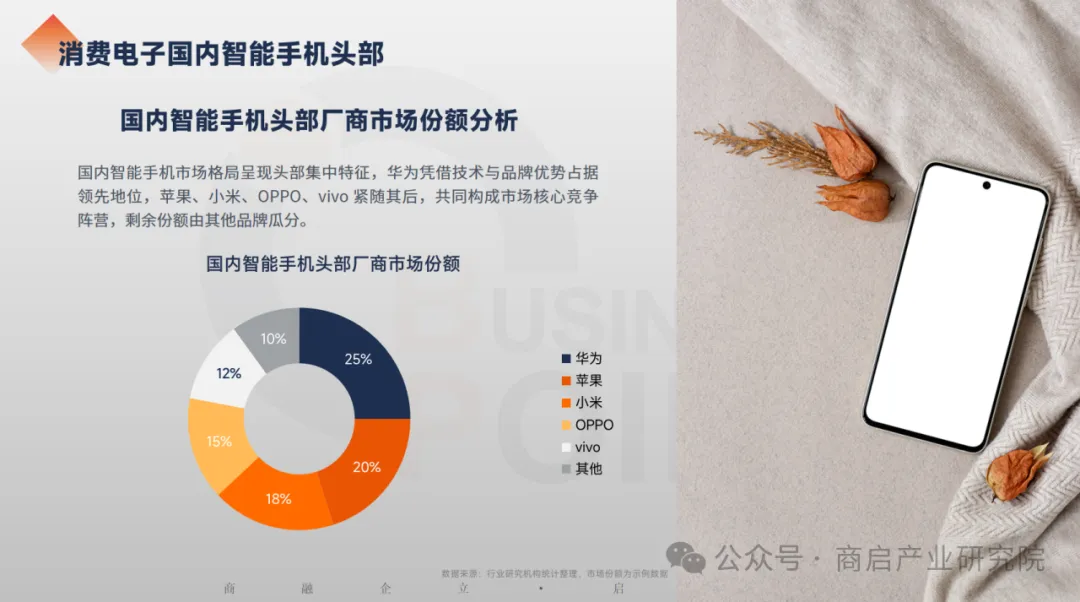
消费电子国内智能手机头部格局
国内智能手机市场呈现头部集中特征。华为依托技术与品牌优势处于领先位置,苹果、小米、OPPO、vivo紧随其后,构成核心竞争梯队,剩余市场份额由其他中小品牌瓜分。
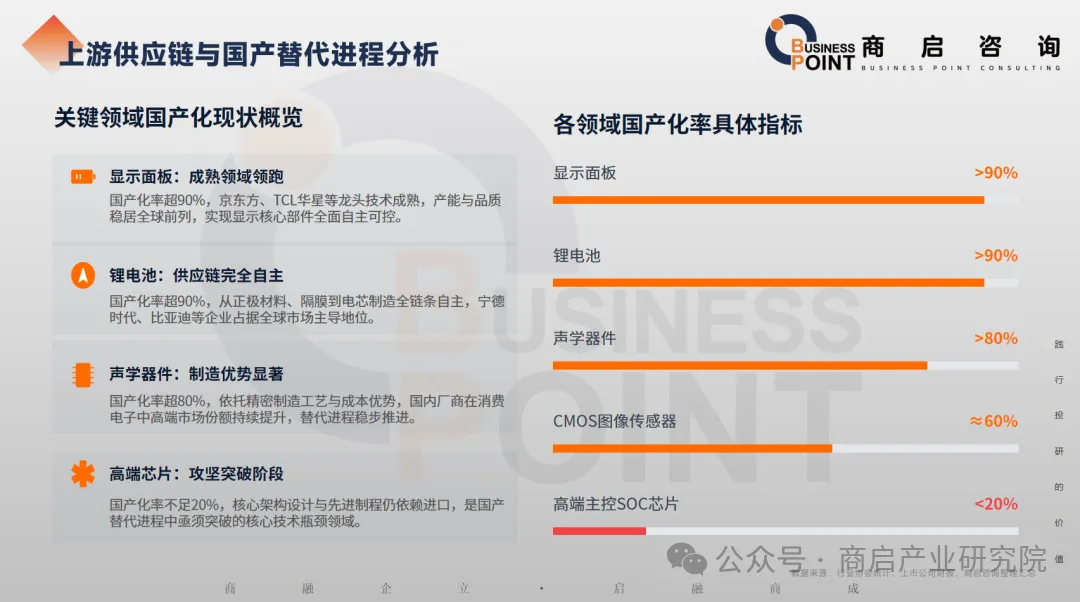
上游供应链与国产替代进程分析
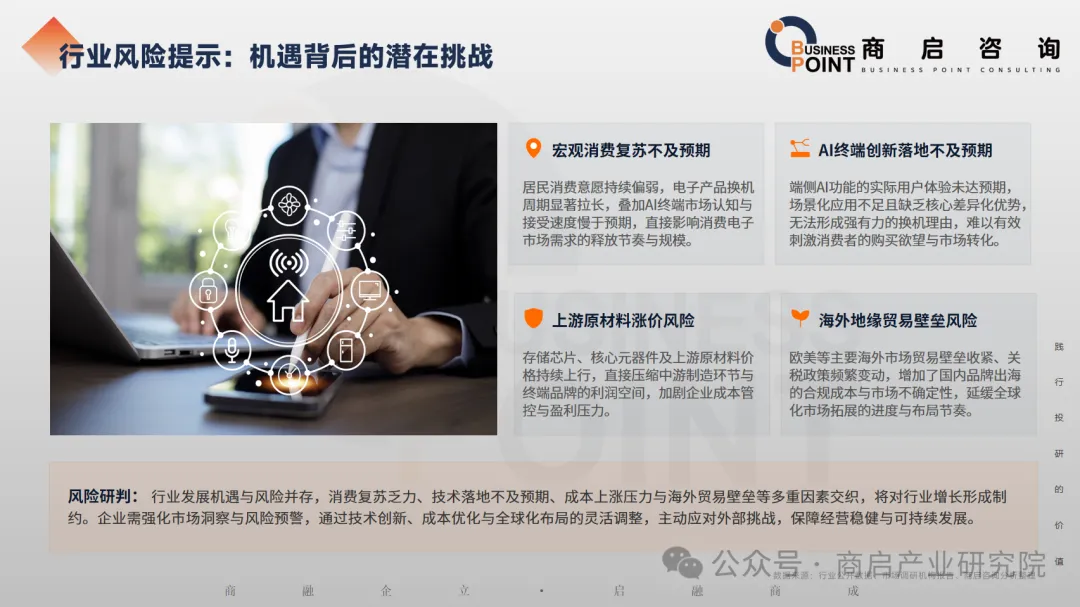
行业风险提示:机遇背后的潜在挑战
风险研判:行业机遇与挑战并存。消费复苏不及预期、AI技术商业化落地延后、上游元器件成本上行、海外贸易壁垒等风险因素,均会压制行业增长。企业需要强化市场跟踪与风险预判,通过技术创新、成本管控、灵活的全球化策略对冲外部冲击,维持经营稳健。
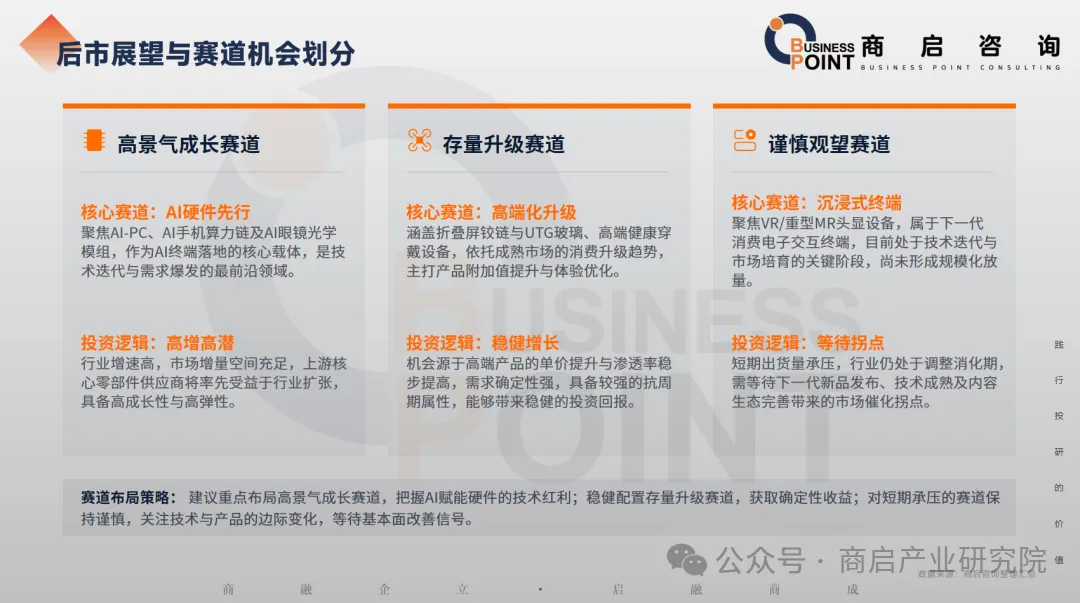
后市展望与赛道机会划分
赛道布局策略:优先布局高景气成长赛道,把握AI硬件技术红利;稳健配置存量升级赛道,博取确定性收益;对于短期承压赛道保持谨慎,持续跟踪产品、技术边际变化,等待基本面回暖信号。
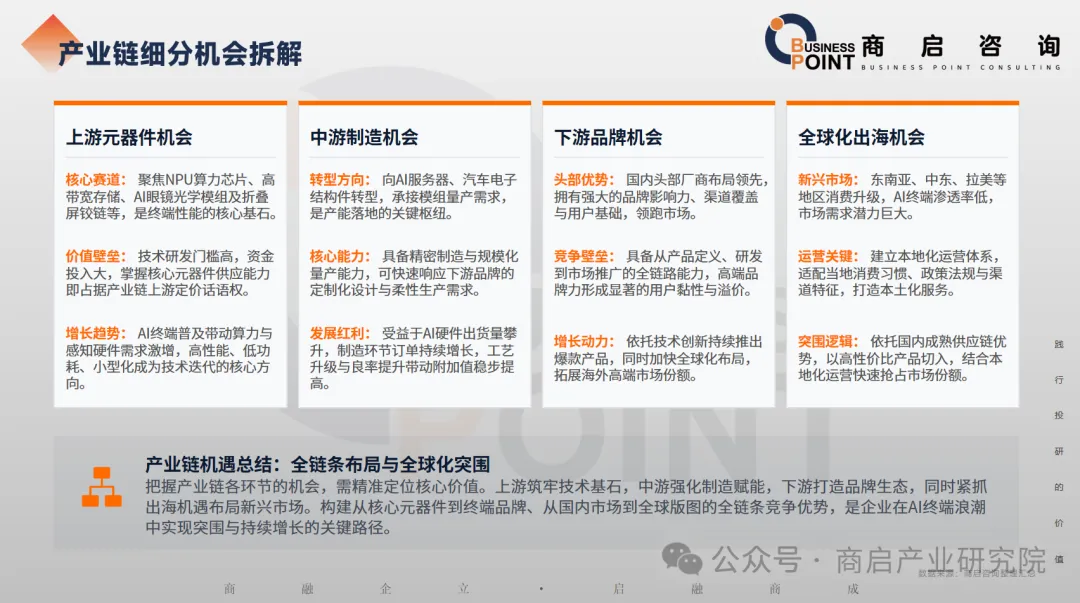
产业链细分机会拆解
产业链机遇总结:全链条布局+全球化突围
挖掘产业链价值需要精准定位各环节核心价值。上游夯实核心元器件技术能力,中游强化先进制造,下游打造品牌与生态;同时抢抓出海机会深耕新兴市场。构建从核心元器件、终端产品到品牌渠道,覆盖国内与海外市场的全链条竞争力,是企业在AI终端浪潮中突围、持续成长的核心路径。
Q&A
Q1:2026年消费电子行业整体处在什么阶段?
A:行业刚走出2023–2024去库存周期,库存回归健康;中国是全球最大单一市场(约35%份额),内需底盘稳,市场从“以价换量”转向“创新提价、价值竞争”,ASP和利润双双改善。
Q2:消费电子三大赛道分别是什么?
A:①成熟主力赛道:手机、PC、平板、电视,靠技术迭代和均价提升稳增长;②AI新兴赛道:AI手机、AI PC、AI眼镜、AR/MR,是未来3–5年核心增长引擎;③周边生态赛道:TWS、手表手环、智能家居、便携影像,靠场景细分和主设备生态协同。
Q3:哪些细分赛道在2026年增速最猛?
A:AI硬件领跑——AI眼镜约+161.9%、AI-PC约+84.0%、AI手机约+27.3%;成熟品类平稳(智能手表+9.2%、TWS+4.5%);VR头显短期承压(约-47.0%)。
Q4:智能手机和PC的增长逻辑有什么不同?
A:智能手机中国普及率超95%,是存量市场,增长靠“AI+折叠屏”带动高端化、ASP提升;PC则是换机周期重启,2026年AI-PC渗透率破50%,再加上Win10停服驱动商用换机,属于“换机周期+生产力升级”双驱动。
Q5:国产替代进度哪强哪弱?
A:强在面板、锂电池、声学器件(国产化>80%~90%);弱在高端主控SoC(<20%)和高端CMOS(≈60%),核心架构、先进制程仍受制于人,是供应链安全主要短板。
Q6:报告给的投资/布局结论是什么?
A:重点布局高景气成长赛道(AI-PC/AI手机算力链、AI眼镜光学、折叠屏铰链/UTG);稳健配置存量升级赛道(高端穿戴、折叠屏);谨慎观望VR/重型MR,等下一代MR新品和内容生态拐点。产业链上,机会向上游核心元器件(NPU、存储、光学)和中游转型AI服务器/汽车电子的制造龙头集中。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。